
アフリカ採掘機器市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 3.26 十億米ドル |
| 市場規模 (2031) | 4.02 十億米ドル |
| 成長率 (2026 - 2031) | 4.24 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアフリカ採掘機器市場分析
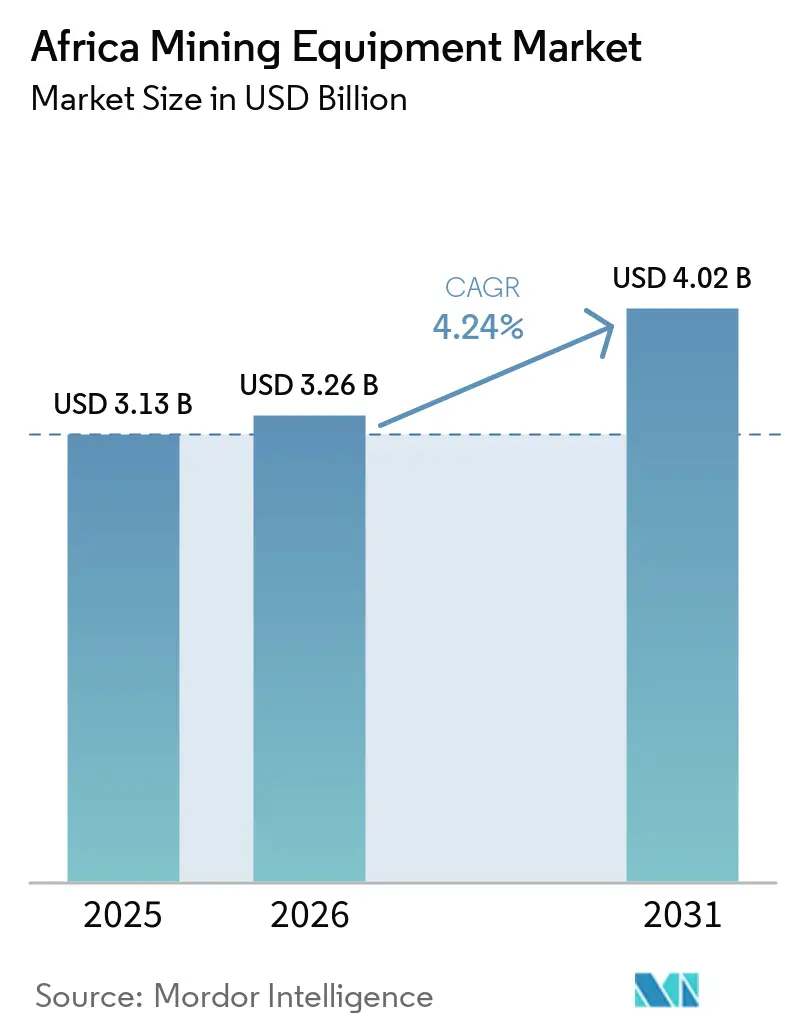
アフリカ採掘機器市場規模は2025年に3.13 ビリオン 米ドルと評価され、2026年の3.26 ビリオン 米ドルから2031年には4.02 ビリオン 米ドルへと拡大し、2026年から2031年の間に4.24%のCAGRを記録する見込みです。露天掘り機械は、回収期間を短縮し、フリート物流を簡素化する大規模な露天掘りプロジェクトを推進するオペレーターの需要を引き続き主導しています。バッテリー電気式の運搬・掘削システムは、カーボンプライシング制度の導入、送電網の拡張、および総所有コスト削減によるプロジェクト経済性の改善を背景に普及が進んでいます。ロビト鉄道などの政府支援による鉄道回廊は、孤立した鉱床へのアクセスを可能にし、運搬コストを圧縮する一方、現地の再整備センターはダウンタイムと外貨リスクを低減しています。一方、中国の完成品メーカー(OEM)は価格競争を激化させており、既存の欧米ブランドは自動化、デジタルサービス、部品再製造において防御可能なポジションを確立しようとしています。
主要レポートのポイント
- 機器タイプ別では、露天掘り機械が2025年のアフリカ採掘機器市場において46.65%のシェアを占めてトップとなり、ローダーおよびホールトラックは2031年にかけて5.17%のCAGRで拡大すると予測されています。
- 自動化レベル別では、手動フリートが2025年のアフリカ採掘機器市場において66.73%のシェアを保持し、完全自律型システムは2031年にかけて18.38%という最も高いCAGRを記録すると予測されています。
- パワートレイン別では、内燃機関ユニットが2025年のアフリカ採掘機器市場において72.45%のシェアを占め、バッテリー電気式ユニットは2031年にかけて8.55%のCAGRで拡大しています。
- 出力別では、500~1,000 HPのブラケットが2025年のアフリカ採掘機器市場において47.02%のシェアを占め、500 HP未満の機器は2026年から2031年にかけて6.12%の成長が見込まれています。
- 用途別では、金属採掘が2025年のアフリカ採掘機器市場において53.71%のシェアを占め、鉱物採掘需要は2031年にかけて5.63%のCAGRで増加すると推定されています。
- 国別では、南アフリカが2025年のアフリカ採掘機器市場において39.66%のシェアを保持し、コンゴ民主共和国(DRC)は2031年にかけて5.68%という最も速い拡大が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アフリカにおける露天掘り採掘の拡大 | +1.5% | コンゴ民主共和国、ギニア、南アフリカ | 中期(2~4年) |
| 鉄鉱石・骨材需要を促進するインフラプロジェクト | +1.2% | 南アフリカ、ギニア、アルジェリア、ナイジェリア | 短期(2年以内) |
| 電気採掘トラックへの投資 | +0.8% | 南アフリカ、コンゴ民主共和国、ガーナ、ナイジェリア | 長期(4年以上) |
| 掘削需要を高めるレアアース探査 | +0.6% | 南アフリカ、コンゴ民主共和国、ニジェール、アルジェリア | 中期(2~4年) |
| 衛星接続による予知保全 | +0.4% | 南アフリカおよびアフリカ大陸全体の主要操業 | 短期(2年以内) |
| アフリカにおけるOEM組立・再生の現地化 | +0.3% | 南アフリカ、ボツワナ、ナイジェリア、ガーナ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アフリカにおける露天掘り採掘プロジェクトの急速な拡大
ギニアのシマンドゥ鉄鉱石複合施設やDRCの289 ビリオン 米ドル規模のMIFOR開発などの露天掘り大型プロジェクトは、超大型ホールトラック、大量ロープショベル、および破砕回路への発注を促進しています[1]。Komatsuは2025年2月にシマンドゥ鉄鉱石鉱山へPC5500-11型掘削機5台を納入する大型契約を発表し[2]、400トンクラスの機械が運搬コストを低減し生産性を向上させることを示しました。現地の再整備ハブ(例えば、モロッコにあるTractafric Equipmentの施設)は、主要部品を再整備してリードタイムを短縮し、アフターセールスの提供を強化しています。したがって、露天掘りフリートは代替需要の基盤となり、2031年にかけてアフリカ採掘機器市場のほぼ半分を支えています。
鉄鉱石・骨材需要を促進する政府主導のインフラプログラム
1,300 kmのロビト回廊の多国間融資は、銅および鉄鉱石の輸送コストを圧縮し、鉄道積載ホッパーおよびモバイルクラッシャーの調達を促進しています。ギニアが2028年までに670 kmの鉄道路線を完成させるというコミットメントも、軌道敷設および骨材加工機械を必要としています[3]。南アフリカの国家開発計画は、インフラ予算のほぼ5分の1を採掘関連物流の改善に充当しており、グレーダーおよびペーバーへの需要を持続させています。したがって、公共部門のインフラ計画は、商品価格サイクルにもかかわらず、安定した機器発注を下支えしています。
バッテリー電気採掘トラックへの投資の増加
Epiroc は2024年にバッテリー電気式ローダーおよびトラック向けに3億8,000万スウェーデンクローナ(3,969万 米ドル)の購入を確保し、XCMGは2026年2月にExxaroのGrootegeluk鉱山にXDE260型電気ホールトラック7台を供給しました。試験では、ディーゼル削減効果が20%超、メンテナンスコスト削減が約18%に達することが示されており、送電網の安定性が変動する地域においてもビジネスケースを強化しています。Eskomが2025年に追加した1,200 MWの再生可能エネルギー容量により、ノーザンープの鉱山はオフピーク料金(ZAR 0.80/kWh未満、約0.043米ドル/kWh)でフリートを充電できるようになり、アフリカ採掘機器市場全体での普及を加速させています。
専門的な掘削需要を促進するレアアース探査の成長
アンゴラのLongonjoや南アフリカのPhalaborwaなどのプロジェクトは、高度なリバースサーキュレーションおよびダイヤモンドコアリグへの需要に大きな影響を与えています。これらのリグは、相当な深度における複雑な地質構造を処理する能力において特に高く評価されています。さらに、Longonjoでの操業は、資源採掘を支援するための浮選セルや磁気分離機などの特殊機器への需要を促進しています。一方、マラウイのSongwe Hillでの使用が計画されている自動サンプリングシステムの導入は、初期段階の探査に先進技術を統合することへの関心の高まりを示しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商品価格の変動性 | -0.7% | 南アフリカ、DRC、ザンビア、ガーナ | 短期(2年以内) |
| 自律型および電気式機器のコスト | -0.5% | 南アフリカ、ボツワナ、ナミビア | 中期(2~4年) |
| サプライチェーンの混乱 | -0.3% | DRC、ザンビア、南アフリカ | 短期(2年以内) |
| 偽造スペアパーツの拡散 | -0.2% | ナイジェリア、タンザニア、ガーナ、DRC | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
設備投資サイクルに影響する商品価格の変動性
近年、銅価格が急落しており、DRCやザンビアなどの地域の生産者は計画中の拡張を延期し、機器発注を縮小しています。この傾向は、鉄鉱石、石炭、ベースメタルなどの主要素材も価格圧力に直面している商品市場全体の低迷を反映しています。こうした変動により、OEMは機動的な対応を迫られており、生産スケジュールを調整し、重要なスペアパーツの在庫を維持することで、途切れのないサービス提供と契約履行を確保しています。
自律型および電気式機器の高い初期コスト
自律型および電気式機器の導入は、従来のディーゼル動力の代替品と比較した高い初期コストにより課題に直面しています。先進技術を組み込むための既存機器の改造は、さらなる財務的負担を加えます。さらに、手頃な融資へのアクセスの制限と熟練技術者の不足は、特に南部アフリカなどの地域の中規模オペレーターにとって、広範な導入への障壁を生み出しています。これらの課題は、より高度な機器への移行に伴う障害を克服するための戦略的計画と投資の必要性を浮き彫りにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:
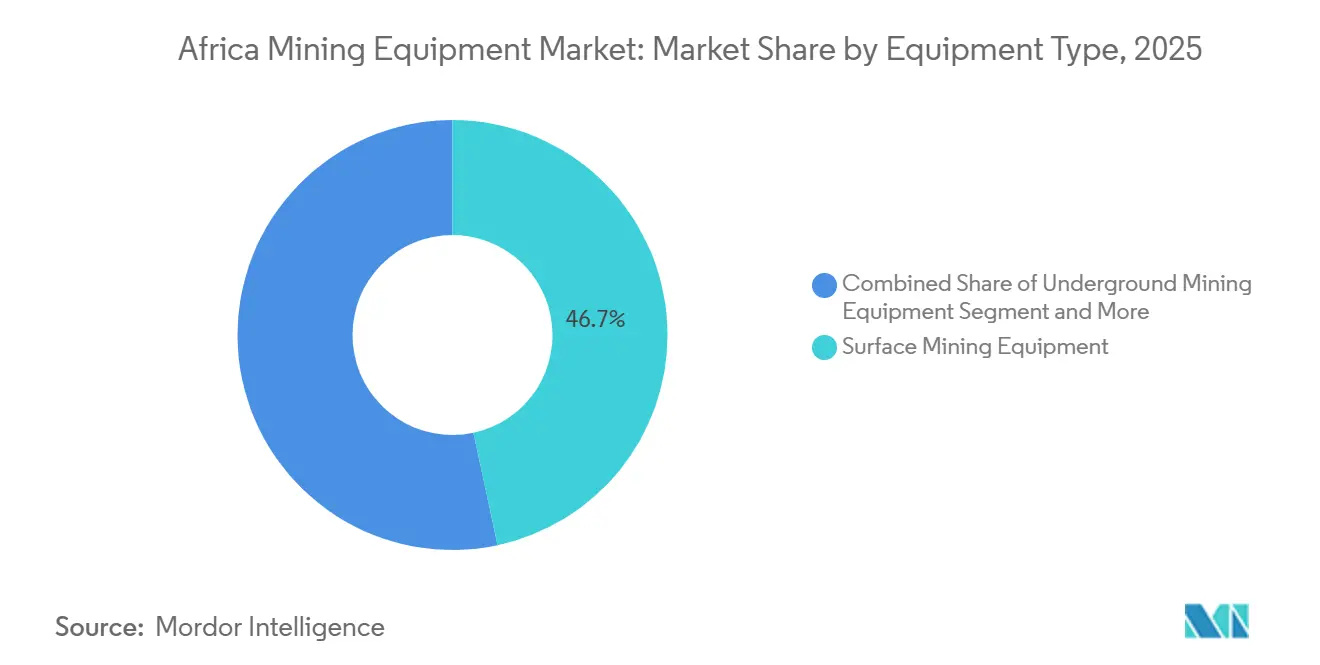
電動化の中で露天掘りが支出を主導露天掘り機械は2025年のアフリカ採掘機器市場の46.65%を占めました。400トンクラスのロープショベルと220トンクラスのホールトラックの採用は、鉄鉱石および銅の操業における規模の経済を高めています。このセグメントは、ゼロエミッションローダーを優遇する税制優遇措置の恩恵を受け、白金サイトでのバッテリー電気式ユニットのパイロット展開を促進しています。同時に、ローダーおよびホールトラックは2031年にかけて5.17%のCAGRで拡大すると予測されています。南アフリカの深部金鉱山の埋蔵量が枯渇するにつれて坑内機器は後退していますが、電動化されたローダーは熱負荷を低減し換気効率を改善することで、需要の低下を緩和しています。
破砕、スクリーニング、および鉱物処理ラインは、採石場の骨材が鉄道および道路回廊を支える露天掘りとインフラパイプラインの両方に対応しています。ナイジェリアとアルジェリアにおける現地受益化義務は、浮選セルおよびシックナーの購入を促進し、処理回路に向けた調達を再形成しています。ドリルおよびブレーカーはレアアース探査の恩恵を受けています。同時に、ローダーおよびホールトラックは、より大容量かつ低排出フリートへの代替サイクルをリードし、アフリカ採掘機器市場を前進させています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
自動化レベル別:
自律型の普及が加速手動フリートは、労働コストが比較的低く、接続性のギャップが続いているため、2025年のアフリカ採掘機器市場の66.73%を占めました。それにもかかわらず、完全自律型システムは、鉱山が深部採掘場の安全性を優先するにつれて、2031年にかけて18.38%のCAGRを記録すると予測されています。改造が普及しており、オペレーターは既存トラックのコストを償却しながら衝突回避と生産性向上の恩恵を享受できます。中国のOEMは低価格の自律化キットで欧米のライバルを下回り、中堅採掘業者へのアクセスを拡大しています。
遠隔操作ドリルを含む半自律型ソリューションは、接続性が断続的であるが衛星サービスを通じて改善されつつある操業における能力ギャップを埋めています。規制の枠組みはリスク評価を義務付けていますが、当局がパイロットプロジェクトでの事故率低下を確認するにつれて承認が加速しています。この政策の進化は、アフリカ採掘機器市場全体での自律化への長期的な移行を支援しています。
パワートレインタイプ別:
ゼロエミッションフリートが勢いを増す内燃機関ユニットは依然として主流であり、ディーゼルサプライチェーンが定着し取得コストが低いため、2025年のアフリカ採掘機器市場の72.45%を占めています。しかし、バッテリー電気式車両は、排出基準の厳格化とディーゼル価格が1リットルあたり1.20米ドルを超えた場合の魅力的な総所有コスト指標を背景に、8.55%のCAGRで上昇しています。EskomのZAR 0.80/kWh未満(約0.043米ドル/kWh)のオフピーク料金は充電の経済性を改善し、より大規模な発注に拡大できるフリート試験を促進しています。
ハイブリッドプラットフォームは、回生ブレーキによる燃料節約が得られる急勾配の運搬道路において主にニッチな存在にとどまっています。それにもかかわらず、欧州連合および特定のアフリカ向け貿易ルートにおけるカーボンプライシングの上昇は、低炭素サプライチェーンを目指す輸出業者の間でハイブリッドへの関心を加速させる可能性があります。再生可能エネルギーの発電容量が拡大するにつれて、電動パワートレインはアフリカ採掘機器市場の関係者にとって戦略的重要性を増しています。
出力別:
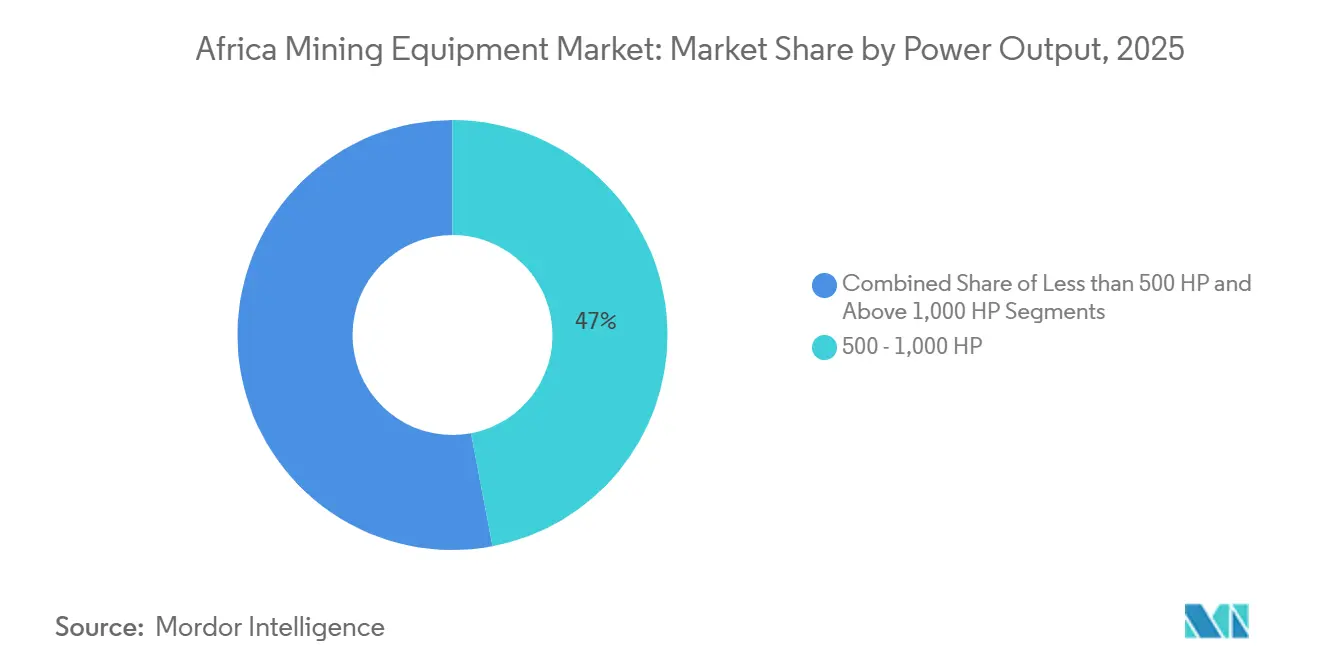
中型機器が生産性と機動性のバランスを取る500~1,000 HPブラケットの機器は、中型掘削機とホイールローダーが金、銅、鉄鉱石の操業に一般的な採掘場の規模に最も適しているため、2025年のアフリカ採掘機器市場の47.02%を占めました。500 HP未満の製品は、小規模採掘業者が手作業プロセスを正式化・高度化するにつれて6.12%で増加しています。コンパクト機器に対するナイジェリアの税制優遇措置は、新たなボーキサイトおよび金地区での50トン掘削機と6トンローダーの購入を加速させています。
1,000 HP超の超大型ユニットは、規模の経済が取得コストを上回るメガプロジェクトにおいて依然として不可欠であり、ギニアのシマンドゥは設置電力が4 MWを超えるWA1200-6型ローダーを4台輸入し、高馬力機器への継続的な需要を示しています。バッテリー統合の見通しは、パックサイズがペイロードを犠牲にせずに8時間シフトをサポートする中型クラスで最も強く、アフリカ採掘機器市場における電動化の勢いを強化しています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
用途別:
金属採掘が基盤として残る金属採掘は、南アフリカの白金とDRCの銅・コバルト産出を基盤として、2025年のアフリカ採掘機器市場の53.71%を占めました。レアアースやリン酸塩を含む鉱物採掘用途は、政府がエネルギー転換素材への投資を誘致するにつれて、2031年にかけて5.63%増加すると予測されています。石炭は南アフリカの電力安全保障において戦略的に重要であり続けていますが、排出政策はオペレーターをゼロエミッション運搬および坑内破砕ソリューションへと誘導しています。
鉱物探査業者は、進化する資源定義に合わせてスケールアップできるモジュール式処理キットを求めています。PhalaborwaおよびLongonjoのパイロットプラントは小型フットプリントの破砕機と分離機を実証しており、金属大手は生産性向上と労働リスク低減のために自律型トラックフリートを追求しています。これらの異なる技術経路は、アフリカ採掘機器市場で活動するOEMの機会セットを総合的に拡大しています。
地理的分析
南アフリカ採掘機器市場
南アフリカの39.66%のシェアは、成熟したサポートインフラと深い導入実績を反映しています。しかし、その成長率は、老朽化した金鉱山の閉鎖が迫っていることや、石炭資産に対するグローバルなエネルギー転換の影響といった課題により、地域平均を下回っています。こうした障壁にもかかわらず、白金採掘作業におけるバッテリー電動ローダーの採用に対する税制優遇措置が、更新活動を促進しています。さらに、違法採掘活動に対処するためのドローン監視の利用拡大が、コンパクトなスクリーニング機器への需要を牽引しており、同セクターにおける革新的なソリューションへのシフトを反映しています。
コンゴ民主共和国採掘機器市場
コンゴ民主共和国は、鉄鉱石および銅ベルトの張に牽引され、2031年までに最速の5.68%のCAGRを記録しています。米国開発金融公社が資金を提供する鉄道リンクが物流コストを最小化し、鉄道積載システムおよびコンベヤーパッケージへの発注を促進しています。定期的な部品不足や戦略的鉱物に対するロイヤルティといった課題が依然として存在しますが、これらはリスク許容度が高く統合されたサプライチェーンへのアクセスを持つ投資家の関与によって緩和されており、市場の着実な進展が確保されています。
アフリカ採掘機器市場
ナイジェリア、アルジェリア、リビアなどを含む地域内のその他の国々も、全体的な需要に貢献しています。ナイジェリアでは、地元加工を促進することを目的とした新たな政策が大規模な産業施設の設立を推進しており、それによって破砕・粉砕システムなどの採掘機器に対する大きな需要が生まれています。アルジェリアの改正採掘法は、外国資本の保有比率の拡大を認めており、特に鉄鉱石鉱区における共同事業への関心を呼び起こしています。リビアは安全保障上の課題を抱えながらも、将来的な成長にけた未開拓の可能性を秘めています。一方、ボツワナ、ナミビア、ザンビアなどの国々は、バッテリー電動ローダーの活用を積極的に模索しており、地理的に多様な市場全体にわたるイノベーションと持続可能性への取り組みを示しています。
競争環境
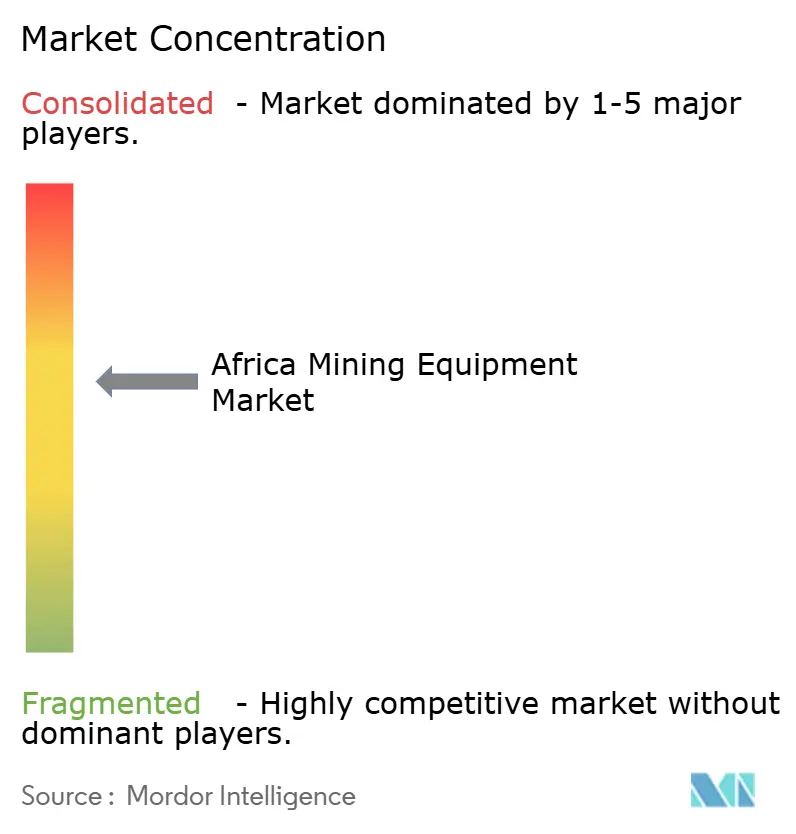
競争力学は中程度の集中度を特徴としており、上位OEMが市場収益の相当なシェアを占めています。Caterpillar、Komatsu、Liebherr、Sandvik、Epiroc は、高度なデジタルサービス、自律型ソリューション、および部品交換プログラムを提供することでポジションを強化しています。一方、XCMGやSanyなどの中国系参入企業は、競争力のある価格戦略を採用し、広範なディーラーネットワークを構築することでアフリカでの存在感を高めています。XCMGは最近、南アフリカでのスペアパーツ供給を強化するための戦略的提携を結び、Sanyはインフラへの投資で強いメッセージを発信し、地域への長期的なコミットメントを示しています。
現地化は市場参加者にとって重要な戦略として浮上しています。BarloWorldのBoksburgにある大規模再整備ハブは年間数千の部品を再整備し、リードタイムを大幅に短縮し、クライアントが通貨関連の課題を軽減するのを支援しています。同様に、Mantracは新しい部品再整備センターの設立に多大な投資を行い、Caterpillarのアフターマーケットプレゼンスをさらに強化しています。EpirocによるDomestic部品サプライヤーの買収は、OEM収益に影響を与える偽造品の増大する問題に対処し、純正部品の信頼できるチャネルを確保しています。
技術的なコラボレーションが競争環境を変革しています。Avantiの接続ソリューションは高度なデータ駆動型メンテナンスプラットフォームを可能にし、KomatsuのSmartCareシステムはリアルタイムの機器健全性モニタリングを提供するために最先端の通信技術を統合しています。Bell Equipmentは、大手グローバルプレーヤーが十分にサービスを提供していない採石場顧客をターゲットとした新しいグレーダーラインを導入することで製品ラインナップを拡大しています。Metsoもサブサハラアフリカ全域の鉱物処理プラントをサポートするための新しいハブを開設することで地域でのフットプリントを拡大する措置を講じており、成長へのコミットメントを強化し、アフリカ採掘機器市場における競争を激化させています。
アフリカ採掘機器産業のリーダー企業
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Liebherr-International AG
-
Sandvik AB
-
Epiroc AB
- 注:主要企業の掲載順は順位を示すものではありません。
アフリカ採掘機器市場 このレポートでカバーされる企業
- Caterpillar Inc.
- Komatsu Ltd.
- Liebherr-International AG
- Sandvik AB
- Epiroc AB
- Hitachi Construction Machinery Co., Ltd.
- Volvo Construction Equipment
- Doosan Infracore
- XCMG Group
- Sany Group
- Bell Equipment
- Manitou Group
- Wirtgen Group
- Terex Corporation
- JCB
- Metso Outotec
- FLSmidth
- Astec Industries
- Hyundai Construction Equipment
最近の産業開発事情 アフリカ採掘機器市場
- 2026年4月:Cumminsは、ディーゼル発電機の稼働時間と排出量を削減することを目的として、アフリカの採掘サイトにおけるハイブリッドマイクログリッド向けの初のバッテリーエネルギー貯蔵システムを発表しました。
- 2026年2月:Weirは、ハテン州アルロードにある工場の1,600平方メートルの拡張を完了しました。この拡張により、大型粉砕機器の組み立てをサポートするための57トンガントリークレーン2基が追加されました。
- 2026年1月:BEUMERグループの子会社であるFAM Minerals & Miningが、南部アフリカ全域のバルクマテリアルハンドリングクライアントにサービスを提供するためにヨハネスブルグにオフィスを開設しました。
アフリカ採掘機器市場レポートの範囲
アフリカ採掘機器市場は、機器タイプ、自動化レベル、パワートレインタイプ、出力、用途、および国別にセグメント化されています。機器タイプ別では、市場は露天掘り機器、坑内採掘機器、鉱物処理機器、ドリルおよびブレーカー、破砕・粉砕・スクリーニング機器、ならびにローダーおよびドーザーにセグメント化されています。自動化レベル別では、市場は手動、半自律型、および完全自律型機器にセグメント化されています。パワートレインタイプ別では、市場は内燃機関(ICE)、バッテリー電気式車両(BEV)、およびハイブリッド車にセグメント化されています。出力別では、市場は500 HP未満、500~1,000 HP、および1,000 HP超にセグメント化されています。用途別では、市場は金属採掘、鉱物採掘、および石炭採掘にセグメント化されています。国別では、市場は南アフリカ、ナイジェリア、アルジェリア、コンゴ民主共和国、リビア、およびその他のアフリカにセグメント化されています。市場予測は、金額(米ドル)および数量(ユニット)で提供されています。
セグメンテーション概要
| 露天掘り採掘機器 |
| 坑内採掘機器 |
| 鉱物処理機器 |
| 掘削機・ブレーカー |
| 破砕・粉砕・スクリーニング |
| ローダーおよびホールトラック |
| 手動機器 |
| 半自律型機器 |
| 完全自律型機器 |
| 内燃機関車両 |
| バッテリー電気自動車 |
| ハイブリッド車両 |
| 500馬力未満 |
| 500~1,000馬力 |
| 1,000馬力超 |
| 金属採掘 |
| 鉱物採掘 |
| 石炭採掘 |
| 南アフリカ |
| ナイジェリア |
| アルジェリア |
| コンゴ民主共和国(DRC) |
| リビア |
| その他のアフリカ |
| 機器タイプ別 | 露天掘り採掘機器 |
| 坑内採掘機器 | |
| 鉱物処理機器 | |
| 掘削機・ブレーカー | |
| 破砕・粉砕・スクリーニング | |
| ローダーおよびホールトラック | |
| 自動化レベル別 | 手動機器 |
| 半自律型機器 | |
| 完全自律型機器 | |
| パワートレインタイプ別 | 内燃機関車両 |
| バッテリー電気自動車 | |
| ハイブリッド車両 | |
| 出力別 | 500馬力未満 |
| 500~1,000馬力 | |
| 1,000馬力超 | |
| 用途別 | 金属採掘 |
| 鉱物採掘 | |
| 石炭採掘 | |
| 国別 | 南アフリカ |
| ナイジェリア | |
| アルジェリア | |
| コンゴ民主共和国(DRC) | |
| リビア | |
| その他のアフリカ |
レポートで回答される主要な質問
アフリカ採掘機器市場の現在の価値はいくらですか?
アフリカ採掘機器市場規模は2025年に3.13 ビリオン 米ドルと評価され、2026年の3.26 ビリオン 米ドルから2031年には4.02 ビリオン 米ドルへと拡大し、2026年から2031年の間に4.24%のCAGRを記録する見込みです。
アフリカ採掘機器市場でどのセグメントが支出をリードしていますか?
露天掘り機械が2025年の収益の46.65%を占めてトップポジションを保持しています。
完全自律型採掘機器への需要が最も速く成長しているのはどこですか?
南アフリカの深部金・白金採掘操業が最も高い採用率を牽引しており、2031年にかけて完全自律型システムの18.38%のCAGRを支えています。
最も強い成長見通しを持つ国はどこですか?
DRCは新しい鉄道回廊に支援された大規模な鉄鉱石および銅ベルトプロジェクトに牽引されて、2031年にかけて5.68%で拡大すると予測されています。