
南アフリカ鉱物処理装置市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 0.68 十億米ドル |
| 市場規模 (2031) | 1.07 十億米ドル |
| Growth Rate (2026 - 2031) | 9.59 % |
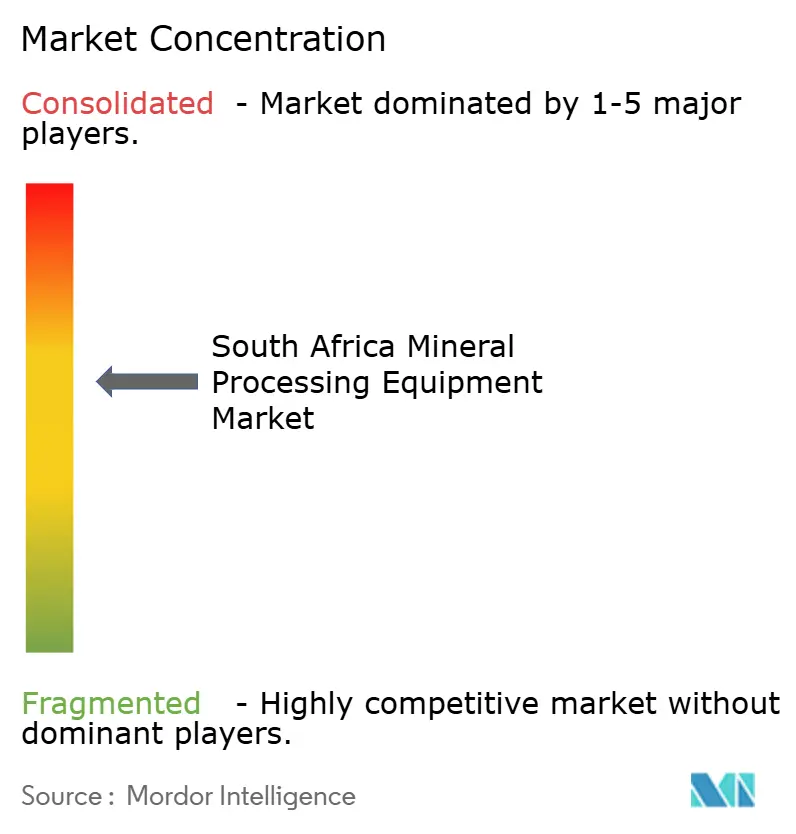
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南アフリカ鉱物処理装置市場分析
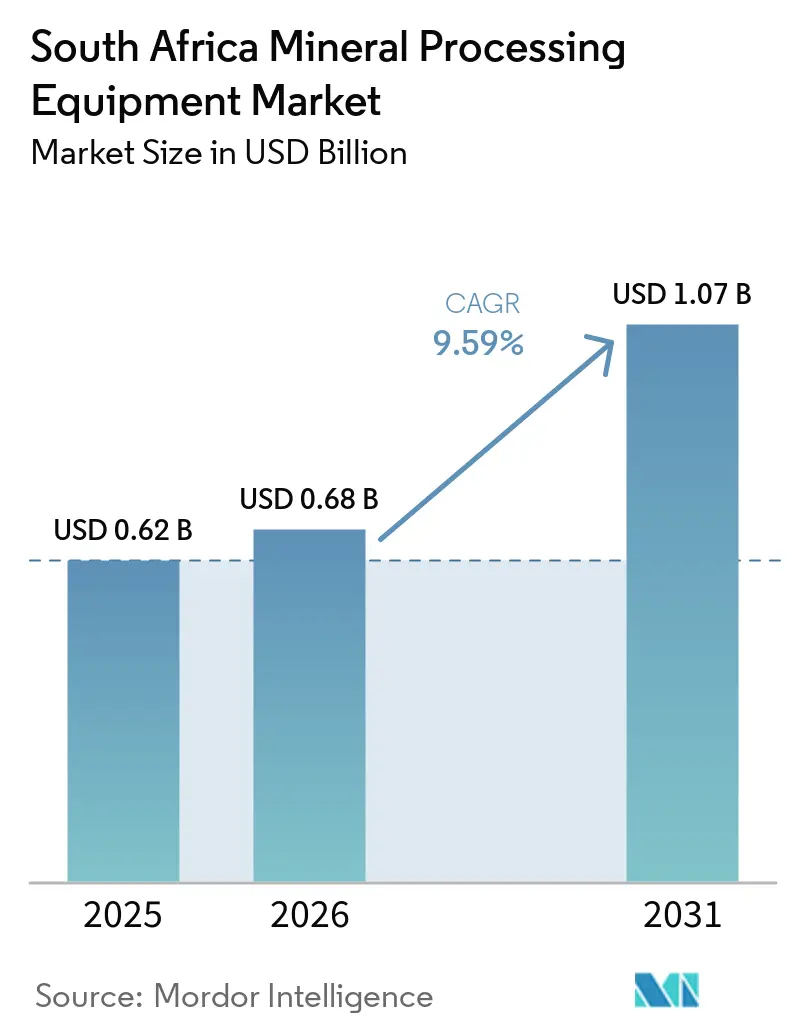
南アフリカ鉱物処理装置市場規模は2025年に0.62 ビリオン 米ドルと評価され、2026年の0.68 ビリオン 米ドルから2031年には1.07 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけて9.59%のCAGRで成長する見込みです。同国における電池金属の付加価値加工推進に向けた長期的な取り組み、鉄道・港湾の輸送効率の改善、そしてより厳格なエネルギー効率規制が、調達優先事項を再編しています。装置サプライヤーは、設置リードタイムを大幅に短縮するモジュール式プラント、拡大するメンテナンス技術者不足を緩和する自動化パッケージ、およびエスコムの電力料金変動へのエクスポージャーを軽減するハイブリッド電力プラットフォームで対応しています。デジタルツイン診断、ライフサイクルサービス契約、および現地コンテンツ製造へのコミットメントが、鉱山会社が総所有コストと高まるコンプライアンス要件を比較検討する中で、主要な競争手段となっています。市場は中程度に分散しており、地元の製造業者がニッチな受注を獲得する余地がある一方、大手多国籍企業はアフターマーケットサポートとアップグレードプログラムを通じて既存の設置基盤を守っています。
主要レポートのポイント
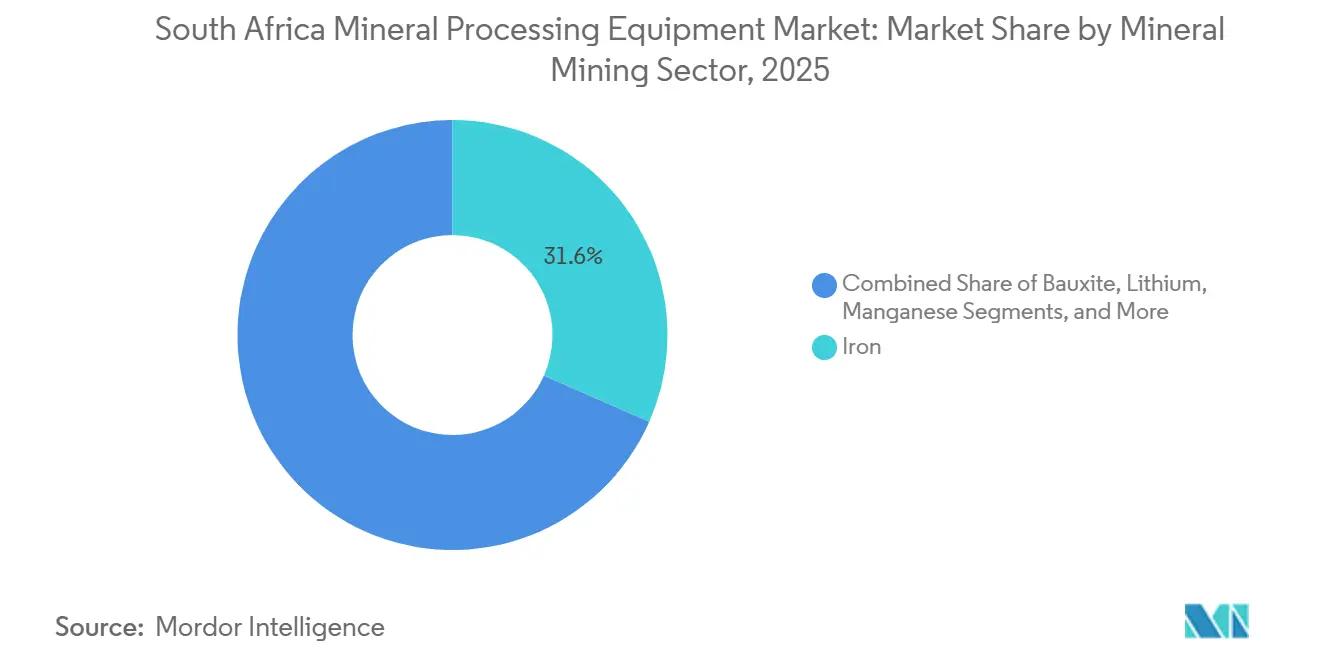
- 鉱物採掘セクター別では、鉄が2025年の南アフリカ鉱物処理装置市場の31.62%を占めてトップとなった一方、リチウム処理装置は2031年にかけて11.15%のCAGRで拡大すると予測されています。
- 装置タイプ別では、クラッシャーが2025年の南アフリカ鉱物処理装置市場の30.34%を占め、浮選セルは2031年にかけて10.79%のCAGRで最高成長率を記録すると予測されています。
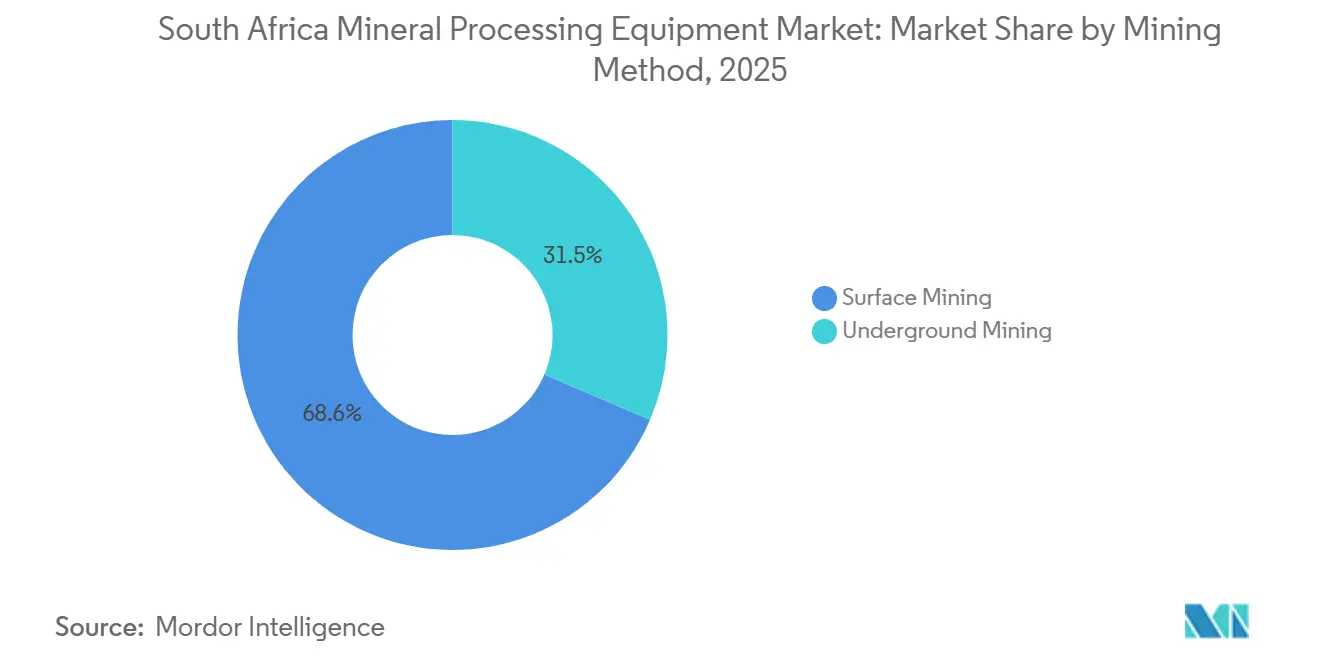
- 採掘方法別では、露天掘り操業が2025年の南アフリカ鉱物処理装置市場の68.55%を占め、坑内掘りユニットは2031年にかけて11.59%のCAGRで成長する見込みです。
- 自動化レベル別では、手動システムが2025年の南アフリカ鉱物処理装置市場の55.35%を依然として占めているものの、完全自動化装置は2031年にかけて16.73%のCAGRで成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南アフリカ鉱物処理装置市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 重要金属の鉱物産出量の増加 | +2.1% | ノーザンケープ州、リンポポ州 | 中期(2〜4年) |
| 政府のインセンティブと受益化義務 | +1.8% | 全国 | 長期(4年以上) |
| デジタル化とプラント自動化の採用 | +1.4% | 全国 | 中期(2〜4年) |
| ESGに基づくエネルギー効率の高い装置への需要 | +1.2% | 全国 | 長期(4年以上) |
| 鉄道・港湾のボトルネック解消プロジェクト | +0.9% | 沿岸州、ノーザンケープ州回廊 | 短期(2年以内) |
| ジュニア採掘業者向けモジュール式プラント | +0.7% | 地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
重要金属の鉱物産出量の増加
電池グレード原料への需要の高まりが、リチウム、マンガン、白金族金属に向けた新たな精鉱プラント資本を引き寄せています。陰極材・陽極材メーカーとの新たな売電契約は、スパイラル濃縮機、微粉砕ミル、高選択性浮選セルへの確実な受注につながっています。政府の付加価値加工条項がさらに現地購買コミットメントを固定化し、国内OEMの見通しを向上させています。掘削コアからパイロットプラント規模へと移行するジュニア探鉱会社は、資金を温存し厳しい建設スケジュールを満たすたにコンテナ化された回路を選択しています。フィージビリティスタディが成熟するにつれ、モジュール式破砕、重液分離、か焼ラインに向けた複数年にわたる発注サイクルが形成されつつあります。
政府のインセンティブと受益化義務
重要鉱物戦略は、採掘権の承認を国内処理と結びつけており、資本を原鉱輸出から段階的なアップグレードおよび特殊化学プラントへとシフトさせています[1]Tina Tong、Holly Chant、Jessica Long、Fastmarkets、南アフリカの新たな重要鉱物政策が買い手と鉱山会社の批判的な目を引く、
Fastmarkets、www.fastmarkets.com。新たなライセンス申請には、現地製造比率、労働力育成計画、エネルギー効率指標の詳細が必要です。これらの基準は、南アフリカ国内で圧力容器の溶接、機械加工、認証が可能なサプライヤーに有利に働きます。プラント自動化投資に対する並行した税額控除は、従来型装置とスマート装置のコスト差をさらに縮小させ、買い手をデジタル統合フローシートへと誘導しています。
デジタル化とプラント自動化の採用
潤滑エラーや手動プロセス制御に起因する計画外のダウンタイムが、自己校正を行い中央制御室にリアルタイムデータを送信するセンサー搭載装置へと鉱山を向かわせています。自律型レイズボーラー、無人トラック、ハイブリッド移動式クラッシャーが、オンボーディング時間を短縮するバーチャルリアリティオペレーター訓練とともに展開されています。多国籍企業はこれらのサービスを成果ベースのサービス契約にまとめ、月額料金に対してスループットまたは回収率を保証しています。急性的な労働力不足に直面している鉱山や、組合交渉が労働者の制御室業務への移行を促している鉱山で、導入が最も進んでいます。
ESGに基づくエネルギー効率の高い装置への需要
義務的な炭素予算は、事業者にエネルギー原単位の年次改善を示すことを求めています。ハイブリッド駆動クラッシャーと高圧粉砕ロールは、トン当たりキロワット時とスコープ1のディーゼル排出量の両方を削減します。プラント設計者は可変速モーターと高度な鉱石追跡ソフトウェアを統合し、粉砕電力消費量を鉱石硬度と同期させます。取締役会は入札仕様にエネルギー節約保証を盛り込むようになっており、ライフサイクル監査に裏付けられた実績ある低エネルギー装置にプレミアムを付けています。金融機関はこれらの指標への準拠に基づいて融資条件を設定するようになっており、需要をさらに強化しています。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 不安定な電力供給と高い料金 | -2.2% | 全国 | 短期(2年以内) |
| 厳格な環境規制 | -1.5% | 全国 | 長期(4年以上) |
| 低価格の中国OEM競合 | -1.1% | 全国 | 中期(2〜4年) |
| 自動化・制御人材の不足 | -0.8% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
不安定な電力供給と高い料金
歴史的平均を上回る産業用電力料金が、エネルギー集約型の粉砕処理のキャッシュフローを圧迫しています。直近の四半期では計画停電の頻度が減少したものの、系統の予備力は依然として極めて薄い状態です。鉱山は太陽光パネルを設置することでリスクをヘッジしていますが、発電量の変動がミルのトルク安定性を複雑にし、ハイブリッドディーゼル電気移動式装置と可変速ドライブの調達を促しています。高い初期資本要件が投資判断を遅らせ、回収期間を長期化させ、それによって近期の装置需要を抑制しています[2]「産業用電力料金スケジュール2025-2026年」、Eskom、eskom.co.za 。
厳格な環境規制
長期化する環境影響評価と増大する原状回復保証金が保有コストを膨らませています。より厳格な廃滓・水再利用基準が、シックナー、清澄機、膜プラントの設備投資予算に追加項目をもたらしています。地域社会との協議が承認を遅らせ、大型の固定式ミルに不利なスケジュールリスクを生み出しています。そのため、モジュール式で再配置可能な装置が好まれますが、追加の移動機能が価格を引き上げ、小規模事業者の購入能力に影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
鉱物採掘セクター別:電池金属が調達を再編
鉄鉱石処理装置は2025年の南アフリカ鉱物処理装置市場で最大のシェアである31.62%を占め、シシェンおよびコロメラ周辺の大規模操業が拡大を続けました。リチウム設備は電池サプライチェーン投資において11.15%のCAGRで成長すると予測されています。この差別化された成長プロファイルは、OEMが成熟した鉄系回路から高純度リチウムフローシートへと多角化することを促しています。地元の製造業者は新たなブライン変換仕様を満たすためにスパイラル濃縮機と重液分離機を拡張し、一方で国際ブランドはリチウム回収率を維持する微粉砕ミルを展開しています。地域の研修センターは現在、反応性リチウム鉱石の取り扱いに関するモジュールを含んでおり、このセグメントが技術開発に与える引力を反映しています。
白金族金属、金、マンガン、石炭がりの需要を構成していますが、より安定した軌跡を示しています。プロジェクトファイナンサーは売電確実性のあるセクターを優先し、信用委員会において電池金属を高く評価しています。一方、鉄鉱石事業者は鉄道の流動性が完全に改善されるまで処理予算を守り、近期の拡張意欲を抑制しています。バナジウムや希土類元素などのニッチ鉱物については、パイロット規模の装置が受注を支配しており、製造業者に独自のプロセスルートへの参入機会を提供しています。リチウムで得た知見をPGM精鉱アップグレードに応用できるサプライヤーは、政策が鉱山会社を付加価値加工コンプライアンスへと誘導する中で、受注確率を高める立場にあります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


装置タイプ別:センサーとセルが中心的役割へ
クラッシャーは2025年の南アフリカ鉱物処理装置市場で最大のシェアである30.34%を占め、露天掘り回路における一次破砕の継続的な需要を反映しています。しかし浮選セルは、精鉱プラントが微細に分散した鉱体からの回収率向上を追求する中で、10.79%のCAGRで拡大しています。空気式セル設計が成熟するにつれ、買い手は銘板容量だけでなく空気分散効率とメンテナンスコストを評価するようになっています。セル内へのセンサー統合が試薬最適化を可能にし、アップグレードへの投資をさらに正当化しています。高周波スクリーンと高度なセルの組み合わせが循環負荷を低減し、ミルのフットプリントを縮小しています。
フィーダー、コンベヤー、ポンプはクラッシャーおよびセルの受注に連動していますが、最も急速なイノベーションはこれらのサブシステムを調和させる制御システムに現れています。可変速コンベヤーが下流の流量を安定させ、ミルが溢流なしに粉砕限界閾値に近い状態で稼働できるようにしています。デジタル対応装置は、リアルタイムのエネルギー使用データを取得することで鉱山会社のESGナラティブと整合しています。サプライヤーはこのような機能をサブスクリプションベースのパフォーマンス分析とバンドルし、取引型の部品販売を継続的な収益に置き換えています。低コスト参入者はハードウェア仕様を模倣していますが、ソフトウェアの深度が限られているため競争上の脅威は低く、プレミアム端の既存企業のマージンを守っています。
採掘方法別:深部採掘の自動化が進展
露天掘り鉱山は2025年の南アフリカ鉱物処理装置市場の68.55%という支配的なシェアを維持し、浅い鉄鉱石・マンガン露天掘りに支えられています。坑内掘りの達は11.59%のCAGRで成長しており、ブッシュフェルト複合岩体における立坑深化プロジェクトの恩恵を受けています。熱、湿度、狭い搬送レイアウトが、坑内クラッシャーとエネルギー効率の高い巻き上げソリューションの採用を促しています。レイズボーリングの自動化が開発サイクルを短縮し、早期のプラント投資に資本を解放しています。サプライヤーはリアルタイムの岩盤力学モニタリングを統合し、安全性の信頼性を高め、事業者の保険料削減を実現しています。
露天掘り事業者は、前進する採掘面に合わせて移動できるモジュール式移動機械を好み、トラック輸送距離を軽減しています。ハイブリッド電源プラントは系統停電時の稼働時間を延長し、スループットを安定させます。坑内掘り環境では、自律型ローダーと遠隔操作ドリルが高ストレスゾーンでの生産性を向上させながら労働力確保リスクを軽減しています。換気エネルギー、地表粉塵抑制、斜面安定性モニタリングという対照的な優先事項が異なる仕様書を形成し、OEMは採掘方法別に製品ロードマップをセグメント化することを余儀なくされています。訓練体制もこれに倣い、シミュレーションポッドが露天掘り制御キャビンまたは坑内チャンバーのいずれかを模倣しています。
自動化レベル別:ソフトウェアの価値が鋼材重量を超える
手動装置は2025年の南アフリカ鉱物処理装置市場の55.35%を依然として占めており、豊富な熟練労働者の遺産を反映しています。16.73%のCAGRで進展する完全自動化ユニットは、予知保全を起動する状態監視センサーをますます組み込んでいます。ミリ秒レベルのデータが、負荷、速度、試薬投与量を調整する最適化アルゴリズムが稼働するクラウドダッシュボードに送られます。鉱山会社はダウンタイムの削減と炭素フットプリント報告のサポートのためにこれらのプラットフォームを評価しています。ライセンス料がハードウェアのマークアップに取って代わるにつれ、ベンダーはサービスとしてのソフトウェア価格設定に向けて収益モデルを再考しています。
半自動化システムは、光ファイバー接続や完全自律化への経営陣の賛同が不足しているサイトの橋渡し役を果たしています。しかし、事業者が稼働率の改善を経験すると、完全自律型フリートへの移行曲線が急峻になります。バーチャルリアリティシミュレーターがオペレーターの受容性を加速させ、行動上のギャップを埋めています。中国系参入者は金属コストで下回っていますが、分析機能で遅れており、プロセス保証条項を優先する既存の生産者の間での導入を制限しています。並行して、大学はコーディング重視のカリキュラムを展開して希少な制御システム人材のプールに対処していますが、卒業パイプラインが調達サイクルに遅れており、ターンキー自律化への需要を持続させています。
地理的分析
リンポポ州とノースウェスト州は、白金族金属生産を通じて南アフリカ鉱物処理装置市場を支配しています。高品位鉱体と深化する立坑が、岩盤応力を管理するための高圧粉砕ロールとインライン・ペーストバックフィルシステムへの受注を増幅させています。リンポポ州でのリチウム発見が同州の装置ミックスを豊かにし、硬岩破砕と湿式製錬リアクターを融合させています。現地製造比率の義務化から地元の製造ハブが恩恵を受け、鉱山サイトと工業団地の間の地域的な連携を強化しています。継続中の地域社会との協議が、粉塵と騒音のフットプリントを最小化する装置設計に影響を与えています。
ノーザンケープ州は鉄鉱石・マンガン処理の拠点です。鉄道アクセスが改善するにつれ、モジュール式破砕列車がカラハリベルト沿いの露天掘り拡張に追随しています。ウエスタンケープ州とイースタンケープ州の港湾はより高い積載量に対応するためのバース改良を計画しており、内陸鉱山に波及するコンベーおよびシップローダーの受注を刺激しています。ムプマランガ州は石炭の中心地であり続けていますが、炭素削減への精査が処理業者を乾式選炭と低エネルギースクリーニングへと誘導しています。ハウテン州はサービスの中心地として進化しており、スペアパーツデポ、テストセル、自動化ラボを擁し、現場障害の対応時間を短縮しています。
クワズールー・ナタール州のリチャーズベイ回廊は複数の商品に対して戦略的な輸出選択肢を提供し、様々な水分含有量に対応できるバルク材料ハンドリング部品への潜在的な需要を生み出しています。フリーステート州は老朽化した金鉱山の立坑を抱えており、炭素浸出回路と微粉砕ミルの改修がベースラインの需要を維持しています。ウエスタンケープ州は採掘活動が最小限であるにもかかわらず、大学と港湾物流への近接性から技術カンファレンスとパイロット規模のデモプラントを誘致しています。州政府は訓練インセンティブを調整し、職業訓練プログラムをOEMの見習い制度のニーズと整合させ、それによって装置の普及を支える人的資本パイプラインを確保しています。
市場ランドスケープ
南アフリカ鉱物処理装置市場の供給側は、グローバルな完成品メーカーと専門的な地元製造業者が混在しており、支配的なシェアを持つ企業は存在せず、中程度の集中度となっています。多国籍企業は既存の設置基盤を活用して長期サービス契約を締結し、部品収益を確保しています。価格差は鋼材重量よりもソフトウェア機能を中心に生じており、買い手の入札評価方法を再形成しています。ライフサイクル契約は稼働率保証をバンドルし、広範なサポートネットワークを持たない後発参入者に対する参入障壁を生み出しています。
地元企業はジュニア鉱山会社向けのモジュール式プラント製造においてスペースを確保し、機動性とサイト固有のカスタマイズで競争力を発揮しています。ハウテン州のワークショップでユニットを事前組み立てし、数日以内に遠隔地のパッドで試運転できる能力が、コンテナ化された輸入品のリードタイム優位性に対抗しています。冶金学と3Dプリント耐摩耗部品に関する大学との協力がイノベーション能力を高めています。一方、中国ブランドはリチャーズベイ近郊での倉庫フットプリントを拡大し、グリーンフィールドプロジェクトを積極的な価格で追求していますが、保証期間と冶金公差に関する懐疑論に依然として直面しています。
戦略的な動きはデジタルギャップを埋める買収を中心に展開しています。注目すべき取引では、バーチャルリアリティシミュレーターが自律型フリート管理イートに統合され、オペレーター訓練期間が短縮されました。別のOEMはハウテン州の生産フロア面積を倍増させ、完全組み立て済みのローラーベアリングクラッシャーを取り扱うための大型クレーンを追加しました。サプライヤーはまた、通信プロバイダーとのパートナーシップを通じて坑内にプライベートLTEネットワークを展開し、自律型ドリルが低遅延リンクを維持できるようにしています。これらの取り組みは総じて、個々の機械を販売することからデータ豊富な生産性エコシステムを提供することへの転換を反映しています。
南アフリカ鉱物処理装置産業のリーダー企業
Multotec
FLSmidth A/S
Metso Outotec
Sandvik AB
The Weir Group PLC
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年6月:Sandvikは南アフリカのリンポポ州における白金採掘操業でCH662コーンクラッシャーをデビューさせました。同社は同地域の白金採掘プロジェクトに初めてCH662コーンクラッシャーを導入しました。
- 2026年2月:Weirは南アフリカのハウテン州アルロード施設を拡張し、1,600平方メートルの生産スペース、57トンのガントリークレーン2基、ENDURON®エリートバナナスクリーン用の組み立てステーション2基を追加しました。
- 2026年1月:グローバルなコンベヤーグループの一員であるFAM Minerals & Miningが、南部アフリカ全域のバルク材料ハンドリング設備をサポートするためにヨハネスブルグにオフィスを開設しました。


南アフリカ鉱物処理装置市場レポートの範囲
南アフリカ鉱物処理装置市場は、鉱物採掘セクター、装置タイプ、採掘方法、自動化レベルによってセグメント化されています。鉱物採掘セクター別では、市場はボーキサイト、鉄、リチウム、白金族金属、マンガン、石炭、金、銅、その他鉱物にセグメント化されています。装置タイプ別では、市場はクラッシャー、フィーダー、コンベヤー、ドリルおよびブレーカー、粉砕ミル、スクリーニング装置、サイクロンおよびセパレーター、浮選セル、ポンプおよびバルブ、自動化・制御、その他にセグメント化されています。採掘方法別では、市場は露天掘りと坑内掘りにセグメント化されています。自動化レベル別では、市場は手動、半自律型、完全自律型にセグメント化されています。市場予測は金額(米ドル)および数量(ユニット)で提供されています。
| ボーキサイト |
| 鉄 |
| リチウム |
| 白金族金属 |
| マンガン |
| 石炭 |
| 金 |
| 銅 |
| その他の鉱物 |
| クラッシャー |
| フィーダー |
| コンベヤー |
| ドリルおよびブレーカー |
| 粉砕ミル |
| スクリーニング装置 |
| サイクロンおよびセパレーター |
| 浮選セル |
| ポンプおよびバルブ |
| 自動化および制御システム |
| その他 |
| 露天採掘 |
| 坑内採掘 |
| 手動 |
| 半自動 |
| 完全自動化 |
| 鉱物採掘セクター別 | ボーキサイト |
| 鉄 | |
| リチウム | |
| 白金族金属 | |
| マンガン | |
| 石炭 | |
| 金 | |
| 銅 | |
| その他の鉱物 | |
| 装置タイプ別 | クラッシャー |
| フィーダー | |
| コンベヤー | |
| ドリルおよびブレーカー | |
| 粉砕ミル | |
| スクリーニング装置 | |
| サイクロンおよびセパレーター | |
| 浮選セル | |
| ポンプおよびバルブ | |
| 自動化および制御システム | |
| その他 | |
| 採掘方法別 | 露天採掘 |
| 坑内採掘 | |
| 自動化レベル別 | 手動 |
| 半自動 | |
| 完全自動化 |


レポートで回答される主要な質問
南アフリカ鉱物処理装置市場の現在の市場規模と成長率はどのくらいですか?
南アフリカ鉱物処理装置市場規模は2025年に0.62 ビリオン 米ドルと評価され、2026年の0.68 ビリオン 米ドルから2031年には1.07 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけて9.59%のCAGRで成長する見込みです。
現在、最も多くの装置受注を牽引している鉱物セグメントはどれですか?
鉄鉱石処理装置が2025年需要の31.62%を占めてトップとなっています。
最も急速に成長すると予測される装置タイプはどれですか?
浮選セルは2031年にかけて10.79%のCAGRという最高の予測成長率を示しています。
完全自動化の導入が加速している理由は何ですか?
深刻なメンテナンス技術者不足と炭素報告への圧力が、2031年にかけて16.73%のCAGRで拡大するセンサー豊富な自己最適化機械へと鉱山を向かわせています。
最終更新日:



