
アドブルー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 33.93 十億米ドル |
| 市場規模 (2031) | 43.81 十億米ドル |
| Growth Rate (2026 - 2031) | 5.23 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアドブルー市場分析
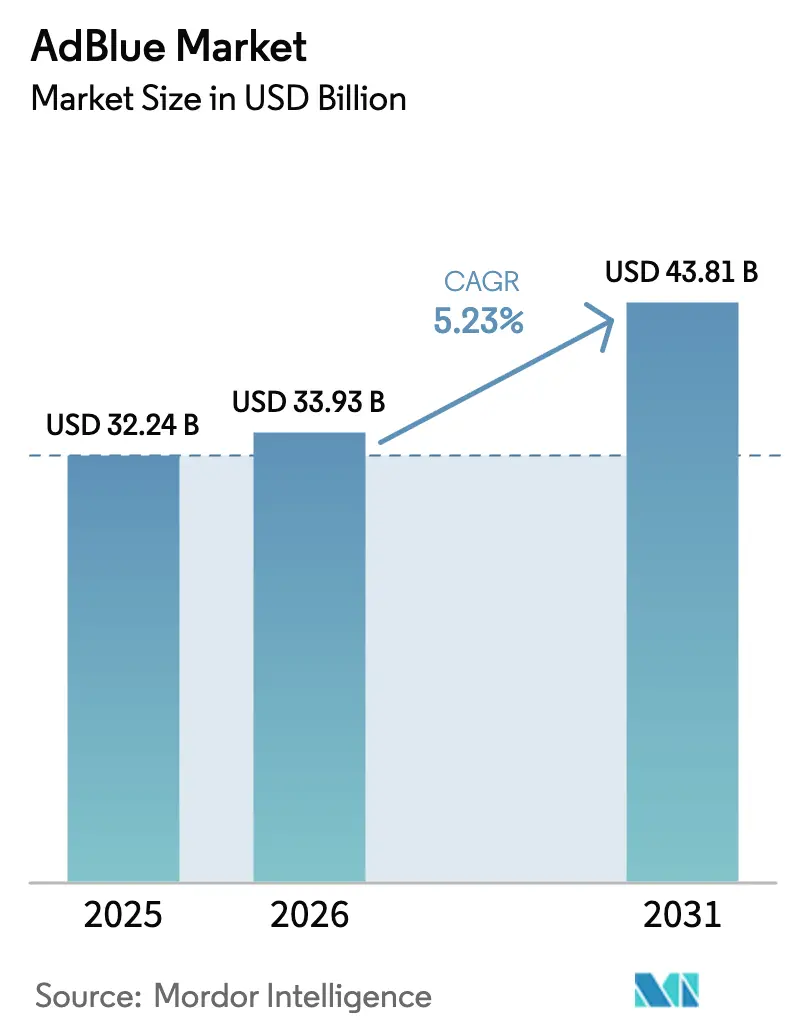
アドブルー市場規模は、2025年の322億4,000万米ドルから2026年には339億3,000万米ドルへと成長し、2026年〜2031年の年平均成長率5.23%で2031年までに438億1,000万米ドルに達すると予測されています。重量物輸送における diesel(ディーゼル)パワートレインへの継続的な依存は、電動トラックの登録台数が増加傾向にある中でも近期需要を下支えしています。これは、選択触媒還元(SCR)が路上を走行する膨大なディーゼル車両に対して依然として義務付けられているためです。欧州、中国、インドにおける段階的なNOx規制の強化は、アンモニアスリップ規制の厳格化と耐久期間の延長を求めることにより、車両1台あたりの流体消費量を引き上げています。新興市場における給液インフラの急速な整備は、補充の利便性を高め、システムデレートの発生を抑制し、初めて使用するユーザー層への普及を支援しています。テレマティクスを活用した投与管理は、尿素の流量をリアルタイムNOxデータと連動させることで不必要な噴射を削減し、コンプライアンスマージンを確保しながら運用コストを低減します。尿素原料の価格変動と排出ゼロ車両への段階的な移行は逆風となりますが、これらのリスクは非道路機械における用途の拡大や地域における条例強化に対応した改造プログラムによって一部相殺されています。
主要レポートのポイント
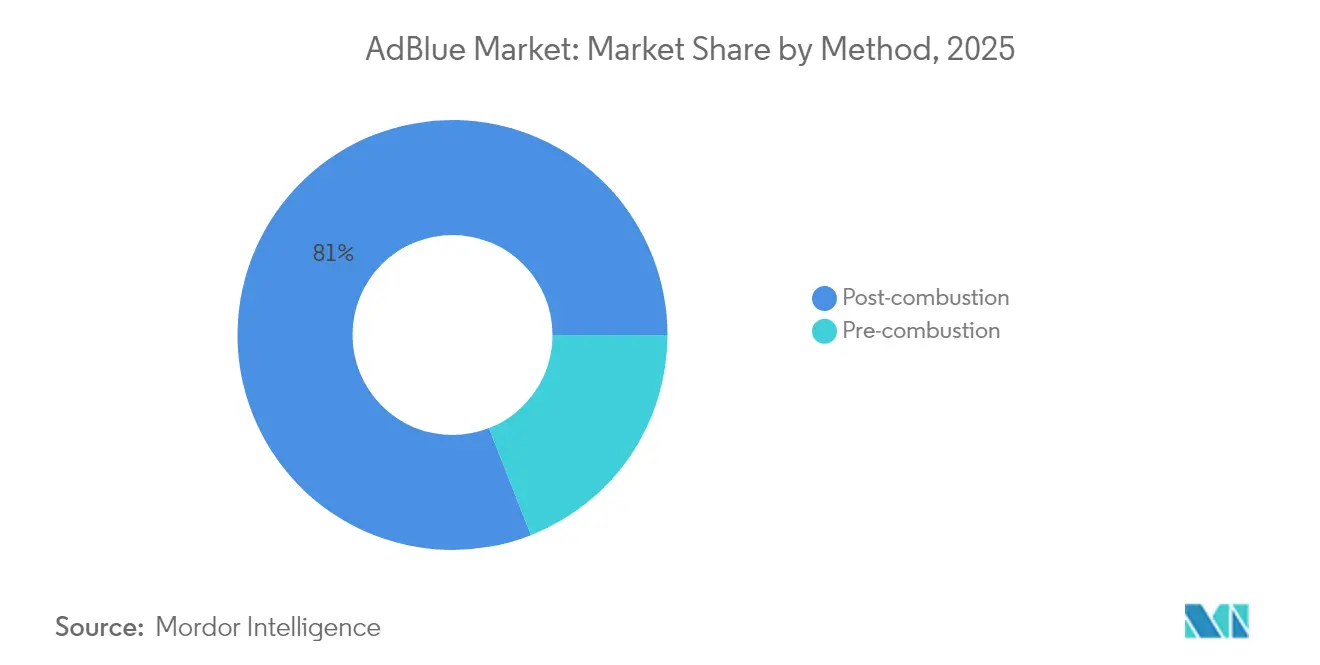
- 方法別では、燃焼後の選択触媒還元(SCR)が2025年のアドブルー市場シェアの80.95%を占めリードしており、燃焼前投与は2031年まで年平均成長率5.58%で拡大すると予測されています。
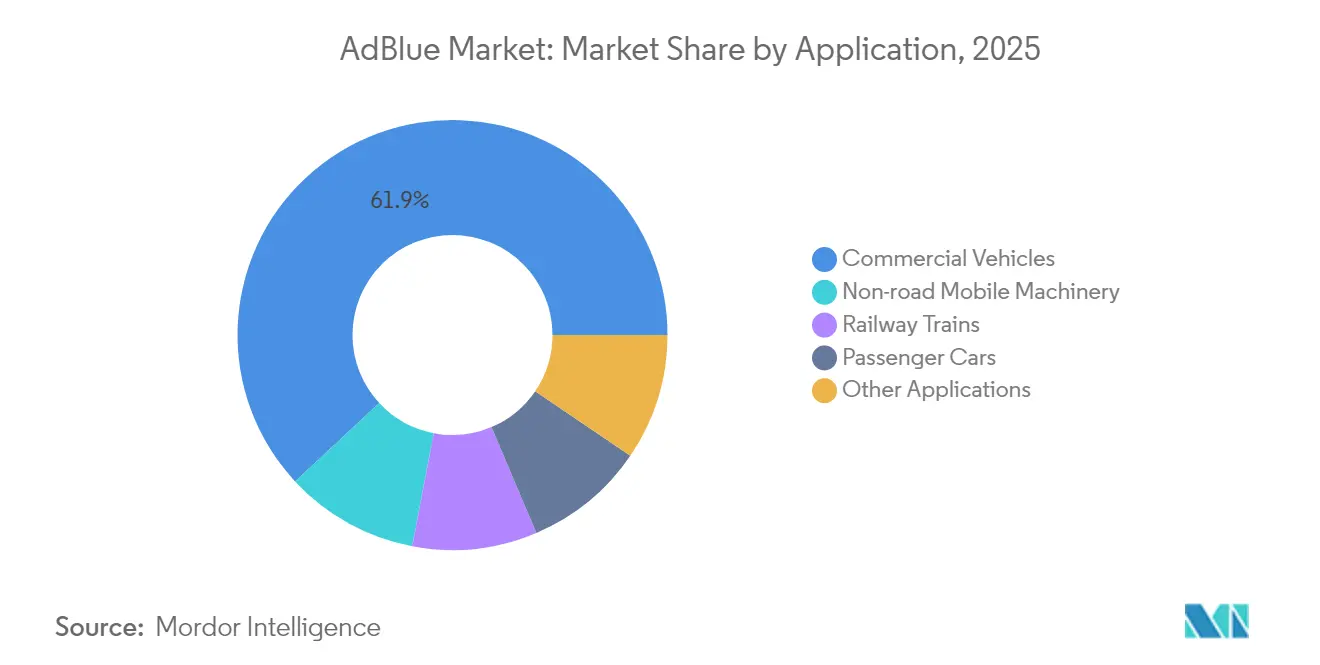
- 用途別では、商用車が2025年のアドブルー市場規模の61.92%を占め、非道路移動機械は2031年まで年平均成長率5.96%で成長する見込みです。
- 地域別では、欧州が2025年のアドブルー市場シェアの38.12%を占め、アジア太平洋地域は2026年〜2031年の間に年平均成長率6.05%で最も速い成長が予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響度分析*
| ドライバー | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的なNOx排出規制の強化 | +1.8% | EU、中国、インド | 中期(2〜4年) |
| 非道路機械全体における急速なSCR導入 | +1.2% | EU、北米、中国 | 中期(2〜4年) |
| 新興市場におけるアドブルー小売インフラの拡大 | +0.9% | アジア太平洋、中東、アフリカ | 長期(4年以上) |
| eコマース物流ディーゼル走行距離の急増 | +0.7% | 北米、EU、中国 | 短期(2年以内) |
| テレマティクス主導の投与管理とフリートアナリティクス | +0.5% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
世界的なNOx排出規制の強化
2026年から軽量車に、2028年から重量トラックに適用されるユーロ7規制は、実走行NOx上限値を60 mg/kmに引き締め、アンモニアスリップ上限値を導入することにより、メーカーにNH3センサーおよびより大型の尿素タンクの搭載を義務付けています[1]欧州委員会、「ユーロ7基準の提案」、europa.eu。中国の国家第六段階規制は、SCRデータを省のサーバーにアップロードするオンボード監視を義務付けており、流体節約を目的とした投与量不足を抑制しています。インドのBS-VIフェーズ2は実走行排気ガス試験を導入しており、州の燃料小売業者による高速道路ディスペンサーの展開を加速させています。米国はEPA2027要件を最終決定しており、2031年までに90%のNOx削減を求めることで、エンジンメーカーをデュアル投与アーキテクチャへと誘導しています。ASEANの各国は遅れをとっていますが、ベトナムのユーロ5採用は地域全体の規制強化を示すシグナルであり、アドブルーの対象市場を広げています。
非道路機械全体における急速なSCR導入
EU第5段階規制は、掘削機、ホイールローダー、トラクターを含む56 kW超のエンジンにSCRと粒子状物質捕集フィルター(DPF)の組み合わせシステムを義務付けており、補充間隔が重大な運用課題となっています。北米のティア4ファイナル要件は農業・建設フリートにも同様に適用され、テレマティクスアラートにより作業中のデレートを防止しています。カナダとチリの採掘用大型ダンプトラックは、高地での結晶化を防ぐ低温用製剤を検証しています。中国の非道路エンジンにおける国家第四段階への移行により、China Petrochemical corporation(Sinopec)は都市設備向けの専用低ビウレットグレードを市場投入しています。こうした動向が総じて機械1台あたりのアドブルー消費強度を高め、オンロード車両以外への需要を多様化させています。
新興市場におけるアドブルー小売インフラの拡大
インドのインディアン・オイル、バーラト・ペトロリアム、ヒンドゥスタン・ペトロリアムは、BS-VIフリートが運行するティア2およびティア3回廊を対象に、2026年までに500台の新規ディスペンサーを設置する計画です。ペトロナスとPTTはASEAN全域ルートに沿ってカバレッジを拡大していますが、インドネシアとベトナムではよりコストの高いドラム缶供給に依然依存しています。中東では、Saudi AramcoとADNOCがユーロ5適合輸入車をサポートするための高速道路ディスペンサーを展開しており、2026年までに200か所への到達を目指しています。南アフリカのネットワークは主にガウテン州と西ケープ州を中心に拡大していますが、農村部のギャップが依然として残り、ユーロ5トラックの普及を制限しています。利便性の向上はシステムデレートの削減に寄与し、初回採用地域におけるアドブルー市場を支えています。
eコマース物流ディーゼル走行距離の急増
ラストマイル配送はディーゼルバンおよび小型トラックの年間走行距離を押し上げ、高密度都市ルートの電動化と並行しても流体需要を維持しています。中国の宅配便セクターは2024年に約1,200万トンのディーゼルを消費し、投与率4〜5%でアドブルーへの換算量は約50〜60万トンとなります。欧州の宅配業者は年間走行距離が8〜10%増加しており、車両あたりの効率改善を相殺しています。北米のLTLフリートはより大型のクラス8トラックへの移行を進めており、トンマイルあたりのアドブルー消費量が増加しています。こうした物流需要の拡大は、予測期間を通じて堅調な基礎需要を下支えしています。
阻害要因影響度分析*
| 阻害要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軽量車EV普及率の上昇 | -1.1% | EU、中国、北米 | 中期(2〜4年) |
| 尿素原料価格の変動 | -0.6% | グローバル | 短期(2年以内) |
| 偽造・汚染アドブルーリスク | -0.4% | アジア太平洋、中東、アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
軽量車EV普及率の上昇
バッテリー電動トラックは2024年までに複数の都市型稼働サイクルでディーゼルとの総保有コスト均衡を達成し、配送および地域輸送セグメントにおける電動化を加速させました[2]ネイチャー・エナジー、「電動トラックの総保有コスト均衡」、nature.com。カリフォルニア州の先進クリーントラック規制は、2035年までにクラス7〜8の販売台数の最大75%をゼロエミッション車とすることを求めており、米国の大型車登録台数の12%を占める同州でのディーゼルの対象基盤を縮小させています。中国は主要都市において電気バスおよびタクシーを100%とすることを義務付け、3.5〜7.5トンクラスにおけるアドブルー需要を侵食しています。欧州のCO2基準は、OEMを都市配送車両向けのバッテリーおよび燃料電池オプションへと誘導しています。長距離ディーゼルは依然として主流ですが、こうした都市部でのシフトはアドブルー市場の軌道をわずかに変化させています。
尿素原料価格の変動
尿素は、ガス供給の脆弱性、輸出割当、地政学的緊張により、2022年以前の平均値を約45%上回る水準で取引されています。地域格差は顕著であり、中東のFOB価格は2025年に30.3%上昇した一方、中国のFOB価格は12.6%下落し、グローバル販売業者の調達を複雑にしています。長期フリート契約下の生産者はコスト急騰を転嫁することが難しく、マージンを圧迫して新規参入者の意欲を削いでいます。統合肥料大手は変動をより効果的に吸収し、アドブルー市場における供給を集約しています。こうした原料費の持続的な変動は、特に独立系ブレンダーの成長モメンタムを削いでいます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
方法別:
燃焼後方式の優位性が基礎需要を下支え燃焼後方式は2025年のアドブルー市場シェアの80.95%を占め、オンロードディーゼルエンジンにおいて尿素を排気流に噴射してNOxを変換するほぼ普遍的な使用方法を反映しています。このレイアウトはユーロ7、EPA2027、および中国国家第六段階に組み込まれており、2030年を大きく過ぎても業界の基準となっています。燃焼前投与は、マリンディーゼルや定置型発電機などの専門分野が燃料効率の向上を追求する中、5.58%の成長率で拡大すると予測されています。鉄道機関車と採掘機械におけるハイブリッドEGR-SCR構成は、耐久性と流体消費のバランスを取り、燃焼後においても継続的な関連性を確保しています。乗用車はオイル交換間隔に合わせた10〜20リットルのタンクを搭載し、商用車はデレート閾値が作動する前にオペレーターに警告するテレマティクスによって監視される40〜80リットルのタンクを使用しています。
燃焼前アプローチはアンモニアをシリンダーに直接噴射することで、燃焼ピーク温度を低下させ、発生源でNOxを削減します。技術的なハードルとしては熱応力の増大とNH3スリップのリスクが挙げられますが、2〜3%の燃料効率改善はマリンオペレーターや固定プラントオペレーターにとって魅力的です。IMO第三段は、大型SCRリアクターを搭載できない沿岸船舶での試験を促進しています。中国の産業団地では煙突NOxを50 mg/Nm³に制限しており、改造スペースの制約を回避する燃焼前投与を発電所がテストする動機となっています。それでも、アドブルー市場は最も幅広い移動エンジンで実証済みのコンプライアンスを提供する燃焼後SCRを中心に据えています。
注記: 各セグメントの詳細シェアはレポート購入後にご覧いただけます


用途別:
商用車がリード、非道路機械が加速商用車は2025年のアドブルー市場規模の61.92%を占め、2023年に1日あたり1,680万バレルの石油を消費した大型トラックフリートが4〜5%の投与率を背景に市場を牽引しています。長距離牽引車、地域輸送リグ、および都市間バスは高速道路回廊沿いの流体供給に依存しており、欧州および北米のサービスステーションへのディスペンサー統合を小売業者に促しています。配送バンは部分的な電動化にもかかわらず、郊外および農村ルートがディーゼルを引き続き優先することからラストマイル物流における需要を維持しています。エンジンメーカーは予測投与を導入しており、コンプライアンスを損なうことなく消費量を削減し、車両あたりの流体成長率をわずかに緩和しながらフリート経済性を改善しています。
非道路移動機械は、56 kW超の機器に対するEU第5段階およびEPAティア4ファイナル要件に後押しされ、年平均成長率5.96%で拡大しています。建設、採掘、農業セグメントは20〜50リットルのタンクを搭載し、補充タイミングをオペレーターに案内するテレメトリーで補完しています。中国は非道路エンジンにおける国家第四段階への移行を進め、アドブルーサプライヤーにとって世界最大の追加需要プールを創出しています。乗用車需要は、ディーゼル登録台数が減少する欧州では軟化しているものの、燃料経済性がディーゼルに有利なインドおよびASEANの一部では安定しています。鉄道および海洋用途は、設備の長い使用寿命と改造義務に支えられ、小規模ながら安定した貢献を加えています。
注記: 各セグメントの詳細シェアはレポート購入後にご覧いただけます
地域分析
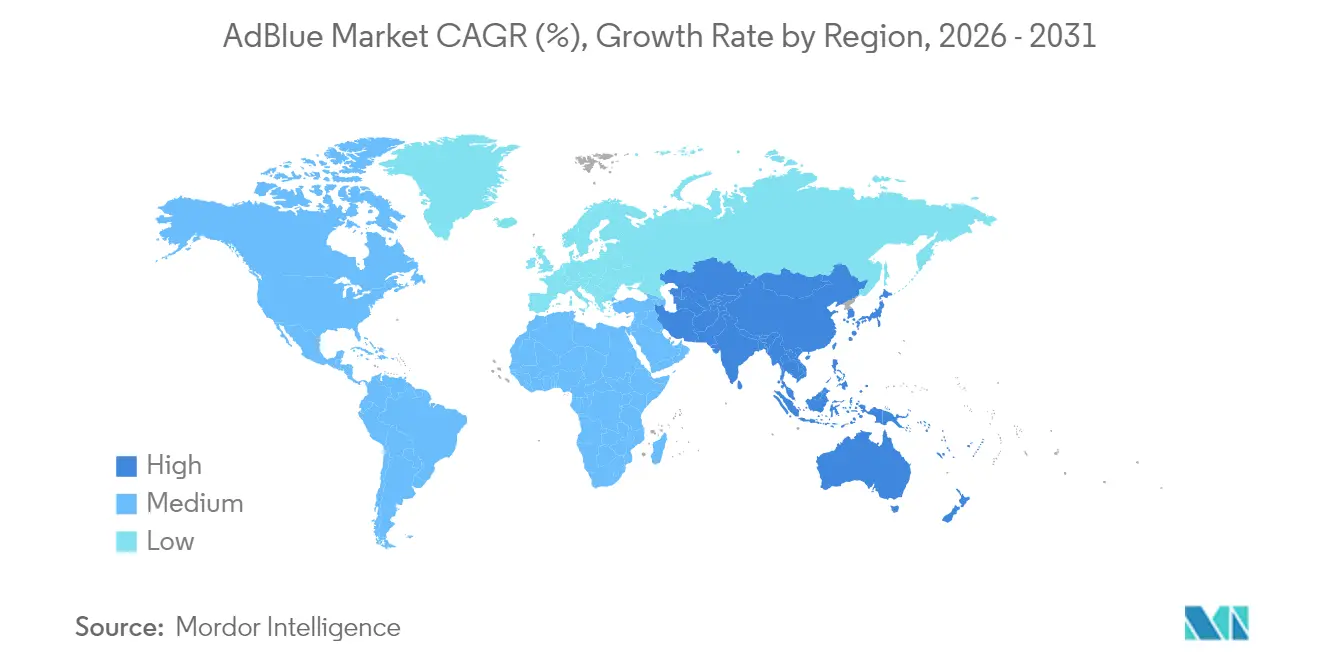
ヨーロッパAdBlue市場
ヨーロッパは2025年のAdBlue市場において38.12%の市場シェアを占めており、これは主にユーロ7規制の施行と大規模な長距離トラック車隊によるものです。ドイツ、フランス、イギリスは、厳格なアンモニアスリップ制限と期耐久試験により、車両あたりの投与量が高い水準を維持しています。北欧の車隊は、マイナス20℃以下での法規制遵守を確保するために寒冷地向けデュアル投与のテストを実施しており、地域ごとの技術的適応を示しています。スペインとイタリアでは農村部のディスペンサー不足が課題となっており、TotalEnergiesとShell plcが地中海貨物回廊沿いにその解消を目指しています。ブレグジット後の規制乖離により、車隊はEUとイギリスそれぞれの規制に対応する必要がありますが、両制度ともSCR義務を維持しており、流体需要の基準水準が保たれています。
アジア太平洋AdBlue市場
アジア太平洋地域は最も成長が速く、2031年までのCAGRは6.05%であり、中国のOBM施行とインドのBS-VI第2フェーズRDEテストが成長を牽引しています。Sinopecの全国3万か所のステーションネットワークは補充に関する不安を解消し、国内ブランドへの忠誠心を育んでいます。インディアン・オイルおよびその同業他社はゴールデン・クワドリラテラル沿いのインフラを拡充していますが、農村部の空白地帯が車隊の備蓄を促しています日本の成熟した市場は乗用車におけるディーゼルシェアの縮小に伴い安定化しており、韓国はトラック輸送と建設に連動した緩やかな成長を示しています。ASEANの断片化した規格は均一な普及を遅らせていますが、ユーロ5規制の導入に伴いベトナムとマレーシアが早期の勢いを見せています。
南北アメリカおよびMEA AdBlue市場
北米は2024年に10%台半ばのシェアを保持しました。EPA 2027規制はエンジンメーカーに高効率SCRへの移行を促し、車両あたりの流体使用量を維持しています。カリフォルニア州のゼロエミッション販売義務は長期的なディーゼルの見通しを厳しくしていますが、複数年にわたる段階的導入により既存の車隊はAdBlueへの依存を続けています。カナダの需要はトランス・カナダ・ハイウェイ沿いに集中しており、ペトロ・カナダとShell plcが最大のディスペンサーネットワークを運営しています。メキシコの国境越え事業者はアメリカへの入国規制を満たすためにSCRを採用しており、ペメックスが北部州での供給強化を進めています。ブラジルはPROCONVE P8施行後に南米をリードしていますが、広大な内陸部は依然として十分なサービスを受けていません。サウジアラビアとUAEはユーロ5トラックの早期普及を支える幹線道路ネットワークへの投資を進めており、南アフリカの鉱業物流はハウテン州および西ケープ州周辺での需要を維持しています。

規制環境
AdBlueの需要は、オンロードおよびオフロード車両の多くでSCRを義務付けるディーゼルNOx規制枠組みと結びついており、実路走行および耐久性要件は時間とともに厳格化している。欧州では、Euro 7が2026年から軽量車、2028年から大型トラックに対してより厳しい実路走行NOx規制を導入し、アンモニアスリップ制御も強化される。この組み合わせにより、OEMはアフタートリートメントの監視・投与戦略を強化し、AdBlueの消費量を規制遵守と密接に結びつける方向に進んでいる。
北米では、米国EPAがDEFシステムの導入に関する対応を進めており、2025年8月と2026年3月の措置ではデレート挙動への対応やソフトウェア改訂の許可(センシング手法に関する許容範囲を含む)が行われた。2026年7月の提案では排出基準を維持しつつ、保証要件や遵守タイミングなどの要素が調整された。同時に、新型大型車のCO2目標に関するEU規則2026/1046は、効率的なアフタートリートメントと検証された排出制御へのOEMの注目を強化し、AdBlueの品質、給液の完全性、車載監視が規制遵守の中核であり続けることを示している。
バリューチェーン分析
AdBlueのバリューチェーンは、アンモニアと尿素の生産に使用される上流の天然ガスおよび水素原料から始まる。その後、精製・調合を経て自動車グレードの尿素溶液となり、品質保証、包装、流通が続く。BASFやYaraのような肥料・工業用窒素事業を有する統合型生産者は、自社原料確保や長期契約、大規模プラントによって原料と供給の変動性を管理している。独立系の調合業者は、市場流通の尿素調達や第三者物流への依存度が高い。
下流では、流通はフリート車庫や作業場へのバルク配送、燃料補給所での小売販売、そして遠隔地・非道路利用者向けのパッケージ形態(IBCおよびドラム)を含む。Yaraは複数の大規模生産拠点とターミナルからなる世界的ネットワークを運営しており、一方で小売主導のプレーヤーやチャネルパートナーはサービスステーションのディスペンサーやプライベートブランド形態を通じてアクセスを拡大している。トレーサビリティと汚染管理の要件がこのチェーンの形を強く規定しつつあり、デレートの回避とコンプライアンスコストの低減を目指すフリートを中心に、テレマティクス対応タンクや自動補充モデルの採用が広がっている。
競合環境
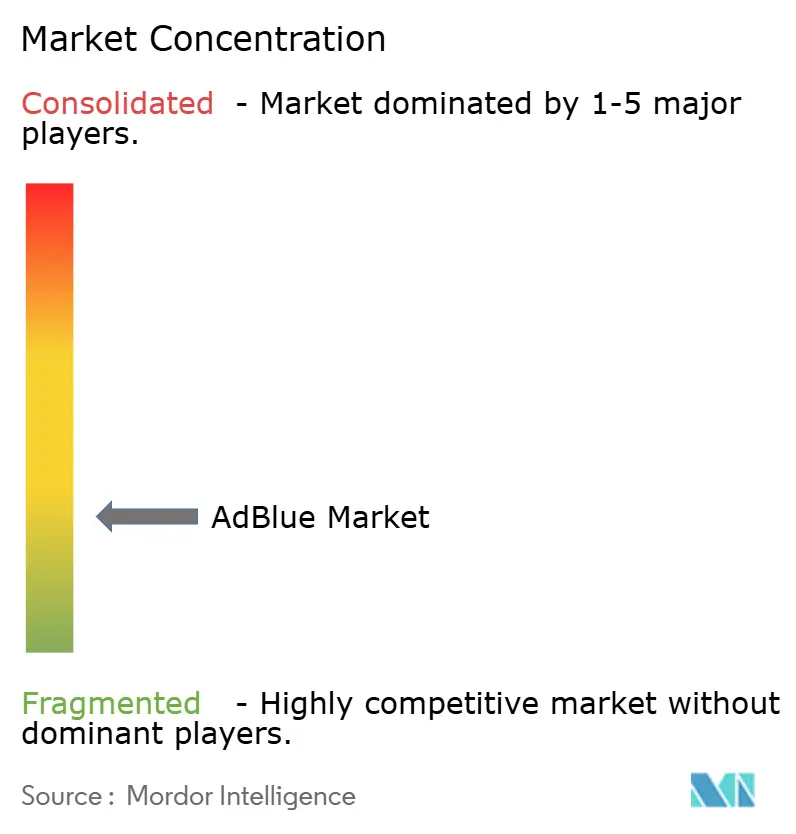
アドブルー市場は分散しています。統合肥料大手のBASF、Yara、CF Industries Holdings, Inc.は、自社尿素生産と広範な流通網を組み合わせることで、独立系ブレンダーよりも原料価格変動をより効果的に吸収できます。China Petrochemical corporation(Sinopec)は中国市場を支配しており、国家第六段階のトラック補助金のもとで2025年の消費量は2,500万トンを超えると予測されています。TotalEnergiesとShellは欧州小売セクターをリードしており、サービスステーションへの流体ディスペンサーの統合と偽造リスクを軽減するRFIDトレーサビリティの導入を進めています。CumminsとBosch Limitedは予測投与によって差別化を図り、消費量を最大5%削減することでコスト重視のフリートに訴求しています。
アドブルー産業リーダー
Shell plc
BASF
Yara
CF Industries Holdings, Inc.
GreenChem
- *免責事項:主要選手の並び順不同
AdBlue市場
- BASF
- Bosch Limited
- Brenntag SpA
- CF Industries Holdings, Inc.
- China Petrochemical corporation (Sinopec)
- CrossChem
- Cummins Inc.,
- Enilive S.p.A.
- GreenChem
- Komatsu.
- LAT Nitrogen Austria GmbH
- Mitsui Chemicals Inc.
- NANDAN PETROCHEM LTD
- Old World Industries
- S.C. OMV PETROM S.A.
- Shell plc
- STOCKMEIER Group
- TotalEnergies
- Yara

市場機会と将来展望
脱炭素化されたAdBlue供給と差別化された低炭素グレードの製品は、エンドユーザーの運用方法を変えずに製造関連排出の削減を証明できるサプライヤーにとって新たな余地を生み出している。2026年2月、BASFはマスバランス方式で割り当てられた再生可能電力を用いて生産されたAdBlue GE(グリーン電力)を発売し、スイスの流通パートナーと共に市場導入を開始した。これは、ISOおよび品質要件に加えてカーボンフットプリント基準を取り入れるフリート調達プログラムのプレミアム化の方向性を示している。
尿素とアンモニアの経済性に対する市場の感度を踏まえると、上流統合と地域的な供給安定性にも機会がある。2026年7月、Yaraはガルフコーストのアンモニアプラントを13億米ドルで買収すると発表し、これは同社のアンモニア投資戦略に沿ったものであり、米国関連原料の経済性へのアクセス改善につながる。この構造は、北米の流通業者やフリートに対してより安定したAdBlue供給を支えることができる。需要面では、DEFシステム導入に関するEPAの措置やEuro 7要件など、検証された排出性能を重視する規制・運用の変化が、IoT対応の貯蔵、自動補充、データに基づく遵守支援を組み合わせた「フルイド・アズ・ア・サービス」モデルの余地を、商用・非道路事業者の双方に向けて広げている。
Recent Industry Developments in AdBlue市場
- 2026年3月:BASFは、中東の紛争に関連するサプライチェーンの混乱により、地域的な輸送・物流の混乱が欧州のAdBlue価格を押し上げていると報告した。この動きは、原料および物流全体にわたるリスク管理の必要性を浮き立たせ、AdBlue事業者にとって潜在的な利益率への圧力を示している。
- 2026年2月:BASFは、洋上風力由来の100%再生可能電力とマスバランス方式による割り当てを用いて生産されたAdBlue GE(グリーン電力)を発売した。この発売は、脱炭素化を重視したAdBlueバリエーションを支え、サステナビリティ目標との整合性を保ちながら製品のカーボンフットプリントの低減を助ける。
- 2026年2月:BASFはThommen Furlerと共同でスイスにおいてAdBlue GEの市場導入を開始し、段階的な欧州展開を計画している。この参入は、BASFの流通網を強化し、再生可能エネルギーAdBlueの地域的な採用を促進しつつ、より広範な欧州展開への基盤を整えるものである。


AdBlue市場 レポートの範囲と調査方法論
市場定義と範囲
本レポートでは、AdBlue市場を、オンロードおよびオフロード機器のディーゼル排気からNOxを削減する選択的触媒還元(SCR)システムで使用される、標準化された尿素水溶液の販売価値として定義する。
範囲の除外事項:本市場規模には、SCRハードウェアおよびセンサー、設置・保守の人件費、ISO 22241に準拠しないAdBlue以外の燃料または排気アフタートリートメント化学品は含まれない。
セグメンテーション概要
- 方法別
- 燃焼前
- 燃焼後
- 用途別
- 商用車
- 乗用車
- 鉄道列車
- 非道路移動機械
- その他の用途
- 地域
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEANの各国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- スペイン
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、検証
デスクリサーチ
まず需要プールとサプライチェーンをマッピングし、後の仮定を実際の活動と照らして検証できるようにした。このために、欧州委員会の排出基準ライブラリ、米国EPAの大型ディーゼルプログラム資料、UNECEの車両規制、車両保有台数と新規登録を追跡する各国の運輸統計といった公的な規則集やデータセットを活用した。
次に、ISO 22241の文書、SAE Internationalなどの査読済み技術論文、尿素溶液の貿易が確認できる貿易・関税発表などの資料を用いて、消費強度と遵守行動に関する背景情報を収集した。企業の年次報告書、投資家向け説明資料、信頼できる報道を用いてプラント増設、流通網、価格動向を把握し、これらは企業財務情報の有料サブスクリプションおよび、国別貿易のさらなる粒度が必要な場合には出荷レベルの輸出入データベースと照合した。このリストは例示であり、データ収集、仮定の検証、未解決点の明確化のために他の公的・有料の情報源も使用した。
一次インタビューおよび調査
デスクリサーチの見解を検証するため、生産、調合・包装、流通・小売給液、フリート運用、アフタートリートメントのサービス網に至る業界参加者に聞き取りを行った。聞き取りでは、一般的な投与率、チャネルマージン、契約買いとスポット買いの比較、季節的な補充パターン、規制が地域別の実際の消費量にどのように反映されるかに焦点を当て、公的データのギャップを埋め、仮定を三角測量的に検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:30% | CXO:16% | APAC:49% |
| ミッドティア:49% | 機能/部門責任者:36% | EMEA:29% |
| 小規模プレーヤー:21% | マネージャー:48% | 南北アメリカ:22% |
市場規模算定と予測
基本モデルは、車両保有台数とディーゼル活動をAdBlue消費量に変換するトップダウン方式で構築し、その後、包装形態およびチャネル別の観測価格帯を用いて価値を再構築した。この結果を確実なものとするため、開示が存在する場合のサプライヤー収益の積み上げ、流通業者チャネルの確認、いくつかの主要国におけるサンプル出荷量×ASPの計算といった選択的なボトムアップ検証で結果を裏付け、クロスチェックが一貫した偏りを示した場合には総計を調整した。
主要な入力データには、大型トラック・バスの保有台数、非道路機械の保有台数、一般的なSCR投与率(ディーゼル使用量に対する割合)、補充インフラの密度、尿素原料の価格動向、より厳しいNOx規制下で運用されるフリートの割合が含まれる。予測はシナリオ分析を用いて形成され、ベースケース、保守的ケース、高遵守ケースを実行し、規制執行とディーゼルフリートの入れ替わりに関する一次回答者の見通しと整合させた。ボトムアップの視認性が弱い場合には、ディーゼル消費動向やフリート利用率などの代理指標を用い、インタビューに基づく補正係数を適用した。
データ検証と更新サイクル
結果は複数段階で検証され、まず容積、価格、暗示される車両当たり消費量の内部整合性チェックから始め、その後、ディーゼル需要の方向性、尿素価格の動き、報告された生産能力の変化といった独立した指標と比較した。外れ値が現れた場合には、仮定を見直し、データ点を再確認し、季節性や一時的な供給混乱で説明できない変動があった場合には追加のヒアリングを行った。
最終承認の前に、別のアナリストがモデルロジック、主要な入力データ、感度範囲を確認し、最終的な数値が単一の判断に依存しないようにしている。レポートは年次サイクルで更新され、重大な規制変更、尿素価格の急激な変動、大幅な生産能力増加などの重要な事象が発生した場合には中間更新を行う。提供直前には、最新の動向を再確認し、クライアントが最新の見解を受け取れるようにしている。
Mordor IntelligenceのAdBlue市場規模と他の公表推計との比較
AdBlueの公表市場価値は、同じものを説明しているように見えても大きく異なることがある。これは、製品タイプ、用途、価格帯の境界が常に同じ方法で扱われるわけではないためである。差異は通常、AdBlueとして計上される範囲と隣接する尿素溶液との区別、地域カバレッジの完全性、価格を安定した平均値として扱うか特定時点のスナップショットとして扱うかによって生じる。
ギャップの実務的な要因は更新頻度と通貨タイミングであり、尿素関連価格は急速に変動する可能性があり、物理的な消費量が一定であっても為替レートの変動が報告される米ドル価値を変える可能性がある。こうしたタイミングの選択は、バルクと包装のASPが総額にどのように混合されるかにも影響を与える。今回の場合、ASPラダーを観測されたチャネル行動に結び付ける検証は市場年度末の前に更新され、公表段階で再検証されており、これが2026年の数値が表に示された値に至った理由であり、Mordor Intelligenceによる更新主導の選択である。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 33.93 B (2026) | |
| 業界調査部門A | USD 31.30 B (2025) | 前年度を基準年として用い、通常はより平滑化された価格曲線を適用するため、近期の尿素価格変動やバルクと包装ミックスの変化を米ドル価値に変換する際に過小評価する可能性がある。 |
| 業界発表B | USD 34.20 B (2024) | より早い時点のスナップショット年を報告することが多く、ISO 22241 AdBlueの数量を一貫して分離せずに、排出制御に関連するより広範な尿素溶液需要を含めることがあり、これが表示される市場価値を押し上げる可能性がある。 |
全体として、この差異は主にタイミング(基準年および通貨換算時点)と、AdBlueが近接する尿素溶液カテゴリーからどれだけ厳密に分離されているかによって説明される。モデルを車両活動、投与強度、定期的に再検証されるチャネル別ASPラダーに結び付けることで、市場価値はクライアントが検証・再現できる少数の再現可能なステップに追跡可能な状態が保たれる。


レポートで回答される主要な問い
2026年のアドブルー市場規模はどのくらいですか?
アドブルー市場規模は2026年に339億3,000万米ドルとなっています。
2026年から2031年にかけてのアドブルーの期待成長率は?
市場は年平均成長率5.23%で成長し、2031年までに438億1,000万米ドルに達すると予測されています。
現在アドブルーの消費をリードしている地域はどこですか?
欧州は厳格なユーロ排出規制により38.12%のシェアでリードしています。
最も速い成長が期待される地域はどこですか?
アジア太平洋地域は、中国とインドがNOx基準を強化する中、2031年まで年平均成長率6.05%で拡大すると予測されています。
アドブルー需要を支配する用途セグメントはどれですか?
商用車は長距離トラックおよびバスに牽引され、世界需要の61.92%を占めています。
最終更新日:


