
アダリムマブ医薬品市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 市場規模 (2026) | 15.72 十億米ドル |
| 市場規模 (2031) | 20.09 十億米ドル |
| Growth Rate (2026 - 2031) | 5.05 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアダリムマブ医薬品市場分析
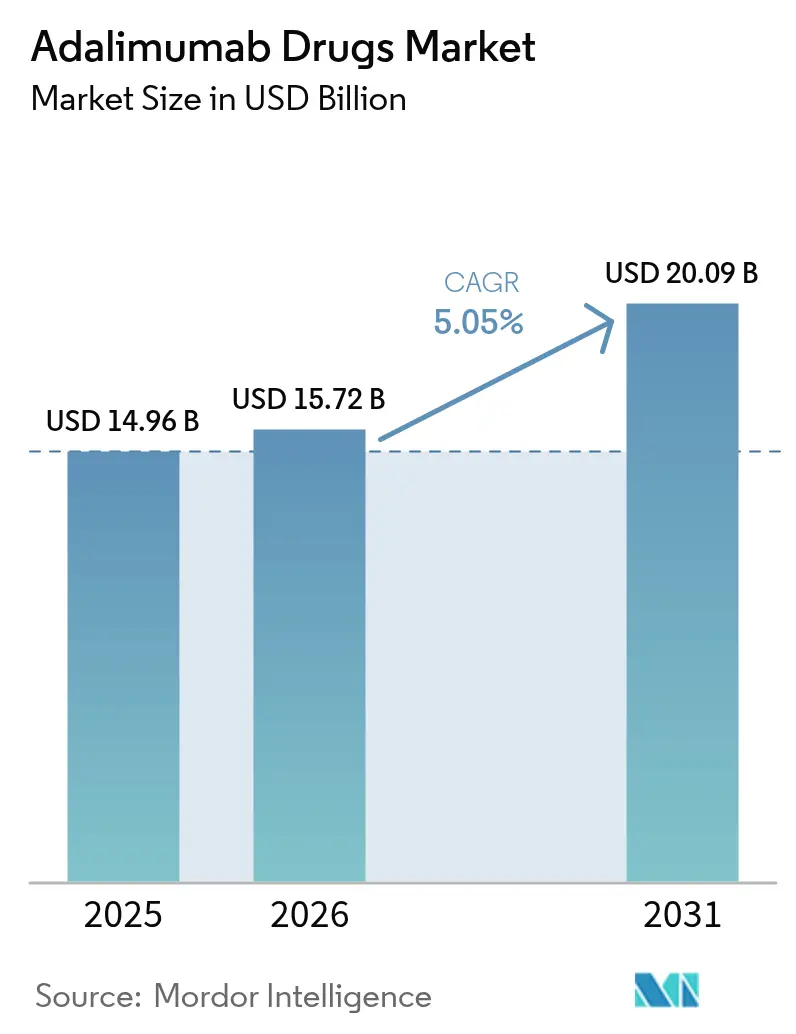
アダリムマブ市場規模は2025年に149億6,000万米ドルと評価され、2026年の157億2,000万米ドルから2031年には200億9,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率は5.05%です。自己免疫疾患全般にわたる強固な臨床需要、ヒュミラの独占期間終了後のバイオシミラーの急速な浸透、および継続的なデバイス革新が相まって収益の勢いを維持しています。北米は、支払者がフォーミュラリー切り替えを加速させる中でもプレミアム価格を保護するコスト集約型の専門薬局ネットワークを擁しており、アジア太平洋地域は生物製剤へのアクセスを拡大する政府入札改革を背景に最も急速な普及を記録しています。FDA承認バイオシミラーが10品目以上に達したことによる競争激化により、希望小売価格は最大80%圧縮されていますが、高濃度・クエン酸塩フリー製剤が価値の差別化を維持しています。スカイリジなどのIL-23阻害剤やリンヴォックなどのヤヌスキナーゼ阻害剤へのパイプライン多様化は、市場撤退ではなくオリジネーターの防衛戦略を示しており、アダリムマブ市場の商業的活力が維持されることを確実にしています。デジタルアドヒアランスプラットフォームとの専門薬局統合、および新興のアウトカムベース契約が、切り替えインセンティブをさらに高め、ステークホルダーの経済性を再形成しています。
レポートの主要ポイント
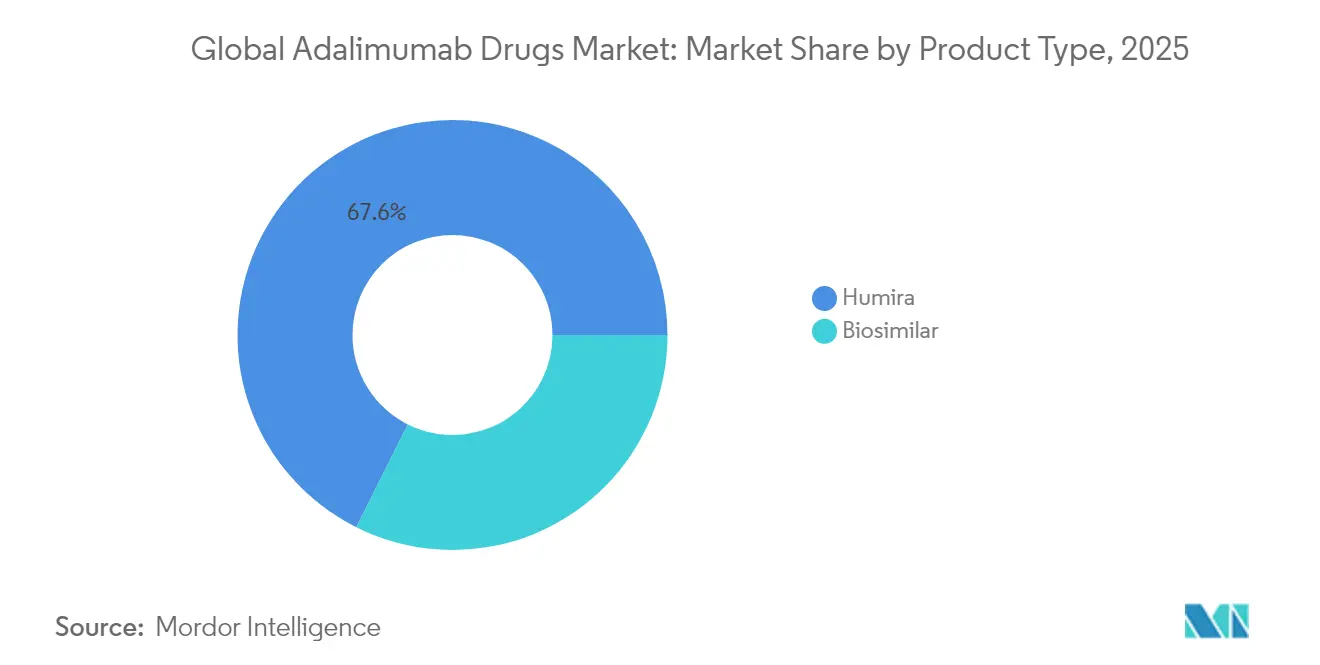
- 製品タイプ別では、ヒュミラが2025年のアダリムマブ市場シェアの67.62%を維持した一方、バイオシミラーは2031年にかけて年平均成長率5.62%で拡大しています。
- 適応症別では、関節リウマチが2025年に37.88%の収益シェアで首位を占め、化膿性汗腺炎は2031年にかけて年平均成長率5.86%で進展すると予測されています。
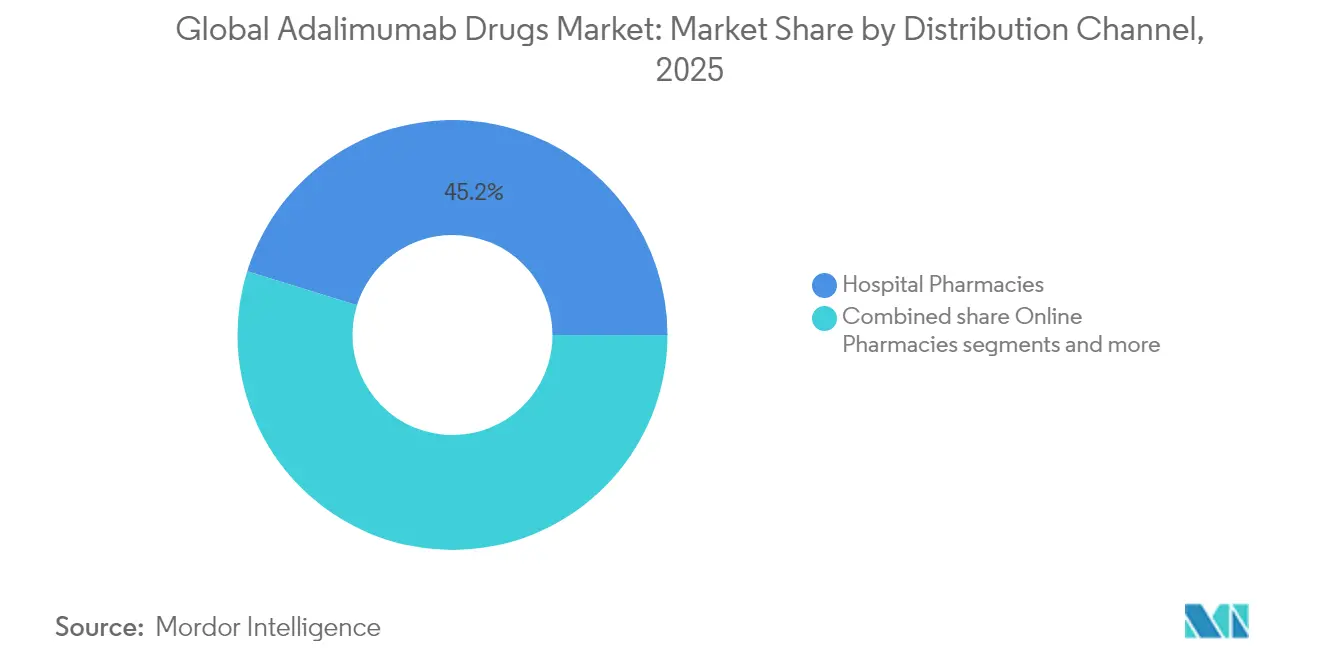
- 流通チャネル別では、病院薬局が2025年のアダリムマブ市場規模の45.21%を占め、オンライン薬局は予測期間中に年平均成長率6.05%で最も急速な成長軌道を示しています。
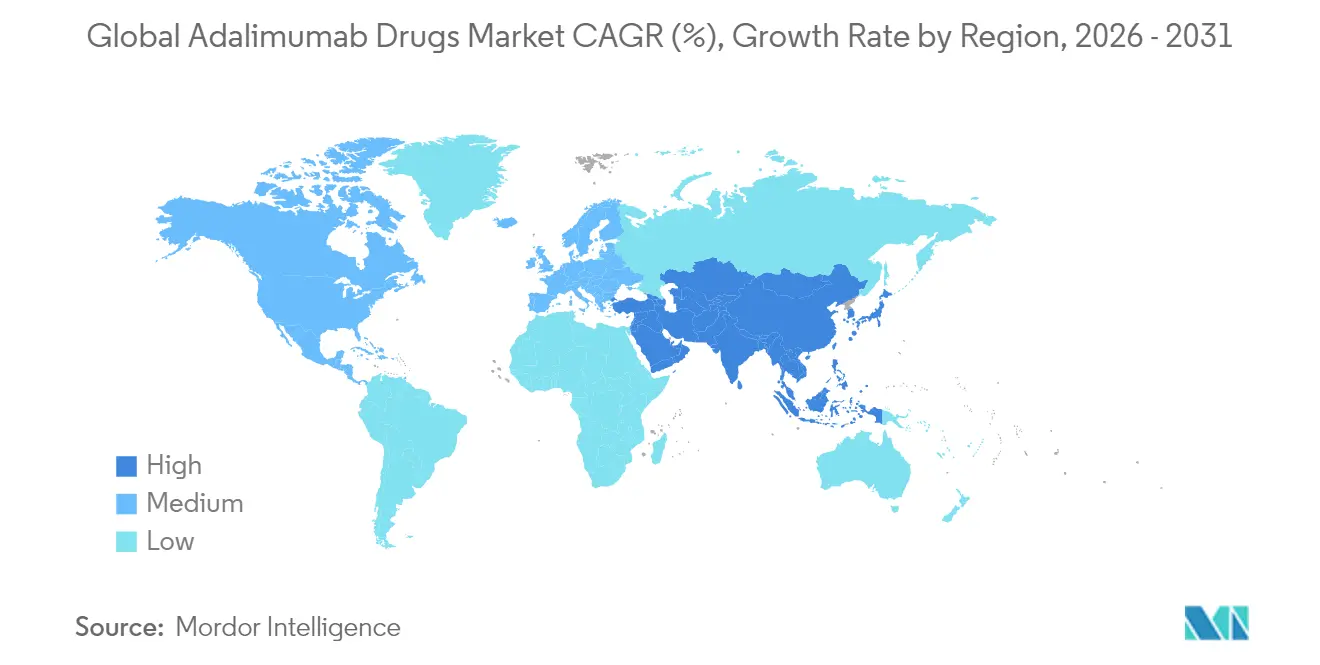
- 地域別では、北米が2025年に55.64%の収益シェアを獲得し、アジア太平洋地域は2031年にかけて年平均成長率5.71%で最も急速な拡大を記録すると予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ヒュミラの独占期間終了によるバイオシミラー参入の促進 | +1.8% | 北米と欧州が先行するグローバル市場 | 短期(2年以内) |
| 世界的な自己免疫疾患有病率の上昇 | +1.2% | 高齢化人口でより高い影響を持つグローバル市場 | 長期(4年以上) |
| 米国における専門薬局浸透率の向上 | +0.9% | 北米、先進市場へのスピルオーバー | 中期(2〜4年) |
| アドヒアランスを高める患者に優しい自動注射器のアップグレード | +0.7% | プレミアム市場が普及をリードするグローバル市場 | 中期(2〜4年) |
| 欧州でのバリューベース契約の普及 | +0.5% | 欧州、他の先進市場への拡大 | 中期(2〜4年) |
| アジア太平洋地域の政府入札改革によるバイオシミラー普及の促進 | +0.3% | アジア太平洋地域を中心に、規制上のスピルオーバー効果あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ヒュミラの独占期間終了によるバイオシミラー参入の促進
FDAによる承認の同期的な波により、ヒュミラの特許崖から18ヶ月以内に10品目以上のバイオシミラーが米国市場に投入され、リベート前価格が最大80%削減され、主要PBMにおける優先バイオシミラーの処方量が3倍に増加しました。2024年6月に発行された更新された互換性ガイダンスにより、開発サイクルが18〜24ヶ月短縮され、資本要件が低下し、参入障壁が下がりました。シムランディは、米国での調剤の88%をカバーする高濃度40 mg/0.4 mL規格において初の市場投入互換性を確保し、スポンサーの価格交渉力を一時的に回復させました。しかしながら、ユフリマおよびヒリモズへのその後の指定により、この独占バッファーは12ヶ月以内に解消され、価格侵食が激化しました。ブルーシールド・オブ・カリフォルニアによる月額525米ドルの直接購入モデルに代表される並行直接購入モデルは、PBMスプレッドを回避する購入者の意欲を示しています。
世界的な自己免疫疾患有病率の上昇
世界の関節リウマチ患者数は年間2〜3%増加しており、乾癬患者数は2020年以降15%増加し、発展途上国における炎症性腸疾患の診断数は年間5〜7%増加しています。疾患サーベイランスの強化、診断画像技術の向上、および平均寿命の延長が相まって、生物製剤適格コホートを拡大しています。長期レジストリにより、TNF-α阻害剤を早期に開始した場合に死亡率が40〜50%低下することが明らかになっており、治療ガイドラインにおける一次生物製剤の位置づけが強化されています。アジア太平洋地域の未診断患者プールは、償還改革が専門医療に資金を提供するにつれて治療有病率へと移行しており、実質的な量的成長を解放しています。非感染性ぶどう膜炎や若年性特発性関節炎などの新興適応症が使用シナリオをさらに拡大し、競合する生物製剤クラスにもかかわらず対応可能な需要を維持しています。
米国における専門薬局浸透率の向上
専門チャネルは2025年にアダリムマブ処方箋の約70%を処理しており、2023年の50%から増加しており、より厳格な臨床監視とより良いコスト管理に向けた支払者の推進力を反映しています。注射トレーニング、アドヒアランス分析、および有害事象トリアージを含む強化された患者サポートサービスにより、12ヶ月の継続率が85〜90%に向上し、小売ベースラインを大幅に上回っています。在宅配送量は2024年以降40%急増しており、遠隔医療の拡大と一致し、在宅疾患管理をサポートしています。薬局ボーナスが検証済みの検査マーカーまたは入院頻度に連動するアウトカムベース契約が、上位3つのPBMのうち2つによって試験的に導入されています。このようなモデルは、高いアドヒアランスが実証された後に互換性バイオシミラーへのタイムリーな切り替えを促進し、既存製品の価格設定への圧力を倍増させます。
アドヒアランスを高める患者に優しい自動注射器のアップグレード
デバイス設計者は、患者に不快感を与えることなく5.5 mLの高粘度溶液を投与できる大容量自動注射器を導入しました。クエン酸塩フリー製剤により注射部位の疼痛スコアが30〜40%低下し、実際の継続率の重要な決定因子となっています。ブルートゥース対応または携帯電話接続デバイスは疾患管理アプリとシームレスに統合され、臨床医にリアルタイムのアドヒアランスダッシュボードを提供します。適応症横断的な調査によると、電気機械式再利用可能プラットフォームは12ヶ月間で90%以上の充足率を達成しており、使い捨てシリンジの75%を上回っています。これらの改善は患者満足度を高めるだけでなく、プレミアム配送システムを搭載した低コストバイオシミラーへの安定患者の切り替えに対する支払者の信頼を強化します。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 低所得市場における生物製剤のプレミアム価格設定 | -0.8% | 新興市場、特にサブサハラアフリカおよび東南アジア | 長期(4年以上) |
| 米国におけるバイオシミラーの互換性に関するハードル | -0.6% | 北米、他の市場への規制上のスピルオーバー | 短期(2年以内) |
| 新興市場におけるコールドチェーンのボトルネック | -0.4% | アジア太平洋地域、中東、アフリカ | 中期(2〜4年) |
| アジア太平洋地域における安定患者の切り替えに対する医師の消極性 | -0.3% | アジア太平洋地域を中心に、文化的要因が普及に影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
低所得市場におけるプレミアム価格設定
多くの発展途上国では、アダリムマブの月1回の投与量が平均世帯収入を超えており、治療の中断または完全な非開始につながっています。政府の医薬品予算は専門医薬品への配分が5%未満であり、臨床的に適格な患者のごく一部にしか保険適用が及んでいません。現地でのバイオシミラー製造はまだ意味のある割引を実現しておらず、コンプライアンスの諸経費により単位コストがオリジネーターレベルの60〜70%に留まっています。並行輸入リスクが、本来であれば手頃な価格を広げられる段階的価格設定スキームを阻害しています。構造化された医療技術評価の経路がなければ、償還委員会は生物製剤への予算転換を正当化することが困難であり、アクセスの遅延が長引き、普及曲線が平坦化します。
新興市場におけるコールドチェーンのボトルネック
熱帯気候では生物製剤の輸送の25〜40%で8°Cを超える温度逸脱が発生し、製品廃棄が生じて実質的な治療コストが上昇します。断続的な電力グリッドと限られた冷蔵トラック輸送能力が、特に遠隔地での安定した供給を妨げています。新興アジアでは冷蔵物流が1回の輸送あたり200〜500米ドルの追加コストを生じさせており、先進国の50〜100米ドルと比較して流通業者のマージンを圧迫しています。末梢医療施設の30%未満しか検証済みの温度監視を備えておらず、WHO保管基準に違反しています。これらの非効率性は卸売業者が生物製剤を在庫することを妨げ、主要都市圏以外での入手可能性を制限し、地域の需要軌跡を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
バイオシミラーが市場の再編を加速バイオシミラーは増加する量を獲得しましたが、ヒュミラは根強い医師優先プログラムとコーペイ支援により2025年のアダリムマブ市場シェアの67.62%を維持しました。バイオシミラーに予測される旺盛な年平均成長率5.62%は、処方者の介入なしに薬局レベルでの代替を認可する互換性承認後の支払者の影響力を示しています。競争の焦点は、米国での注射の約10回に9回を占める高濃度・クエン酸塩フリー製剤に集中しています。シムランディの初期独占期間により実現純価格が一時的に上昇しましたが、ユフリマなどの後続参入者がこのプレミアムを迅速に無効化し、下方への価格モメンタムを再確立しました。クオレント・ファーマシューティカルズのプライベートラベルプラットフォームは複数ソースの供給を集約し、雇用主がヒュミラの2023年純価格の4分の1未満でブランドなしのアダリムマブを調達できるようにしています。グローバルスケールでは、ブランドなしのバイオシミラーが大規模支払者入札においてアダリムマブ市場規模の15〜20%をすでに占めており、不可逆的なコモディティ化トレンドを示しています。
メーカーは分子的差異ではなく、デバイスエコシステムと包括的な患者サービスを通じた差別化を追求しています。デジタルアドヒアランス監視とバンドルされた電気機械式再利用可能自動注射器は、そのような統合を欠く割引バイオシミラーに対して適度な価格プレミアムを正当化する具体的な臨床的利点を提供します。AbbVieの新規メカニズムへの戦略的転換—最も顕著なのはスカイリジによるIL-23遮断とリンヴォックによるJAK1選択性—は、アダリムマブ収益が低下する中でフランチャイズ収益を保護することを目的としています。パイプラインの見通しにもかかわらず、次世代資産の適応症横断的な普及がヒュミラ需要を部分的に侵食し、バイオシミラーの成長余地を拡大しています。承認タイムラインをほぼ2年短縮する規制の変化が新規参入者をさらに後押しし、2031年まで持続的な競争の変動を確実にしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


適応症別:
関節リウマチが首位;化膿性汗腺炎が急増関節リウマチは2025年収益の37.88%を吸収しており、このシェアは治療カスケードの早期にTNF-α阻害を組み込む十分に検証された臨床アルゴリズムに基づいています。しかしながら、選択的JAK阻害剤とIL-6モジュレーターが新規診断患者においてアダリムマブを徐々に置き換えており、このセグメントの将来の軌跡を抑制しています。化膿性汗腺炎は、臨床医の認識向上と同等の有効性を持つ生物製剤代替品の不在に後押しされ、2031年にかけて年平均成長率5.86%で最も急速な成長を示しています。乾癬性関節炎と強直性脊椎炎は、正確な診断を加速する改善された画像診断モダリティを活用して、安定した中一桁台の拡大を維持しています。炎症性腸疾患セグメントは混在した状況を経験しています:クローン病は外科的延期の利点から持続する一方、潰瘍性大腸炎はベドリズマブとウステキヌマブを推進するより厳格なガイドライン位置づけからのマージン圧力に直面しています。
尋常性乾癬はかつてのコア成長エンジンでしたが、アダリムマブの処方シェアを侵食するIL-17およびIL-23標的生物製剤からの優れた皮膚クリアランスベンチマークと競合しています。若年性特発性関節炎とぶどう膜炎はニッチながら安定しており、バイオシミラー浸透を遅らせる小児安全性の考慮事項によって制約されています。より希少な皮膚科的および眼科的適応症への段階的なシフトは、限られた治療競争により価格設定の柔軟性を高めます。その結果、製薬マーケターは主流の侵食を相殺し、次世代クラスに対するアダリムマブ市場規模全体を守るために、未充足疾患へのラベル拡大プログラムを優先しています。
流通チャネル別:
デジタル調剤がアクセスモデルを再定義病院薬局は、組み込まれた点滴サービスと統合された疾患管理チームにより、2025年のアダリムマブ市場規模の45.21%を維持しました。しかしながら、患者が在宅配送とバーチャルコンサルテーションパッケージに引き寄せられるにつれ、オンラインおよびメールオーダーチャネルが最も急速に拡大しており、年平均成長率6.05%が予測されています。小売店は、経済的に複製できない高度な臨床サービスをアウトソーシングしながら、関連性を守るために専門薬局バナーとの提携を増やしています。デジタル治療薬が調剤ワークフローに直接接続され、アドヒアランスと症状データを処方者にストリーミングし、対面予約なしに動的な治療調整を可能にしています。
メーカーは、看護師コーチング、モバイル注射リマインダー、および補充調整をワンクリックプラットフォームに統合することで、オムニチャネルエンゲージメントを採用しています。アウトカムベース契約を通じて一部資金調達されるこれらの付加価値サービスは、従来の実店舗受け取りの75%に対して患者満足度指標を90%に引き上げます。規制当局は、医薬品・デバイス・ソフトウェアアンサンブルの品質要件を明確にする複合製品ガイダンスの下でこのようなイノベーションを奨励しています。したがって、流通ランドスケープは、病院環境が開始と複雑なケースを管理し、慢性維持投与がデジタル最適化された直接患者向け物流を通じて流れるハイブリッドモデルへと移行しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米アダリムマブ薬市場
北米は2025年の収益の55.64%を創出しており、支払者主導のバイオシミラー代替ルールによる競争的混乱の中心軸であり続けている。現在4つのバイオシミラーが互換性ステータスを取得しており、薬局レベルでの自動代替が導入され、ブランドロイヤルティサイクルが圧縮されている。専門薬局の普及により、強化された価格交渉にもかかわらず、堅牢なコールドチェーン管理とリアルタイムの臨床モニタリングが確保され、高いバイオロジクス利用率が継続的に支持されている。しかし、透明性義務および州レベルの参照価格法案が純価格実現に対して段階的な圧力をかけており、メーカーは文書化されたアウトカム保証を中心とした契約戦術の精緻化を迫られている。
欧州アダリムマブ薬市場
欧州は高度な価値ベースの取り決めを採用しており、医療技術評価機関が皮膚科重症度スケールの改善またはリウマチ学複合スコアに基づいて償還を連動させている。入札主導の調達により、ドイツ、オランダ、フランスではバイオシミラーの浸透率が25%を超えているが、イタリアとスペインはフォーミュラリーの更新が遅れているため普及が遅れている。安定した患者を切り替えることへの医師の抵抗感は依然として残っているが、スカンジナビア諸国における国家的切り替え義務は、政策施行後12か月以内に85%を超える遵守率を示している。欧州医薬品庁(EMA)の合理化されたバイオシミラー経路による一元的な規制審査は、現在わずか150日での申請書類受理を可能にしており、従来のタイムラインから約1年を短縮している。
アジア太平洋アダリムマブ薬市場
アジア太平洋地域は5.71%のCAGRで最も高い地域成長を記録しており、中間層の保険加入率の上昇および国内生産バイオシミラーを優遇する公的入札改革によって牽引されている。中国の数量ベース調達ラウンドはアダリムマブ価格を75%以上引き下げ、単位マージンの縮小を相殺する需要弾力性を生み出している。日本の超高齢化人口構造は一貫した基礎的使用を支えており、オーストラリアの薬剤給付制度(PBS)は多国籍サプライヤーにとって魅力的な予測可能な償還サイクルを保証している。インドは二重構造市場の典型例であり、都市部の三次医療センターではOECD平均に近い採用率を示す一方、農村地域では不十分なコールドチェーンインフラによる供給制約が残っている。東南アジア全域では、ASEAN規制の協調的な収斂がバイオシミラー承認の迅速化を目指しており、国内審査を2年以内に整合させ、地域需要の拡大を増幅させる可能性がある。

規制環境
アダリムマブの規制環境は、証拠要件を軽減し競争参入を加速させるバイオシミラー特有の政策によって再構築が進んでいる。米国では、FDAがBiologics Price Competition and Innovation Act(BPCIA)に基づくバイオシミラーおよび相互互換性の承認経路を拡大し続けており、2026年3月10日にFederal Registerにて改訂版ドラフトガイダンス「New and Revised Draft Q&As on Biosimilar Development and the BPCI Act(Revision 4)」を公表し、分析主導型の開発パラダイムを強化した。
欧州では、EMAも同様の方向性を進め、CHMPが2026年3月16日にバイオシミラー開発における個別化された臨床アプローチに関するリフレクションペーパーを採択した。これらの取り組みは、大規模な比較有効性試験や切り替え試験への依存を減らし、最先端の分析的特性評価や薬物動態学的同等性への依存を高める承認戦略を支持するものであり、主要地域におけるアダリムマブのバイオシミラーの発売ペース、ラベル更新、市場アクセス交渉に直接影響を及ぼす。
バリューチェーン分析
アダリムマブのバリューチェーンは、バイオ医薬品グレードの原材料およびCHO細胞を用いたアップストリーム生産から始まり、クロマトグラフィー、ウイルス不活化、ナノろ過などのダウンストリーム精製工程を経て、製剤化およびプレフィルドシリンジや自動注射器への充填・仕上げへと進む。コストと生産能力に関する懸念は、特殊な資材(特にクロマトグラフィー用レジン)や無菌充填仕上げ、検証済みのコールドチェーン流通の要件に集中することが多く、これらは病院および専門薬局チャネルにおける製品品質の維持に極めて重要である。
下流工程では、フォーミュラリー上の位置付け、代替規則、契約メカニズムを通じて需要を形成する支払者およびチャネル仲介業者の影響が増大している。専門薬局やPBM関連事業体は、プライベートラベルおよびノーブランドのバイオシミラー契約を通じてチャネル経済における役割を拡大しており、一方でMedicaidその他の公的支払者は優先医薬品リストや事前承認制度を活用して、より低い実質コストの選択肢への切り替えを加速させている。宅配調剤やデジタルアドヒアランスサービスの成長により、価値はさらに流通および患者サポート層へと移行しており、市場シェア獲得には製造規模と同等に商業化の実行力や契約戦略が重要となっている。
競争環境
アダリムマブ市場は中程度の集中度で運営されています:AbbVieが最大の個別シェアを維持していますが、上位5社のサプライヤーが合計で相当なシェアを保有しており、分散しているが構造化された寡占を反映しています。AbbVieの戦略はスカイリジとリンヴォックへの急速な収益移行を軸としており、ヒュミラの減少から企業収益を守っています。バイオシミラー競合他社—Teva/Alvotech、Celltrion、Boehringer Ingelheim、Sandoz、Viatris、Fresenius Kabi—は段階的価格設定、プライベートラベル提携、およびデバイス差別化を展開してニッチを開拓しています。薬剤給付管理会社は前例のない影響力を行使し、最低純コスト製品を優先し、時にはオリジネーターのヒュミラを完全にフォーミュラリーから除外するフォーミュラリーを構築しています。
技術的な軍拡競争が価格競争を補完しています。接続型自動注射器、再利用可能な電気機械式デバイス、およびenFuseなどのオンボディ配送システムが、分子的同一性を超えた次フェーズのメッセージングの中心となっています。メーカーはこれらのツールをリアルタイムダッシュボードでサポートし、費用対効果の証拠書類を強化する匿名化されたアドヒアランスデータセットを生成しています。韓国のCDMOとのFresenius Kabiの提携に代表される地域製造パートナーシップは、サプライチェーンを短縮し、物流リスクを絶縁しています。一方、ベンチャー支援の参入者は5秒注射を目指した高濃度超低容量製剤を探索しており、確立されたデバイス階層の潜在的な破壊者となっています。したがって、競争フィールドは特許ステータスよりも、製造、デジタルヘルス統合、および支払者契約の洗練度にわたる実行の俊敏性によって定義されます。
アダリムマブ医薬品業界リーダー
AbbVie Inc
Amgen Inc
Cadila Healthcare Ltd
Hetero Healthcare Limited
Pfizer Inc
- *免責事項:主要選手の並び順不同
アダリムマブ薬市場
- Abbvie
- Alvotech
- Amgen
- Bio-Thera Solutions Ltd.
- Biogen
- Boehringer Ingelheim Intl. GmbH
- Celltrion
- Coherus Biosciences
- Dr. Reddy’s Laboratories Ltd.
- Fresenius
- Lupin
- Organon
- Pfizer
- Reliance Life Sciences Pvt. Ltd.
- Samsung Bioepis Co., Ltd.
- Sandoz Group AG
- Shanghai Henlius Biotech Inc.
- Stada Arzneimittel
- Viatris
- Zydus Lifesciences Ltd.

市場機会と将来展望
米国では、従来のリベート機構を回避し、低リストプライスのアダリムマブへのアクセスを拡大する契約モデルに重要な機会が生まれている。2026年2月、MedImpactはHumiraのコストより95%低い価格で病院・薬局向けにノーブランドのアダリムマブ バイオシミラー(アダリムマブ-ryvk)を発表し、医療システムや小売網全体に展開可能な、透明性の高い非リベート購買方式に対する活発な需要を浮き立たせた。
もう一つの余地は、相互互換性の拡大とプライベートラベル販売量の追跡改善によるバイオシミラー浸透の加速にある。2026年5月時点で、Humira参照バイオシミラーは10製品がFDA承認を取得しており、その大部分が相互互換性ステータスを保持している。さらに、米国の主要Medicare Part D保険者は2026年に少なくとも1つのアダリムマブバイオシミラーをカバーしており、大規模な切り替えプログラムのための基盤が整いつつある。米国外では、規制当局や支払者がバイオシミラーのアクセス経路を制度化している地域にも追加の機会が見られる。例えば、インドネシアは2025年1月にMabwellおよびJunshi Biosciencesのアダリムマブバイオシミラー9MW0113に販売承認を付与し、アジア太平洋市場における入札や償還拡大を通じた段階的な販売量増加を支えている。
Recent Industry Developments in アダリムマブ薬市場
- 2026年2月:MedImpactは、Humiraのコストより95%低い価格で病院・薬局向けにノーブランドのアダリムマブ バイオシミラー(アダリムマブ-ryvk)の発売を発表し、Anda(Teva Pharmaceuticals USAの関連会社)を通じて製造を行う。この動きは、従来のPBMリベート経済に圧力をかけ、施設購買者のアクセスを拡大する低リストプライスかつ非リベート供給モデルの採用が加速していることを示している。この展開は、病院および医療システムの購買行動が透明性のある価格設定オプションへ移行していることを示唆している。
- 2025年12月:Biocon Biologicsは、Fujifilm Kyowa Kirin BiologicsからHulio(アダリムマブ バイオシミラー)に関する完全かつ独占的な世界権利を取得し、製造および商業化の責任を担うこととなった。権利と供給責任の統合により、Biocon Biologicsはエンドツーエンドの実行に対する管理を強化し、地域別の発売順序やパートナー戦略における柔軟性を向上させた。この取り決めはまた、共有の流通体制を通じて主要市場全体での供給継続性を支えている。
- 2024年6月:Meitheal Pharmaceuticalsは、Hong Kong King-Friend Industry Co., Ltd.とYUSIMRY(アダリムマブ-aqvh)に関する米国独占商業ライセンス契約を発表した。この契約により、米国におけるアダリムマブバイオシミラーの商業経路の数が拡大し、価格競争が激化し、追加の調達選択肢を通じて支払者の交渉力が高まった。この契約はまた、市場投入のタイミングを合わせるための協調的な規制申請および製造責任の共有への道筋を確立した。この取り決めはMeitheal社の米国における商業展開基盤を強化し、密集市場におけるバイオシミラーのパートナー主導型流通戦略の広がりを示している。


アダリムマブ薬市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、免疫介在性炎症性疾患の承認済み適応症全般で使用されるアダリムマブ療法(オリジネーター生物製剤およびバイオシミラーを含む)から生じる収益を、すべての主要地域にわたって対象としている。
対象範囲の除外事項:アダリムマブ以外の生物製剤、低分子代替薬、診断薬、および単体の注射デバイスは、薬剤販売価格に組み込まれている場合を除き対象外とする。
セグメンテーション概要
- 製品タイプ別
- 生物製剤(ヒュミラ)
- バイオシミラー
- 適応症別
- 関節リウマチ
- 乾癬性関節炎
- 強直性脊椎炎
- クローン病
- 潰瘍性大腸炎
- 尋常性乾癬
- 化膿性汗腺炎
- 若年性特発性関節炎
- ぶどう膜炎
- その他
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、アダリムマブに関する需要と供給の背景を把握することから始まり、その後各地域で実際に販売・償還されているものへと範囲を絞り込む。米国FDAの添付文書および承認データベース、EMAの公開評価報告書、WHOのATCおよびDDD参照資料、OECDの保健統計などの公開資料を精査し、疾患使用パターンおよび治療アクセスの動向を裏付けた。
その背景を実用的なモデルに変換するため、利用可能な場合は各国の医療当局や入札ポータル、方向性の確認としてコールドチェーン生物製剤に関する税関・貿易統計、バイオシミラーの切り替えおよび継続使用に関する査読済み文献などの資料も活用した。企業の開示資料、投資家向け説明資料、信頼性の高い報道は、発売タイミング、価格圧力、チャネル構成の把握に用い、企業財務およびニュースの有料サブスクリプションによりタイムラインおよび収益に関する記述を検証した。ここに記載した資料は例示であり網羅的なものではなく、データポイントの相互確認や前提条件の明確化のために追加の公開資料も使用した。
一次インタビューおよび調査
一次調査は、患者がオリジネーターからバイオシミラーへどれほど速く移行するか、また独占権関連の変化後にチャネルおよび国別に実質価格がどのように変化するかを検証するために用いられた。製造業者、流通業者、病院薬局関係者、臨床医など多様な関係者に聞き取りを行い、Americas、EMEA、APACの各地域から意見を収集することで、地域ごとの償還規則や切り替え行動を過度に一般化しないよう配慮した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:26% | CXO:14% | APAC:46% |
| ミドルティア:59% | 機能/部門責任者:28% | EMEA:35% |
| 中小プレイヤー:15% | マネージャー:58% | Americas:19% |
市場規模算定と予測
市場規模は、トップダウンとボトムアップの両アプローチを用いて構築される。治療対象患者数および適応症別の療法採用状況を地域別に再構築し、その後、投与パターンおよびチャネル別の実質価格帯を用いて収益に変換する。需要プールが設定された後、主要チャネルにおける販売量のサンプリング、サプライヤーコメントの確認、支払者・医療提供者が報告する患者当たりの想定収益との整合性検証など、選択的なボトムアップ近似によって結果を裏付ける。
モデルで使用される主要な入力項目には、例えば各適応症内における生物製剤使用患者の割合、想定されるバイオシミラー浸透曲線、平均投与頻度および継続率、病院・小売・オンライン薬局間のチャネル配分、バイオシミラー参入後の実質価格の低下などが含まれる。国レベルの入力データが欠落している場合は、比較可能な償還制度環境からの代理値を使用し、最終集計前に人口規模、アクセス指標、専門家の意見を用いて調整する。予測に際しては、切り替え速度と価格圧力を軸としたシナリオ分析を用い、中心シナリオはインタビュー対象者が採用タイミングおよび入札主導の値引きについて現実的と考える範囲に合わせている。
データ検証および更新サイクル
出力結果は、地域レベルの販売動向、政策および入札の変化、新規バイオシミラー発売のタイミングなどの独立した指標と照合され、これにより滑らかな予測では見落とされがちな段階的変化を捉えることができる。大きな差異は精査され、前提条件は再確認され、モデル出力と観測された市場動向の間に不一致が持続する場合には専門家への再確認が行われる。
最終承認の前に、この作業は単位の整合性、通貨換算のタイミング、地域およびチャネル別の異常な成長急増を確認する多段階のアナリストレビューを経る。レポートは年次で更新され、重大な事象が発生した場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう納品前の最終レビューが完了する。
Mordor Intelligenceのアダリムマブ医薬品市場規模と他の公表推計値との比較
アダリムマブに関する公表市場規模は、各チームが異なる基準年から出発し、異なる収益種類を集計し、バイオシミラーが実質価格基盤をどれほど速く変化させるかについて異なる見解を適用しているため、一致しないことが多い。地域カバレッジは表面上似ているように見えるが、チャネル構成や入札主導の値引きの取り扱いにより、通常は総額に差が生じる。
主な差異は、主要な独占権関連事象後の実質価格およびバイオシミラーによる価格侵食の扱い方に起因する。Mordor Intelligenceは適応症レベルの採用および切り替えに関する前提を用い、リストプライスや単一の世界的侵食率に依存する代わりに、チャネル別の実質価格帯を用いて収益に変換している。もう一つの一般的な差異は選定される基準年であり、一部の資料は2024年または2025年を基準とするのに対し、他の資料はより後から予測を開始しており、為替換算のタイミングも異なる月のレートを用いることで総額に影響を与える場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 15.72 B (2026) | |
| 業界調査会社A | USD 18.20 B (2024) | より早い基準年を用い、後期段階のバイオシミラー値引きが十分に反映される前の高い値を示しており、チャネル別の実質価格差が一貫して反映されない場合、収益を過大に示す可能性がある。 |
| 業界調査会社B | USD 26.57 B (2025) | より高い2025年の収益基準から出発し、地域全体でより広範な収益捕捉の前提を適用している可能性が高く、これはリストから実質価格への調整および入札値引きがチャネル別に一貫して厳密化されていない場合に生じうる。 |
これら3つの数値の差は、主に基準年の選択と、特に入札依存度の高い市場においてバイオシミラーの拡大に伴い価格がどれほど速く低下するかによって説明される。治療対象コホート、切り替えペース、チャネル別実質価格に前提を紐づけることで、このモデルは市場環境の変化に応じて見直し・更新可能な明確な要因に対して追跡可能な状態を保っている。


レポートで回答される主要な質問
世界のアダリムマブ医薬品市場の現在の規模はどのくらいですか?
世界のアダリムマブ医薬品市場は予測期間(2026年〜2031年)中に年平均成長率5.05%を記録すると予測されています。
世界のアダリムマブ医薬品市場の主要プレーヤーは誰ですか?
AbbVie Inc、Amgen Inc、Cadila Healthcare Ltd、Hetero Healthcare LimitedおよびPfizer Incが世界のアダリムマブ医薬品市場で事業を展開する主要企業です。
世界のアダリムマブ医薬品市場で最も急速に成長している地域はどこですか?
アジア太平洋地域が予測期間(2026年〜2031年)中に最も高い年平均成長率で成長すると推定されています。
世界のアダリムマブ医薬品市場で最大のシェアを持つ地域はどこですか?
2025年において、北米が世界のアダリムマブ医薬品市場で最大の市場シェアを占めています。
この世界のアダリムマブ医薬品市場レポートはどの年をカバーしていますか?
このレポートは世界のアダリムマブ医薬品市場の過去市場規模として2019年、2020年、2021年、2022年、2023年、2024年および2025年をカバーしています。また、2026年、2027年、2028年、2029年、2030年および2031年の世界のアダリムマブ医薬品市場規模を予測しています。
最終更新日:



