
アジア太平洋ジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 2.5 十億米ドル |
| 市場規模 (2027) | 2.59 十億米ドル |
| 市場規模 (2032) | 3.08 十億米ドル |
| 成長率 (2027 - 2032) | 3.53 % |
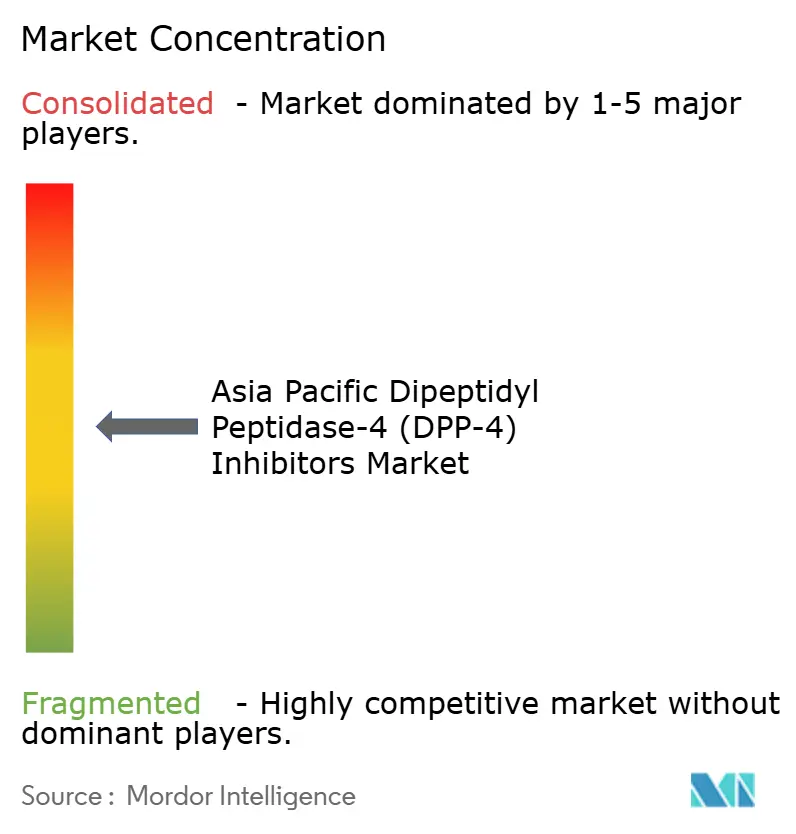
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋ジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場分析
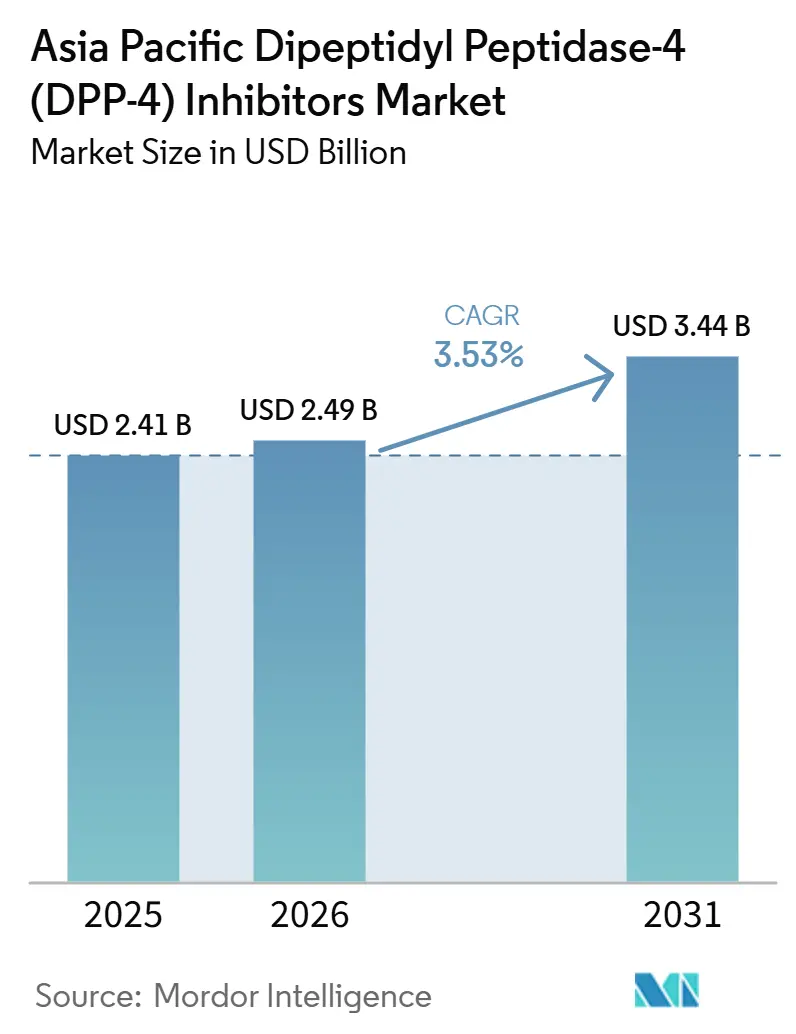
アジア太平洋ジペプチジルペプチダーゼ-4阻害薬市場規模は2026年に2.5 ビリオン 米ドルと評価され、2027年の2.59 ビリオン 米ドルから2032年には3.08 ビリオン 米ドルに達すると推定さ、予測期間(2027年~2032年)のCAGRは3.53%です。
アジア太平洋DPP-4阻害薬市場は、中国とインドにおける糖尿病の大きな疾病負担と、この経薬クラスに対する医師の長年の親しみによって引き続き支えられています。この治療法は、注射剤への移行なしに血糖コントロールを改善するため、明確な役割を維持しており、これは地域の広い範囲において依然として重要な意味を持ちます。アジア太平洋DPP-4阻害薬市場はまた、インスリン分泌障害、高齢、低血糖耐性の低さが治療選択を左右する患者層との適合性からも恩恵を受けています。GLP-1受容体作動薬およびSGLT2阻害薬との競争は激化していますが、DPP-4阻害薬は低リスク治療、高齢者ケア、配合錠において依然として実用的な位置を保っています。固定用量配合剤の開発、ジェネリック品の手頃な価格、および薬局アクセスの拡大により、価格圧力が上昇余地を制限する中でも、アジア太平洋DPP-4阻害薬市場は商業的に活発な状態を維持しています。
主要レポートのポイント
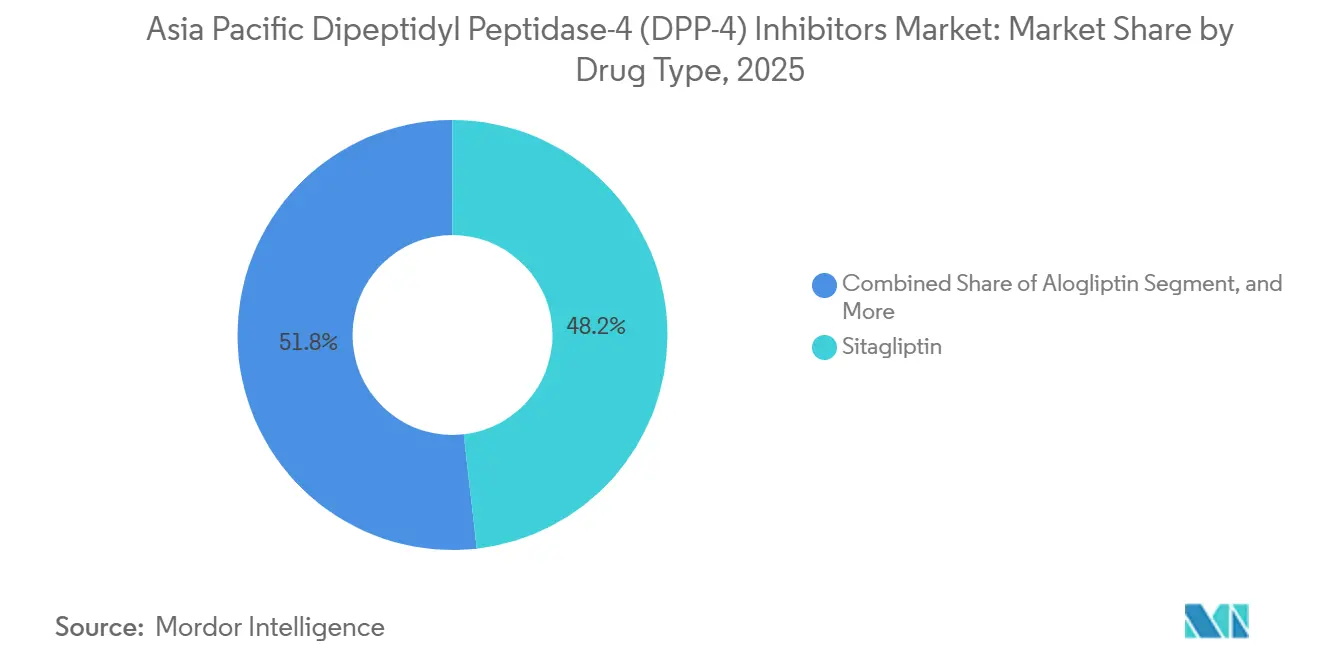
- 薬剤タイプ別では、シタグリプチンが2026年のアジア太平洋DPP-4阻害薬市場シェアの48.18%を占め、アログリプチンは2032年までに3.98%のCAGRで拡大する見込みです。
- 医薬品タイプ別では、ジェネリック医薬品が2026年のアジア太平洋DPP-4阻害薬市場規模の63.38%を占め、ブランド製剤は2032年までに4.97%のCAGRで成長する見込みです。
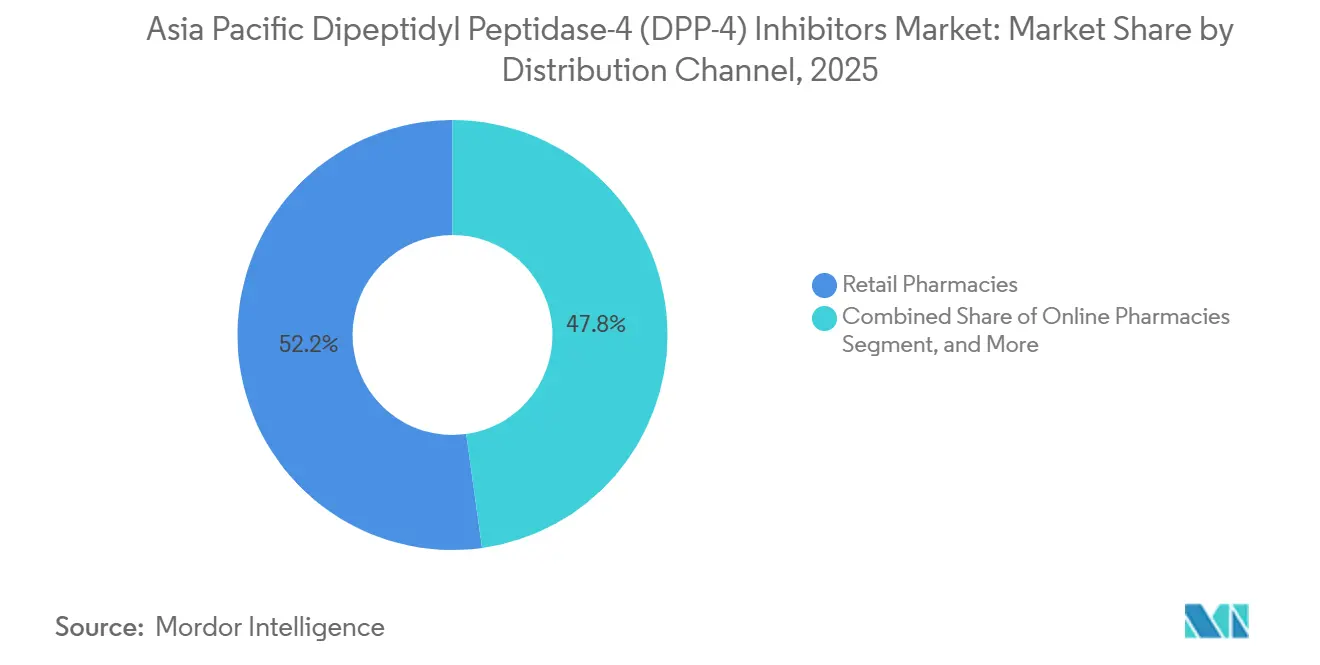
- 流通チャネル別では、小売薬局が2026年のアジア太平洋DPP-4阻害薬市場規模の52.16%を占め、オンライン薬局は2032年までに5.05%のCAGRで拡大する見込みです。
- 地域別では、中国が2026年のアジア太平洋DPP-4阻害薬市場の41.84%を占め、インドは2032年までに3.27%の最速CAGRを記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)%予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国およびインドにおける2型糖尿病負担の増大 | +1.2% | 中国、インド、アジア太平洋全域の需要牽引 | 中期(2〜4年) |
| 良好な経口安全性プロファイルと低血糖リスクの低さ | +0.7% | 世界全体、特に日本・韓国・オーストラリアで顕著 | 短期(2年以内) |
| メトホルミンとの固定用量配合剤の普及 | +0.5% | 中国、インド、韓国 | 中期(2〜4年) |
| 東南アジア全域における第2層・第3層薬局アクセスの拡大 | +0.4% | 東南アジア、インドへの波及 | 中期(2〜4年) |
| 特許切れによるジェネリック参入が手頃な価格を拡大 | +0.5% | インド、中国、日本 | 短期(2年以内) |
| 高齢患者への1日1回グリプチン処方における病院処方集の優先 | +0.3% | 日本、韓国、オーストラリア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中国およびインドにおける2型糖尿病負担の増大
中国とインドは、長期的な血糖コントロールを必要とする成人の数が両国とも増加し続けているため、アジア太平洋DPP-4阻害薬市場における主要な数量エンジンであり続けています。インドの診断済み成人糖尿病患者数は2024年に6,130万人に達しており、未診断患者を考慮する前の段階でも治療対象者数は大規模なものとなっています。[1] 中国では、年齢標準化有病率が2022年から2050年の間に37.19%上昇すると予測されており、需要圧力は長期にわたって持続する見込みです。アジア太平洋DPP-4阻害薬市場はまた、インスリン分泌障害がインクレチンベースの経口療法を引き続き有効にするアジア型2型糖尿病の臨床プロファイルによっても支えられています。インドでは治療カバレッジの拡大余地がまだ残っており、診断から治療への転換率がわずかに向上するだけでも、手頃な価格のジェネリック製品の処方量を押し上げることができます。この規模、慢性的な治療ニーズ、低い治療普及率の組み合わせが、アジア太平洋DPP-4阻害薬市場に安定した中期的な需要基盤を与えています。
良好な経口安全性プロファイルと低血糖リスクの低さ
アジア太平洋DPP-4阻害薬市場は、高齢患者層および日常的な外来診療において依然として高い関連性を持つ経口安全性プロファイルから恩恵を受けています。日本では、糖尿病患者の70%以上が65歳以上であり、低血糖リスクの低い薬剤への需要が高まっています。[2] これは、治療によって血糖が過度に低下した場合に転倒、不整脈、入院がより深刻な懸念となるため重要です。日本の全国薬剤安全性監視データでは、DPP-4阻害薬と急性膵炎または膵臓がんとの因果関係は確立されておらず、以前の懸念事項が払拭されました。2025年の進行した慢性腎臓病を対象とした集団ベースの研究では、SGLT2阻害薬がDPP-4阻害薬に対して有意な心血管上の優位性を示さなかったことが確認され、意味のある処方ニッチが維持されています。これらの要因が、アジア太平洋DPP-4阻害薬市場が高齢患者および簡便な経口レジメンが引き続き好まれる症例における地位を守ることを助けています。
メトホルミンとの固定用量配合剤の普及
固定用量配合剤は、成熟した分子が新しい経口レジメンにおいて商業的な関連性を維持できるようにするため、アジア太平洋DPP-4阻害薬市場を再形成しています。2025年10月、恒瑞医薬の子会社が、レタグリプチン、ヘナグリフロジン、メトホルミンを1錠に組み合わせた中国初の国内開発トリプル固定用量配合剤についてNMPA承認を取得しました。[3] 2025年12月、CSPCはプルソグリプチン、ダパグリフロジン、メトホルミンの世界初の臨床承認トリプル配合剤の承認を取得しました。2026年の日本のレセプトデータベース研究では、DPP-4阻害薬との固定用量配合剤が自由組み合わせレジメンと比較して治療継続性を改善することが示されました。アジア太平洋DPP-4阻害薬市場は、単一分子製品が広範なジェネリック圧力に直面している場合でも、ライフサイクル管理を引き続き引き付けています。配合剤主導の差別化は、新たな単独DPP-4分子の上市よりも、フランチャイズ価値の保護においてより大きな役割を果たすようになっています。
東南アジア全域における第2層・第3層薬局アクセスの拡大
主要都市を超えた薬局網の拡大は、これらの製品が主に反復的な長期外来治療に使用されるため、アジア太平洋DPP-4阻害薬市場を支えています。経口糖尿病治療薬は、患者が自宅近くで処方箋を補充でき、正式なアクセス障壁が少ない場合に恩恵を受けます。この効果は、DPP-4阻害薬が安定した慢性使用に適しており、注射訓練やコールドチェーン管理を必要としないため、より強く現れます。同じ流通パターンは、専門家によるプロモーションよりも広範な物理的入手可能性に依存するジェネリック製剤にも有利に働きます。薬局カバレッジの改善は服薬アドヒアランスも支援し、これは定期的な補充行動が長期的な数量を形成する糖尿病管理において重要です。アジア太平洋DPP-4阻害薬市場にとって、これは償還が依然として不均一であっても、東南アジアにおける地域小売拡大を重要な支援要因にしています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)%予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| SGLT2阻害薬およびGLP-1受容体作動薬との競争 | -1.3% | 世界全体、特に日本・韓国・オーストラリアで顕著 | 短期(2年以内) |
| 特許切れ後の価格圧力 | -0.9% | 中国、インド、日本、韓国 | 短期(2年以内) |
| 償還の遅れと国レベルのアクセス摩擦 | -0.5% | 東南アジア、南アジアへの波及 | 中期(2〜4年) |
| 進行した糖尿病における心腎保護薬への臨床的選好のシフト | -0.4% | 日本、韓国、オーストラリア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
SGLT2阻害薬およびGLP-1受容体作動薬との競争
SGLT2阻害薬およびGLP-1受容体作動薬との競争は、アジア太平洋DPP-4阻害薬市場における最も明確な上限となっています。2022〜2024年のADAおよびEASDコンセンサスパスウェイは、確立された心血管疾患、心不全、または慢性腎臓病を有する患者にGLP-1受容体作動薬またはSGLT2阻害薬を推奨しています。この推奨は、治療強度と臨床アウトカムが最も重要な患者群においてDPP-4阻害薬から処方をシフトさせます。糖尿病患者全体のプールが地域全体でまだ拡大しているため、需要が崩壊するわけではありません。しかし、心代謝リスク層別化が専門医および支払者主導のパスウェイでより日常的になるにつれて、一次治療の機会が狭まります。その結果、アジア太平洋DPP-4阻害薬市場は引き続き関連性を保ちますが、その成長上限は心腎保護ポジショニングがより強い治療法よりも低い水準にとどまります。
特許切れ後の価格圧力
特許切れ後の価格圧力は、特に最大量の国々において、アジア太平洋DPP-4阻害薬市場に引き続き重くのしかかっていす。シタグリプチンは2025年の地域薬剤タイプセグメントの48.2%を依然として占めており、この分子における価格侵食はクラス収益に不均衡な影響を与えます。中国、インド、日本はいずれも多源競争をより深化させており、先発ブランドがかつて享受していたプレミアムを低下させています。公的価格設定および調達システムも、処方数が増加しても企業が獲得できる収益の上昇を制限しています。これにより、アクセスが改善する一方で処方当たりの収益が低下傾向にある、数量成長と価値成長の乖離が生じています。アジア太平洋DPP-4阻害薬市場は、2031年まで処方数ベースよりも金額ベースでより緩やかな拡大を続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤タイプ別:
シタグリプチンがクラスの基盤を固め、FDCプラットフォームが競争を再定義シタグリプチンは2026年の薬剤タイプセグメントの48.18%を占め、アジア太平洋DPP-4阻害薬市場において最大の基盤を持つ薬剤となりました。この優位性は、ファーストインクラスとしての地位、処方医への深い浸透、および本治療グループにおける最も広範な臨床エビデンスベースを反映しています。この分子はまた、大規模なジェネリック有効成分プールの恩恵を受けており、インドおよび中国のメーカーが複数の配合戦略に活用できます。サキサグリプチンおよびビルダグリプチンは、病院処方集や確立された処方ネットワークが依然として従来の使用を支持している市場において、引き続き重要な地位を保っています。治療上の競争が高まる中でも、シタグリプチンはアジア太平洋DPP-4阻害薬産業全体における価格設定、アクセス、およびライフサイクル決定の基準点であり続けています。
アログリプチンは2032年までに3.98%の最速CAGRを記録すると予測されており、アジア太平洋DPP-4阻害薬市場の選択的な部分においても成長が可能であることを示してます。その勢いは、製剤のアップグレードによってブランドの寿命を延ばすことができる日本および近隣市場における継続的な商業的注目と結びついています。リナグリプチンは、胆汁排泄により腎機能に応じた用量調整が不要であるため、糖尿病性腎症を有する高齢患者において重要な防御可能なニッチを維持しています。中国でも差別化された投与イノベーションの余地が見られており、コゲルリプチンが価格引き下げによる償還アクセスを支援した後、2025年のNRDL(国家医薬品償還リスト)に収載されました。同時に、Zydus Lifesciences社はZituvio、Zituvimet、およびZituvimet XRについてFDAの第一サイクル承認を取得し、特許切れ後のシタグリプチンプラットフォームが依然として複数市場での成長を支援できることを示しました。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
医薬品タイプ別:
ジェネリック優位がブランドFDCの復活を覆い隠すジェネリック医薬品は2026年の医薬品タイプセグメントの63.38%を占め、製品レベルでのアジア太平洋DPP-4阻害薬市場規模の根幹を成す低コスト供給源となりました。この優位性は、インド、中国、および東南アジア複数市場における旧来の分子の特許切れが長年にわたって積み重なった結果を反映しています。ジェネリック医薬品の入手可能性は、治療の継続性において手頃な価格が重要な役割を果たす糖尿病ケアの慢性的な性質と合致しています。ジェネリックの基盤はまた、地域全体で依然として治療が不十分な低所得患者層へのアクセスを拡大します。アジア太平洋DPP-4阻害薬産業において、このセグメントはブランディングよりも数量を左右します。
ブランド製剤は2032年までに4.97%のCAGRで成長すると予測されており、アジア太平洋DPP-4阻害薬市場における価値成長が単独ブランドよりも配合設計へとシフトしていることを示しています。その成長の多くは、基礎となる分子がすでにコモディティ化されている場合でも新たな差別化レイヤーを生み出す固定用量配合剤から生まれています。2025年に発表されたインドの臨床レビューは、現在の糖尿病管理におけるSGLT2阻害薬、DPP-4阻害薬、およびメトホルミン配合剤の役割を強調しており、三剤配合開発の商業的論理を支持しています。公的システムは依然としてブランド支出を抑制しており、マレーシアの2025年国家処方集はコスト最小化入札を採用し、低コストのDPP-4オプションを優遇してリナグリプチンを処方集から除外しました。このダイナミクスにより、ブランド成長は広範な公的償還よりも差別化された配合剤、民間チャネル、およびアドヒアランス重視のポジショニングに集中しています。
流通チャネル別:
小売薬局がリードし、デジタルチャネルが加速小売薬局は2026年の流通チャネルセグメントの52.16%を占め、チャネル販売においてアジア太平洋DPP-4阻害薬市場規模の主要な販売窓口となりました。この優位性は、反復処方行動、地域での調剤利便性、および慢性糖尿病管理の日常的な性質から生まれています。コミュニティ薬局は、多くの患者が最初の処方決定後に長期間にわたって治療を継続するため、特に重要です。小売店舗はブランド製剤とジェネリック製剤の両方を取り扱っており価格帯や患者の収入層を超えた幅広い役割を担っています。アジア太平洋DPP-4阻害薬市場において、このチャネルは大規模な診断済み患者集団と定期的な治療継続性を結ぶ最も明確な橋渡し役であり続けています。
オンライン薬局は2032年までに5.05%のCAGRで拡大すると予測されており、アジア太平洋DPP-4阻害薬市場において最も成長の速いチャネルとなっています。デジタル調剤は慢性経口療法に適しており、リフィルのスケジュール設定、リマインダーの自動化、および患者による価格比較が容易です。病院薬局は、機関処方が長期的なリフィル行動が他に移行する前の最初の治療選択を形成することが多いため、日本および韓国では依然として重要です。オンラインの機会は、地域全体で大きく異なる償還規則および処方取り扱い基準によって依然として制約されています。それでも、チャネルミックスは徐々に拡大しており、アジア太平洋DPP-4阻害薬市場が安定した反復需要に対応する手段が増えています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
中国ジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場
中国は2025年のアジア太平洋DPP-4阻害薬市場シェアの41.84%を占め、同地域最大の国別市場となった。その規模は、都市部における処方の深度、広範な償還制度の普及、そしてアクセスと価格形成において国内メーカーが果たす重要な役割を反映している。上海で実施された中断時系列研究では、医薬品の集中調達および価格交渉政策が新規血糖降下薬の使用状況とコストを実質的に変化させたことが示されており、政策が中国における主要な市場アクセスの手段であることが確認された。中国はまた、新たな配合剤の承認や償還連動型の価格変動がアジア太平洋DPP-4阻害薬市場の大規模な競争構造を再定義し続けていという点でも重要な位置を占めている。
アジア太平洋ジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場
インドは2031年までに3.27%という最も高いCAGRを記録すると予測されており、アジア太平洋DPP-4阻害薬市場における将来的な成長の中心的存在であり続けている。同国では2024年に6,130万人の成人が糖尿病と診断されており、手頃な価格の製品が普及するにつれて治療カバレッジをさらに拡大する余地が依然として残っている。日本は処方の深度において最も成熟した市場であり、高齢の糖尿病患者層と低血糖リスクの少ない経口薬への安定した選好に支えられている。韓国は成熟した日本モデルとより急速な成長を見せるインドモデルの中間に位置しており、活発な製剤開発が治療競争の激化の中でもクラスの存在感を維持するのに貢献している。これら3カ国は、アジア太平洋DPP-4阻害薬市場が非常に異なる医療制度の中で規模、手頃さ、および臨床的適合性をいかにバランスさせているかを示している。
オセアニアジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場
オーストラリアは、償還規律と生物学的同等性基準が競争的拡大を急激ではなく秩序ある形に保っているため、緩やかな成長を示している。アジア太平洋のその他の地域は、アジア太平洋DPP-4阻害薬市場において長期的に最も広い数量機会を提供しているが、分散した支払者システムが依然として近期的な収益獲得を遅らせている。組織的な薬局の拡大、ジェネリック医薬品の供給拡大、および段階的な償還改善は、インドネシア、タイ、フィリピン、ベトナム、マレーシアなどの国々における安定した普及を支援し得る。マレーシアの2025年国家処方集の更新もまた、公共調達規律がアジア太平洋DPP-4阻害薬市場全体においてブランド品の上昇余地を抑制しながらアクセスを拡大できることを示した事例となった。
競合状況
アジア太平洋DPP-4阻害薬市場は、先発品レベルでは中程度の集中度を示し、ジェネリック層ではより広範な分散を示しています。Merckはシタグリプチンを通じて最も強い基準ポジションを維持し、Boehringer Ingelheimはリナグリプチンの腎プロファイルを活用して腎関連の複雑性を持つ患者への処方を守っています。Novartisは、特に東南アジア全域で旧来の処方集関係が依然として活発なビルダグリプチンにおいて、持続的な地域プレゼンスを維持しています。Takedaはネシナファミリーを通じてアログリプチンを引き続き支援しており、日本、韓国、および近隣市場での分子の関連性維持に貢献しています。その上位層の下では、インドと中国のメーカーが主に手頃な価格、供給の深さ、および成熟した分子を配合フォーマットに拡張する能力で競争しています。
戦略的活動は現在、固定用量配合剤に向かっており、それがアジア太平洋DPP-4阻害薬市場において差別化の余地がまだある領域です。2025年10月、恒瑞の子会社が中国初の国内開発トリプル固定用量配合剤の承認を獲得し、競争を単一分子からプラットフォーム製品へとシフトさせました。2025年12月、CSPCは世界初の臨床承認トリプルDPP-4、SGLT2、メトホルミン錠で続き、配合剤主導のライフサイクル管理の基準を引き上げました。これらの動きは、アジア太平洋DPP-4阻害薬市場がジェネリックコピー品の拡大のみに依存しているわけではなく、企業が確立されたメカニズムを中心に新たな処方フォーマットを創出しようとしていることを示しています。
競合ポジショニングは地域全体にも広がっており、地域メーカーが特許後シタグリプチンプラットフォームを活用してホーム市場を超えた収益獲得を試みています。Zydus Lifesciencesは2025年にジトゥビオ、ジトゥビメット、ジトゥビメットXRについてFDAの第1サイクル承認を報告し、大規模なシタグリプチンサプライヤーとしての信頼性を強化しました。配合療法の臨床的支持も引き続き関連性があり、2025年の系統的レビューでは、SGLT2阻害薬とDPP-4阻害薬の配合剤がアジア人サブ集団においてより強い有効性シグナルで血糖コントロールを改善することが示されました。このエビデンスはアジア太平洋DPP-4阻害薬市場を商業的に活発な状態に保っていますが、価格圧力とガイドラインのシフトがクラス全体の上昇余地を引き続き制限しています。
アジア太平洋ジペプチジルペプチダーゼ-4(DPP-4)阻害薬産業リーダー
-
AstraZeneca
-
Boehringer Ingelheim
-
Eli Lilly and Company
-
Merck and Co.
-
Novartis AG
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋ジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場 このレポートでカバーされる企業
- AstraZeneca
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Dr. Reddy’s Laboratories
- Eli Lilly and Company
- GlaxoSmithKline
- Merck
- Mitsubishi Tanabe Pharma
- Novartis
- Novo Nordisk
- Otsuka
- Pfizer
- Sandoz Group
- Sanofi
- STADA Arzneimittel
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris
- Zentiva
最近の産業開発事情 アジア太平洋ジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場
- 2026年6月:日本の知的財産高等裁判所は、リナグリプチン(トラジェンタ)に関するBoehringer Ingelheimの3件の特許を支持し、ジェネリックメーカーのニプロからの無効化申し立てを退け、医薬品特許はすべての主張された治療用途について直接的な実験データがなくても有効であり得ることを明確にしました。この判決により、クラスの中で最も価値あるブランド市場の一つである日本におけるBoehringer Ingelheimのリナグリプチン独占期間が維持されます。
- 2025年12月:CSPCは世界初のトリプルDPP-4/SGLT2/メトホルミンFDCについてNMPA承認を取得:プルソグリプチン–ダパグリフロジン–メトホルミン配合錠は、DPP-4阻害薬、SGLT2阻害薬、ビグアナイドを1回の経口投与に統合した世界初の臨床承認トリプル薬剤配合剤となり、クラス全体にとって重要な製剤マイルストーンとなりました。
- 2025年10月:恒瑞が中国初の国内トリプルFDCについてNMPA承認を取得:山東サンカディア(恒瑞の子会社)が、中国で独自に開発された初の経口トリプルFDCであるヘナグリフロジン–レタグリプチン–メトホルミン徐放錠の承認を取得し、単一分子競争から配合プラットフォームリーダーシップへの転換を示しました。
アジア太平洋ジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場レポートの範囲
アジア太平洋ジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場とは、アジア太平洋地域の各国における2型糖尿病(T2DM)の管理に使用されるDPP-4阻害薬の市場を指します。DPP-4阻害薬は、ジペプチジルペプチダーゼ-4酵素を阻害することで作用する経口抗糖尿病薬であり、インクレチンホルモンレベルを上昇させ、血糖依存的にインスリン分泌を促進し、グルカゴン放出を抑制することで血糖コントロールを改善します。
アジア太平洋ジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場は、薬剤タイプ、医薬品タイプ、流通チャネル、および国別にセグメント化されています。薬剤タイプ別では、市場はシタグリプチン、サキサグリプチン、リナグリプチン、アログリプチン、ビルダグリプチン、およびその他の薬剤タイプに分類され、2型糖尿病の治療に使用される主要なDPP-4阻害薬を代表しています。医薬品タイプ別では、市場はブランド医薬品とジェネリック医薬品に分けられ、患者の好みや医療予算に応じた幅広い治療選択肢を提供しています。流通チャネル別では、市場は病院薬局、小売薬局、オンライン薬局で構成され、機関、コミュニティ、電子商取引の医療チャネルを通じてDPP-4阻害薬への広範なアクセスを可能にしています。地理的には、市場は中国、日本、インド、オーストラリア、韓国、およびその他のアジア太平洋地域にセグメント化されています。
セグメンテーション概要
| シタグリプチン |
| サキサグリプチン |
| リナグリプチン |
| アログリプチン |
| ビルダグリプチン |
| その他の薬剤タイプ |
| ブランド医薬品 |
| ジェネリック医薬品 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| ドイツ |
| 英国 |
| フランス |
| イタリア |
| スペイン |
| その他のヨーロッパ |
| 薬剤タイプ別 | シタグリプチン |
| サキサグリプチン | |
| リナグリプチン | |
| アログリプチン | |
| ビルダグリプチン | |
| その他の薬剤タイプ | |
| 医薬品タイプ別 | ブランド医薬品 |
| ジェネリック医薬品 | |
| 流通チャネル別 | 病院薬局 |
| 小売薬局 | |
| オンライン薬局 | |
| 国別 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ |
レポートで回答される主要な質問
アジア太平洋DPP-4阻害薬市場の2032年における予測値はいくらですか?
2027年から2032年にかけて3.53%のCAGRで成長し、2027年の2.59 ビリオン 米ドルから2032年には3.08 ビリオン 米ドルに達すると予測されています。
現在、地域収益をリードしている国はどこですか?
中国は2026年に41.84%のシェアで地域をリードし、広範な処方深度、償還リーチ、およびアクセスへの強い政策的影響力に支えられています。
2031年まで最も速く成長している国はどこですか?
インドは2032年までに3.27%のCAGRで最速成長を記録すると予測されており、大規模な診断済み糖尿病患者基盤と強力なジェネリック医薬品の手頃な価格が後押ししています。
最大のポジションを占める薬剤タイプはどれですか?
シタグリプチンは2026年に48.18%のシェアで主要薬剤タイプであり続け、長年にわたる処方医への浸透と配合戦略における広範な使用に支えられています。
GLP-1およびSGLT2との競争にもかかわらず、DPP-4阻害薬が依然として重要な理由は何ですか?
経口フォーマット、低血糖リスクの低さ、高齢患者、低リスク治療、固定用量配合剤への継続的な適合性により、引き続き関連性を保っています。
最も速く拡大している販売チャネルはどれですか?
オンライン薬局は2032年までに5.05%のCAGRで最速のチャネル成長を記録すると予測されており、一方で小売薬局は2026年において依然として最大のチャネルシェアを保持しています。