
アクティブ・プロテクション・システム市場規模およびシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 4.67 十億米ドル |
| 市場規模 (2031) | 6.14 十億米ドル |
| 成長率 (2026 - 2031) | 5.62 % |
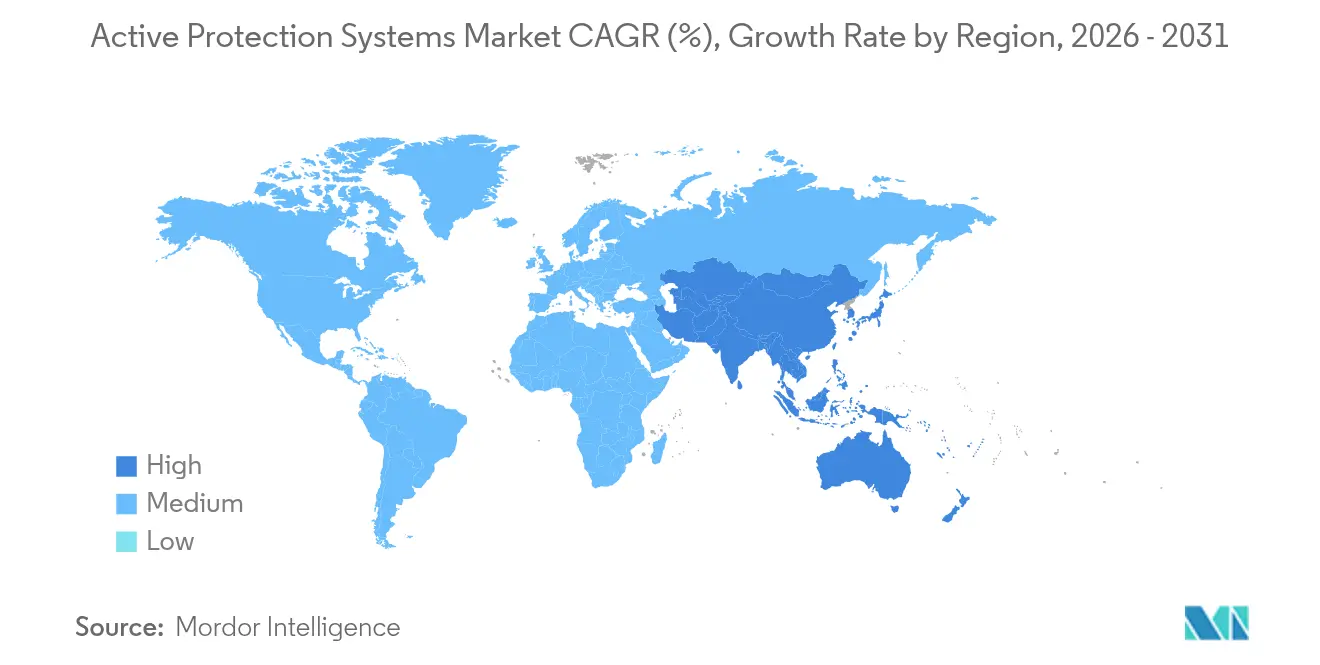
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアクティブ・プロテクション・システム市場分析
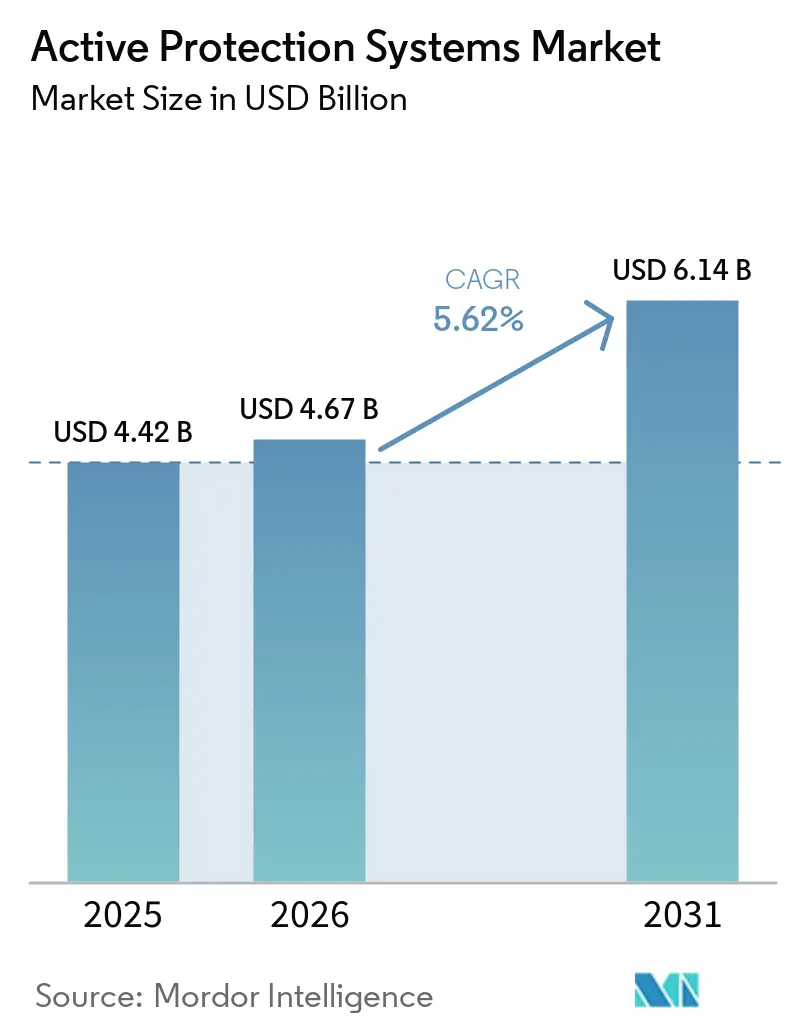
アクティブ・プロテクション・システム市場規模は2025年に44.2億米ドルと評価され、2026年の46.7億米ドルから2031年には61.4億米ドルに達すると予測されており、予測期間(2026年〜2031年)のCAGRは5.62%となっています。同市場は、増殖する対戦車誘導ミサイルおよび徘徊型弾薬に対して車両を強化しようとする軍拡競争によって牽引されています。NATOによるAPS搭載主力戦車の義務化および欧州のプログラムが最大のシェアを占めています。同時に、急成長するアジア太平洋地域の国防予算が、外国サプライヤーへの依存を低減る国産ソリューションの開発に充てられています。[1] 需要は、マイクロ秒単位で脅威を分類・無力化し、市街地における巻き添え被害リスクを低減する、統合型ハードキルおよびAI対応ソフトキル対抗手段へとシフトしています。窒化ガリウムチップをめぐるサプライチェーンの脆弱性が、短期的な生産量を引き続き抑制しています。しかし、2024年〜2025年における5億米ドルを超えるベンチャー投資が、段階的な防護レベルの向上を約束するセンサーフュージョンおよび指向性エネルギーのプロトタイプ開発を加速させています。
主要レポートの要点
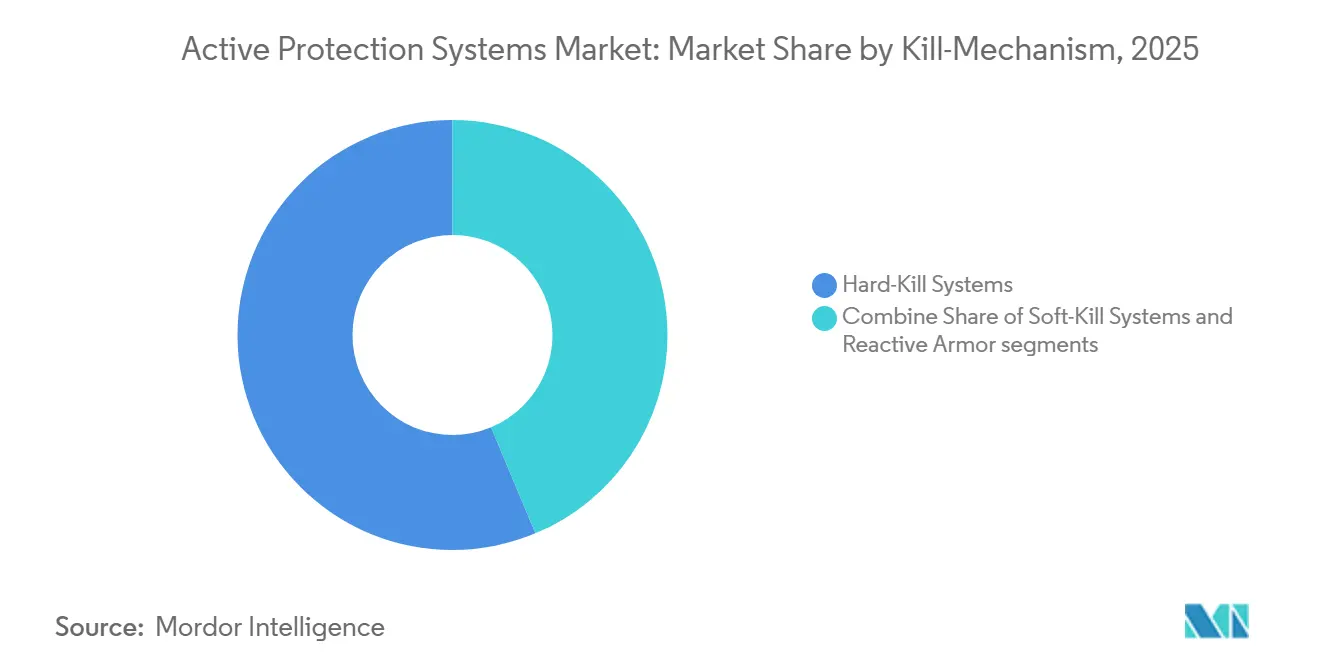
- 撃破メカニズム別では、ハードキルシステムが2025年のアクティブ・プロテクション・システム市場シェアの56.30%を占めてリードしており、ソフトキル対抗手段は2031年までに7.28%のCAGRで成長すると予測されている。
- プラットフォーム別では、陸上プラットフームが2025年のアクティブ・プロテクション・システム市場の72.90%を占め、航空プラットフォームは2031年までに8.05%のCAGRで成長すると予測されている。
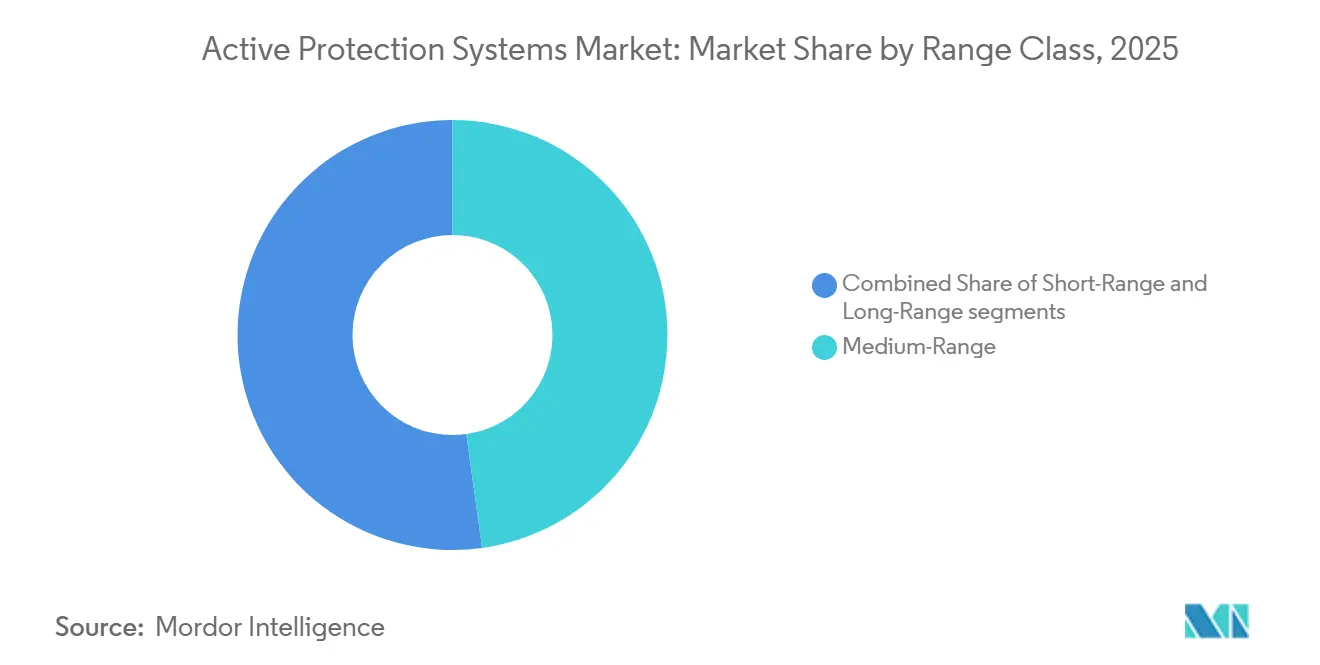
- 射程クラス別では、中距離ソリューションが2025年のアクティブ・プロテクション・システム市場の47.80%のシェアを獲得しており、長距離システムは2031年までに6.95%のCAGRで拡大すると予測されている。
- エンドユーザー別では、防衛軍が2025年のアクティブ・プロテクション・システム市場シェアの91.10%を占めて支配的であり、国土安全保障ユーザーは2031年までに7.62%のCAGRで成長すると予測されている。
- 地域別では、欧州が2025年に38.40%の収益シェアでリードしており、アジア太平洋地域は2031年までに6.55%のCAGRで成長すると予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 2030年までのNATOによるアクティブ・プロテクション・システム搭載主力戦車の義務化 | +1.2% | 欧州、北米 | 中期(2~4年) |
| AIセンサーフュージョンチップの急速な統合 | +0.9% | グローバル | 短期(2年以下) |
| 米国MAPSオープンアーキテクチャ調達の波 | +0.8% | 北米、同盟国 | 中期(2~4年) |
| 電動式ソフトキルランチャーによるSWaPの削減 | +0.6% | グローバル | 長期(4年以上) |
| ウクライナ紛争の教訓による改修加速 | +1.1% | 欧州、東欧 | 短期(2年以下) |
| ベンチャー支援を受けたドローン群攻撃への対抗モード | +0.7% | グローバル(米国・欧州に集中) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
2030年までのNATOによるアクティブ・プロテクション・システム搭載主力戦車の義務化
NATOのSTANAG 4686は統一された性能基準を設定し、加盟国が共通のアクティブ・プロテクション・システムソリューションへの支出を促進させ、ユニットコストを削減し、レオパルト2A8およびチャレンジャー3の各車隊における兵站を標準化しました。欧州再軍備計画のもとでEUR 8,000億(USD 9,437億2,000万)相当の契約受注は車両生存性向上を最優先事項として指定し、2030年の期限に向けて調達を前倒ししています。その結果生じる規模の優位性は、実戦で実証されたハードウェアを持つ確立したベンダーに有利に働き、段階的アップグレードの認証サイクルを短縮します。
AIセンサーフュージョンチップの急速な統合
窒化ガリウムレーダープロセッサ上で動作する機械学習モデルにより、アクティブ・プロテクション・システムは発射物の挙動を予測し、誤検知アラートを削減し、最も被害の少ない対抗手段を選択することが可能となります。[2] 性能向上は半導体供給に連動しており、中国の窒化ガリウム輸出制限によって脆弱性が残存しているため、米国のDARPAは代替ウェハーに関するイニシアティブを既に開始しています。
米国MAPSオープンアーキテクチャ調達の波
モジュラー・アクティブ・プロテクション・システム(MAPS)プログラムはセンサーおよびエフェクター非依存の標準を採用し、エイブラムスおよびストライカー部隊へのプラグアンドプレイ型アップグレードを可能にしています。このモデルにより、ニッチなAIおよび電気光学系スタートアップへのサプライヤーベースが拡大し、更新サイクルが短縮され、歴史的に米国陸軍の生存性ロードマップを遅らせてきたベンダーロックインリスクが軽減されます。
ウクライナ紛争の教訓による改修加速
最前線のデータにより、リアクティブアーマー単体では現代の対戦車誘導ミサイル(ATGM)およびFPVドローンを阻止できないことが確認され、NATO加盟国は2年以内に現役車隊への実証済みアクティブ・プロテクション・システムキットの改修を推進しています。ロシアのアリーナ-Mの実戦配備もこの緊急性を反映していますが、西側ソリューションはセンサー識別精度において優位性を維持しています。加速した調達スケジュールは、即時納入可能なシステムを優遇し、未実証の概念を後退させます。
制約要因影響分析*
| 制約要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 旧式車両における電磁適合性の障害 | -0.8% | グローバル(特に旧型車隊運用国) | 短期(2年以下) |
| GaNレーダーチップに対する輸出管理規制 | -0.6% | グローバル(アジア太平洋に集中) | 中期(2~4年) |
| 高密度都市地形における高い誤検知率 | -0.5% | グローバルの都市展開重視の地域 | 長期(4年以上) |
| 平和維持活動における破片傷害の責任リスク | -0.3% | 国連平和維持地域、アフリカ・中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
旧式車両における電磁適合性の障害
旧式装甲車両は高出力レーダーバーストに対するシールドが不十分であり、コストのかかる配線のやり直しが必要となり、その費用がアクティブ・プロテクション・システム本体の価格を超える場合もあり、配備を遅延させます。[3] 運用者は、起動中の部分的な能力損失と完全な電気系統の改修との間でトレードオフを迫られ、2000年以前のプラットフォームへの改修対応性を制約しています。
GaNレーダーチップに対する輸出管理規制
窒化ガリウム(GaN)の禁輸措置はリードタイムを延長し、低性能半導体へのデザイン変更を余儀なくさせ、アクティブ・プロテクション・システム市場を地政学的な結びつきに基づいた技術の「持てる国」と「持たざる国」に二分しています。複雑なライセンス取得手続きはまた、コンプライアンス担当者が少ない中小ベンダーの販売サイクルの摩擦を増大させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
撃破メカニズム別:
ハードキルの信頼性とソフトキルの機動性ハードキルシステムは、アクティブ・プロテクション・システム市場における2025年収益の56.30%を占めており、これは飛行中の成形炸薬弾および運動エネルギー貫通体を物理的に破壊するインターセプターへのオペレーターの信頼を反映している。Elbit Systemsの120mmサボット弾に対するアイアン・フィストの実証試験は、コンパクトなランチャーが高速飛翔体を無力化できることを証明し、各国陸軍が爆発性対抗手段と受動装甲を組み合わせた多層防御を採用する契機となった。Rafaelのトロフィーのような成熟したハードキル設計は現在AIによる目標優先順位付けを統合しており、車両が数ミリ秒以内に到来する複数の脅威を撃破し、継続的なソフトウェア更新に活用されるテレメトリーを記録することを可能にしている。前方作戦基地においてランチチューブを迅速に補充できる能力はダウンタイムを削減する。これにより戦闘部隊を戦域に留め置くことができ、機械化旅団を長期ローテーションにわたって稼働状態に維持する任務を担うNATOの計画立案者に響く兵站上の優位性となっている。
ソフトキルランチャーは依然として収益規模が小さいものの、7.28%のCAGRは、市街地戦の交戦規則に適合し付随的損害を低減する非致死的撃破モードへの戦略的転換を示している。電気的に起動するマルチスペクトルスモークおよびIRダズラーは爆発性カートリッジの必要性を排除し、重量を削減し、弾倉量を増大させ、ライフサイクルコストを低下させる。ニューラルネットワーク分類器は現在、シーカーを盲目化するかその誘導ループを欺くかをリアルタイムで判断し、第一世代ジャマーを悩ませた誤作動を削減している。これらの特徴により、ソフトキルスイートは平和支援任務、VIPコンボイ、および民間人集住地域に近接して運用される国土安全保障フリートにとって魅力的なものとなっている。政府が破片リスクに対するより厳格な規制を課すにつれ、民間人への被害がほぼゼロであることを認証できるサプライヤーは市場シェアを獲得する立場に置かれる。


注記: 各セグメントの個別シェアはレポート購入時にご確認いただけます
プラットフォーム別:
陸上車両が市場を主導し航空需要が加速陸上車両は2025年のアクティブ・プロテクション・システム市場の72.90%を占めており、欧州および米国においてレオパルト2、エイブラムス、ブラッドレーの各フリートにトロフィー、アイアン・フィスト、ストライクシールドを搭載する大規模改修プログラムによって支えられている。これらの装軌プラットフォームはすでに十分な電力余裕を持ち、広大な車体スペースを提供しており、センサーマストの配置と配線の引き回しを容易にしている。プログラムオフィスはまた、数十年にわたる統合ノウハウ、確立されたデポレベルの整備、および数週間以内に乗員を認定できる訓練担当者の即応態勢という恩恵を受けている。その結果、国防省が過度な技術的リスクなしに複数年度資金を確約できる予測可能な調達経路が生まれている。
航空需要は8.05%のCAGRで成長しており、無人戦闘航空機および回転翼機が携帯式ミサイルおよびカミカゼドローンに対する防護を必要としている。トロフィー・ライトおよび類似の派生型は、厳格な重量制限内に収まるよう、レーダー開口サイズを縮小し爆発性インターセプターを指向性エネルギーパルスに置き換えている。開発者はまた、コンパクトなAESAパネルとコンフォーマルレーザーダズラーを組み合わせ、艦上および未整備野外での離陸時にティルトローター機を防護しており、これらの環境では携帯式脅威が最も深刻である。UH-60およびV-280プロトタイプの初期飛行試験では、航続距離やペイロードへの影響が無視できる程度であることが示されており、航空プログラムマネージャーの間での主要な反対見が払拭されている。分散作戦ドクトリンがヘリコプターを小規模で分散した着陸地点に押し込むにつれ、航空搭載APSの価値提案はあれば望ましいものから必須のものへと移行している。
射程クラス別:
中距離の最適領域と台頭する長距離レイヤー中距離インターセプターは2025年のアクティブ・プロテクション・システム市場の47.80%のシェアを保持しており、10〜100mのスタンドオフ距離を提供することでレーダー水平線と民間クラッターへの誤反応回避の必要性のバランスを取っている。そのコスト対カバレッジ比は、ほとんどのNATO歩兵戦闘車両における基本層となっており、車両指揮官が360度エンベロープを要求するにつれて4センサーアレイから6センサーアレイへと容易にスケールアップできるアーキテクチャを持つ。統合された戦闘管理ソフトウェアは現在、赤外線追跡装置が敵対的物体の可能性を検知した場合にのみ射撃管制レーダーを起動させ、車両位置を暴露しかねない電磁波放射を大幅に削減している。
長距離コンセプトは、各国陸軍が極超音速滑空体、上面攻撃ミサイル、および早期交戦を必要とするドローン群に直面するにつれ、6.95%のCAGRで成長すると予測されている。NATOの野外教範は現在、多層的な「APS+SHORAD」構成を記述している。長距離パケットは生き残った脅威を中距離および短距離ノードに引き渡し、垂直および水平方向の縦深を確保する。ベンダーは艦上近接防御火器システムと推進スタックを共有するデュアルパルスインターセプターおよびミニミサイルを実験しており、クロスドメインの共通性を通じて一発当たりのコストを削減している。ソフトウェア定義波形によりセンサーが3km以上の探知距離を延伸できるようになるにつれ、APSと車両搭載防空の境界は引き続き曖昧になり、旅団防空プログラムのために従来確保されていた予算プールが開放されている。

注記: 各セグメントの個別シェアはレポート購入時にご確認いただけます
エンドユーザー別:
軍事的優位性と国土安全保障による需要拡大防衛軍は2025年需要の91.10%を吸収しており、これは高い単価と、車両生存性を戦闘力維持に直結させる明確なドクトリン指標の機能である。政府間チャネルは承認を加速させ、オフセット協定はサブシステム生産を国内工場に誘導し、産業政策目標を調達スケジュールと整合させる。複数年度包括契約により、陸軍は同一の予算項目でスペアパーツとソフトウェアッチを購入でき、維持費の予算編成を容易にし、コストのかかるブロックアップグレードではなく段階的な能力向上を促進する。
国土安全保障ユーザーは7.62%のCAGRで成長すると予測されており、準軍事警察、国境警備隊、およびエネルギーインフラ警備員が、熱的特徴を隠蔽し民間ドローンを欺くソフトキルカーテンを高価値車両に装備している。これらの機関はしばしば防衛省と共同でR&Dに資金を提供し、デュアルユース補助金を活用して調達支出を相殺している。AI対応の射撃選択により乗員は混雑した市街地回廊内で安全に運用でき、スモークスクリーンまたはレーザーダズル弾の非致死的性質は民間監視機関を満足させる。自律配送ドローンおよびホビイスト用クアッドコプターが普及するにつれ、スケーラブルで規制に適合したAPSソリューションへの需要は、戦術的SWAT部隊から市町村の緊急サービスフリートへとシフトすることが予想され、従来の安全保障機関を超えて顧客基盤が拡大している。
地域分析
ヨーロッパ アクティブ・プロテクション・システム市場
欧州は、ドイツと英国がトロフィーAPSを標準化した後、2025年収益の38.40%を占めてリーダーシップを維持しており、北欧諸国、イタリア、ポーランドにわたる後続購入を触媒した。リアーム・ヨーロッパ計画は8,000 ミリオン ユーロ(9,437.2 ミリオン 米ドル)を能力ギャップの解消に充当し、NATOの相互交換性規則に準拠した車両生存性キットを優先している。
アジア太平洋地域のアクティブ・プロテクション・システム市場
アジア太平洋地域は最速の6.55%のCAGRを達成しており、日本の10式戦車のアップグレード、韓国のK2の強化、およびインドの国産プログラムが地域のサプライチェーンを強化し、米国の対外有償軍事援助のタイムラインへの依存を低減している。東アジアの防衛支出は2023年に6.2%増加して4,110 ミリオン 米ドルに達し、地域のセンサーフュージョンチップファウンドリーに対する持続的な資金基盤を提供している。
北米および中東 アクティブ・プロテクション・システム市場
北米はMAPSオープンアーキテクチャの展開と、マイクロ波およびレーザーのスタートアップを奨励する堅調なベンチャー投資から利益を得ており、中東は高い石油収入を活用して運動エネルギーおよび指向性エネルギー層を輸入している。サウジアラビア独で2025年の防衛費として780 ミリオン 米ドルを計上した。イスラエルによるアロー3およびアイアン・ビーム派生型の輸出は、従来の装甲を超えた最先端の生存性に対する地域の需要を示している。
規制環境
アクティブ・プロテクション・システム(APS)の調達および認証は、センサー、エフェクター、およびソフトウェアが装甲プラットフォームにどのように統合されるかを決定する軍事安全性および相互運用性基準によって形成されている。NATOユーザーにとって、NGVA指針(AEP-4754)およびSTANAG 4686などの性能ベースライン基準は、艦隊横断的な統合決定と兵站の共通性を支援し、本報告書の範囲で強調されている2030年までのAPS搭載主力戦車に向けたNATOの広範な推進と整合している。
米国では、陸軍MAPSフレームワークおよび米陸軍地上車両組織の下での関連コンプライアンス計画が、モジュール性、安全性、および統合に関する期待を設定し、ベンダー中立のオープンアーキテクチャアプローチを支援している。別途、APSコンポーネントの国境を越えた移転および生産は輸出管理体制によって制約されおり、米国原産品目はITARまたはEARライセンス経路の対象となる。EU加盟国はまた、EU共通立場2008/944/CFSPおよび関連する国内規制を適用しており、これがレーダー、電子戦、およびインターセプターサブシステムの納期と許容される構成に影響を与える可能性がある。
バリューチェーン分析
APSのバリューチェーンは、AESAレーダーおよび電気光学センサー、搭載処理装置(GaNベースデバイスなどの高性能半導体によって支援されることが多い)、ソフトキルおよびハードキル効果のための電子戦モジュール、ならびにハードキルエフェクター(ランチャー、インターセプター、信管、および安全装置)を含む重要なコンポーネント入力から始まる。主契約者および専門インテグレーターはこれらのコンポーネントを車両固有のキットに組み立て、安全性、電磁適合性、およびプラットフォーム適格性試験を通じて検証した後、スペアパーツ、ソフトウェアベースライン、および訓練パッケージとともにシステムを野外展開する。
下流では、調達および維持整備が主契約者と構造化されたパートナーシップに依存しており、ブシステムサプライヤーを車両OEMおよびデポに接続している。最近の契約活動はこの構造を反映している。Elbit SystemsはGeneral Dynamics Ordnance and Tactical Systemsから米陸軍ブラッドレーフリートへのアイアン・フィストAPS供給のための2億2,800万米ドルの追加受注を受け、欧州のレオパルト2A8トロフィー選定はEuroTrophy GmbHを通じて実行され、KNDS Deutschlandが産業上の対応者となっている。このチェーンは先端電子機器およびレーダーコンポーネントのボトルネックに対して依然として脆弱であり、プログラムはMAPSスタイルのアーキテクチャなどのモジュラーインターフェースをますます重視し、代替品を適格化して単一点依存のリスクを低減している。
競合環境
市場集中度
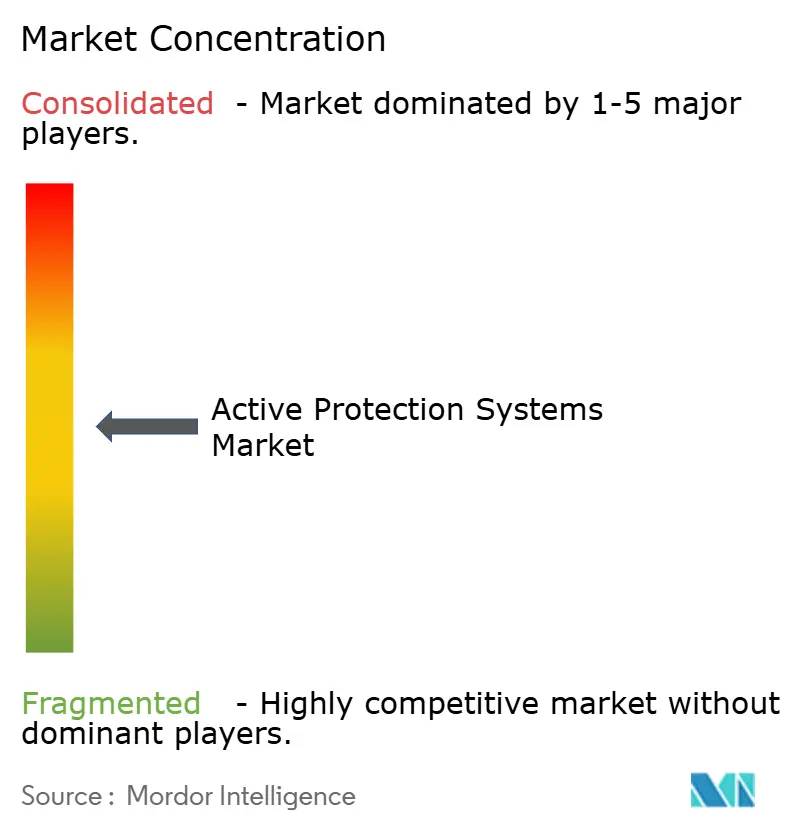
アクティブ・プロテクション・システム市場は中程度に分散している。イスラエル、ドイツ、および米国の主要企業が実戦実証済みのポートフォリオを保有しているが、20社以上の中堅企業がセンサー、ランチャー、またはAIミドルウェアを供給している。Rafaelはトロフィーの比類なき実戦記録を活用して、レオパルト2A8、チャレンジャー3、およびエイブラムス各の量産スロットを確保している。Rheinmetallはボルトオンケージと比較して重量を削減するStrikeShieldのハイブリッド反応・能動タイルによって差別化を図り、Elbit SystemsはアイアンフィストをIFV向けの低コスト代替品として位置付けている。
戦略的統合が加速している。AeroVironment社による41 ミリオン 米ドルのBlueHalo買収は、徘徊型弾薬のノウハウと対群アルゴリズムを組み合わせ、垂直統合されたドローン対防衛の強力企業を創出している。AndurilによるNumericaのレーダー事業買収は、そのLattice AIプラットフォームを補完し、従来の主要企業が支配していた堅牢な車両市場への参入を示している。
ホワイトスペースの機会は、メガシティにおける誤警報の削減を中心に展開している。AIによるシーン理解、低SWaP固体ランチャー、および非運動エネルギーマイクロ波ビームを対象とするスタートアップは相当規模のベンチャーラウンドを集めており、ソフトウェア定義型防護が次の競争的再編を牽引するという投資家の確信を示している。
アクティブ・プロテクション・システム産業リーダー
-
Rafael Advanced Defense Systems Ltd.
-
Rheinmetall AG
-
BAE Systems plc
-
Elbit Systems Ltd
-
ASELSAN A.Ş.
- 注:主要企業の掲載順は順位を示すものではありません。
アクティブ・プロテクション・システム市場 このレポートでカバーされる企業
- Rafael Advanced Defense Systems Ltd.
- Rheinmetall AG
- Elbit Systems Ltd.
- BAE Systems plc
- ASELSAN A.Ş.
- Leonardo S.p.A
- Saab AB
- Thales Group
- Hyundai Rotem Company
- Artis, L.L.C.
- KNDS N.V.
- QinetiQ Group plc
- Israel Aerospace Industries Ltd.
- Terma A/S
- Northrop Grumman Corporation
- HENSOLDT AG
- Indra Sistemas S.A.
- LACROIX Group
市場機会と将来展望
オープンアーキテクチャの採用は、センサー、エフェクター、およびソフトウェアサプライヤーに相互運用性の機会を創出し、車両固有のスイートを提供するのではなく、標準化された統合フレームワークに接続することを可能にしている。2026年のBAE Systems(ROOK)との米陸軍ソフトキルAPSプログラム・オブ・レコードとともに、米陸軍MAPSアプローチは非運動エネルギー撃破モードの継続的な調達を示し、既存プラットフォームと統合するマルチスペクトル警戒、電子戦、および脅威分類ソフトウェアへの需要を支援している。
欧州の装甲近代化パイプラインもまた、トロフィーおよび類似システムを一回限りの改修ではなく反復可能な産業プログラムへと転換しており、複数のNATO加盟国にわたるレオパルト2A8トロフィーの展開は多国間標準化を示している。サブシステムレベルでは、Rheinmetall社とIndra Sistemas S.A.の2026年6月の協定によるNEMUS AESAレーダーのStrikeShieldへの統合などの協力関係が、車両リセットサイクル中に挿入可能な高性能レーダーおよびセンサーフュージョン改善のアップグレード経路を強化している。
最近の産業開発事情 アクティブ・プロテクション・システム市場
- 2026年6月:RheinmetallとIndra Sistemas S.A.は、IndraのNEMUS AESAレーダーをRheinmetallのStrikeShieldアクティブ・プロテクション・システムに統合する協定に署名した。この協定はStrikeShieldのセンサー層を強化し、より高速で小型の航空および対装甲脅威に対する探知・分類性能を向上させるモジュラーアップグレードを支援する。
- 2026年5月:BAE Systemsは、その迅速光学観測・撃破(ROOK)ソリューションを中心とするソフトキル・アクティブ・プロテクション・システム・プログラム・オブ・レコードの米陸軍契約を獲得した。この受注は、非運動エネルギー撃破とハードキルインターセプターを組み合わせた生存性アーキテクチャを前進させる。
- 2026年1月:EuroTrophy GmbHはKNDS Deutschlandと、リトアニア、オランダ、チェコ共和国、およびクロアチア向けのレオパルト2A8主力戦車にRafaelのトロフー・アクティブ・プロテクション・システムを供給する契約に署名した。この契約は、欧州の重装甲フリートにわたる標準化ソリューションとしてのトロフィーを強化し、統合された納入および維持整備経路を支援する。
アクティブ・プロテクション・システム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、ハードキルおびソフトキルの両ソリューションを含む、軍用プラットフォームへの着弾脅威を検知・追跡・無力化するために使用されるアクティブ・プロテクション・システムを対象としており、システム、アップグレード、または統合パッケージとして販売されるものを含みます。
調査範囲の除外事項:受動的装甲のみのソリューション、APSとして統合されていない単独の対ドローンシステム、およびAPSキットの一部でない弾薬は除外します。
セグメンテーション概要
- 撃破メカニズム別
- ハードキルシステム
- ソフトキルシステム
- リアクティブアーマー
- プラットフォーム別
- 陸上
- 海上
- 航空
- 射程クラス別
- 短距離
- 中距離
- 長距離
- エンドユーザー別
- 防衛軍
- 国土安全保障および準軍事組織
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東およびアフリカ
- 中東
- イスラエル
- アラブ首長国連邦
- サウジアラビア
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要プールが仮定に基づいて構築されないよう、公開されている国防支出および調達シグナルの調査から始まります。SIPRI軍事費データ、関連する防衛電子機器および車両サブシステムに関する国連コムトレードの貿易コード、NATOの公開文書、米国国防総省の予算根拠資料、およびAPSプログラムがプログラムレベルで議論されている議会調査局レポートなどのソースを精査します。
次に、政府の契約発表、議会国防委員会の発表、企業の年次報告書および投資家向けプレゼンテーョンなどの資料を用いて、プラットフォームの生産およびアップグレード活動を相互確認します。特許データベースは、技術の方向性(例:センサーフュージョンおよびインターセプター設計)を把握し、新しいバリアントがスケールアップし始める時期を察知するために使用されます。並行して、企業財務情報・インテリジェンスおよびグローバルな契約・入札に関する有料サブスクリプションを活用し、受注タイミング、想定される納入期間、および新規製造とレトロフィット活動の比率を確認します。これらのソースは参考情報であり、網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開文書も使用されています。
一次インタビューおよびサーベイ
APSは多くの場合、より大規模な車両または艦艇のアップグレードパッケージに組み込まれているため、一次調査は実際に購入・配備されているものを検証することに重点を置いています。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたる国防調達・プログラム関係者、システムインテレーター、およびコンポーネントレベルの専門家と幅広く対話し、搭載率、契約タイミング、および価格カーブに関する仮定を、合計値を確定する前に検証します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:14% | アジア太平洋地域:37% |
| 中間層:53% | 部門・ユニットリーダー:30% | 欧州・中東・アフリカ地域:36% |
| 中小規模プレイヤー:18% | マネージャー:56% | 南北アメリカ地域:27% |
市場規模算定と予測
本市場は主に、予算項目、契約受注、およびプラットフォーム近代化計画をAPS搭載・アップグレード価値に換算するトップダウン型の国防需要再構築手法を用いて構築されています。APS需要が観測可能なプラットフォーム数およびアップグレードサイクルに紐付けられており、その後、典型的なキット内容(センサー、処理装置、ランチャー、対抗手段、および統合)に価格が対応付けられることで、モデルの現実性が保たれています。
合計値の現実性を維持するため、主要プログラムのサンプル契約価値の積み上げ、レトロフィットキットの数量×平均販売価格(ASP)近似値の使用、および統合・サポートサービスのチャネルチェックの実施など、選択的なボトムアップ検証によって結果を裏付けています。モデルの主要インプットには、装甲車両の納入およびレトロフィット活動、艦艇アップグレードスケジュール、プラットフォームクラス別の既知のAPS搭載率、時系列での平均システムASPの推移、および収益認識を年度間でシフトさせる受注から納入までのラグが含まれます。予測には、調達ペースに関する専門家の見解に裏付けられたシナリオ分析を使用するとともに、単年度のスパイクがカーブを歪めないよう過去の受注サイクルを平滑化しています。プログラムレベルの詳細が不完全な場合、ギャップは保守的な搭載率バンドによって処理され、インタビュー検証後に調整されます。
データ検証と更新サイクル
アウトプットは、国防車両の納入、既知の近代化予算、および公表された契約合計額など、モデル化された市場と同じ方向に動くはずの独立したシグナルとの整合性チェックを通じて検証されます。差異は別のアナリストによってレビューされ、外れ値は仮定レベル(通常は価格タイミング、納入フェーズ、または契約に統合・サポートが含まれるかどうか)まで遡って追跡されます。
不一致が発見された場合、問題が調査範囲の境界によるものか、調達のタイミングシフトによるものかを確認するために関連する専門家に再連絡します。レポートは年次で更新され、重要なプログラムの受注、キャンセル、または予算変更が発生した場合には中間更新が行われます。納品前に最終確認が完了し、クライアントは最新の公開情報に沿った最新の見解を受け取ります。
Mordor Intelligenceのアクティブ・プロテクション・システム市場規模と他の公表推計値との比較
アクティブ・プロテクション・システムの公表数値はしばしば乖離しますが、これは同じ国が議論されている場合でも、APS収益が調査によって異なる方法で記録されるためです。最大の要因は、タイミングの選択、システム価格に含まれるものの定義、およびレトロフィットとサービス価値の取り扱い方法である傾向があります。
通換算を一つの基準期間に固定し、ASPを古いカタログ価格ではなく最近の受注を用いて更新すると、単年度で数億米ドル単位で市場の推計値がシフトする可能性があります。これが、ここで使用されている2026年の46.7億米ドルという数値が、厳密な納入フェーズ確認と対になっており、Mordor Intelligenceが適用する年次更新プロセスを通じて確定されている理由です。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 46.7億米ドル(2026年) | |
| 業界専門誌A | 44.9億米ドル(2025年) | 異なる基準年とより長い予測期間を使用しており、新規プラットフォーム納入からレトロフィットタイミングを明確に分離せずに、より広範な価格カーブを適用している可能性があります。 |
| 地域コンサルタントB | 43.5億米ドル(2024年) | 収益と数量の見解を混在させており、換算タイミングおよび統合・サポートの範囲が地域間で一貫して処理されない場合、合計値がシフトする可能性があります。 |
この比較は、プラットフォームカバレッジが議論される前であっても、年度の選択と価格タイミングが乖離の相当部分を説明することを示しています。仮定を受注、納入スケジュール、および明示的なASP推移に追跡可能な状態に保つことで、モデルは再現性が高く、新たな契約や予算が市場を動かした際に監査しやすい状態を維持しています。
レポートで回答されている主要な質問
アクティブ・プロテクション・システム市場の現在の規模は?
市場は2026年にUSD 46億7,000万と評価され、予測期間(2026年~2031年)中にCAGR 5.62%で前進し、2031年までにUSD 61億4,000万に達すると予測されています。
どの地域がアクティブ・プロテクション・システム市場をリードしていますか?
欧州はNATOの義務化および大規模な主力戦車アップグレードプログラムに牽引され、最大の38.40%の収益シェアを保有しています。
最も成長が速いセグメントはどれですか?
航空プラットフォームは、無人機およびヘリコプター向けの軽量ソリューションにより、最高のCAGR 8.05%を示しています。
アクティブ・プロテクション・システムにおけるAI導入を推進しているものは何ですか?
AI対応センサーフュージョンは誤検知率を削減し、マイクロ秒単位の脅威識別を可能にしており、これは都市部展開にとって不可欠です。
GaN輸出規制はサプライヤーにどのような影響を与えていますか?
窒化ガリウム(GaN)チップに対する規制はリードタイムを延長し、メーカーに代替半導体の調達またはレーダーモジュールの再設計を迫っています。