
酢酸市場規模とシェア
Mordor Intelligenceによる酢酸市場分析
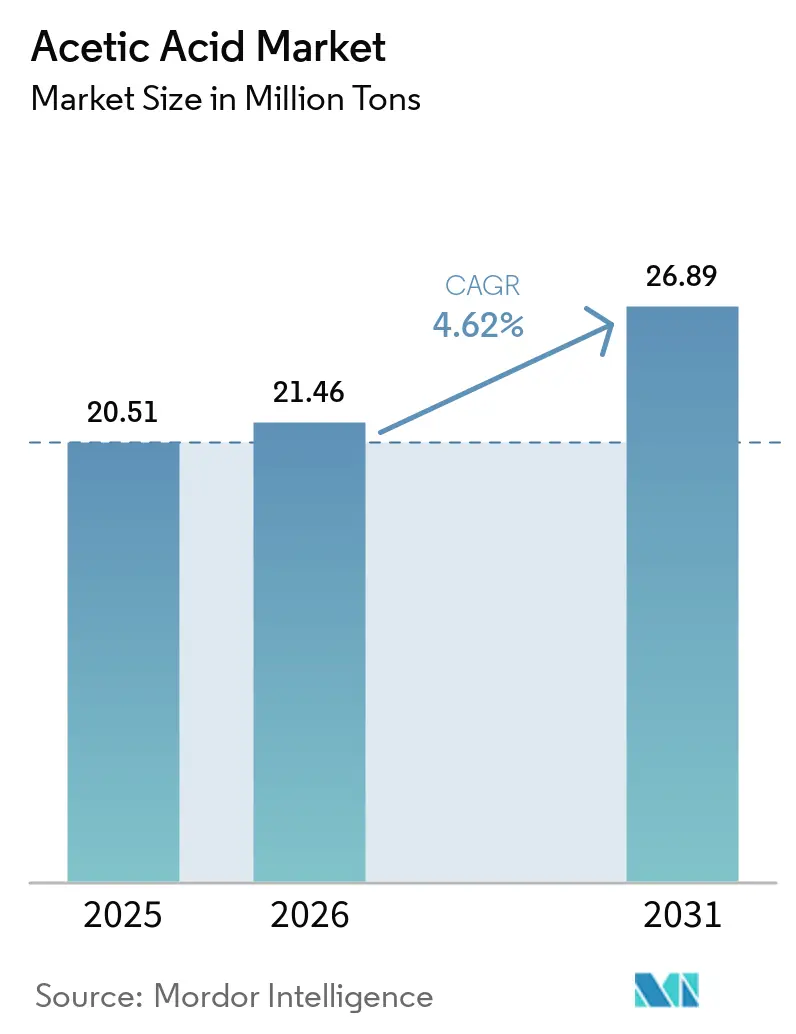
酢酸市場規模は、2026年の2,146万トンから2027年には2,245万トンに成長し、2027年~2032年のCAGR 4.35%で2032年までに2,778万トンに達すると予測されています。
中国における下流ポリマー生産および精製テレフタル酸への投資は、酸需要に稼働中の産業基盤を与え、誘導体製造を通じた拡大への道筋を提供しています。変動するメタノールコストと中国輸出への関税は、その成長の取り込みにおいて、転換収益と産業バイヤーへの商業的アクセスを重要な制約としています。統合カルボニル化チェーンはメタノールコストと規模で競争し、バイオベースの供給は排出削減目標を持つバイヤーに対してカーボンフットプリントと供給信頼性で競争しています。収益は、メタノールを確保しVAMおよびPTAチェーンに製品を供給する生産者に有利であり、米国の産業ユーザーに供給する中国輸出業者は関税コストも回収する必要があります。
主要レポートのポイント
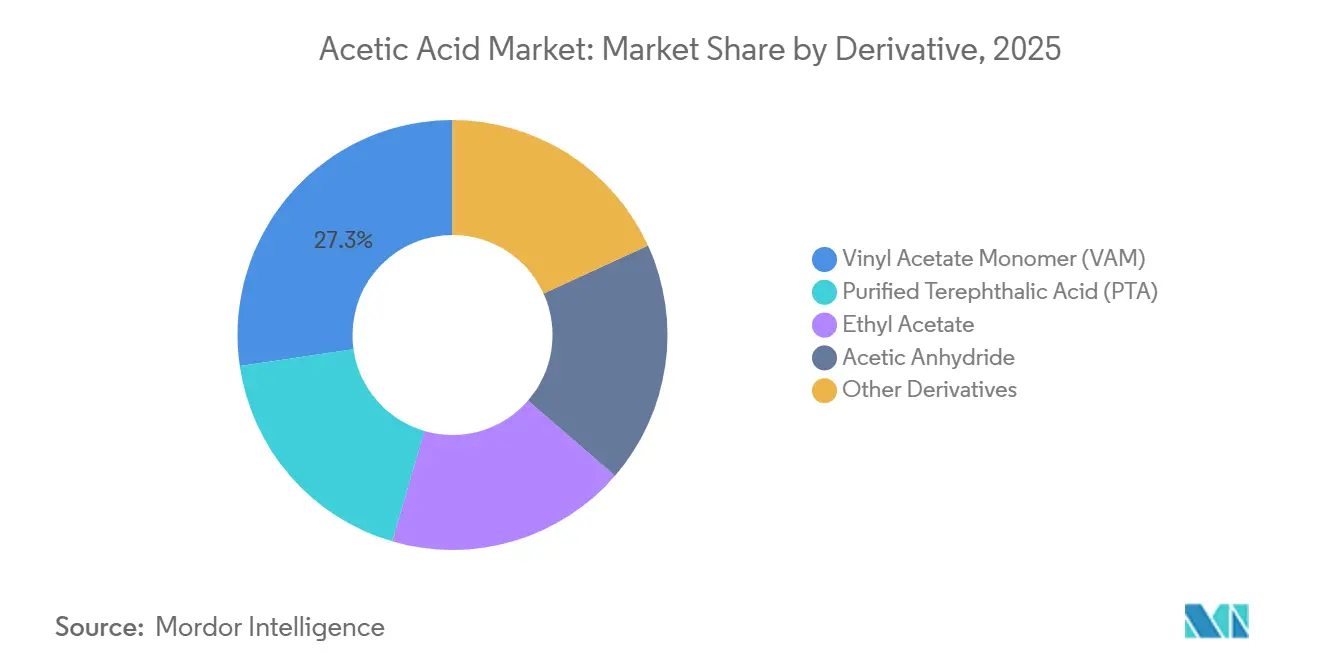
- 誘導体別では、ビニルアセテートモノマーが2026年の酢酸市場シェアの27.31%をリードし、精製テレフタル酸は2027年~2032年にかけてCAGR 4.75%で最も成長の速いセグメントと予測されています。
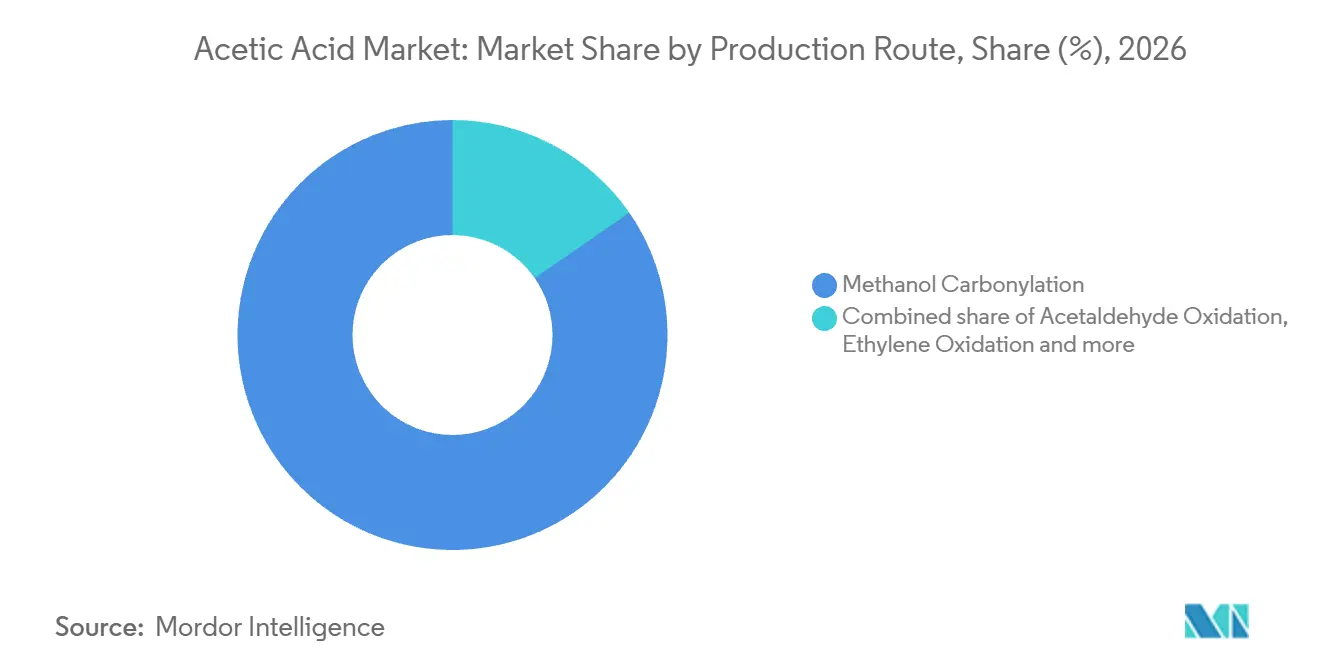
- 製造ルート別では、メタノールカルボニル化が2026年の酢酸市場規模の84.64%を占め、バイオベース発酵は2027年~2032年にかけてCAGR 5.4%で最も成長の速いセグメントと予測されています。
- 用途別では、接着剤・塗料・コーティングが2026年の世界酢酸数量の36.76%をリードし、医療用途は2027年~2032年にかけてCAGR 6.3%で最も成長の速いセグメントと予測されています。
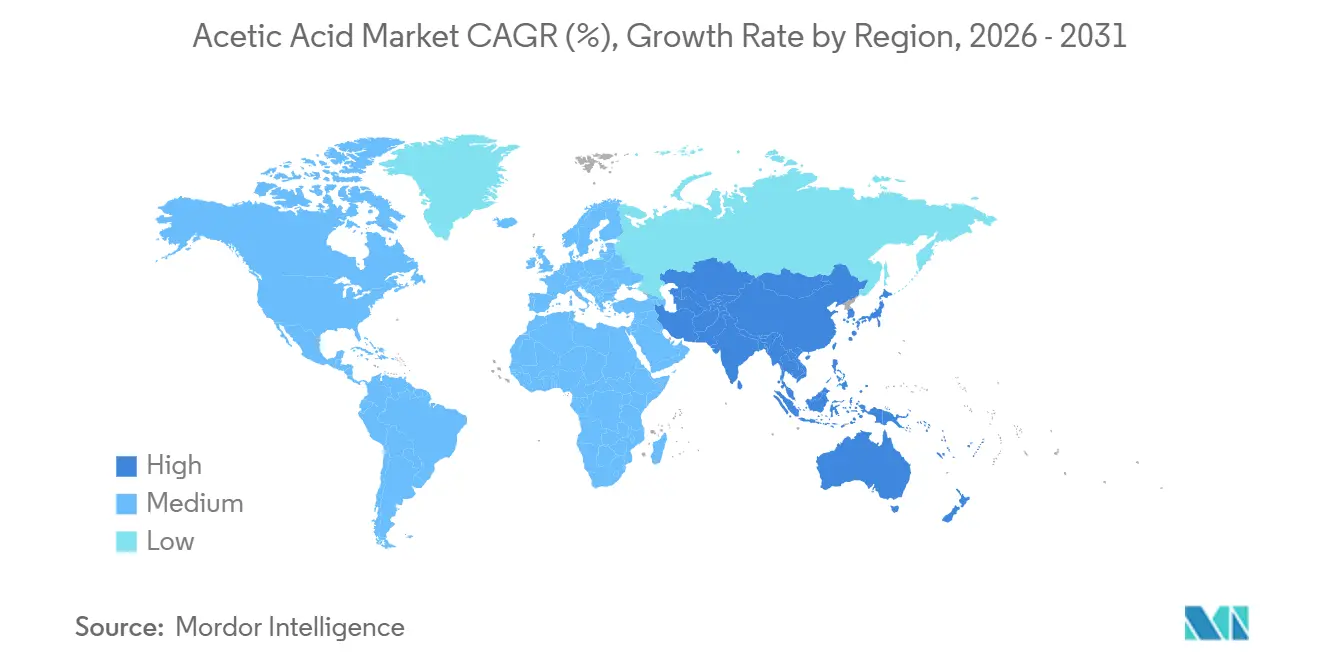
- 地域別では、アジア太平洋が2026年の世界酢酸数量の69.56%でリードし、2027年~2032年にかけてCAGR 4.95%で最も成長の速い地域とも予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ビニルアセテートモノマー需要の急増 | +2.2% | 中国および日本 | 短期(2年以内) |
| アジアにおける精製テレフタル酸設備の安定した増強 | +1.8% | 中国およびインド | 中期(2~4年) |
| 高固形分コーティングにおけるアセテートエステル溶剤の拡大 | +1.1% | 北米、欧州およびアジア太平洋 | 中期(2~4年) |
| ネットゼロ義務のもとでスケールアップするバイオベース酢酸経路 | +0.6% | ドイツおよびアメリカ合衆国 | 中期(2~4年) |
| CO₂から酢酸への電気合成パイロット | +0.1% | アジア太平洋、北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
酢酸ビニルモノマー需要の急増
ビニルアセテートモノマー(VAM)需要は、酢酸サプライヤーを既存の消費基盤と下流ポリマー生産の拡大の両方に結びつけています。江蘇SOPO(Jiangsu SOPO)が引用した中国化学経済技術発展センターのデータによると、中国の見かけ上のVAM消費量は2025年に約293万メトリックトンでした。[1] 2026年、シノペック子会社の重慶川維化工(Chongqing Chuanwei Chemical)は、中国において年間生産能力5万メトリックトンの特殊ポリビニルアルコール(PVA)樹脂ユニットを稼働させました。VAMはPVAの製造に使用され、その用途には接着剤、コーティング、水溶性包装フィルムが含まれます。同ユニットは合格品を生産し、欧州への初回出荷を行い、VAM由来の生産要件を輸出顧客と中国国内消費基盤の両方に結びつけました。
アジアにおける高純度テレフタル酸生産能力の着実な増強
精製テレフタル酸(PTA)プロジェクトの試運転は、アジアの産業顧客に供給する酢酸サプライヤーに具体的な下流生産機会を生み出します。2025年8月、江蘇海倫石化(Jiangsu Hailun Petrochemical)は、中国江蘇省江陰市においてPTA技術改良・拡張プロジェクトを稼働させました。同プロジェクトの年間生産能力は320万メトリックトンであり、その運営会社は江蘇三房棉ポリエステル材料(Jiangsu Sanfame Polyester Material)の子会社です。Celanese Corporationの2025年アニュアルレポートは、酢酸が主にVAM、PTAおよびその他のアセチル誘導体の製造に使用されると述べています。商業的メリットは、プロジェクトの酢酸需要に応えることから生まれ、独立系生産者は下流の拡大を自社の売上に転換するために合意された供給役割を必要とします。
高固形分コーティングにおけるアセテートエステル溶剤の拡大
アセテートエステルの需要は、高固形分コーティングの拡大がそれらの溶剤の製造に使用される酸の需要にどのように転換されるかを決定します。商業的機会は、生産されるコーティングの量とその配合におけるアセテートエステルの割合の両方に依存します。追加的な酢酸需要は、それらの配合に供給するエステル生産者において発生します。コーティング生産量の増加はその需要を高める可能性がある一方、アセテートエステル強度の低下は数量機会の一部を相殺する可能性があります。配合ミックスが、コーティング生産量と同様に酸の数量を決定します。
ネットゼロ義務のもとでスケールアップするバイオベース酢酸経路
商業的流通インフラは、バイオベースの生産経路が信頼性の高い産業供給を必要とする顧客に対応するのを助けます。LenzingとSpeyer & Grundは、2025年4月10日にドイツのSpeyer & GrundのMeeraneサイトにおいて、バイオベース酢酸専用の貯蔵タンクを稼働させました。[2] Lenzingはパルプ生産の副産物として同酸を生産しており、拡張された貯蔵により供給柔軟性が向上しました。Lenzingの2025年アニュアルレポートは、Quantisのライフサイクル分析により、同製品のカーボンフットプリントが同等の化石由来製品と比較して85%以上低いことが判明したと述べており、排出削減目標を持つバイヤーに対して具体的な採用理由を提供しています。同タンクがLenzingのバイオベース酸専用であることにより、その差別化された製品はドイツにおいて独自のアイデンティティのもとで取り扱われます。
制約要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| メタノール原料価格の変動 | -0.8% | インドおよび北米 | 短期(2年以内) |
| 中国輸出に対するアンチダンピングおよび関税措置 | -0.5% | アメリカ合衆国および中国 | 短期(2年以内) |
| ロジウム・イリジウム触媒の供給リスク | -0.2% | 中国、北米および欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
メタノール原料価格の変動
メタノール価格の変動は、原料コストと酸の販売価格との関係を拡大経済の制約とします。Gujarat Narmada Valley Fertilizers & Chemicals Limited(GNFC)は、インド固有の原料スプレッドチャートにおいて、FY 2021-22からFY 2025-26にかけてメタノール価格が酢酸価格と並んで変動したことを示しました。Methanexの平均実現メタノール販売価格は、2024年のメトリックトン当たり355米ドルから2025年には361米ドルに上昇しました。同社の2025年アニュアルレポートは、メタノール価格を歴史的に変動が激しくサイクリカルなものと特徴づけ、そのパターンが継続すると予想しています。GNFCもメタノール生産を行っているため、そのメタノールコストの一部は外部購入ではなく自家供給を反映している可能性があります。メタノールコストの上昇は酸価格の上昇分を吸収し、酸の販売価格が上昇しても外部調達による生産を圧迫する可能性があります。
中国輸出に対するアンチダンピングおよび関税措置
2026年7月24日以降、米国通商代表部の12.5%のセクション301関税が、HTSUS 2915.21.00の下で中国産酢酸に適用されましたが、医薬品用途の品目は除外されました。[3] 7月24日以前に積み込まれ輸送中であった特定の物品は、2026年7月28日以前に入港した場合は除外されました。この最終用途の区別は、同じ関税コードが同じ関税処理を意味しないため、正確な分類を商業的に重要なものとしています。追加課税は、米国での販売において対象となる産業輸入品の価格優位性を縮小させる可能性があります。関税前の納入価格を維持するためには、中国輸出業者が対象となる産業出荷の追加課税分を吸収する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
誘導体別:
VAM生産が確立した需要を支えるビニルアセテートモノマー(VAM)は2026年の酢酸市場規模の27.31%を占めました。日本は2025年に44万4,939メトリックトンのVAMを生産しました。この国内生産量は、誘導体生産が行われる際に酸原料を必要とする稼働中の日本の製造基盤を示しています。これらの日本のVAM生産者に供給する酸サプライヤーは、初期プラント試運転を超えて稼働生産量に結びついた継続的な原料供給役割を持ちます。
精製テレフタル酸(PTA)は、2027年~2032年にかけてCAGR 4.75%で最も成長の速い誘導体セグメントと予測されています。分離技術サプライヤーのSulzerは、PTA生産を酢酸中でのパラキシレ酸化として説明し、その後に酢酸を反応水から分離する溶剤回収が続くとしています。SASAは2025年第1四半期にトルコにおいて年間生産能力175万メトリックトンのPTAプラントを試運転しました。この投資はSASAのポリエステル生産チェーンにおける垂直統合ステップを完了させました。酸化溶剤および回収ステップにより、SASAのような統合PTAプラントのプロセス設計において酸の取り扱いと分離が重要な要素となっています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
製造ルート別:
カルボニル化統合と発酵開発メタノールカルボニル化は2026年に市場の84.64%を占め、最大の製造ルートセグメントとなりました。中国の江蘇SOPO化工有限公司(Jiangsu SOPO Chemical Co., Ltd.)は2026年半期報告において、メタノールカルボニル化を使用した年間120万メトリックトンの酢酸生産能力を報告しました。同社の製造チェーンは石炭ベースのガスからメタノール、そして酸へと延びています。この例は、生産者が接続された上流のガスおよびメタノール製造システムによって相当な酸生産能力を支えることができ、統合をこのルートの商業的提案の一部とすることを示しています。
バイオベース発酵は、2027年~2032年にかけてCAGR 5.4%で最も成長の速い製造ルートセグメントと予測されています。2025年5月、HELM AGは、Againがアメリカ合衆国テキサスシティにおいて酢酸を含む化学品を生産することを目的とした施設の建設を開始したと報告しました。このプロセスは廃棄CO₂を水素とともに細菌で発酵させるものであり、HELM AGが将来の流通パートナーとして特定されました。その発表は1年以内の生産開始を目標としていました。異なる製造ルートと特定された流通パートナーの組み合わせは、技術開発と産業顧客への経路を結びつけています。
注記: 各セグメントのシェアはレポート購入後に入手可能
用途別:
配合原料と医療仕様接着剤・塗料・コーティングは2026年の酢酸市場シェアの36.76%を占めました。Korea Alcohol Industrialは氷酢酸を使用してアセテートエステル溶剤を製造し、塗料と接着剤を酢酸エチルの用途として特定しています。産業用酸サプライヤーは、その製品が最終配合の原料となるエステルメーカーに供給することができます。これにより、コーティングや接着剤配合の化学的要件が上流の酸生産者に利用可能な機会を決定する需要チェーンが生まれます。
医療用途は、2027年~2032年にかけてCAGR 6.3%で最も成長の速いセグメントと予測されています。このセグメントに対応するためには、サプライヤーが供給する酸のグレードを確定する前に意図された医療用途を定義する必要があります。その用途に結びついた仕様は、医療の成長を交換可能な産業数量への需要として扱うのではなく、サプライヤーに具体的な認定目標を与えます。
地域分析
アジア太平洋酢酸市場
アジア太平洋は2026年の酢酸市場規模の69.56%を占め、2027年~2032年にかけてCAGR 4.95%で成長すると予測されており、最大かつ最も成長の速い地域となっています。Handsome Chemicalは2025年5月に中国湖北省荊門市において年間60万メトリックトンの酢酸プラントを試運転しました。Handsome Chemicalのプラントは、同生産者に24%の実効持分を報告したYip's Chemical Holdingsによると、2025年下半期に段階的な能力解放が予定されていました。Yip'sはHandsome Chemicalを世界最大のアセテート溶剤会社と説明し、60万メトリックトンのアセテート能力の同時解放を計画していると報告し、酸の拡大と生産者の下流製造を組み合わせました。
北米の原料統合は、CelaneseがMitsuiとのテキサス州クリアレイクにおけるメタノール合弁事業(Celaneseが50%を所有)によって示されています。Celaneseは、Fairway Methanolの生産持分とMitsuiとの長期契約が2025年の北米メタノール需要のほぼ全量を満たしたと報告しました。欧州では、INEOSが2026年9月22日に、競争力のないエネルギーコストを理由に、ハルのAcetyls全3ユニットを追って通知があるまで休止すると発表し、生産コストの圧力に直面しました。その時点で2ユニットが生産を停止しており、3番目のユニットも数日以内に停止する予定でした。INEOSが欧州最後の世界規模のAcetyls施設と説明したユニットの休止は、休止期間中、欧州のバイヤーからその地域規模のオプションを取り除くことになります。
南米のその他の市場では、欧州委員会が2025年9月の裁定においてSucroal S.A.をコロンビア唯一の酢酸生産者として特定しました。欧州のその他の地域では、オランダが2025年に世界から5万1,896.2メトリックトンの酢酸総輸入を記録し、地域内の輸入チャネルを示しています。アジア太平洋のその他の市場では、パキスタンのNoventra Limited(旧LOTTE Chemical Pakistan Ltd.)がPTA生産のためのパラキシレン酸化において酢酸を溶剤として使用しています。中東・アフリカのその他の市場では、エジプトが2025年に世界へ9.98メトリックトンの酢酸総輸出を記録しました。コロンビアのその供給構造のもとでは、別の生産者への切り替えは国内生産を超えた調達を意味します。
規制の枠組みと見通し
この表は、産業用氷酢酸の生産者および輸入者の観点から選択された法域を比較し、分類、危険有害性情報伝達および在庫報告に焦点を当てています。中国の危険化学品カタログは80%超の濃度の酢酸を列挙しており、ブラジルの法律15.022/2024は物質ごとに過去3年間の平均で年間1メトリックトンの報告閾値を設定しています。物質を評価する米国の製造業者、輸入業者および販売業者は、改訂された危険有害性情報伝達基準のもとで2026年5月19日の期限に直面しました。混合物については、製造業者、輸入業者および販売業者は2027年11月19日までに遵守しなければならず、雇用主は2028年5月19日までに必要な職場ラベル、プログラムおよびトレーニングの更新を行わなければなりません。
規制表
| 判断要素 | 中国 | アメリカ合衆国 | ドイツ | ブラジル | 南アフリカ |
|---|---|---|---|---|---|
| 主要当局 | 安全・登録に関する緊急管理部 | 労働安全衛生局 | 連邦労働安全衛生研究所の連邦化学品庁 | 法定技術・審議化学物質委員会 | 雇用労働省 |
| 主要な法令または方向性 | 危険化学品安全法および危険化学品登録措置 | 29 CFR 1910.1200 危険有害性情報伝達基準 | EU分類・表・包装(CLP)規則(EC)第1272/2008号および指定改正条項 | 法律15.022/2024化学物質枠組み | 2021年危険化学物質規制 |
| 商業的効果 | 生産者および輸入者は列挙された酸を登録し、販売者は準拠した安全データシートとラベルを提供する | 製造業者および輸入業者は化学品を分類し、危険化学品の安全データシートを取得または作成する | 市場投入前に分類し、危険製品にラベルを貼付・包装する | 閾値超の生産者・輸入者の報告;初期3年間はデータベース利用可能時から開始 | 職場供給前の危険性評価;危険物質の分類、安全データシートおよび正確なラベル |
| 現在の政策の魅力度 | 中 | 中 | 中 | 高 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 厳格化 | 厳格化 | 変化なし |
| 情報源: Mordor Intelligence | |||||
中国の中核的な登録・文書化義務は2026年5月1日施行の法律のもとで継続しており、より広範な更新トリガーと明示的な中国語および販売者配送要件が「変化なし」のベースラインに組み込まれています。物質として評価される氷酢酸については、米国の期限通過が「変化なし」を支持しています。これは後の段階が混合物を対象とするためです。一方、ドイツの指定CLP適用除外は2026年12月31日に終了し、「厳格化」を支持しています。ブラジルの「高」評価は、データベース利用可能時から始まる3年間の登録期間中の継続的な生産、輸入および使用を反映しており、「厳格化」は2026年の連邦検察庁の意見が政令と審議委員会を必要とすると述べた実施義務のある報告義務を反映しています。南アフリカの「中」評価は職場供給義務を反映しており、雇用労働省の2025/26年業績報告が2021年規制の見直しを記録し、実施済みの代替措置や新たな遵守期日なしに「変化なし」を支持しています。
バリューチェーンの段階
この比較はメタノール供給、酢酸生産、および生産者と顧客を結ぶ商業的合意を追っています。Methanexは2025年に952万メトリックトンのメタノールを販売し、化学産業に供給する上流サプライヤーの規模を示しています。価値の獲得は実行される機能に依存し、レジリエンスは物理的な生産コミットメントとその製品が販売される条件の両方に対処することを必要とします。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| メタノール供給 | Methanexなどのメタノール生産者・サプライヤー | メタノール販売 | 利用可能な原料源への依存 | 追加的な酸生産量を確定する前に代替源を認定する |
| 酢酸生産 | INEOS、Celanese Corporation、LyondellBasell Industries Holdings B.V.などの酢酸生産者 | 酢酸製品販売 | 生産コミットメントには適切な商業的出口が必要 | 生産コミットメントを契約済みの下流需要に結びつける |
| 商業販売 | INEOSなどの生産者販売事業 | 交渉された価格算定式に基づく製品販売 | 異なる価格リセットスケジュールは異なるコストエクスポージャーをもたらす | リセット頻度と算定式のカバレッジを保持するエクスポージャーに合わせる |
| 情報源: Mordor Intelligence | ||||
INEOS Quattroのアセチルズ事業売上の約66%は2025年にコストプラス価格設定を使用しました。残りの売上の価格は月次または四半期ごとの顧客交渉または市場指数を反映していました。これらの取り決めは、物理的な製品が同じ生産チェーンをたどる場合でも、コストリスクの異なる部分をサプライヤーに置きます。交渉頻度は、製造コストの変化が次の価格リセットに先行する可能性がある残りの売上において最も重要です。
競合環境
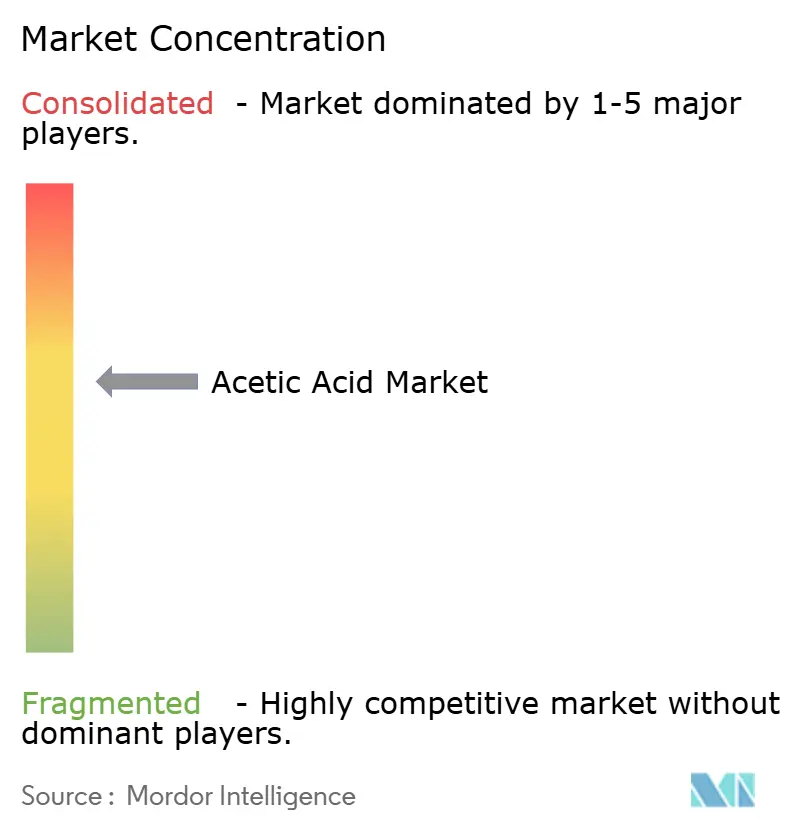
既存の生産者であるCelanese CorporationとINEOSは、適度に集中したサプライヤー分野において江蘇SOPO、華誼グループ(Huayi Group)および煤化カセイ(Yankuang Cathay)と競争しています。INEOS QuattroはINEOSのアセチルズ事業を含み、その2025年レポートはS&P Globalを引用して酢酸生産能力の推定11%シェアで世界第2位にランクされています。Eastman Chemical Companyは酢酸と誘導体をインターミディエイツポートフォリオに含め、2023年にテキサスシティのアセチル事業をINEOSに売却した後、キングスポートのアセチル製造を維持すると述べました。LyondellBasell Industries Holdings B.V.は氷酢酸、メタノールおよびVAMを供給し、Wacker Chemie AGは特殊化学品製造において酢酸を使用しています。INEOS Quattroのアセチルズ事業の上位10顧客は同事業の2025年収益の63%を生み出しており、主要顧客の維持が商業的に重要です。
Celaneseは2025年のアセチルチェーンの未監査純売上高を42.3億米ドルと報告し、2024年の47.6億米ドルから減少しました。純売上高は11%減少し、価格と数量がそれぞれ6%減少し、1%の為替メリットがあり、ほとんどの製品にわたる供給過剰主導の価格設定と、主にアセテートトウにおける数量に影響する需要の弱さを反映しています。2025年8月、LyondellBasellはマージン改善と貴金属使用削減を目的とした触媒へのVAM生産転換を開始するため、9月のラポルト定期修繕を計画していると発表しました。Celaneseの業績は価格と数量の圧力が統合ポートフォリオ全体でどのように複合するかを示し、LyondellBasellの述べた戦略は特定の誘導体の生産コストを標的としました。
Wackerの原料戦略と米国輸入関税は、特殊化学品および産業バイヤーに供給するサプライヤーに対して異なる条件を生み出します。Wackerは2025年アニュアルレポートにおいて、ISCCやPEFCなどの認証例を含む100%持続可能と認証されたバイオジェニックグレードで化石由来の酢酸を段階的に置き換えていると述べました。対象となる非医薬品用途の中国輸入品については、セクション301が2023年12月1日以降アセチルズ事業が単独所有するINEOSのテキサスシティサイトで製造された酸には存在しないコストを追加します。国内生産と認証されたバイオジェニック原料は、これらのバイヤーへの供給において異なる要件に対応します。Wackerのバイオジェニックグレードビジネスを求めるサプライヤーは、それらの原料を化石由来の酸と区別する原料認証を実証する必要があります。
酢酸産業リーダー
-
Celanese Corporation
-
INEOS
-
Eastman Chemical Company
-
LyondellBasell Industries Holdings B.V.
-
Wacker Chemie AG
- 注:主要企業の掲載順は順位を示すものではありません。
酢酸市場 このレポートでカバーされる企業
- Celanese Corporation
- Daicel Corporation
- Eastman Chemical Company
- Gujarat Narmada Valley Fertilizers & Chemicals Limited
- INEOS
- Jiangsu SOPO (Group) Co., Ltd.
- Kingboard Holdings
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Corporation
- PetroChina Company Limited
- SABIC
- Sekab
- Shandong Hualu Hengsheng Chemical Co., Ltd.
- Shanghai Huayi Energy Chemical Co., Ltd.
- Sipchem Company
- Tanfac Industries Ltd
- Wacker Chemie AG
- Yankuang Energy Group Company Limited
市場参加者にとっての主要な機会
これらの機会は、酢酸生産のための低炭素メタノール供給、将来の配合作業および商業生産パートナーシップを比較しています。2026年4月、INEOSとSandpiperはINEOSの酢酸生産に明示的に結びついたテキサスシティのメタノールプロジェクトを計画していると発表しました。2026年1月21日、Kemvera(旧New Iridium)は、バイオベース酢酸とバイオ酢酸エチルを合わせて年間約5万メトリックトンの生産能力を持つ計画プラントの初期プロセス設計パッケージの完成を報告しました。これらのマイルストーンは、原料経路の開発という課題を、酸用途の認定と生産の組織化という作業から切り離しています。
市場機会表
| 機会 | 今なぜか | バイヤー・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 低炭素原料連動酢酸供給 | 2026年4月の協が計画されたメタノール供給と酸生産を明示的に結びつけた | 発表されたアンカー顧客INEOSを含む酢酸生産者 | 定義された原料経路に結びついた酸供給提案を開発する | 投資コミットメント(発表では2027年の決定を目標) | INEOSなどの酢酸生産者 |
| バイオベース酢酸の用途開発 | 計画された複合製品プラントの2026年1月の設計マイルストーン | バイオベース製品ペアを評価する将来の履物・消毒剤配合開発者 | 供給をスケールアップする前に特定の配合に対して酸成分を認定する | 将来の用途を認定された商業的要件に転換すること | Kemveraなどのバイオベース化学品開発者 |
| バイオベース酸の生産パートナーシップ | Kemveraのロードマップが生産パートナーとの商業試運転を説明した | 将来の化学品生産パートナー | エンジニアリングマイルストーンと合意された酸製品仕様を中心にパートナーシップを構築する | エンジニアリングの完了と商業規模に必要な資本コミットメント | Kemveraなどの化学品開発者および将来の生産パートナー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、プラントを確定する前にKemveraのバイオベース酸を定義された配合と組み合わせることです。Kemveraは、バイオ酢酸とバイオ酢酸エチル製品の近い将来の用途として履物と消毒剤を想定しており、そのロードマップは2026年第4四半期のFEL-3完了と2028年第2四半期の生産パートナーとの商業プラント試運転を目標としています。生産パートナー決定前にそれらの配合の一つに対して酸を認定することで、将来の投資家にエンジニアリングコミットメントを評価するための製品仕様と潜在的なバイヤー要件を提供することができます。
最近の産業開発事情 酢酸市場
- 2026年9月:競争力のないエネルギーコストを理由に、INEOSはイギリスのハルのAcetyls全3ユニットを追って通知があるまで休止すると発表し、2ユニットが生産を停止し、3番目のユニットも数日以内に停止予定でした。
- 2026年7月:7月24日以降、米国通商代表部はHTSUS 2915.21.00の下で中国産酢酸に12.5%のセクション301関税を適用しましたが、医薬品用途の品目は除外されました。7月24日以前に積み込まれ輸送中であった物品は、7月28日以前に入港した場合は除外されました。
- 2026年4月:INEOSとSandpiper Chemicalsは、INEOSが酢酸生産のために年間最大30万トンを使用するテキサスシティの低炭素メタノールプロジェクトを計画していると発表しました。
酢酸市場 レポートの範囲と調査方法論
市場の定義と対象範囲
世界酢酸市場は、世界中で産業・商業用途向けに生産された酢酸の年間メトリックトンを測定します。数量は誘導体需要、製造ルート、用途および地域によって分類されます。
対象範囲の除外:個別に販売される下流誘導体の数量と収益、個別に販売される上流原料と触媒、および完成した下流製品は除外されます。
セグメンテーションの概要
- 誘導体別
- 酢酸ビニルモノマー(VAM)
- 高純度テレフタル酸(PTA)
- 酢酸エチル
- 無水酢酸
- その他の誘導体
- 製造経路別
- メタノールカルボニル化
- アセトアルデヒド酸化
- エチレン酸化
- バイオベース発酵
- 用途別
- 接着剤・塗料・コーティング
- プラスチック・ポリマー
- 食品・飲料
- 繊維
- 医療
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定および検証
デスクリサーチ
公開調査は、商品貿易フローに関する米国国勢調査局の国際貿易データ、化学セクターの文脈に関するEurostatの販売生産・貿易統計、化学物質の同一性と公開使用情報に関する米国環境保護庁CompTox化学品ダッシュボードなどのソースを使用します。酢酸発酵に関する査読済み文献と科学産業研究評議会の発酵レビューは、新興の生物学的生産エビデンスを確立された産業供給から区別するのに役立ちます。
企業の開示書類、投資家向け資料、および信頼性の高い化学産業レポートは、稼働能力、停止、原料取り決め、プロジェクトタイミング、および下流需要シグナルを明確にすることができます。これらのソースは貿易・生産シリーズと相互確認することができます。これらのソースは網羅的ではなく、さらなるソースが収集、検証および明確化に役立ちます。
一次インタビューおよびサーベイ
インタビューと構造化サーベイは、酢酸生産者、誘導体メーカー、販売業者、および大規模産業ユーザーを対象とし、回答者は商業、オペレーション、調達、および計画の役割にわたります。彼らの推定は、稼働数量、自家消費、貿易、およびセグメント需要に関する二次エビデンスを検証し、未解決のギャップは文書化され、独立した生産、能力、および貿易指標に対して三角測量されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:15% | アジア太平洋:50% |
| 中位層:45% | 機能・ユニットリーダー:40% | 欧州・中東・アフリカ:28% |
| 中小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:22% |
市場規模算定と予測
トップダウン推定は、界の酢酸生産量と産業・商業バイヤーが利用可能な見かけ上の供給量から始まり、公開シリーズが許す範囲で報告された輸出、輸入、および供給の変化を調整します。生産者の能力と稼働率、プラントの立ち上げまたは停止、VAMおよびPTAチェーンにおける誘導体需要、および地域貿易収支が実用的な指標として機能し、能力と稼働率が近期供給を制限し、誘導体活動が需要を示し、貿易が地域間で供給を再配分します。能力タイミングまたは稼働率が不確実な場合、歴史的な数量パターンとそれらの指標はシナリオ分析で予測でき、一次専門家が変数レベルの仮定を稼働条件と顧客需要に対して確認します。欠損観測値は同等の生産者または地域のエビデンスで境界を設定し、明示的なモデルギャップとして保持されます。セグメントシェアはルートミックス、誘導体消費、最終用途需要、および地域生産・貿易に関するエビデンスから構築され、カテゴリーが世界数量に調整されるよう確認されます。選択的なボトムアップ確認は開示された生産者産出量または抽出された能力×稼働率を使用し、カバレッジのギャップはフラグを立てて完全なサプライヤー集計として扱うのではなくトップダウン合計に調整されます。
データ検証と更新サイクル
アナリストは生産者の開示、税関フロー、能力・稼働率シグナル、および下流活動を三角測量し、独立してソースされた指標が一貫した数量ストーリーを語っているかを確認します。外れ値、説明のつかない前年比の変化、およびトップダウン推定と選択的な生産者確認との間の重大な差異は、特定の稼働、タイミング、またはスコープの仮定が未解決のままである場合に回答者への再連絡をトリガーとして、承認前にソースレビューとアナリストレビューを通じて調査されます。データセットは年次で更新され、重大な立ち上げ、閉鎖、貿易措置、または生産中断が見通しを変える場合はサイクル間に再検討され、ソース日付、計算、セグメント調整、および一貫性について納品前に新たなレビューが行われます。
Mordor Intelligenceの酢酸市場規模算定と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要モデル化に使用される入力において異なる場合があります。世界酢酸市場は、世界中で産業・商業用途向けに生産された酢酸の年間メトリックトンを測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。生産者の能力と稼働率、プラントの立ち上げまたは停止、VAMおよびPTAチェーンにおける誘導体需要、および地域貿易収支が実用的な指標として機能し、能力と稼働率が近期供給を制限し、誘導体活動が需要を示し、貿易が地域間で供給を再配分します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2,245万トン(2027年) | |
| 査読済み論文A | 2,030万トン(2024年) | 2024年のベースでは、この推定値は3年後の本レポートの2027年値2,245万トンを9.6%下回っています。予測年が早いため、推定値は後の比較年を下回っています。 |
| 研究論文B | 2,000万トン(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値2,245万トンを10.9%下回っています。ソースは比較年に先行する2025年の世界生産予測を報告しています。 |
Mordor Intelligenceのアナリストは生産者の開示、税関フロー、能力・稼働率シグナル、および下流活動を角測量し、独立してソースされた指標が一貫した数量ストーリーを語っているかを確認します。
レポートで回答される主要な質問
酢酸市場の規模と成長見通しは?
規模は2027年に2,245万トン、2032年までに2,778万トンに達すると予測されており、2027~2032年のCAGRは4.35%です。
酢酸需要の成長を支えるものは何ですか?
ビニルアセテートモノマー需要と精製テレフタル酸(PTA)の設備増強が成長を支えています。江蘇三房棉ポリエステル材料(Jiangsu Sanfame Polyester Material)の子会社である江蘇海倫石化(Jiangsu Hailun Petrochemical)は、2025年8月に中国において年間320万メトリックトンのPTA技術改良・拡張プロジェクトを稼働させました。
最大の酢酸用途はどれですか?
接着剤・塗料・コーティングは2026年の世界酢酸数量の36.76%を占めました。医療用途は2027年~2032年にかけてCAGR 6.3%で成長すると予測されています。
主要な酢酸生産者はどの企業ですか?
Celanese CorporationとINEOSが主要な酢酸生産者の一つです。
酢酸サプライヤーにとっての主要なコスト課題は何ですか?
メタノール価格の変動は酸生産の経済性を複雑にする可能性があります。Gujarat Narmada Valley Fertilizers & Chemicals Limitedは、FY 2021-22からFY 2025-26にかけてのインドの原料スプレッドシリーズにおいてメタノール価格の変動を示しました。
酢酸セクターをリードする地域はどこですか?
アジア太平洋は2026年の世界酢酸数量の69.56%を占め、2027年~2032年にかけてCAGR 4.95%で成長すると予測されています。