
酢酸エチル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
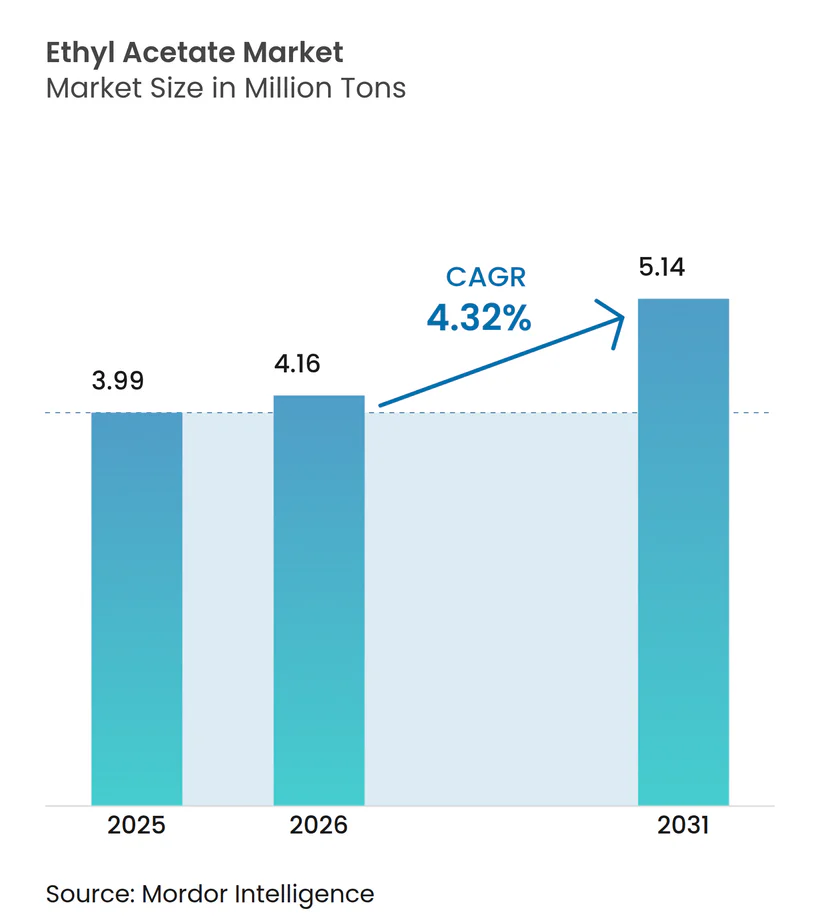
| 市場取引高 (2026) | 4.16 百万トン |
| 市場取引高 (2031) | 5.14 百万トン |
| 成長率 (2026 - 2031) | 4.32 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる酢酸エチル市場分析
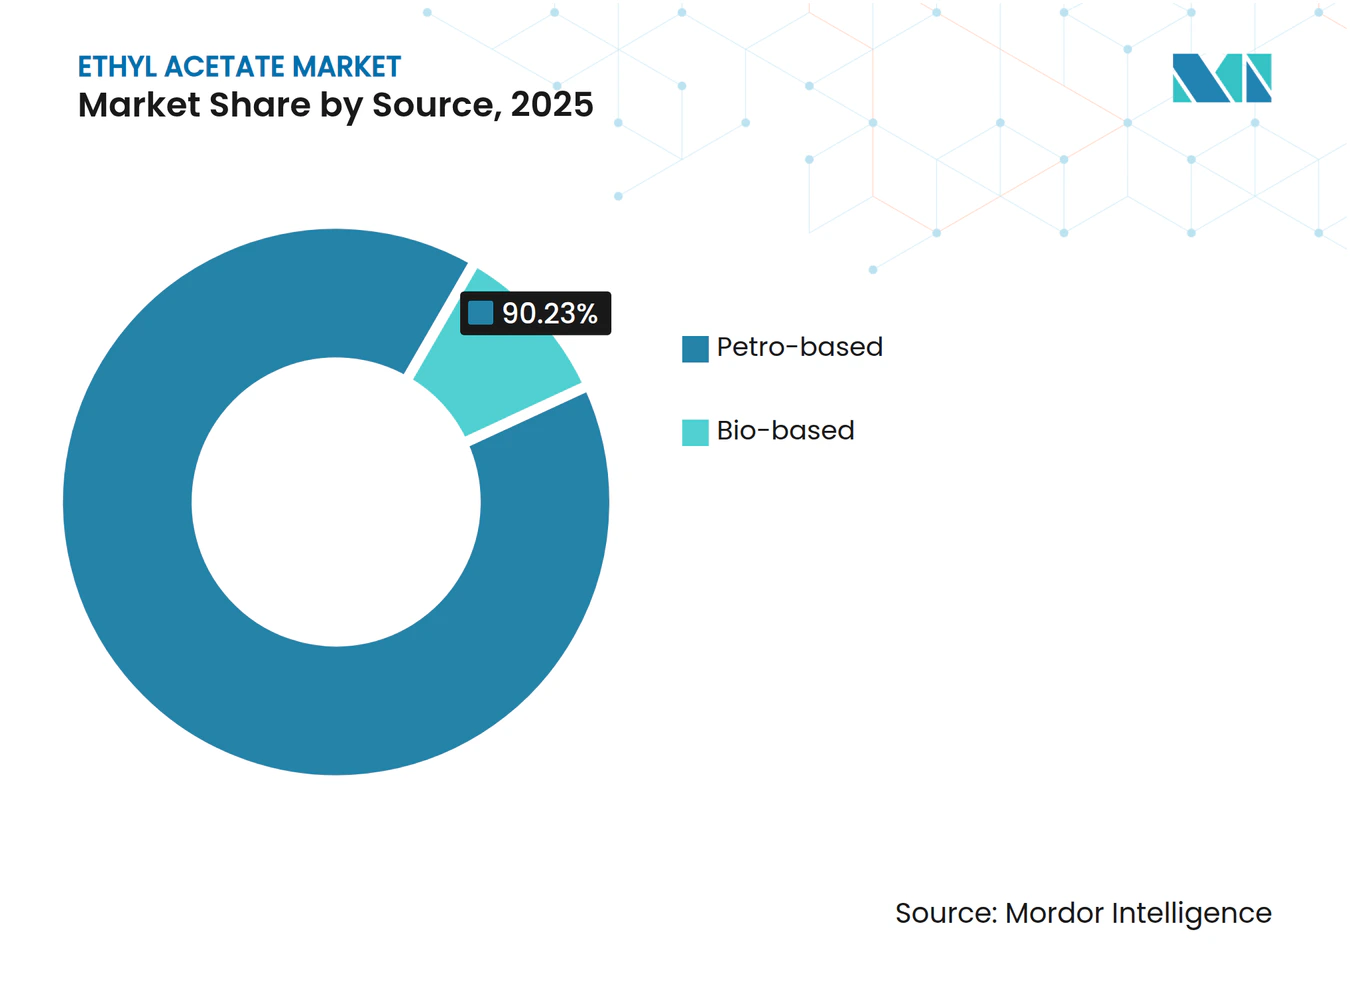
酢酸エチル市場規模は、2025年の399万トン、2026年の416万トンから2031年には514万トンへと拡大し、2026年から2031年にかけてCAGR 4.32%を記録する見込みである。この拡大は、医薬品生産の増加、自動車OEM塗料の回復、および欧州の規制強化に伴う高VOC溶剤の代替を反映している。アジア太平洋は現在の数量の70%超を占め、中国の大規模生産基盤とインドの急増するジェネリック医薬品輸出に支えられている。一方、北米は2031年にかけて約5.91%という最も高い地域別CAGRを記録しており、リショアリングおよび生物系設備の増強が背景にある。石油系供給は依然として生産量の約90.23%を占めているが、Celanese、SEKAB、Godavari Biorefineriesなどの生産者によるネットゼロへのコミットメントがISCC PLUS認証数量に転換されるにつれ、生物系は年率6.37%超で成長している。塗料・コーティングは依然として最大の単一用途であり、世界需要の半分強を吸収しているが、接着剤・シーラントはeコマース物流の拡大に伴うフレキシブルパッケージラミネーションの増加により、最も速い用途成長を示している。
主要レポートのポイント
- 原料源別では、石油系が2025年の酢酸エチル市場シェアの90.23%を維持し、生物系は2031年にかけてCAGR 6.37%で成長する見込みである。
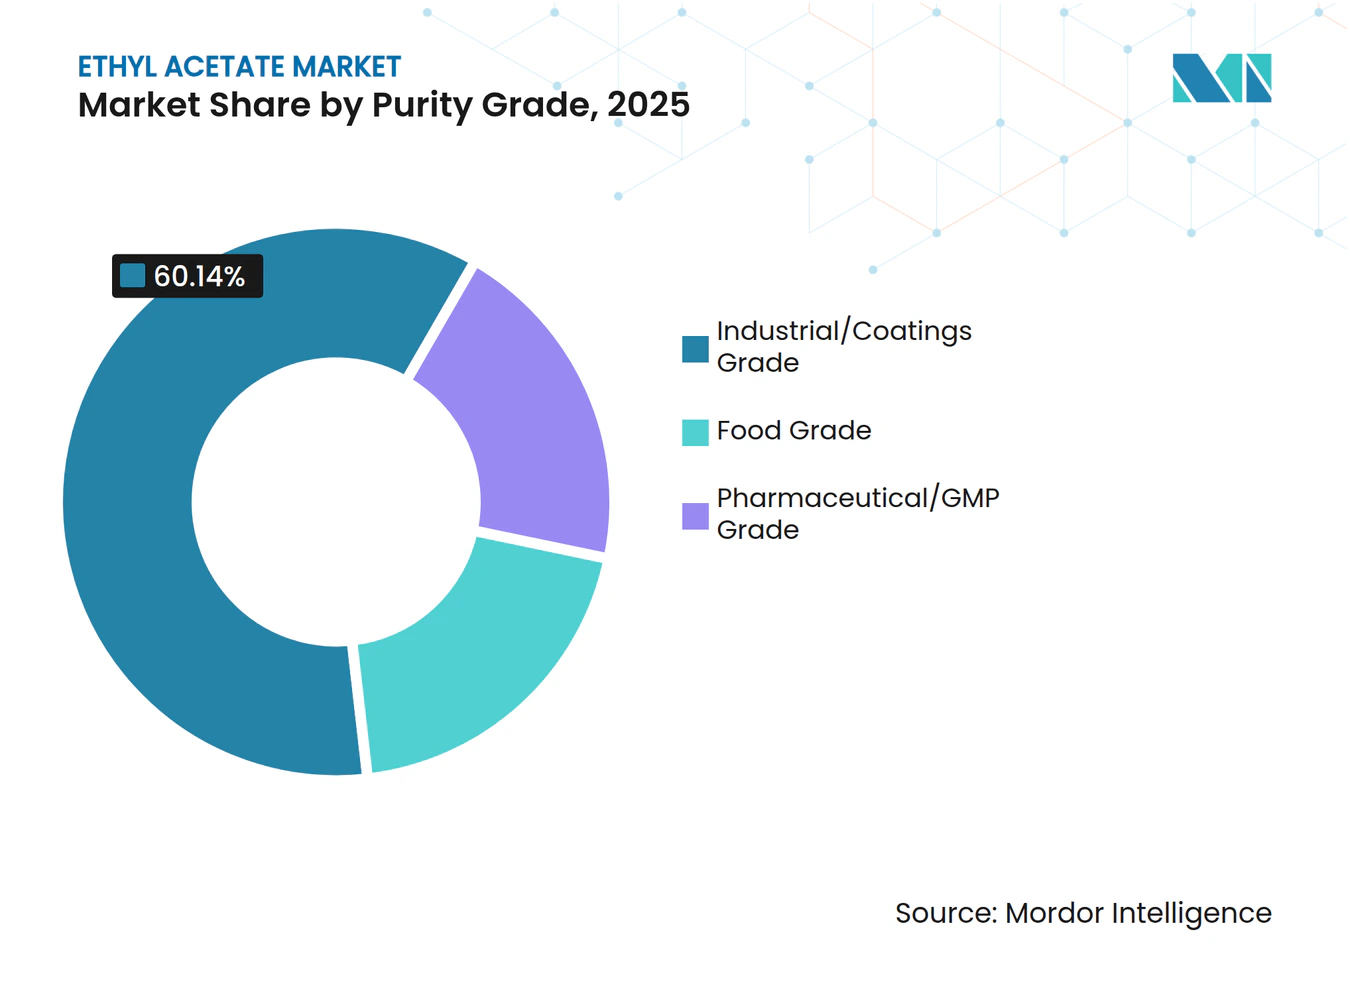
- 純度別では、工業用・コーティング用グレードが2025年の酢酸エチル市場規模の60.14%のシェアを占め、医薬品用・GMPグレードは2031年にかけてCAGR 5.36%で成長する軌道にある。
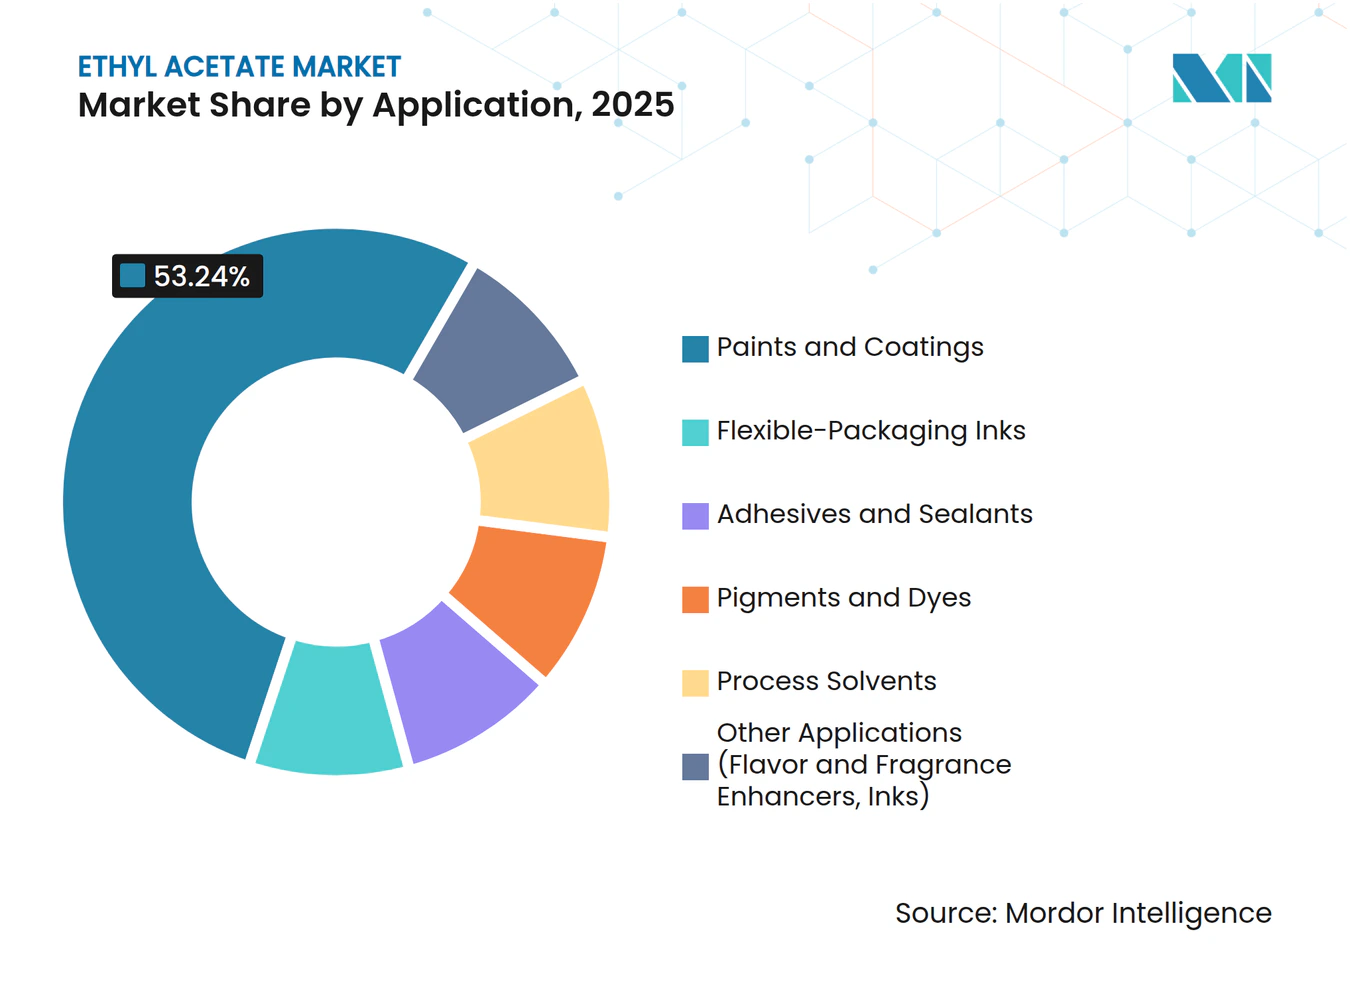
- 用途別では、塗料・コーティングが2025年の酢酸エチル市場シェアの53.24%でトップであり、接着剤・シーラントは2031年にかけてCAGR 5.29%で拡大する見込みである。
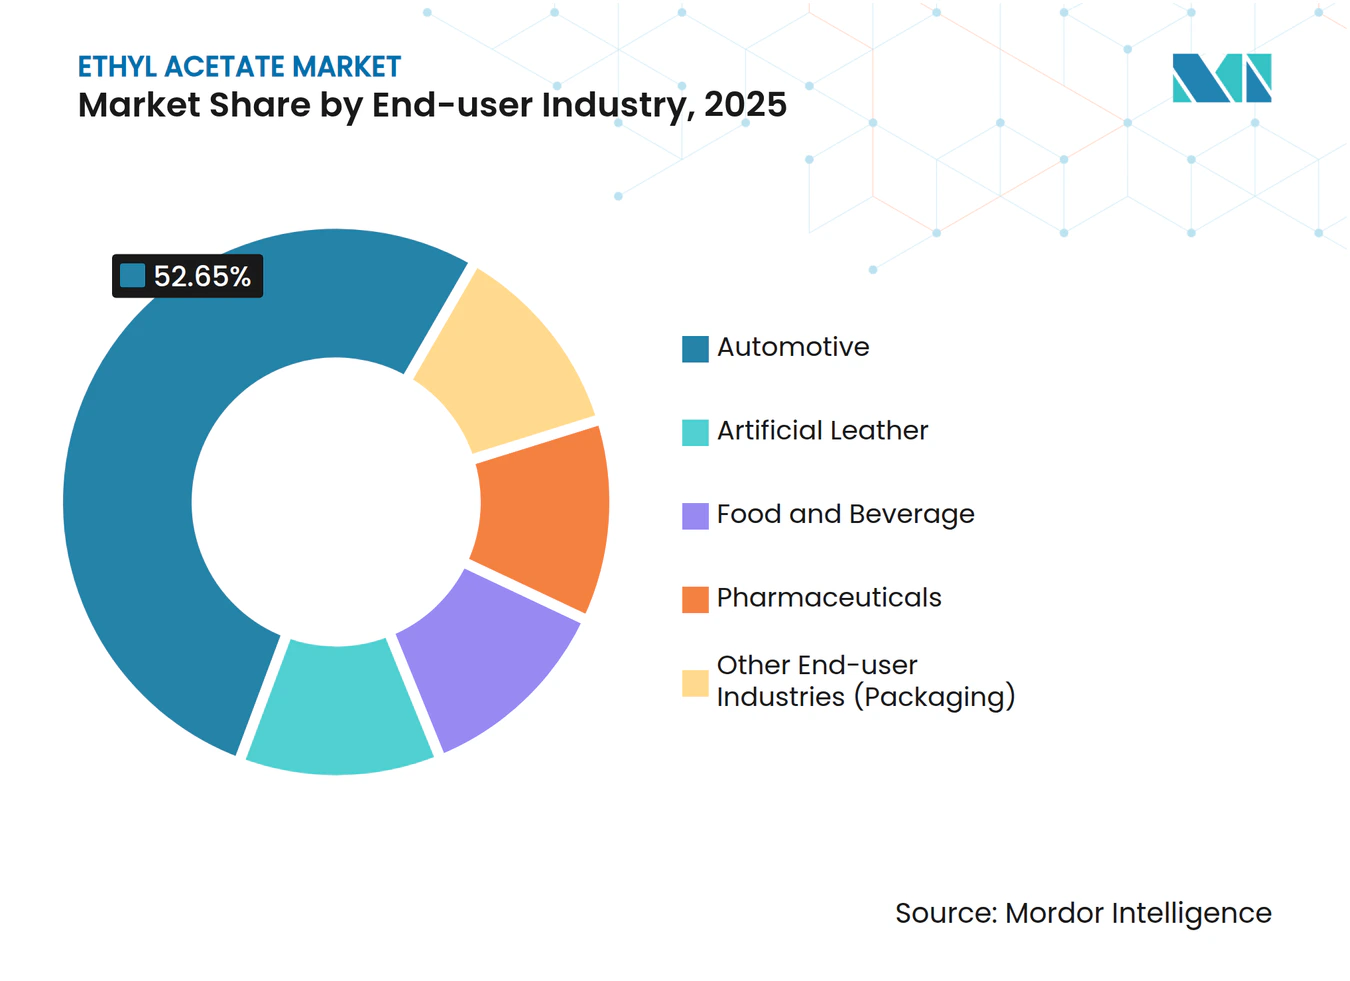
- 最終ユーザー産業別では、自動車が2025年の酢酸エチル市場規模の52.65%を占め、食品・飲料は2031年にかけてCAGR 5.12%で成長すると予測されている。
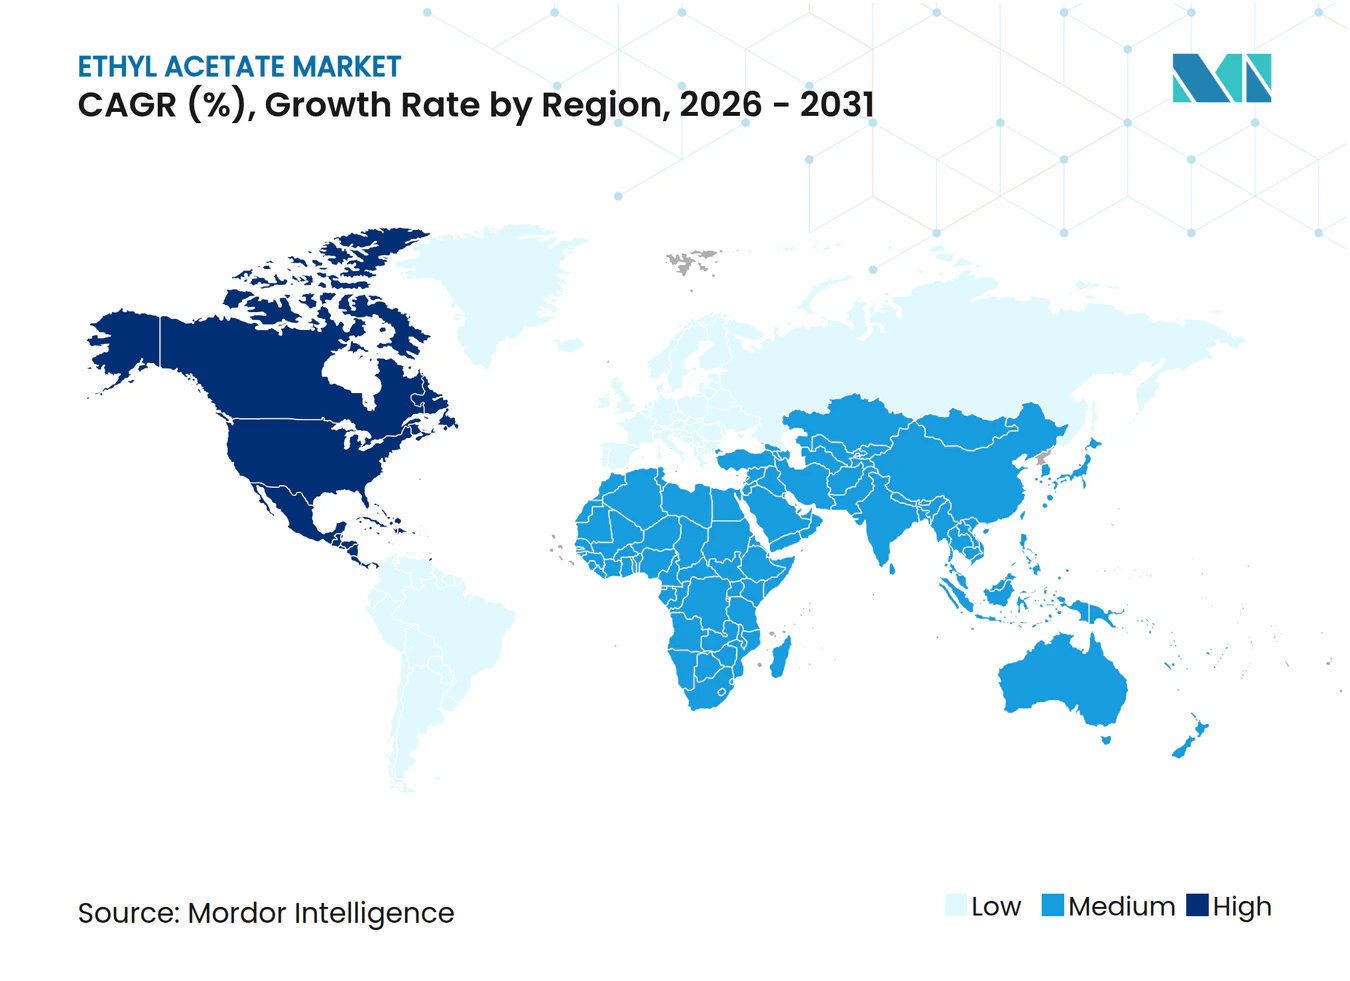
- 地域別では、アジア太平洋が2025年の酢酸エチル市場シェアの73.15%を占め、北米は2031年にかけて最も高い地域別CAGR 5.91%を記録する見込みである。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 溶剤用途における 需要の増加 | +1.0% | アジア太平洋および北米に集中する グローバル | 中期 (2~4年) |
| 医薬品セクターの 成長 | +0.8% | インド、中国、北米が牽引する グローバル | 長期 (4年以上) |
| 低VOC溶剤へのEUシフトによる オフセット印刷インキの促進 | +0.5% | 欧州 (ドイツ、英国、フランス、イタリア、北欧諸国)、北米への波及 | 短期 (2年以内) |
| パーソナルケア製品に対する 需要の増加 | +0.4% | アジア太平洋および北米で最も強い成長を示す グローバル | 中期 (2~4年) |
| 生物系酢酸エチル購入を加速させる ネットゼロロードマップ | +0.5% | 北米、欧州、一部のアジア太平洋採用国(日本、韓国) | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
溶剤用途における需要の増加
工業用溶剤の使用は、塗料、コーティング、接着剤、および一般プロセス用途が大量に消費するため、酢酸エチル市場成長のベースラインを設定している。北米における建築用コーティングの回復、インドおよび東南アジアにおけるインフラ支出は、バルク需要を堅調に維持している。EastmanのChemical Intermediates部門は2024年第3四半期に前四半期比15%の売上増を報告し、メンテナンス作業後のアセチル類の供給増加と販売価格の堅調化を挙げており、統合型生産者が需給バランスを引き締めているシグナルとなっている。eコマースパッケージングの拡大は、多層フィルムにおいて酢酸エチルが主要溶剤として機能するポリウレタンおよびアクリル系ラミネート接着剤の消費を増幅させている。車両フリートの老朽化に伴い自動車補修塗装の数量が正常化しており、北米と欧州の両方で追加的な溶剤需要を支えている。低毒性と規制上の受容性に後押しされた、特定のコーティング配合におけるメチルエチルケトンから酢酸エチルへの段階的な移行が、増分需要を生み出している。
医薬品セクターの成長
医薬品製造は、抽出媒体、反応溶剤、およびクロマトグラフィー溶離液として酢酸エチルを吸収している。GMP グレードの仕様は、単一サイト生産、バッチ隔離、および検証済み不純物プロファイリングを義務付けており、参入障壁を高め、プレミアム価格を支えている。インドのジェネリック医薬品輸出は2024年に500億米ドルを超え、抗生物質精製、ステロイド抽出、および錠剤コーティングプロセスにおける医薬品グレード酢酸エチルの需要を押し上げた。FDA規制21 CFR 182.60は当溶剤をGRASとして記載しており、cGMP体制下での賦形剤および味覚マスキング配合における使用を認証している[1]。ICH Q3Cの残留溶剤試験は除去閾値を厳格に維持し、高純度グレードの販売を持続させている。Celaneseのテネシー州キングスポートにある垂直統合型複合施設は、追跡可能なcGMP準拠溶剤を医薬品顧客に供給しており、原料管理が持続的な競争優位を確保できることを示している。
低VOC溶剤へのEUシフトによるオフセット印刷インキの促進
指令2004/42/ECは装飾用コーティングからのVOC排出を制限し、指令1999/13/ECはより広範な工業用溶剤の放出を規制している。これらの措置により、欧州のインキ配合業者はトルエンおよびキシレンを段階的に廃止し、VOC上限を超えることなく性能要件を満たす酢酸エチルへの移行を進めている。フレキシブルパッケージ向けオフセット印刷インキは現在、高速プレスでの乾燥速度を維持するため、約2年前の約20%から25~30%の酢酸エチルを含有するようになっている。大規模なパッケージングおよび商業印刷クラスターを擁するドイツとフランスがこの移行を主導している。指令2009/32/ECはさらに食品用途の抽出における酢酸エチルの使用を認可し、食品接触包装インキへの展開を可能にしている。2025年4月に公表されたブレグジット後のガイダンスは英国における当溶剤の承認ステータスを維持し、市場の継続性を確保した。
パーソナルケア製品に対する需要の増加
ネイルポリッシュリムーバー、フレグランス、ヘアスプレー配合などのパーソナルケアセグメントは、その快適な香り、急速な蒸発、および良好な安全性プロファイルから酢酸エチルに依存している。アジア太平洋における可処分所得の増加は、低臭気溶剤システムを指定する高級化粧品の消費を促進している。北米のブランドは、よりマイルドなユーザー体験を提供するため、変性アルコールブレンドからエステル溶剤への配合変更を進めており、この移行も酢酸エチルの数量に恩恵をもたらしている。欧州における成分透明性キャンペーンは当溶剤の比較的無害な毒性記録を強調し、より規制の厳しい代替品に対する魅力を高めている。クリーンラベルメッセージングを重視するプレミアム化粧品セグメントは、生物系酢酸エチルをブランドエクイティへの付加価値と見なしており、サステナビリティ促進要因との交差点を生み出している。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 欧州における 水系接着剤への転換 | -0.5% | 欧州 (ドイツ、フランス、イタリア、英国、北欧諸国)、北米への波及 | 中期 (2~4年) |
| 北米における 酢酸原料価格の変動 | -0.4% | 北米、中南米への二次的影響 | 中期 (2~4年) |
| 中国の最近の設備増強による 世界的な供給過剰 | -0.9% | アジア太平洋および輸出依存の中東に深刻な影響を与える グローバル | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
欧州における水系接着剤への転換
欧州のパッケージングコンバーターは、厳格なVOC上限に準拠するため、水系システムを着実に導入してきた。ドイツとフランスは溶剤削減を最優先事項とする企業サステナビリティフレームワークを展開し、接着剤配合業者に水系または高固形分化学品の試験導入を促している。溶剤系ラミネーションは、特に高い接着強度と速硬化速度が重要なフレキシブルパッケージにおいて依然として主流であるが、ラベルストック組立や特定のカートンシーリングラインなどの最終用途では水系技術への段階的な移行が進んでいる。学習曲線には、より長い乾燥時間と水分除去のための高いエネルギー消費への適応が伴い、現時点では普及率を制限している。北米のコンバーターは欧州の動向を注視しており、規制圧力が収束すれば同様の仕様を採用する可能性がある。
北米における酢酸原料価格の変動
酢酸はフィッシャーエステル化ルートにおける酢酸エチル製造コストの約半分を占め、非統合型生産者をマージン変動にさらしている。2025年初頭、メキシコ湾岸のサプライヤーが価格引き上げを実施し、下流需要の増加とメタノールコストのインフレを理由に挙げたため、契約価格が上昇した。CelaneseやEastmanなどの統合型プレーヤーはグループポートフォリオ内で原料ショックを吸収できるが、独立系酢酸エチルコンバーターはコスト増加を転嫁するか、より薄いスプレッドを受け入れるかを迫られる。米国のエタン生産量は2024年に日量280万バレルという記録的水準に達し、統合型生産者に恩恵をもたらす低エタン価格を維持しているが、独立系酢酸バイヤーとの競争均衡を歪めている[2]。中国化学品輸入に対する潜在的な貿易関税は、酢酸と完成品の酢酸エチルの両方のフローが新たなコスト構造の下で再ルーティングされるため、変動性を増幅させる可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料源別:
石油系優位の中で生物系が勢いを増す石油系は2025年の世界生産量の90.23%を維持した。これは、確立されたフィッシャーエステル化設備が規模と原料コストの優位性を享受しているためである。それにもかかわらず、生物系はブランドオーナーのネットゼロ義務がISCC PLUSおよびUSDA認証溶剤グレードの発注に転換されるにつれ、2031年にかけてCAGR 6.37%で拡大している。SEKABの新たに認証された生物系酢酸ストリームは欧州のコーティング顧客にマスバランス文書を提供し、Viridis Chemicalは100%生物系製品で北米バイヤーにサービスを提供している。Godavari Biorefineriesは溶剤1トン当たりの蒸気使用量を2.5トンに削減し、サステナビリティ認証を向上させ、再生可能供給のコストカーブを鋭化させた。
Celaneseは最大43%の生物系含有量を持つECO-Bラインを発売し、既存の石油系チェーンにおける部分的なドロップイン代替のオプションを拡大した。アジア太平洋は石油系ルートを優先する価格中心の調達文化を維持しているが、欧州および北米の政策は、認証プレミアムが歴史的な範囲内に留まれば2031年までに二桁のパーセンテージシェアを占める可能性のある差別化されたニッチを育成している。


純度グレード別:
医薬品GMPグレードがプレミアムセグメントを牽引工業用・コーティング用グレードは2025年の世界需要の60.14%を供給し、大量のコーティング、インキ、接着剤向けの主力製品であり続けている。しかし、インドと中国におけるAPI製造の成長により、医薬品用・GMPグレードに帰属する酢酸エチル市場規模は5.36%のペースで拡大している。99%超の純度に関するUSPおよびPh.Eur.試験、厳格な不純物限度、およびバッチトレーサビリティは、工業用グレードを20%超上回る価格上昇を正当化する。EastmanのLongview事業は、検証済み試験方法、残留溶剤試験、およびISO準拠文書化によるベストプラクティスを示しており、これらはすべて規制当局の査察の前提条件である。
食品グレード溶剤は、FDA 21 CFR 173.228に基づくコーヒーおよび紅茶のデカフェイン処理をカバーし、GRAS ステータスが風味抽出への受容性を強化するという、より小規模だが戦略的に重要なニッチを占めている。欧州の指令2009/32/ECもこの認可を反映している。食品グレード需要の将来成長は、アジア太平洋におけるデカフェインコーヒー消費の増加と、溶剤効率と回収性が重要な植物性タンパク質向け風味抽出のスケールアップに依存している。

注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
用途別:
接着剤・シーラントが成熟したコーティングを上回る成長塗料・コーティングは2025年の数量の53.24%を獲得し、自動車OEM生産の回復と新興経済国におけるインフラ主導の建築需要から恩恵を受けた。しかし、接着剤・シーラントはeコマース段ボール使用の急増に伴うフレキシブルパッケージラミネーションの成長により、CAGR 5.29%でより速く拡大している。グラビアおよびフレキソ印刷機では、酢酸エチルの適度な蒸発速度が高速印刷と基材の多様性のバランスを取り、溶剤系インキレシピにおけるその地位を強化している。
欧州における水系接着剤化学品への移行は長期的な溶剤成長を抑制しているが、バリア完全性と耐熱性が依然として不可欠な高性能多層フィルムは溶剤系ポリウレタンシステムに依存し続けている。その他の成長分野には、医薬品合成におけるプロセス溶剤、先進染料向け顔料分散、および低毒性と快適な香りを活かしたネイルポリッシュリムーバーなどのパーソナルケア製品が含まれる。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
最終ユーザー産業別:
食品・飲料が成長リーダーとして台頭自動車は2025年に52.65%という大きなシェアを維持し、OEM塗装ライン、補修塗装チャネル、および内装接着剤用途を通じて溶剤を吸収した。しかし、食品・飲料は世界のデカフェイン処理能力の拡大と低アルコール飲料の配合変更に不可欠な風味抽出の重要性の高まりにより、CAGR 5.12%で最も速く拡大する最終ユーザー産業である。FDAおよびEUの規制はこのような用途における酢酸エチルの安全性を認定しており、資本集約度が懸念される中規模プラントにおける超臨界CO₂または塩化メチレンに対する優位性を支えている。
医薬品は低残留物が重要な合成工程向けにプレミアムGMP溶剤を引き続き購入し、人工皮革メーカーは履物および室内装飾品向けポリウレタンコーティングに酢酸エチルを使用している。パッケージングと電子機器はより小さなスライスを占めるが、洗浄配合とフォトレジスト剥離における安定した需要が、より大きなセグメントの景気循環性を平滑化するベースライン数量を加えている。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋および北米の酢酸エチル市場
アジア太平洋地域は、中国の巨大な430万トンの設備能力とインドの活況を呈するAPI輸出産業を背景に、2025年のトン数の73.15%を占めた。慢性的な供給過剰にもかかわらず、インフラ整備がコーティング需要を支えることで、地域の消費成長率は4%を上回る水準を維持している。北米は、自動車サプライチェーンのリショアリングおよびViridis ChemicalのネブラスカプラントなどのISCC PLUSの認証を受けた新たなバイオベースプロジェクトを背景に、2031年までの地域別CAGRが5.91%と最も高い成長率を記録している。
EMEAおび南米の酢酸エチル市場
欧州は、水性接着剤の普及と重い環境規制コストによる利益率の圧迫に苦しんでいるが、オフセット印刷インキの処方変更と医薬品需要が溶剤需要を安定させている。中東の生産者はより厳しい経済環境に直面しており、Sipchem がサウジアラビアの設備を休止する決定を下したことは、アジア価格が下落した際に輸出志向型プラントがいかに苦境に立たされるかを示している。南米とアフリカは、地域の食品加工産業に向けたフレキシブルパッケージ加工業者への投資を中心に、着実ながらも緩やかな成長を示している。
バリューチェーン分析
酢酸エチルのバリューチェーンは、上流の原料(酢酸およびエタノール)、ユーティリティ/エネルギー、触媒から始まり、エステル化(主にフィッシャーエステル化)を経て、下流での分離・精製により工業用/塗料用、食品用、医薬品/GMP用の各グレードに分かれる。酢酸を自社生産する統合型アセチル企業(例:CelaneseやINEOS Acetyls)や、アジアで溶剤流通の優位性を持つメーカー(例:Yip's Chemical)は、原料価格の変動を通じてコストと供給の安定性をより良く管理できる傾向にあるが、単独のコンバーターは酢酸の供給が引き締まる際に、より急激なマージンの伝播に直面することが多い。
ミッドストリームでは、生産者は塗料、インキ、接着剤、医薬品、食品抽出業者向けに直接契約により大量取引を行い、また地域の化学品ディストリビューターを通じてパッケージ供給を行う。このチェーンは、酢酸の供給引き締め、エタノールの価格変動(燃料市場との競合を含む)、物流上の摩擦によって制約を受ける可能性があり、貿易措置が国境を越えた流通に変動性を加えている。トルコは2024年4月8日にセーフガード措置を発動し、関税割当制度のもとで2025年6月22日から施行しており、輸出業者が地域的な市場分断リスクに直面する可能性を浮き立たせている。技術面では、再生可能原料と認証を結びつける取り組み(例:インキメーカー向けのバイオベース酢酸エチル供給や、バイオ酢酸・酢酸エチル工場に関するFEL段階の検討)が、従来のコモディティ経路と並行してプレミアム供給の並列レーンを生み出している。
競合状況
市場集中度
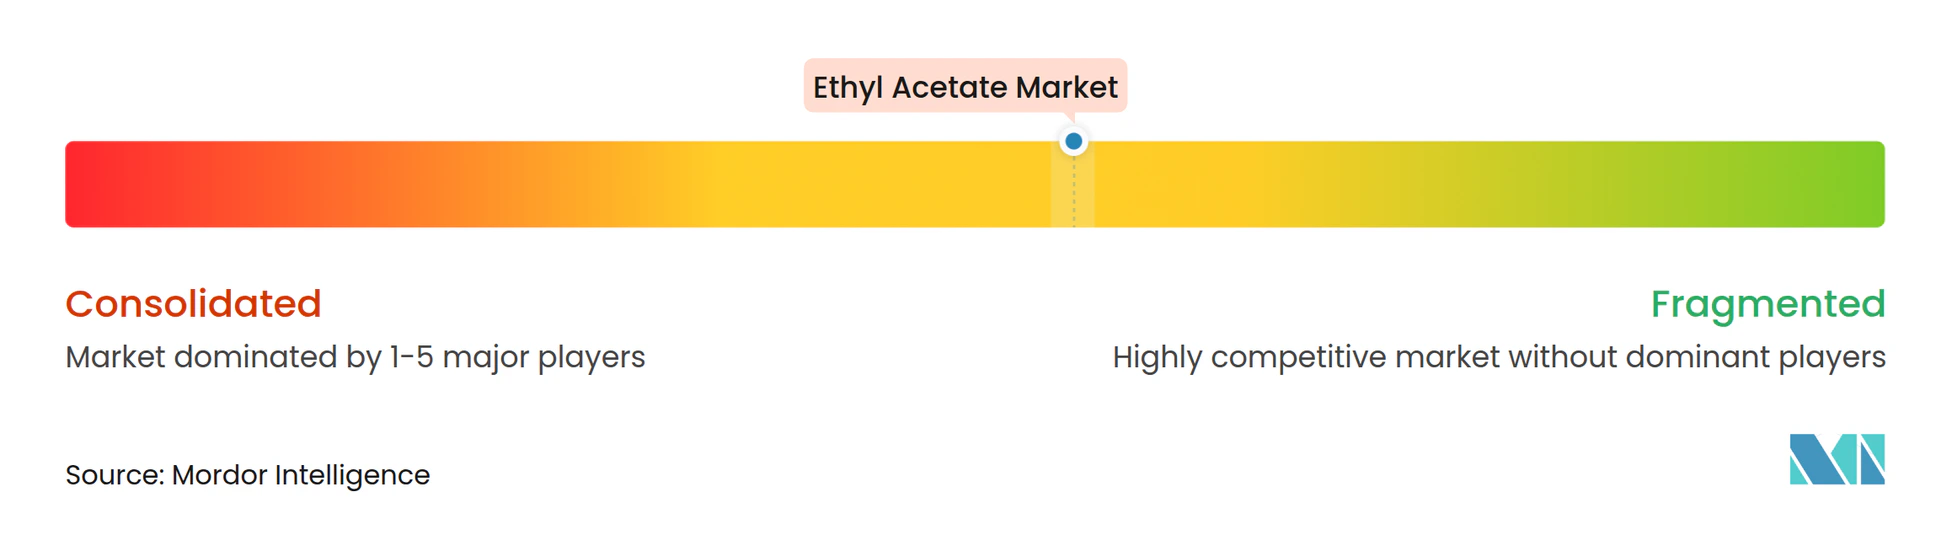
世界の供給は中程度に集中しているが、中国の継続的な設備増強により、同国のCR3比率は2023年の43.7%から2024年の38.4%へと低下し、分散化が進んでいることを示している。酢酸への垂直統合が依然として重要な成功要因である。Celaneseは2023年にテキサス州クリアレイクに130万トンの酢酸設備を稼働させ、下流エステルプラントの原料安全保障を確固たるものにした。Daicelは日本国内唯一の酢酸ラインを運営し続けており、生産量の約半分がセルロースアセテートと溶剤向けに内部消費されている。EastmanのキングスポートおよびLongviewサイトも同様のヘッジを提供しており、原料とエネルギーはChemical Intermediatesのコストベースの約45%を占めている。
INEOS Acetylsは中国および韓国の設備のデボトルネッキングを進めながら、2028年以前に稼働開始する可能性のあるメキシコ湾岸のグリーンフィールドを検討している。ハルにおけるPrometheusプロジェクトは、水素燃料転換によりプラントのCO₂を80%削減することを目指している。生物系専門企業はホワイトスペースの機会を見出しており、SEKABは2025年に生物系酢酸を拡大し、Godavari Biorefineriesは蒸気強度を低下させBONSUCRO認証を追加し、Viridis Chemicalは100%再生可能なフットプリントを活用して北米のOEMにサービスを提供している。プロセスイノベーションはエネルギー効率と循環型溶剤回収に集中しているが、酵素的または完全グリーンケミストリーのルートはフィッシャーエステル化に取って代わっていない。
酢酸エチル業界リーダー
-
Celanese Corporation
-
Daicel Corporation
-
INEOS
-
Jiangsu Baichuan High-Tech New Materials Co., Ltd.
-
Yip's Chemical Holdings Limited
- 注:主要企業の掲載順は順位を示すものではありません。
酢酸エチル市場 このレポートでカバーされる企業
- Celanese Corporation
- Daicel Corporation
- Eastman Chemical Company
- Godavari Biorefineries Ltd
- Greenfield Global Inc.
- INEOS
- Jiangsu Baichuan High-Tech New Materials Co., Ltd.
- Jiangsu SOPO (Group) Co. Ltd
- Jubilant Pharmova Ltd
- Laxmi Organic Industries Ltd.
- PetroChina Company Limited
- PT Pertamina (Persero)
- Resonac Holdings Corporation
- Sasol Ltd
- SEKAB
- Solvay
- Tokuyama Corporation
- Viridis Chemical, LLC
- Yip's Chemical Holdings Limited
市場機会と将来展望
バイオベースおよびマスバランス方式の酢酸エチルは、単なるスポット代替ではなく、ブランド所有企業のサステナビリティ要件やインキ・パッケージング仕様が調達プログラムに組み込まれる差別化されたレーンを生み出している。市場での実証例としては、Celaneseが Siegwerk と協業し、持続可能な印刷インキ向けにバイオベース酢酸エチルを供給することが2026年に発表され、溶剤選定を下流の脱炭素化ロードマップに直接結びつけている。再生可能エタノールを使用する別個のプロセス経路で、確立されたプロセス知見を持つもの(例:再生可能酢酸エチル向けのJohnson Matthey DAVYプロセスの位置づけ)も、認証(ISCC PLUSなど)と規制対象用途向けのGMP形式の文書化を組み合わせられる生産者にとっての未開拓領域を支えている。
供給面では、インドと中国における段階的および新規の容量プロジェクトが、医薬品用溶剤、パッケージングインキ、塗料に関連した成長回廊をどこに求めているかを示している。インドでは、IOL Chemicalsが酢酸エチルの生産能力を100,000MTPAから120,000MTPAに拡張し(2026年3月完了)、Laxmi Organicは自社のLote拠点に新たな酢酸エチル工場を竣工した(2026年5月)。これは、溶剤用途向けの国内・輸出供給を確保しようとする地域的な取り組みを強化するものである。中国では、Yanchang Petroleum Yulin Coal Chemicalが2026年3月に、より大規模な統合投資の一部として年間200,000トンの酢酸エチル生産設備を含む複合施設の詳細設計を開始した。これは、優位に立つ企業が下流での自社消費のオプションを維持しつつ、統合とスケールを優先してサイクルを通じて競争していることを反映している。
最近の産業開発事情 酢酸エチル市場
- 2026年6月:Celaneseは、持続可能な印刷インキ生産向けにバイオベース酢酸エチルを供給するための Siegwerk との協業を発表した。溶剤供給をパッケージングインキのサステナビリティプログラムに結びつけることで、認証済み量に対する需要の見通しが強まり、アセチルチェーン全体でのトレーサビリティと文書化の基準が高まる。
- 2026年3月:IOL Chemicals and Pharmaceuticals Limitedは酢酸エチル製造施設の拡張を完了し、生産能力を100,000MTPAから120,000MTPAに増強した。この増強は、価格に敏感な溶剤市場への段階的な供給拡大をもたらし、塗料、接着剤、プロセス溶剤の顧客への供給継続性を支える。
- 2024年10月:Laxmi Organic Industries Ltd.は、稼働率が約90%に達したことを受けて、酢酸エチル生産能力を追加70KTA拡張し、これはINR 90.5クロールの投資に支えられている。この拡張は溶剤用途からの需要への対応力を高め、調達および操業レバレッジにおける規模の利点を追加する。
酢酸エチル市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、工業用および消費者向け製造において溶剤、希釈剤、および中間体として使用するために生産・販売される酢酸エチルを対象とし、すべての販売経路を通じてエンドユーザーに供給される総量として測定される。
対象外の範囲:他の酢酸系溶剤、酸エチルが一成分に過ぎない調合ブレンド、および外部販売を伴わない内部リサイクルループは除外する。
セグメンテーション概要
- 原料源別
- 石油系
- 生物系
- 純度グレード別
- 工業用・コーティング用グレード
- 食品グレード
- 医薬品用・GMPグレード
- 用途別
- 塗料・コーティング
- フレキシブルパッケージ用インキ
- 接着剤・シーラント
- 顔料・染料
- プロセス溶剤
- その他の用途(風味・芳香増強剤、インキ)
- 最終ユーザー産業別
- 自動車
- 人工皮革
- 食品・飲料
- 医薬品
- その他の最終ユーザー産業(パッケージング)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、技術的な境界を設定し、バリューチェーンをマッピングし、フィールドワークで前提条件を検証する前に需要センターの初期モデルを構築するために使用された。原料コンテキストについてはUSGSおよびその他の国家地質機関の公開資料、貿易フローについてはUN Comtrade、規制および危険有害性分類シグナルについては米国EPAおよびECHA、操業率に影響するコストサイクルを把握するためにはIEAのエネルギーおよび精製指標を参照した。
供給と需要を結びつけるため、投資家向けプレゼンテーション、年次報告書、プラントおよび設備能力に関するアナウンスメント、ならびに入手可能な協会・港湾統計も参照した。企業財務および情報に関する有料サブスクリプションは、酢酸塩への企業エクスポージャーを確認し、プラント所有権の変更を確認するために選択的に使用した。このデスクソースリストはあくで例示であり、データ収集、検証、および調査の明確化のために他の多くの公開・内部資料も参照した。
一次インタビューおよびサーベイ
一次調査は、プラント操業率の範囲、典型的な貿易レーンの動向、および価格変動時における酢酸エチルの代替状況の検証に重点を置いた。塗料、インク、接着剤、および医薬品関連用途のメーカー、ディストリビューター、および川下バイヤーとの対話を行い、需要モデルが実際の出荷パターンと一致するよう地域別に入力値を整合させた。
これらの対話により、グレード別の内訳と、包装用インク需要、塗料活動、地域別設備能力増強など、数量成長の実際的な要因も確認され、最終数値が確定された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:14% | アジア太平洋:45% |
| 中位層:57% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ:36% |
| 中小プレイヤー:14% | マネージャー:47% | 南北アメリカ:19% |
市場規模算定と予測
規模算定モデルは、生産能力、操業率、おび純貿易量を用いて地域別の見かけ消費量を再構築し、エンドユーズ活動に基づいて配分を適用するトップダウンロジックで構築された。地域別合計が形成された後、サンプリングされたサプライヤー数量、ディストリビューターチャネルチェック、塗料および印刷インク用途における典型的な消費強度など、選択的なボトムアップ近似値を用いて検証された。
この市場において重要な入力値は、地域別の銘板能力とデボトルネックのタイミング、プラントタイプ別の操業率範囲、主要貿易レーン別の輸出入量、溶剤需要を追跡する塗料・包装指標、および価格急騰時における近接溶剤との代替動向であった。国レベルのデータ系列が薄い場合は、貿易由来の供給量に保守的に設定した国内消費係数を加算し、インタビューフィードバックで検証することでギャップを補完した。
予測については、設備能力増強、予想される稼働率の正常化、および川下需要シグナルを基点としたシナリオ分析を用い、可用性と代替に関するインタビュー対象者の見通しで圧力テストを実施した。最終予測は価格上昇ではく数量成長を反映しており、ドライバーは価格サイクルではなく消費・生産トン数に紐付けられている。
データ検証と更新サイクル
アウトプットは、貿易収支、既知の設備能力閉鎖または稼働開始、塗料・包装活動からの地域需要プロキシなど、独立したシグナルとの相互チェックが行われる。外れ値が現れた場合は基礎となる前提条件を再検討し、単一変数が予想以上に合計値を動かした場合はフォローアップコールを実施した。
承認前に、モデルは地域別の分散チェックおよびサプライチェーン全体の整合性確認を含む多段階のアナリストレビューを経ており、貿易または流通を通じた二重計上が生じないようにしている。レポートは年次で更新され、大規模な設備能力変更、原料供給の混乱、貿易政策の急激な変化など重要なイベントが発生した場合には中間更新が行われる。納品直前に最終レビューを完了し、クライアントが利用可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceの酢酸エチル市場規模と他の公表推計値との比較
酢酸エチルの公表市場規模がししば一致しないのは、各社が異なる単位、異なる時間基準、および酢酸エチル需要として計上する対象について異なるルールを使用しているためである。一方の推計が価値ベースで他方が数量ベースである場合、または地域別貿易の取り扱いが明示されていない場合、そのギャップは一層大きく見える傾向がある。
この表は乖離の主要な要因を示しており、一部のソースが溶剤価格サイクルによって大きく変動しうるUSD値を報告しているのに対し、Mordor Intelligenceのモデルは416 ミリオン トン(2026年)を基点とし、調合溶剤ブレンドや隣接する酢酸塩製品ではなく、外部供給された酢酸エチル数量のみを計上している。差異はまた、グレードのグループ化方法、トンからUSDへの換算処理(スポット対契約タイミング)、および新規設備能力が直ちに高稼働率で稼働すると仮定されているかどうかによっても生じる。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 416 ミリオン トン(2026年) | |
| グローバルコンサルタンシーA | 5.30 ビリオン 米ドル(2026年) | 価格および通貨タイミングが数量主導モデルと比較して合計値を押し上げる可能性のある価値ベースの規模算定を使用しており、対象範囲には塗料およびインクに関連するより広範な溶剤調合物が含まれる可能性がある。 |
| 業界パブリッシャーB | 6.78 ビリオン 米ドル(2024年) | 異なる基準年から出発し、エンドユーズ収益プールに焦点を当てており、酢酸エチル生産量に直接換算されない流通およびマージン層を取り込む可能性がある。 |
総合すると、この比較は最大の変動が単位選択と対象範囲の境界から生じ、次いで基準年のタイミングが影響することを示している。入力値を設備能力、稼働率、および純貿易チェックに紐付けることで、市場環境の変化に応じて再検証可能な繰り返し可能な数量変数に追跡可能な見解が維持される。
レポートで回答される主要な質問
酢酸エチル市場の現在の数量はどのくらいか?
酢酸エチル市場は2026年に416万トンであり、2031年までに514万トンに達する見込みである。
最も速く拡大している用途セグメントはどれか?
接着剤・シーラントは2031年にかけてCAGR 5.29%で成長すると予測されている。
アジア太平洋の世界需要に占めるシェアはどのくらいか?
アジア太平洋は2025年の世界数量の73.15%を占めた。
生物系グレードが注目を集めているのはなぜか?
企業のネットゼロ目標とISCC PLUSまたはUSDA認証により、バイヤーは溶剤性能を維持しながらスコープ3排出量を削減できる。