
先端巨大症治療市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
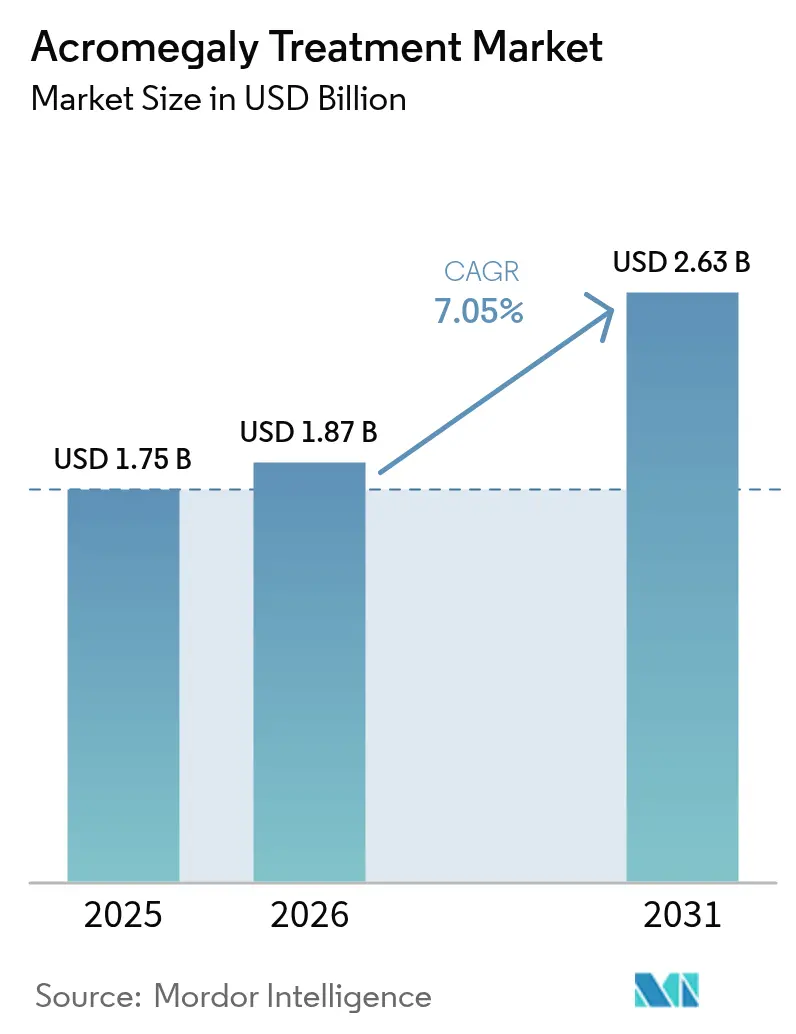
| 市場規模 (2026) | 1.87 十億米ドル |
| 市場規模 (2031) | 2.63 十億米ドル |
| Growth Rate (2026 - 2031) | 7.05 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる先端巨大症治療市場分析
2026年の先端巨大症治療市場規模はUSD 18億7,000万と推定され、2025年のUSD 17億5,000万から成長し、2031年にはUSD 26億3,000万に達すると予測されており、2026年から2031年にかけて7.05%のCAGRで成長します。この成長は、診断患者数の増加、早期検出プロトコルの普及、および患者に優しい長時間作用型製剤の着実な上市によって促進されています。業界参加者は、生化学的コントロール率の改善および投与頻度の低減を目的とした臨床プログラムへの予算配分を拡大しており、支払者は治療費を相殺するためにアウトカムベース契約の実験を進めています。特にオンライン薬局などのデジタル調剤チャネルは、経口剤が市場に投入されるにつれて急速に拡大しており、専門的な外科センターは補助的薬物療法への需要を強化しています。新興バイオテクノロジー企業が差別化されたデリバリープラットフォームで既存プレーヤーに挑戦することで競争の勢いが増しており、パイプラインを起点とした市場リーダーシップの変革への布石が整いつつあります。
レポートの主要なポイント
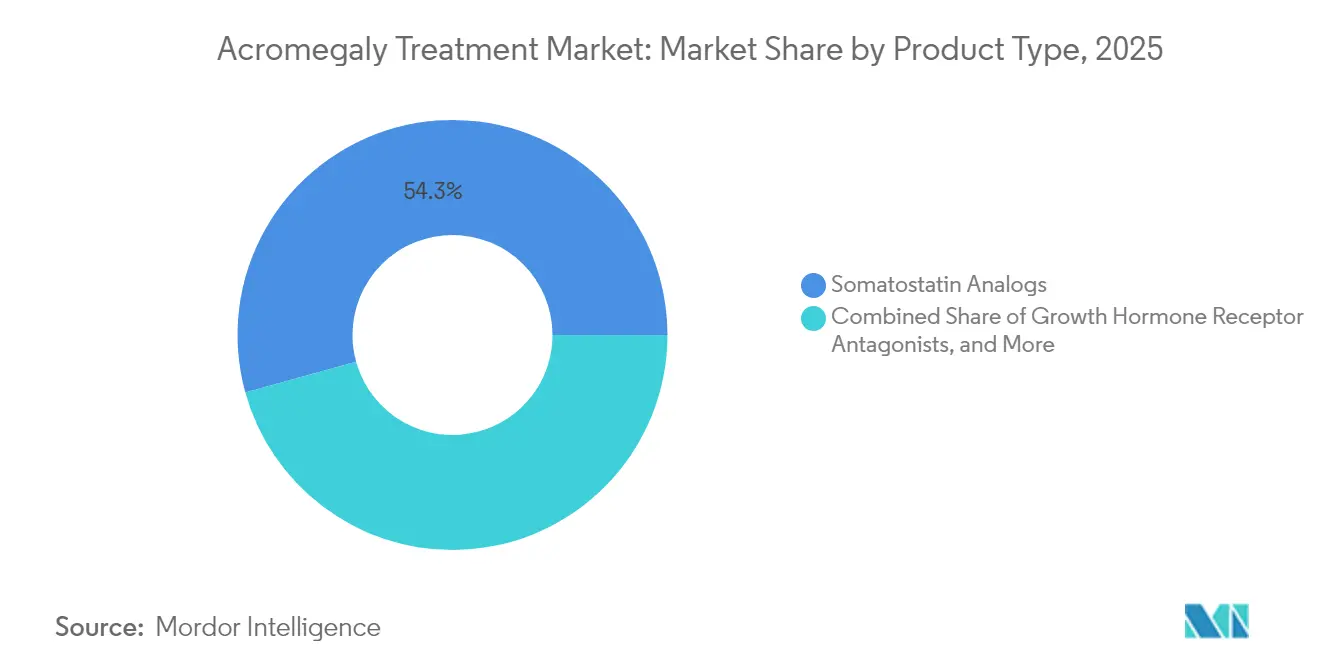
- 製品タイプ別では、ソマトスタチンアナログが2025年の先端巨大症治療市場シェアで54.30%を占めてリードしており、成長ホルモン受容体拮抗薬は2031年までに9.15%のCAGRで拡大する見通しです。
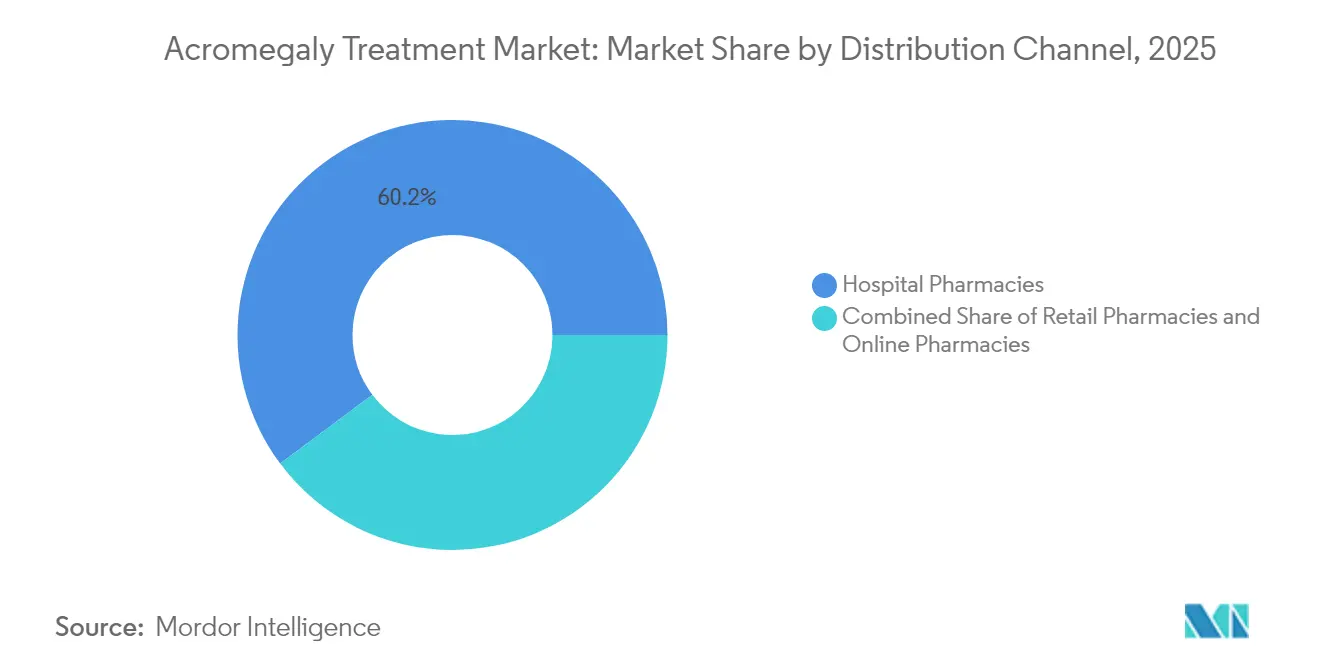
- 流通チャネル別では、病院薬局が2025年の先端巨大症治療市場規模の60.20%を占め、オンライン薬局は2031年にかけて13.10%のCAGRで拡大しています。
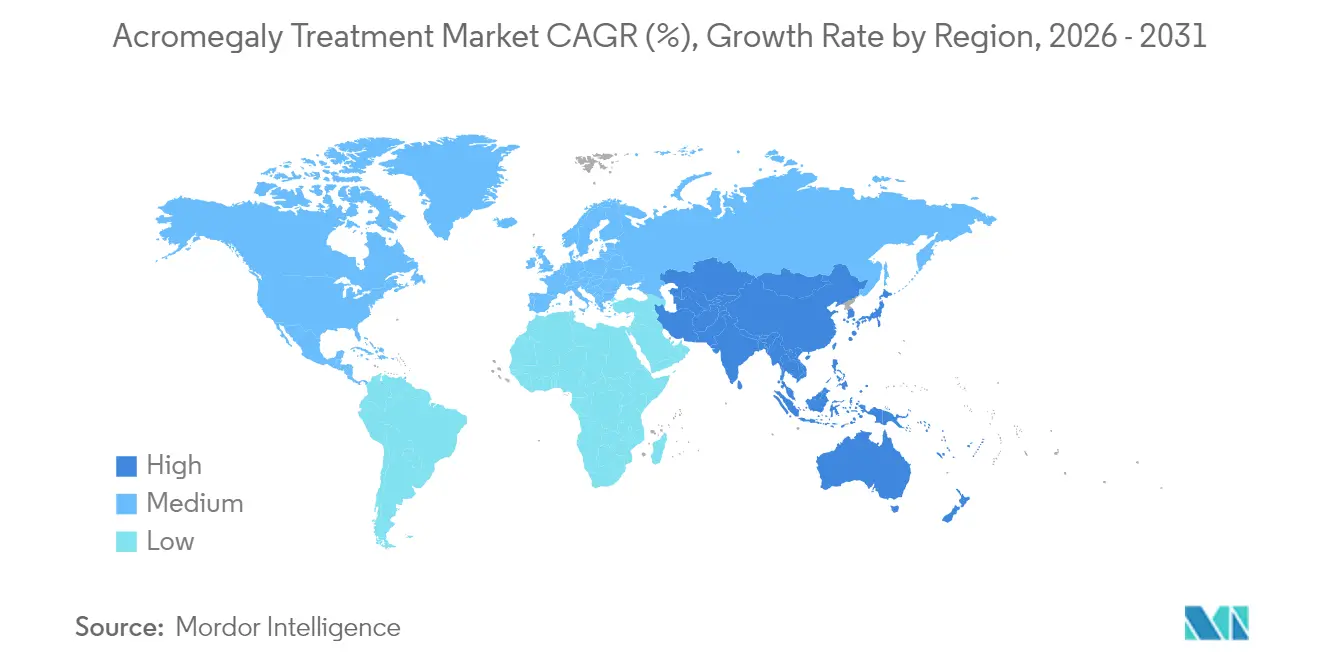
- 地域別では、北米が2025年の先端巨大症治療市場シェアの42.60%を占め、アジア太平洋は2026年から2031年にかけて7.95%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 成長ホルモン分泌性下垂体腺腫の有病率上昇 | +2.2% | グローバル、欧州および北米でより高い | 長期(4年以上) |
| 内分泌学会ガイドラインの改訂に基づく早期診断の進展 | +1.9% | 北米・欧州、アジア太平洋で拡大中 | 中期(2〜4年) |
| 長時間作用型デポ製剤への移行 | +1.5% | 欧州、北米およびアジア太平洋へ波及 | 中期(2〜4年) |
| オーファンドラッグ優遇措置によるR&D資金調達の加速 | +1.1% | グローバル、米国およびEUで最も強い | 長期(4年以上) |
| MRIガイド下経蝶形骨手術の普及拡大による補助需要の創出 | +0.9% | 北米、欧州、アジアの先進的医療システム | 中期(2〜4年) |
| 国家希少疾患償還リストの拡大 | +0.6% | 中国、ブラジル、GCC | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
成長ホルモン分泌性下垂体腺腫の有病率上昇
先端巨大症の世界的発生率は現在、10万人年当たり0.38件に近づいており、有病率は10万人当たり5.9人に達しています[1]Mi Kyung Kim、「先端巨大症における診断から長期管理までの柱としてのインスリン様成長因子1」、内分泌代謝、doi.org。高解像度MRIおよび高感度IGF-1アッセイにより、特に中年成人における診断の遅れが短縮され、潜在的症例が発見されています。3,173人の患者を追跡した欧州レジストリでは、男性の診断中央年齢が43.5歳、女性が46.4歳であり、女性コホートにおける遅延が指摘されています[2]Patrick Petrossians、「リエージュ先端巨大症調査データベースにおける3,173人の患者の診断時先端巨大症」、内分泌関連がん、erc.bioscientifica.com。認識される患者基盤が拡大するにつれ、製造業者は生産能力を拡大し、人道的使用プログラムを拡充しており、保険会社は内分泌疾患に対する長期支出の増加を試算しています。
内分泌学会ガイドラインの普及に基づく早期診断
先端巨大症に関する第14回コンセンサスでは、確認診断の閾値をIGF-1レベルが正常上限の1.3倍超に変更し、日常的な成長ホルモン抑制試験の必要性を排除しました。専門センターでは、診断ラグが従来の10〜12年平均から5〜7年に短縮されたと報告しています。早期介入により、以前は進行した疾患段階に進行していた患者が加わることで先端巨大症治療市場が拡大しています。当日中にIGF-1検査を提供する検査機関は2桁の収益増を達成しており、多職種連携クリニックは睡眠時無呼吸症候群や糖尿病のスクリーニングを統合してハイリスク個人をより早期に特定しています。
欧州における長時間作用型デポ製剤への移行
欧州の内分泌専門医は、自宅で自己投与可能な月1回のデポ注射をますます処方するようになっています。第3相データでは、CAM2029がプラセボの37.5%に対して参加者の77.2%で生化学的コントロールを達成しました。患者嗜好調査では、88.9%が利便性および注射部位反応の少なさから長時間作用型を好むことが示されています。規制の勢いは継続しており、欧州医薬品庁は2025年4月にOczyesa(オクトレオチド)に対して肯定的意見を発出しました。これらの動向により、病院の医薬品集はデポ製剤への切り替えを進めており、デバイス統合型デリバリーシステムの継続的収益を押し上げています。
オーファンドラッグ優遇措置によるR&D資金調達の加速
現在7種類の試験的薬剤が米国またはEUのいずれかでオーファン指定を取得しており、手数料免除、税額控除、および欧州での10年間の独占期間が付与されています。パルトゥソチンは2025年3月にEUオーファン資格を取得し、Crinetics Pharmaceuticals Inc.の迅速審査への道を開きました[3]欧州医薬品庁、「CHMP会議ハイライト 2025年4月」、ema.europa.eu。米国国立衛生研究所は2024年に、過剰成長ホルモン活性を標的とするファーストインクラス抗体プログラムにUSD 100万を拠出しました。これらの優遇措置により開発リスクが低減し、ベンチャーキャピタルが引き寄せられ、競争フィールドが広がることで、先端巨大症治療市場を高成長軌道に乗せるイノベーションサイクルが強化されています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| フォローアップケアが限られる地域でより顕著なデポ製剤コンプライアンスを制限する注射後線維症およびリポアトロフィー | −1.5% | グローバル、フォローアップケアが限られる地域でより高い | 中期(2〜4年) |
| モニタリングを必要とするペグビソマント誘発性肝酵素上昇 | −1.1% | グローバル、低リソース診断環境で顕著 | 短期(2年以内) |
| 低所得アフリカおよびカリブ海諸国における専門センターの不足 | −0.8% | アフリカ、カリブ海、その他低所得地域 | 長期(4年以上) |
| 支払者予算を制約する高額年間治療費(USD 25万超) | −1.3% | グローバル、普遍的保険適用が欠如している地域で最も高い影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
デポ製剤コンプライアンスを制限する注射後線維症およびリポアトロフィー
注射用ソマトスタチンアナログの長期使用により、患者の最大20%に注射部位反応が生じ、5〜8%では重篤な線維症またはリポアトロフィーが発生して投薬レジメンの変更を余儀なくされます。経口オクトレオチドカプセルはこれらの合併症を伴わずに65%の生化学的反応を達成しますが、吸収の個人差および1日2回の投与の必要性といった課題が生じます。臨床医は現在より積極的に注射部位をローテーションし、ハイリスクプロファイルに対して早期の経口薬への切り替えを検討していますが、実臨床でのアドヒアランスデータは先端巨大症治療市場規模の潜在的な拡大を侵食する継続的な離脱を示しています。
モニタリングを必要とするペグビソマント誘発性肝酵素上昇
312人の患者を6.3年間追跡したフランスのACROSTUDYデータにより、ペグビソマントが受療者の64.4%でIGF-1を正常化するものの、トランスアミナーゼ上昇のため定期的な肝機能モニタリングが必要であることが確認されました。年間モニタリングにより治療費にUSD 1,200〜1,800が追加され、バリューベース契約における支払者の精査が強まっています。ソマトスタチンアナログとの併用投与レジメンでは肝毒性リスクが患者の11〜15%に上昇し、肝臓への負担が低い次世代拮抗薬AZP-3813の開発が進められています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ソマトスタチンアナログが優位性を維持ソマトスタチンアナログは2025年の先端巨大症治療市場シェアの54.30%を占め、Somatuline(ランレオチド)のUSD 11億2,130万の収益によって支えられています。このセグメントは、ファーストライン薬物療法としての広範なガイドライン推奨と、患者の利便性を高めるデポ製剤の革新から恩恵を受けています。成長ホルモン受容体拮抗薬は先端巨大症治療市場規模においてより小さなシェアを占めていますが、ペグビソマントおよびパイプライン参入品が高い生化学的正常化率を示すことで、2031年にかけて9.15%のCAGRで成長する見通しです。パルトゥソチンなどの経口非ペプチド剤はPATHFNDR-1でIGF-1コントロール83%を示し、1日1回経口療法への処方パターンの将来的なシフトを示唆しています。
パイプラインの活発な動向が競争ダイナミクスを再構築しています。CAM2029は患者自己操作型オートインジェクターによる月1回の皮下投与を提供し、アドヒアランスを改善して外来受診を削減します。開発者はまた、難治性疾患領域への浸透に向けてアンチセンスRNAおよびGHRH受容体遮断を探索しています。これらのモダリティが後期試験に到達するにつれ、先端巨大症治療産業は収益ストリームの再分配を経験する可能性があり、経口および自己投与製品が病院投与型注射剤からシェアを獲得することが見込まれます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


流通チャネル別:
病院薬局がリード、オンラインセグメントが急成長複雑な注射剤は通常、専門家の監督のもとで開始されるため、病院薬局は2025年の先端巨大症治療市場の60.20%を制御しています。このチャネルは、統合されたケアパス、バンドルサービス請求、および綿密なモニタリング能力の恩恵を受けています。新しい長時間作用型デポ製剤は開始時、用量滴定、およびMRIフォローアップにおいて依然として専門家の監督を必要とするため、病院薬局の先端巨大症治療市場規模は安定を維持する見込みです。
オンライン薬局は13.10%のCAGRで最も急成長しているチャネルであり、コールドチェーン管理を不要とする経口剤の商業化によって推進されています。テレメディシンの広範な普及により、フォローアップ診察の地理的障壁が取り除かれ、認定電子薬局が高額な内分泌疾患薬を患者に直接配送できるようになっています。処方薬価格透明性法などの規制は大きな価格格差を浮き彫りにしており、ミネソタ州単独でも高額薬価が75,000人の住民に影響を与え、2022年の州支出にUSD 5,320万を追加しました。透明な価格設定と患者への直接配送の組み合わせにより、オンラインセグメントは今後5年間で先端巨大症治療市場シェアを段階的に獲得する位置にあります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米先端巨大症治療市場
北米は先端巨大症治療市場の中核を担い、2025年に42.60%のシェアを保持しています。米国には約27,000人の診断済み患者が在住しており、そのうち11,000人が薬物療法を受けています。インフレ抑制法により、メディケアパートDの自己負担薬剤費に2,000米ドルの上限が設けられ、高齢者の服薬アドヒアランスの見通しが改善されました。ボストン、ヒューストン、ロサンゼルスの学術センターは、経口ソマトスタチン受容体アゴニストの早期採用施設であり、医師の経験曲線を加速させ、地域全体のガイドライン更新に影響を与えています。
欧州先端巨大症治療市場
欧州は収益において第2位にランクされており、長時間作用型デポ製剤の広範な使用と充実した専門医ネットワークが成長を牽引しています。下垂体腫瘍卓越センターの調査によると、患者の48.9%が薬物療法を受けており、第一世代ソマトスタチン受容体リガンドがコホートのほぼ半数において優先選択肢となっています。NICEおよびIQWiGなどの医療技術評価機関は、臨床的付加価値の増分を精査しており、積極的な価格交渉につながる一方で、費用対効果の高いデポ製剤イノベーションの普及も促進しています。欧州医薬品庁の承認サイクルは予測可能な状態を維持しており、ドイツ、フランス、イタリアなどの主要経済圏における先端巨大症治療市場規模の安定した拡大を支えています。
アジア太平洋先端巨大症治療市場
アジア太平洋地域の先端巨大症治療市場は、2031年にかけて7.95%のCAGRで成長すると予測されています。中国、日本、韓国が地域全体の販売量の大部分を占めており、専門医密度の向上と民間保険適用範囲の拡大が背景にあります。タイの希少疾患監査では、推奨医薬品のうち登録されているのはわずか46.8%、必須医薬品として収載されているのはわずか22.93%であることが示され、依然としてアクセス格差が残っていることが浮き彫りになりました。インドの5,745 ミリオン 米ドルの生産連動インセンティブ制度は、複雑な注射剤の国内製造の現地化を目指しており、コスト削減と供給拡大につながる可能性があります。各国政府が国民皆保険プログラムを展開するにつれ、手頃な価格のデポ製剤および経口療法への需要が先端巨大症治療市場全体を押し上げるでしょう。

規制環境
米国では、FDAが2025年9月にPALSONIFY(paltusotine)を承認し、末端肥大症の成人患者向けの1日1回経口投与の選択肢とした。これにより、注射用ソマトスタチンアナログを超えた規制上のベンチマークが拡大し、高コストの慢性療法における承認後の安全性モニタリングと転帰追跡の役割が強化された。欧州では、欧州委員会が2026年4月にPALSONIFYを承認し、承認内で言及されているEUおよびEEA市場全体に適用された。日本も規制面で動きがあり、Sanwa Kagaku Kenkyushoが2026年4月に末端肥大症および下垂体性巨人症を対象としたpaltusotineの日本における新薬承認申請(NDA)を提出し、パイプラインから商業化への移行における複数地域での継続的な申請を示している。
競争環境
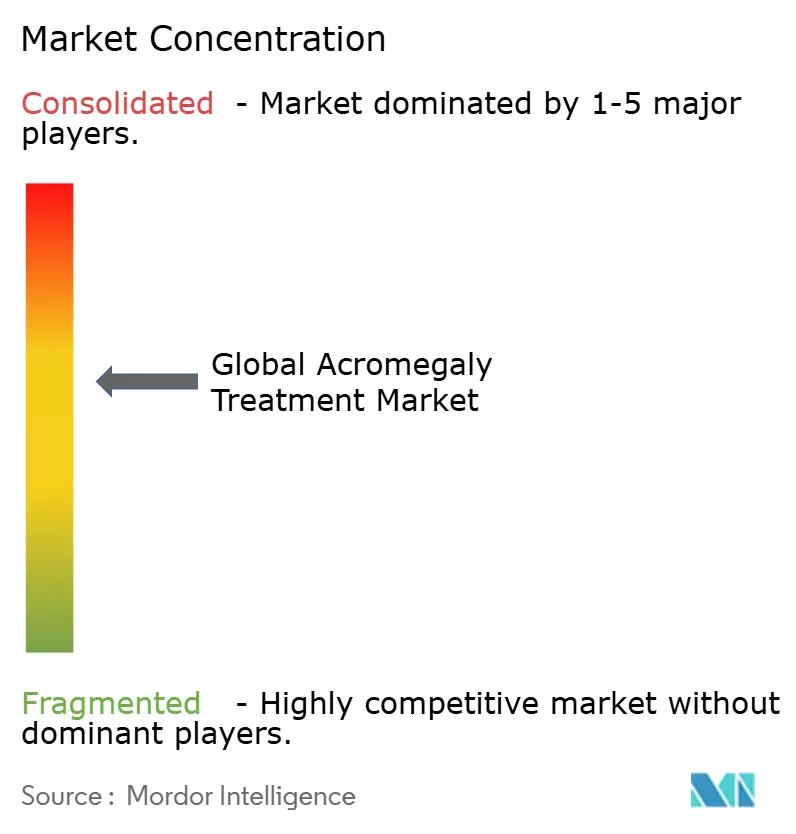
市場集中度は中程度です。Ipsenはソマトスタチンアナログ、Somatulineで企業収益の約3分の1を占めてリーダーシップを維持しており、NovartisとPfizerはポートフォリオの幅によって相当規模ながら安定したポジションを保持しています。Recordatiはニッチな内分泌資産を買収することで希少疾患フォーカスを補完し、存在感を強化しました。新規参入者は差別化されたデリバリーを強調しており、CAM2029は自宅での月1回投与を約束し、パルトゥソチンは注射を完全に排除しようとしています。Amolyt PharmaのAZP-3813はペグビソマントの欠点に対処するため、改善された肝安全性を標的としています。
戦略的アライアンスおよびライセンス契約が技術移転を加速させています。Ipsenはデバイス企業と提携して看護師の投与時間を短縮するプレフィルドシリンジを共同開発しています。Crinetics Pharmaceuticals Inc.はシンガポールの受託製造業者と連携し、2025年の予想承認に先立つ供給確保に取り組んでいます。オクトレオチドナノデポシステムおよび経口受容体アゴニストの特許出願は前年比18%急増しており、米国および欧州に集中していますが韓国と中国でも増加しています。デジタルセラピューティクスもう一つの競争的側面を加えており、スマートインジェクターと連携したリモートIGF-1モニタリングアプリが米国の学術センターでパイロット研究中です。
ホワイトスペースの機会は、第一世代アナログを使用する患者の最大40%が影響を受ける治療抵抗性疾患を中心に展開しています。ペグビソマントとソマトスタチンアナログを統合した併用投与レジメンは90%の生化学的コントロールを報告していますが、依然としてコスト集約的でモニタリングの負担が大きいです。バリューベース価格設定と実臨床エビデンスを一致させた企業は支払者の抵抗を突破し、先端巨大症治療市場内でのリーチを拡大できる可能性があります。
先端巨大症治療産業のリーダー
Novartis AG
Ipsen SA
Pfizer Inc.
Recordati S.p.A.
Amryt Pharma plc
- *免責事項:主要選手の並び順不同
先端巨大症治療市場
- Pfizer
- Novartis
- Ipsen
- Recordati S.p.A.
- Amryt Pharma plc
- Crinetics Pharmaceuticals Inc.
- Ionis Pharmaceuticals
- Amolyt Pharma
- Camurus AB

市場機会と将来展望
1日1回経口投与のSSTR2療法の商業化により、長期的な注射負担から治療患者を移行させ、維持療法における持続性を高める余地が生まれている。2025年9月のPALSONIFY(paltusotine)の第一選択治療としてのFDA承認に続き、2026年4月の欧州委員会承認は、デポ型ソマトスタチンアナログが依然として主流である市場において、経口療法のより広範な支払者・医療提供者による採用のための直接的な基盤を提供する。第二の機会は、投与の複雑さを軽減しつつ、臨床現場でのソマトスタチンアナログへの馴染みを維持する、患者に便利なデポ製剤のイノベーションにある。維持療法向けのCamurus Oczyesa(オクトレオチド皮下デポ製剤)のEU販売承認は、安定した患者に対する診療所側の資源集約度を軽減できる、すぐに使用可能で患者に優しい製剤への道筋を検証するものであり、用量調整やモニタリングに関しては専門医の監督が維持される。これらの承認は総じて、経口導入または切り替えの選択肢と維持療法向けデポ製剤を組み合わせたポートフォリオ戦略を支え、構造化されたIGF-1モニタリングや専門医主導のケアパスウェイなど、生化学的コントロールとアドヒアランスを改善するサービスのビジネスケースを強化する。
Recent Industry Developments in 先端巨大症治療市場
- 2026年6月:Crineticsは、ENDO 2026において、PATHFNDR-1およびPATHFNDR-2の非盲検延長試験から得られた長期データを発表し、PALSONIFY(paltusotine)による末端肥大症の持続的かつ一貫したコントロールを示した。この最新データは、持続的な生化学的管理に対する医師の信頼を強化し、経口療法が確立された注射療法と競合する中でのライフサイクルエビデンスの必要性を支えるものである。
- 2026年4月:欧州委員会がPALSONIFYをEUおよびEEA市場全体で承認し、末端肥大症の対象成人患者における1日1回経口療法へのアクセスを拡大し、支払者のカバレッジを整合させた。
- 2026年4月:Sanwa Kagaku Kenkyushoが末端肥大症および下垂体性巨人症を対象としたpaltusotineの日本における新薬承認申請(NDA)を提出し、パイプラインから商業化への移行における複数地域での継続的な申請を示した。


先端巨大症治療市場 レポートの範囲と調査方法論
市場定義と範囲
本調査では、市場は、過剰な成長ホルモンの影響を抑制し、診断された患者のIGF-1レベルの正常化を助けるために使用される末端肥大症治療用処方薬からの収益を対象とする。価値は標準的な調剤チャネルを通じた医薬品売上として追跡され、その後、対象地域全体で合計される。
範囲の除外事項:外科的処置、放射線療法サービス、および診断・経過観察時に使用される診断検査や画像診断機器は除外する。
セグメンテーション概要
- 製品タイプ別
- ソマトスタチンアナログ
- 成長ホルモン受容体拮抗薬
- ドーパミン作動薬
- その他の製品タイプ
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、患者数、治療を受けている患者数、および需要の時間経過に伴う変化の基盤を構築する。主にNIHやNORDの疾患情報、FDAおよびEMAの承認・添付文書更新、CDCおよびOECDの保健統計、アクセスや購入可能性の説明に役立つ世界銀行のマクロ指標など、公的な保健・規制機関のソースを使用する。
価格設定と利用に関する仮定を裏付けるため、可能な場合は各国の医療サービスの償還に関する注記、公表されたガイドラインや査読済みの内分泌学専門誌、療法の重点分野や商業的な展開範囲に関する企業提出資料や投資者向け説明資料などのソースも確認する。企業財務情報やニュースの有料サブスクリプションは、タイムラインや大規模なポートフォリオ変化を確認するために選択的に使用され、特許データベースは、発売リスクや専有期間を明確にする場合に確認される。これらのデスクソースは例示的であり網羅的なものではなく、収集、相互確認、明確化のために他にも多くの公的な参考資料を確認した。
一次インタビューおよび調査
一次インタビューおよび調査は、デスクリサーチだけでは明確に答えられないモデルの前提、特に治療率、切り替え行動、実際の治療持続性を検証するために使用される。APAC、EMEA、南北アメリカ全域の内分泌専門医、病院薬剤師、支払者、および流通側の専門家と対話し、地域ごとのアクセスや償還の違いが最終的な推計に反映されるようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:33% | 経営幹部(CXO):13% | APAC:43% |
| 中堅層:50% | 機能・部門リーダー:43% | EMEA:31% |
| 中小企業:17% | マネージャー:44% | 南北アメリカ:26% |
市場規模算定と予測
規模算定は、診断人口、治療適格性、療法の採用率を対象需要プールに変換し、それを収益に変換する、有病率から治療対象コホートへのアプローチを用いる。トップダウン構造は、療法クラス別に想定患者数を乗じたサンプル単価など、選択的なボトムアップチェックによって裏付けられ、その後、合計が現実的な範囲に留まることを確認するためのチャネルチェックが続く。
主要なモデル入力には、診断有病率の傾向、診断後の治療開始率、長時間作用型注射剤の持続性・アドヒアランスパターン、薬剤クラス間のシェア変化、新製品発売やジェネリック薬のタイミングによる予想価格変動が含まれる。小規模国でデータが不足している場合は、専門医密度や償還アクセス可能性などの代替指標を用いてギャップを埋め、専門家のフィードバックを用いて調整し、出力が妥当な範囲に留まるようにする。
予測に際しては、新しい療法の採用速度の違いやアクセス拡大の程度の違いを反映するため、シナリオ分析を使用する。前提条件は年次で一貫性を保ち、専門家の見解や公的なシグナル(規制上の出来事や償還制度の変更)が持続的な変化を示す場合に更新される。
データ検証および更新サイクル
検証は複数の層で行われるため、結果が単一の前提によって左右されることはない。療法クラス構成、国別のアクセスパターン、治療患者一人当たりの方向性として予想される支出額などの独立したシグナルと出力を比較し、承認前に差異を調査する。
異常な変化が見られた場合、アナリストは価格設定、治療率、構成に関する前提を再検討し、必要に応じて関連する専門家に再度連絡して確認を行う。レポートは年次で更新され、重大な出来事が発生した場合には中間更新が行われ、公開見解が最新の入手可能なデータを反映するよう、納品前の最終確認が完了する。
Mordor Intelligenceの末端肥大症治療市場規模と他の公表推計の比較
末端肥大症治療の市場規模の公表値は、同じテーマを対象としているように見えても、基準年、通貨換算のタイミング、療法価格の正規化方法が一致していないことが多いため、異なる場合がある。差異は、ある研究がより広範なケア構成要素を含める場合や、大きな政策変更や新製品発売後に治療対象範囲の前提が再確認されていない場合にも生じる。
更新主導の作業では、その差の要因は通常、公定価格が使用されているか、実現価格ベースの前提が使用されているか、ジェネリックや新療法の影響がASPの推移にどれだけ迅速に反映されているか、治療対象患者プールが診断や持続性の変化に応じて更新されているかどうかにある。以下の推計は、主要な入力を一定の周期で再検証し、各年の通貨タイミングを固定することで安定性を保っており、これはMordor Intelligenceにおいて更新サイクル間のずれを減らすために適用される手順である。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.87 B (2026) | |
| グローバルコンサルティング会社A | USD 1.64 B (2024) | 2024年を基準年とし、異なる予測期間を使用しており、価格算定基準は公定価格報告に近いように見えるため、実質価格調整を過小評価し、構成変化に基づくASPの見直しを遅らせる可能性がある。 |
| 業界出版社B | USD 1.50 B (2024) | より低い2024年の値を報告しており、これはより狭い治療対象プールの前提と、より早い通貨タイミングを反映している可能性が高く、持続性やアドヒアランスの更新が収益構築に完全には反映されていない可能性がある。 |
この比較は、療法の対象範囲そのものと同様に、基準年の選定と更新の規律が重要であることを主に示している。治療対象コホート、ASPロジック、通貨タイミングが一貫して保たれ、主要な出来事の後に再確認される場合、最終的な数値は追跡、再現、および意思決定者への説明が容易になる。


レポートで回答される主要な質問
先端巨大症治療市場の現在の規模はどのくらいですか?
先端巨大症治療市場は2026年にUSD 18億7,000万と評価されており、2031年までにUSD 26億3,000万に達する見込みです。
現在市場を支配している治療クラスはどれですか?
ソマトスタチンアナログは市場シェアの54.30%を占めており、ガイドラインで推奨されたファーストライン薬としての地位とランレオチドなどの薬剤の高い販売実績を反映しています。
オンライン薬局がこの市場で注目を集めているのはなぜですか?
オクトレオチドカプセルなどの経口剤が患者への直接配送を可能にし、テレヘルスの普及が遠隔処方の履行を支援することで、オンラインチャネルの13.10%のCAGRが実現しています。
価格圧力はどのように対処されていますか?
支払者はアウトカムベース契約を好み、Medicare パートDの自己負担上限などの立法措置はイノベーションを妨げることなく負担可能性を高めることを目指しています。
現在の治療パターンを変革する可能性のあるパイプライン製品はどれですか?
経口選択的ソマトスタチン受容体2型アゴニストであるパルトゥソチンは、後期試験でIGF-1正常化83%を示し、EUオーファン指定を保持しており、2025年における潜在的な市場変革に向けて位置づけられています。
最終更新日:



