
Taille et parts de marché des robots portables et des exosquelettes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.83 Milliards de dollars |
| Taille du Marché (2031) | 24.28 Milliards de dollars |
| Growth Rate (2026 - 2031) | 28.88 % |
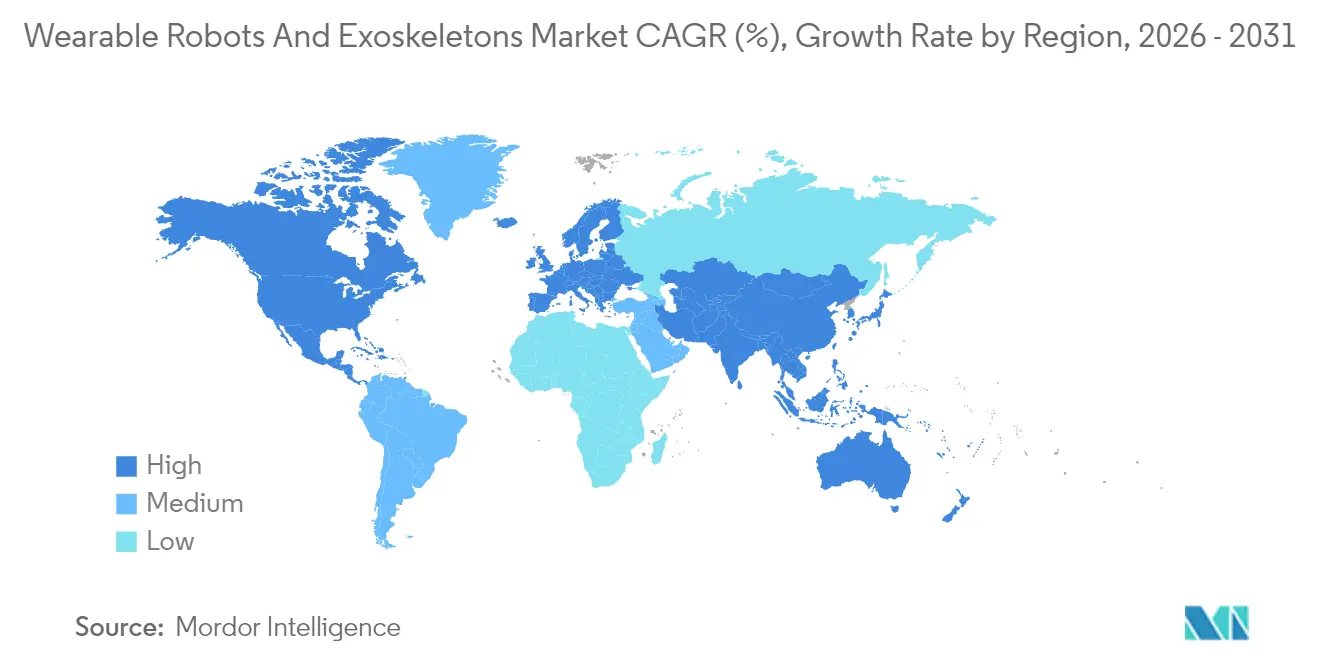
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
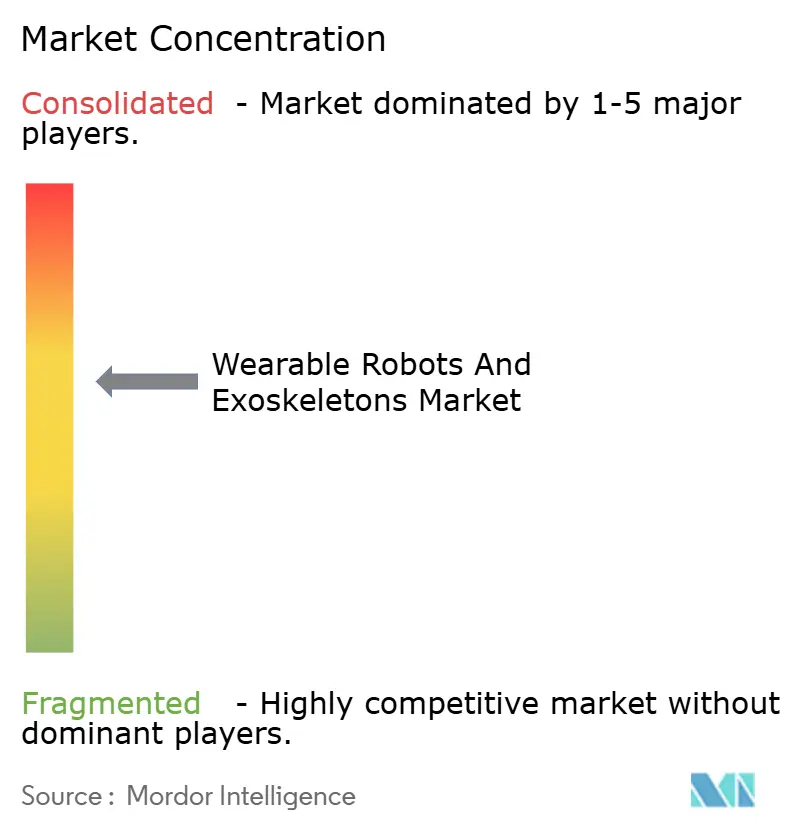
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des robots portables et des exosquelettes par Mordor Intelligence
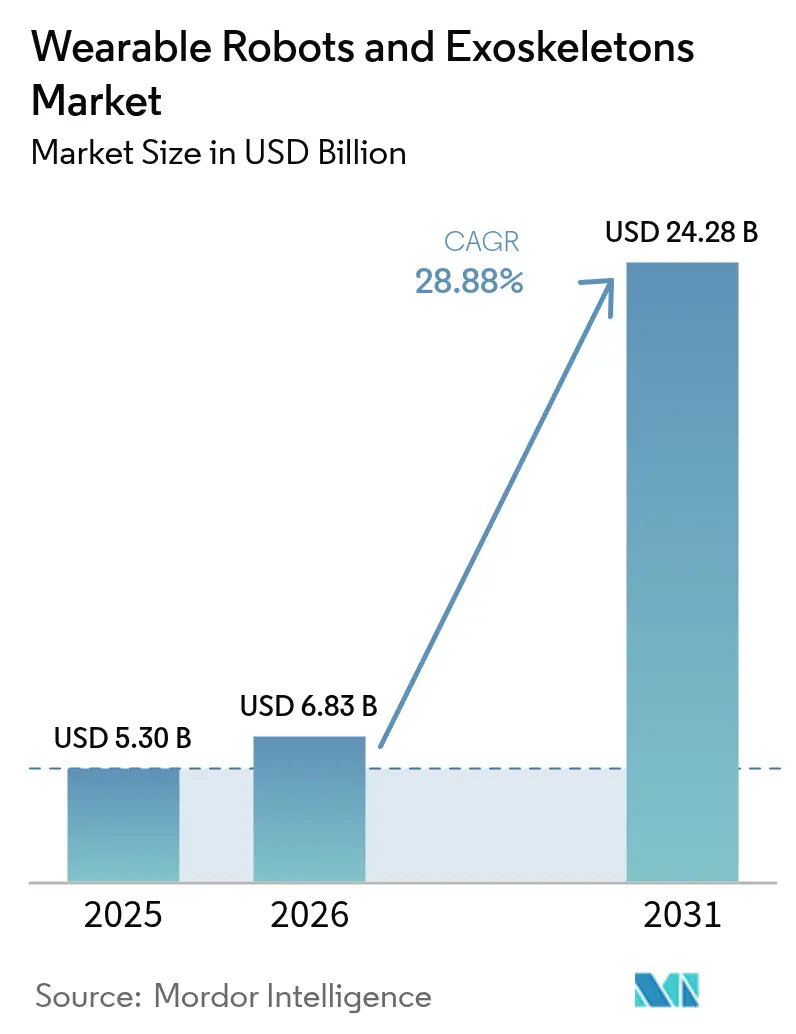
La taille du marché des robots portables et des exosquelettes devrait passer de 5,30 milliards USD en 2025 à 6,83 milliards USD en 2026 et atteindre 24,28 milliards USD d'ici 2031, avec un TCAC de 28,88 % sur la période 2026-2031. Cette trajectoire de croissance souligne un écart croissant entre la prévalence croissante des troubles musculo-squelettiques, la hausse des budgets de défense et les mandats des employeurs qui privilégient l'ergonomie active plutôt que les aides passives. Le département américain de la Défense (Department of Defense) a augmenté le financement RDT&E de l'exercice fiscal 2025 consacré aux systèmes d'augmentation des soldats, tandis que le département des Anciens Combattants (Department of Veterans Affairs) a supprimé les exigences de supervision continue qui limitaient autrefois la neuro-rééducation à domicile. Les prix des batteries sont tombés en dessous de 140 USD par kWh en 2024, rendant les modèles motorisés à pleine journée de travail viables pour les flottes logistiques. Les programmes japonais et européens de soins de longue durée remboursent désormais les robots d'assistance, élargissant la base adressable dans les sociétés vieillissantes. Les projets pilotes industriels menés par DHL et Hyundai témoignent d'une adoption corporate rapide dès lors que les objectifs de réduction des accidents sont codifiés dans les indicateurs clés de performance (KPI) de sécurité.
Principaux enseignements du rapport
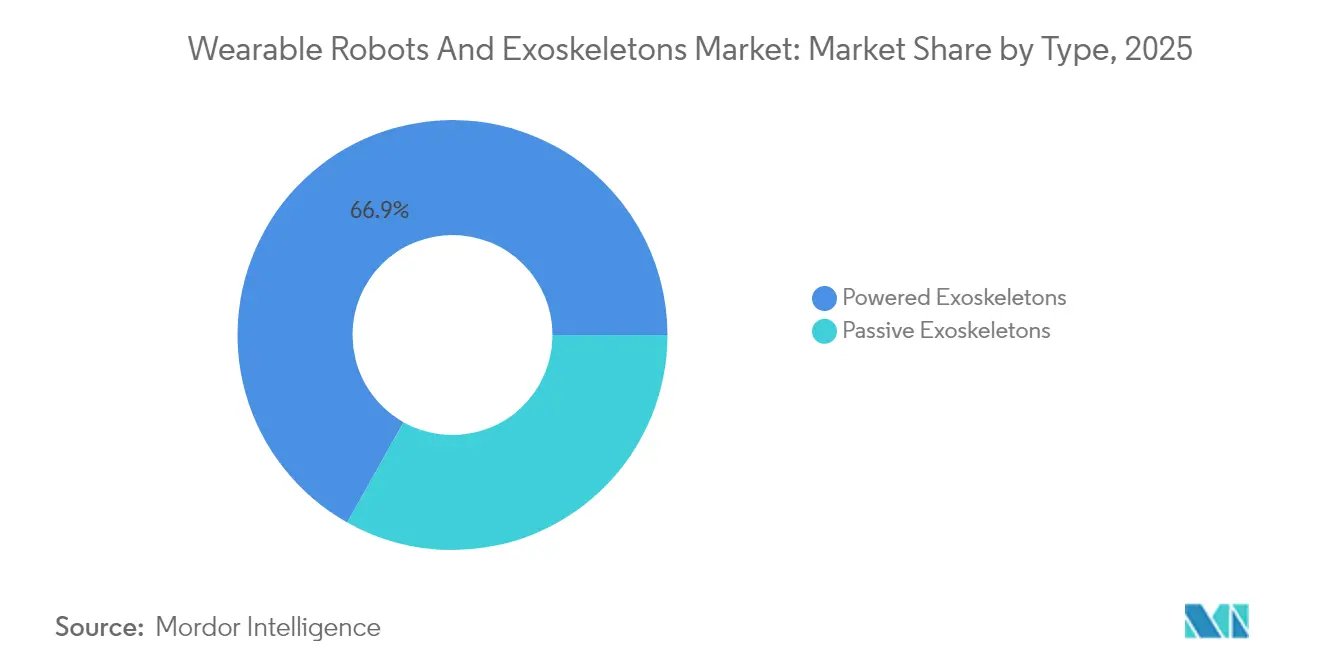
- Par type, les exosquelettes motorisés ont dominé avec 66,85 % des parts de marché des robots portables et des exosquelettes en 2025 ; les systèmes passifs devraient afficher un TCAC de 31,55 % d'ici 2031.
- Par composant, le matériel a représenté 73,05 % de la taille du marché des robots portables et des exosquelettes en 2025, tandis que le logiciel progresse à un TCAC de 32,05 % d'ici 2031.
- Par partie du corps assistée, les solutions pour les membres inférieurs ont représenté 59,15 % de la taille du marché des robots portables et des exosquelettes en 2025 ; les dispositifs pour les membres supérieurs devraient croître à un TCAC de 31,05 % d'ici 2031.
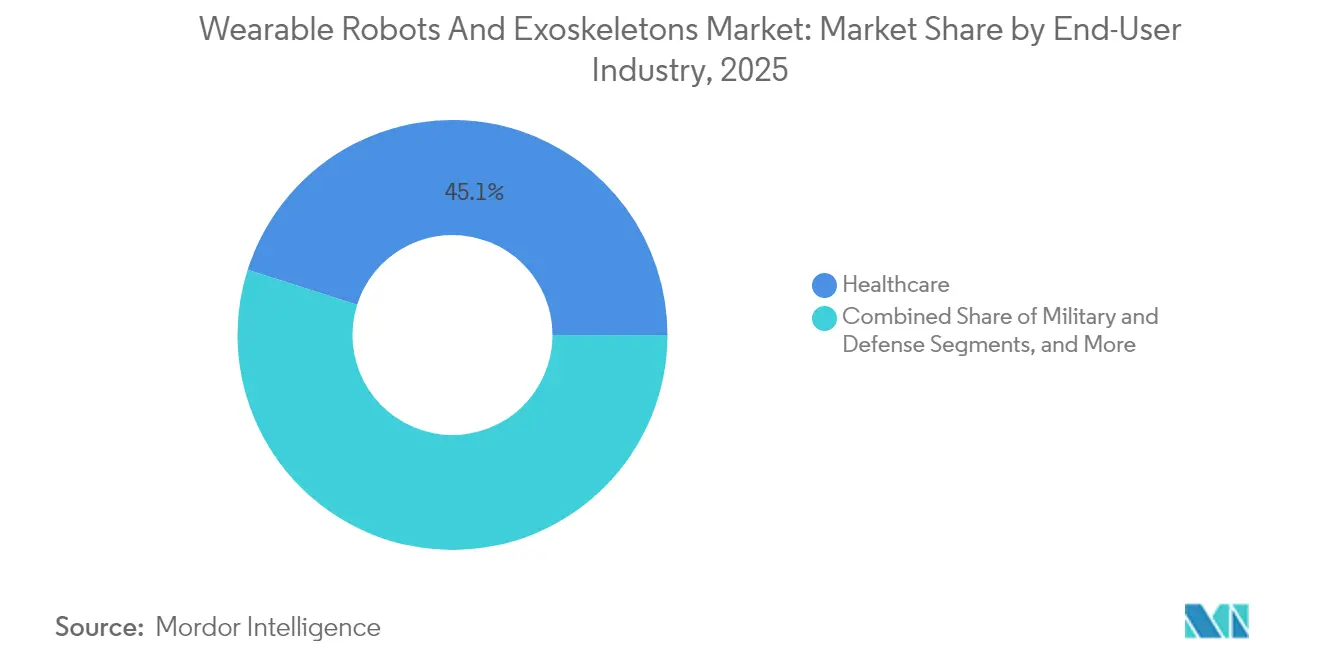
- Par secteur d'utilisation finale, la santé a capté 45,10 % des revenus en 2025 ; les applications militaires et de défense se développent à un TCAC de 33,2 % d'ici 2031.
- Par type de mobilité, les configurations mobiles représentaient 71,05 % des déploiements en 2025 et devraient croître à un TCAC de 31,4 % d'ici 2031.
- Par géographie, l'Amérique du Nord a dominé avec 39,85 % des revenus en 2025, et l'Asie-Pacifique est le marché à la croissance la plus rapide avec un TCAC de 32,1 % d'ici 2031.
- Cyberdyne, ReWalk Robotics, Ekso Bionics, Sarcos Technology and Robotics et Ottobock contrôlaient ensemble près de 50 % des revenus mondiaux en 2024, indiquant un secteur modérément concentré.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des troubles musculo-squelettiques liée au vieillissement de la population | +6.2% | Mondial, avec une concentration en Amérique du Nord, en Europe et au Japon | Long terme (≥ 4 ans) |
| Baisse rapide des coûts des actionneurs légers et des batteries | +7.8% | Mondial, avec des avantages de chaîne d'approvisionnement en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Objectifs obligatoires de réduction des accidents du travail dans l'industrie lourde | +5.4% | Amérique du Nord et Europe, en expansion vers les pôles manufacturiers d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Budgets de défense records alloués aux technologies d'augmentation des soldats | +4.9% | Amérique du Nord, Europe, Moyen-Orient | Court terme (≤ 2 ans) |
| Approbations de remboursement par les assurances pour la neuro-rééducation à domicile | +3.6% | Amérique du Nord et Europe, limité dans les marchés émergents | Moyen terme (2-4 ans) |
| Modèles émergents de location-en-tant-que-service pour les flottes d'exosquelettes | +2.9% | Mondial, avec une adoption précoce en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des troubles musculo-squelettiques liée au vieillissement de la population
La prévalence des accidents vasculaires cérébraux augmente fortement après 55 ans, et les personnes âgées représentent déjà 16 % de la population mondiale en 2025. L'Organisation mondiale de la Santé estime à 1,71 milliard les années de vie ajustées sur l'incapacité imputables aux affections musculo-squelettiques.[1]Organisation mondiale de la Santé, "Santé musculo-squelettique : estimations de la charge mondiale de morbidité," who.int Les entraîneurs de marche motorisés fournissent un couple ajustable qui permet une thérapie de plus haute intensité que les techniques manuelles. Le remboursement japonais des locations de robots d'assistance, effectif depuis avril 2024, a accéléré l'adoption du membre artificiel assisté hybride (Hybrid Assistive Limb) dans les maisons de retraite, tandis que les Centres des services Medicare et Medicaid (Centers for Medicare and Medicaid Services) américains ont ouvert le code E1399 pour les prescriptions à domicile. Les essais cliniques ont montré une amélioration de 23 % de la vitesse de marche après 12 semaines de cycles de thérapie HAL. Ces signaux illustrent pourquoi la santé reste le pilier du marché des robots portables et des exosquelettes.
Baisse rapide des coûts des actionneurs et des batteries
Les prix des moteurs à courant continu sans balais ont chuté de 18 % entre 2022 et 2024 à mesure que les usines chinoises montaient en puissance avec des rotors sans terres rares, et les batteries lithium-ion pour appareils portables à haute décharge sont tombées à 137 USD par kWh. German Bionic a intégré une batterie de 1,2 kWh dans l'Apogee ULTRA de 4,8 kg, assurant une autonomie de 12 heures et 300 abonnements de location en un seul trimestre. L'actionneur électro-hydraulique compact de Parker Hannifin délivre désormais 150 Nm à un tiers du poids de ses homologues pneumatiques. Ces évolutions réduisent le coût des matières premières, propulsant le marché des robots portables et des exosquelettes vers la parité de coût avec les orthèses passives.
Objectifs obligatoires de réduction des accidents du travail
Les recommandations ergonomiques 2024 de l'OSHA (Agence pour la sécurité et la santé au travail) préconisent le recours aux exosquelettes motorisés pour les travaux en hauteur dépassant 23 kg. Les troubles musculo-squelettiques ont représenté 31 % des 2,8 millions de blessures non mortelles aux États-Unis en 2024, coûtant aux employeurs 15 000 USD par cas. DHL s'est engagé à déployer 500 unités de soutien dorsal d'ici fin 2025 pour réduire les demandes d'indemnisation pour lombalgies de 25 %. Le X-ble Shoulder de Hyundai, déployé dans les usines d'Alabama et de République tchèque, a réduit les déclarations de douleurs à l'épaule de 40 % dès le premier trimestre. Le soutien réglementaire et le retour sur investissement quantifié illustrent pourquoi la demande industrielle constitue un segment à croissance rapide au sein du marché des robots portables et des exosquelettes.
Budgets de défense records pour l'augmentation des soldats
Le budget américain pour l'exercice fiscal 2025 a alloué 12,8 millions USD au programme d'exosquelettes Warrior Systems, soit une hausse de 35 % en glissement annuel. L'ONYX de Lockheed Martin a réduit le coût métabolique de 30 % lors de marches chargées dans les essais de la 10e division de montagne (10th Mountain Division). Les États membres de l'OTAN ont collectivement augmenté leurs dépenses en R&D pour l'augmentation de 12 % en 2024, et Sarcos a sécurisé une commande de 6,2 millions USD pour 15 combinaisons Guardian XO. Les paramètres d'endurance sur le terrain de bataille et les cas d'usage logistiques renforcent un important vent arrière de défense pour le marché des robots portables et des exosquelettes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'acquisition initiaux et de maintenance du cycle de vie élevés | -4.7% | Mondial, avec un impact aigu dans les marchés émergents | Moyen terme (2-4 ans) |
| Certification multi-juridictionnelle longue pour les dispositifs médicaux | -3.2% | Europe, Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Ratios couple/poids limités pour une utilisation industrielle à pleine journée de travail | -2.1% | Mondial, particulièrement dans les régions à climat chaud | Moyen terme (2-4 ans) |
| Barrières à l'acceptation des utilisateurs dues à l'inconfort et à la chaleur du dispositif | -1.8% | Mondial, avec une friction plus élevée dans les zones tropicales et subtropicales | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts d'acquisition initiaux et de maintenance du cycle de vie élevés
Les unités industrielles sont affichées à 40 000–80 000 USD, tandis que les systèmes de santé font face à des prix de 77 000 USD pour les dispositifs à usage domiciliaire. La maintenance annuelle représente jusqu'à 20 % de la dépense initiale, tirée par les remplacements de batteries et d'actionneurs. La location mensuelle de German Bionic à 250 EUR équivaut tout de même à 3 396 USD par an, mettant à rude épreuve les entreprises aux marges faibles. Les remplacement de batteries tous les deux ans coûtent entre 2 500 et 4 000 USD ; les révisions d'actionneurs oscillent entre 5 000 et 8 000 USD. Ces facteurs économiques freinent l'adoption dans les régions sensibles aux prix, limitant les perspectives à court terme du secteur des robots portables et des exosquelettes.
Certification multi-juridictionnelle longue
Le règlement européen sur les dispositifs médicaux (EU Medical Device Regulation) étend les délais d'approbation à 18–24 mois à mesure que la capacité des organismes notifiés se réduit à 34 entités. Wandercraft a eu besoin de 22 mois pour obtenir le marquage CE pour son système sans les mains. La Chine a classé certains modèles motorisés en classe III, ajoutant des obligations d'essais cliniques qui allongent jusqu'à 18 mois les cycles de lancement. La procédure 510(k) de la FDA peut prendre 180 jours, mais exige néanmoins l'équivalence avec un prédécesseur. La divergence des réglementations oblige à mener des pistes de R&D parallèles, augmentant les structures de coûts et ralentissant la vitesse d'innovation sur le marché des robots portables et des exosquelettes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
prédominance des modèles motorisés malgré la persistance d'une niche passiveLes modèles motorisés ont capté 66,85 % des revenus en 2025 et devraient se développer à un TCAC de 31,2 % d'ici 2031, soulignant leur attrait dans les secteurs de la santé, de la défense et des tâches de manutention lourde. La taille du marché des robots portables et des exosquelettes attribuée aux unités motorisées devrait approcher les 16,2 milliards USD d'ici 2031, portée par la baisse des prix des actionneurs et les modèles par abonnement qui lissent les dépenses en capital. Le plan de location de German Bionic réduit les coûts de possession de 40 %, tandis que les données terrain de l'ONYX de Lockheed Martin signalent des gains d'endurance à deux chiffres que les acheteurs militaires valorisent.
Les solutions passives détenaient 33,15 % des parts en 2025, reflétant une demande stable pour des équipements robustes et sans batterie dans la construction, l'agriculture et la maintenance. L'IX BACK VOLTON de SuitX associe un soutien lombaire passif à un mode motorisé optionnel, illustrant la convergence des conceptions alors que les acheteurs recherchent de la flexibilité sans compromettre le temps de disponibilité. Les exosquelettes passifs restent attractifs là où l'infrastructure de recharge est rare, mais les avantages progressifs en termes de couple signifient que les systèmes motorisés continueront d'étendre leur portée sur le marché mondial des robots portables et des exosquelettes.


Par composant :
le logiciel progresse à mesure que le matériel se banaliseLe matériel a généré 73,05 % des revenus en 2025, mais la banalisation érode les marges à mesure que les prix des capteurs et des moteurs diminuent. Les capteurs représentaient 15 % du coût des matières premières, tandis que les actionneurs dominent toujours à 45 % mais perdent en poids et en consommation d'énergie. L'innovation en matière de batteries se profile ; les prototypes à état solide promettent des gains de densité de 50 % d'ici 2027. Les revenus du logiciel progressent à un TCAC de 32,05 %, et les tableaux de bord de flotte sous-tendent désormais des offres à revenus récurrents.
L'intelligence artificielle embarquée de Fourier Intelligence ajuste le couple en temps réel, réduisant la fatigue et différenciant les offres dans les appels d'offres hospitaliers. En conséquence, la part du logiciel dans les parts de marché des robots portables et des exosquelettes s'élargira à mesure que l'analyse de données et les diagnostics à distance s'ancreront dans chaque contrat.
Par partie du corps assistée :
essor des dispositifs pour les membres supérieursLes systèmes pour les membres inférieurs ont toujours mené avec 59,15 % des parts en 2025, reflétant la maturité dans la rééducation des accidents vasculaires cérébraux et des lésions de la moelle épinière. La taille du marché des robots portables et des exosquelettes pour les dispositifs des membres inférieurs a dépassé 3,14 milliards USD en 2025, soutenue par des remboursements réguliers. Cependant, les équipements pour les membres supérieurs progressent rapidement à un TCAC de 31,05 %, portés par l'adoption dans les secteurs automobile et aérospatial.
Le X-ble Shoulder de Hyundai a amélioré les indicateurs de confort au travail de 40 % lors des premiers déploiements, signalant une montée en puissance pour les dispositifs d'épaule et de coude. Les exosquelettes couvrant le corps entier restent une niche car les prix dépassant 100 000 USD limitent la demande à la défense et à la maintenance en chantier naval, mais les contrats de manutention lourde de Sarcos montrent des poches de croissance.
Par secteur d'utilisation finale :
l'élan militaireLa santé est restée le pilier avec 45,10 % des revenus en 2025, bien que sa part diminue à mesure que l'adoption militaire s'accélère. Les programmes militaires bénéficient de budgets dédiés et de procédures d'acquisition accélérées ; l'allocation américaine au programme Warrior Systems a à elle seule bondi de 35 % en glissement annuel.
Les acheteurs industriels et logistiques représentent environ 35 % de la demande et privilégient les modèles par abonnement compatibles avec les budgets de dépenses d'exploitation (OpEx). Le déploiement de 500 unités par DHL et le projet pilote de 12 mois d'Airbus valident la rentabilité économique pour la réduction des accidents et les gains de productivité. Les niches de sécurité publique et de consommateurs sont encore en retrait, mais les pompiers de Tokyo et les prototypes d'assistance au ski indiquent une future expansion vers des segments adjacents au sein du marché des robots portables et des exosquelettes.
Par type de mobilité :
la prime au sans-filLes exosquelettes mobiles représentaient 71,05 % des installations en 2025 et affichent un TCAC de 31,4 % à mesure que la densité des batteries et la recharge des flottes s'améliorent. L'Apogee ULTRA de German Bionic offre une autonomie de 12 heures pour un poids inférieur à 5 kg, donnant aux opérateurs une liberté de mouvement sur l'intégralité des postes de travail. Les équipements reliés restent bien implantés dans les suites de rééducation où l'autonomie illimitée l'emporte sur la mobilité.
L'étage d'alimentation sur chariot de l'EksoNR allège la partie portable, facilitant la gestion du risque de chute pendant la thérapie. La dichotomie persistera, mais l'amélioration de la densité énergétique garantit que la composition des revenus s'orientera vers les modèles mobiles au sein du marché des robots portables et des exosquelettes.
Analyse géographique
Marché des Robots Portables et Exosquelettes en Amérique du Nord
L'Amérique du Nord a enregistré 39,85 % des revenus en 2025. La procédure FDA 510(k) simplifie les autorisations médicales, tandis que 12,8 millions USD de financement RDT&E de l'armée pour les exosquelettes en exercice 2025 témoigne d'un engagement à long terme. Les modifications de la politique de la VA ont supprimé les obligations de supervision, améliorant l'accès des vétérans. Le WorkSafeBC du Canada offre des subventions à l'achat de 50 %, et la ceinture automobile du Mexique expérimente des dispositifs passifs malgré des lacunes en formation. Ces facteurs maintiennent l'Amérique du Nord en tête du classement du marché des robots portables et exosquelettes.
Marché des Robots Portables et Exosquelettes en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 32,1 %. Le Japon a étendu son assurance de soins de longue durée pour couvrir la location de robots d'assistance. Fourier Intelligence a installé 120 exosquelettes dans des hôpitaux chinois fin 2024. Hyundai prévoit 1 000 unités X-ble Shoulder d'ici 2026, tandis que la Corée du Sud aligne l'automatisation des usines sur les mandats de sécurité au travail. L'Inde et l'Australie en sont aux premiers stades mais sont prometteuses grâce à de nouvelles lignes de financement et des essais pilotes. L'urgence démographique de la région et les réformes du remboursement en font le moteur de croissance central du marché des robots portables et exosquelettes.
Marché des Robots Portables et Exosquelettes en Europe
L'Europe détenait environ 24,95 % des revenus de 2025. Le MDR allonge les cycles d'approbation à 24 mois, ce qui profite aux acteurs établis tels qu'Ottobock et Wandercraft. Les fonds d'assurance accidents du travail en Allemagne remboursent 80 % des coûts des dispositifs pour les métiers à risque élevé. Le projet pilote du Service national de santé du Royaume-Uni montre une réduction de 30 % des heures de thérapie par rapport à la rééducation conventionnelle, favorisant l'adoption. Les obstacles réglementaires modèrent l'expansion à court terme, mais de solides cultures de sécurité au travail soutiennent la demande sur l'ensemble du marché des robots portables et exosquelettes.

Paysage réglementaire
La réglementation applicable aux robots vestimentaires et aux exosquelettes se répartit entre les filières relatives aux dispositifs médicaux et les régimes généraux de sécurité industrielle, ce qui entraîne des charges de conformité différentes selon le cas d'usage. Aux États-Unis, les exosquelettes motorisés des membres inférieurs utilisés pour la rééducation sont réglementés par la FDA en tant que dispositifs de classe II en vertu du 21 CFR 890.3480 (code produit PHL), généralement via la voie 510(k), et cette filière continue de façonner les délais de mise sur le marché et les stratégies de dispositifs prédicats. En octobre 2025, Wandercraft a obtenu l'autorisation FDA 510(k) pour son exosquelette motorisé Atalante X, confirmant que la cadence réglementaire demeure un facteur déterminant.
En Europe, les exosquelettes thérapeutiques et de rééducation doivent se conformer au règlement (UE) 2017/745 (MDR), qui exige une évaluation clinique et une surveillance après commercialisation. Les systèmes professionnels non médicaux relèvent souvent des cadres plus larges de sécurité des machines et d'évaluation des risques plutôt que de règles harmonisées spécifiques aux dispositifs. Les référentiels d'essai se resserrent également, l'ISO ayant publié la norme ISO 18646-6:2026 en mai 2026 pour les robots vestimentaires des membres inférieurs, créant un repère plus explicite pour les cahiers des charges d'approvisionnement, la documentation de conformité et la validation par des tiers dans toutes les régions.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec les fournisseurs de composants pour actionneurs (électriques et électro-hydrauliques), capteurs (centrales inertielles, capteurs de force/couple, codeurs), sources d'énergie (blocs lithium-ion et BMS) et matériaux structurels légers. Les fabricants d'exosquelettes intègrent ensuite les logiciels de contrôle, les systèmes de sécurité et le matériel d'interface homme-machine.
Le milieu de chaîne est centré sur la validation et la certification par rapport aux cadres de sécurité et de gestion des risques tels que l'ISO 13482 et l'ISO 12100, tandis que les lignes directrices spécifiques aux exosquelettes continuent de s'étoffer. L'ASTM F3795-25 et les normes nationales telles que la coréenne KS B 7322-2025 formalisent les spécifications de conception, de performance et de sécurité des robots vestimentaires. En aval, la commercialisation combine généralement la vente directe aux entreprises, des partenaires du secteur de la santé et des locations de type flotte associées à la formation, à la maintenance et à l'analytique, mais la distribution demeure une contrainte de mise à l'échelle sur les marchés industriels, où les développeurs peinent souvent à passer des pilotes à des achats standardisés. Les services d'intégration et l'ingénierie système gagnent en importance à mesure que les déploiements se connectent aux opérations d'usine et à des piles d'automatisation plus larges, notamment les travaux de recherche de l'université technique de Munich (juin 2026) sur le système WearaCob, qui associe un exosquelette du haut du corps à un cobot pour réduire les contraintes de levage (jusqu'à 65 % rapportés), ce qui traduit une demande de solutions intégrées plutôt que d'appareils autonomes.
Paysage concurrentiel
Les cinq premiers fournisseurs contrôlaient environ 50 % des ventes en 2024, indiquant une concentration modérée. Les acteurs établis tirent parti de leurs avantages réglementaires ; Cyberdyne et Ekso Bionics ont tous deux étendu leurs autorisations en 2024, élargissant leurs indications remboursables. L'intégration verticale de Hyundai a réduit le prix unitaire de 30 %, mettant en lumière les menaces d'entrée des constructeurs automobiles. La location à 250 EUR de German Bionic comprime les marges sur le matériel mais accélère la mise à l'échelle des flottes. Sarcos défend les niches à corps entier et à fort investissement en capital via 47 brevets de retour de force, tandis que la propriété intellectuelle de marche sans les mains de Wandercraft s'adresse aux segments de mobilité quotidienne. La certification de sécurité IEC 63376, attendue fin 2025, relèvera les seuils de conformité, favorisant les entreprises dotées d'une solide gestion de la qualité. Sur le plan régional, les formes pneumatiques souples dominent les établissements japonais de soins aux personnes âgées, tandis que les cadres électriques rigides règnent dans les appels d'offres militaires américains et industriels européens. L'appétit pour les fusions-acquisitions reste limité, mais des coentreprises avec des spécialistes des batteries et des logiciels d'intelligence artificielle émergent pour combler les lacunes technologiques sur l'ensemble du marché des robots portables et des exosquelettes.
Leaders du secteur des robots portables et des exosquelettes
Cyberdyne Inc.
ReWalk Robotics Inc.
Ekso Bionics Holdings Inc.
Honda Motor Co. Ltd
Sarcos Technology and Robotics Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Robots Portables et Exosquelettes
- Cyberdyne Inc.
- ReWalk Robotics Ltd.
- Ekso Bionics Holdings Inc.
- Sarcos Technology and Robotics Corporation
- Honda Motor Co., Ltd.
- Myomo Inc.
- Ottobock SE and Co. KGaA
- SuitX Inc. (Ottobock Group)
- Parker Hannifin Corporation
- Bionik Laboratories Corp.
- Wandercraft SAS
- Fourier Intelligence Co., Ltd.
- Skelex B.V.
- Wearable Robotics S.r.l.
- Daiya Industry Co., Ltd.
- Panasonic Holdings Corporation
- Lockheed Martin Corporation
- Hyundai Motor Company
Lire l’analyse des entreprises de robots portables et exosquelettes

Opportunités de marché et perspectives d'avenir
L'espace le plus clair se trouve dans les déploiements industriels et logistiques, où les objectifs de réduction des blessures sont liés à des indicateurs de sécurité, mais les processus d'approvisionnement manquent encore de plans de déploiement standardisés, de couverture de canaux et de directives de sécurité spécifiques aux exosuits. Les déploiements et essais à l'échelle des entreprises fournissent des signaux concrets d'adoption au-delà des pilotes, notamment IKEA ayant indiqué avoir déployé des exosquelettes SuitX dans ses opérations logistiques en juillet 2026, et IAG (maison mère de British Airways) ayant lancé des essais avec des bagagistes auprès de Verve Motion en juillet 2026. Ces cas mettent en évidence la demande dans les rôles de manutention manuelle à forte contrainte et laissent de la place aux fournisseurs capables d'associer la fourniture d'appareils à la formation, à la conduite du changement et aux programmes d'acceptation par les travailleurs.
Une autre opportunité réside dans l'expansion portée par la technologie en matière de contrôle, de télémétrie et d'intégration opérationnelle. Le marché évolue des contrôleurs basés sur des règles vers des approches de contrôle pilotées par les données et hybrides, avec un recours accru aux entrées basées sur les centrales inertielles pour réduire la dépendance aux biosignaux, qui peuvent compliquer le déploiement. Les flux de travail homme-robot intégrés deviennent également une cible commerciale, les résultats de juin 2026 sur WearaCob montrant une réduction des contraintes lorsque l'assistance de l'exosquelette est coordonnée avec un cobot, ce qui soutient des offres groupées (appareil vestimentaire, logiciel et services d'intégration) au sein d'initiatives de fabrication avancée et d'Industrie 5.0. Ces orientations doivent également s'aligner sur des cadres de sécurité tels que l'ISO 13482 et sur des méthodes d'essai en évolution telles que l'ISO 18646-6:2026.
Recent Industry Developments in Marché des Robots Portables et Exosquelettes
- Juin 2026 : CYBERDYNE et Pegasus Tech Ventures ont lancé un fonds de capital-risque d'entreprise de 10 milliards JPY consacré à la Cybernics et à l'IA physique. La structure du fonds formalise un pipeline de collaboration avec des startups et de R&D externe susceptible d'accélérer les capacités en matière de capteurs, de contrôle et d'assistance humaine pertinentes pour les robots vestimentaires et les exosquelettes. Elle traduit également une évolution vers une innovation portée par l'écosystème plutôt que par la seule itération interne de produits.
- Octobre 2025 : Wandercraft a obtenu l'autorisation FDA 510(k) pour l'exosquelette motorisé Atalante X. Cette autorisation élargit l'éventail des options homologuées par la FDA en matière de marche assistée motorisée et de rééducation, soutenant les achats hospitaliers et les déploiements alignés sur le remboursement. Elle accroît également la pression concurrentielle sur les acteurs en place pour maintenir des preuves cliniques et une cadence réglementaire aux États-Unis.
- Avril 2024 : le Japon a élargi le remboursement de la location de robots d'assistance dans le cadre des programmes de soins de longue durée, soutenant les déploiements dans les établissements de soins aux personnes âgées. La couverture des modèles de location réduit les freins à l'adoption pour les établissements incapables d'absorber des coûts d'appareils élevés en amont, renforçant les voies de revenus récurrents pour les fournisseurs. Cette politique confirme également le Japon comme marché de référence pour la robotique vestimentaire orientée soins dans les sociétés super-âgées.


Marché des Robots Portables et Exosquelettes Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus issus des robots vestimentaires et des systèmes d'exosquelette portés sur le corps pour soutenir ou renforcer le mouvement, l'endurance ou la force humaine, y compris les unités vendues et les solutions associées liées à l'appareil.
Exclusions de périmètre : les prothèses sont exclues de ce dimensionnement de marché, même lorsqu'elles sont évoquées aux côtés des technologies d'assistance à la mobilité.
Aperçu de la segmentation
- Par type
- Exosquelettes motorisés
- Exosquelettes passifs
- Par composant
- Matériel
- Capteurs
- Actionneurs
- Sources d'énergie
- Logiciel
- Services
- Matériel
- Par partie du corps assistée
- Membre inférieur
- Membre supérieur
- Corps entier
- Par secteur d'utilisation finale
- Santé
- Industrie et logistique
- Militaire et défense
- Autres secteurs d'utilisation finale (sécurité publique, grand public)
- Par type de mobilité
- Mobile / Portable
- Stationnaire / Relié
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigeria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la définition du périmètre du marché et la cartographie du contexte de la demande à l'aide de jeux de données publics et officiels. Pour les signaux réglementaires dans les usages médicaux, nous examinons généralement des sources telles que la base de données des dispositifs de la FDA américaine. Pour les indicateurs relatifs à la main-d'œuvre et à l'emploi, nous utilisons le Bureau of Labor Statistics américain. Pour les orientations d'approvisionnement, nous examinons les documents budgétaires de défense publiés par les organismes gouvernementaux.
Pour garder le modèle ancré dans la réalité, nous examinons également les publications cliniques indexées dans PubMed, les bases de données de brevets pour évaluer l'intensité de dépôt et l'orientation technologique, ainsi que les statistiques commerciales révélant les flux transfrontaliers de composants pertinents. Les dépôts d'entreprises, les présentations aux investisseurs et une couverture de presse crédible sont ensuite utilisés pour confirmer le positionnement produit et l'endroit où les revenus sont réellement comptabilisés, qu'il s'agisse de matériel ou de logiciels et de services associés. Le cas échéant, des abonnements payants pour les données financières et de renseignement d'entreprise, ainsi que des jeux de données commerciales au niveau des brevets et des expéditions, sont utilisés pour améliorer la cohérence des hypothèses. Ces sources documentaires ne sont données qu'à titre indicatif, et des références publiques supplémentaires sont examinées pour recueillir, valider et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire sert à éprouver les hypothèses documentaires auprès de personnes qui observent directement les décisions d'achat et de déploiement, notamment des fabricants, des fournisseurs de composants, des distributeurs, des intégrateurs, des cliniciens, des responsables sécurité et des équipes d'achat des utilisateurs finaux. S'agissant d'un marché mondial, nous recoupons les informations entre l'APAC, l'EMEA et les Amériques afin que le calendrier d'adoption régional, les pratiques de remboursement et les programmes de sécurité industrielle soient reflétés dans l'ensemble final des hypothèses.
Répartition des répondants des travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 29 % | Cadres dirigeants : 12 % | APAC : 44 % |
| Rang intermédiaire : 56 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 34 % |
| Petits acteurs : 15 % | Managers : 58 % | Amériques : 22 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit selon une approche combinée descendante et ascendante. L'approche descendante part des bassins de demande d'usage final et des taux d'adoption, puis les convertit en volumes d'appareils et en chiffre d'affaires à l'aide d'hypothèses de tarification et de mix typiques. Pour les robots vestimentaires et les exosquelettes, le bassin de demande est reconstitué à partir d'indicateurs tels que le flux de patients en rééducation, les populations de travailleurs ciblées dans les tâches à risque de blessure élevé, les programmes d'approvisionnement de défense et la part de sites pilotant ou mettant à l'échelle activement les déploiements.
Pour garder des totaux réalistes, nous effectuons des vérifications ascendantes sélectives à l'aide de consolidations fournisseurs, de discussions sur les canaux et de prix de vente moyens échantillonnés multipliés par les expéditions unitaires selon les principaux usages finaux. Ces résultats servent à ajuster le mix et la tarification lorsque des écarts apparaissent. Les principaux paramètres du modèle incluent le mix motorisé/passif, l'évolution du prix de vente moyen par classe d'appareil, les taux d'attachement des services et de la maintenance, les autorisations réglementaires et les signaux d'adoption hospitalière, ainsi que le rythme de déploiement des programmes industriels par région. Les prévisions sont élaborées par analyse de scénarios, où les trajectoires d'adoption et de prix sont variées dans des fourchettes jugées réalisables par les répondants primaires, et les perspectives finales sont retenues après réconciliation avec les calendriers de déploiement observés. Lorsque les données d'unités ou de prix manquent pour des géographies plus restreintes, nous comblons l'écart à l'aide de taux de pénétration de référence provenant de marchés similaires, puis revérifions les résultats avec des experts régionaux.
Validation des données et cycle de mise à jour
La validation s'effectue en recoupant le chiffre d'affaires modélisé avec des signaux indépendants, notamment les tendances d'expédition de composants connexes, les publications de marchés publics et l'activité d'adoption clinique publiée, afin que le marché ne s'écarte pas du comportement de déploiement réel. Des écarts importants déclenchent une seconde passe, au cours de laquelle les hypothèses sont rouvertes, et des entretiens de suivi sont programmés avec les répondants les plus proches de la variable contestée.
Avant validation finale, les résultats font l'objet de contrôles internes en plusieurs étapes portant sur les vérifications arithmétiques, la cohérence entre régions et l'adéquation de la logique de prix et de volumes avec la façon dont les acheteurs acquièrent ces systèmes. Le rapport est actualisé chaque année, et des mises à jour intermédiaires sont réalisées lorsqu'un événement significatif modifie les hypothèses de demande ou d'offre, comme une évolution réglementaire ou un changement notable de remboursement. Juste avant la livraison, nous effectuons une dernière passe de révision afin que les clients reçoivent les chiffres et le récit les plus récents.
Taille du marché des robots vestimentaires et des exosquelettes selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les robots vestimentaires et les exosquelettes peuvent varier considérablement, car le périmètre d'étude n'est pas le même selon les sources, et les choix de calendrier varient également. Les écarts proviennent généralement de ce qui est comptabilisé comme robot vestimentaire, de l'inclusion ou non des services avec le matériel, et de l'année de départ retenue pour la prévision.
Le tableau de comparaison montre un écart, et dans le modèle de Mordor Intelligence, le marché suit un périmètre strict de chiffre d'affaires des exosquelettes et robots vestimentaires qui exclut les prothèses tout en comptabilisant les logiciels et services associés lorsqu'ils sont liés à la vente ou au déploiement de l'appareil. Certaines autres estimations privilégient des courbes de croissance à long terme agressives, ou combinent des catégories adjacentes et appliquent des hypothèses de prix et d'adoption larges qui ne sont pas systématiquement recoupées avec les signaux de déploiement en rééducation et dans l'industrie.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,83 milliards USD (2026) | |
| Éditeur sectoriel A | 3,52 milliards USD (2026) | Souvent limité aux seuls dispositifs d'exosquelette, avec une prise en compte limitée des revenus de logiciels et de services associés aux déploiements, ce qui peut tirer le total de 2026 vers le bas par rapport à une couverture plus large des robots vestimentaires. |
| Éditeur sectoriel B | 5,33 milliards USD (2025) | Utilise une année de référence différente et peut inclure des sous-catégories adjacentes telles que les exosuits souples et des ensembles d'applications plus larges, et le décalage d'année combiné au mélange de périmètres peut modifier les totaux même lorsque la thématique est similaire. |
Pris ensemble, ces différences proviennent principalement de ce qui est inclus dans le périmètre du produit, de la prise en compte ou non des services associés, et de la façon dont l'année de départ est fixée pour le modèle. Notre approche maintient l'estimation traçable jusqu'aux moteurs d'adoption, à la logique de tarification et à des recoupements pratiques, ce qui facilite la réconciliation du chiffre final avec l'activité de déploiement réelle et son actualisation dans le temps.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des robots portables et des exosquelettes ?
La taille du marché des robots portables et des exosquelettes devrait atteindre 6,83 milliards USD en 2026 et croître à un TCAC de 28,88 % pour atteindre 24,28 milliards USD d'ici 2031.
Quelle est la valeur actuelle du marché des robots portables et des exosquelettes ?
Il s'établit à 6,83 milliards USD en 2026 et devrait atteindre 24,28 milliards USD d'ici 2031, impliquant un TCAC de 28,88 %.
Quel segment domine les parts de marché, les exosquelettes motorisés ou passifs ?
Les modèles motorisés dominent avec 66,85 % des parts en 2025, portés par les cas d'usage dans la santé et la manutention lourde.
À quelle vitesse les exosquelettes pour les membres supérieurs progressent-ils ?
Ils progressent à un TCAC de 31,05 % d'ici 2031, reflétant l'adoption dans les secteurs automobile et aérospatial.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique affiche la croissance la plus rapide avec un TCAC de 32,1 % grâce aux initiatives japonaises, chinoises et sud-coréennes.
Pourquoi les modèles de location-en-tant-que-service sont-ils importants ?
Les abonnements de location réduisent les coûts initiaux, permettant aux petites entreprises d'adopter des exosquelettes sans investissements en capital majeurs, tout en offrant aux fabricants des revenus récurrents.
Dernière mise à jour de la page le:



