
Taille et part du marché des affichages volumétriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 359.76 Millions de dollars américains |
| Taille du Marché (2031) | 736.79 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 15.42 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
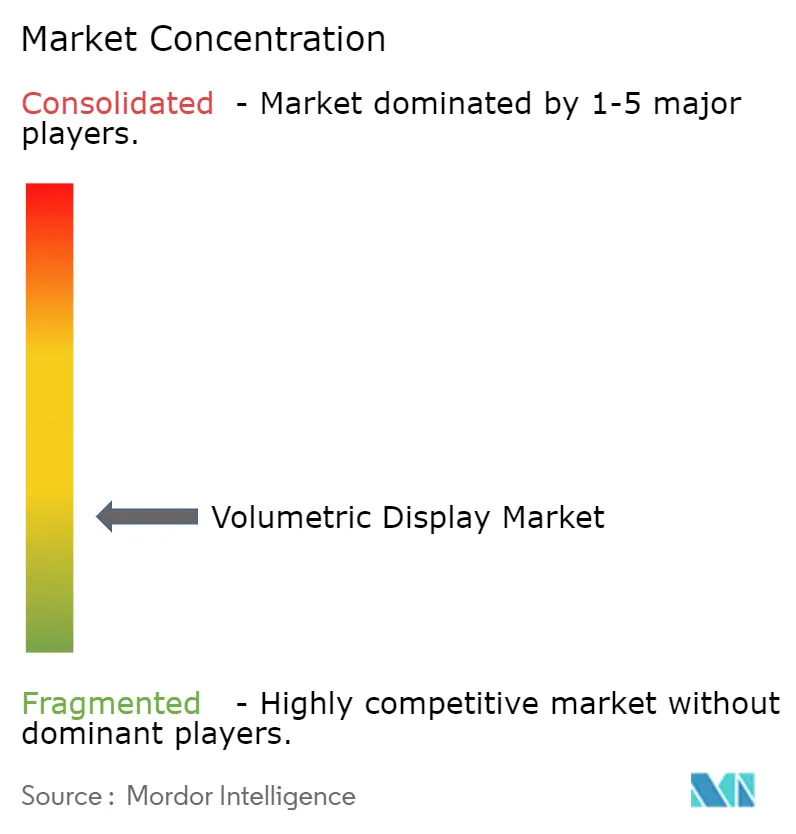
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des affichages volumétriques par Mordor Intelligence
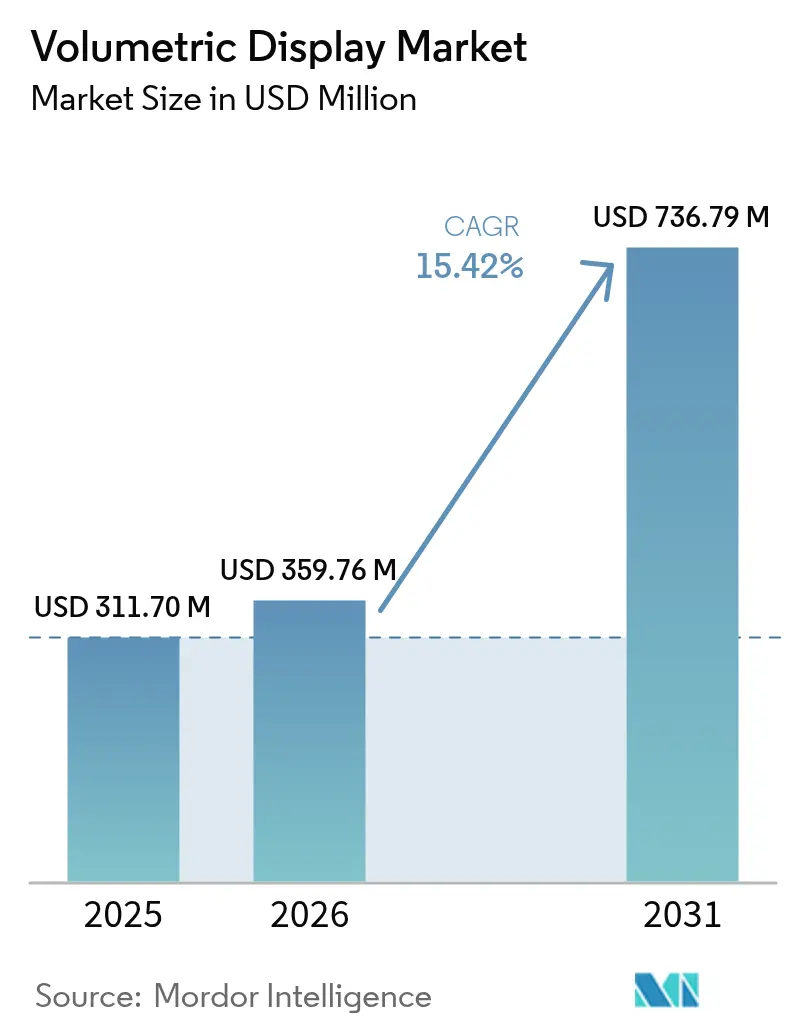
La taille du marché des affichages volumétriques était évaluée à 311,7 millions USD en 2025 et devrait croître de 359,76 millions USD en 2026 pour atteindre 736,79 millions USD d'ici 2031, à un TCAC de 15,42 % au cours de la période de prévision (2026-2031). Au cours de la période de prévision, la technologie passe d'une nouveauté expérimentale à une plateforme de visualisation centrale dans les salles d'opération, les centres de commandement et les cockpits avancés. Une forte demande d'imagerie anatomique 3D, une croissance des achats de défense pour des consoles de connaissance de la situation sans verre, et les évolutions automobiles vers des tableaux de bord 3D plein pare-brise soutiennent cette progression. En parallèle, le coût des projecteurs par lumen continue de baisser tandis que les processeurs holographiques en temps réel réduisent la latence, rendant les expériences utilisateur haut de gamme accessibles à un coût total de possession plus faible. L'intensification de l'innovation logicielle fait pencher l'avantage concurrentiel vers les entreprises qui contrôlent les moteurs de rendu et les écosystèmes de contenu plutôt que le seul matériel optique, redéfinissant les bases de la différenciation au sein du marché des affichages volumétriques.
Principaux enseignements du rapport
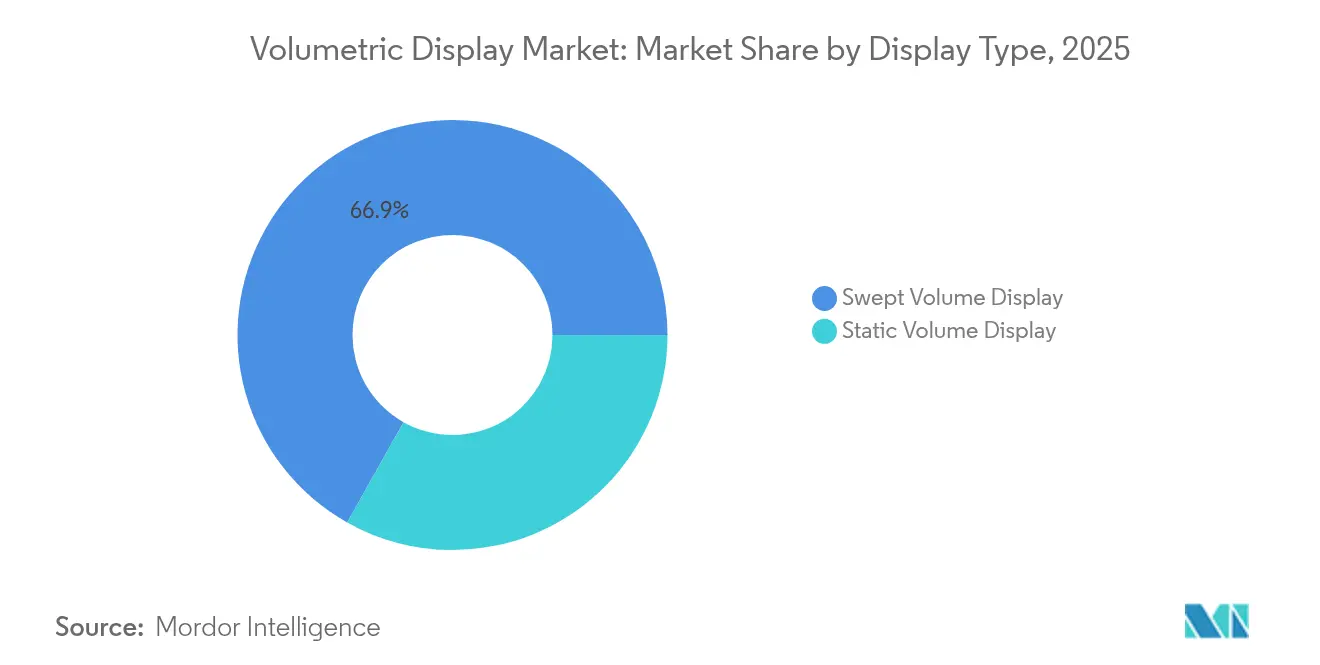
- Par type d'affichage, les systèmes à volume balayé ont dominé avec une part de revenus de 66,85 % en 2025 ; la technologie à volume statique devrait progresser à un TCAC de 17,48 % jusqu'en 2031.
- Par composant, les projecteurs et modules laser détenaient 36,52 % de la part du marché des affichages volumétriques en 2025, tandis que les logiciels de rendu et le matériel GPU affichent la croissance la plus rapide avec un TCAC de 16,31 % jusqu'en 2031.
- Par taille d'affichage, les tables à 360° de 24 à 40 pouces représentaient 50,05 % de la taille du marché des affichages volumétriques en 2025 ; les installations de cubes de plus de 40 pouces devraient croître à un TCAC de 18,01 %.
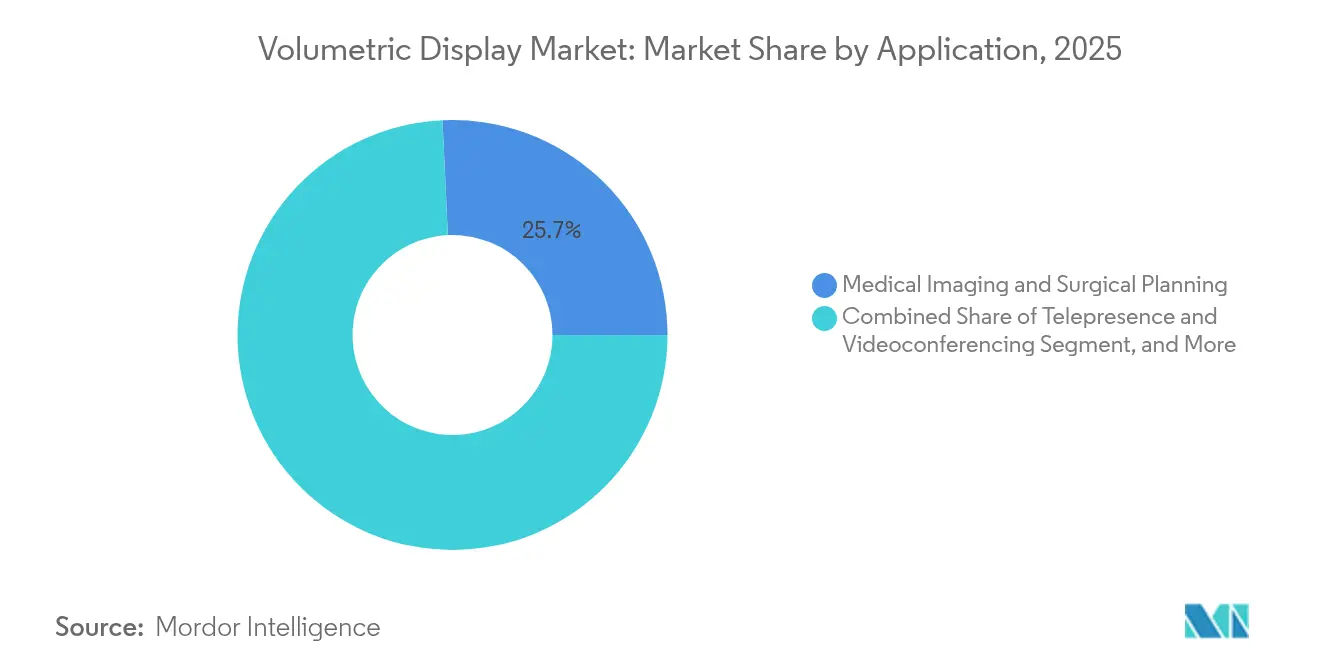
- Par application, l'imagerie médicale a capté 25,74 % de la taille du marché des affichages volumétriques en 2025, tandis que la téléprésence devrait progresser à un TCAC de 17,22 %.
- Par secteur d'utilisation final, les prestataires de soins de santé détenaient une part de 23,96 % en 2025 ; les médias, le sport et les lieux de divertissement enregistrent le TCAC le plus rapide à 15,63 %.
- Par géographie, l'Asie-Pacifique représentait 32,78 % du marché des affichages volumétriques en 2025, tandis que le Moyen-Orient et l'Afrique connaissent la croissance la plus rapide avec un TCAC de 16,92 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption de la visualisation anatomique 3D dans les chirurgies mini-invasives | +3.2% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Demande de la défense pour des systèmes de connaissance de la situation à 360° sans verre | +2.8% | Moyen-Orient, extension vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Évolution des affichages tête haute automobiles vers des tableaux de bord 3D en cabine | +2.1% | Allemagne, Japon, portée mondiale | Moyen terme (2 à 4 ans) |
| Pivot des médias et du divertissement vers des attractions holographiques en lieux dédiés | +1.9% | Asie au cœur, déploiement mondial | Long terme (≥ 4 ans) |
| Baisse du coût de projection par lumen grâce aux lasers à semi-conducteurs | +2.4% | Mondial | Court terme (≤ 2 ans) |
| Déploiement de la 5G télécom permettant la téléprésence volumétrique en temps réel | +1.8% | États-Unis et Corée du Sud | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Adoption de la visualisation anatomique 3D dans les chirurgies mini-invasives
Les hôpitaux intègrent des affichages volumétriques pour surmonter les contraintes spatiales des moniteurs plats. Des systèmes tels que le Holoscope-i de RealView Imaging projettent des hologrammes 3D/4D interactifs que les chirurgiens peuvent inspecter sous n'importe quel angle, réduisant la fatigue oculaire et raccourcissant les durées d'intervention.[1]Susan Shepard, « Les hologrammes peuvent-ils transformer l'imagerie médicale 3D ? » MD+DI, mddionline.com Des études multi-institutionnelles montrent que les équipes chirurgicales ont préféré la planification holographique dans 61 % des cas par rapport aux images 2D, renforçant la dynamique clinique. À mesure que la chirurgie guidée par fluorescence se combine avec la sortie holographique, la plateforme évolue d'un simple visualiseur vers une console chirurgicale intégrée. Les tendances d'achat indiquent que l'équipement sera standard dans les blocs opératoires complexes d'ici 2027, stimulant la demande annuelle en matériel au sein du marché des affichages volumétriques.
Demande de la défense pour des systèmes de connaissance de la situation à 360° sans verre
Les forces armées au Moyen-Orient déploient des affichages volumétriques dans les postes de commandement pour permettre à plusieurs officiers de partager la même vue 3D de l'espace de combat sans casques.[2]Avalon Holographics, « Holographiques pour la visualisation de l'espace de combat », avalonholographics.com Des tests financés par le laboratoire de recherche de l'armée de l'air américaine confirment une reconnaissance des cibles plus rapide et des cycles de planification de mission améliorés par rapport aux cartes 2D en mosaïque. Les allocations budgétaires pour les mises à niveau ISR prévoient désormais des tables 3D sans verre, signalant des achats réguliers jusqu'en 2026. À mesure que les équipementiers certifient les boîtiers aux normes militaires et la tolérance à la poussière de sable, les commandes de défense constituent un flux de revenus fiable pour le marché des affichages volumétriques.
Évolution des affichages tête haute automobiles vers des tableaux de bord 3D en cabine
Les équipementiers vont au-delà des simples superpositions tête haute vers des tableaux de bord holographiques plein pare-brise intégrant la vitesse, les alertes ADAS et les indications de navigation à une véritable profondeur. Hyundai Mobis a présenté une unité couvrant l'intégralité du pare-brise qui divise le verre en zones de visualisation distinctes, prouvant la scalabilité vers les lignes de production de masse. Le suivi oculaire affine la parallaxe, réduisant la distraction du conducteur et permettant un contenu spécifique aux passagers. Les régulateurs européens et japonais élaborent des directives harmonisées, ouvrant la voie légale à la production en série en 2027. Les contrats de conception qui en résultent renforcent le pipeline automobile du marché des affichages volumétriques.
Pivot des médias et du divertissement vers des attractions holographiques en lieux dédiés
Les parcs à thème asiatiques installent des affichages volumétriques pour proposer des expositions immersives que les médias domestiques ne peuvent pas reproduire. Les scènes holographiques multi-utilisateurs augmentent le temps de visite et les niveaux de billets premium, améliorant l'EBITDA des lieux. Les opérateurs signalent une amplification sur les réseaux sociaux qui stimule les dépenses secondaires en marchandises. À mesure que les lasers à semi-conducteurs réduisent les dépenses d'investissement, les attractions de niveau intermédiaire adoptent le format, élargissant la demande adressable. Cette vague de loisirs génère des commandes unitaires répétées et des contrats réguliers de renouvellement de contenu sur le marché des affichages volumétriques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Résolution native inférieure à la HD persistante limitant le diagnostic clinique | -2.1% | Mondial, aigu en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Coût d'acquisition élevé par rapport aux outils de visualisation 3D concurrents dans les PME | -1.8% | Mondial, plus prononcé sur les marchés émergents | Court terme (≤ 2 ans) |
| Écosystème limité de création de contenu freinant l'adoption de masse | -1.5% | Mondial | Long terme (≥ 4 ans) |
| Réglementations de sécurité autour des sources laser à haute intensité | -1.2% | Union européenne au cœur, répercussions sur d'autres régions | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Résolution native inférieure à la HD persistante limitant le diagnostic clinique
La plupart des systèmes volumétriques actuels sont en dessous de la densité de pixels dont les cliniciens ont besoin pour l'inspection micro-vasculaire ou l'examen anatomopathologique. La résolution latérale plus faible devient plus prononcée sur les grandes tables collaboratives, obligeant les radiologues à revenir aux stations de travail CT pour les détails fins.[3]Huaying Wang et al., « Résolution latérale du système holographique numérique », spiedigitallibrary.org La recherche sur l'optimisation holographique tenant compte des couleurs comble progressivement l'écart, mais les prototypes de qualité diagnostique restent en laboratoire. Jusqu'à ce que les pas de pixels atteignent les seuils de la microscopie numérique, le marché des affichages volumétriques doit s'appuyer sur la planification chirurgicale plutôt que sur le diagnostic pour les revenus médicaux.
Coût d'acquisition élevé par rapport aux outils de visualisation 3D concurrents dans les PME
Pour les fabricants et studios de conception aux ressources limitées, une installation volumétrique complète — matériel, licences de rendu et contrats de service — peut dépasser d'un ordre de grandeur le coût total de possession des casques de réalité virtuelle. Les calculs de retour sur investissement sont encore compliqués par le faible nombre de développeurs de contenu clé en main. Des programmes gouvernementaux tels que les initiatives de données de fabrication additive du NIST visent à simplifier les pipelines de fichiers, mais la parité des coûts avec les moniteurs 3D de milieu de gamme est encore à plusieurs années.[4]William Frazier, « Autonomiser les petites et moyennes entreprises grâce à une gestion efficace des données de fabrication additive », nist.gov Cet écart pèse sur les volumes unitaires à court terme du marché des affichages volumétriques en dehors des acheteurs du Fortune 1000.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'affichage :
dominance du volume balayé et dynamique du volume statiqueLes architectures à volume balayé captent 66,85 % de la part du marché des affichages volumétriques en 2025 grâce à des outils de production matures et une fiabilité éprouvée sur le terrain. La persistance rétinienne rotationnelle permet des images lumineuses dans des empreintes compactes, idéales pour les consoles médicales et de défense. Les unités à volume statique, bien que plus modestes aujourd'hui, affichent le TCAC le plus élevé à 17,48 % à mesure que les graphiques excités par laser holographique éliminent les pièces mobiles, réduisant considérablement les cycles de maintenance.
Des démonstrations récentes de cubes à volume statique en couleur montrent une excellente robustesse environnementale, séduisant les laboratoires qui ne peuvent pas tolérer les vibrations mécaniques. À mesure que les matériaux holographiques se développent, les systèmes à volume statique devraient éroder la domination du volume balayé, portant la taille du marché des affichages volumétriques pour les architectures statiques au-delà de 228,6 millions USD d'ici 2031. Les fournisseurs qui maîtrisent les deux approches se prémunissent contre les futures évolutions des préférences des clients.


Par composant :
le rendu logiciel comme nouveau moteur de croissanceLe matériel optique — projecteurs et moteurs laser — conserve une part de 36,52 % car la luminosité et la gamme de couleurs dépendent encore de l'efficacité photonique. Pourtant, les logiciels de rendu et les GPU à haute bande passante s'accélèrent à un TCAC de 16,31 %, dépassant l'optique à mesure que les acheteurs exigent des hologrammes 4K en temps réel. La taille du marché des affichages volumétriques pour les sous-systèmes de calcul devrait presque doubler entre 2026 et 2031 à mesure que les processeurs dotés de jeux d'instructions spécifiques aux hologrammes atteignent les cartes commerciales.
En réponse, les entreprises centrées sur le matériel forment des alliances avec des fournisseurs de moteurs de jeu pour regrouper des SDK, tandis que les éditeurs de logiciels purs concèdent des blocs de propriété intellectuelle aux fabricants de projecteurs. Ce changement reconfigure la capture de valeur vers les algorithmes qui compressent les motifs d'interférence sans artefacts visuels, définissant le prochain champ de bataille concurrentiel au sein du secteur des affichages volumétriques.
Par taille d'affichage :
les installations grand format captent les dépenses premiumLa table à 360° de 24 à 40 pouces reste le cheval de bataille avec 50,05 % de part en 2025 car elle équilibre l'immersion et l'ergonomie de bureau. Les sessions de planification stratégique en entreprise et les bancs de planification chirurgicale gravitent vers ce format. À l'inverse, les installations de cubes de plus de 40 pouces progressent à un TCAC de 18,01 %, offrant une échelle pour la collaboration en équipe de dix personnes et les démonstrations en auditorium. Un seul cube de 60 pouces peut remplacer plusieurs moniteurs, justifiant des prix plus élevés et des contrats de service qui augmentent la taille du marché des affichages volumétriques dans le segment supérieur.
Les cubes de moins de 24 pouces restent pertinents dans les kits éducatifs et les démonstrations de concepts, mais font face à la concurrence des ordinateurs portables 3D lenticulaires. Les fournisseurs adaptent donc leurs gammes de moteurs optiques sur trois niveaux de taille, évitant la fuite de marges lorsque les clients migrent vers le haut.
Par application :
leadership de l'imagerie médicale et accélération de la téléprésenceL'imagerie médicale a sécurisé 25,74 % de la taille du marché des affichages volumétriques en 2025, les hôpitaux ayant approuvé des budgets d'investissement pour réduire le temps en salle d'opération grâce à des indices de profondeur plus clairs. Les spécialistes en neurologie et en cardiologie citent des cycles de planification plus courts et une fatigue de manipulation au joystick réduite. La téléprésence affiche le TCAC le plus rapide à 17,22 % dans le sillage des déploiements 5G et de la montée en puissance du travail hybride. Les appels 3D en direct permettent aux experts à distance d'orbiter autour de prototypes physiques ou d'avatars de patients, supprimant l'isolement que l'on trouve dans les casques de réalité virtuelle.
La publicité, la visualisation en ingénierie et les salles de commandement de défense complètent la demande. Chaque secteur valorise le même cœur de champ lumineux mais diverge sur la luminosité, le champ de vision et l'ouverture des API. Cette diversité protège le marché des affichages volumétriques des ralentissements dans un seul secteur.
Par secteur d'utilisation final :
les prestataires de soins de santé donnent le rythmeLes hôpitaux et centres chirurgicaux représentaient 23,96 % de la part du marché des affichages volumétriques en 2025, prouvant leur volonté de financer de nouvelles visualisations lorsque les indicateurs de résultats s'améliorent. Les comités de budget d'investissement constatent qu'une seule console volumétrique s'amortit sur plusieurs départements chirurgicaux. Les lieux de divertissement, notamment les arènes d'esports et les parcs à thème, affichent le TCAC le plus rapide à 15,63 % car les opérateurs recherchent des spectacles adaptés aux réseaux sociaux qui justifient des prix de billets premium.
Les studios de design automobile, les grands groupes aérospatiaux et les laboratoires universitaires maintiennent ensemble une base de demande diversifiée. À mesure que les principaux constructeurs automobiles finalisent les contrats de pare-brise, le seul secteur automobile pourrait représenter plus de 92,4 millions USD de taille incrémentale du marché des affichages volumétriques d'ici 2031. L'adoption intersectorielle réduit le risque cyclique et encourage les fournisseurs de composants à standardiser les interfaces.
Analyse géographique
Marché des Affichages Volumétriques en Asie-Pacifique
L'Asie-Pacifique a dominé avec une part de 32,78 % du marché des affichages volumétriques en 2025, portée par des conglomérats japonais, chinois et sud-coréens qui combinent une solide expertise en semi-conducteurs avec d'importantes dépenses intérieures dans le secteur du divertissement. La décision du Japon d'intégrer des portraits holographiques dans les nouveaux billets de banque témoigne d'une acceptation grand public, catalysant les fournisseurs locaux d'optique. Les opérateurs télécoms sud-coréens ont démontré des appels holographiques en direct via la 5G, attirant des projets pilotes en entreprise. La dense base de fournisseurs de la région maintient des délais courts, accélérant les cycles de renouvellement.
Marché des Affichages Volumétriques en Amérique du Nord
L'Amérique du Nord se classe en deuxième position, portée par les fabricants américains de robots chirurgicaux et les laboratoires de défense qui intègrent des consoles volumétriques dans les suites de commandement et de contrôle. Le financement fédéral destiné aux bancs d'essai de fabrication avancée expose les PME à cette technologie, élargissant les perspectives sur le marché intermédiaire. Les pôles de technologies médicales du Canada en Ontario et en Colombie-Britannique ajoutent des sites de validation clinique, renforçant la crédibilité régionale.
Marché des Affichages Volumétriques en Europe
L'Europe reste concentrée sur l'intégration automobile. Les équipementiers de rang 1 allemands s'associent à des spécialistes de l'optique pour concevoir des hologrammes intégrés au pare-brise conformes aux règles anti-éblouissement de la CEE-ONU. Les normes européennes en matière de sécurité laser ralentissent les déploiements, mais élèvent in fine le niveau de qualité de base, renforçant l'attrait à l'exportation une fois les certifications obtenues.
Marché des Affichages Volumétriques au Moyen-Orient, en Afrique et en Amérique Latine
Le Moyen-Orient et l'Afrique enregistrent le CAGR le plus élevé, à 16,92 %, d'ici 2031, les ministères de la défense se procurant des tables 360° sans verre pour leurs centres d'opérations interarmées. Les fonds souverains du Golfe financent des complexes de divertissement proposant des attractions holographiques, stimulant davantage les flux d'unités. L'Amérique latine affiche une adoption naissante, les universités brésiliennes pilotant des laboratoires d'affichage volumétrique pour les cursus de design industriel, semant ainsi une demande future à l'échelle du continent.


Paysage réglementaire
Le paysage réglementaire des écrans volumétriques repose principalement sur des normes établies de sécurité et d'interopérabilité plutôt que sur des règles spécifiques. L'éclairage à base laser est généralement régi par la norme IEC 60825-1 (sécurité des produits laser) comme base, la norme IEC 62368-1 couvrant la sécurité électrique et thermique au niveau du système. Pour les cas d'usage immersifs et proches de l'œil, la norme ANSI/CAN/UL 8400 (2023) s'applique aux équipements MR/VR, tandis que la norme ISO/IEC 5927:2024 fournit des directives d'entreprise pour l'utilisation professionnelle sécurisée des dispositifs immersifs. Les chaînes d'imagerie et de contenu sont également liées à des normes telles que ISO/IEC 21794-5:2024 (JPEG Pleno) pour le contenu plénoptique.
Les efforts de normalisation continuent de s'étendre. En février 2026, l'IEC a publié le rapport technique IEC TR 62629-1-3:2026, qui propose des orientations sur la perception de la profondeur et le positionnement d'objets 3D sur des écrans non physiques, éclairant le placement du contenu et le confort de visualisation pour les systèmes volumétriques. La série IEC 62629 favorise également une terminologie commune et des méthodes de mesure optique pour les écrans 3D et à image virtuelle, en complément du JPEG Pleno et d'autres flux de travail d'entreprise.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les composants photoniques et de précision essentiels tels que les moteurs laser, les éléments optiques et les matériaux holographiques. Pour les architectures à volume balayé, cela est suivi par l'assemblage des sous-systèmes, comprenant l'électronique de contrôle et la gestion thermique, puis par l'intégration système, l'étalonnage et l'activation logicielle (moteurs de rendu, SDK et traitement d'hologrammes accéléré par GPU). Le Japon et la Corée du Sud restent des pôles importants pour les composants de haute précision, tandis que la Chine contribue fortement à la fabrication en volume et à l'intégration système, créant une dynamique de double approvisionnement pour la gestion des risques. Les délais de livraison des optiques spécialisées peuvent s'étendre de 20 à 36 semaines, ce qui contraint les calendriers de projet et la planification des pièces de rechange.
En aval, les mix de mise sur le marché combinent la vente directe aux entreprises (santé, défense, studios automobiles) avec la distribution pro-AV et d'affichage numérique. Après l'installation, les déploiements dépendent de l'intégration du contenu, puis d'une maintenance sur plusieurs années. L'outillage logiciel et de contenu se situe au milieu de la chaîne car la conversion de contenu et le rendu en temps réel déterminent la vitesse de déploiement. Les preuves de mise à l'échelle incluent des plans de production en série d'écrans Hololuminescents 4K de 86 pouces au milieu de l'année 2026 grâce à des partenariats avec Looking Glass et faytech, indiquant des déploiements de niveau commercial plus reproductibles.
Paysage concurrentiel
Le secteur présente une concentration modérée : les cinq premiers fournisseurs détiennent collectivement environ 48 % des revenus, laissant de la place aux spécialistes pour se différencier. Sony associe des micro-affichages propriétaires à un SDK de réalité spatiale en développement, permettant aux studios de contenu de porter des actifs depuis des pipelines existants. Microsoft exploite sa pile logicielle de réalité mixte pour positionner les consoles volumétriques comme des compléments naturels aux kits de développement HoloLens.
Des acteurs purs tels que Voxon Photonics et Looking Glass Factory maintiennent un rythme d'innovation élevé en se concentrant sur des moteurs volumétriques à usage unique. Le dernier cœur à volume balayé de Voxon a amélioré la luminosité de 35 % tout en réduisant de moitié les niveaux de bruit, répondant aux exigences des blocs opératoires. Looking Glass commercialise des panneaux à champ lumineux de 16 et 32 pouces accompagnés d'un plug-in Unity facile à utiliser, réduisant les frictions pour les développeurs.
Les alliances stratégiques se multiplient. Le fabricant de composants optiques Luminit s'associe à des équipementiers automobiles de rang 1 pour fournir des films holographiques pour pare-brise, tandis que les leaders des GPU collaborent avec des instituts de recherche pour co-concevoir des jeux d'instructions optimisés pour les hologrammes. Les dépôts de brevets pour les éléments optiques diffractifs et la compression algorithmique ont bondi de 22 % d'une année sur l'autre, présageant à la fois des litiges défensifs et des revenus de licences au sein du marché des affichages volumétriques.
Leaders du secteur des affichages volumétriques
Coretec Group Inc.
Voxon Photonics
Looking Glass Factory Inc.
Sony Corporation
LightSpace Technologies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Affichages Volumétriques
- Voxon Photonics
- Looking Glass Factory Inc.
- Coretec Group Inc.
- Seekway Technology Ltd.
- Burton Inc.
- Leia Inc.
- LightSpace Technologies
- HoloTech Studios
- SeeReal Technologies
- Sony Corporation
- Magic Leap Inc.
- Google LLC
- Microsoft Corporation
- RealView Imaging Ltd.
- WayRay AG
- zSpace Inc.
- Deepsky Corporation
- Alioscopy
- Holoxica Ltd.
- The 3rd Dimension Technologies
- VividQ
- ForwardX Robotics
- Shenzhen Giant Real Technology

Opportunités de marché et perspectives d'avenir
Une opportunité clé se situe à l'intersection de la visualisation d'entreprise et des flux de travail de contenu, en particulier la conversion plus rapide des données 3D en sortie volumétrique. Les hôpitaux et les centres de commandement valorisent déjà la collaboration 3D multi-utilisateurs sans lunettes, et l'adoption gagne du terrain lorsque la conversion et la création de contenu s'alignent sur les flux existants de photo, vidéo et CAO. Looking Glass a promu une conversion de contenu simplifiée (mars 2026) et positionne les écrans Hololuminescents pour une compatibilité de fabrication plus large, élargissant le marché adressable pour les expériences volumétriques à champ lumineux dans l'AV professionnel, les démonstrations en magasin et les revues de conception.
Une deuxième opportunité concerne les expériences volumétriques tactiles et axées sur l'interaction pour la formation, les expositions et la simulation. En juin 2026, Blaise Photonics a annoncé un concept de plateforme d'affichage volumétrique en champ libre et tactile en suspension dans l'air, ouvrant de nouvelles options d'interface pour les environnements grand public. Dans l'ensemble des applications, les architectures modulaires qui découplent les moteurs d'affichage des flux de contenu, ainsi que les chaînes d'outils centrées sur les voxels utilisées par des fournisseurs tels que Voxon Photonics, créent de la place pour que les intégrateurs conçoivent des solutions de bout en bout et monétisent le rafraîchissement récurrent du contenu et le support parallèlement aux installations initiales.
Recent Industry Developments in Marché des Affichages Volumétriques
- Juin 2026 : Looking Glass et faytech ont entamé la production et le déploiement en série d'écrans Hololuminescents 4K de 86 pouces, signalant une montée en échelle des pilotes vers des déploiements de niveau commercial. Le déploiement cible les environnements d'entreprise et les contextes de collaboration multi-utilisateurs, élargissant l'accès au contenu à champ lumineux à haute luminosité.
- Mars 2026 : Looking Glass Factory a dévoilé musubi, un cadre photo et vidéo holographique grand public, et a ouvert les précommandes. Ce lancement élargit l'exposition aux cas d'usage grand public et accélère l'outillage de contenu, la distribution et l'apprentissage des points de prix, ce qui peut alimenter la demande d'entreprise.
- Novembre 2024 : Voxon Photonics a introduit l'écran volumétrique VX2-XL, une plateforme grand format avec un volume d'affichage de 512 mm de diamètre sur 256 mm de hauteur et un support jusqu'à 16 millions de voxels colorés. La mise à l'échelle de la base installée d'écrans plus grands renforce la visibilité pour des applications multi-utilisateurs telles que les démonstrations en direct, la formation et la visualisation collaborative.


Marché des Affichages Volumétriques Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des écrans volumétriques est défini comme les revenus générés par les systèmes d'affichage 3D créant un volume d'image visible, ainsi que les principaux logiciels et services permettant au dispositif de fonctionner dans des contextes d'utilisation finale.
Exclusions du périmètre : Nous excluons les outils de visualisation 3D adjacents qui ne créent pas une véritable image volumétrique dans l'espace, ainsi que les casques AR/VR généraux et les écrans 2D et stéréoscopiques standard.
Aperçu de la segmentation
- Par type d'affichage
- Affichage à volume balayé
- Affichage à volume statique
- Par composant
- Projecteurs et modules laser
- Panneaux d'affichage et éléments optiques
- Logiciels de rendu et matériel GPU
- Matériaux holographiques
- Autres composants
- Par taille d'affichage
- En dessous du volume de visualisation à 360° (cube de moins de 24 pouces)
- Table à 360° (cube de 24 à 40 pouces)
- Grand format (cube de plus de 40 pouces)
- Par application
- Imagerie médicale et planification chirurgicale
- Téléprésence et vidéoconférence
- Simulations d'éducation et de formation
- Publicité et affichage numérique
- Divertissement et jeux vidéo
- Visualisation en ingénierie et design
- Centres de commandement de défense et de sécurité
- Autres applications
- Par secteur d'utilisation final
- Prestataires de soins de santé
- Automobile et transport
- Lieux de médias, sport et divertissement
- Industrie et fabrication
- Aérospatiale et défense
- Instituts académiques et de recherche
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Chine
- Japon
- Inde
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Pays du Conseil de coopération du Golfe
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour construire la structure initiale du modèle et pour s'assurer que nos définitions correspondent à la manière dont le secteur est abordé dans les sources publiques. Nous nous appuyons sur des références sans paywall telles que les statistiques commerciales de l'US Census Bureau, les données UN Comtrade, les portails de publications évaluées par des pairs de l'IEEE et d'autres, les dépôts de brevets de l'OMPI, ainsi que les normes et notes d'orientation d'organismes tels que l'ISO ou l'IEC lorsqu'elles sont pertinentes pour la sécurité et la performance des écrans.
Nous examinons également les rapports annuels, les présentations aux investisseurs, les fiches techniques des produits, les actes de conférence et une couverture presse crédible pour saisir les feuilles de route produit et la logique de tarification typique. Lorsque cela est disponible, nous utilisons des bases de données payantes pour les données financières et de veille d'entreprise, des bases de données de brevets, ainsi que des données d'importation et d'exportation au niveau des expéditions pour vérifier la cohérence de l'activité des fournisseurs et le calendrier de commercialisation. Ces exemples ne sont pas exhaustifs, et des sources publiques et payantes supplémentaires sont également consultées pour la collecte, la validation et la clarification des données au cours des travaux.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la solidité du bassin de demande et des points de prix pratiques dans les déploiements réels, en particulier lorsque les données publiques sont limitées pour les technologies en phase précoce. Nous échangeons avec un mélange de fournisseurs de composants d'affichage, d'intégrateurs de systèmes, de distributeurs et d'acheteurs finaux à travers l'APAC, l'EMEA et les Amériques, afin que les hypothèses finales reflètent les schémas d'adoption régionaux et les cycles d'achat.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 33 % | Direction générale : 13 % | APAC : 47 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Petits acteurs : 17 % | Managers : 52 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à l'aide d'une approche descendante où l'adoption est reconstituée à partir des bassins de demande au niveau des applications, puis traduite en valeur à l'aide d'échelles de prix réalistes. En pratique, le modèle commence par le potentiel de base installée dans des contextes cibles tels que la visualisation d'imagerie médicale, la simulation défense et aérospatiale, les revues de conception automobile et les écrans publicitaires, puis applique des taux de pénétration affinés grâce aux entretiens.
Pour garder les totaux ancrés dans la réalité, nous corroborons les résultats avec des approximations ascendantes sélectives, notamment des consolidations de fournisseurs pour les lignes de produits actives, des prix de vente moyens (ASP) échantillonnés par classe de taille d'écran, et des vérifications de canaux sur les volumes de projets typiques. Les principales données suivies dans le modèle incluent la répartition entre systèmes à volume balayé et à volume statique, les évolutions du prix unitaire moyen à mesure que les composants passent des prototypes à la production en petites séries, la part des revenus captée par les logiciels et l'intégration, les délais d'achat pour les acheteurs d'entreprise et gouvernementaux, ainsi que le rythme de conversion des pilotes en déploiements.
Pour les prévisions, une analyse de scénarios est utilisée car le marché reste sensible au calendrier de commercialisation et aux cycles budgétaires dans quelques secteurs d'utilisation finale principaux. Les trajectoires de croissance sont ajustées à l'aide des avis d'experts sur la montée en échelle de la fabrication, la disponibilité des composants et la compression attendue de l'ASP, puis la trajectoire finale est vérifiée pour rester cohérente avec les signaux observés de déploiement et de commande.
Validation des données et cycle de mise à jour
La validation est effectuée à travers plusieurs contrôles qui recherchent les écarts entre les revenus modélisés et les signaux indépendants, puis les moteurs sont retravaillés avant la validation finale. Nous comparons les volumes unitaires implicites, les fourchettes d'ASP et la pénétration par application par rapport à ce que les répondants décrivent comme réalisable, et toute variance importante est escaladée pour un second examen par un analyste.
Les anomalies sont également testées par rapport aux mouvements commerciaux, à l'intensité des dépôts de brevets et au calendrier de sortie des produits, afin que les totaux ne s'éloignent pas de la préparation pratique du marché. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées en cas d'événements importants tels que des lancements majeurs, des évolutions réglementaires ou des contraintes d'approvisionnement. Avant la livraison, un examen final par un analyste est effectué afin que les clients reçoivent une vue actualisée basée sur les données validées les plus récentes.
Taille du marché des écrans volumétriques selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les écrans volumétriques varient souvent car la catégorie est encore émergente, et de petites différences dans ce qui est comptabilisé peuvent modifier considérablement le chiffre final. Les plus grandes variations proviennent généralement de la manière dont les études traitent les revenus des systèmes par rapport aux logiciels et à l'intégration associés, de l'année utilisée pour la conversion des devises, et de la rapidité supposée de la baisse des ASP à mesure que la production s'intensifie.
Une différence liée à l'actualisation est courante sur ce marché car la disponibilité des produits et la tarification peuvent changer rapidement entre un pilote et un déploiement commercial. Lorsque les devis de prix trimestriels, les remises au niveau des transactions et le calendrier des devises sont mis à jour via des appels de validation, l'estimation résultante peut sembler plus conservatrice que les projections construites sur des prix de catalogue plus anciens, ce qui explique pourquoi le chiffre de 2026 référencé par Mordor Intelligence s'aligne sur un calendrier d'ASP revérifié à proximité de la publication.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 359,76 millions USD (2026) | |
| Cabinet de conseil mondial A | 726,96 millions USD (2026) | Utilise un point de départ 2026 plus élevé qui semble refléter une commercialisation plus rapide et une compression moindre de l'ASP, et peut inclure un ensemble plus large de revenus logiciels, de contenu et d'intégration dans le même total de marché. |
| Éditeur sectoriel B | 549,97 millions USD (2024) | S'ancre sur une année de base antérieure puis applique une courbe de croissance raide, ce qui peut amplifier les différences si le calendrier de conversion des devises et la tarification des pilotes en phase précoce ne sont pas revalidés à mesure que les déploiements évoluent vers des achats à grande échelle. |
Sur les trois chiffres, l'écart s'explique principalement par le rythme supposé de la baisse des prix, ce qui est inclus dans le périmètre du marché, et la date à laquelle les données ont été actualisées. En maintenant le modèle ancré à des bassins de demande clairs, des paliers d'ASP réalistes et des contrôles de validation reproductibles, le chiffre résultant reste plus facile à retracer et à mettre à jour à mesure que le marché mûrit.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des affichages volumétriques ?
Le marché est évalué à 359,76 millions USD en 2026 et devrait atteindre 736,79 millions USD d'ici 2031 à un TCAC de 15,42 %.
Quelle application génère le plus de revenus aujourd'hui ?
L'imagerie médicale détient 25,74 % de la taille du marché des affichages volumétriques en 2025, bénéficiant de gains mesurables sur les résultats chirurgicaux.
Quel marché régional connaît la croissance la plus rapide jusqu'en 2031 ?
Le Moyen-Orient et l'Afrique progressent à un TCAC de 16,92 %, portés par les dépenses de défense en consoles de centre de commandement à 360° sans verre.
Comment les avancées logicielles influencent-elles la concurrence ?
Les moteurs de rendu et les processeurs holographiques basés sur GPU constituent le bloc de composants à la croissance la plus rapide avec un TCAC de 16,31 %, déplaçant la capture de valeur vers les entreprises disposant d'une propriété intellectuelle algorithmique.
Quel obstacle technologique majeur freine encore l'adoption ?
La résolution native inférieure à la HD limite les cas d'usage de qualité diagnostique, contraignant l'expansion de l'imagerie médicale jusqu'à ce que la densité de pixels s'améliore.
Les affichages volumétriques sont-ils viables pour les petites entreprises ?
Les coûts élevés d'acquisition et de création de contenu restent des obstacles pour les PME, bien que la baisse des prix de projection et les outils de création en source ouverte devraient réduire l'écart au cours des deux prochaines années.
Dernière mise à jour de la page le:



