
Taille et part du marché des grands écrans
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 18.63 Milliards de dollars |
| Taille du Marché (2031) | 25.07 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.12 % |
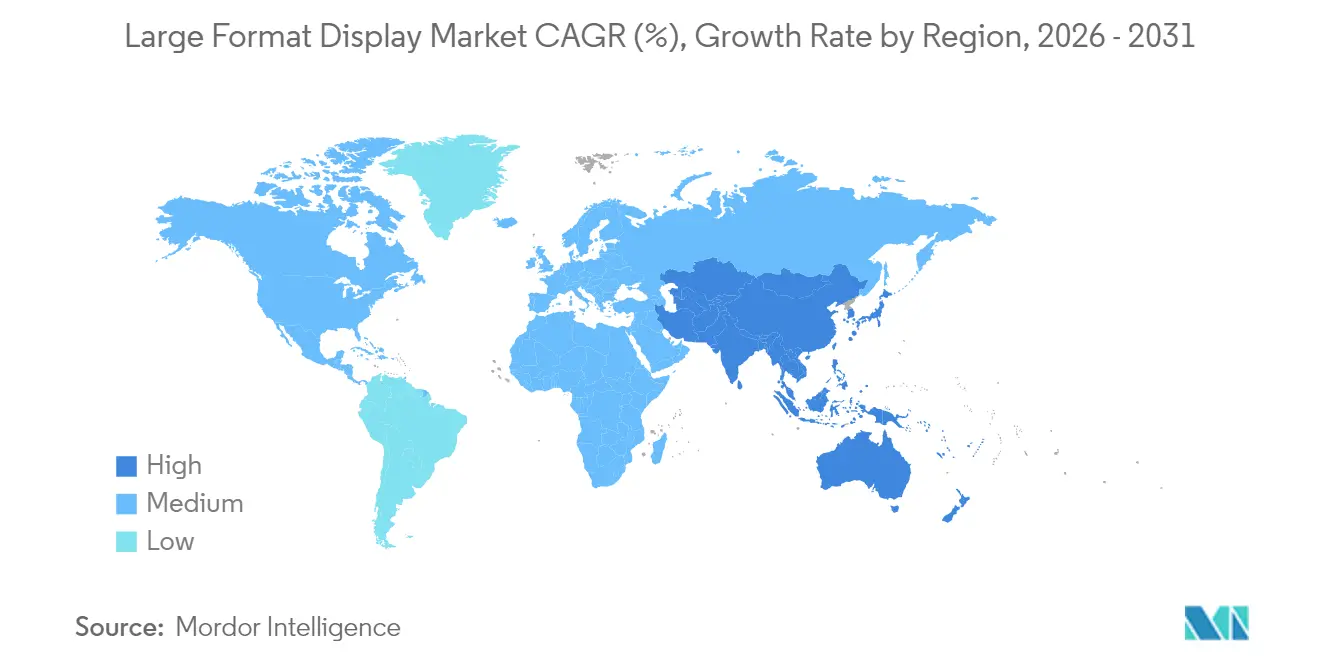
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
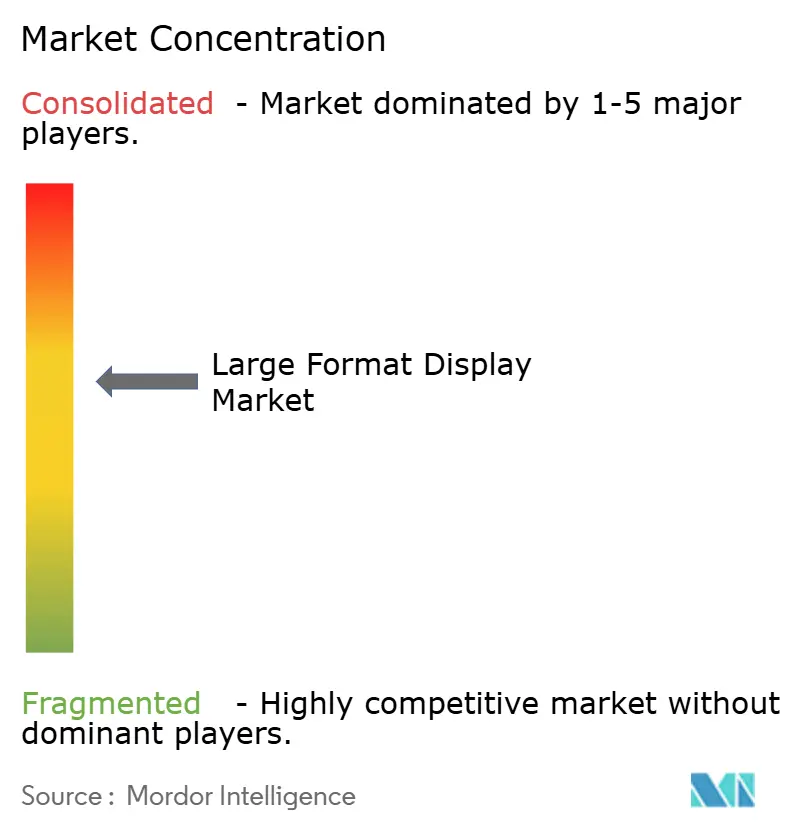
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des grands écrans par Mordor Intelligence
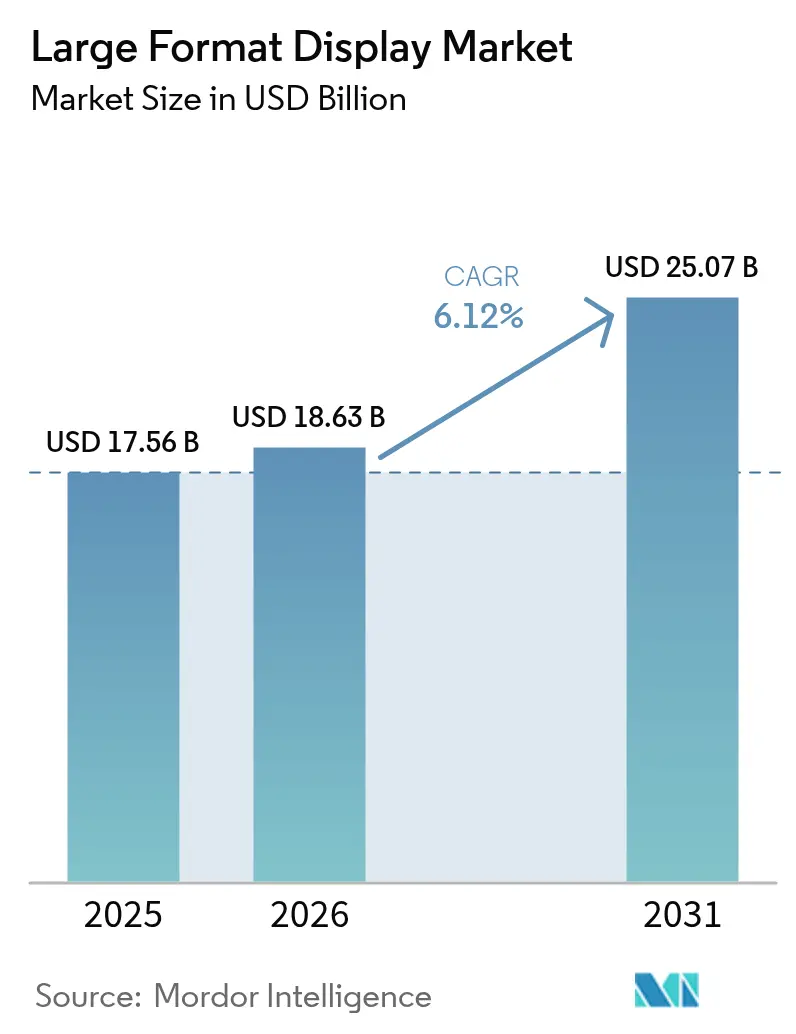
La taille du marché des grands écrans devrait passer de 17,56 milliards USD en 2025 à 18,63 milliards USD en 2026 et devrait atteindre 25,07 milliards USD d'ici 2031, à un TCAC de 6,12 % sur la période 2026-2031. La dynamique se déplace des ventes de matériel informatique pur vers des écosystèmes centrés sur les logiciels, environ la moitié des dépenses consacrées à l'affichage dynamique étant désormais orientée vers les plateformes de gestion de contenu et les services cloud, plutôt que vers les seuls panneaux. Les murs d'images ont conservé une part de marché des grands écrans de 52,74 % en 2024 ; cependant, la technologie LED modulaire à pas fin est en train de réduire l'écart de performance et d'éroder la prime de prix du segment. Les écrans de plus de 80 pouces représentent la classe de taille à la croissance la plus rapide, progressant à 6,88 %, alors que les studios de production virtuelle, les salles de contrôle et les espaces commerciaux immersifs s'appuient sur des toiles sans couture que seules les architectures Micro LED et LED avancées peuvent offrir à grande échelle. Les déploiements intérieurs ont représenté 64,73 % du chiffre d'affaires de 2024, portés par les suites de collaboration en mode de travail hybride et les réseaux programmatiques d'affichage dynamique hors domicile (DOOH) qui remplacent les affiches statiques par des publicités pilotées par les données et diffusées depuis le cloud. L'Asie-Pacifique ancre désormais les perspectives de demande avec un TCAC prévu de 7,02 %, les collectivités municipales en Chine et en Inde intégrant les grands écrans dans l'infrastructure des villes intelligentes.
Principaux enseignements du rapport
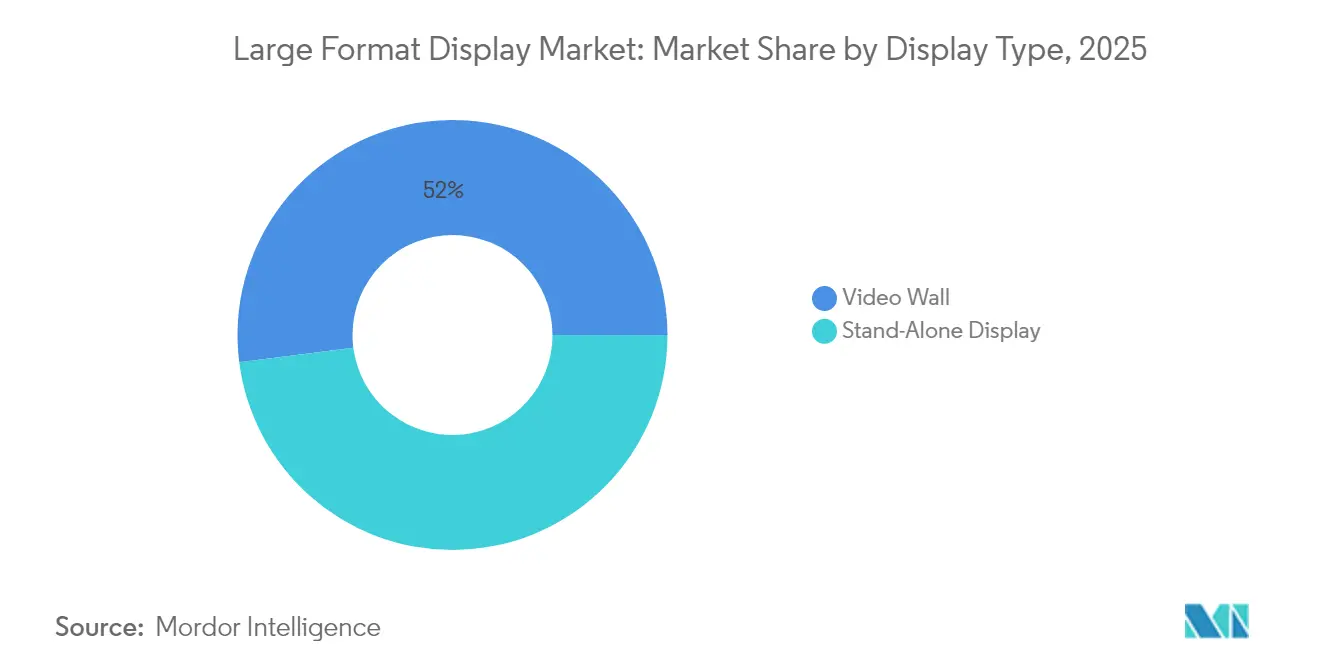
- Par type d'affichage, les murs d'images ont représenté 52,02 % de la part du marché des grands écrans en 2025, tandis que les écrans autonomes devraient afficher le TCAC le plus rapide à 6,64 % jusqu'en 2031.
- Par taille d'écran, la catégorie 41–60 pouces a représenté 38,25 % de la taille du marché des grands écrans en 2025, tandis que les panneaux de plus de 80 pouces progressent à un TCAC de 6,53 %.
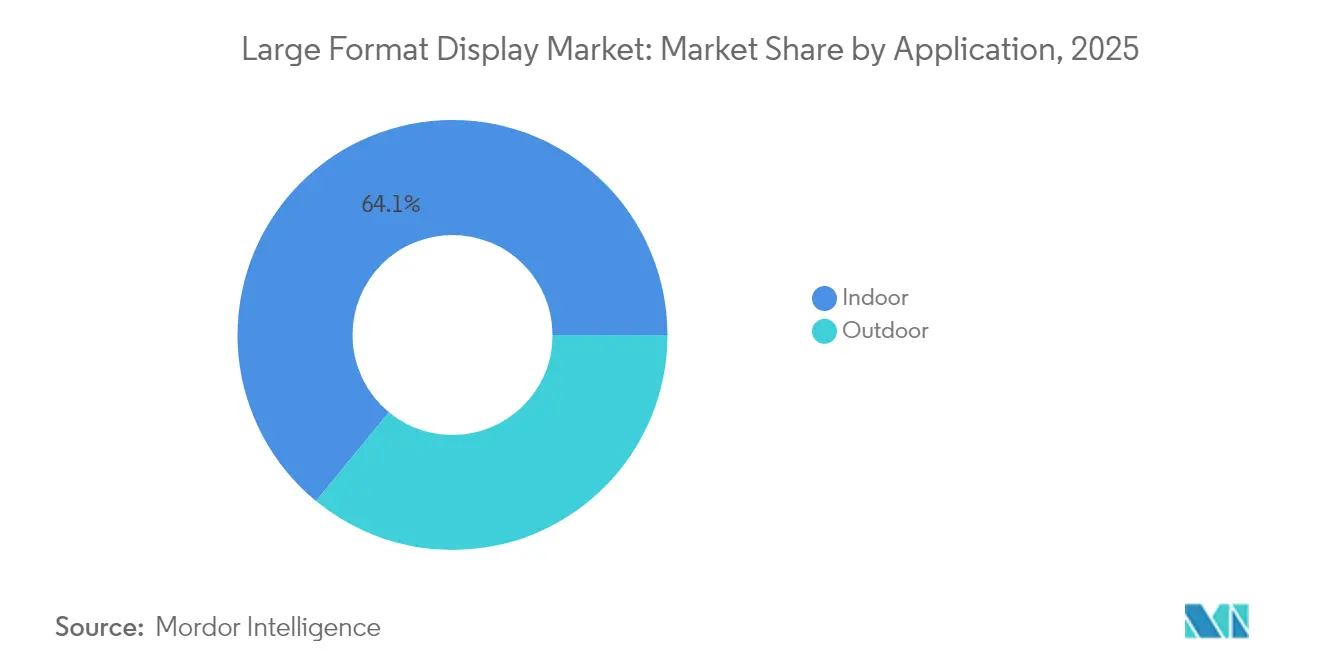
- Par application, les espaces intérieurs ont représenté 64,05 % du chiffre d'affaires de 2025, bien que les installations extérieures devraient croître à un TCAC de 6,76 % durant la période 2026-2031.
- Par utilisateur final, les environnements commerciaux ont détenu une part de 46,10 % de la taille du marché des grands écrans en 2025 ; les déploiements infrastructurels enregistreront le TCAC le plus élevé à 6,71 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord était en tête avec une part de 35,25 % en 2025, tandis que l'Asie-Pacifique devrait atteindre un TCAC de 6,68 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances mondiales et perspectives du marché des grands écrans
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor des solutions de murs d'images LED à haute luminosité et à faible consommation énergétique | +1.2% | Mondiale, avec une adoption la plus forte en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande croissante d'affichage dynamique dans le commerce de détail et l'infrastructure des villes intelligentes | +1.5% | Mondiale, avec l'Asie-Pacifique comme cœur et des retombées vers le Moyen-Orient et l'Afrique et l'Amérique du Sud | Court terme (≤ 2 ans) |
| Prolifération des écrans 4K/8K et interactifs dans l'éducation et la collaboration en entreprise | +1.0% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Baisse du coût au pouce des panneaux LCD/LED grand format | +0.9% | Mondiale | Long terme (≥ 4 ans) |
| Volumes LED de production virtuelle accélérant l'adoption en studio | +0.7% | Amérique du Nord et Europe, émergence en Asie-Pacifique | Moyen terme (2-4 ans) |
| Systèmes de gestion de contenu cloud pilotés par l'IA permettant la personnalisation du contenu en temps réel | +1.1% | Mondiale, portée par l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Essor des solutions de murs d'images LED à haute luminosité et à faible consommation énergétique
La technologie puce retournée sur circuit imprimé (COB) offre une durabilité IP67, des charges thermiques réduites et des taux de rafraîchissement de 3 840 Hz, réduisant les coûts opérationnels sur la durée de vie des écrans des salles de commande fonctionnant 24h/24 et 7j/7. La série Unite LED 5000 de Philips, dévoilée à l'InfoComm 2024, utilise des modules COB à cathode commune aussi fins que P0.78 pour étendre la couverture de garantie de 2 à 3 ans, avec des plans de service optionnels de 5 ans. La domination durable de Samsung découle également d'investissements similaires en matière de durabilité, mais la marchandisation croissante dans les usines de fabrication asiatiques comprime les marges matérielles et pousse les acteurs en place à se différencier par des offres de support logiciel.[1]Samsung Insights, « La technologie et l'affichage dynamique au service d'une ville intelligente connectée », insights.samsung.com Les projets de réglementation de l'Union européenne visant à réduire la consommation en veille et en veille réseau favoriseront davantage les architectures LED à faible consommation énergétique.[2]Commission européenne, « Consultation publique sur la mise à jour des règles d'écoconception et d'étiquetage pour les écrans électroniques », energy.europa.eu
Demande croissante d'affichage dynamique dans le commerce de détail et l'infrastructure des villes intelligentes
Les réseaux de médias de détail accélèrent la numérisation en magasin, mais les écrans en allée ne captent encore moins de 1 % des budgets totaux des médias de détail, représentant un potentiel de hausse de 690 millions USD pour les seuls détaillants américains d'ici 2028. Le positionnement de Samsung en juillet 2024 présente les grands écrans comme le tissu connectif des villes intelligentes, intégrant la navigation, les alertes de transport en commun et la messagerie d'urgence en une seule plateforme gérée. L'étude VIOOH de 2024 a révélé que 27 % des campagnes récentes comprenaient des achats DOOH programmatiques, une part susceptible d'atteindre 35 % d'ici fin 2026 à mesure que les annonceurs recherchent des impressions dynamiques et enrichies de données. Les agences municipales en Asie-Pacifique intègrent déjà des fonctionnalités similaires dans les appels d'offres publics, faisant du marché des grands écrans une ligne budgétaire d'infrastructure plutôt qu'un achat discrétionnaire.
Prolifération des écrans 4K/8K et interactifs dans l'éducation et la collaboration en entreprise
Les universités étendent des cycles de renouvellement à l'échelle des campus qui fidélisent les fournisseurs pendant une décennie. Panasonic a révélé que l'Université de St. Thomas a remplacé plus de 300 projecteurs et écrans anciens par des solutions laser 4K pour répondre aux exigences de l'apprentissage hybride.[3]Panasonic Connect, « L'apprentissage visuel rencontre la 4K dans les technologies pour l'entreprise et l'éducation », connect.na.panasonic.com Les acheteurs en entreprise reflètent cette tendance : Manulife Plaza a intégré des écrans 4K de 65 pouces et des caméras PTZ dans des salles de réunion convertibles couvrant 450 000 pieds carrés afin de préserver l'équité de collaboration pour les travailleurs sur site et à distance. L'interactivité et la résolution ultra-HD permettent l'annotation, les sondages en temps réel et les présentations riches en contenu, stimulant la demande de solutions du marché des grands écrans tactiles qui relient les espaces de réunion physiques et virtuels.
Systèmes de gestion de contenu cloud pilotés par l'IA permettant la personnalisation du contenu en temps réel
Les logiciels de gestion de contenu évoluent des utilitaires de planification vers des moteurs d'IA qui optimisent les créneaux publicitaires, segmentent les audiences et génèrent automatiquement des créatifs. La plateforme VXT de Samsung offre une surveillance des appareils native au cloud, des analyses d'audience et des réseaux publicitaires intégrés, tandis que LG Business Cloud associe le système de gestion de contenu à des bornes de recharge pour véhicules électriques afin de monétiser le temps d'attente. La reconnaissance faciale et les modèles de traitement du langage naturel permettent aux messages de s'adapter aux données démographiques ou aux déclencheurs contextuels, bien que le RGPD et les cadres similaires exigent des flux de travail robustes de consentement et de minimisation des données, favorisant les grands fournisseurs disposant de ressources de conformité matures.
Analyse de l'impact des facteurs limitants*
| Facteur limitant | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement initial élevé et coût total de possession pour les installations de grands écrans | -0.8% | Mondiale, particulièrement aigu dans les marchés d'Amérique du Sud et du Moyen-Orient et Afrique sensibles aux prix | Court terme (≤ 2 ans) |
| Intensification de la concurrence des canaux publicitaires mobiles et en ligne | -0.6% | Mondiale, la plus forte en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Complexité d'installation et de maintenance des murs multi-panneaux | -0.4% | Mondiale | Moyen terme (2-4 ans) |
| Réglementations émergentes sur la consommation énergétique pour les écrans à haute luminance | -0.5% | Europe et Amérique du Nord, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement initial élevé et coût total de possession pour les installations de grands écrans
Les projets phares peuvent dépasser 8 millions USD, comme en témoigne la façade en verre médiatique transparent de 16 000 pieds carrés de Captivision au COEX Magok Le-West à Séoul, achevée en 2024. Les coûts comprennent les renforcements structurels, les mises à niveau électriques et les contrats de maintenance pluriannuels. Des intégrateurs tels qu'Acuity Brands, qui a accepté d'acquérir QSC pour 1,215 milliard USD, regroupent des systèmes audiovisuels, d'éclairage et de contrôle dans des offres clés en main afin d'amortir les dépenses sur des contrats de service. Néanmoins, les entreprises du marché intermédiaire et les municipalités à ressources limitées retardent souvent les projets ou limitent les déploiements à des programmes pilotes à écran unique, ralentissant la trajectoire à court terme du marché des grands écrans.
Intensification de la concurrence des canaux publicitaires mobiles et en ligne
Le DOOH programmatique entraîne fréquemment des réallocations budgétaires plutôt que de nouvelles dépenses ; VIOOH a rapporté que 81 % des fonds provenaient d'autres canaux numériques lorsque le DOOH était acheté par des équipes programmatiques. Les spécialistes du marketing citent l'absence de mesures cross-canal unifiées et de suivi granulaire des conversions comme obstacles majeurs. Bien que les plateformes de mesure d'audience s'améliorent, les réseaux mobiles et les réseaux sociaux offrent encore une attribution plus riche, exerçant une pression sur les opérateurs de réseaux d'affichage pour prouver le retour sur investissement et maintenir les coûts pour mille impressions (CPM).
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'affichage : les murs d'images dominent, les écrans autonomes se développent dans des secteurs de niche
En 2025, les murs d'images ont capturé 52,02 % de la part du marché des grands écrans, tandis que les écrans autonomes devraient atteindre le taux de croissance le plus rapide à un TCAC de 6,64 % jusqu'en 2031. La taille du marché des grands écrans pour les unités autonomes reste plus modeste mais gagne des parts dans les restaurants à service rapide, les halls d'entreprise et les bornes de navigation, où le remplacement facile et le montage modulaire sont essentiels. La série Unite LED 5000 de Philips est livrée dans des boîtiers 16:9 de 27,1 pouces qui s'assemblent en toiles 8K, alliant la continuité des murs d'images à la maintenabilité d'un seul panneau. Le MAGNIT Micro LED 118 pouces de LG offre une alternative tout-en-un pour l'hôtellerie de luxe, contournant entièrement la gestion des bords de cadre.
L'écart performance-prix se réduit à mesure que les coûts des LED COB baissent et que les logiciels de gestion convergent entre les facteurs de forme. Le VXT de Samsung et LG Business Cloud permettent aux parcs multi-sites de combiner murs d'images et panneaux autonomes sous un seul tableau de bord, déplaçant la différenciation vers les analyses et les connexions technologiques publicitaires. En conséquence, les intégrateurs rapportent des taux d'attachement plus élevés pour les contrats de services gérés, une tendance qui accroît les revenus récurrents dans le marché des grands écrans.


Par taille d'écran : les écrans de plus de 80 pouces affichent la courbe de croissance la plus rapide
Les panneaux dépassant 80 pouces devraient enregistrer un TCAC de 6,53 % jusqu'en 2031, le plus rapide parmi les catégories de taille, portés par les plateaux de production virtuelle, les aperçus des salles de contrôle et les façades commerciales expérientielles. En revanche, les modèles de 41 à 60 pouces détenaient la part majoritaire à 38,25 % en 2025, grâce aux espaces de collaboration en entreprise et aux menus des restaurants en drive. TCL Technology a révélé que 79 % de ses expéditions de 2024 dépassaient 55 pouces, soulignant la disponibilité de l'offre pour des toiles toujours plus grandes. Les installations architecturales ajoutent transparence et courbure à la gamme de tailles ; le verre médiatique de Captivision et les murs en OLED transparent de LG permettent aux concepteurs de fusionner les mondes numérique et physique, alimentant les niches premium du marché des grands écrans.
La consommation énergétique se profile comme un facteur réglementaire imprévisible. Les prochaines règles d'écoconception de la Commission européenne ciblent les écrans à haute luminance, une catégorie dominée par les panneaux de plus de 80 pouces. Les fournisseurs doivent donc équilibrer le rendement lumineux et des seuils d'efficacité plus stricts sans alourdir le coût total de possession.
Par application : les revenus intérieurs en tête, les réseaux extérieurs s'accélèrent
Les environnements intérieurs ont représenté 64,05 % des ventes de 2025, soit 11,24 milliards USD dans la taille du marché des grands écrans. Les conditions d'éclairage contrôlées permettent des profils plus minces et des indices de protection contre les intrusions moins élevés, ce qui réduit les coûts des nomenclatures. Les déploiements extérieurs, cependant, gagnent en dynamisme avec un TCAC prévu de 6,76 %, les municipalités et les propriétaires de médias modernisant les panneaux d'affichage en bord de route et les abribus en modules LED IP67 à 5 000 nits prenant en charge les transactions DOOH programmatiques. Samsung prévoit que 50 % des campagnes DOOH mondiales seront programmatiques d'ici 2026, représentant un doublement des volumes de 2023. La vérification de la diffusion et les analyses d'audience restent des prérequis pour des CPM extérieurs premium, ce qui incite les fournisseurs d'écrans à intégrer des capteurs caméra et de l'IA en périphérie dans leurs offres matérielles.
Les écrans de vente au détail intérieurs bénéficient de la proximité du point de vente. Les données d'enquête montrent que 75 % des acheteurs ont scanné des codes QR affichés en magasin au cours de 2024, convertissant l'engagement physique en paniers d'achat en ligne. À mesure que les moteurs d'IA générative personnalisent les messages à la volée, le mix de revenus s'oriente davantage vers les licences logicielles dans le marché des grands écrans.
Par utilisateur final : les déploiements infrastructurels dépassent les installations commerciales
Les entités commerciales, détaillants, hôtels et bureaux, ont détenu 46,10 % du chiffre d'affaires de 2025, mais les utilisateurs d'infrastructure, principalement les gouvernements municipaux et les agences de transport, croîtront à un TCAC de 6,71 % à mesure que les plans directeurs de villes intelligentes mûrissent. L'initiative de ville intelligente connectée de Samsung intègre des écrans avec des capteurs IoT pour les mises à jour de transport en commun et les alertes d'urgence, générant des revenus publicitaires pendant les cycles d'inactivité. Le partenariat de LG avec ChargePoint intègre de grands écrans dans les stations de recharge pour véhicules électriques, monétisant la fenêtre d'attente de 20 à 40 minutes.
Les achats réglementaires sont de plus en plus liés aux mandats de durabilité. Le règlement de l'Union européenne sur l'écoconception pour des produits durables oblige les fournisseurs à fournir un support logiciel de 10 ans et des passeports numériques de produits d'ici 2027. Les fournisseurs équipés de systèmes de suivi du cycle de vie captureront donc une part disproportionnée des prochains appels d'offres d'infrastructure dans le marché des grands écrans.
Analyse géographique
L'Amérique du Nord a représenté 35,25 % du chiffre d'affaires de 2025 dans le marché des grands écrans, portée par les mises à niveau liées au travail hybride, les rénovations de murs d'images dans les stades et les déploiements de réseaux de médias de détail. Daktronics a signalé une hausse de 18 % de son chiffre d'affaires des événements en direct à 109 millions USD au premier trimestre de l'exercice 2025 après avoir remporté des projets dans des arènes telles que l'UBS Arena et l'Allegiant Stadium, bien que des dépenses importantes en conseil et en informatique aient comprimé les marges à court terme. Le DOOH programmatique a vu les annonceurs américains augmenter leurs dépenses de 29 % en moyenne en 2024, accélérant le passage des panneaux statiques aux écrans gérés depuis le cloud.
L'Asie-Pacifique devrait enregistrer un TCAC de 6,68 % jusqu'en 2031, le plus rapide de toutes les régions. La ligne d'oxyde G8.6 de TCL Technology à Guangzhou a fonctionné à pleine capacité tout au long de 2024 et a contribué à 21 % du chiffre d'affaires de CSOT, consolidant la domination de la Chine dans les substrats LCD et LED grand format. LG Electronics de Corée du Sud a investi dans Mo-Sys Engineering pour intégrer des panneaux Micro LED avec le suivi de caméra XR, ciblant les studios régionaux adoptant les effets visuels en caméra. La Mission des villes intelligentes de l'Inde prévoit d'intégrer des systèmes d'information voyageurs en temps réel dans 100 centres urbains d'ici 2027, bien que la fragmentation des achats et les contraintes fiscales modèrent les volumes à court terme.
L'Europe fait face aux vents réglementaires les plus rigoureux. La consultation de la Commission européenne de novembre 2024 vise à réduire la consommation d'électricité des 70 millions d'écrans électroniques vendus annuellement en resserrant les plafonds de consommation en veille et en imposant la réparabilité. Les fournisseurs doivent intégrer du contenu recyclé et le suivi des substances préoccupantes, ce qui élève les barrières à l'entrée. L'Allemagne, la France et le Royaume-Uni donnent la priorité à l'affichage dynamique pour les pôles de transport multimodaux, convertissant les anciens horaires papier en affichages dynamiques servant également d'inventaire publicitaire.
L'Amérique du Sud et le Moyen-Orient et l'Afrique génèrent collectivement moins de 10 % du chiffre d'affaires mondial mais représentent des opportunités à long terme. Le Brésil et le Mexique numérisent les menus des restaurants à service rapide, mais la volatilité économique contraint les dépenses d'investissement. Les Émirats arabes unis et l'Arabie saoudite allouent des budgets de villes intelligentes à des façades immersives dans les aéroports et les centres commerciaux, en lien avec les initiatives touristiques. Les problèmes de fiabilité du réseau électrique dans certaines parties de l'Afrique continuent de limiter les opérations 24h/24 et 7j/7, bien que les écrans adossés aux tours de télécommunications émergent comme des nœuds publicitaires alternatifs.

Paysage réglementaire
Les règles en matière d'efficacité énergétique et de durabilité des produits se durcissent pour les écrans grand format, en particulier en Europe. Le cadre d'écoconception de l'UE pour les écrans électroniques (règlement (UE) 2019/2021) continue d'ancrer les exigences en matière de puissance et d'efficacité énergétique, tandis que le règlement (UE) 2024/1781 (règlement sur l'écoconception pour des produits durables, adopté en juin 2024) élargit l'orientation réglementaire vers la durabilité, la réparabilité et des attributs de durabilité plus larges qui affectent les déploiements de signalétique commerciale et de murs vidéo.
Les exigences réglementaires façonnent également l'accès au marché et les feuilles de route produits en dehors de l'UE. En Grande-Bretagne, l'Ecodesign for Energy-Related Products and Energy Information (Amendment) Regulations 2026 (mars 2026) aligne certains aspects de l'administration britannique en matière d'écoconception sur les exigences évolutives de l'UE, influençant la documentation de conformité et les stratégies d'étiquetage des produits pour les fournisseurs desservant les deux marchés. Aux États-Unis, le Département de l'Énergie américain impose des obligations continues de certification et de déclaration pour les équipements concernés (y compris des attentes de déclaration mises à jour soulignées en mai 2025), et la FCC a fixé une échéance de conformité en août 2026 pour les paramètres d'affichage de sous-titrage codé facilement accessibles, renforçant l'accessibilité dès la conception dans les cas d'usage d'affichage pertinents.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les matériaux amont (substrats de verre, boîtiers LED, circuits intégrés pilotes, polariseurs et films optiques), la fabrication de panneaux/modules (LCD, LED à vision directe, Micro LED), ainsi que l'assemblage et l'intégration intermédiaires (armoires, contrôleurs, montage, alimentation, mise en réseau et calibrage). En aval, les distributeurs et intégrateurs AV associent les écrans à des logiciels de gestion de contenu (CMS), à la gestion des appareils et à des services continus, avant de les livrer sur des marchés finaux tels que le commerce de détail, la collaboration d'entreprise, l'éducation, les transports et les infrastructures de villes intelligentes, où la qualité d'installation et les services gérés déterminent souvent la performance sur toute la durée de vie.
Les évolutions récentes du côté de l'offre mettent en évidence à la fois une consolidation et une régionalisation. En avril 2025, LG Display a transféré sa ligne LCD Gen 8.5 de Guangzhou à TCL CSOT (renommée T11), renforçant la concentration de la capacité de grande génération auprès d'un nombre réduit de fabricants asiatiques. Parallèlement, l'incertitude tarifaire et commerciale a poussé les fabricants d'écrans vers des stratégies d'utilisation de production à la commande et a encouragé la relocalisation de proximité de certaines étapes d'assemblage ; par exemple, Azumo, Ubiqconn et E3 Displays ont signé un protocole d'accord en juillet 2025 pour poursuivre l'assemblage de modules sur le territoire américain à Phoenix, en Arizona, afin d'atténuer l'exposition tarifaire pour certains modules d'affichage. Les stratégies d'approvisionnement des marques reflètent également ce contexte, avec des rapports en 2025 indiquant que Samsung prévoyait un approvisionnement important en panneaux LCD auprès de BOE afin de rééquilibrer sa dépendance envers ses fournisseurs, tandis que les intégrateurs et fournisseurs de plateformes continuent de capter davantage de valeur grâce au déploiement clé en main, au CMS et aux contrats de service.
Paysage concurrentiel
Le marché des grands écrans reste fragmenté du côté des logiciels, où les cinq premiers fournisseurs de systèmes de gestion de contenu ne contrôlaient que 12,79 % du chiffre d'affaires en 2022. Inversement, la consolidation matérielle est en cours, les fabricants de panneaux s'intégrant verticalement dans les logiciels et les services gérés. Samsung a marqué sa 15e année consécutive en tant que leader mondial de l'affichage en associant le système de gestion de contenu cloud VXT, la surveillance à distance et les connexions technologiques publicitaires à son portefeuille QLED et LED, construisant des flux de revenus récurrents annuels plus fidélisants. La participation initiale de LG dans Mo-Sys Engineering étend ses panneaux Micro LED dans les pipelines de production virtuelle, ciblant la niche des studios de contenu à forte croissance.
TCL Technology a investi 10,309 milliards CNY (1,42 milliard USD) en recherche et développement au cours de 2024, se concentrant sur les LCD sans polariseur, les rétroéclairages Mini-LED et les panneaux de réalité virtuelle à 1 512 PPP pour échapper à la compression des marges sur les produits génériques. Des innovateurs plus modestes se taillent des niches architecturales, comme le verre médiatique transparent de Captivision, qui a généré 8 millions USD à partir d'une seule façade à Séoul, prouvant l'appétit pour les écrans intégrés aux bâtiments malgré les limites de scalabilité liées aux projets ponctuels.
La réglementation aiguise les avantages concurrentiels. Le mandat de passeport numérique de produit de l'Union européenne exclura les fournisseurs ne disposant pas de transparence sur le cycle de vie, avantagant les acteurs établis dotés d'équipes de conformité bien rodées. Les intégrateurs se consolident également ; l'acquisition de QSC par Acuity Brands pour 1,215 milliard USD réunit les piles audio, vidéo, éclairage et gestion des bâtiments sous un seul parapluie, simplifiant les achats pour les acheteurs en entreprise. Dans l'ensemble, les fournisseurs qui combinent un matériel différencié, des logiciels cloud et des accréditations de conformité sont positionnés pour surpasser les fabricants de panneaux purs dans le marché des grands écrans.
Leaders du secteur des grands écrans
Panasonic Corporation
Barco NV
LG Electronics
Samsung Electronics Co., Ltd
NEC Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités se développent là où les acheteurs privilégient un déploiement plus rapide et une gestion du cycle de vie simplifiée par rapport à des installations multi-fournisseurs sur mesure. Les boîtiers LED à vision directe tout-en-un (AIO) et à maintenance frontale réduisent la complexité d'installation et de maintenance qui limite les murs vidéo multi-panneaux, et les fournisseurs transforment activement cette demande en produits : Samsung a introduit une conception à panneau divisé pour The Wall All-in-One à l'ISE 2026, tandis que LG a élargi son portefeuille MAGNIT DVLED et ajouté un modèle AIO DVLED ultra-large de 98 pouces au format 32:9 (LUPA098) à InfoComm 2026, pour des aménagements d'espaces publics qui reposaient auparavant sur des LCD carrelés ou des armoires LED sur mesure.
Les déploiements haut de gamme et spécifiques à certaines applications de grand format créent également un espace vierge au-delà de la signalétique commerciale traditionnelle et des salles de réunion d'entreprise. Samsung a introduit un format standard de 14 mètres pour son Onyx Cinema LED lors du CinemaCon 2026, visant les salles de cinéma grand format premium avec une offre standardisée pouvant accélérer les achats et l'intégration. Du côté de la fabrication et de la feuille de route technologique, les investissements en capacité soutiennent une disponibilité plus large des formats d'affichage de nouvelle génération utilisés dans les environnements professionnels de grande surface ; TCL CSOT a annoncé un investissement de 4,34 milliards USD et l'achèvement du gros œuvre de sa ligne OLED à jet d'encre t8 Gen 8.6 à Guangzhou (mai 2026), tandis que BOE a lancé la production de masse dans une nouvelle ligne AMOLED flexible à Chengdu avec un investissement de 63 milliards de yuans (juin 2026). Ces initiatives renforcent un pipeline de panneaux et de formats plus performants qui soutiennent les lieux immersifs, la production virtuelle, les pôles de transport et les appels d'offres de villes intelligentes, tout en maintenant l'efficacité énergétique et la préparation à la conformité au cœur de la planification des produits.
Développements récents du secteur
- Juin 2026 : LG Electronics USA a élargi sa gamme LG MAGNIT DVLED et lancé un écran DVLED intérieur tout-en-un de 98 pouces au format ultra-étiré 32:9 (LUPA098) à InfoComm 2026. Ces ajouts mettent l'accent sur une installation plus rapide et un entretien simplifié pour les déploiements dans les espaces publics et en entreprise, soutenant les intégrateurs qui associent des écrans grand format à des logiciels récurrents et à des services gérés.
- Avril 2026 : Samsung a introduit un format standard de 14 mètres pour son écran Onyx Cinema LED lors du CinemaCon 2026, destiné aux salles de cinéma grand format premium. Une toile plus grande et standardisée aide les exploitants de salles et les intégrateurs à rationaliser la conception et l'approvisionnement des auditoriums, tout en étendant la LED à vision directe plus profondément dans les installations de grands lieux.
- Juin 2024 : L'Union européenne a adopté le règlement (UE) 2024/1781, le règlement sur l'écoconception pour des produits durables, élargissant le cadre politique au-delà de l'utilisation de l'énergie vers la durabilité, la réparabilité et des exigences de durabilité plus larges. Ce changement accroît l'importance de la documentation de conformité et de la conception axée sur le cycle de vie pour les fournisseurs d'écrans grand format qui approvisionnent des projets commerciaux et d'infrastructure européens.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Le marché des écrans grand format est défini comme les revenus générés par les grands écrans numériques utilisés pour transmettre des informations visuelles dans des environnements intérieurs et extérieurs, dans les secteurs commercial, des infrastructures, institutionnel et industriel. Les valeurs sont suivies en USD et reflètent les ventes de systèmes d'affichage grand format dans le périmètre défini.
Exclusions du périmètre : ce dimensionnement exclut les petits écrans grand public et les substituts non-affichage tels que les configurations de projection seule, lorsqu'ils ne sont pas vendus en tant que matériel d'affichage grand format.
Aperçu de la segmentation
- Par type d'affichage
- Mur d'images
- Écran autonome
- Par taille d'écran
- 32–40 pouces
- 41–60 pouces
- 61–80 pouces
- Au-dessus de 80 pouces
- Par application
- Intérieur
- Extérieur
- Par utilisateur final
- Commercial
- Infrastructurel
- Institutionnel et industriel
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Amérique du Sud
- Brésil
- Mexique
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et construire une cartographie claire de la demande avant le début de la modélisation. Nous nous sommes appuyés sur des sources publiques et officielles telles que les statistiques commerciales de l'USITC, UN Comtrade, les indicateurs de l'OCDE, les séries macroéconomiques de la Banque mondiale, ainsi que des références réglementaires et normatives pertinentes pour la sécurité et les installations d'affichage commercial, qui ont aidé à ancrer la direction des flux commerciaux et les cycles de dépenses.
Pour affiner les hypothèses, nous avons également examiné les rapports annuels, les présentations de résultats et les divulgations de produits des principaux acteurs de l'écosystème de l'affichage, ainsi que la couverture presse fiable des déploiements de signalétique numérique dans le commerce de détail et les transports. Le cas échéant, des abonnements payants pour les données financières et l'intelligence d'entreprise, des bases de données de brevets, ainsi qu'une base de données d'expéditions import-export au niveau des envois ont été utilisés pour confirmer les évolutions du mix produit et pour recouper le calendrier des principales vagues de déploiement. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont également été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui est comptabilisé comme une vente d'écran grand format, et sur la manière dont les prix évoluent en fonction de la taille de l'écran, de la luminosité et du contexte de déploiement. Nous avons échangé avec des acteurs côté OEM d'affichage, des intégrateurs de systèmes, des installateurs et de grands utilisateurs finaux à travers l'APAC, l'EMEA et les Amériques, de sorte que les cycles d'achat régionaux et les parts de déploiement intérieur/extérieur n'ont pas été traités de manière identique selon les régions.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 31% | Direction générale (CXO) : 17% | APAC : 46% |
| Rang intermédiaire : 48% | Responsables fonctionnels/d'unité : 33% | EMEA : 31% |
| Acteurs plus modestes : 21% | Managers : 50% | Amériques : 23% |
Dimensionnement et prévision du marché
Le dimensionnement commence par une approche descendante où la demande est reconstruite à partir de l'activité d'installation et des cycles de remplacement dans les principaux lieux d'utilisation, puis filtrée par la part desservie par les écrans grand format dans les usages intérieurs et extérieurs. Une fois le bassin de demande établi, les résultats sont vérifiés à l'aide d'approximations ascendantes sélectives, telles que le prix de vente moyen (ASP) échantillonné par tranche de taille multiplié par les volumes d'unités estimés pour les murs vidéo et les écrans autonomes, suivi d'un ajustement si des écarts apparaissent.
Les données utilisées dans le modèle incluent le mix de tailles d'écran (32 à 40 pouces jusqu'à plus de 80 pouces), l'adoption des murs vidéo par rapport aux écrans autonomes, le ratio de déploiement intérieur/extérieur, le calendrier des appels d'offres et des projets pour les transports et les infrastructures publiques, ainsi que les indicateurs régionaux de construction commerciale et de rénovation du commerce de détail. Lorsque les données étaient limitées pour un pays ou un utilisateur final de niche, des indicateurs de substitution ont d'abord été utilisés, puis retestés avec les retours d'entretiens pour éviter de surestimer des poches plus modestes.
Pour les prévisions, nous avons appliqué une analyse de scénarios appuyée par une vue de régression multivariée simple, reliant la croissance aux cycles de dépenses macroéconomiques et à l'intensité de déploiement dans les principales catégories d'utilisateurs finaux. La progression des prix est maintenue explicite en suivant l'évolution attendue de l'ASP par classe de taille et les schémas de substitution technologique, plutôt qu'en appliquant un facteur d'inflation uniforme.
Validation des données et cycle de mise à jour
La validation est effectuée par des recoupements répétés entre les résultats du modèle et des signaux indépendants, tels que la direction des échanges commerciaux, l'activité des projets et la relation implicite unité-valeur par tranche de taille. Lorsqu'un écart est important, les facteurs sont réexaminés et les répondants sont recontactés pour confirmer s'il s'agit d'un changement réel, d'un problème de calendrier ou d'un décalage de périmètre.
Avant validation finale, le travail est examiné par étapes, en commençant par des vérifications logiques des hypothèses, suivies de contrôles de cohérence entre régions et utilisateurs finaux, puis une revue finale pour confirmer que le récit correspond aux chiffres. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas de changements technologiques majeurs ou de chocs de la demande, et un dernier passage avant livraison pour garantir que la version publiée reflète les informations les plus récentes disponibles.
Comparaison de la taille du marché des écrans grand format de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les écrans grand format peuvent varier même lorsque le nom du sujet semble identique, car chaque éditeur fixe des seuils différents pour la taille d'écran, comptabilise différentes parties du système et choisit une année de référence différente pour les prévisions. Des différences apparaissent également lorsqu'une estimation s'appuie fortement sur des indicateurs d'expéditions, tandis qu'une autre s'appuie sur les dépenses des utilisateurs finaux, ce qui peut évoluer dans des directions différentes durant les années riches en déploiements.
Les principaux écarts proviennent généralement du fait que les contrôleurs, les supports et les accessoires sont ou non considérés comme faisant partie du marché, de la manière dont les murs vidéo sont valorisés par rapport aux unités autonomes, et du fait que la signalétique commerciale intérieure est ou non regroupée avec les dépenses liées aux panneaux d'affichage extérieurs. Le calendrier des devises et la cadence d'actualisation comptent également, car une courbe de prix des LED évoluant rapidement peut modifier le résultat en valeur même si les unités continuent d'augmenter.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 18,63 milliards USD (2026) | |
| Cabinet de conseil mondial A | 15,09 milliards USD (2024) | Utilise un périmètre axé sur les composants pouvant inclure les contrôleurs et accessoires, et ancre la valeur actuelle en 2024, ce qui peut sous-estimer l'augmentation de la demande des années ultérieures liée aux déploiements dans les grands lieux. |
| Éditeur sectoriel B | 15,97 milliards USD (2024) | Ancre le dimensionnement en 2024 et applique un horizon plus long, et son cadrage technologique peut inclure des catégories d'affichage adjacentes, ce qui modifie le mix de valeur lorsque les hypothèses de tarification diffèrent selon le format. |
L'écart s'explique principalement par l'ancrage de l'année et par ce qui est comptabilisé autour du matériel d'affichage, et ces choix se répercutent sur les hypothèses d'ASP et de mix. En maintenant le périmètre lié aux murs vidéo et aux écrans autonomes dans les tranches de taille définies, puis en testant la robustesse des parts intérieur/extérieur avec les retours des canaux de distribution, l'estimation reste traçable à des facteurs de demande clairs et à des données actualisables, ce qui correspond à l'approche appliquée par Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des grands écrans ?
La taille du marché des grands écrans a atteint 18,63 milliards USD en 2026.
À quelle vitesse le secteur devrait-il croître ?
Le chiffre d'affaires devrait progresser à un TCAC de 6,12 %, atteignant 25,07 milliards USD d'ici 2031.
Quel type d'affichage détient la part la plus importante ?
Les murs d'images dominent, représentant 52,02 % du chiffre d'affaires de 2025.
Quelle taille d'écran connaît la croissance la plus rapide ?
Les panneaux de plus de 80 pouces affichent la croissance la plus rapide, progressant à un TCAC de 6,53 % jusqu'en 2031.
Quelle région devrait surpasser les autres ?
L'Asie-Pacifique devrait afficher le TCAC régional le plus élevé à 6,68 % jusqu'en 2031.
Dernière mise à jour de la page le:



