
Taille et part du marché des pilotes d'affichage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
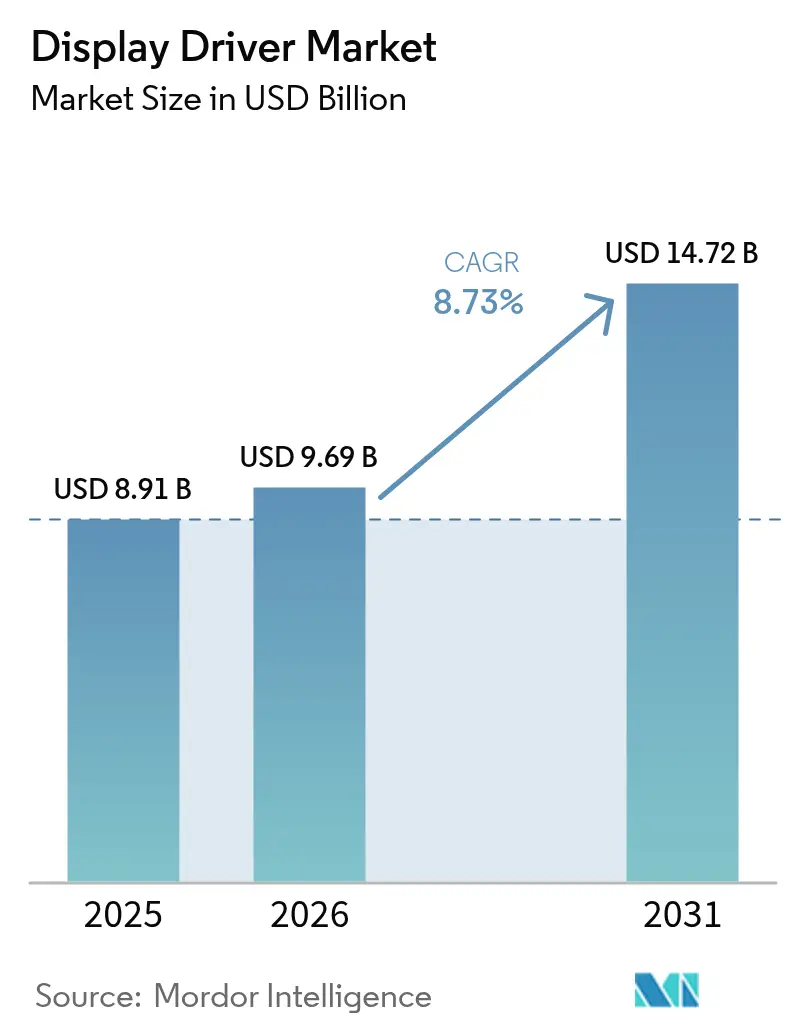
| Taille du Marché (2026) | 9.69 Milliards de dollars |
| Taille du Marché (2031) | 14.72 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.73 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
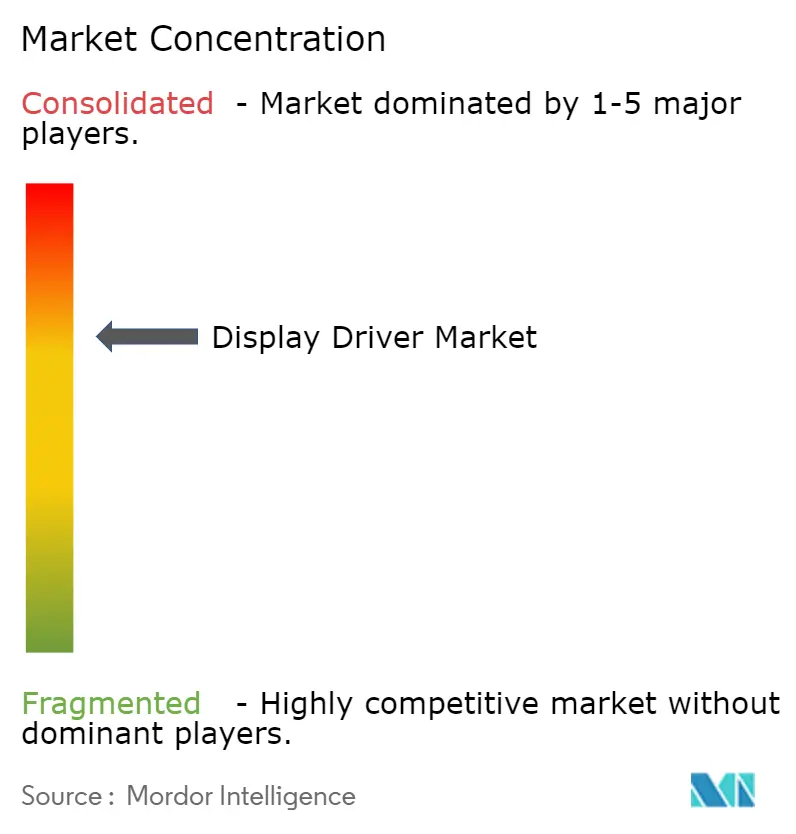
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pilotes d'affichage par Mordor Intelligence
La taille du marché des pilotes d'affichage en 2026 est estimée à 9,69 milliards USD, en hausse par rapport à la valeur de 2025 de 8,91 milliards USD, avec des projections pour 2031 s'établissant à 14,72 milliards USD, progressant à un TCAC de 8,73 % sur la période 2026-2031. La demande en volume suit le rapide passage des LCD traditionnels vers l'OLED et les premiers déploiements commerciaux du MicroLED sur les écrans premium grand public et automobile. Les exigences techniques augmentent tout aussi rapidement : les nouveaux panneaux requièrent des circuits intégrés de pilotage inférieurs à 28 nm, des contrôleurs de synchronisation à large bande passante et des fonctions tactiles intégrées qui maintiennent des budgets énergétiques serrés même à des taux de rafraîchissement variables. La Chine demeure la puissance de production et le plus grand acheteur unique de circuits de pilotage, mais les expansions de capacité de la Corée du Sud dans les usines OLED Gen 8.6 génèrent la croissance unitaire la plus rapide. Parallèlement, les fabricants de panneaux remontent vers la conception de circuits intégrés, comprimant les fournisseurs tiers tout en ouvrant une voie aux acteurs de niche axés sur les plans LTPO, les interconnexions flexibles et les fonctions de sécurité de qualité automobile.
Points clés du rapport
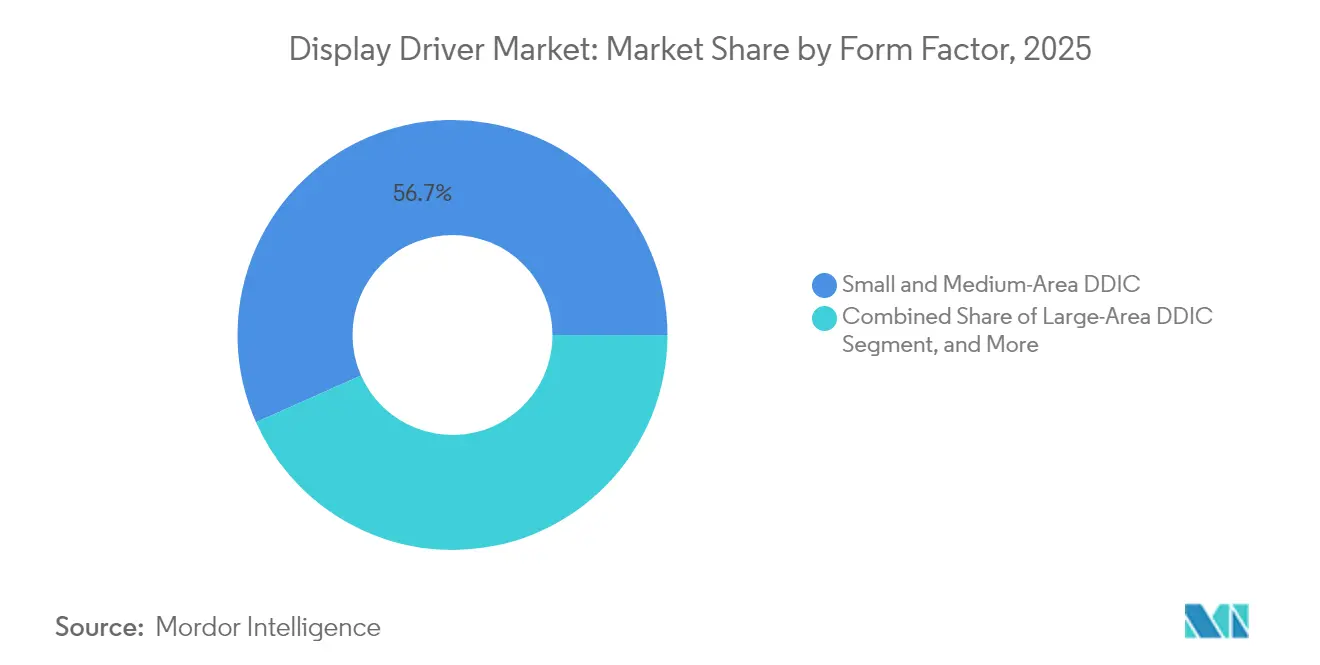
- Par facteur de forme, les circuits intégrés de pilotage de petite et moyenne surface ont dominé avec 56,65 % de la part du marché des pilotes d'affichage en 2025, tandis que les solutions flexibles/pliables devraient afficher un TCAC de 11,45 % jusqu'en 2031.
- Par technologie d'affichage, le LCD a capturé 62,70 % de la taille du marché des pilotes d'affichage en 2025 ; le MicroLED devrait progresser à un TCAC de 12,25 % jusqu'en 2031.
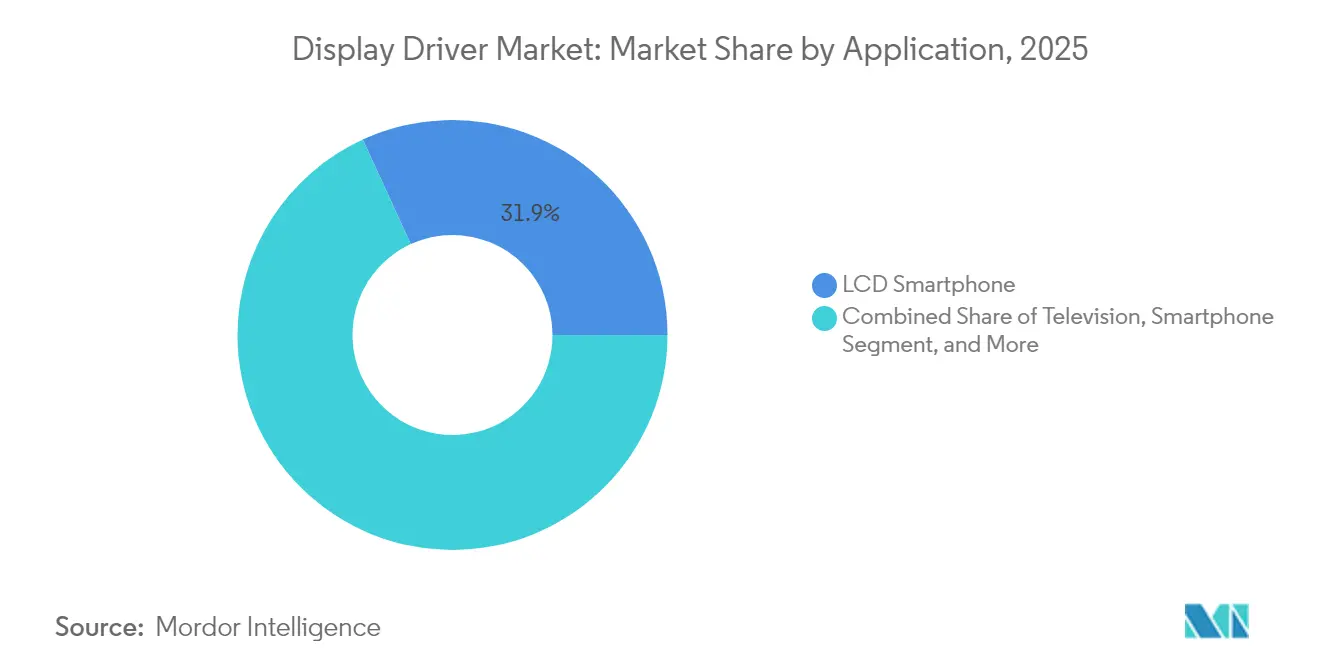
- Par application, les smartphones représentaient 31,85 % de la part du marché des pilotes d'affichage en 2025, tandis que les affichages automobiles devraient croître à un TCAC de 15,25 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'électronique grand public détenait 71,05 % de la part du marché des pilotes d'affichage en 2025 ; le segment électronique élargi devrait progresser à un TCAC de 14,10 % jusqu'en 2031.
- Par géographie, la Chine dominait avec 44,25 % de la part de revenus du marché des pilotes d'affichage en 2025, tandis que la Corée du Sud est positionnée pour un TCAC de 9,85 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption exponentielle de l'OLED dans les smartphones haut de gamme | +2.10% | Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Prolifération des cockpits numériques automobiles | +1.80% | Europe avec retombées mondiales | Long terme (≥ 4 ans) |
| Migration des téléviseurs LCD 8K grande surface | +1.40% | Chine avec portée à l'exportation | Court terme (≤ 2 ans) |
| Plan LTPO et toucher intégré dans les appareils portables | +1.20% | Mondial, concentré en Asie-Pacifique | Moyen terme (2-4 ans) |
| Programmes de souveraineté en semi-conducteurs soutenus par les gouvernements | +0.90% | Taïwan et Corée du Sud | Long terme (≥ 4 ans) |
| Passage aux nœuds inférieurs à 28 nm pour les affichages d'infodivertissement des véhicules électriques | +0.80% | Mondial, mené par l'Europe et la Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption exponentielle de l'OLED dans les smartphones haut de gamme en Amérique du Nord et en Asie-Pacifique
L'OLED a dépassé le LCD en termes de part d'unités de smartphones en 2024 et continue de gagner du terrain alors que les marques se standardisent sur le rafraîchissement adaptatif à 120 Hz et les caméras sous-écran. Les panneaux ultra-fins de 0,6 mm de Samsung Display prévus pour 2026 réduiront la consommation d'énergie de 30 % et nécessiteront des pilotes capables de moduler entre 1 Hz et 120 Hz sans scintillement.[1]Rasmus Larsen, « Samsung Display commencera la production d'OLED ultra-minces en 2026 », FlatpanelsHD, flatpanelshd.com Le premier iPhone pliable d'Apple, prévu pour 2026, valide davantage le format flexible premium et stimule la demande de circuits intégrés de pilotage résistants à la flexion avec un routage de pistes renforcé.[2]Ron Mertens, « Apple utilisera exclusivement les écrans OLED de SDC dans son iPhone pliable 2026 », OLED Info, oled-info.com Les plans LTPO, expédiés en volume à partir des modèles Apple Watch, deviennent une norme pour les smartphones grâce à leurs économies d'énergie de 5 à 15 % et dépasseront les LTPS en unités cumulées avant 2029. Ensemble, ces évolutions ajoutent des vents porteurs constants au marché des pilotes d'affichage, les fabricants d'équipements d'origine ayant besoin d'une compensation de grille plus complexe et d'une intégration tactile.
L'essor de l'adoption des affichages automobiles pour les cockpits numériques stimulant la demande de circuits intégrés de pilotage multicanaux en Europe
Les constructeurs automobiles européens accélèrent la transition des instruments analogiques vers des domaines de cockpit définis par logiciel qui fusionnent les écrans d'instruments, d'infodivertissement et de passagers sur un pipeline SoC unique. Le nombre moyen de panneaux par véhicule a atteint 4,3 dans les modèles premium en 2024, et les taux d'adoption des circuits intégrés de pilotage multicanaux ont suivi la même trajectoire. Himax a enregistré son premier trimestre au cours duquel les revenus du TDDI automobile ont dépassé les revenus du DDIC classique après avoir expédié 70 millions d'unités au total. L'acquisition en 2025 par Microchip du spécialiste de la connectivité VSI élargit la bande passante du réseau embarqué à 80 Gbps du DisplayPort 2.1, une condition préalable aux tableaux de bord 8K non compressés. Ces évolutions maintiennent le marché des pilotes d'affichage fermement ancré à la croissance des systèmes d'aide à la conduite avancés et des cockpits.
Prolifération rapide des grands panneaux LCD 8K en Chine faisant monter les prix de vente moyens des circuits intégrés de pilotage
La part de 76 % de la Chine dans la capacité mondiale de panneaux lui confère un levier pour orienter l'industrie vers le 8K et les rétroéclairages Mini LED plus rapidement que toute autre région. Chaque colonne de pixels horizontale supplémentaire demande davantage de transistors à commande de courant, augmentant le contenu en silicium par panneau et poussant à la hausse les prix de vente moyens. Les téléviseurs 85 pouces de TCL avec un rafraîchissement natif de 150 Hz illustrent les contrôleurs de synchronisation à nombre de broches plus élevé désormais considérés comme courants. Les modèles QNED 100 pouces de LG étendent cette exigence à des canaux massifs nécessitant des milliers de zones de gradation locale. Les fournisseurs de pilotes capables de coordonner le rétroéclairage local adaptatif complet Mini LED et des pas de grille inférieurs à 10 µm commandent une prime confortable dans cet environnement.
Migration vers le plan LTPO et les pilotes tactiles intégrés dans les appareils portables stimulant les ventes à haute marge de SDDI
Les affichages portables fonctionnent sous des contraintes strictes d'espace et de batterie, faisant du LTPO un choix naturel. L'architecture LTPO-3 d'Apple déplace chaque TFT de pilotage vers l'oxyde, réduisant la consommation globale jusqu'à 15 % tout en conservant la capacité d'horloge à 1 Hz pour les modes toujours actifs. TCL CSOT combine le LTPO avec des panneaux à micro-lentilles pour obtenir une réduction de 30 % de la consommation d'énergie, s'appuyant à nouveau sur des formes d'ondes de pilotage sophistiquées. L'intégration de la détection tactile dans la même puce déplace les contrôleurs séparés, transformant l'intégration d'affichage et de toucher sur une seule puce (SDDI) en une opportunité à forte marge pour les maisons sans usine maîtrisant le 22 nm et en dessous.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Tension chronique des capacités de fonderie inférieures à 40 nm | –1.6% | Mondial, concentré à Taïwan et en Corée du Sud | Court terme (≤ 2 ans) |
| Intégration verticale croissante des fabricants de panneaux | –1.2% | Mondial, mené par la Chine et la Corée du Sud | Long terme (≥ 4 ans) |
| Coût élevé des redevances de propriété intellectuelle ESD et T-Con | –0.9% | Mondial | Moyen terme (2-4 ans) |
| Défis de rendement dans l'emballage COF pour les bords ultra-fins | –0.7% | Mondial, concentré en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Tension chronique des capacités de fonderie en dessous de 40 nm limitant l'approvisionnement en DDIC
Les mêmes fonderies qui produisent les circuits intégrés de pilotage fabriquent également des accélérateurs d'IA. TSMC projette 31,42 milliards USD de revenus au deuxième trimestre 2025, alimentés principalement par des clients en calcul haute performance qui monopolisent la majorité des tranches en 5 nm et 7 nm.[3]Richard Chen, « Secteur des fonderies de tranches à Taïwan, 2e trimestre 2025 », DIGITIMES, digitimes.com Les nœuds matures à 28 nm et 40 nm font face à une demande concurrente des SoC grand public, laissant les commandes de pilotes d'affichage en allocation. La pénurie d'ingénieurs aux États-Unis, estimée à 67 000 d'ici 2030, pourrait retarder davantage les montées en capacité des nouvelles installations.
L'intégration verticale croissante des fabricants de panneaux réduisant le marché total adressable des circuits intégrés de pilotage tiers
Les fabricants de panneaux absorbent les fonctions de pilotage pour réduire les coûts de la nomenclature et sécuriser l'approvisionnement. L'usine OLED IT Gen 8.6 de Samsung Display, dont la mise en service est prévue en 2026, comprend des équipes de conception de pilotes internes qui s'appuyaient autrefois sur Novatek ou Raydium. BOE suit la même voie : bien que les difficultés de rendement sur l'iPhone aient mis en évidence le risque d'exécution, sa stratégie reste intacte. À mesure que l'approvisionnement interne augmente, le marché ouvert des pilotes d'affichage fait face à une base adressable plus réduite, poussant les fournisseurs sans usine à se repositionner vers des niches différenciées telles que la sécurité automobile ou les microdisplays pour la réalité augmentée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par facteur de forme :
les affichages flexibles stimulent l'innovationLes circuits intégrés de petite et moyenne surface ont dominé les ventes, détenant 56,65 % de la part du marché des pilotes d'affichage en 2025. Ces composants servent les smartphones, tablettes et une large gamme d'écrans IoT qui privilégient les faibles fuites et les tailles de puce compactes. Le prix unitaire moyen reste inférieur à 0,90 USD, mais le volume compense les marges minces, faisant de ce segment le socle du marché des pilotes d'affichage. La demande reste résiliente à mesure que les fabricants d'équipements d'origine pour téléphones mobiles migrent vers un rafraîchissement variable à 120 Hz, entraînant une légère hausse du prix de vente moyen.
Les circuits intégrés de pilotage flexibles/pliables génèrent aujourd'hui un volume unitaire bien plus faible, mais affichent l'expansion la plus rapide avec un TCAC de 11,45 %. La gamme Z de Samsung a atteint 9,25 millions de panneaux expédiés au deuxième trimestre 2024, validant les produits pliables grand public et poussant les marques concurrentes à suivre. Huawei a presque doublé ses expéditions de produits pliables dans la même période, signalant un champ d'acheteurs élargi. Les pilotes de cette catégorie doivent tolérer les pliages répétitifs à des rayons inférieurs à 2 mm, intégrer des algorithmes de compensation pour atténuer les plis et incorporer le toucher pour économiser de l'espace sur la carte. Le substrat COF à deux métaux de LG Innotek offre un routage double face, réduisant encore davantage les bords. L'entrée anticipée d'Apple en 2026 constitue un catalyseur de demande que presque toutes les feuilles de route sans usine ciblent déjà.


Par technologie d'affichage :
le MicroLED perturbe les hiérarchies traditionnellesLe LCD a conservé 62,70 % de la part de revenus du marché des pilotes d'affichage en 2025 grâce à une échelle de fabrication bien établie, mais la dynamique de valeur évolue. Les rétroéclairages Mini LED imposent des nombres de canaux bien plus élevés dans les contrôleurs de synchronisation, doublant la valeur d'attachement par panneau dans les téléviseurs premium. Pendant ce temps, l'adoption de l'OLED progresse dans les tablettes et les ordinateurs portables, passant de 5,7 % à 18 % de pénétration dans les tablettes d'ici 2028, une aubaine pour les pilotes à faible consommation d'énergie.
Le MicroLED, cependant, se distingue avec un TCAC de 12,25 % jusqu'en 2031. Les panneaux à émission directe atteignent une luminosité de pointe de 20 000 nits dans les microdisplays prototypes, dépassant l'OLED tout en réduisant les problèmes de durée de vie. La technique de conversion de couleur à points quantiques d'Applied Materials réduit les obstacles de coût et améliore l'uniformité du rendement. Les circuits intégrés de pilotage doivent désormais gérer des pas de pixels inférieurs à 5 µm et assurer une correspondance de courant au niveau de la diode, un cahier des charges qui favorise les entreprises ayant une culture des circuits analogiques. Le papier électronique reste de niche, mais maintient un flux constant de pilotes de grille basse fréquence pour les étiquettes de rayonnage et les liseuses.
Par application :
le segment automobile s'accélèreLes smartphones ont encore assuré 31,85 % des expéditions unitaires en 2025, ancrant l'échelle pour la production de circuits intégrés de pilotage LCD et OLED. Pourtant, les affichages automobiles progressent le plus rapidement, avec un TCAC prévu de 15,25 % alors que les véhicules affichent en moyenne plus de 30 pouces de surface d'écran combinée. La taille du marché des pilotes d'affichage pour les modules de cockpit est en passe de dépasser celle de la télévision en fin de décennie une fois que l'autonomie de niveau 3 créera de nouvelles zones d'affichage contextuelles.
Himax domine le TDDI automobile avec 40 % de part de marché et a expédié 70 millions d'unités depuis son lancement, soulignant comment le silicium certifié pour la sécurité construit un prix de vente moyen défendable. Les catégories télévision et moniteur progressent à des taux à un chiffre moyen, portées par les taux de rafraîchissement pour le jeu et les résolutions 8K qui augmentent le nombre de broches des pilotes. Les casques AR/VR, dynamisés par Apple Vision Pro et la feuille de route LEDoS de Samsung, introduisent de nouveaux besoins autour de taux d'images FPGA ultra-élevés. Les interfaces homme-machine industrielles passent des touches à membrane aux panneaux tactiles résistifs, répandant la demande de pilotes dans l'automatisation des usines.
Par secteur d'utilisation finale :
le segment électronique mène la croissanceL'électronique grand public a contrôlé 71,05 % des revenus en 2025 et continue de fournir le volume qui permet aux fonderies de fonctionner à haute utilisation. Le secteur des pilotes d'affichage voit cependant sa croissance proportionnelle la plus élevée dans le segment électronique élargi à 14,10 % de TCAC, une catégorie qui englobe les enceintes intelligentes, les panneaux de sécurité domestique et les thermostats. L'automobile s'impose comme un moteur adjacent, ajoutant les certifications ISO 26262 et AEC-Q100 qui justifient une tarification premium et soutiennent la marge brute.
Les dispositifs de santé migrent vers des affichages OLED à fort contraste pour les constantes vitales des patients, suscitant une demande de pilotes avec de véritables niveaux de noir et une fiabilité de qualité FDA. L'aérospatiale et la défense requièrent des variantes pour températures extrêmes avec une tolérance étendue aux vibrations, un domaine où les fournisseurs IDM européens conservent encore un avantage. Enfin, l'entrée de l'Inde à travers Tata Electronics, Himax et PSMC signale un élargissement géographique de la demande et de la fabrication qui pourrait rééquilibrer l'approvisionnement au cours de la prochaine décennie.
Analyse géographique
Marché des pilotes d'affichage en Chine
La Chine s'est hissée en tête du classement avec 44,25 % des revenus du marché des pilotes d'affichage en 2025. D'importants dispositifs d'incitation gouvernementaux et des investissements continus dans les panneaux font de ce pays à la fois le plus grand acheteur et le futur fournisseur le plus redoutable de circuits intégrés pilotes. Les fonderies nationales progressent des nœuds de 55 nm vers des nœuds viables de 28 nm, offrant aux clients locaux une alternative aux fonderies taïwanaises et redessinant ainsi la carte des approvisionnements. Les lignes pilotes d'OLED imprimées par jet d'encre de TCL renforcent cette dynamique d'autosuffisance. L'autosuffisance en matière de panneaux se traduit par une corrélation étroite entre la politique locale et la demande en pilotes.
Marché des pilotes d'affichage en Corée du Sud
La Corée du Sud enregistre la croissance la plus rapide, avec un CAGR projeté de 9,85 % jusqu'en 2031. Samsung et LG Display consolident leur avance en matière de savoir-faire en évaporation OLED et d'uniformité des couches. Le corridor des semi-conducteurs soutenu par le gouvernement, d'une valeur de 471 milliards USD, prévoit la mise en service de seize nouvelles fonderies et plus que le doublement de la capacité au niveau système. Une part importante de cet inventaire de plaquettes sera consacrée à la production de plaquettes de pilotes d'affichage gravées à 22 nm et en deçà.
Marché des pilotes d'affichage à Taïwan, dans les Amériques et en Europe
Taïwan demeure le partenaire de fonderie indispensable pour les acteurs mondiaux sans usine. TSMC vise à lui seul 31,42 milliards USD de chiffre d'affaires trimestriel, maintenant les lancements de pilotes d'affichage même alors que les puces d'intelligence artificielle accaparent la part du lion des capacités de pointe. Dans les Amériques, les incitations du CHIPS Act rapatrient des volumes limités de pilotes sur le territoire national, comme en témoigne le projet de construction de TSMC en Arizona d'une valeur de 165 milliards USD, qui associe la logique à des lignes d'encapsulation avancées. L'Europe se taille une niche grâce à la demande en affichage automobile : les équipementiers continentaux privilégient l'approvisionnement local pour les systèmes ADAS critiques, stimulant ainsi de petites mais stratégiques maisons de conception de circuits intégrés pilotes.
Paysage réglementaire
Le marché des pilotes d'affichage est façonné par la politique commerciale, la politique industrielle des semi-conducteurs et les régimes de conformité produit liés à l'usage final. En janvier 2026, les États-Unis ont publié une proclamation Section 232 couvrant les importations de semi-conducteurs, d'équipements de fabrication de semi-conducteurs et de produits dérivés, et les communications connexes aux importateurs ont accru l'attention portée à l'exposition tarifaire et à la classification douanière pour les chaînes d'approvisionnement en puces. En Europe, la Commission européenne a proposé le Chips Act 2.0 (COM/2026/504) en 2026, renforçant l'orientation vers la résilience régionale des semi-conducteurs et la préparation aux crises, ce qui influence les décisions sur l'emplacement de la conception des pilotes d'affichage, l'approvisionnement en wafers et la capacité de packaging.
Du côté produit, les afficheurs automobiles et critiques pour la sécurité entraînent des barrières plus élevées via la qualification et les exigences de sécurité fonctionnelle telles que l'AEC-Q100 et l'ISO 26262. En février 2026, Arasan Chip Systems a annoncé la certification de sécurité fonctionnelle ISO 26262 pour sa deuxième génération d'IP MIPI D-PHY à ultra-faible consommation, mettant en évidence combien les IP d'interface certifiées et les preuves de conformité influencent de plus en plus le délai d'obtention de contrats de conception pour les pilotes d'affichage de qualité automobile. Les normes de conformité environnementale, incluant RoHS/REACH, continuent d'affecter les choix de matériaux et de packaging pour l'approvisionnement en circuits intégrés de pilotes d'affichage destinés à l'électronique grand public et aux dispositifs industriels.
Analyse de la chaîne de valeur
La chaîne de valeur des pilotes d'affichage commence par les blocs d'IP et la conception de circuits intégrés à signaux mixtes (DDIC, TDDI et fonctions liées au timing), puis passe à la fabrication de wafers chez des fondeurs avec des options de procédés haute tension et optimisés pour l'affichage. À partir de là, elle se poursuit par l'assemblage et les tests (notamment COF/COG pour les panneaux à bords fins et flexibles), suivis de l'intégration de modules chez les fabricants de panneaux et de l'assemblage des dispositifs par les ODM/OEM. Le marché reste majoritairement fabless, avec une dépendance à la capacité des fondeurs spécialisés tels que TSMC, UMC et PSMC, tandis que les fabricants de panneaux et les OEM de systèmes façonnent les spécifications via les choix d'interface, les budgets de puissance et les cycles de qualification.
Les goulots d'étranglement se concentrent autour de la capacité limitée pour les procédés compatibles OLED et haute tension, des longs délais de fabrication des masques, et des qualifications longues chez les fabricants de panneaux. Ces facteurs resserrent l'offre lors des transitions de nœuds et des montées en puissance de nouveaux facteurs de forme. En mai 2026, UMC a introduit une plateforme technologique FinFET haute tension intégrée (eHV) 14 nm validée à la Fab 12A, indiquant une évolution des procédés en amont qui prend en charge une bande passante plus élevée et une consommation réduite pour les panneaux de nouvelle génération. La construction d'écosystèmes régionaux se manifeste également dans la chaîne, par exemple avec Himax, Tata Electronics et PSMC s'alignant sur un écosystème de produits d'affichage et de détection IA à ultra-faible consommation basé en Inde, qui élargit les options de conception, de validation et de localisation de fabrication.
Paysage concurrentiel
Le marché des pilotes d'affichage se situe dans une bande de concentration intermédiaire. Les cinq premiers fournisseurs contrôlent environ 65 % des revenus, suffisamment pour maintenir la discipline tarifaire tout en restant ouvert aux fluctuations de parts lorsque de nouveaux nœuds de processus émergent. Novatek détient le leadership dans les pilotes pour téléviseurs et moniteurs, bénéficiant des premiers déploiements de contrôleurs Mini LED. Samsung Semiconductor exploite la propriété verticale du processus pour amener les pilotes mobiles basse consommation en 22 nm à la production de masse. Synaptics se concentre sur le toucher intégré et les retours haptiques, s'accaparant le segment des ordinateurs portables premium.
Les challengers chinois tels que Smart-Chip et Fitipower gagnent du volume dans les smartphones d'entrée de gamme grâce à une surface de puce compétitive et à la proximité avec les fabricants de panneaux. L'unité de conception de pilotes internes de BOE, bien qu'encore en dessous de la courbe de coûts des acteurs établis, représente une menace crédible à mesure que le rendement s'améliore. Les alliances sont plus nombreuses que les acquisitions directes : Tata Electronics s'est associée à Himax et PSMC pour canaliser la capacité de fonderie vers l'Inde pour les futurs circuits intégrés de pilotage et de détection IA. L'acquisition de VSI par Microchip intègre la propriété intellectuelle de liaison haute vitesse dans son portefeuille automobile, complétant l'offre pour les cockpits.
Les programmes de recherche et développement se concentrent autour de la conversion en dessous de 28 nm, des algorithmes de gradation adaptative pour le MicroLED et de l'augmentation de la sécurité fonctionnelle. Les dépôts de brevets montrent une activité accrue dans la détection de branchement à chaud côté panneau et le codage de correction d'erreurs, des fonctionnalités critiques pour les applications automobiles et de réalité virtuelle. Les fournisseurs qui parviennent à combiner ces blocs avancés sur une seule puce semblent bien placés pour occuper des créneaux premium même si les fabricants de panneaux réduisent leurs dépenses externes.
Leaders du secteur des pilotes d'affichage
Novatek Microelectronics Corp.
Synaptics Incorporated
Samsung Electronics Co., Ltd. (System LSI)
MediaTek Inc.
LX Semicon Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des pilotes d'affichage
- Novatek Microelectronics Corp.
- Synaptics Incorporated
- Samsung Electronics Co., Ltd. (System LSI)
- Silicon Works Co., Ltd.
- MediaTek Inc.
- LX Semicon Co., Ltd.
- Magnachip Semiconductor Corp.
- Fitipower Integrated Technology Inc.
- Raydium Semiconductor Corp.
- Sitronix Technology Corp.
- Himax Technologies, Inc.
- FocalTech Systems Co., Ltd.
- Parade Technologies, Ltd.
- Solomon Systech Ltd.
- Pixelworks, Inc.
- Alpha and Omega Semiconductor Ltd.
- Chipone Technology (Beijing) Co., Ltd.
- Rockchip Electronics Co., Ltd.
- Ilitek (I-LITEK) Corp.
- Silan Microelectronics Co., Ltd.
- Apple Inc. (Internal Display Driver Group)
- BOE Varitronix Ltd.
- Shenzhen Goodix Technology Co., Ltd.
- Arm Technology (Display HW IP)
- Texas Instruments Incorporated

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent là où l'innovation des panneaux augmente la complexité des pilotes plus rapidement que les cycles LCD banalisés et les cycles de smartphones traditionnels. Les moniteurs de jeu à taux de rafraîchissement élevé et les piles OLED avancées augmentent le besoin d'une bande passante plus élevée, d'un contrôle de puissance plus précis et d'algorithmes de compensation plus robustes dans les circuits intégrés pilotes et les fonctions de timing. En juillet 2026, ASUS a annoncé les moniteurs ROG Swift OLED utilisant la technologie Tandem RGB OLED avec une résolution 4K et un fonctionnement jusqu'à 480 Hz (en mode FHD), renforçant le passage vers des panneaux de performance qui nécessitent un pilotage plus performant, une gestion de puissance et une coordination d'interface plus avancées.
Les feuilles de route flexibles et pliables continuent d'ouvrir des espaces blancs pour les interconnexions tolérantes à la flexion, le tactile intégré et le rafraîchissement variable optimisé en puissance sur des facteurs de forme fins et mécaniquement sollicités. En juillet 2026, Samsung a introduit la technologie d'affichage pliable Flex Titanium utilisant un film et une plaque en alliage de titane pour améliorer la durabilité et réduire la visibilité des plis, ce qui soutient un investissement continu dans les pliables premium nécessitant des conceptions de pilotes et des choix de packaging spécialisés. Dans l'automobile, la transition vers des cockpits multi-écrans et les exigences de sécurité fonctionnelle maintiennent la demande pour des circuits intégrés pilotes de qualité automobile avec une profondeur de qualification, et les programmes de chaîne d'approvisionnement, incluant l'UE Chips Act 2.0 et les introductions de plateformes de fonderie telles que UMC 14 nm eHV, créent des opportunités pour les fournisseurs capables de sécuriser la capacité, de certifier l'IP et de co-développer avec les fabricants de panneaux.
Recent Industry Developments in Marché des pilotes d'affichage
- Juin 2026 : Synaptics a introduit la famille DisplayLink DL-7xxx, élargissant son portefeuille de connectivité DisplayLink pour les cas d'usage informatique en entreprise et embarqué. Cette sortie positionne Synaptics pour associer la connectivité d'affichage à des fonctionnalités à plus forte valeur utilisées dans les stations d'accueil intelligentes et les plateformes embarquées, élargissant ses points d'accroche au-delà des fonctions traditionnelles d'interface d'affichage.
- Juin 2025 : Tata Electronics a formé une alliance stratégique avec Himax Technologies et Powerchip Semiconductor Manufacturing Corporation (PSMC) pour développer un écosystème d'affichage et de détection IA à ultra-faible consommation basé en Inde. Cette collaboration soutient la diversification de la chaîne d'approvisionnement et crée une voie vers une validation localisée et une future production alignée sur les exigences des circuits intégrés pilotes de nouvelle génération.
- Avril 2025 : Applied Materials a présenté une méthode de conversion de couleur par points quantiques pour MicroLED visant à améliorer la luminance et l'efficacité énergétique. Ce développement de procédé soutient une commercialisation plus large du MicroLED en résolvant les problèmes d'efficacité de conversion et d'uniformité, ce qui augmente la demande de capacités de contrôle de courant plus précises dans les circuits intégrés pilotes MicroLED.


Marché des pilotes d'affichage Portée du rapport et méthodologie de recherche
Définition et portée du marché
Le marché des pilotes d'affichage est défini comme les revenus générés par les circuits intégrés qui pilotent les pixels en convertissant les données d'image en signaux électriques utilisés par les écrans plats sur les dispositifs finaux.
Exclusions du périmètre : cette évaluation exclut les circuits intégrés pilotes d'éclairage LED, les contrôleurs de timing autonomes et les circuits intégrés de gestion d'alimentation généraux qui ne sont pas principalement utilisés pour le pilotage des pixels.
Aperçu de la segmentation
- Par facteur de forme
- DDIC grande surface
- DDIC petite et moyenne surface
- DDIC flexible/pliable
- Par technologie d'affichage
- LCD
- OLED
- MicroLED
- Papier électronique
- Par application
- Télévision
- Smartphone
- Tablette
- PC portable
- Moniteur de bureau
- Affichages automobiles
- Appareils portables
- Industriel et IHM
- Casques AR/VR
- Par secteur d'utilisation finale
- Électronique grand public
- Automobile
- Industriel
- Santé
- Aérospatiale et défense
- Par géographie
- Chine
- Taïwan
- Corée du Sud
- Amériques
- Reste du monde
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir le contexte du marché et construire le premier ensemble d'hypothèses pour la demande et les prix. Les sources publiques utiles ici incluent les publications commerciales et d'expéditions de semi-conducteurs de groupes tels que WSTS, les statistiques électroniques et TIC de sources telles que l'OCDE et la Banque mondiale, et les flux commerciaux de sources telles que UN Comtrade. Pour le volet affichage, les signaux d'expédition et les transitions technologiques ont été vérifiés à l'aide de sources telles que les publications SID, les bulletins commerciaux gouvernementaux et les articles évalués par des pairs sur l'OLED et les rétroplans LCD avancés.
Nous avons également examiné les rapports annuels d'entreprises, les présentations aux investisseurs et une couverture presse fiable pour comprendre le positionnement des produits et les contraintes d'approvisionnement pour les circuits intégrés de pilotage des pixels. Lorsque les informations publiques sont limitées, des données d'abonnement payant couvrant les finances des entreprises et une base de données de brevets ont été utilisées pour recouper les feuilles de route produits et identifier les fournisseurs actifs. Les sources de recherche documentaire mentionnées ci-dessus sont uniquement illustratives, et des sources publiques et payantes supplémentaires ont été utilisées pour la collecte de données, la validation et la clarification au cours de l'étude.
Entretiens et enquêtes primaires
Le travail primaire se concentre sur la validation de ce qui est effectivement expédié, et sur la manière dont les prix évoluent selon le nœud et le type d'affichage, car c'est là que les sources documentaires peuvent accuser un retard. Nous avons échangé avec un mélange de fournisseurs de composants, de participants à l'écosystème des modules et d'experts orientés OEM, puis utilisé leurs retours pour confirmer les calendriers d'adoption de l'OLED, des écrans flexibles et des panneaux à taux de rafraîchissement plus élevé dans les principales régions.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 29 % | Cadres dirigeants (CXO) : 14 % | APAC : 44 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 33 % |
| Petits acteurs : 15 % | Managers : 53 % | Amériques : 23 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une reconstruction descendante qui relie la demande d'appareils et de panneaux au taux d'adoption des circuits intégrés pilotes d'affichage par technologie d'affichage, puis convertit cette demande en valeur à l'aide de fourchettes de prix de vente moyens. Les intrants suivis incluent les expéditions de smartphones, téléviseurs, moniteurs et écrans embarqués dans les véhicules, le mix LCD contre OLED, la part des panneaux flexibles et à taux de rafraîchissement élevé, et le nombre typique de pilotes par panneau pour les principaux facteurs de forme. Les hypothèses de prix sont guidées par les migrations de nœuds, les niveaux d'intégration comme le TDDI, et la pression tarifaire attendue pendant les cycles de surproduction, puis vérifiées à l'aide des retours d'entretiens.
Des vérifications ascendantes sélectives sont ajoutées afin que les totaux ne dérivent pas de la réalité. Ces vérifications utilisent des répartitions de revenus des fournisseurs échantillonnées par ligne de produits, des retours de canaux sur les volumes unitaires, et un contrôle de cohérence de l'ASP implicite multiplié par les expéditions unitaires estimées pour les principaux groupes d'appareils. Lorsque la divulgation directe n'est pas disponible, les lacunes sont traitées par des fourchettes prudentes. La prévision est réalisée à l'aide d'une analyse de scénarios appuyée par les perspectives d'expéditions d'appareils et le calendrier de transition technologique de l'affichage, puis affinée à l'aide d'un consensus d'experts sur les ajouts de capacité à court terme et les cycles de gain de conception.
Validation des données et cycle de mise à jour
Les résultats du modèle sont validés en comparant les unités implicites et les tendances de l'ASP à des signaux indépendants tels que les séries d'expéditions d'appareils, les changements de mix de panneaux, et des points d'inflexion technologiques visibles tels que la pénétration de l'OLED dans les téléphones premium. Lorsque des écarts importants apparaissent par région ou technologie, nous revérifions les hypothèses et, si nécessaire, recontactons les sources pour confirmer s'il s'agit d'un problème de calendrier, d'une baisse de prix, ou d'une incohérence de périmètre. Avant validation finale, le travail passe par une révision interne multi-étapes afin que les calculs, les conversions de devises et l'alignement des années soient cohérents.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des changements brusques de la demande, des perturbations de l'approvisionnement, ou des expansions majeures de capacité. Juste avant la livraison, un analyste effectue une dernière vérification pour s'assurer que les derniers indicateurs publics et les retours d'entretiens sont reflétés dans les chiffres finaux.
Taille du marché des pilotes d'affichage selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour les pilotes d'affichage peuvent sembler différentes même lorsque le sujet paraît similaire, car les types de circuits intégrés inclus et la manière dont la valeur est reconnue ne sont pas toujours alignés. Les différences quant à savoir si le chiffre est lié à la demande de panneaux, aux expéditions d'appareils, ou aux revenus sortie d'usine créent également des écarts visibles.
L'écart principal provient du fait que des circuits intégrés adjacents soient ou non intégrés à la définition, tels que les contrôleurs de timing, les amplificateurs VCOM, ou des composants d'interface d'affichage plus larges, alors que Mordor Intelligence ne comptabilise que les revenus des circuits intégrés dédiés au pilotage des pixels liés au LCD, à l'OLED, au MicroLED et aux écrans plats connexes. Les écarts de prévision peuvent également provenir de la manière dont la vitesse d'adoption de l'OLED est supposée, si les panneaux flexibles bénéficient d'une montée en puissance plus rapide, et de la manière dont l'érosion de l'ASP est appliquée pendant les transitions de nœuds et les périodes de stocks élevés.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,91 milliards USD (2025) | |
| Éditeur commercial spécialisé A | 9,31 milliards USD (2025) | Utilise une capture de valeur de type sortie d'usine plus large et semble inclure des catégories de revenus de circuits intégrés adjacents orientés affichage, ce qui peut gonfler les totaux au-delà d'une définition strictement limitée aux pilotes. |
| Cabinet de conseil mondial B | 9,85 milliards USD (2025) | Applique probablement un périmètre de produits plus large et un mix plus optimiste vers des pilotes OLED et intégrés plus onéreux, sans montrer clairement les étapes reliant les unités à l'ASP derrière le total. |
Dans les trois chiffres, l'écart s'explique principalement par des choix de périmètre et de reconnaissance de la valeur plutôt que par un désaccord sur la croissance du marché. En maintenant le dimensionnement lié à des signaux observables d'appareils et de panneaux, puis en testant les hypothèses d'ASP et de taux d'adoption avec des entretiens, le chiffre résultant reste traçable et reproductible pour la planification.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des pilotes d'affichage ?
Le marché des pilotes d'affichage a atteint 9,69 milliards USD en 2026 et devrait croître régulièrement pour atteindre 14,72 milliards USD d'ici 2031.
Quelle région connaît la croissance la plus rapide sur le marché des pilotes d'affichage ?
La Corée du Sud enregistre le TCAC le plus élevé à 9,85 % jusqu'en 2031, portée par les grandes expansions de capacité OLED et de solides incitations gouvernementales.
Pourquoi les affichages automobiles sont-ils importants pour les fournisseurs de circuits intégrés de pilotage ?
Les véhicules s'appuient désormais sur plusieurs écrans haute résolution pour les tableaux de bord et l'infodivertissement, poussant la demande de circuits intégrés de pilotage automobile à un TCAC de 15,25 % et soutenant des prix de vente moyens plus élevés.
Comment la technologie MicroLED influence-t-elle le marché des pilotes d'affichage ?
Les panneaux MicroLED nécessitent un contrôle précis du courant et une densité de canaux plus élevée, créant de nouveaux flux de revenus pour les fournisseurs capables de fournir des pilotes avancés pour des objectifs de luminosité de 20 000 nits.
Quels défis les fournisseurs de pilotes d'affichage rencontrent-ils sur les nœuds avancés ?
Les créneaux de fonderie en dessous de 40 nm sont rares car les puces d'IA dominent l'allocation des tranches, entraînant des contraintes d'approvisionnement et renforçant la nécessité de partenariats stratégiques avec les fonderies.
L'intégration verticale des fabricants de panneaux réduira-t-elle la demande de circuits intégrés de pilotage tiers ?
Oui, à mesure que des entreprises comme Samsung Display et BOE conçoivent des pilotes en interne, le bassin adressable pour les fournisseurs externes se rétrécit, poussant les acteurs indépendants vers des niches spécialisées comme la sécurité automobile et l'optique AR.
Dernière mise à jour de la page le:



