
Taille et part de marché des localisateurs de réseaux souterrains
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.03 Milliards de dollars |
| Taille du Marché (2031) | 1.38 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.02 % |
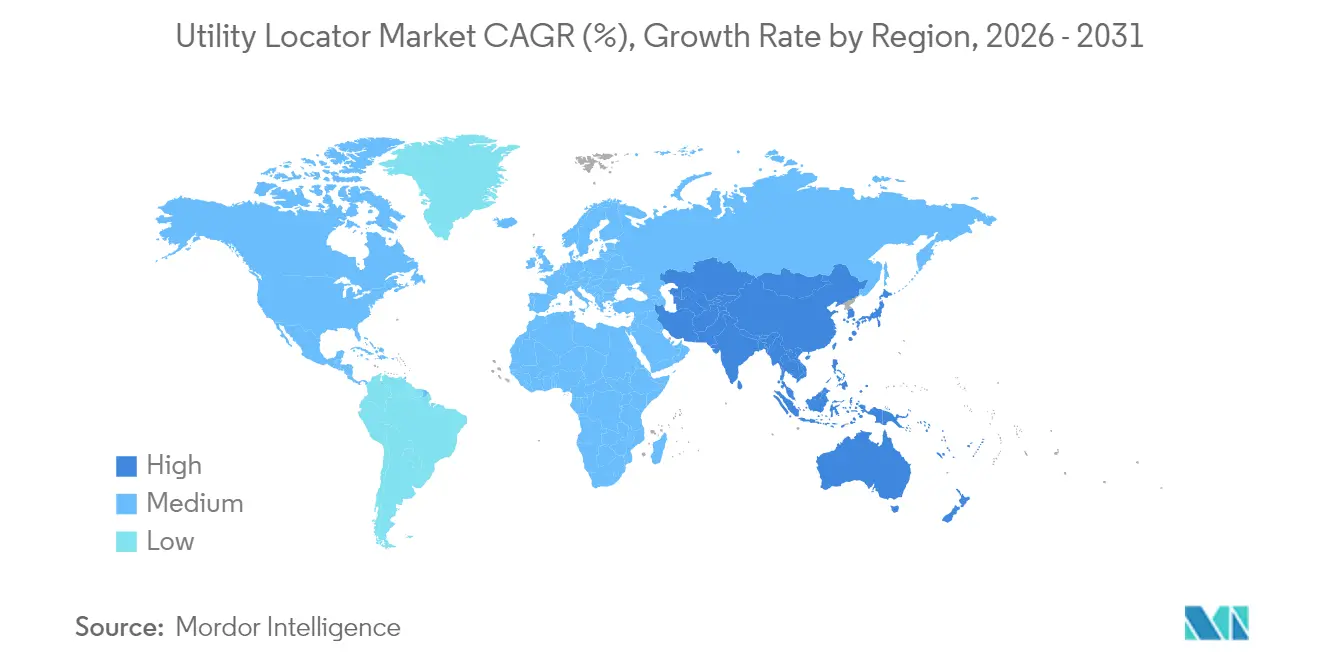
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
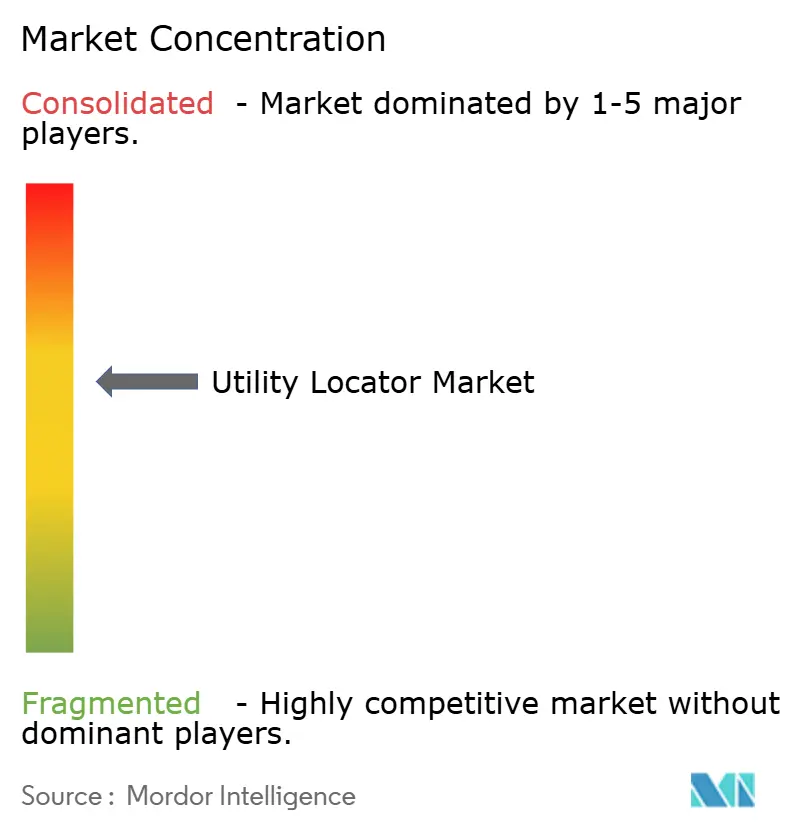
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des localisateurs de réseaux souterrains par Mordor Intelligence
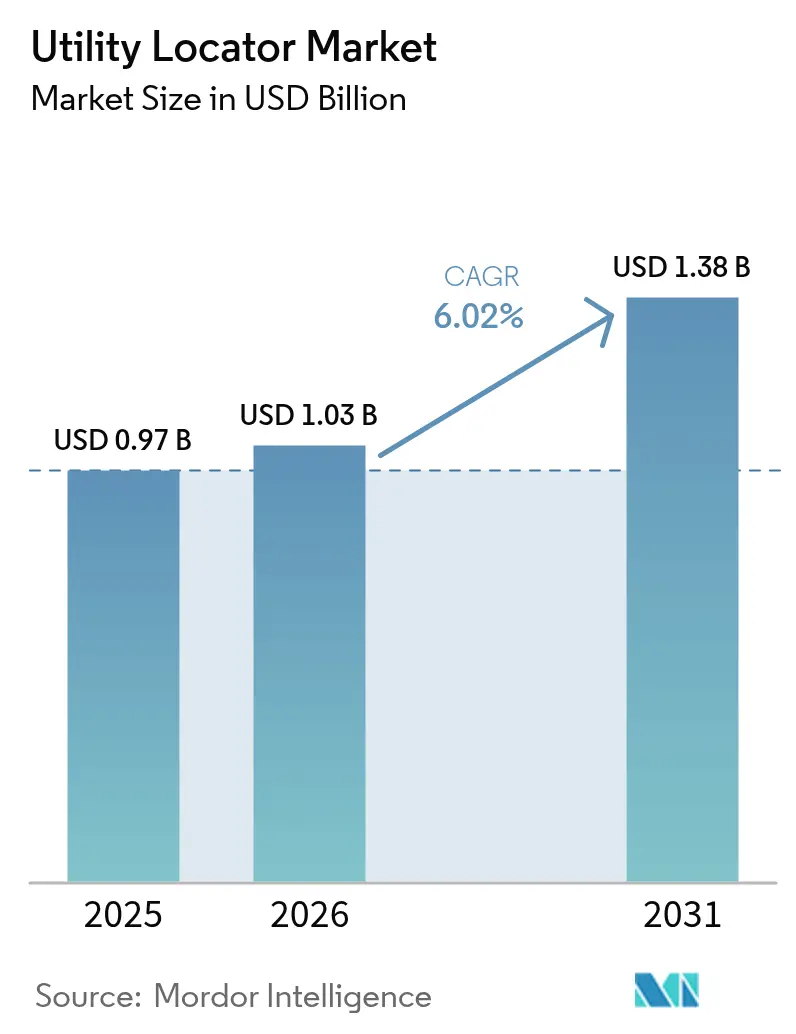
La taille du marché des localisateurs de réseaux souterrains en 2026 est estimée à 1,03 milliard USD, en hausse par rapport à la valeur de 2025 de 0,97 milliard USD, avec des projections pour 2031 indiquant 1,38 milliard USD, soit une croissance à un TCAC de 6,02 % sur la période 2026-2031. La croissance est alimentée par la convergence d'une infrastructure vieillissante, de mandats de sécurité des fouilles plus stricts et d'une imagerie souterraine de nouvelle génération qui transforme la gestion des risques en un flux de travail continu et piloté par les données. Les attentes en matière de détection en temps réel, l'expansion des programmes de fibre optique et la mise en souterrain pour la résilience du réseau électrique accroissent chacun les dépenses en équipements et en solutions de services, tandis que l'inflation du prix du cuivre stimule les changements de conception vers des matériaux alternatifs. Par ailleurs, l'intérêt du capital-investissement, les investissements dans l'automatisation et les contraintes liées à la main-d'œuvre reconfigurent les stratégies concurrentielles sur l'ensemble du marché des localisateurs de réseaux souterrains.
Principaux enseignements du rapport
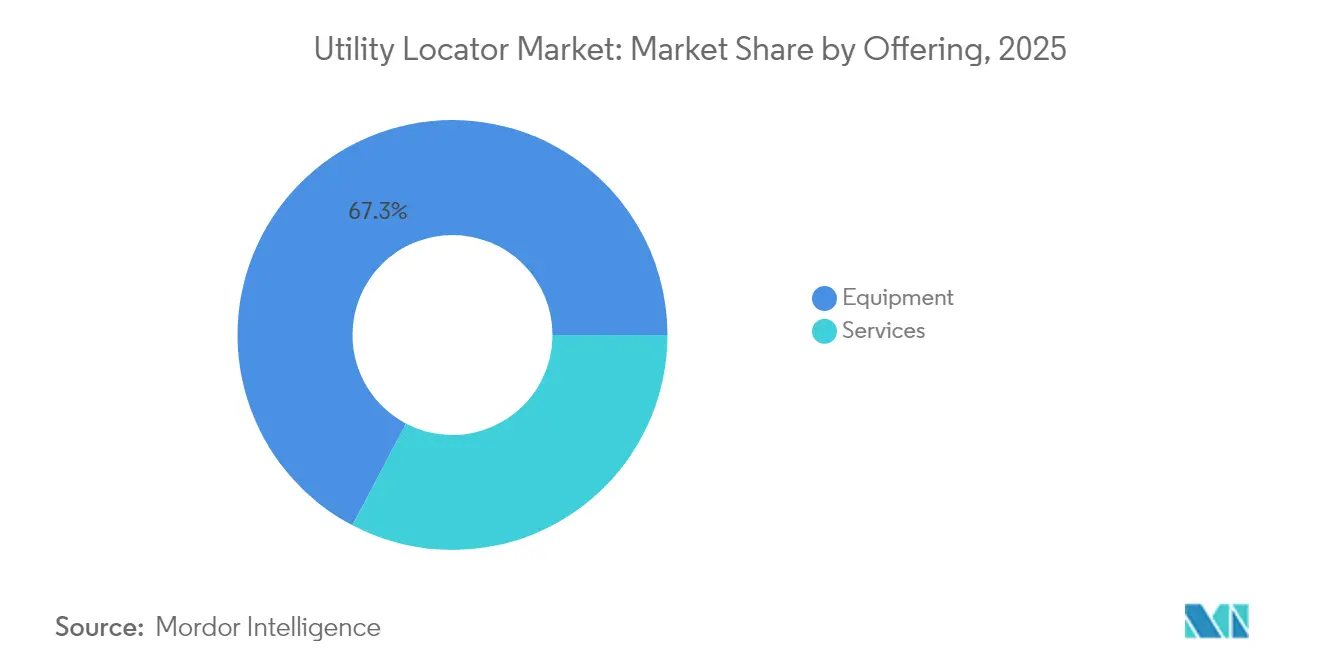
- Par offre, les équipements ont dominé avec une part de revenus de 67,30 % en 2025 ; les services devraient se développer à un TCAC de 7,12 % jusqu'en 2031.
- Par cible, les réseaux souterrains métalliques détenaient 53,40 % de la part de marché des localisateurs de réseaux souterrains en 2025, tandis que la détection des réseaux non métalliques devrait croître à un TCAC de 6,79 % jusqu'en 2031.
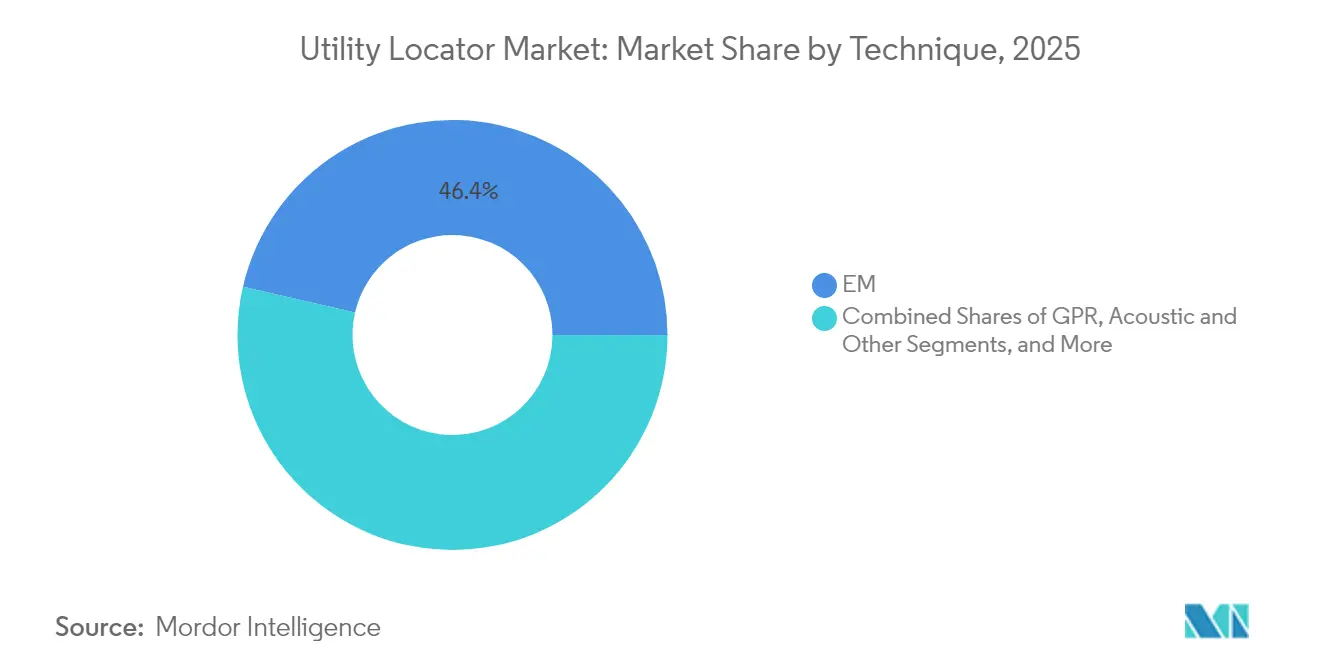
- Par technique, la détection électromagnétique représentait 46,40 % de la taille du marché des localisateurs de réseaux souterrains en 2025 ; le radar à pénétration de sol (GPR) progresse à un TCAC de 6,52 %.
- Par application, les pipelines pétroliers et gaziers représentaient une part de 28,60 % de la taille du marché des localisateurs de réseaux souterrains en 2025, tandis que les déploiements de télécommunications et de fibre optique progressent à un TCAC de 7,46 %.
- Par géographie, l'Amérique du Nord a conservé une part de 34,70 % en 2025 ; l'Asie-Pacifique devrait afficher le TCAC le plus rapide à 7,46 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Montée en puissance de la demande de détection en temps réel | +1.2% | Mondiale, portée par l'Amérique du Nord et l'Europe | Moyen terme (2 à 4 ans) |
| Inspections motivées par le vieillissement des infrastructures | +0.9% | Amérique du Nord et Europe en tête, extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Lois obligatoires 811 / Appel avant de creuser | +0.8% | Prédominance en Amérique du Nord, adoption sélective dans l'UE | Court terme (≤ 2 ans) |
| Déploiements de fibre optique nécessitant des localisations précises | +1.1% | Mondiale, avec l'Asie-Pacifique et l'Amérique du Nord en tête | Moyen terme (2 à 4 ans) |
| Plateformes de cartographie des réseaux souterrains à distance activées par l'IA | +0.7% | Adoption précoce en Amérique du Nord et en Europe, suivi de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Programmes de mise en souterrain pour la résilience du réseau électrique | +0.6% | Axés sur l'Amérique du Nord et l'Europe, expansion liée au climat | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Montée en puissance de la demande de détection en temps réel
Les calendriers de construction se resserrent tandis que le coût moyen d'un incident sur un réseau souterrain s'élève à 56 000 USD en dommages, incitant les maîtres d'ouvrage et les entrepreneurs à passer des vérifications préalables aux fouilles à une vérification continue des actifs en temps réel. L'intégration par AT&T d'un flux de travail piloté par l'IA illustre comment les grands opérateurs de réseau intègrent des localisations prédictives dans leurs opérations quotidiennes. La détection par fibre optique distribuée transforme désormais la fibre en place en moniteurs de vibrations en direct qui signalent les risques d'excavation. Les projets urbains à forte densité de réseaux souterrains nécessitent une vérification instantanée avant chaque tranchée, faisant des récepteurs électromagnétiques connectés au cloud et des GPR multicanaux la boîte à outils par défaut. Les fournisseurs répondent avec des applications mobiles qui diffusent les données de terrain et alertent les équipes dès que les seuils de proximité sont franchis. Ce changement de comportement recadre la localisation des réseaux souterrains comme un service de protection continu et non comme une étape ponctuelle préalable aux fouilles, élargissant ainsi le marché des localisateurs de réseaux souterrains.
Inspections motivées par le vieillissement des infrastructures
La loi sur l'investissement dans les infrastructures et l'emploi alloue 550 milliards USD à des projets aux États-Unis jusqu'en 2026, dont une grande partie est affectée au renouvellement des actifs souterrains. Les modèles d'apprentissage automatique classent désormais les sections de canalisations par probabilité de défaillance, poussant les services publics à inspecter 19 % des réseaux sur un cycle de 11 ans.[1]Fabrizio Arrichiello, « Apprentissage automatique pour la surveillance des canalisations d'eau », MDPI, mdpi.com L'évaluation de l'état des réseaux exige une imagerie plus profonde que les localisations traditionnelles ; les autorités de l'eau combinent donc le GPR multicanal avec la vérification électromagnétique pour évaluer l'épaisseur des parois et la corrosion. Les jauges de contrainte à fibre optique intégrées le long des conduites principales permettent une surveillance permanente de l'intégrité structurelle, reliant les localisateurs aux plateformes de gestion des actifs. À mesure que la durée de vie des canalisations se raccourcit et que la responsabilité liée au risque de fuite augmente, la demande évolue des simples marquages vers des jumeaux numériques souterrains riches en données, générant des dépenses supplémentaires au sein du marché des localisateurs de réseaux souterrains.
Lois obligatoires 811 / Appel avant de creuser
La Common Ground Alliance recense plus de 450 000 incidents annuels aux États-Unis, incitant les régulateurs à durcir les sanctions et à auditer la précision. Les réseaux souterrains privés, représentant plus de 60 % de l'ensemble des actifs enfouis, échappent souvent à la couverture traditionnelle des systèmes d'appel unique, ouvrant un large créneau pour les services de localisation privés. De récentes ruptures de conduites d'eau à Katy, au Texas, ont déclenché des moratoires d'urgence sur les travaux de fibre optique, mettant en lumière le coût des localisations inexactes. Les administrations des transports exigent désormais des cartes souterraines de précision géodésique lors de la conception des projets, obligeant les entrepreneurs à se procurer des données de haute résolution sur les réseaux souterrains avant la soumission des offres. Cette tendance réglementaire élargit le marché adressable des localisateurs de réseaux souterrains et récompense les prestataires qui certifient la précision grâce à des flux de travail GPR et GPS intégrés.
Déploiements de fibre optique nécessitant des localisations précises
La fibre optique atteint désormais 55,6 % des foyers américains et porte chaque année un déploiement mondial de réseau évalué entre 125 et 250 milliards USD. La micro-tranchée dans des emprises encombrées nécessite une précision au millimètre pour éviter les conduites de gaz, d'électricité et d'eaux pluviales. Les rapports faisant le lien entre les déploiements de fibre en Arizona et des perturbations de service soulignent les risques réputationnels liés à des localisations défaillantes. Les entrepreneurs utilisent donc des systèmes hybrides associant des localisateurs électromagnétiques pour les installations métalliques à des GPR améliorés par l'IA pour les conduits en plastique. Les propriétaires de réseaux codifient des règles de séparation spécifiques à la fibre optique, de sorte que les méthodes de détection avancées obtiennent une tarification premium. Ces projets élargissent considérablement le bassin de revenus de services du marché des localisateurs de réseaux souterrains, en particulier en Asie-Pacifique, où le programme souterrain de 551 milliards USD de la Chine accélère la demande.[2]« La Chine s'engage à investir 551 milliards USD dans les infrastructures souterraines », South China Morning Post, scmp.com
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'équipement ET de maintenance | -0.8% | Mondial, avec un impact aigu sur les marchés émergents sensibles aux prix | Court terme (≤ 2 ans) |
| Pénurie de techniciens GPR/EM qualifiés | -1.1% | Aigu en Amérique du Nord et en Europe, extension mondiale | Moyen terme (2 à 4 ans) |
| Interférences RF urbaines dégradant la précision | -0.6% | Centres urbains à l'échelle mondiale, en particulier les zones métropolitaines denses | Moyen terme (2 à 4 ans) |
| Normes disparates en matière de données souterraines | -0.4% | Mondial, avec des variations régionales dans la mise en œuvre | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'équipement et de maintenance
Un réseau GPR multicanal peut coûter jusqu'à 100 000 USD, tandis que les récepteurs électromagnétiques haut de gamme avoisinent 5 000 USD ; les frais de location s'élèvent encore à 400 USD par mois pour le GPR et 300 USD par semaine pour les appareils EM. Des prix du cuivre records à 5,20 USD la livre en 2024 ont provoqué des hausses de 45 % des coûts des câbles, poussant les fabricants à explorer des substituts en aluminium et des antennes à circuits imprimés. Les contrats d'étalonnage annuels, imposés par de nombreux maîtres d'ouvrage publics, ajoutent des milliers de dollars de frais de service. Les petites entreprises de services peinent à amortir le capital d'équipement sur des travaux intermittents, freinant l'adoption dans les régions sensibles aux prix. Des modèles d'équipement en tant que service émergent, mais les marges dépendent d'un taux d'utilisation élevé, limitant la viabilité pour les entrepreneurs en zones rurales. L'obstacle des coûts freine une adoption plus large au sein du marché des localisateurs de réseaux souterrains jusqu'à la stabilisation des prix du matériel.
Pénurie de techniciens GPR/EM qualifiés
La construction de réseaux de fibre optique seule nécessite 28 000 travailleurs supplémentaires, mais la localisation des réseaux souterrains exige des compétences spécialisées en théorie électromagnétique, lecture de signaux GPR et normes de sécurité. Les cours de certification coûtent entre 1 000 et 3 000 USD et nécessitent des stages pratiques sur le terrain de plusieurs jours, créant des barrières à l'entrée. Les analystes GPR expérimentés restent rares, car l'interprétation mêle géophysique et génie civil. CASE Construction Equipment commercialise désormais des machines visant à améliorer la productivité des équipes confrontées aux pénuries de main-d'œuvre. Les fournisseurs intègrent la classification automatique par IA dans les logiciels GPR pour pallier les pénuries de compétences, mais les conditions de sol urbain complexes nécessitent toujours un examen expert. La pénurie de main-d'œuvre limite donc la capacité opérationnelle, tempérant la croissance malgré l'expansion du marché des localisateurs de réseaux souterrains.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
les services gagnent en dynamique malgré la prédominance des équipementsLes équipements ont contribué à hauteur de 652,81 millions USD en 2025, soit une part de 67,30 % du marché des localisateurs de réseaux souterrains. La base installée d'émetteurs électromagnétiques, de localisateurs de défauts de câbles et de réseaux GPR multicanaux reste essentielle, car les entrepreneurs ne peuvent pas effectuer de travaux sur le terrain sans matériel. Cependant, les revenus de services s'accélèrent à un TCAC de 7,12 %. Les opérateurs de télécommunications, les services d'eau et les agences municipales externalisent de plus en plus l'ensemble du flux de travail de localisation, privilégiant des prestations clés en main qui associent le balayage sur site à la gestion des données et aux rapports réglementaires. La taille du marché des localisateurs de réseaux souterrains pour les services devrait atteindre 479,12 millions USD d'ici 2031. Les plateformes de jumeaux numériques, les tableaux de bord de taux de réussite par IA et les garanties contre les dommages améliorent la valeur des contrats, permettant aux prestataires de services d'obtenir des prix premium face aux acheteurs d'équipements à forte intensité de capital.
Les tendances plus larges de transfert de risques soutiennent également les services. Les assureurs récompensent désormais les promoteurs qui font appel à des localisateurs certifiés, orientant la demande vers des spécialistes tiers. Les fournisseurs d'équipements réagissent en regroupant logiciels et support terrain, faisant évoluer leur modèle vers l'équipement en tant que service. Cette voie hybride brouille la frontière historique entre fournisseurs de matériel et entrepreneurs de services, intensifiant la concurrence et alimentant les acquisitions transfrontalières qui reconfigurent le secteur des localisateurs de réseaux souterrains.


Par cible :
la détection des réseaux non métalliques progresseLes canalisations, câbles et conduits métalliques dominaient encore 53,40 % du segment cible en 2025, grâce aux lignes de transmission en acier et aux feeders électriques en cuivre. Cette part représente 517,98 millions USD de la taille du marché des localisateurs de réseaux souterrains. Cependant, la multiplication des conduites d'eau en plastique et des conduits pour fibre optique entraîne une progression annuelle de 6,79 % des revenus liés à la détection des réseaux non métalliques. Les avancées du GPR à fréquence étagée et des sondes acoustiques tube dans tube offrent une estimation fiable de la profondeur des actifs en PVC et en PEHD, réduisant les écarts historiques de précision. Les réglementations des villes intelligentes imposent désormais aux municipalités de stocker les données de tous les actifs enfouis quel que soit le matériau, stimulant ainsi le marché des localisateurs de réseaux souterrains.
À mesure que les cycles de remplacement s'orientent vers des matières plastiques résistantes à la corrosion, les localisateurs doivent affiner des techniques telles que les antennes couplées au sol à double polarisation ou les fils traçables insérés. Des recherches publiées sur le GPR multifréquence montrent une réduction de l'erreur de profondeur en dessous de 10 cm pour les sols secs, confirmant la maturité de la technologie. Ces avancées techniques accélèrent l'adoption pour les branchements de gaz en plastique et les caniveaux à câbles vides, renforçant la dynamique au sein du secteur des localisateurs de réseaux souterrains.
Par technique :
le GPR progresse tandis que l'EM conserve sa position centraleLa détection par champ électromagnétique (EM) représentait 46,40 % des revenus en 2025, soit 450,08 millions USD, en raison de sa rentabilité pour les cibles métalliques et de la facilité de formation des opérateurs. Néanmoins, la demande du marché des localisateurs de réseaux souterrains en matière d'imagerie souterraine haute définition propulse les revenus GPR à un TCAC de 6,52 %, portant sa part vers 37 % d'ici 2031. Les logiciels activés par l'IA créent désormais des rendus tomographiques en direct, supprimant le besoin d'un post-traitement expert. La mise à jour GS9000 de Screening Eagle illustre cette fonctionnalité en diffusant en direct des coupes de profondeur sur des tablettes pour une interprétation immédiate.
L'EM reste indispensable pour les recherches linéaires longues sur les lignes métalliques où les rapports profondeur/longueur sont favorables. Les flux de travail combinés EM+GPR se développent donc, avec des réseaux intégrés capturant les deux signaux en un seul passage. Les fournisseurs investissent dans des algorithmes de fusion inter-capteurs, alimentant des moteurs cloud qui attribuent des scores de confiance à chaque objet détecté. Cette convergence génère des licences logicielles récurrentes et positionne l'analyse de données comme un nouveau pilier de revenus pour le marché des localisateurs de réseaux souterrains.
Par application :
les télécommunications progressent pour rivaliser avec le pétrole et le gazLes pipelines pétroliers et gaziers représentaient 28,60 % des revenus de 2025, soit 277,42 millions USD, les opérateurs se conformant aux mandats de prévention des déversements. Cependant, les projets de télécommunications et de fibre optique progressent à 7,46 % par an, portés par la densification de la 5G et les incitations au haut débit. La part de marché des localisateurs de réseaux souterrains pour les télécommunications devrait dépasser 25 % d'ici 2031. La micro-tranchée pour la fibre nécessite des localisations quasi continues le long de fentes étroites de seulement 5 cm de large, obligeant les entrepreneurs à déployer des GPR compacts sur chariot et des sondes électromagnétiques.
La modernisation du réseau électrique génère un travail constant à mesure que les propriétaires de lignes de transmission enterrent les câbles pour atténuer le risque d'incendie. Les agences d'eau et d'assainissement financent des programmes de réduction des fuites, associant le GPR aux relevés par hydrophone pour localiser précisément les ruptures de canalisations. Les projets ferroviaires, bien que de niche, exigent des localisations haute précision aux passages à niveau et dans les sections de tunnels. Cette demande multi-sectorielle assure une croissance en volume tout en isolant les revenus des ralentissements dans un secteur unique au sein du marché plus large des localisateurs de réseaux souterrains.
Analyse géographique
Marché des Localisateurs de Réseaux Enterrés en Amérique du Nord
L'Amérique du Nord a capturé 34,70 % des revenus de 2025, ancrée par la conformité obligatoire au système 811 et le remplacement à grande échelle des conduites de gaz en fonte ancienne génération. Les États-Unis à eux seuls ont traité plus de 38 millions de tickets d'appel unique, créant une base solide pour le marché des localisateurs de réseaux enterrés. Les pressions salariales et un écosystème de location mature soutiennent un taux de renouvellement élevé des équipements, favorisant les ventes premium d'appareils électromagnétiques et de géoradar, même dans un contexte d'inflation des coûts.
Marché des Localisateurs de Réseaux Enterrés en Asie-Pacifique
L'Asie-Pacifique, portée par le plan d'investissement souterrain de 551 milliards USD de la Chine, affiche le CAGR le plus rapide à 7,46 % jusqu'en 2031. Les extensions de métro dans les mégapoles, les corridors routiers intelligents et les dorsales nationales en fibre optique exigent le déploiement massif de véhicules géoradar multicanaux et de capteurs montés sur drones. La Mission Villes Intelligentes de l'Inde apporte un élan supplémentaire grâce aux mandats imposant des relevés complets du sous-sol dans plus de 100 centres urbains. L'adoption accélérée dans la région réduit l'écart de revenus avec l'Amérique du Nord, préparant le terrain pour des changements de leadership sur le marché des localisateurs de réseaux enterrés.
Marché des Localisateurs de Réseaux Enterrés en Europe
L'Europe maintient une croissance équilibrée à mesure que les propriétaires de réseaux numérisent des registres d'actifs vieux d'un siècle. L'initiative de cartographie nationale du Royaume-Uni pousse les entrepreneurs à atteindre une précision de niveau géodésique, tandis que l'Allemagne canalise des fonds d'adaptation climatique vers l'enfouissement des réseaux électriques. Le bruit radiofréquence urbain, notamment dans les centres-villes anciens, compromet les performances électromagnétiques, ce qui stimule en retour la demande de géoradar. Les marchés émergents d'Europe de l'Est s'appuient sur les fonds de cohésion de l'Union européenne pour moderniser leurs réseaux d'eau, offrant de nouvelles opportunités de services. Collectivement, ces programmes renforcent des perspectives à long terme stables pour le marché des localisateurs de réseaux enterrés en Europe.

Paysage réglementaire
La conformité en matière de sécurité des fouilles continue de se renforcer grâce aux lois sur le guichet unique et aux exigences de réponse positive qui façonnent en pratique les processus de localisation. Dans l'État de Washington, les amendements au RCW 19.122, entrés en vigueur le 1er janvier 2026, interdisent aux excavateurs de commencer les travaux avant d'avoir reçu une confirmation de réponse positive de tous les exploitants d'installations présents dans la zone identifiée, et la Washington Utilities and Transportation Commission supervise les normes minimales et les meilleures pratiques de gestion pour les services de localisation à numéro unique. Par ailleurs, le North Carolina Underground Utility Safety and Damage Prevention Act (mis à jour en 2025) exige que les nouvelles installations posées par ou pour le compte des exploitants soient localisables par voie électronique selon des méthodes reconnues par l'industrie, renforçant la demande pour des matériaux détectables et des processus de marquage et de localisation conformes.
Les normes et programmes de cartographie définissent de plus en plus ce à quoi ressemble la qualité des données relatives aux réseaux souterrains dans les processus d'achat et d'exécution de projet. L'ASCE 38-22 (qui a remplacé l'ASCE 38-02) se positionne comme un cadre technique pour l'ingénierie des réseaux souterrains et les niveaux de qualité des données de localisation des réseaux, tandis que des programmes tels que les dépôts au titre du California SB 1221 (dépôts initiaux de conformité de cartographie des réseaux réalisés avant le 1er juillet 2025 pour PG&E et d'autres grands distributeurs de gaz cotés) rehaussent les attentes concernant les cartes publiques de remplacement des canalisations et des limites juridictionnelles plus claires. Le Louisiana Senate Bill 390 (session 2026) signale également une évolution vers une cartographie numérique des réseaux à l'échelle de l'État, en chargeant la Public Service Commission de compiler des cartes numériques des réseaux paroisse par paroisse avec une précision minimale de 85 %, l'achèvement étant visé pour le 31 décembre 2032.
Analyse de la chaîne de valeur
La chaîne de valeur débute avec les fournisseurs de composants et de sous-systèmes, notamment les antennes, les modules GNSS, les batteries, l'électronique renforcée et les logiciels, qui approvisionnent les fabricants d'équipements d'origine produisant des localisateurs électromagnétiques, des systèmes GPR et des plateformes hybrides. Des fabricants tels que Radiodetection et Fluke associent de plus en plus le matériel à l'analytique cloud et à la capture de données, tandis que des fournisseurs spécialisés de logiciels de cartographie (par exemple, ProStar PointMan et GPRS SiteMap) se positionnent aux côtés des équipements pour produire des livrables numériques destinés aux propriétaires, concepteurs et entrepreneurs. Les partenaires de distribution et revendeurs restent également importants pour la formation, la location et le support de service, avec des participants en aval incluant les centres de guichet unique, les exploitants d'installations, les cabinets d'ingénierie fournissant des résultats d'ingénierie des réseaux souterrains, et les entrepreneurs tiers de localisation qui exécutent le travail de terrain et la documentation.
Les exigences en matière de flux de travail et de conformité déplacent le lieu où la valeur se crée, faisant passer l'activité des ventes d'équipements autonomes vers l'intelligence de terrain intégrée et les enregistrements auditables. Radiodetection a intégré l'analytique UTTO Locate Assurance dans son système Locate Performance Management (juillet 2025), et Fluke a annoncé les localisateurs de la série SmartTrace 2082 avec connectivité à la plateforme de cartographie PointMan (mars 2026), reflétant un couplage plus étroit entre détection et cartographie. Des partenariats étendent également la chaîne vers la prévention active des dommages, RodRadar s'associant à Xwatch Safety Solutions (juillet 2026) pour relier la détection à une capacité d'arrêt automatisé des excavatrices, faisant passer la localisation d'une activité de marquage à un contrôle des risques verrouillé aux machines, où l'intégration logicielle et l'intégrité des données deviennent des facteurs de différenciation.
Paysage concurrentiel
Le paysage concurrentiel mêle des fabricants de matériel établis à des acteurs disrupteurs axés sur le logiciel. Radiodetection, Subsite Electronics, Leica Geosystems et Vivax-Metrotech s'appuient sur de larges catalogues et des réseaux de distributeurs pour protéger leurs parts de marché. Le partenariat de Radiodetection avec Trimble Catalyst offre désormais un positionnement au centimètre près dans sa gamme de localisateurs de précision. Subsite introduit des chariots GPR semi-autonomes qui s'auto-calibrent entre les passages, réduisant la charge de travail de l'opérateur.
Le capital d'investissement continue d'affluer. Exodigo a bouclé une levée de fonds de 118 millions USD pour affiner la cartographie souterraine pilotée par l'IA qui fusionne les données de capteurs en nuages de points 3D. 4M Analytics a atteint 4 023 km de réseaux cartographiés et réduit le temps de recherche dans les dossiers des agences de 95 %. Des entreprises de services telles que United States Infrastructure Corporation ont attiré des capitaux de capital-investissement de Partners Group, témoignant de la confiance dans l'externalisation évolutive de la localisation.
Les pressions sur les coûts déclenchent de la R&D sur les matériaux, Copperweld promouvant des fils bimétalliques qui réduisent la consommation de cuivre. Le lancement par Vermeer en 2025 du localisateur Verifier G3+ FLX ajoute la recherche de défauts à sa base de clients d'appareils de forage vermeer.com. L'interaction entre l'analyse logicielle, la miniaturisation des capteurs et les services intégrés intensifie la concurrence, positionnant la précision des données plutôt que les spécifications matérielles comme le différenciateur déterminant au sein du marché des localisateurs de réseaux souterrains.
Leaders du secteur des localisateurs de réseaux souterrains
Vivax-Metrotech
Emerson Electric
Geophysical Survey Systems, Inc
Radiodetection Ltd.
Guideline Geo
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Localisateurs de Réseaux Enterrés
- Radiodetection Ltd.
- Subsite Electronics
- Leica Geosystems
- Vivax-Metrotech
- Guideline Geo
- Sensors and Software Inc.
- Geophysical Survey Systems Inc.
- Emerson Electric Co.
- ProStar Holdings Inc.
- Irth Solutions
- Ridge Tool (RIDGID)
- Honeywell International Inc.
- Vermeer Corporation
- 4M Analytics
- GPRS Inc.
- Trimble Inc.
- Hexagon AB
- 3M Company
- Schonstedt Instrument Co.
- PipeHunter
Lire l’analyse des entreprises de localisateur de réseaux enterrés

Opportunités de marché et perspectives d'avenir
Un espace blanc clé consiste à convertir les résultats de localisation en une intelligence des réseaux normalisée, numérique et prête pour la conception, pouvant tenir dans des programmes d'investissement pluriannuels. L'ASCE 38-22 fournit le cadre de niveau de qualité pour l'ingénierie des réseaux souterrains, et l'ASCE 75-22 se concentre sur l'enregistrement et l'échange de données sur les infrastructures de réseaux, créant une traction pour des plateformes capables de capturer des observations de terrain, d'y associer des métadonnées de confiance et de qualité, et de fournir des résultats compatibles avec les flux de travail BIM et de jumeau numérique. L'adoption par le secteur public constitue un ancrage probant, le Minnesota Department of Transportation déployant une plateforme d'intelligence des réseaux pilotée par l'IA sur 12 000 miles de réseau routier (mai 2026), et des déploiements similaires accroissent la demande à la fois pour des capteurs avancés et pour des services capables de maintenir des inventaires souterrains continuellement mis à jour.
L'opportunité portée par la technologie se concentre sur la réduction de la charge de compétence et d'interprétation tout en augmentant la précision pour les environnements non métalliques et les milieux urbains complexes. Fluke a lancé la série SmartTrace 2082 de localisateurs souterrains s'intégrant à la plateforme ProStar PointMan (mars 2026), illustrant la manière dont le matériel de localisation est positionné comme un nœud connecté au sein d'un flux de travail plus large de cartographie et de conformité plutôt que comme un outil autonome. Sur le plan de la R&D, l'université Purdue a publié en janvier 2026 des travaux quantifiant l'incertitude des paramètres de canalisations dérivés du GPR, et des résultats académiques de juin 2026 ont rapporté une précision de positionnement de 95,6 % pour les canalisations souterraines urbaines à l'aide d'une optimisation par graphe intégrée au BIM, ce qui soutient des feuilles de route produit mettant l'accent sur la notation de confiance, la fusion de capteurs et les exigences de livraison numérique plutôt que sur des gains de performance incrémentaux limités au matériel.
Recent Industry Developments in Marché des Localisateurs de Réseaux Enterrés
- Mai 2026 : Emerson a annoncé un contrat avec Oncor Electric Delivery Company LLC pour mettre en œuvre les solutions AspenTech Digital Grid Management visant à optimiser les opérations de réseau en temps réel. Bien que l'engagement porte sur les logiciels d'exploitation du réseau, il renforce la demande des propriétaires de réseaux pour des données réseau de meilleure qualité, disponibles en temps opportun, et une visibilité opérationnelle accrue. Cela améliore la valeur des enregistrements précis d'actifs souterrains que les flux de travail de localisation et de cartographie contribuent à produire.
- Mars 2026 : Geophysical Survey Systems, Inc. (GSSI) a annoncé une collaboration avec Topcon Positioning Systems pour intégrer les radars à pénétration de sol de GSSI avec le GNSS de Topcon et les logiciels de flux de travail de données de masse. Cette intégration prend en charge des ensembles de données souterrains géoréférencés de qualité topographique et renforce les flux de travail combinés GPR et positionnement utilisés pour la documentation de conception et la traçabilité en matière de prévention des dommages.
- Août 2025 : Vivax-Metrotech a ouvert une nouvelle installation de fabrication de 48 millions de RM à Penang, en Malaisie, avec 16 lignes de production pour soutenir la demande mondiale en technologies de localisation de réseaux. Cette expansion augmente la capacité d'approvisionnement et la redondance géographique, ce qui contribue à raccourcir les délais et à améliorer la disponibilité des équipements de localisation pour les grands programmes de fibre, de réseau électrique et municipaux.


Marché des Localisateurs de Réseaux Enterrés Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des localisateurs de réseaux couvre les outils et les services associés utilisés pour détecter, tracer et vérifier la position des réseaux souterrains avant les travaux de creusement ou de maintenance, afin de réduire les dommages aux actifs et les incidents de sécurité. La valeur du marché reflète le chiffre d'affaires généré par les équipements de localisation et les prestations de service liées aux activités de localisation.
Exclusions de périmètre : sont exclus le relevé topographique civil plus large, les programmes complets de cartographie géospatiale, et les travaux d'excavation généraux non spécifiquement liés à la localisation et à la vérification.
Aperçu de la segmentation
- Par offre
- Équipements
- Services
- Par cible
- Réseaux souterrains métalliques
- Réseaux souterrains non métalliques
- Par technique
- Champ électromagnétique (EM)
- Radar à pénétration de sol (GPR)
- Acoustique et autres
- Par application
- Pétrole et gaz
- Électricité
- Transport et rail
- Eau et assainissement
- Télécommunications et fibre optique
- Autres réseaux souterrains
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par établir le contexte de la demande autour de la prévention des dommages aux réseaux et de l'activité d'excavation, puis en l'alignant sur ce qui est généralement vendu sous forme d'équipements de localisation et de services de localisation. Des sources publiques telles que les statistiques de sécurité des pipelines du US Department of Transportation, les publications des programmes de guichet unique ou de sécurité des fouilles, les mises à jour nationales sur le déploiement des télécommunications et du haut débit, et les communiqués sur les dépenses publiques d'infrastructure aident à ancrer la manière dont ces outils apparaissent dans des projets réels.
Nous examinons également les données douanières et commerciales lorsqu'elles sont utiles pour des vérifications de signal sur les mouvements d'équipements, ainsi que les brevets et articles techniques indiquant l'adoption des approches électromagnétiques et de radar à pénétration de sol. Les documents d'entreprise, les présentations de résultats et une couverture de presse fiable sont utilisés pour comprendre l'orientation des prix, le mix produit et le comportement des canaux de distribution, avec un appui sélectif d'abonnements payants pour les données financières d'entreprises et les bases de brevets. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et payantes ont été consultées pour collecter des données, valider des hypothèses et clarifier des points en suspens.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver les hypothèses du modèle que les sources documentaires ne peuvent pas entièrement résoudre, en particulier concernant les prix de vente moyens, la tarification des services, les cycles de remplacement et la part des projets utilisant des techniques de précision plus élevée. Nous nous entretenons avec un ensemble de fournisseurs d'équipements, d'entrepreneurs de services, de propriétaires de réseaux et de parties prenantes en ingénierie ou en construction dans les principales régions, puis nous vérifions à nouveau toute donnée aberrante par des questions de suivi avant de finaliser les chiffres.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Dirigeants (CXO) : 19 % | APAC : 45 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/d'unité : 21 % | EMEA : 29 % |
| Acteurs plus petits : 20 % | Managers : 60 % | Amériques : 26 % |
Dimensionnement et prévision du marché
Le dimensionnement débute par une construction descendante où l'activité d'infrastructure et de maintenance des réseaux est traduite en un pool de demande pratique pour les travaux de localisation, puis ajustée en fonction de l'adoption des pratiques de localisation et du mix de techniques utilisées. Pour garantir un résultat réaliste, nous corroborons les totaux à l'aide d'approximations ascendantes sélectives, telles que des prix échantillonnés par type d'équipement, des vérifications de canaux sur les mouvements d'unités, et des fourchettes de revenus de service partagées par les acteurs du marché.
Les principaux intrants utilisés dans le modèle comprennent des indicateurs tels que l'intensité d'excavation et de construction, l'activité de sécurité et de conformité des réseaux, les cycles de remplacement et d'étalonnage des dispositifs de localisation, la répartition entre ciblage métallique et non métallique, et la part des projets utilisant l'électromagnétique par rapport au radar à pénétration de sol. La tarification est traitée via une logique ASP simple qui distingue les nouvelles ventes des remplacements et tient compte des schémas de remise observés dans les cycles d'achat, avant l'application cohérente de la conversion de devises pour l'année de dimensionnement.
Pour les prévisions, une analyse de scénarios est utilisée afin que les perspectives puissent refléter différentes trajectoires en matière de financement des infrastructures, d'application des règles de sécurité et de rythme des mises à niveau des réseaux et du réseau électrique. Lorsque les signaux ascendants sont incomplets dans les régions plus petites, les lacunes sont traitées à l'aide d'hypothèses validées fondées sur des ratios liés à l'activité de projet, puis examinées lors d'entretiens primaires.
Validation des données et cycle de mise à jour
La validation s'effectue à travers plusieurs vérifications afin que la valeur finale du marché ne soit pas déterminée par un seul flux de données. Nous comparons les résultats à des signaux indépendants tels que la dynamique de construction régionale, l'orientation des échanges et des expéditions pour les principales catégories d'équipements, et les évolutions de l'intensité de service décrites par les entrepreneurs et les propriétaires de réseaux.
Des vérifications d'écart sont effectuées lorsqu'une région ou une technique présente une hausse non expliquée par les intrants du modèle, et ces éléments sont renvoyés pour examen par les analystes et, si nécessaire, pour un nouveau contact avec les répondants. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événement significatif pouvant modifier les prix, le calendrier des projets ou l'adoption, et une dernière relecture avant livraison est effectuée afin que les clients reçoivent la vision la plus actuelle.
Comparaison du dimensionnement du marché des localisateurs de réseaux de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les localisateurs de réseaux peuvent sembler différentes même lorsqu'elles semblent porter sur le même sujet, car les périmètres de comptage ne sont pas toujours alignés. Les principaux facteurs proviennent généralement de ce qui est inclus en tant que services par rapport aux équipements, de l'année retenue comme année d'ancrage pour le dimensionnement, et de la manière dont les prix sont convertis en une seule devise.
Dans cette étude, la cadence d'actualisation et le calendrier des devises sont maintenus cohérents avec l'année de dimensionnement, et les ASP sont revérifiés par rapport à des intrants récents de canaux et d'entrepreneurs avant validation. Cela explique en partie pourquoi Mordor Intelligence aboutit à une valeur 2026 différente des estimations ancrées sur les prix de 2023 ou de 2025.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,03 milliard USD (2026) | |
| Cabinet de conseil mondial A | 0,84 milliard USD (2023) | Utilise une année d'ancrage antérieure, ce qui peut sous-estimer la hausse ultérieure des ASP et les taux d'attache des services, et l'accent porté sur le périmètre semble davantage orienté équipement lorsqu'on le compare selon les répartitions par technique et par offre. |
| Groupe de recherche sectorielle B | 0,96 milliard USD (2025) | Ancre le modèle plus près de 2025 et étend la fenêtre de prévision, ce qui peut modifier le cycle de remplacement implicite et le mix régional, et peut appliquer un calendrier de conversion de devises différent qui déplace la valeur affichée. |
L'écart entre les sources est principalement lié au choix de l'année d'ancrage, au traitement des prix et à la manière dont les revenus de service sont comptabilisés parallèlement aux équipements. En maintenant des règles de périmètre explicites et en reliant les hypothèses de tarification et d'adoption aux signaux d'activité de projet, nous obtenons un chiffre de marché plus facile à tracer et à reproduire d'une année à l'autre.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des localisateurs de réseaux souterrains ?
Le marché des localisateurs de réseaux souterrains s'élève à 1 028,39 millions USD en 2026 et devrait atteindre 1,38 milliard USD d'ici 2031.
Quelle région connaît la croissance la plus rapide pour les services de localisation de réseaux souterrains ?
L'Asie-Pacifique est en tête avec un TCAC de 7,46 % jusqu'en 2031, portée par des programmes d'infrastructure à grande échelle en Chine et en Inde.
Pourquoi les services dépassent-ils les ventes d'équipements ?
Les maîtres d'ouvrage préfèrent des contrats clés en main axés sur les résultats qui transfèrent le risque et s'appuient sur l'analyse par IA, aidant les services à croître à un TCAC de 7,12 %.
Comment les déploiements de fibre optique affectent-ils la demande de localisateurs de réseaux souterrains ?
Le déploiement de la fibre optique nécessite des localisations à précision millimétrique pour éviter les incidents coûteux, poussant les revenus des localisateurs liés aux télécommunications à un TCAC de 7,46 %.
Quelles technologies gagnent des parts dans la détection des réseaux souterrains non métalliques ?
Le radar à pénétration de sol avec interprétation basée sur l'IA et les outils de traçage acoustique s'imposent comme des méthodes clés pour les canalisations en plastique et les conduits pour fibre optique.
Les pénuries de main-d'œuvre limitent-elles la croissance du marché ?
Oui, le besoin de techniciens GPR et EM qualifiés reste aigu, freinant les capacités même si la demande s'accélère, bien que les outils assistés par IA comblent progressivement l'écart.
Dernière mise à jour de la page le:



