
Taille et Part du Marché de la Gestion Intelligente des Services Publics
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 20.38 Milliards de dollars |
| Taille du Marché (2031) | 41.84 Milliards de dollars |
| Growth Rate (2026 - 2031) | 15.45 % |
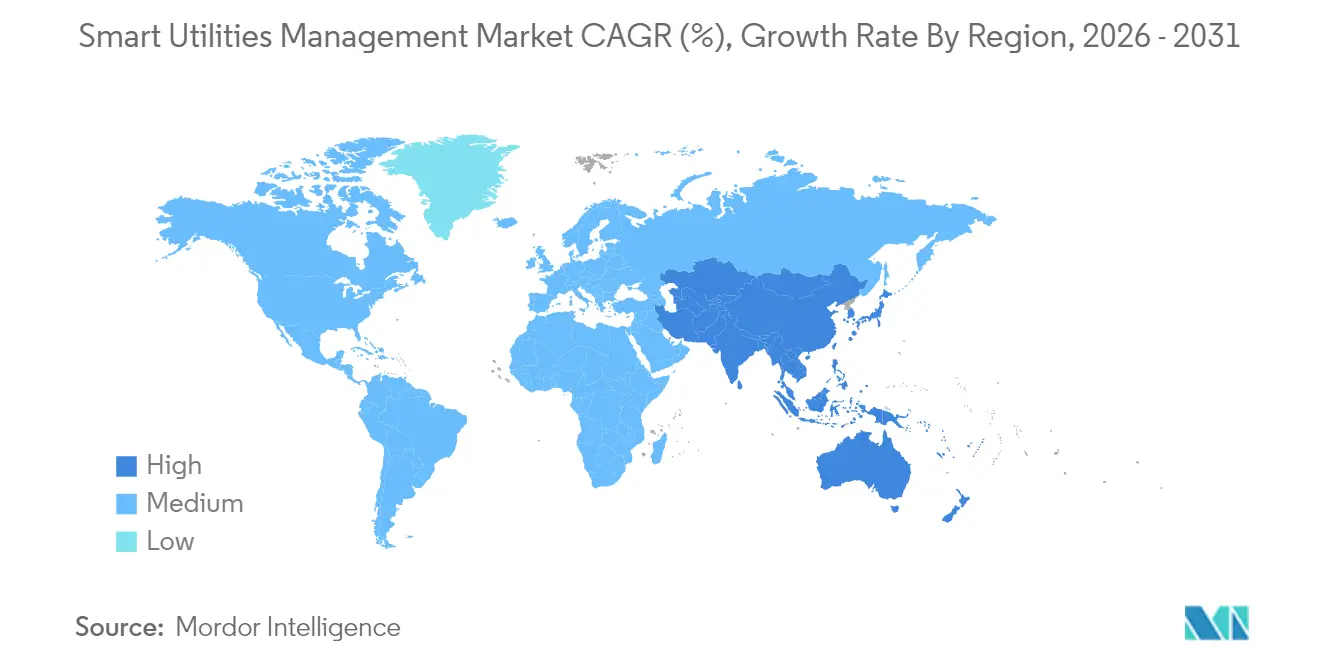
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
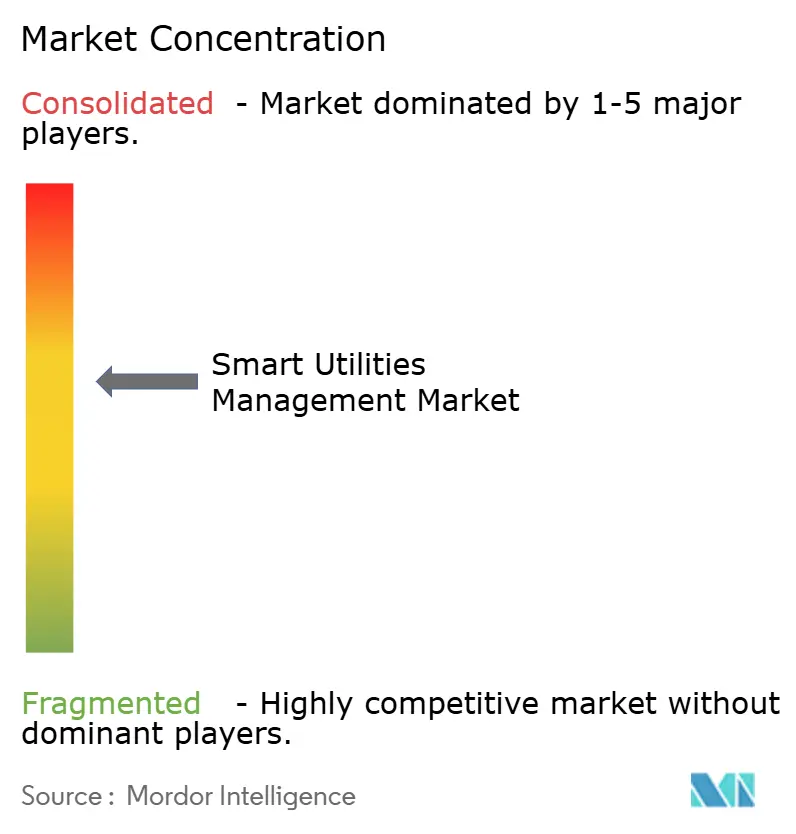
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Gestion Intelligente des Services Publics par Mordor Intelligence
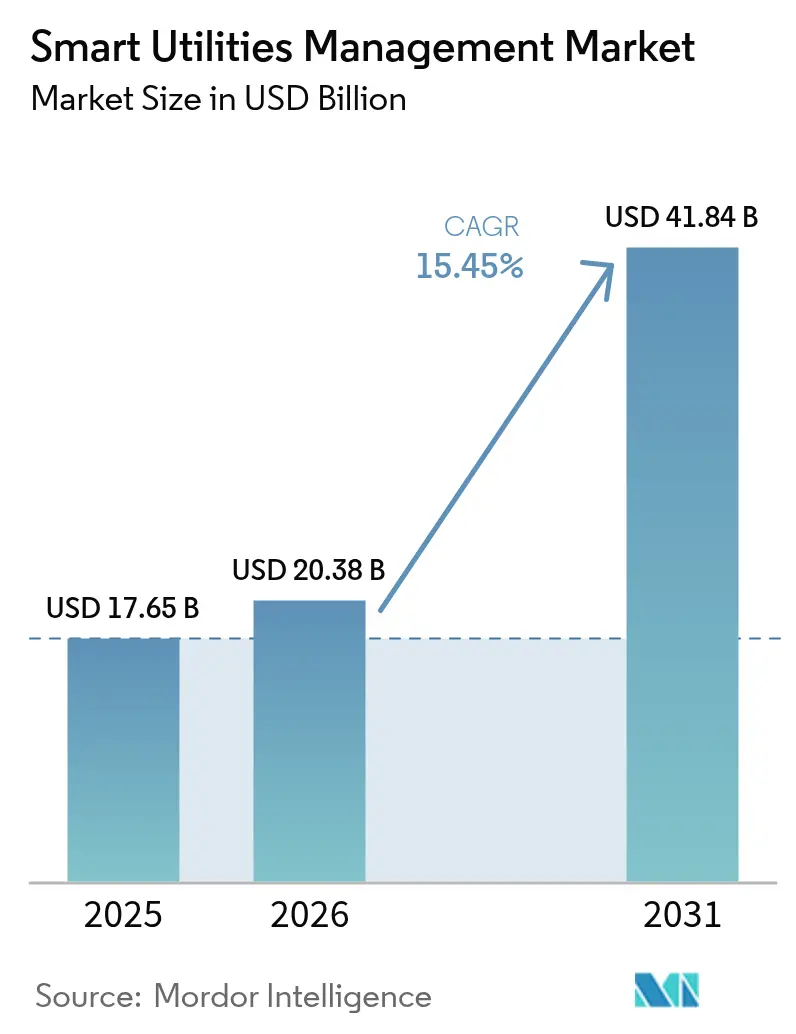
La taille du marché de la gestion intelligente des services publics était évaluée à 17,65 milliards USD en 2025 et devrait croître de 20,38 milliards USD en 2026 pour atteindre 41,84 milliards USD d'ici 2031, à un TCAC de 15,45 % durant la période de prévision (2026-2031). Les déploiements accélérés d'infrastructures de comptage avancé (AMI), les déploiements à grande échelle de jumeaux numériques et les analyses activées par la périphérie de réseau sont les principales forces soutenant cette trajectoire. L'Amérique du Nord reste le plus grand pôle régional grâce à une réglementation favorable et à des budgets de modernisation du réseau, tandis que l'Asie-Pacifique enregistre l'expansion la plus rapide alors que la Chine et l'Inde orientent des dépenses d'investissement record des services publics vers la transmission et la distribution de nouvelle génération. Les services publics adoptent également des microréseaux et des plateformes d'orchestration de ressources énergétiques distribuées (DER) pour renforcer les réseaux contre les pannes liées au climat et optimiser les actifs en aval du compteur. Les solutions logicielles dominent les plans d'approvisionnement, mais les services gérés progressent le plus rapidement à mesure que les services publics externalisent l'intégration de systèmes complexes et la supervision de la cybersécurité.
Points Clés du Rapport
- Par composant, les logiciels ont capté 57,12 % des revenus en 2025, tandis que les services devraient progresser à un TCAC de 15,95 % jusqu'en 2031.
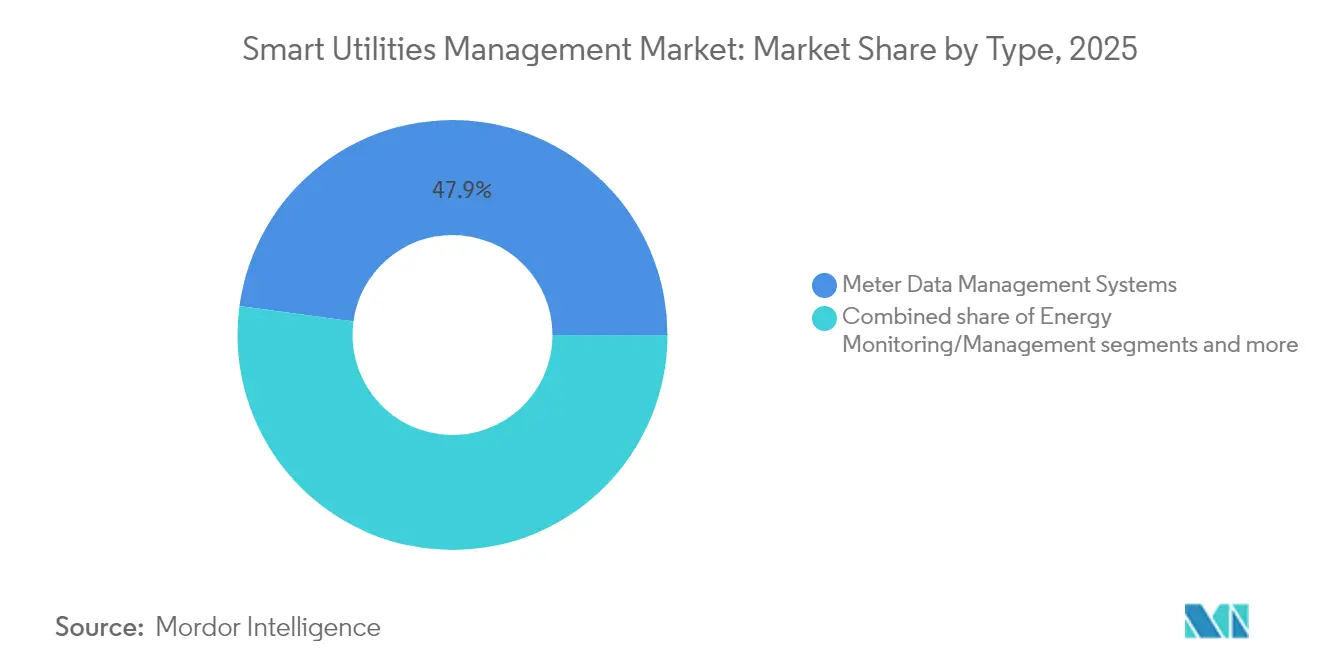
- Par type, les systèmes de gestion des données de comptage détenaient 47,85 % de la part du marché de la gestion intelligente des services publics en 2025 ; les systèmes avancés de gestion des pannes devraient se développer à un TCAC de 15,55 % jusqu'en 2031.
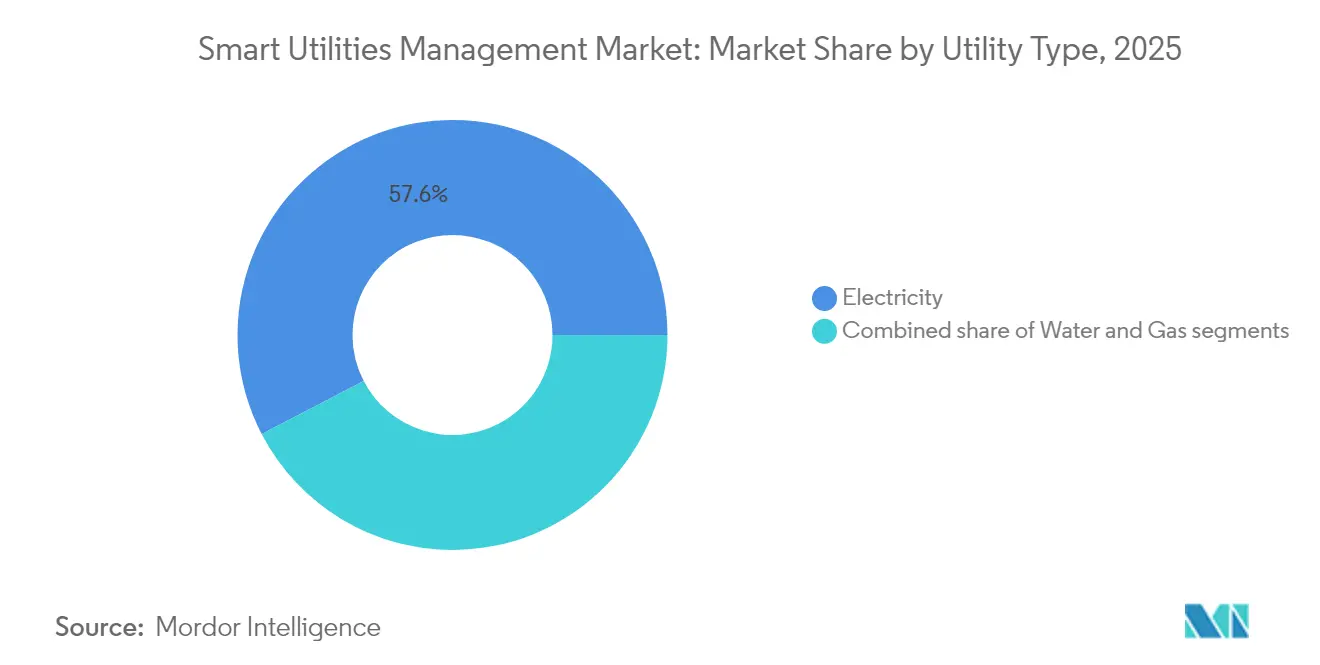
- Par service public, le segment de l'électricité représentait 57,62 % de la taille du marché de la gestion intelligente des services publics en 2025, tandis que les services publics de l'eau devraient croître de 16,25 % par an jusqu'en 2031.
- Par mode de déploiement, les plateformes sur site représentaient 66,74 % des dépenses en 2025 ; les déploiements cloud devraient enregistrer un TCAC de 16,7 % sur le même horizon.
- Par géographie, l'Amérique du Nord était en tête avec une part de revenus de 38,25 % en 2025 ; l'Asie-Pacifique devrait progresser à un TCAC de 15,72 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché de la gestion intelligente des services publics*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Essor du déploiement des villes intelligentes | +3.2% | Mondial, traction précoce à Singapour, en Chine, en Inde | Moyen terme (2-4 ans) |
| Mandats gouvernementaux pour l'AMI | +4.1% | Amérique du Nord, UE, cœur de l'APAC | Court terme (≤ 2 ans) |
| Intégration des DER et des microréseaux | +2.8% | Amérique du Nord, Europe, extension vers l'APAC | Long terme (≥ 4 ans) |
| Améliorations de l'efficacité énergétique | +2.3% | Mondial | Moyen terme (2-4 ans) |
| Expansion de l'analytique IoT en périphérie de réseau | +1.9% | Amérique du Nord, Europe, APAC émergente | Moyen terme (2-4 ans) |
| Adoption du jumeau numérique pour l'eau et le gaz | +1.4% | Amérique du Nord, Europe, APAC pilote | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor du Déploiement des Villes Intelligentes
Les programmes de villes intelligentes accélèrent la numérisation complète des services publics, les urbanistes municipaux exigeant des opérations intégrées d'énergie, d'eau, de transport et de gestion des déchets. Le Punggol Digital District de Singapour déploie un réseau électrique intelligent à l'échelle du quartier qui unifie les données d'énergie, de climatisation et de mobilité dans une plateforme de commandement unique[1]JTC Corporation, "Punggol Digital District to Pilot First District-Level Smart Grid," jtc.gov.sg. Les projets pilotes véhicule-réseau de la Chine utilisent des véhicules électriques connectés pour équilibrer les charges de distribution locales, signalant une convergence entre la mobilité intelligente et la gestion de l'énergie. Au Moyen-Orient, la Dubai Electricity and Water Authority s'est engagée à investir 1,9 milliard USD dans sa feuille de route pour le réseau intelligent, positionnant les services publics comme épines dorsales numériques pour l'optimisation à l'échelle de la ville. Ces initiatives créent de forts effets de réseau : une fois la télémétrie fondamentale en place, des fonctions urbaines supplémentaires — des feux de circulation à la logistique des déchets — peuvent s'appuyer sur la même colonne vertébrale de données, amplifiant la demande de plateformes de services publics unifiées.
Mandats Gouvernementaux pour les Infrastructures de Comptage Avancé
La législation est le catalyseur le plus puissant pour les déploiements à court terme. L'Australie exige désormais des compteurs intelligents universels sur le Marché National de l'Électricité d'ici 2030, les déclarant « non négociables » pour les réseaux à forte proportion d'énergies renouvelables. Aux États-Unis, la loi sur l'énergie de 2020 oblige les installations fédérales à installer des compteurs d'eau avancés capables de relevés quotidiens. Le programme national Linky en France illustre comment un mandat peut atteindre 90 % de couverture des ménages en cinq ans, établissant des références de performance qui se répercutent sur les marchés d'exportation. Les engagements de volume garantis donnent aux fournisseurs la capacité de réduire les coûts unitaires et de conformer les produits à des normes communes, réduisant ainsi le risque d'adoption pour les services publics tardifs.
Intégration des Ressources Énergétiques Distribuées (DER) et des Microréseaux
La prolifération des DER pousse les services publics d'une fourniture d'énergie unidirectionnelle à une orchestration bidirectionnelle. San Diego Gas and Electric a récemment mis en service quatre microréseaux îlotables totalisant 39 MW de production solaire et 180 MWh de stockage pour maintenir le service lors de perturbations liées aux incendies de forêt. Les travaux d'architecture ouverte de l'EPRI avec Kraken élaborent de nouvelles directives d'interopérabilité afin que les services publics puissent intégrer des batteries, des véhicules électriques et des charges flexibles dans des centrales électriques virtuelles sans dépendance à un fournisseur. Les études de la California Energy Commission indiquent que les petits sites commerciaux associant du photovoltaïque en toiture au stockage peuvent réduire leurs factures annuelles jusqu'à 2 500 USD tout en améliorant la stabilité de la tension. Une orchestration réussie nécessite une conscience situationnelle en temps réel, un dispatching automatisé et des moteurs de règlement — des capacités intrinsèques au marché de la gestion intelligente des services publics.
Améliorations de l'Efficacité Énergétique
Les outils numériques de gestion de la demande génèrent des économies mesurables en kilowattheures. New York ISO a enregistré une hausse de 16 % de la capacité de réponse à la demande enregistrée pour l'été 2025 après avoir simplifié l'inscription et les analyses. La plateforme WaterWatch de Californie a réduit la consommation d'électricité du Moulton Niguel Water District de 4,03 %, validant le rôle des données inter-services publics dans l'optimisation des calendriers de pompage[2]California Energy Commission, "Building-Scale Solar and Storage Can Cut Bills by USD 2,500," energy.ca.gov. Les algorithmes de contrôle heuristique résidentiels réduisent désormais la consommation d'énergie des systèmes de climatisation sans sacrifier le confort, supprimant un obstacle historique à l'adoption par les consommateurs. Ensemble, ces preuves renforcent l'argumentaire économique pour des déploiements plus larges de plateformes de services publics riches en analyses.
Analyse de l'impact des freins sur le marché de la gestion intelligente des services publics*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Élevé, Défis de Sécurité et d'Intégration pour les Compteurs Intelligents | -2.1% | Mondial, particulièrement aigu dans les marchés en développement | Court terme (≤ 2 ans) |
| Réglementations Complexes et Évolutives sur la Confidentialité des Données | -1.8% | UE, Amérique du Nord, émergence en APAC | Moyen terme (2-4 ans) |
| Lacunes d'Interopérabilité dues aux Écosystèmes Propriétaires | -1.5% | Mondial, avec concentration dans les marchés matures | Moyen terme (2-4 ans) |
| Dépendance Rurale à une Infrastructure Télécom Vieillissante | -1.2% | Zones rurales mondiales, aiguë dans les régions en développement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé, Défis de Sécurité et d'Intégration pour les Compteurs Intelligents
Les obstacles liés au coût total de possession persistent, notamment là où le revenu par client est faible. Les conversions complètes vers l'AMI nécessitent souvent des mises à niveau des sous-stations, des remplacements de systèmes de tête de réseau et de nouvelles couches de cybersécurité, faisant grimper les dépenses d'investissement au-delà du matériel de comptage. Des recherches publiées dans la Bibliothèque Nationale de Médecine avertissent que chaque compteur connecté introduit un vecteur d'attaque supplémentaire, élargissant la surface de menace du réseau. L'interopérabilité souffre lorsque les fournisseurs restreignent les API ou appliquent des microprogrammes propriétaires, comme l'illustrent les débats australiens sur les écosystèmes de batteries fermés qui limitent la participation aux services réseau. Les pénuries de composants, dues à la tension de l'approvisionnement en semi-conducteurs, prolongent les délais de livraison et font grimper les prix — des facteurs que les services publics dans les économies sensibles aux coûts doivent absorber ou répercuter sur les consommateurs.
Réglementations Complexes et Évolutives sur la Confidentialité des Données
Les services publics opérant dans plusieurs juridictions font face à des mandats divergents en matière de consentement, de conservation et de localisation. La Commission Fédérale des Communications des États-Unis a récemment précisé que les alertes par SMS de réponse à la demande ne déclenchent pas d'obstacles supplémentaires au consentement, offrant une marge de manœuvre aux opérateurs nationaux. En revanche, le RGPD européen impose des exigences strictes d'opt-in et de lourdes pénalités en cas de violation, obligeant les services publics à anonymiser les profils de consommation granulaires. Les cadres asiatiques émergents s'inspirent du RGPD mais ajoutent des clauses de stockage local, imposant des stratégies multi-cloud qui augmentent la complexité architecturale. La réingénierie des bases de données et les audits de conformité continus ajoutent des dépenses d'exploitation récurrentes qui peuvent éroder le retour sur investissement si elles ne sont pas budgétisées à l'avance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché de la gestion intelligente des services publics
Par Type :
Les Systèmes Avancés Stimulent l'Intelligence OpérationnelleLes systèmes de gestion des données de comptage (SGDC) ont conservé leur position de leader avec 47,85 % des revenus en 2025, soulignant la priorité accordée par les services publics à la collecte, la validation et l'analyse des relevés d'intervalles à grande échelle. La taille du segment le positionne également comme ancre pour des modules d'analyse plus larges alimentant les applications de gestion des pannes, de la main-d'œuvre et de la santé des actifs, renforçant la dépendance aux fournisseurs et favorisant la fidélisation à la plateforme. Les systèmes avancés de gestion des pannes s'accélèrent à un TCAC de 15,55 % alors que les services publics font face à des événements météorologiques extrêmes liés au climat ; la modélisation topologique activée par l'IA réduit les fenêtres de localisation des défauts de quelques heures à quelques minutes. Le partenariat post-ouragan de CenterPoint Energy avec Neara illustre comment les services publics se procurent des outils de simulation natifs du cloud pour tester les réseaux avant les saisons de tempêtes. À mesure que la convergence multi-applications se poursuit, les décisions d'achat tiennent de plus en plus compte de la capacité d'un fournisseur à harmoniser les SGDC avec les SCADA, les systèmes d'information géographique et les DERMS, incitant les intégrateurs à regrouper les modules dans des licences unifiées.
Un effet de second ordre de cette convergence est l'élargissement du déficit de compétences au sein des services publics. Les opérateurs habitués aux SCADA hérités doivent désormais interpréter des prévisions probabilistes et des résultats d'apprentissage automatique, orientant les services publics vers des programmes de formation ou des contrats d'opérations gérées. Les fournisseurs qui positionnent les SGDC comme noyau de l'intelligence opérationnelle captent des revenus en aval dans l'engagement client, l'automatisation des services sur le terrain et la réponse aux cybermenaces, renforçant le profil de flux de trésorerie à long terme du marché de la gestion intelligente des services publics.


Par Composant :
Le Leadership des Logiciels Stimule la Croissance des ServicesLes logiciels représentaient 57,12 % des dépenses en 2025, reflétant la haute valeur accordée aux couches d'analyse, de visualisation et d'automatisation. Les logiciels de services publics de base intègrent désormais des tableaux de bord sans code, un accès basé sur les rôles et une configuration assistée par l'IA, réduisant les cycles de mise en service de plusieurs mois à quelques jours. Simultanément, les services publics migrent les modèles de licence de perpétuel à abonnement, lissant les dépenses d'exploitation mais augmentant la valeur client à vie pour les fournisseurs. Les services, bien que plus modestes, se développent à un TCAC de 15,95 % car les exigences d'intégration et de cybersécurité dépassent les compétences traditionnelles des services publics. La collaboration de Veolia avec Mistral AI est emblématique : l'entreprise intègre des interfaces de chat d'IA générative afin que les gestionnaires d'installations puissent interroger l'efficacité des actifs en langage naturel, convertissant essentiellement les données de domaine en aide à la décision.
Les ventes de matériel restent essentielles pour la visibilité en périphérie du réseau — en particulier dans les marchés émergents qui se lancent dans des déploiements de compteurs intelligents de première vague — mais les marges se resserrent. Les fournisseurs regroupent donc des licences de microprogrammes, des garanties prolongées et des programmes de mise à niveau gérés pour fidéliser les revenus récurrents. En parallèle, les hyperscalers cloud courtisent les services publics avec des environnements sectoriels certifiés NERC CIP et ISO 27001, réduisant le risque perçu et accélérant le pivot vers le cloud au sein du marché de la gestion intelligente des services publics.
Par Type de Service Public :
L'Électricité en Tête Tandis que l'Eau AccélèreLes services publics d'électricité contrôlaient 57,62 % de la taille du marché de la gestion intelligente des services publics en 2025, les cycles de mise à niveau de la transmission, les exigences d'orchestration des DER et les déploiements d'infrastructure de recharge pour véhicules électriques nécessitant des logiciels de réseau avancés. Les mécanismes de récupération des coûts réglementaires en Amérique du Nord et en Europe raccourcissent davantage les périodes de retour sur investissement, soutenant les flux de capitaux. Les services publics de l'eau, bien que traditionnellement sous-numérisés, devraient croître de 16,25 % par an à mesure que les pressions liées à la sécheresse et les pénalités pour fuites augmentent. Le déploiement de compteurs intelligents NB-IoT par le Conseil Régional de Cairns illustre comment la télémétrie native du cloud offre une visibilité quotidienne sur les anomalies de consommation, automatisant les alertes clients et le dispatching de maintenance.
Les services publics de gaz continuent de concentrer leurs budgets numériques sur la sécurité : surveillance à distance de la pression, vannes d'arrêt automatiques et drones de détection des fuites de méthane. Bien que le gaz reste un pool de revenus plus modeste, la convergence multi-vecteurs est en hausse. Les conglomérats multi-services publics négocient désormais des licences à l'échelle de l'entreprise englobant l'électricité, le gaz et l'eau, rationalisant les analyses entre vecteurs et réduisant le nombre de fournisseurs. Cette stratégie de regroupement élargit les dépenses totales adressables par client, renforçant les avantages d'échelle déjà intégrés dans le marché de la gestion intelligente des services publics.
Par Mode de Déploiement :
La Migration vers le Cloud s'AccélèreLes installations sur site représentaient encore 66,74 % des dépenses en 2025, reflétant les mandats de cybersécurité qui poussent les opérateurs d'infrastructures critiques à conserver le contrôle physique. Cependant, le TCAC de 16,7 % du sous-segment cloud signale une tendance de migration décisive à mesure que les hyperscalers obtiennent les attestations FedRAMP, RGPD et NERC CIP. Les services publics divisent désormais les charges de travail : les boucles de contrôle en temps réel et la protection sensible à la latence restent sur site, tandis que l'entraînement par apprentissage automatique, les analyses historiques et les portails clients se trouvent dans le cloud. Les architectures hybrides exploitent également des passerelles en périphérie pour prétraiter les flux de capteurs à volume élevé, une conception qui préserve la souveraineté des données tout en permettant des raffinements d'IA basés sur le cloud.
L'économie du cloud favorise les services publics municipaux ou coopératifs plus petits qui n'ont pas la capacité de maintenir des centres de données redondants de niveau III. Le calcul à la consommation convertit les dépenses d'investissement en dépenses d'exploitation alignées sur les cycles tarifaires, facilitant les approbations réglementaires. De plus, les zones de reprise après sinistre intégrées dépassent la plupart des capacités internes, améliorant la résilience globale. Collectivement, ces facteurs soutiennent un élan soutenu dans l'adoption du cloud, approfondissant la valeur totale à vie du marché de la gestion intelligente des services publics.
Analyse Géographique
Marché de la gestion intelligente des services publics en Amérique du Nord et en Europe
L'Amérique du Nord a conservé 38,25 % des revenus en 2025 grâce à un cycle synchronisé de subventions fédérales, de mandats de résilience au niveau des États et de plans de dépenses d'investissement agressifs des services publics détenus par des investisseurs (IOU). La pénétration de l'AMI dépasse 80 % de l'ensemble des compteurs, déplaçant l'attention vers les DERMS, la prédiction des pannes et la tarification à l'usage centrée sur le client. L'Europe continue de donner la priorité à la décarbonisation et à l'indépendance énergétique, en défendant les jumeaux numériques pour la planification des capacités et le renforcement de la cybersécurité sur les interconnexions transfrontalières.
Marché de la gestion intelligente des services publics en Asie-Pacifique
L'Asie-Pacifique affiche cependant le CAGR le plus rapide à 15,72 %, ancré par le budget de 88,7 milliards USD du réseau électrique d'État chinois pour 2025 et le plan de mise à niveau du réseau de transport indien de 109 milliards USD. Les gouvernements de la région considèrent les réseaux numériques comme un prérequis à l'intégration des énergies renouvelables à grande échelle et aux politiques d'urbanisation. Les stratégies des fournisseurs mettent donc l'accent sur le matériel optimisé en termes de coûts, les interfaces multilingues et les partenariats de services locaux pour naviguer dans les règles d'appels d'offres. Les marchés plus petits d'Asie du Sud-Est reproduisent les stratégies des premiers entrants, comprimant les courbes d'adoption et maintenant une croissance supérieure à la moyenne pour le marché de la gestion intelligente des services publics.

Paysage réglementaire
Les exigences réglementaires et de fiabilité continuent de façonner la digitalisation des services publics, avec des mandats qui s'étendent au-delà des déploiements de compteurs vers la cybersécurité, l'interopérabilité et la planification des systèmes. Au Royaume-Uni, le cadre politique de comptage intelligent post-2025 renforce les obligations des fournisseurs et introduit une planification plus formalisée, incluant des exigences relatives aux plans annuels de déploiement de compteurs intelligents soumis à Ofgem. L'Australie accélère également l'adoption de l'AMI via l'élaboration de règles par l'Australian Energy Market Commission sur le déploiement des compteurs intelligents, renforçant le rôle des compteurs intelligents en tant qu'infrastructure fondamentale pour un fonctionnement à plus forte part de renouvelables.
Aux États-Unis, la modernisation du réseau est de plus en plus liée à des mises à niveau de conformité pour la résilience cybernétique. En mars 2026, la FERC a approuvé des mises à jour des normes de fiabilité de protection des infrastructures critiques (CIP), y compris la CIP-003-11, favorisant l'adoption sécurisée d'approches plus récentes telles que la virtualisation tout en renforçant les contrôles de base pour les systèmes cybernétiques BES à impact plus faible. En juin 2026, la FERC a également émis des ordonnances de justification à l'égard des six RTO/ISO concernant les règles d'intégration des charges importantes, augmentant l'urgence d'améliorer les données, la prévision et les outils de coordination, à mesure que les centres de données IA et d'autres charges concentrées modifient les hypothèses de planification de la distribution et du transport.
Analyse de la chaîne de valeur
La chaîne de valeur couvre le matériel de détection et de contrôle en périphérie de réseau (compteurs intelligents, modules de communication, relais, dispositifs de sous-stations), les fournisseurs de connectivité (maillage RF, cellulaire/NB-IoT/5G, fibre) et les couches logicielles (systèmes de tête de réseau, systèmes de gestion des données de comptage, gestion des pannes et de la distribution, DERMS, jumeaux numériques, analytique et cybersécurité). Les intégrateurs de systèmes et les prestataires de services gérés se situent entre les fournisseurs et les services publics, gérant l'intégration OT/IT avec les systèmes SCADA, SIG, d'information client et de main-d'œuvre sur le terrain, suivie de la mise en service, du support opérationnel, des mises à niveau et du reporting de conformité. Les achats sont de plus en plus structurés autour d'architectures hybrides, les fonctions critiques en termes de latence restant sur site tandis que les charges de travail d'analytique avancée et d'engagement client migrent vers des environnements cloud.
Les contraintes en amont sur les équipements de réseau et les matériaux critiques affectent le rythme de déploiement et les comportements d'achat, les goulots d'étranglement sur les transformateurs et autres composants haute tension poussant les services publics vers une finalisation plus précoce de la conception et un approvisionnement par cadre à plus long terme. En parallèle, la couche logicielle et services gagne en poids stratégique, les services publics utilisant des jumeaux numériques et des analyses DER pour extraire davantage de capacité des actifs existants et réduire la dépendance aux mises à niveau physiques immédiates. Les mouvements des fournisseurs en 2026, tels que le partenariat de Schneider Electric avec Kraken sur la flexibilité et l'intégration de logiciels de réseau, et celui de Corinex avec Plexigrid sur la visibilité pilotée par jumeau numérique, mettent en évidence les partenariats d'écosystème comme voie pratique pour assembler des capacités de bout en bout couvrant la détection, la modélisation et la prise de décision opérationnelle.
Paysage Concurrentiel
Le marché de la gestion intelligente des services publics est modérément consolidé : un groupe d'acteurs multinationaux établis ancre des portefeuilles couvrant les compteurs, les logiciels de tête de réseau et les analyses avancées, mais des perturbateurs spécialisés gagnent des parts dans l'IA en périphérie, la cybersécurité et l'orchestration de centrales électriques virtuelles. Les grands acteurs tels qu'Itron, Siemens et Honeywell se développent via des alliances technologiques — NVIDIA pour l'inférence d'IA en périphérie du réseau, EnergyHub pour la flexibilité des ressources distribuées, ou Verizon pour la connectivité 5G — réduisant le délai de mise sur le marché pour les capacités de niche tout en préservant les revenus d'intégration de systèmes.
Les flux d'investissement confirment la tendance : la participation d'ABB Electrification Ventures dans Edgecom souligne l'appétit des acteurs établis pour les startups d'IA générative qui complètent les logiciels OT existants[3]ABB, "ABB Electrification Ventures Invests in Edgecom," abb.com. Pendant ce temps, les hyperscalers cloud positionnent des piles spécifiques au secteur — avec des moteurs de jumeaux numériques et des lacs de données pilotés par événements — pour remporter des contrats de plateforme à mesure que les services publics entrent dans des cycles de renouvellement. L'intensité concurrentielle tourne donc moins autour de la différenciation matérielle et davantage autour de l'étendue de l'écosystème, de la certification des partenaires et des accréditations en cybersécurité.
Dans les marchés émergents, les intégrateurs de systèmes locaux et les assembleurs de compteurs prospèrent grâce à des appels d'offres sensibles aux prix, licenciant souvent des microprogrammes auprès de fournisseurs mondiaux tout en fabriquant localement pour satisfaire les mandats de localisation. Cette dynamique déplace les revenus à haute marge des logiciels et services vers les fournisseurs multinationaux, mais maintient les volumes de matériel locaux. À mesure que les services publics poursuivent des stratégies multi-vecteurs couvrant l'électricité, le gaz et l'eau, les fournisseurs offrant des plateformes véritablement convergées sont en mesure de commander des valorisations premium, renforçant les avantages d'échelle déjà à l'œuvre sur le marché de la gestion intelligente des services publics.
Leaders du Secteur de la Gestion Intelligente des Services Publics
IBM Corporation
Atos SE
Honeywell International Inc.
ABB Ltd
Siemens AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises couvertes dans ce rapport sur le marché de la gestion intelligente des services publics
- IBM Corporation
- Siemens AG
- Honeywell International Inc.
- ABB Ltd
- Cisco Systems Inc.
- Atos SE
- Itron Inc.
- Schneider Electric SE
- Oracle Corp.
- Landis+Gyr AG
- Aclara Technologies LLC
- Sensus (Xylem Inc.)
- Kamstrup A/S
- Trilliant Holdings
- Powel ASA
- GE Digital
- Eaton Corp. plc
- Silver Spring Networks (Itron)
- Enel X
- Huawei Technologies Co.
Lire l’analyse des entreprises de gestion intelligente des services publics

Opportunités de marché et perspectives d'avenir
La modernisation motivée par la cybersécurité et la conformité élargit le périmètre adressable au-delà de l'AMI vers des plateformes d'opérations sécurisées et la gouvernance des dispositifs. Avec l'incorporation par les États membres de l'UE de la directive NIS2 dans le droit national en 2026 et le Cyber Resilience Act établissant des exigences de cybersécurité pour les produits comportant des éléments numériques, les services publics et fournisseurs réorientent leurs achats vers des contrôles de sécurité auditables, la capacité de correctifs et un traitement des données interopérable. Cela accroît la demande d'outils de sécurité gérée, d'identité et de conformité intégrés aux piles logicielles des services publics.
Les programmes de digitalisation du réseau importants et financés, ainsi que les initiatives nationales de surveillance, créent également un espace de déploiement pour les opérations unifiées, les jumeaux numériques et l'orchestration DER. En juin 2026, le projet Danube InGrid soutenu par le CINEA (appuyé par 135 millions EUR de financement CEF Energy) a démontré une modernisation multi-services publics à grande échelle, incluant le fonctionnement automatique des changeurs de prises en charge des transformateurs en Hongrie et la surveillance à distance de plus de 680 000 points de fourniture à Košice, en Slovaquie. En juillet 2026, le ministère de l'Énergie et des Infrastructures des Émirats arabes unis a lancé l'Emirates Monitoring Center utilisant Siemens Spectrum Power pour une surveillance nationale du réseau en temps réel, tandis qu'au Vietnam, EVNHANOI a signalé le remplacement de compteurs mécaniques par des compteurs électroniques connectés à la collecte de données à distance et l'automatisation des sous-stations 220 kV et 110 kV dans le cadre de la Résolution 57-NQ/TW. Parallèlement aux programmes côté exploitants, la consolidation des plateformes émerge comme une opportunité portée par les produits, illustrée par le lancement par GE Vernova de GridOS for Distribution en février 2026, unifiant la gestion des DER, la modélisation de réseau et les opérations en temps réel, alors que les services publics cherchent à retirer les systèmes legacy cloisonnés.
Développements récents du secteur sur le marché de la gestion intelligente des services publics
- Mai 2026 : Siemens a annoncé la nouvelle génération de sa plateforme Gridscale X, ajoutant des capacités pilotées par l'IA visant à améliorer les flux de travail de planification du transport. Cette version soutient les services publics et opérateurs de réseau recherchant des cycles de planification plus rapides et un support de décision plus automatisé, alors que la volatilité des charges augmente et que les contraintes de réseau se resserrent.
- Août 2025 : Honeywell a acquis la plateforme de données de SparkMeter et ses technologies logicielles pour services publics, y compris Praxis, GridScan et GridFin, élargissant son portefeuille de solutions pour services publics. Cette transaction renforce la position de Honeywell dans l'analytique de réseau et les offres pilotées par logiciel, complétant des initiatives plus larges de digitalisation des services publics et de visibilité opérationnelle.
- Mai 2024 : Honeywell a lancé une solution logicielle Honeywell Forge dotée d'IA, axée sur l'accélération de la modernisation des actifs de réseau des services publics. En mettant l'accent sur l'analytique et les insights sur la performance des actifs, la plateforme donne de l'élan aux achats centrés sur le logiciel, où les services publics privilégient l'intelligence opérationnelle et l'optimisation du cycle de vie plutôt que les mises à niveau matérielles ponctuelles.


Marché de la gestion intelligente des services publics Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les logiciels, le matériel connecté et les services associés qui aident les services publics d'électricité, d'eau et de gaz à collecter des données d'usage et opérationnelles, à les convertir en informations exploitables et à exécuter des flux de travail terrain et client plus intelligents grâce à des outils numériques.
Exclusions du périmètre : nous excluons les équipements de production d'électricité, le stockage à l'échelle du réseau autonome et les services de gestion d'actifs purement manuels de ce dimensionnement de marché.
Aperçu de la segmentation
- Par Type
- Systèmes de Gestion des Données de Comptage
- Surveillance / Gestion de l'Énergie
- Gestion Intelligente de la Distribution
- Systèmes Avancés de Gestion des Pannes
- Par Composant
- Matériel
- Logiciel
- Services
- Par Type de Service Public
- Électricité
- Eau
- Gaz
- Par Mode de Déploiement
- Sur Site
- Cloud
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats Arabes Unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la structure du marché et construire des signaux de demande initiaux pouvant être vérifiés dans toutes les régions. Nous avons examiné des sources publiques telles que l'US Energy Information Administration, Eurostat, la Banque mondiale, les publications de l'IEA et les sites des régulateurs de services publics afin de comprendre les connexions de services publics, les thèmes d'investissement dans le réseau et les priorités de digitalisation.
Pour éviter de construire le modèle sur un seul flux de données, nous avons également passé en revue les rapports annuels d'entreprises, les présentations aux investisseurs, les notes d'appels de résultats et la couverture médiatique fiable pour le mix produit, les thèmes de mise en œuvre et le langage tarifaire. Le cas échéant, nous avons utilisé des abonnements payants pour l'intelligence financière d'entreprise, les recherches de brevets et les signaux d'import-export au niveau des expéditions afin de vérifier de manière croisée le calendrier d'adoption du matériel de comptage et de communication. Ces exemples ne sont pas exhaustifs, et d'autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur des entretiens et enquêtes auprès de responsables digitaux de services publics, d'équipes d'exploitation et de gestion des pannes, de responsables IT et OT, d'intégrateurs de systèmes et de spécialistes produits à travers la chaîne de valeur. Nous avons utilisé ces apports pour confirmer ce qui est budgété en tant que gestion des services publics intelligents, la manière dont les migrations vers le cloud sont rythmées, et comment les services publics répartissent leurs dépenses entre logiciels, matériel et services selon les principales régions.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Dirigeants (CXOs) : 17 % | APAC : 45 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 37 % |
| Acteurs plus petits : 17 % | Managers : 43 % | Amériques : 18 % |
Dimensionnement et prévision du marché
Le dimensionnement débute par une construction descendante où le nombre de services publics, la pénétration du comptage et les taux de déploiement des opérations numériques sont traduits en un bassin de dépenses adressable, puis filtrés selon la part typiquement incluse dans les programmes de gestion des services publics intelligents. Pour les contrôles de cohérence, les totaux sont corroborés par des approximations ascendantes sélectives telles que des échantillons de valeurs de contrats, des estimations de cycles de renouvellement du parc installé, et quelques vérifications auprès de fournisseurs et de canaux sur les prix de vente moyens et les volumes de déploiement.
Les principales données d'entrée du modèle incluent le rythme de déploiement de l'AMI et des compteurs intelligents, le mix cloud versus sur site, l'adoption de l'automatisation des pannes et de la distribution, les tendances d'allocation numérique des dépenses d'investissement et d'exploitation des services publics, et l'intensité des services lors des mises en œuvre pluriannuelles. Lorsque les données primaires variaient selon les régions, nous avons utilisé une analyse de scénarios (de base, conservateur et accéléré), puis ancré la prévision finale sur le scénario de base soutenu par le consensus d'experts le plus cohérent. Lorsque les vérifications ascendantes étaient limitées, par exemple en cas d'absence de divulgation sur les revenus de services, nous avons utilisé des repères basés sur des ratios discutés lors des entretiens, ajustés selon les différences de type de service public.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre signaux indépendants, incluant l'orientation des dépenses numériques des services publics, les calendriers de déploiement et les contraintes d'adoption connues en matière d'intégration des données et de cybersécurité. Les écarts sont examinés par étapes, en commençant par des vérifications au niveau des analystes sur les calculs unitaires et les conversions de devises, suivies d'une revue par les pairs sur les hypothèses et les répartitions régionales, puis une validation finale après un nouveau contrôle des valeurs aberrantes.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des changements réglementaires majeurs, des évolutions rapides des investissements des services publics ou des changements d'échelle dans l'adoption du cloud. Avant la livraison, nous effectuons un nouveau passage sur les dernières publications publiques et recontactons certains experts sélectionnés si les nouvelles informations modifient des variables clés.
Taille du marché de la gestion des services publics intelligents réinventant l'activité des services publics selon Mordor Intelligence, comparée à d'autres estimations publiées
Les chiffres de marché publiés pour la gestion des services publics intelligents ne correspondent souvent pas car chaque éditeur trace les limites différemment et utilise également des signaux de demande différents pour dimensionner le modèle. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur des agrégations de revenus fournisseurs, tandis qu'une autre est déterminée par des indicateurs plus larges de dépenses en réseaux intelligents.
Le stockage d'énergie autonome à l'échelle du réseau se situe hors du périmètre de Mordor Intelligence pour ce marché, et ce seul choix d'inclusion peut faire augmenter les totaux dans les études qui regroupent le stockage, les transformateurs ou d'autres matériels de réseau sous le même intitulé. Des écarts proviennent également de la manière dont les entreprises traitent les services, certaines comptant du conseil élargi et des opérations gérées, ainsi que du calendrier d'actualisation, où les dates de conversion des devises et les réinitialisations tardives des budgets des services publics peuvent modifier la valeur de l'année en cours.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 20,38 milliards USD (2026) | |
| Éditeur spécialisé A | 52,86 milliards USD (2025) | Utilise un périmètre plus large de services publics intelligents qui regroupe une large pile matérielle et des services connexes couvrant les compteurs intelligents, l'AMI, les équipements de réseau intelligent et même le stockage, ce qui rend le bassin adressable plus vaste qu'une définition centrée sur la gestion. |
| Portail sectoriel B | 30,00 milliards USD (2025) | Utilise une définition plus large pouvant intégrer des technologies numériques adjacentes de services publics et des ensembles d'automatisation, et les références d'année de base semblent incohérentes, ce qui complique une réconciliation comparable. |
La comparaison montre que l'écart le plus important provient du fait que l'estimation reste centrée sur le logiciel de gestion, le matériel d'activation connecté et les services de mise en œuvre, ou qu'elle s'étend aux équipements de réseau intelligent plus larges et au stockage. En maintenant les variables liées aux signaux d'adoption de la gestion des services publics et en recoupant ensuite les totaux avec des vérifications concrètes de contrats et de tarification, le chiffre obtenu reste plus facile à retracer et à reproduire d'une année à l'autre.


Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché de la gestion intelligente des services publics ?
Le marché est évalué à 20,38 milliards USD en 2026 et devrait atteindre 41,84 milliards USD d'ici 2031.
Quel segment de composant connaît la croissance la plus rapide ?
Les services mènent la croissance avec un TCAC de 15,95 % car les services publics externalisent de plus en plus l'expertise en intégration, cybersécurité et analyses.
Pourquoi les services publics de l'eau adoptent-ils des plateformes intelligentes plus rapidement maintenant ?
La montée des pressions liées à la sécheresse, les pénalités pour fuites et les projets pilotes de comptage NB-IoT — tels que le programme du Conseil Régional de Cairns — accélèrent l'investissement numérique dans le segment de l'eau.
Comment les mandats gouvernementaux influencent-ils l'adoption ?
Les déploiements nationaux tels que la date limite australienne de 2030 pour les compteurs intelligents et les exigences fédérales américaines en matière de comptage créent une demande garantie, permettant des économies d'échelle et des déploiements plus rapides.
Quel rôle joue l'informatique en périphérie dans la modernisation des services publics ?
L'IA en périphérie intégrée dans les compteurs ou les sous-stations minimise la latence de décision, réduit la bande passante de transport jusqu'à 90 % et prend en charge des applications en temps réel telles que l'orchestration de la recharge des véhicules électriques.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait se développer à un TCAC de 15,72 %, portée par les investissements records de la Chine dans le réseau et les mises à niveau de transmission à grande échelle de l'Inde.
Dernière mise à jour de la page le:



