
Taille et parts du marché des balises intelligentes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
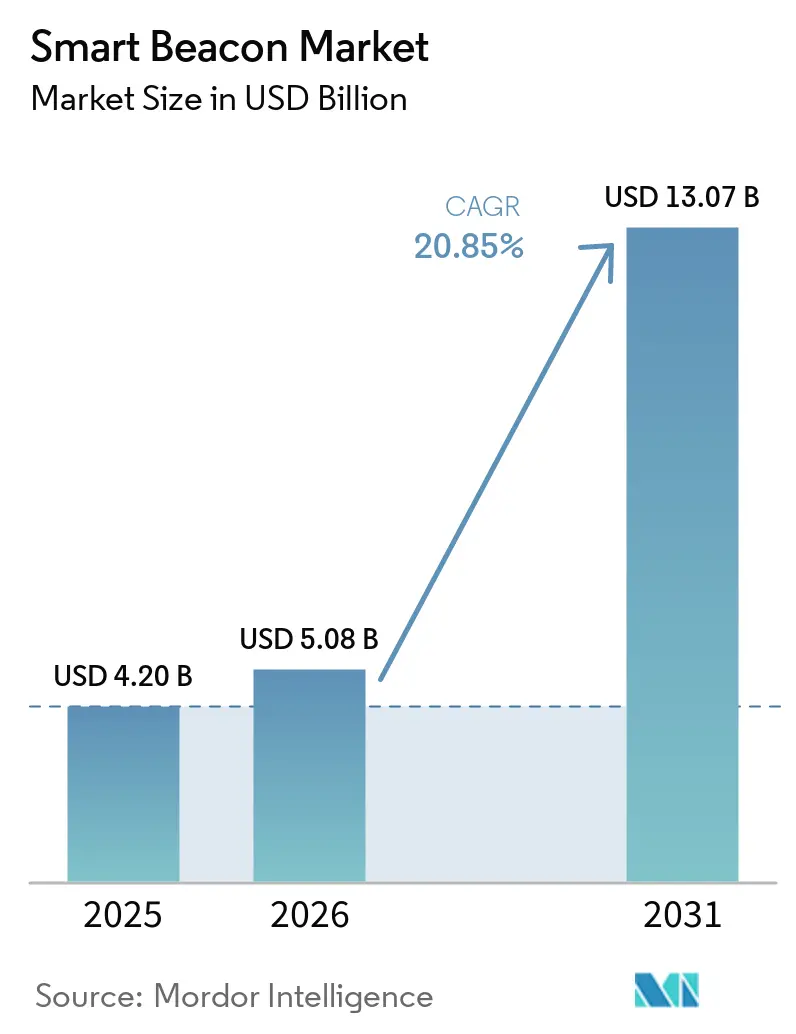
| Taille du Marché (2026) | 5.08 Milliards de dollars |
| Taille du Marché (2031) | 13.07 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 20.85 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des balises intelligentes par Mordor Intelligence
La taille du marché des balises intelligentes en 2026 est estimée à 5,08 milliards USD, en croissance par rapport à la valeur de 2025 de 4,2 milliards USD, avec des projections pour 2031 affichant 13,07 milliards USD, progressant à un TCAC de 20,85 % sur la période 2026-2031. La croissance est portée par les entreprises qui passent de simples notifications de proximité à des écosystèmes IoT ambiants qui récupèrent l'énergie des sources RF, lumineuses et de mouvement environnantes, tout en s'interfaçant avec des protocoles unifiés de bâtiments intelligents. Les détaillants adoptent l'analyse spatiale en temps réel pour améliorer les taux de conversion, les prestataires de soins de santé déploient des systèmes de localisation en temps réel (RTLS) pour localiser les actifs critiques et les patients, et les opérateurs logistiques intègrent des balises dans les flux de la chaîne d'approvisionnement pour réduire le temps de recherche et les pertes. Parallèlement, les étiquettes à récupération d'énergie réduisent les coûts totaux de possession sur la durée de vie, et le renforcement des mandats de confidentialité remodèle la conception des solutions autour d'un engagement explicite basé sur le consentement. Ces facteurs convergents positionnent le marché des balises intelligentes comme une couche fondatrice des plateformes d'intelligence intérieure de nouvelle génération. [1]
Principaux enseignements du rapport
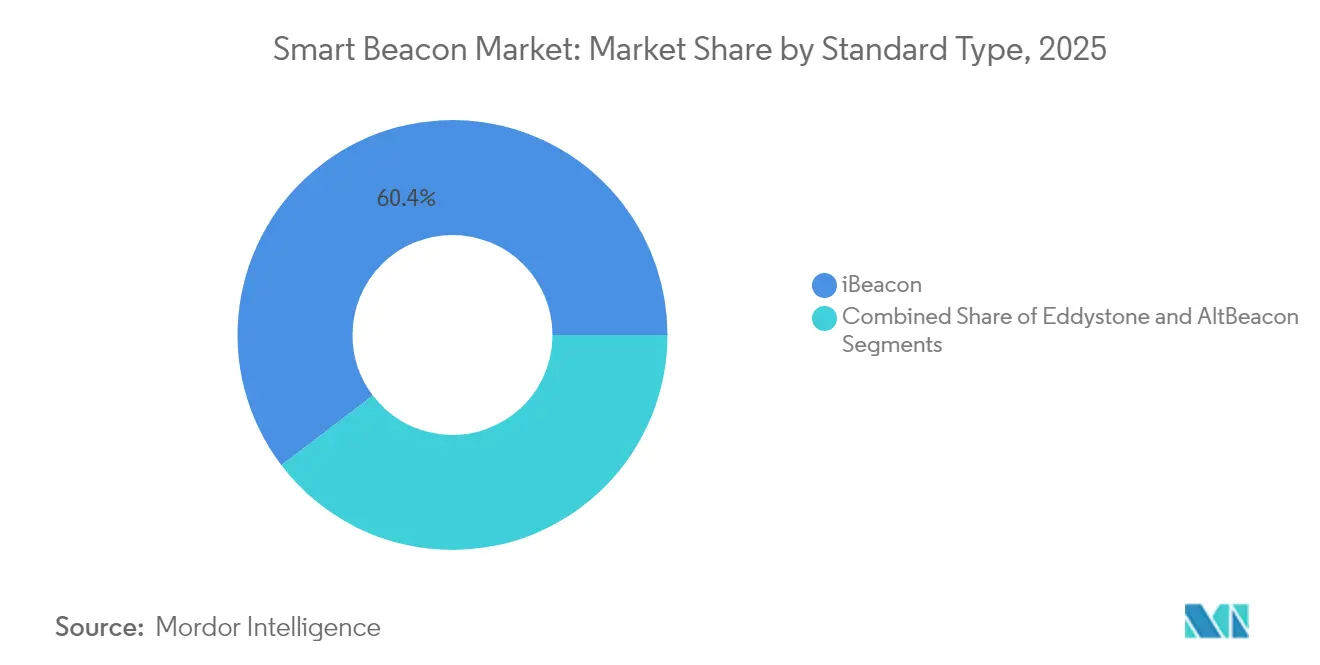
- Par type de standard, iBeacon a dominé avec une part de revenus de 60,35 % en 2025, tandis qu'Eddystone devrait se développer à un TCAC de 27,12 % jusqu'en 2031.
- Par connectivité, le Bluetooth à basse énergie a détenu 81,20 % de la part du marché des balises intelligentes en 2025, tandis que le Wi-Fi 802.11mc devrait progresser à un TCAC de 28,67 % jusqu'en 2031.
- Par secteur d'activité des utilisateurs finaux, le commerce de détail et les centres commerciaux ont représenté 36,45 % de la taille du marché des balises intelligentes en 2025 ; les établissements de santé représentent le segment à la croissance la plus rapide avec un TCAC prévisionnel de 24,68 %.
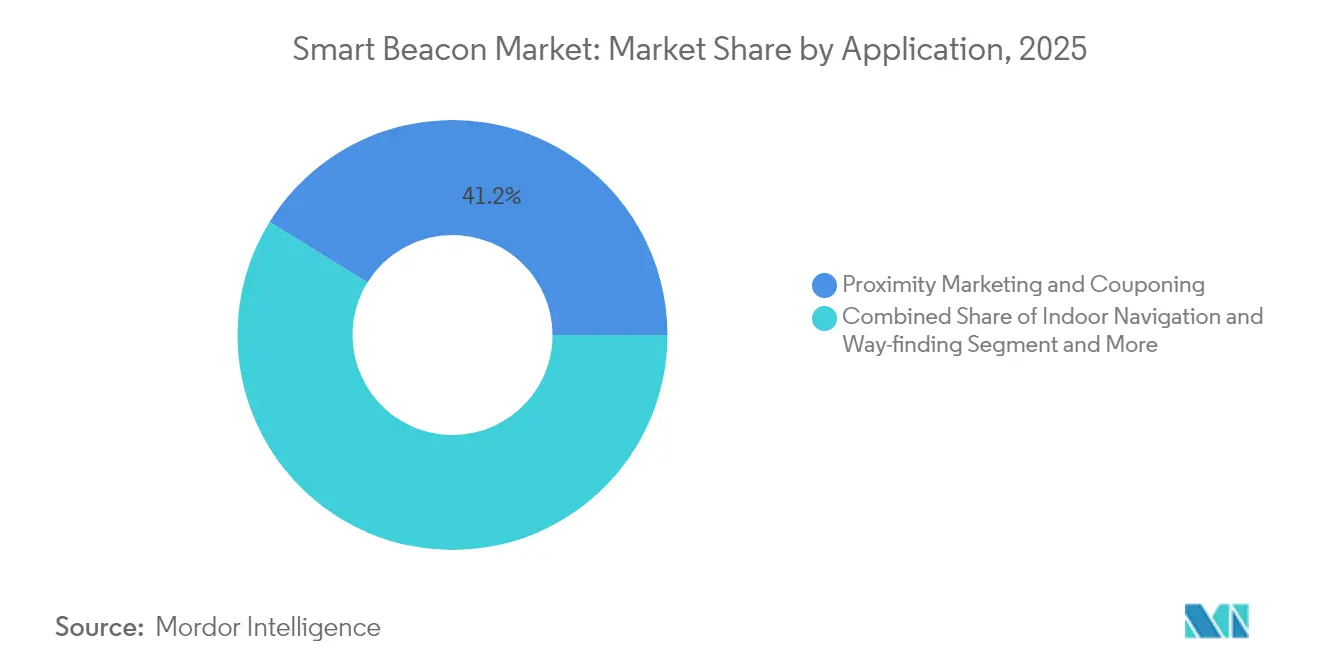
- Par application, le marketing de proximité a représenté 41,20 % des revenus de 2025, tandis que le suivi des actifs et du personnel s'accélère à un TCAC de 26,44 % jusqu'en 2031.
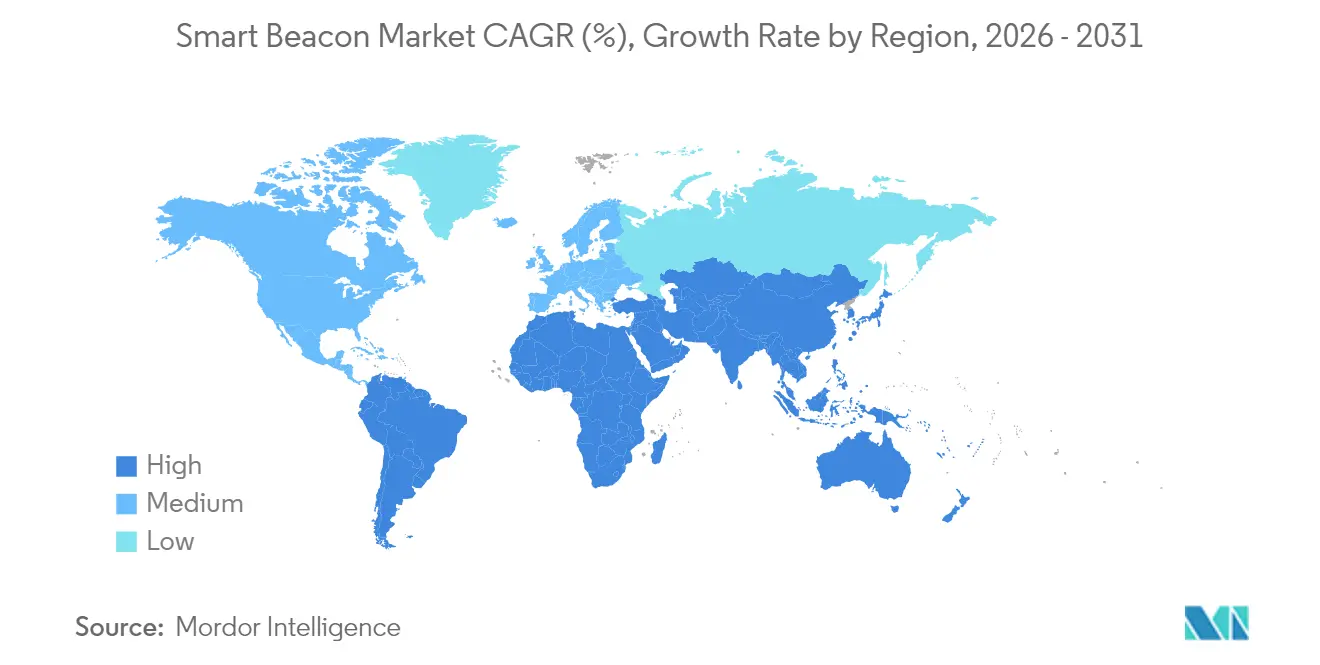
- Par géographie, l'Amérique du Nord a capté 33,10 % des revenus mondiaux en 2025, mais l'Asie-Pacifique devrait connaître la croissance la plus rapide à un TCAC de 24,05 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | Impact (~) % sur les prévisions du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'analyse spatiale dans l'optimisation du comptage de visiteurs en commerce de détail | 4.20% | Mondial, concentration en Amérique du Nord et en UE | Moyen terme (2 à 4 ans) |
| Essor de la visibilité de la chaîne d'approvisionnement par les balises | 5.80% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Les balises à récupération d'énergie et sans batterie réduisent le coût total de possession sur la durée de vie | 3.10% | Mondial, adoption précoce en UE et au Japon | Long terme (≥ 4 ans) |
| Intégration avec Matter et les protocoles unifiés de bâtiments intelligents | 4.70% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'analyse spatiale dans l'optimisation du comptage de visiteurs en commerce de détail
Les détaillants sont passés des cartes thermiques statiques à des moteurs d'orchestration dynamique qui adaptent les promotions en temps réel lorsque les acheteurs s'attardent près de rayons spécifiques. GameStop a déployé des balises dans 100 magasins pour afficher du contenu spécifique aux jeux et lutter contre le showrooming, transformant les indicateurs de localisation en invitations ciblées à la vente incitative. La campagne « Walk in and Win » de Macy's pour le Vendredi noir a mêlé des jeux de grattage numériques au positionnement en magasin, stimulant les installations d'applications et capturant des données granulaires sur le parcours d'achat. Telstra Retail a validé une précision de 95 % dans le comptage du trafic piétonnier en fusionnant l'IA en périphérie avec le masquage d'identité, répondant aux attentes en matière de confidentialité tout en préservant la qualité des informations. Ces exemples montrent qu'une intelligence spatiale différenciée peut augmenter les conversions, gérer le personnel et affiner les décisions d'assortiment, maintenant l'investissement même lorsque le trafic global de détail fluctue. [2]
Essor de la visibilité de la chaîne d'approvisionnement par les balises
La visibilité des actifs est passée d'un avantage pratique à une obligation opérationnelle. Sky Warehouse intègre des balises sur les palettes de fret pour réduire le temps de recherche et prévenir les mauvais placements, améliorant ainsi les indicateurs de flux quai à quai. Le projet pilote véhicule-route-nuage de Pékin utilise 7 000 macro-cellules 5G-A et des clusters de balises denses pour orchestrer le fret autonome dans les parcs logistiques, prouvant qu'une précision intérieure au centimètre peut étendre la continuité V2X extérieure. Link Labs a enregistré une réduction de 30 % du temps de recherche d'équipements et 15 % moins d'achats en double dans des systèmes hospitaliers multi-établissements après le déploiement de sa plateforme RTLS basée sur des balises. Siemens Logistics intègre les données de balises avec son logiciel de gestion des bagages pour équilibrer la charge des convoyeurs et économiser de l'énergie. Ces cas soulignent pourquoi les opérateurs de la chaîne d'approvisionnement émergent comme un bassin de demande dominant au sein du marché des balises intelligentes. [3]
Les balises à récupération d'énergie et sans batterie réduisent le coût total de possession sur la durée de vie
La maintenance des batteries limitait autrefois les déploiements pluriannuels. Les IoT Pixels de deuxième génération de Wiliot récupèrent les radiofréquences ambiantes pour transmettre des données de température et de localisation sans batteries, modifiant la courbe des coûts pour le suivi au niveau des articles. Des chercheurs du MIT ont créé des récupérateurs de champ magnétique alimentant des capteurs qui surveillent des machines à distance, illustrant une utilisation industrielle viable là où les échanges de batteries sont irréalisables. Atmosic démontre la récupération d'énergie photovoltaïque et thermique pouvant prolonger indéfiniment la durée de vie des étiquettes. Pour les opérations gérant des dizaines de milliers d'étiquettes, l'élimination du remplacement de batteries de routine réduit les coûts de main-d'œuvre et les déchets électroniques, élargissant matériellement la base adressable du marché des balises intelligentes.
Intégration avec Matter et les protocoles unifiés de bâtiments intelligents
Les barrières d'interopérabilité se dissipent à mesure que Matter et le sondage de canal Bluetooth LE amélioré gagnent en popularité. Apple a intégré l'UWB dans la plupart de ses appareils depuis 2019, et les projections d'adoption dépassent 60 % des iPhones actifs d'ici 2030, ouvrant la voie aux clés numériques sécurisées et à la navigation de précision. La mise à jour 2024 du sondage de canal par le Bluetooth SIG offre une précision inférieure au mètre via le BLE tout en maintenant une faible consommation d'énergie. Des fabricants d'appareils tels qu'Apple et Samsung présentent régulièrement des cas d'usage basés sur les balises lors de leurs événements phares, validant le profil grand public de cette technologie. Les fournisseurs de services basés sur la localisation s'appuient désormais sur des techniques de sondage de canal pour offrir une précision inférieure au mètre sans infrastructure supplémentaire, élargissant le périmètre adressable du marché des balises Bluetooth. Les 48 réseaux 5G privés de la Corée du Sud illustrent comment un spectre dédié peut assurer le transport de la télémétrie de balises à haute densité pour l'analyse par intelligence artificielle. Les lignes directrices de l'EASA sur la protection de la vie privée dès la conception pour les systèmes de positionnement de drones renforcent la dynamique réglementaire en faveur d'une continuité intérieur-extérieur sécurisée et interopérable. Les protocoles unifiés atténuent les préoccupations liées à la dépendance vis-à-vis d'un fournisseur et simplifient les déploiements multi-standards, accélérant ainsi les cycles de décision des entreprises.
Analyse de l'impact des facteurs limitants*
| Facteur limitant | Impact (~) % sur les prévisions du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rareté des ingénieurs RF BLE qualifiés pour les déploiements à grande échelle | -2.80% | Mondial, critique en Amérique du Nord et en UE | Court terme (≤ 2 ans) |
| Les mandats de confidentialité dès la conception restreignent la capture passive de données | -1.90% | UE en premier lieu, expansion mondiale | Moyen terme (2 à 4 ans) |
| Congestion du spectre 2,4 GHz dans les parcs IoT denses | -1.40% | Centres urbains mondiaux | Long terme (≥ 4 ans) |
| Lenteur du support au niveau du système d'exploitation pour la numérisation en arrière-plan après iOS 15 | -2.10% | Mondial, marchés dépendants d'iOS | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Rareté des ingénieurs RF BLE qualifiés pour les déploiements à grande échelle
Les États-Unis à eux seuls font face à une pénurie projetée de 67 000 ingénieurs en semi-conducteurs d'ici 2030, et l'expertise RF BLE figure parmi les sous-ensembles les plus rares. McKinsey note que seulement 43 500 des 48 000 nouveaux postes de techniciens nécessaires d'ici 2030 pourraient être pourvus, créant un goulot d'étranglement qui fait monter les délais de projet et les salaires. Une enquête sur la main-d'œuvre de 2024 a révélé que 53 % des employés du secteur des semi-conducteurs envisageaient de démissionner dans les six mois, aggravant le turnover. Les déploiements de balises dans les hôpitaux ou les usines nécessitent un réglage précis des antennes, une atténuation des interférences de canaux et un calibrage de la puissance que les outils de conception automatisés ne peuvent pas encore reproduire. Les fournisseurs qui peinent à recruter des talents RF expérimentés risquent des dépassements de coûts et l'insatisfaction des clients, limitant l'adoption à court terme malgré une demande sous-jacente robuste.
Les mandats de confidentialité dès la conception restreignent la capture passive de données
La mise à jour du RGPD 2025 de l'Europe renforce les protocoles de consentement, limitant la détection passive de présence qui alimentait autrefois l'analyse granulaire de la fréquentation. Apple et Google ont introduit des alertes de suivi indésirable exigeant un consentement explicite pour la découverte de balises en arrière-plan, réduisant le volume de données anonymes. La loi européenne sur la cyberrésilience superpose des normes de cybersécurité à la conception des appareils, prolongeant les cycles de recherche et développement et augmentant les coûts de conformité. La rotation des adresses Wi-Fi privées d'Apple et les flux d'autorisation Bluetooth plus stricts commencés dans iOS 18.2 orientent le traitement des données vers des modèles sur l'appareil, forçant les fournisseurs à reconcevoir les pipelines d'analyse. Ces mesures réorientent le marché des balises intelligentes vers un échange de valeur explicite — tel que des avantages de fidélité — plutôt que vers une observation silencieuse, modifiant le calcul du retour sur investissement pour certains scénarios de vente au détail.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de standard :
Eddystone grignote la primauté d'iBeaconiBeacon a représenté 60,35 % des revenus de 2025, reflétant l'impulsion précoce d'Apple et le support intégré au sein de son écosystème de système d'exploitation mobile. Eddystone, cependant, croît à un TCAC de 27,12 % alors que les entreprises privilégient le modèle Web physique centré sur le web de Google qui supprime la friction des téléchargements d'applications obligatoires. La taille du marché des balises intelligentes pour les déploiements Eddystone devrait s'étendre fortement à mesure que les plateformes de gestion de bâtiments intègrent le support natif et que Matter relie plusieurs piles radio. AltBeacon maintient une base fidèle parmi les utilisateurs industriels recherchant des cadres neutres vis-à-vis des fournisseurs.
Une analyse plus approfondie révèle que la stratégie de plateforme est le véritable facteur de différenciation. La consolidation d'Apple de la bande ultra-large et du BLE dans un seul frontal radio permet des scénarios de contrôle d'accès sécurisé et d'informatique spatiale indisponibles au lancement d'iBeacon. Google réplique en rendant les URL diffusées détectables dans Chrome et les paramètres rapides d'Android, permettant aux opérateurs d'espaces publics de pousser du contexte sans développer d'applications natives. Cette double trajectoire encourage les entreprises à adopter des piles multi-standards, intensifiant la demande de passerelles qui traduisent entre les charges utiles iBeacon, Eddystone et AltBeacon au sein du marché plus large des balises intelligentes.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par connectivité :
le Wi-Fi FTM lance un défi de précisionLe Bluetooth à basse énergie a conservé 81,20 % de part de marché en 2025 grâce à une disponibilité de chipsets inégalée et une consommation inférieure au milliwatt qui maintient les étiquettes à pile actives pendant des années. Pourtant, le Wi-Fi 802.11mc à mesure du temps de vol fin progresse à un TCAC de 28,67 % alors que les hôpitaux, aéroports et entrepôts recherchent une précision centimétrique sans déployer de radios supplémentaires ; les points d'accès Wi-Fi existants n'ont besoin que de mises à jour du micrologiciel. La part de marché des balises intelligentes pour le BLE restera la plus importante jusqu'en 2031, mais sa dominance se réduira à mesure que les étiquettes hybrides BLE + Wi-Fi se répandront.
La bande ultra-large joue un rôle spécialisé là où la sécurité et une précision inférieure à 10 cm justifient un coût de nomenclature plus élevé, comme la prévention des enlèvements de nourrissons ou les véhicules guidés automatiquement. Pendant ce temps, la nouvelle extension de sondage de canal du Bluetooth SIG promet une précision inférieure au mètre sur le BLE standard, émoussant l'avantage de précision du Wi-Fi. Les décisions de connectivité s'articulent désormais autour de la tolérance à la latence, des attentes en matière d'autonomie des batteries et du budget d'investissement plutôt que du seul mérite technique d'un protocole, diversifiant les flux de revenus au sein du marché des balises intelligentes.
Par application :
le suivi des actifs dépasse la promotionLe marketing de proximité et le couponing ont encore livré 41,20 % des revenus de 2025, prouvant que les notifications push restent précieuses lorsqu'elles sont associées à des portefeuilles de fidélité. Pourtant, le suivi des actifs et du personnel croît à un TCAC de 26,44 %, reflétant la priorité opérationnelle accordée à la visibilité en temps réel. Zebra Technologies a divulgué 1,334 milliard USD de revenus au T4 2024, attribuant à la mobilité d'entreprise et à l'intelligence des actifs par balises sa croissance de chiffre d'affaires de 32,2 %. Le pivot vers le suivi s'aligne avec la hausse des coûts de main-d'œuvre et les mandats de conformité. Les fabricants intègrent des balises dans les plateaux de travaux en cours pour orchestrer des flux en juste-à-temps ; les aéroports suivent les équipements d'assistance au sol pour réduire les temps de rotation. La navigation intérieure et la détection d'occupation complètent la demande en reliant l'utilisation des espaces à la gestion de l'énergie. Ensemble, ces tendances élargissent la taille du marché des balises intelligentes en termes de revenus et de volume, diluant sa dépendance aux budgets d'engagement des consommateurs.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par secteur d'activité des utilisateurs finaux :
les soins de santé dépassent l'héritage du commerce de détailLe commerce de détail et les centres commerciaux ont détenu 36,45 % des revenus de 2025 à mesure que les programmes de marketing de proximité ont mûri et que les stratégies omnicanales ont maintenu les magasins pertinents. Les établissements de santé, cependant, connaissent la croissance la plus rapide à un TCAC de 24,68 % parce que le RTLS répond aux pénuries de personnel, aux flux de contrôle des infections et aux rapports réglementaires. En 2024, Link Labs a quantifié une réduction de 30 % du temps de recherche d'équipements pour les hôpitaux adoptant le RTLS par balises, tandis que Kontakt.io a sécurisé 47,5 millions USD pour accélérer l'optimisation du flux des patients basée sur l'IA.
Contrairement à la nature discrétionnaire des cycles de promotion consommateurs, les directeurs d'hôpitaux intègrent les balises dans les dossiers de santé électroniques et les systèmes d'appel infirmier, les enracinant dans les opérations cliniques essentielles. Les décisions d'investissement en capital s'appuient donc sur la réduction des risques et les indicateurs de sécurité des patients plutôt que sur le retour sur investissement marketing. Cette demande structurelle stabilise la croissance, protégeant le secteur des balises intelligentes des ralentissements du commerce de détail et soulignant pourquoi l'investissement dans les soins de santé est devenu un indicateur avancé de la santé à long terme du marché.
Analyse géographique
Marché des Balises Intelligentes en Amérique du Nord
L'Amérique du Nord a capturé 33,10 % des revenus mondiaux en 2025, portée par les premiers déploiements dans le commerce de détail et des exigences strictes en matière de conformité dans le secteur de la santé, qui imposent l'audit de la localisation des actifs. Des hôpitaux américains tels que Stanford Health intègrent les balises aux plateformes d'appel infirmier pour automatiser les indicateurs de temps de réponse du personnel, tandis que les rénovations de bâtiments intelligents au Canada, à Toronto et à Vancouver, utilisent les balises pour synchroniser les systèmes CVC et l'éclairage en vue des certifications LEED. L'adoption reste stable, bien que la législation sur la confidentialité et les limites d'analyse en arrière-plan sous iOS puissent modérer la croissance par rapport aux régions émergentes.
Marché des Balises Intelligentes en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR le plus rapide, à 24,05 %, jusqu'en 2031. Les plus de 500 projets pilotes de villes intelligentes en Chine intègrent 2,57 milliards de points de terminaison IoT qui ancrent des maillages denses de balises pour les transports en commun, la surveillance de la sécurité et l'analyse du commerce de détail. L'initiative coréenne Smart K-Cities, dotée d'un budget de 4,6 milliards USD, et ses 48 réseaux 5G privés offrent des dorsales à faible latence idéales pour un positionnement au centimètre près. Le segment médical MaaS au Japon, évalué à 17,6 milliards JPY (117 millions USD) en 2025, illustre la demande axée sur les soins de santé. Conjugués, ces facteurs placent l'Asie-Pacifique à l'avant-garde du développement du marché des balises intelligentes.
Marché des Balises Intelligentes en Europe
L'Europe progresse grâce à des investissements dans les bâtiments intelligents conformes aux exigences de confidentialité. L'Allemagne pousse la numérisation des usines dans le cadre d'Industrie 4.0, en déployant des balises dans les zones d'intralogistique, tandis que le Royaume-Uni modernise les infrastructures historiques avec des outils de guidage des visiteurs basés sur le Bluetooth, dans le respect du RGPD. La loi européenne sur la cyberrésilience établit un socle de sécurité harmonisé que les fournisseurs doivent respecter, ce qui relève les seuils d'entrée mais renforce également la confiance dans les déploiements à usage critique. Collectivement, ces trajectoires garantissent des contributions mondiales équilibrées tout en confirmant l'Asie-Pacifique comme moteur de croissance.
Paysage réglementaire
Les balises intelligentes sont façonnées par les approbations d'équipements radio, les exigences de cybersécurité dès la conception pour les dispositifs connectés, et les contrôles de confidentialité mis en œuvre par le biais des plateformes et des systèmes d'exploitation. Dans l'Union européenne, la directive relative aux équipements radioélectriques (RED) constitue le cadre central d'accès au marché, et les exigences de cybersécurité déléguées prévues par le règlement délégué (UE) 2022/30 pris en application de la RED sont devenues obligatoires à partir d'août 2025 pour les équipements radioélectriques connectés à Internet concernés. Cela a poussé les fabricants de balises vers un intégration sécurisée, des mises à jour logicielles disciplinées, et des contrôles cybernétiques de base alignés sur les attentes évolutives de la série EN 18031.
Aux États-Unis, les déploiements continuent de s'appuyer sur les exigences de la Partie 15 de la FCC pour le fonctionnement sans licence. La qualification Bluetooth SIG demeure également un point de passage pratique en matière d'interopérabilité pour les balises basées sur le BLE utilisant les implémentations iBeacon, Eddystone et AltBeacon. Les règles applicables aux cas d'usage de balises orientées sécurité ajoutent une couche de conformité supplémentaire au-delà de la conformité RF générale. En Espagne, la Direction générale de la circulation (DGT) a rendu obligatoires les balises d'urgence connectées V16 à partir de janvier 2026, exigeant une connectivité intégrée (IoT eSIM) conçue pour fonctionner pendant au moins 12 ans sans frais pour l'utilisateur, ce qui accroît les exigences imposées aux fournisseurs en matière de fiabilité, de certification et de fourniture de services à long terme. Le Royaume-Uni a également renforcé son alignement sur les exigences de cybersécurité des dispositifs de type UE en Irlande du Nord par le biais des Radio Equipment (Amendment) (Northern Ireland) Regulations 2025 (S.I. 2025/1244), renforçant la nécessité pour les fournisseurs multinationaux de gérer des voies de conformité différentes tout en maintenant des bases de sécurité cohérentes sur l'ensemble de leurs gammes de produits.
Analyse de la chaîne de valeur
La chaîne de valeur des balises intelligentes commence par les intrants en composants radio et capteurs, notamment les SoC BLE, les antennes, les capteurs environnementaux optionnels, la gestion de l'alimentation et, dans certaines conceptions, des modules de récupération d'énergie. Le développement du firmware conditionne ensuite les charges utiles des balises autour de pseudo-standards tels qu'Apple iBeacon, Google Eddystone et la spécification ouverte AltBeacon. La fabrication et le provisionnement des dispositifs sont généralement optimisés pour du matériel de diffusion à haut volume et basse consommation, en utilisant le rôle de diffuseur BLE (BLE Broadcaster) et des paquets publicitaires non connectables (par exemple, ADV_NONCONN_IND), avant que les dispositifs ne transitent par des fabricants OEM de matériel et des fournisseurs spécialisés de balises qui regroupent étiquettes, passerelles et accessoires de fixation pour les environnements de distribution, de santé et de logistique.
La valeur est réalisée en aval grâce aux couches d'intégration, notamment les récepteurs des systèmes d'exploitation mobiles, les passerelles Wi-Fi ou BLE vers IP, et les plateformes cloud qui convertissent des charges utiles publicitaires hétérogènes en événements de localisation, alertes et flux de travail opérationnels. Les partenaires de plateforme et de déploiement, tels que les fournisseurs de mobilité d'entreprise, les intégrateurs de systèmes et les spécialistes RTLS, prennent en charge les relevés de site, l'ajustement RF, la configuration des politiques de durée de vie des piles, et l'intégration dans des systèmes tels que les logiciels d'appel infirmier, de GMAO, de WMS ou de traitement des bagages, transformant les signaux des balises en indicateurs clés de performance auditables. Les points de blocage courants apparaissent dans la gestion de l'interopérabilité entre formats de charges utiles de balises multi-sites, dans les flux de travail de confidentialité et d'autorisation des systèmes d'exploitation et des applications, et dans la charge opérationnelle liée à la gestion du cycle de vie des parcs (étalonnage, mises à jour du firmware et documentation de conformité), ce qui accroît l'importance d'une gestion centralisée des dispositifs et d'une orchestration des passerelles dans les déploiements à grande échelle.
Paysage concurrentiel
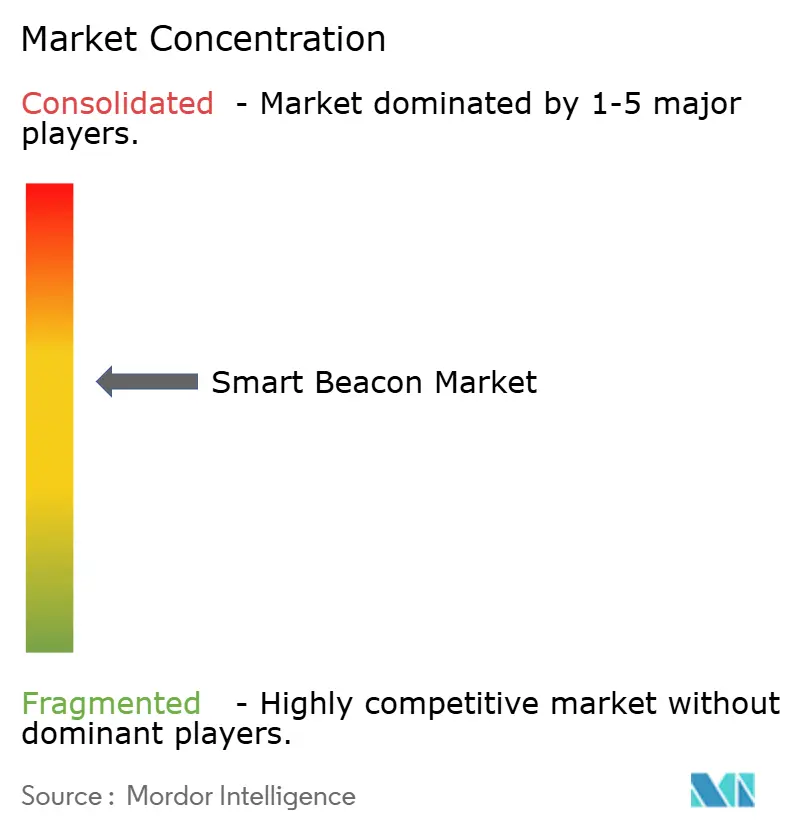
Le marché des balises intelligentes affiche une concentration modérée, aucun fournisseur ne dépassant une part mondiale de 15 %. Les grands fournisseurs de mobilité d'entreprise regroupent les balises dans des plateformes de calcul en périphérie plus larges, tandis que les spécialistes excellent dans des niches de soins de santé ou industrielles. Zebra Technologies a enregistré une croissance de revenus de 11,3 % d'une année sur l'autre au T1 2025 à 1,308 milliard USD, aidée par son acquisition de Photoneo pour la vision 3D améliorée qui complète les données de localisation par balises. Kontakt.io emploie 153 personnes et génère environ 50,2 millions USD annuellement, canalisant de nouveaux capitaux vers les flux de travail hospitaliers basés sur l'IA.
Les stratégies divergent. Les intégrateurs de plateformes — Cisco, Apple, Google — exploitent les empreintes d'appareils ou de réseaux existantes pour intégrer des services de balises à un coût marginal minimal. Les spécialistes verticaux privilégient l'expertise réglementaire, comme le montrent les tableaux de bord conformes à la loi HIPAA de Kontakt.io. Les innovateurs technologiques tels que Wiliot et Atmosic poursuivent la récupération d'énergie pour éliminer la maintenance des batteries, une innovation qui pourrait comprimer le coût total de possession à deux chiffres en pourcentage sur des horizons pluriannuels. Les dépôts de brevets autour de l'énergie RF et de l'analyse préservant la confidentialité laissent entendre que les futurs avantages concurrentiels s'articuleront autour de la durabilité et de la conformité plutôt que de la seule portée de diffusion.
Les fusions sont probables à mesure que les clients exigent des solutions multi-standards et multi-protocoles. Les pénuries de semi-conducteurs et les déficits de talents en ingénierie RF créent des rationales d'acquisition pour les entreprises cherchant à internaliser des capacités rares. Néanmoins, le rythme de consolidation restera mesuré ; les cas d'utilisation hétérogènes et les réglementations spécifiques aux régions préservent de l'espace pour les entrants spécialisés, maintenant le secteur des balises intelligentes dynamique.
Leaders du secteur des balises intelligentes
-
Hewlett Packard Enterprise Development LP
-
Cisco Systems Inc.
-
Kontakt.io Inc.
-
HID Global Corporation
-
Gimbal Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Balises Intelligentes Entreprises couvertes dans ce rapport
- Aruba Networks Hewlett Packard Enterprise Development LP
- Cisco Systems Inc.
- HID Global Corporation
- Kontakt.io Inc.
- Gimbal Inc.
- Accent Systems S.L.
- Sensoro Co., Ltd.
- Fujitsu Components Ltd.
- Jaalee Technology Co., Ltd.
- Estimote Inc.
- BlueCats Pty Ltd.
- Radius Networks Inc.
- Quuppa Oy
- BlueVision Wireless Ltd.
- Wiliot Inc.
- Minew Technologies Co., Ltd.
- Onyx Beacon Inc.
- Beaconinside GmbH
- Zebra Technologies Corporation
- Samsung Electronics Co., Ltd. (SmartThings)
Opportunités de marché et perspectives d'avenir
Un espace blanc clé se trouve dans les environnements réglementés à forte intensité de flux de travail où les données de localisation doivent se traduire en actions auditables plutôt qu'en impressions marketing. Le secteur de la santé constitue un exemple probant de premier plan : Kontakt.io a publiquement investi dans la mise à l'échelle des opérations hospitalières pilotées par l'IA, soutenue par sa série C de 47,5 millions USD (avril 2024), et a étendu Staff Safe pour couvrir les zones extérieures des hôpitaux telles que les parkings et les garages (juillet 2025). Cela révèle une demande pour une couverture de sécurité et d'opérations à l'échelle du campus, mêlant balises intérieures et infrastructure plus large. L'opportunité pour les fournisseurs se situe dans les piles RTLS de bout en bout combinant matériel de balises, passerelles et logiciels pouvant s'intégrer aux systèmes cliniques existants tout en répondant à des exigences plus strictes en matière de consentement et de sécurité.
La normalisation et la convergence des infrastructures créent également des voies additionnelles, en particulier pour le positionnement hybride à travers les bâtiments, les campus et les environnements adjacents aux transports. La norme ISO/TR 17739-1:2026, publiée en janvier 2026 pour les services de localisation assistés par infrastructure routière dans les systèmes de transport intelligents, annonce une architecture de localisation plus formalisée qui peut être connectée à la télémétrie des balises intérieures dans les parcs logistiques, les aéroports et les campus de villes intelligentes. En parallèle, les exigences de cybersécurité de la RED postérieures à août 2025 relèvent la barre pour les dispositifs connectés conformes, créant un espace pour les fournisseurs souhaitant commercialiser des balises et passerelles prêtes en matière de cybersécurité, et pour les prestataires de services chargés de la documentation de conformité, du provisionnement sécurisé et des mises à jour sur des déploiements multi-sites. Les approches matérielles de récupération d'énergie et sans pile, déjà visibles à travers les initiatives Ambient IoT (par exemple, Wiliot et Atmosic), élargissent encore les opportunités dans le suivi au niveau de l'article et le contrôle de la chaîne du froid, où le remplacement des piles constitue une contrainte structurelle plutôt qu'une optimisation des coûts.
Développements industriels récents dans Marché des Balises Intelligentes
- Juin 2026 : HID Global a mis à jour la documentation technique de ses balises d'actifs BEEKs et de ses passerelles BluFi Bluetooth LE vers Wi-Fi. Cette mise à jour souligne la poursuite de la productisation des piles balise plus passerelle qui simplifient la gestion des parcs et le rétroacheminement IP pour les déploiements RTLS d'entreprise. Elle soutient également les intégrateurs qui standardisent leurs outils sur les solutions HID pour des déploiements multi-sites où le contrôle de la configuration et la rigueur documentaire font partie de l'acceptation client.
- Juillet 2025 : Kontakt.io a étendu sa solution de prévention de la violence en milieu de travail Staff Safe pour couvrir les zones extérieures des campus hospitaliers, notamment les parkings et les garages. L'extension de la protection au-delà des zones intérieures élargit le périmètre adressable pour les flux de travail de sécurité activés par des balises et accroît la demande pour des fonctionnalités de plateforme unifiant les événements de localisation intérieure et extérieure. Cette évolution renforce le statut du secteur de la santé comme segment d'utilisateurs finaux hautement prioritaire pour les déploiements de balises opérationnelles plutôt que pour le seul marketing de proximité.
- Août 2024 : HID Global a acquis Sewio Networks, intégrant les capacités RTLS à ultra-large bande (UWB) à son portefeuille de technologies d'identification. Cette acquisition renforce la capacité de HID Global à proposer un positionnement de plus haute précision aux côtés des balises BLE, en particulier pour les cas d'usage de logistique interne et de gestion d'actifs industriels. Elle accélère également la consolidation des fournisseurs autour d'offres RTLS complètes combinant étiquettes, ancres, logiciels et intégration d'entreprise.
Marché des Balises Intelligentes Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les balises intelligentes ainsi que les logiciels et services associés qui permettent des interactions et un suivi de proximité à courte portée dans des environnements intérieurs et semi-extérieurs. La couverture s'étend aux environnements commerciaux et publics, et tous les résultats sont exprimés en USD.
Exclusions du périmètre : les services de localisation GPS purement mobiles sans matériel de balise, ainsi que les puces Bluetooth génériques vendues sans cas d'usage de balise, sont exclus de ce dimensionnement.
Aperçu de la Segmentation
- Par type de standard
- iBeacon
- Eddystone
- AltBeacon
- Par connectivité
- Bluetooth à basse énergie (BLE)
- Wi-Fi (802.11mc/FTM)
- Bande ultra-large assistée
- Par application
- Marketing de proximité et couponing
- Navigation intérieure et guidage
- Suivi des actifs et du personnel
- Surveillance de l'occupation et de l'environnement
- Par secteur d'activité des utilisateurs finaux
- Commerce de détail et centres commerciaux
- Transport et logistique
- Aviation et aéroports
- Établissements de santé
- Lieux de sport et de divertissement
- Constructeurs automobiles d'équipements d'origine
- Chantiers de construction intelligents
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Kenya
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par l'établissement d'une vue claire des signaux de demande et de la direction des expéditions pour les cas d'usage de proximité et de localisation en intérieur. Nous nous référons à des sources publiques telles que les autorisations d'équipements de la FCC, les publications du Bluetooth SIG et de l'IEEE sur le Bluetooth Low Energy et le positionnement Wi-Fi, ainsi que la documentation des standards pour le comportement iBeacon et Eddystone.
Pour ancrer les taux d'adoption, nous examinons également des ensembles de données gouvernementaux et publics reflétant l'empreinte du commerce de détail et l'activité logistique, notamment les séries du commerce de détail du recensement américain, les statistiques structurelles des entreprises d'Eurostat, ainsi que des rapports de trafic sélectionnés d'aéroports et d'autorités de transport. Les dépôts de sociétés, les fiches techniques de produits et les présentations aux investisseurs sont utilisés pour comprendre les fourchettes de prix, les tailles de déploiement typiques et les cycles de remplacement. L'accès payant aux données financières des entreprises et aux bases de données de brevets est utilisé de manière sélective pour recouper l'exposition des fournisseurs et suivre l'intensité des fonctionnalités dans le temps. Les sources mentionnées ici sont données à titre illustratif uniquement, et des références publiques supplémentaires ont également été utilisées pour la collecte de données, les recoupements et les clarifications.
Entretiens Primaires et Enquêtes
Les vérifications primaires ont été effectuées par le biais d'entretiens avec des experts et d'enquêtes structurées auprès de fournisseurs de matériel, d'intégrateurs de systèmes, d'équipes de plateformes logicielles et d'utilisateurs finaux gérant des programmes de balises dans le commerce de détail, les transports, la santé et d'autres secteurs. Pour un marché mondial, nous avons équilibré les contributions entre l'APAC, l'EMEA et les Amériques, afin que les hypothèses sur la densité de déploiement, l'effort de maintenance et l'évolution du prix de vente moyen puissent être testées dans différents contextes opérationnels.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux : 15 % | APAC : 46 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 30 % |
| Acteurs de plus petite taille : 18 % | Managers : 53 % | Amériques : 24 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une approche descendante, dans laquelle le bassin de demande est reconstitué à partir des sites de déploiement de balises probables et de l'intensité d'utilisation, puis traduit en dépenses annuelles. Le modèle utilise des indicateurs tels que le nombre de sites pertinents (magasins, hôpitaux, aéroports, entrepôts), le nombre typique de balises par site, les cycles de renouvellement et de remplacement des batteries, ainsi que la répartition entre les dépenses matérielles ponctuelles et les frais récurrents de logiciels et de services.
Une fois le bassin de demande défini, les résultats sont corroborés par des approximations sélectives ascendantes, notamment en échantillonnant les prix unitaires typiques dans les catalogues publics, en vérifiant les fourchettes de prix d'intégration et de logiciels à partir de devis de projets partagés lors des entretiens, et en testant les totaux par rapport aux retours des fournisseurs et des canaux de distribution. Lorsque des données directes font défaut pour des pays plus petits ou des utilisations finales de niche, nous appliquons des taux d'adoption par analogie avec des marchés similaires, puis nous ajustons en fonction du nombre d'établissements locaux et de l'activité macroéconomique. Pour les prévisions, une analyse de scénarios est utilisée avec un cas central guidé par le consensus des entretiens, et elle est liée à des données d'entrée telles que l'adoption de la navigation en intérieur, les exigences en matière de confidentialité et de traitement des données, et l'appétit des entreprises pour l'analyse de localisation dans leurs opérations.
Validation des Données et Cycle de Mise à Jour
Les résultats sont validés par plusieurs passes qui comparent le modèle à des signaux indépendants, notamment la demande implicite en unités de balises, les taux d'expansion des sites et l'évolution observée des prix pour le BLE et les composants associés. Lorsque des écarts apparaissent, nous en examinons les causes, et si un écart important est identifié, nous revoyons les hypothèses et recontactons les sources pour confirmer ce qui a changé et pourquoi.
Avant la validation finale, le travail est examiné par un autre analyste afin de vérifier à nouveau la logique de calcul, l'alignement du périmètre et le traitement des devises. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires effectuées lors d'événements significatifs tels que des changements réglementaires, des modifications majeures de standards ou une évolution notable des déploiements en entreprise. Juste avant la livraison, une dernière passe de mise à jour est effectuée afin que les clients reçoivent la vue la plus actuelle possible.
Estimation du Marché des Balises Intelligentes par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les chiffres publiés sur les balises intelligentes peuvent varier considérablement même lorsqu'ils utilisent une formulation similaire, car les éléments comptabilisés et le calendrier de l'année de marché ne sont pas toujours alignés. Les différences proviennent généralement de ce qui est traité comme revenu des balises intelligentes par rapport aux dépenses plus larges de localisation en intérieur, et de la façon dont le matériel et le logiciel sont regroupés en une valeur unique.
Les écarts clés sont souvent liés à la question de savoir si les piles de localisation hybrides (par exemple, le positionnement Wi-Fi ou les déploiements assistés par UWB) sont entièrement comptabilisées, à la façon dont les abonnements aux plateformes en cours sont annualisés, et à la question de savoir si l'étude suppose une densité de balises élevée par site dans les commerces de détail et les lieux publics. La date de conversion des devises, le traitement des services dans les contrats pluriannuels et la récence des vérifications de prix peuvent également créer un écart visible.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 5,08 milliards USD (2026) | |
| Cabinet de Recherche Sectorielle A | 4,43 milliards USD (2024) | Utilise une année de base antérieure et un horizon temporel plus large, et sa segmentation laisse entendre que certaines technologies de proximité adjacentes pourraient être regroupées avec les balises intelligentes, ce qui peut décaler la valeur de départ par rapport à une vision strictement centrée sur les dépenses liées aux balises. |
| Conseil Mondial B | 0,96 milliard USD (2025) | S'appuie davantage sur un comptage limité au matériel et une couverture des utilisations finales plus restreinte, et les revenus liés aux logiciels et à l'intégration peuvent être sous-estimés lorsque les déploiements sont traités comme des projets pilotes plutôt que comme des déploiements à grande échelle. |
Le tableau montre que l'écart s'explique principalement par ce qui est comptabilisé comme revenu récurrent et par la façon dont les déploiements à connectivité mixte sont traités. Pour cette raison, le modèle sépare le matériel, le logiciel et les services, avec des vérifications de renouvellement liées à la densité de déploiement et aux prix, selon l'approche appliquée par Mordor Intelligence.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des balises intelligentes ?
Les revenus devraient croître à un TCAC de 20,85 %, atteignant 13,07 milliards USD d'ici 2031.
Quelle région connaît la croissance la plus rapide en matière d'adoption des balises intelligentes ?
L'Asie-Pacifique devrait se développer à un TCAC de 24,05 %, dépassant les autres régions.
Quelle application conduit la prochaine vague de déploiements de balises intelligentes ?
Le suivi des actifs et du personnel s'accélère à un TCAC de 26,44 % alors que les entreprises privilégient l'efficacité opérationnelle.
Pourquoi les balises à récupération d'énergie sont-elles importantes ?
Elles éliminent la maintenance des batteries, réduisant le coût total de possession sur la durée de vie et permettant des déploiements à grande échelle.
Quelles options de connectivité remettent en question la domination du Bluetooth ?
Le Wi-Fi 802.11mc à mesure du temps de vol fin croît à un TCAC de 28,67 % grâce à sa précision inférieure au mètre sur l'infrastructure Wi-Fi existante.