
Taille et part du marché des équipements miniers au Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 0.92 Milliards de dollars |
| Taille du Marché (2031) | 1.11 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.78 % |
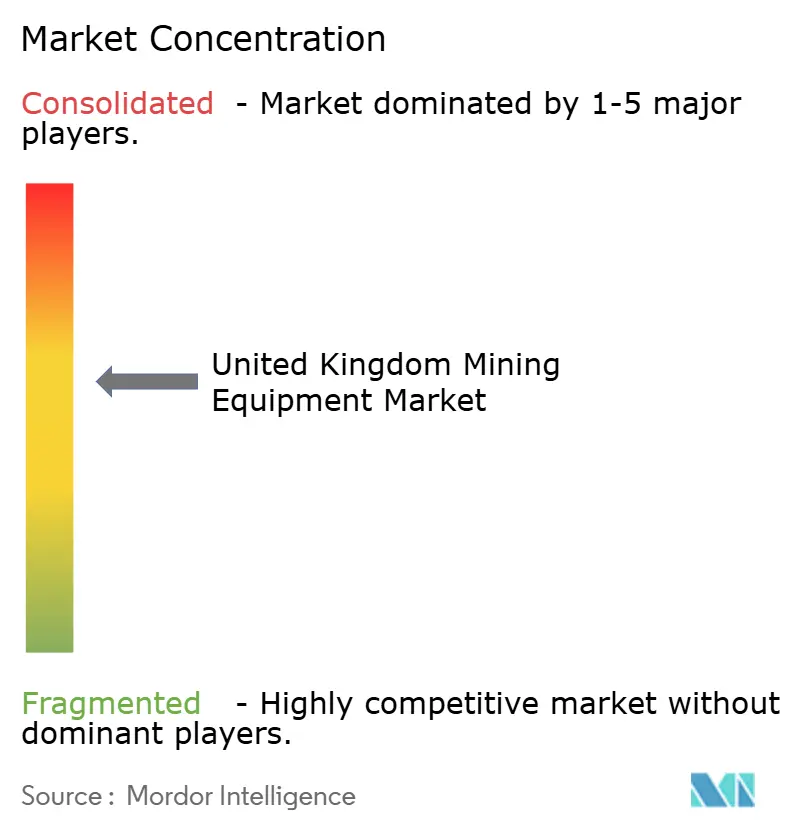
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements miniers au Royaume-Uni par Mordor Intelligence
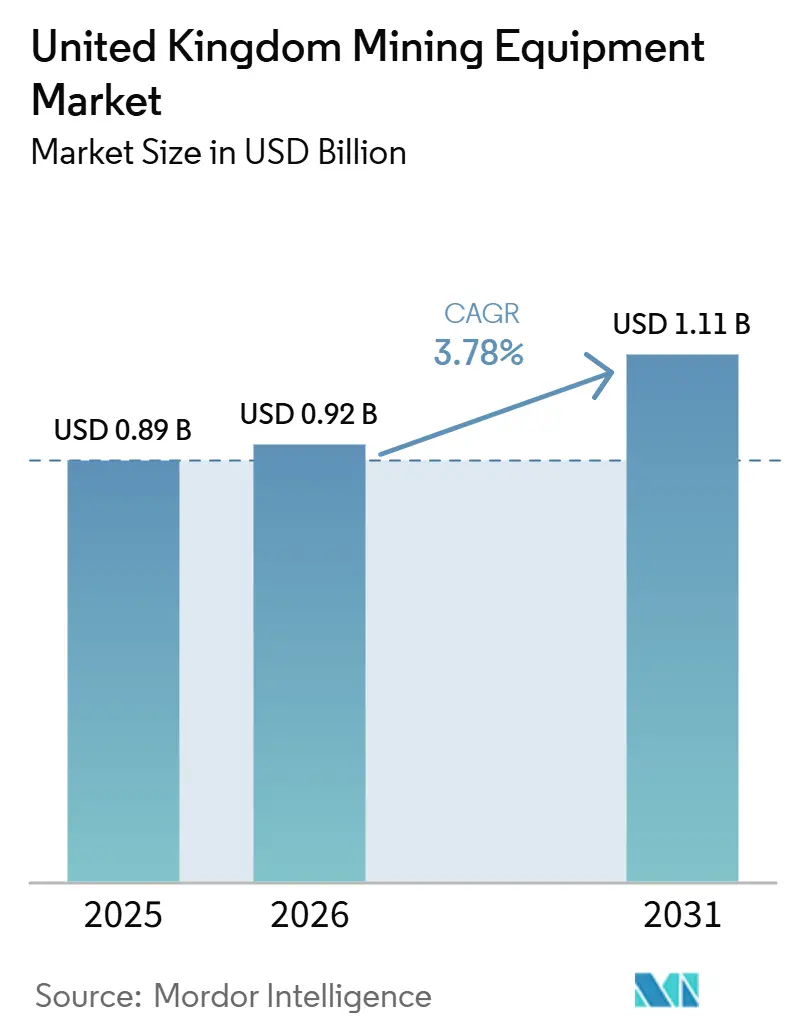
La taille du marché des équipements miniers au Royaume-Uni était évaluée à 0,89 milliard USD en 2025 et devrait croître de 0,92 milliard USD en 2026 pour atteindre 1,11 milliard USD d'ici 2031, avec un CAGR de 3,78 % sur la période 2026-2031. Alors qu'une grande centrale électrique ferme ses portes et qu'une interdiction de nouvelles licences d'exploitation du charbon thermique approche, la demande en équipements pour le charbon thermique a considérablement diminué. En revanche, des secteurs tels que le lithium, l'étain, le tungstène et les granulats d'infrastructure connaissent une augmentation des investissements en capital. Les incitations gouvernementales dans le cadre de la Stratégie britannique pour les minéraux critiques, ainsi que les co-investissements du Fonds national de richesse, stimulent la croissance des commandes d'équipements souterrains dans des régions telles que les Cornouailles et le comté de Durham [1]"Stratégie pour les minéraux critiques,", Gouvernement britannique, gov.uk. Par ailleurs, un grand projet d'infrastructure a déplacé des volumes substantiels de granulats, soutenant l'utilisation des équipements de surface à travers l'Angleterre. Les opérateurs modernisent leurs flottes, remplacent les anciens modèles pour répondre à des normes d'émission plus strictes et testent des unités électriques à batterie et hybrides. Cette transition vise à réduire l'exposition aux éventuelles taxes carbone et à orienter les achats vers des chargeurs, camions et concasseurs mobiles à haute efficacité. Bien que quelques grands producteurs de granulats dominent la majeure partie de la production nationale, le marché des foreuses, du transport et des équipements de traitement reste très concurrentiel. Les fabricants d'équipements d'origine mondiaux et les revendeurs locaux continuent de se faire concurrence, maintenant une tarification disciplinée mais entraînant des marges serrées.
Principaux enseignements du rapport
- Par type d'équipement, les équipements miniers de surface ont dominé avec une part de revenus de 45,27 % en 2025, tandis que les chargeurs devraient enregistrer le CAGR le plus élevé de 6,46 % jusqu'en 2031.
- Par niveau d'automatisation, les machines manuelles représentaient 68,28 % de la part du marché des équipements miniers au Royaume-Uni en 2025, tandis que les systèmes entièrement autonomes devraient se développer à un CAGR de 7,43 % entre 2026 et 2031.
- Par groupe motopropulseur, les unités à combustion interne détenaient 76,58 % de la part de revenus en 2025, et les véhicules électriques à batterie devraient croître à un CAGR de 7,78 % sur la période de prévision.
- Par puissance, la classe 500-1 000 CV a capturé 49,42 % de la part du marché des équipements miniers au Royaume-Uni en 2025, mais les équipements d'une puissance supérieure à 1 000 CV devraient afficher le CAGR le plus rapide de 6,37 % jusqu'en 2031.
- Par application, l'exploitation minière des métaux représentait 46,75 % du marché des équipements miniers au Royaume-Uni en 2025, tandis que la demande en équipements pour l'exploitation minière des minéraux devrait augmenter à un CAGR de 6,43 % jusqu'en 2031.
- Par géographie, l'Angleterre dominait le marché des équipements miniers au Royaume-Uni avec une part de 68,74 % en 2025, tandis que l'Écosse affichait le CAGR le plus élevé de 6,54 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des équipements miniers au Royaume-Uni
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande en métaux critiques pour les batteries | +1.2% | Angleterre, Écosse, Pays de Galles | Moyen terme (2-4 ans) |
| Incitations britanniques pour les minéraux critiques | +0.8% | National, avec des gains précoces en Cornouailles, dans le Yorkshire | Long terme (≥ 4 ans) |
| Modernisation des flottes aux normes Stage V | +0.6% | National | Court terme (≤ 2 ans) |
| Adoption du transport autonome | +0.5% | Angleterre, Écosse | Moyen terme (2-4 ans) |
| Reconversion des sites miniers anciens | +0.4% | Nord de l'Angleterre, Pays de Galles, Écosse | Long terme (≥ 4 ans) |
| Forte demande en granulats pour HS2 et l'éolien offshore | +0.3% | Angleterre | Court terme (≤ 2 ans |
| Source: Mordor Intelligence | |||
Demande croissante en métaux critiques pour les batteries
L'objectif national d'augmenter significativement la production de lithium a relancé des projets de puits profonds et géothermiques autrefois jugés non rentables. Le financement récent de Cornish Lithium et l'allocation de South Crofty stimulent les investissements dans des foreuses haute spécification, des pompes submersibles et des équipements de traitement des minéraux. Le redémarrage prévu de Hemerdon par Tungsten West, soutenu par des prix favorables de l'APT, nécessitera des chargeurs lourds et des camions de grande capacité pour traiter des volumes de ressources substantiels, stimulant la demande de concasseurs à protection contre l'usure. Les conceptions d'équipements évoluent : les circuits de saumure de lithium nécessitent désormais des pompes résistantes à la corrosion, tandis que la grande dureté du tungstène exige des systèmes de concassage plus énergivores. Par ailleurs, l'absence de capacité de raffinage nationale, qui a conduit à d'importantes exportations de ferraille de cuivre, offre des opportunités de croissance dans les lignes de fusion et d'électrolyse si des politiques favorables sont introduites [2]"Zones prospectives de matières premières critiques,", British Geological Survey, bgs.ac.uk.
Incitations gouvernementales dans le cadre de la stratégie britannique sur les minéraux critiques
Avec un important fonds de subventions et des fonds propres équivalents du Fonds national de richesse, les délais entre l'exploration et le développement se raccourcissent. Tamar Minerals et Northern Lithium ont intensifié leurs campagnes de forage, accélérant l'acquisition de foreuses à carottes de diamant et de capteurs géophysiques. Anglo American et Mitsubishi s'engagent à investir des montants substantiels dans la mine de polyhalite de Woodsmith, garantissant une demande stable en pelles de construction et en machines de fonçage de puits, même avant l'extraction du premier minerai. Les fabricants d'équipements d'origine (OEM) mettent en place des dépôts de pièces localisés ; par exemple, Sandvik a étendu son partenariat Retec, réduisant considérablement les délais de livraison des composants critiques. Pourtant, malgré ces progrès, l'obtention des permis d'urbanisme reste un goulot d'étranglement. La carrière de Forest Wood n'a obtenu son autorisation qu'après de longues études, soulignant les défis qui peuvent encore retarder les livraisons d'équipements.
Renouvellement de la flotte pour satisfaire aux normes d'émissions strictes de niveau V
Les opérateurs britanniques sont contraints de retirer ou de remettre à niveau les équipements plus anciens en raison des limites d'émission Stage V, qui fixent des normes strictes pour les particules et les émissions de NOx. Une forte augmentation des achats est évidente, avec Lomond Plant passant une commande importante de JCBs et Fox Group acquérant une flotte de concasseurs Sandvik conformes Stage V. Cependant, la pression financière est palpable : les kits de remise à niveau, représentant un pourcentage substantiel de la valeur résiduelle d'un équipement, réduisent les marges bénéficiaires des petites carrières et poussent le marché vers la consolidation. Dans une démarche stratégique, de nombreux acheteurs contournent les mises à niveau traditionnelles et optent pour des modèles hybrides ou entièrement électriques. Parmi les choix notables figurent l'EC230 Electric de Volvo et le PC210LCE-11 de Komatsu, qui non seulement évitent les futurs défis de conformité, mais promettent également des économies de carburant significatives[3]"Données de performance EC230 Electric,", Volvo Construction Equipment, volvoce.com.
Adoption croissante des systèmes de transport autonome
Les pénuries de main-d'œuvre et la recherche d'une production continue accélèrent la transition des camions autonomes des programmes pilotes vers une utilisation commerciale précoce. Lors d'essais dans le Devon, le Bell B40E de Sibelco, équipé du logiciel Xtonomy, a réalisé une réduction significative du coût par tonne. Le consortium Develon, Gravis et Holcim prévoit de mettre en œuvre une excavation automatisée adaptée aux carrières. Ils anticipent un retour sur investissement rapide pour les puits à haut débit. Bien que les investissements en capital — notamment les réseaux 5G privés, le LiDAR et les serveurs de périphérie — puissent être substantiels, l'introduction de kits de remise à niveau modulaires rend l'adoption plus accessible.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Permis et contrôle ESG | -0.7% | National, en particulier dans les zones pittoresques des Cornouailles et du Lake District | Long terme (≥ 4 ans) |
| Volatilité des matières premières | -0.5% | National | Court terme (≤ 2 ans) |
| Pénurie de compétences en automatisation | -0.4% | Angleterre, Écosse | Moyen terme (2-4 ans) |
| Déficit de confiance post-Brexit | -0.3% | National, avec un impact plus élevé dans le nord de l'Angleterre et au Pays de Galles | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contraintes strictes en matière de permis environnementaux et contrôle ESG
Les demandes auprès de l'Agence environnementale exigent désormais des études écologiques, acoustiques et de trafic complètes. Ces exigences peuvent prolonger considérablement le processus de demande et entraîner des honoraires de consultants substantiels par site. De plus, les frais de l'Autorité de remédiation minière augmentent encore les coûts. Les prêteurs institutionnels exigent des plans détaillés avant de débloquer des fonds traitant des émissions et de la biodiversité. Par ailleurs, les retards de personnel dans les organismes de réglementation retardent les approbations, même pour les projets qui respectent toutes les normes de conformité. Ce retard comprime le délai dont disposent les fournisseurs pour transporter les machines, notamment avant que les conditions météorologiques ne restreignent les opérations sur site.
Volatilité des prix des matières premières freinant les cycles de dépenses d'investissement
Les prix de l'APT ont fluctué dans une fourchette spécifique, tandis que les prix du carbonate de lithium ont également connu des variations significatives. Une telle volatilité des prix prolonge les périodes de remboursement, incitant les opérateurs à étaler leurs achats d'équipements ou à négocier des conditions de paiement liées à la production avec les OEM. Cela a à son tour un effet modérateur sur les ventes annuelles d'unités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : l'exploitation de surface domine la demande en infrastructures
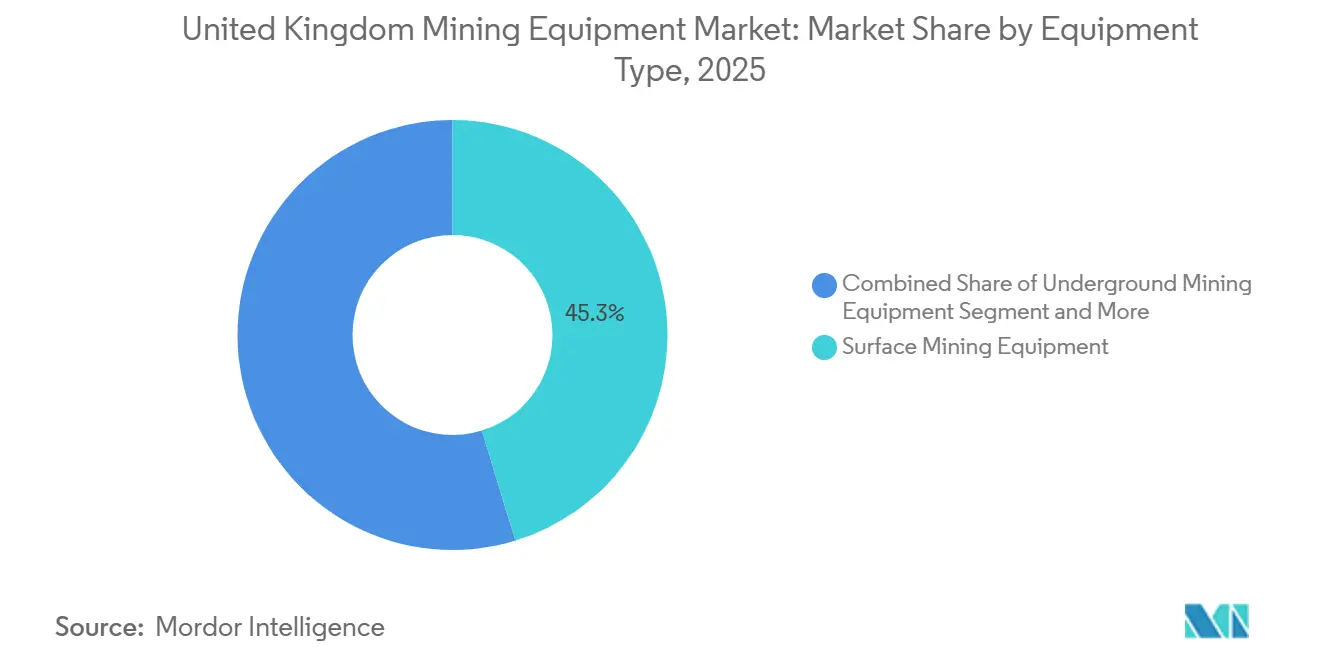
Les équipements de surface représentaient 45,27 % de la part du marché des équipements miniers au Royaume-Uni en 2025. La production nationale de granulats reflète des niveaux de production significatifs. Les concasseurs et cribles mobiles remplacent de plus en plus les installations fixes. Cette tendance est particulièrement notable sur les grands chantiers d'infrastructure, où les installations déplaçables contribuent à réduire les trajets de transport. Les machines souterraines restent un segment de niche mais précieux, notamment en lien avec les puits de lithium et d'étain en Cornouailles. Les foreuses et brise-roches connaissent des cycles de remplacement plus courts, les propriétaires privilégiant les améliorations d'efficacité énergétique requises pour la conformité aux normes environnementales.
Les chargeurs devraient croître à un CAGR de 6,46 %, accélérant la croissance globale du marché des équipements miniers au Royaume-Uni. Le récent renouvellement de flotte de Lomond Plant, comprenant plusieurs unités JCB, souligne l'ampleur du secteur. Dans les carrières, les chargeurs haute puissance sont la norme, tandis que les puits métalliques, comme Hemerdon, voient désormais l'entrée de chargeurs encore plus puissants. Des fonctionnalités telles que la surveillance de la charge utile, les systèmes de pression des pneus et les kits d'autonomie installés en usine deviennent standard, contribuant à des prix de vente moyens plus élevés.


Par niveau d'automatisation : les opérations manuelles face à la pression de transformation
Les unités manuelles ont conservé 68,28 % de part de marché en 2025, mais les machines entièrement autonomes afficheront le CAGR le plus rapide de 7,43 %, améliorant la trajectoire globale du marché des équipements miniers au Royaume-Uni. Chez Sibelco, la démonstration du Bell B40E a considérablement réduit les coûts de transport, établissant une référence pour d'autres puits dans le Devon et le Yorkshire. Pour les carrières de taille intermédiaire sans budget pour une autonomie complète, les mises à niveau semi-autonomes comme le Grade with Assist de Caterpillar constituent une alternative pratique.
Bien que les coûts initiaux de connectivité et de LiDAR posent des défis, les sites à haut débit voient souvent des retours sur investissement rapides, rendant l'adoption intéressante. Cependant, l'absence de réglementation britannique spécifique à l'autonomie signifie que les opérateurs s'appuient sur la norme ISO 17757, freinant une adoption plus large jusqu'à ce que les questions de responsabilité soient résolues.
Par type de groupe motopropulseur : la transition électrique s'accélère malgré la domination des moteurs à combustion interne
Les moteurs à combustion interne ont fourni 76,58 % des revenus de 2025, mais les flottes électriques à batterie progressent à un CAGR de 7,78 % jusqu'en 2031, aidées par le projet de craquage d'ammoniac de Komatsu avec AFC Energy. Dans les carrières urbaines, l'EC230 Electric de Volvo démontre des coûts énergétiques nettement inférieurs par heure de fonctionnement. Pendant ce temps, les hybrides comme le Tesab 700ie utilisent l'énergie de freinage, évitant des investissements substantiels dans l'infrastructure de recharge, ce qui en fait une option privilégiée dans les zones où les mises à niveau du réseau sont coûteuses.
Les exigences de conformité incitant les propriétaires à adopter des solutions d'énergie plus propres, l'ajout de filtres à particules de remise à niveau, qui peuvent améliorer la valeur résiduelle, influence le passage vers des équipements Stage V plus récents ou électriques. La taxe sur les granulats en Écosse stimule davantage la demande de machines à haute efficacité énergétique. Même une modeste amélioration de l'efficacité sur un grand excavateur peut se traduire par des économies annuelles considérables.
Par puissance : 500-1 000 CV domine tandis que la classe supérieure à 1 000 CV mène la croissance
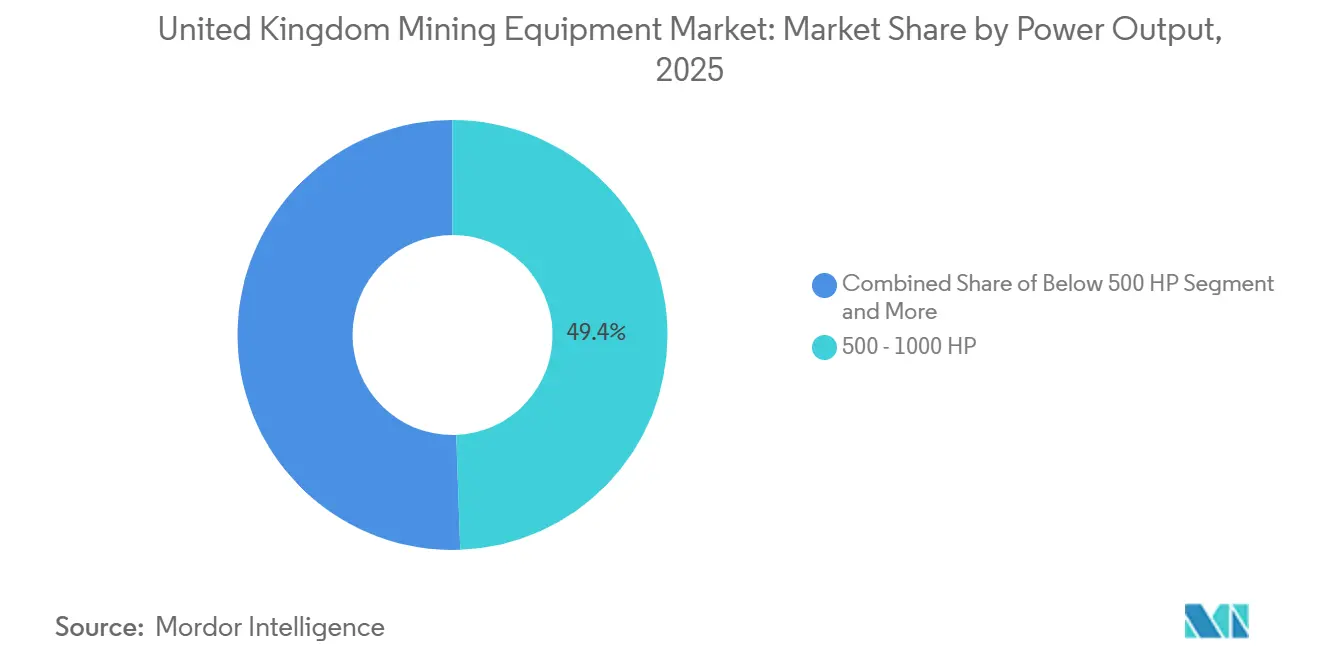
La tranche 500-1 000 CV a sécurisé 49,42 % de la part du marché des équipements miniers au Royaume-Uni en 2025. Les chargeurs et excavateurs de taille intermédiaire avec des temps de cycle modérés et des capacités de godet offrent un équilibre entre productivité et économie de carburant, les rendant idéaux pour les carrières de granulats. Cette demande reste robuste, car ces machines peuvent gérer le décapage de la couverture, l'extraction sélective et la gestion des stocks, le tout avec une seule flotte. Cette polyvalence élimine les temps d'inactivité auxquels font face les classes plus petites lorsqu'elles sont affectées à des tâches spécifiques. De plus, les opérateurs apprécient la compatibilité de ces machines avec les moteurs Stage V installés en usine, évitant un coût de remise à niveau important sur les excavateurs.
Les équipements d'une puissance supérieure à 1 000 CV devraient se développer à un CAGR de 6,37 % jusqu'en 2031, dépassant la taille globale du marché des équipements miniers au Royaume-Uni à mesure que des puits métalliques comme Hemerdon redémarrent et déploient des camions de 100 t et des chargeurs de 15 m³. Les actifs haute puissance ont rationalisé leur flotte en remplaçant les unités plus petites par une seule machine plus grande. Ce changement réduit le nombre d'opérateurs et simplifie la maintenance, bien qu'il s'accompagne d'une augmentation significative du prix. Les OEM améliorent ces machines phares avec des fonctionnalités telles que la surveillance de la charge utile, les systèmes de pression des pneus et les kits de conduite par câble prêts pour l'autonomie. Bien que ces mises à niveau augmentent le prix de vente moyen, elles promettent également une réduction notable du coût par tonne. Les modèles plus petits continuent de jouer un rôle crucial dans le recyclage urbain et les extractions en espace restreint. Cependant, leurs ventes ralentissent en raison de l'abondance de mini-excavateurs et de chargeurs compacts sur le marché de la location. De plus, les politiques fiscales encouragent les acheteurs à opter pour des moteurs à haute efficacité, car même une modeste réduction de la consommation de carburant peut entraîner des économies annuelles substantielles.
Par application : les minéraux critiques stimulent la croissance de l'exploitation minière des métaux
L'exploitation minière des métaux représentait 46,75 % du marché des équipements miniers au Royaume-Uni en 2025, ancrée par des projets de tungstène, de lithium et d'étain d'une valeur combinée de plus d'un milliard GBP. La spécification de chargeurs haute puissance, de pompes résistantes à la corrosion et de foreuses à carottes dans ces projets génère un contenu à haute valeur par machine.
La demande en équipements pour l'exploitation minière des minéraux croît à un CAGR de 6,43 % grâce à HS2, à l'éolien offshore et à l'expansion des granulats recyclés. Les ventes de concasseurs mobiles devraient augmenter significativement, portées par la création d'une nouvelle usine de recyclage de Forest Wood conçue pour traiter une quantité substantielle de déchets. À l'échelle nationale, le recyclage des granulats représente une part significative de l'approvisionnement total, nécessitant des équipements étendus en raison des complexités de la gestion de la contamination.
Analyse géographique
L'Angleterre continue de dominer le marché des équipements miniers au Royaume-Uni, avec une part de 68,74 % en 2025. Les grandes infrastructures soutiennent une forte demande en équipements de surface à grand volume, comme le programme de granulats de 10 millions de tonnes de HS2 et les déploiements de fondations pour l'éolien offshore dans le cadre du plan Clean Power 2030. Les Midlands, le Yorkshire et les Cornouailles forment un triangle d'activité où les cycles de remplacement se chevauchent avec l'exploration de niche du lithium, générant des commandes parallèles de concasseurs lourds et de mineurs de filons étroits. La proximité de la chaîne d'approvisionnement avec le port de Felixstowe et d'autres plateformes logistiques simplifie l'importation, la remise en état et la distribution des pièces détachées des équipements, réduisant les temps d'arrêt.
L'Écosse affiche la croissance projetée la plus rapide à un CAGR de 6,54 % à mesure que l'exploration de minéraux critiques et les projets géothermiques d'eau de mine passent du stade pilote à l'échelle commerciale. L'Autorité charbonnière calcule qu'un seul système de chaleur d'eau de mine de 6 MW peut compenser les émissions de CO₂, attirant des financements municipaux et des appels d'offres d'équipements pour des pompes submersibles, des échangeurs de chaleur et des instruments de surveillance. Le terrain accidenté, les conditions météorologiques plus rudes et les emplacements éloignés favorisent une fiabilité de démarrage à froid et des spécifications de télématique plus élevées, favorisant les OEM ayant une expérience de terrain nordique ou canadienne éprouvée.
Le Pays de Galles tire parti de son patrimoine minier industriel pour reconvertir des puits en projets de terres rares et géothermiques. Les autorités d'urbanisme exigent de plus en plus des équipements à zéro émission à l'échappement pour une utilisation souterraine, stimulant la demande de chargeurs électriques à batterie. Les groupes de carrières d'Irlande du Nord approvisionnent les infrastructures nationales et irlandaises, soutenant un rythme de remplacement régulier pour les camions à benne articulés et les cribles mobiles. Ensemble, ces tendances illustrent l'hétérogénéité géographique qui sous-tend les futures allocations du marché des équipements miniers au Royaume-Uni.
Paysage concurrentiel
L'arène concurrentielle est modérément concentrée : cinq équipementiers mondiaux détiennent la part du lion mais font face à la concurrence de niche de challengers nationaux et asiatiques. Caterpillar, Komatsu et Sandvik maintiennent des portefeuilles larges, des réseaux de concessionnaires établis et des filiales de financement, sécurisant des accords-cadres avec les mineurs de premier rang. Sandvik et Epiroc capitalisent sur leurs offres électriques à batterie pour les déploiements souterrains, annonçant chacun des commandes record de plusieurs millions de dollars jusqu'en 2025, illustrant l'accélération du renouvellement de la flotte vers l'électrification.
JCB amplifie sa pertinence locale grâce à son programme de prototype de moteur à hydrogène, qui s'aligne sur les subventions de la stratégie hydrogène du gouvernement et renforce la bonne volonté politique. Le solide réseau de location et de service de l'entreprise raccourcit les délais de livraison pour les équipements de puissance intermédiaire, émoussant la concurrence par les prix des entrants asiatiques à faible coût. SANY et XCMG, quant à eux, étendent leur présence européenne via des coentreprises avec des mineurs mondiaux, tirant parti de conditions de location attractives pour pénétrer les flottes sensibles aux prix.
Les fournisseurs de capteurs et de logiciels comme Luminar et Ouster surfent sur la vague de l'automatisation, intégrant des packages lidar dans les écosystèmes des équipementiers et générant des revenus récurrents grâce aux abonnements d'analyse. Ces partenariats soulignent un glissement des offres purement matérielles vers des modèles de service sur le cycle de vie qui regroupent l'autonomie, l'électrification et la maintenance prédictive. À l'horizon, l'avantage concurrentiel dépendra de réductions d'émissions démontrables, de gains de productivité basés sur les données et de la capacité à personnaliser pour les environnements d'exploitation diversifiés qui caractérisent le marché des équipements miniers au Royaume-Uni.
Leaders du secteur des équipements miniers au Royaume-Uni
Caterpillar Inc.
Komatsu Ltd.
Sandvik AB
Epiroc AB
Liebherr Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2025 : Retec Equipment et Sandvik ont élargi leur collaboration pour inclure les services après-vente, dans le but d'améliorer le soutien et les offres de services au Royaume-Uni et en Irlande. Cette extension de partenariat devrait renforcer leur présence sur le marché et améliorer la satisfaction des clients dans ces régions.
- Juillet 2025 : Scot JCB a livré 130 machines conformes Stage V à Lomond Plant, marquant une mise à jour significative de la flotte en prévision de réglementations d'émission plus strictes. Cette commande souligne l'approche proactive de Lomond Plant pour s'aligner sur les prochaines normes environnementales, garantissant la conformité et l'efficacité opérationnelle à mesure que l'application des normes d'émission devient plus stricte.


Périmètre du rapport sur le marché des équipements miniers au Royaume-Uni
Le rapport sur le marché des équipements miniers au Royaume-Uni est segmenté par type d'équipement (équipements miniers de surface, équipements miniers souterrains, équipements de traitement des minéraux, foreuses et brise-roches, équipements de concassage, de pulvérisation et de criblage, chargeurs et camions miniers), niveau d'automatisation (équipements manuels, équipements semi-autonomes et équipements entièrement autonomes), type de groupe motopropulseur (véhicules à moteur à combustion interne, véhicules électriques à batterie et véhicules hybrides), puissance (inférieure à 500 CV, 500-1 000 CV et supérieure à 1 000 CV), application (exploitation minière des métaux, exploitation minière des minéraux et exploitation du charbon) et géographie (Angleterre, Écosse, Pays de Galles et Irlande du Nord). Les prévisions du marché sont fournies en termes de valeur (USD).
| Équipements miniers de surface |
| Équipements miniers souterrains |
| Équipements de traitement des minéraux |
| Foreuses et brise-roches |
| Équipements de concassage, de pulvérisation et de criblage |
| Chargeuses |
| Camions miniers |
| Équipements manuels |
| Équipements semi-autonomes |
| Équipements entièrement autonomes |
| Véhicules à moteur à combustion interne |
| Véhicules électriques à batterie |
| Véhicules hybrides |
| Moins de 500 CV |
| 500 - 1 000 CV |
| Plus de 1 000 CV |
| Exploitation minière des métaux |
| Exploitation minière des minéraux |
| Exploitation du charbon |
| Angleterre |
| Écosse |
| Pays de Galles |
| Irlande du Nord |
| Par type d'équipement | Équipements miniers de surface |
| Équipements miniers souterrains | |
| Équipements de traitement des minéraux | |
| Foreuses et brise-roches | |
| Équipements de concassage, de pulvérisation et de criblage | |
| Chargeuses | |
| Camions miniers | |
| Par niveau d'automatisation | Équipements manuels |
| Équipements semi-autonomes | |
| Équipements entièrement autonomes | |
| Par type de groupe motopropulseur | Véhicules à moteur à combustion interne |
| Véhicules électriques à batterie | |
| Véhicules hybrides | |
| Par puissance | Moins de 500 CV |
| 500 - 1 000 CV | |
| Plus de 1 000 CV | |
| Par application | Exploitation minière des métaux |
| Exploitation minière des minéraux | |
| Exploitation du charbon | |
| Par géographie | Angleterre |
| Écosse | |
| Pays de Galles | |
| Irlande du Nord |


Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché des équipements miniers au Royaume-Uni d'ici 2031 ?
1,11 milliard USD sur la base d'un CAGR projeté de 3,78 % entre 2026 et 2031.
Quelle tranche de puissance domine actuellement la demande en équipements ?
La classe 500-1 000 CV est en tête avec 49,42 % de la part du marché des équipements miniers au Royaume-Uni en 2025.
À quelle vitesse les machines électriques à batterie devraient-elles croître ?
Les variantes électriques à batterie enregistrent un CAGR de 7,78 %, le plus rapide parmi les groupes motopropulseurs.
Pourquoi les réglementations de niveau V sont-elles importantes pour les acheteurs d'équipements ?
Elles imposent une technologie de réduction des particules et des NOx, déclenchant un remplacement à court terme de la flotte et augmentant la demande de machines conformes.
Comment les équipementiers répondent-ils aux exigences zéro émission pour les applications lourdes ?
Les approches comprennent le transport électrique à batterie, les moteurs à combustion à hydrogène et les plateformes diesel compatibles HVO, soutenues par l'allègement des coûts énergétiques gouvernementaux.
Dernière mise à jour de la page le:



