
Taille et Part du Marché des Équipements Miniers en Malaisie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 7.27 Milliards de dollars |
| Taille du Marché (2031) | 10.31 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.23 % |
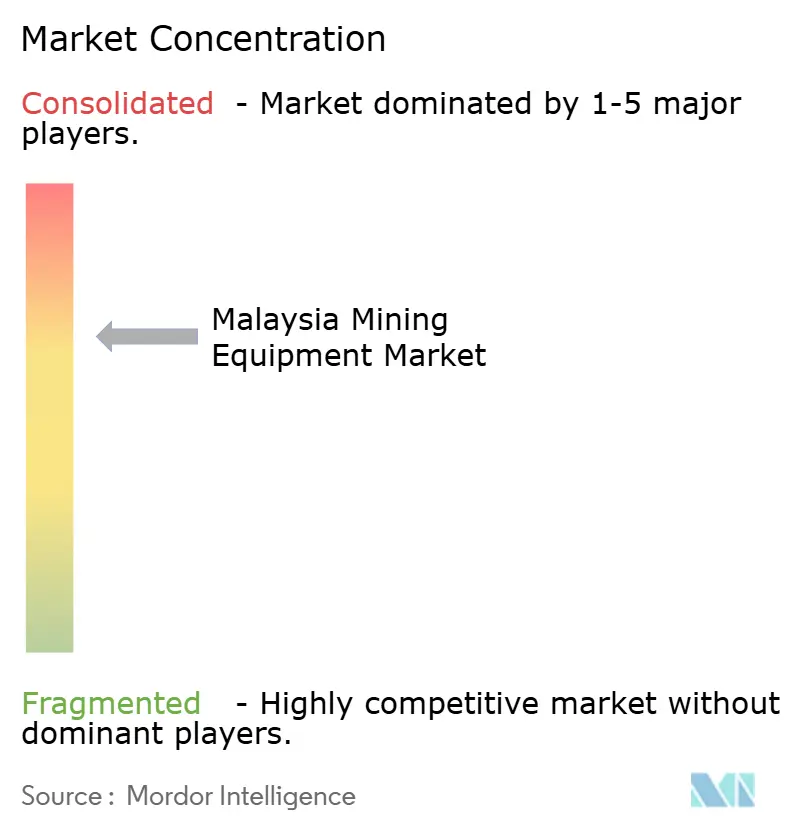
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Équipements Miniers en Malaisie par Mordor Intelligence
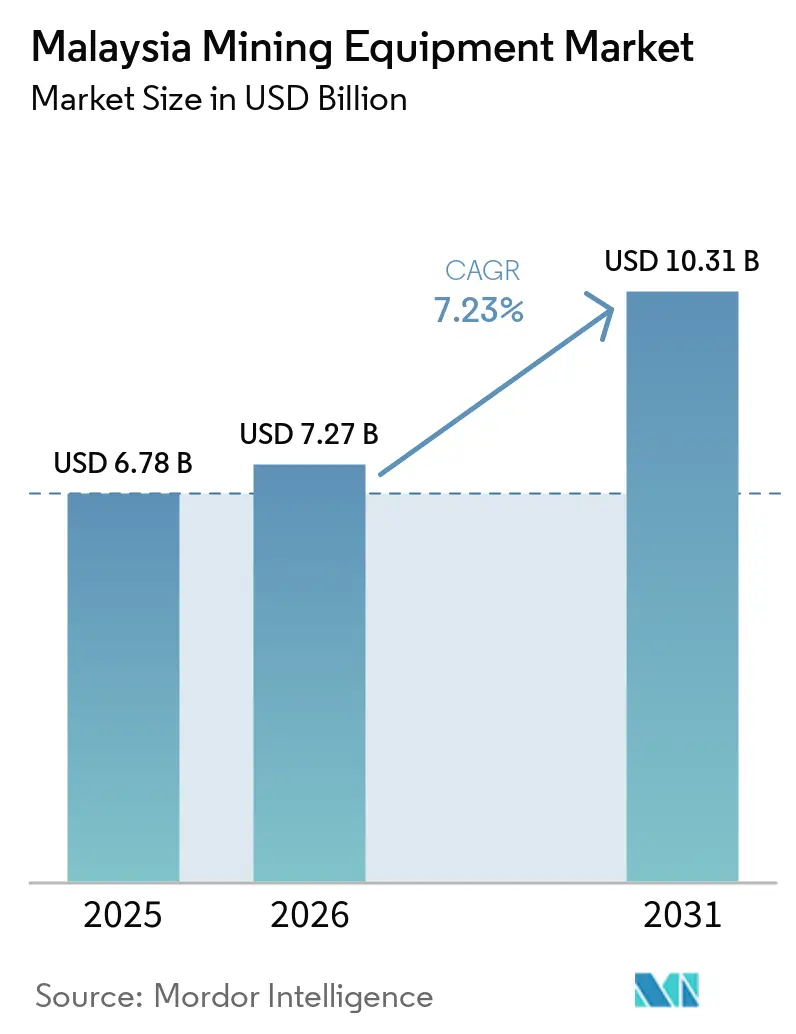
La taille du marché des équipements miniers en Malaisie était évaluée à 6,78 milliards USD en 2025 et devrait croître de 7,27 milliards USD en 2026 pour atteindre 10,31 milliards USD d'ici 2031, à un CAGR de 7,23 % durant la période de prévision (2026-2031). La demande en équipements s'accroît à mesure que l'extraction de minéraux critiques pour les batteries de véhicules électriques monte en puissance, que les travaux de réhabilitation dans le secteur pétrolier et gazier s'accélèrent, et que les opérateurs se tournent vers des machines à moindres émissions pour satisfaire des règles d'autorisation plus strictes. Les chargeuses à batterie électrique produites à l'usine Sandvik de Seremban ancrent une poussée rapide vers l'électrification, tandis que la commande de flotte autonome d'Epiroc signale une acceptation croissante des systèmes sans conducteur. Les incitations gouvernementales qui exonèrent de droits d'importation les machines assemblées localement attirent des programmes d'assemblage d'équipementiers en Malaisie, créant une marge de manœuvre pour les fournisseurs de composants. La volatilité des prix des matières premières tempère encore les mises à niveau de flotte dans les petites mines métalliques, mais les services de location et d'après-vente amortissent les revenus des équipementiers lors des pauses dans les cycles d'investissement.
Points Clés du Rapport
- Par type d'équipement, les équipements miniers de surface représentaient 46,17 % de la part du marché des équipements miniers malaisiens en 2025, tandis que les chargeuses et camions de transport devraient progresser à un CAGR de 7,27 % jusqu'en 2031.
- Par niveau d'automatisation, les équipements manuels représentaient 56,34 % du marché des équipements miniers malaisiens en 2025, tandis que les équipements entièrement autonomes progressent à un CAGR de 7,25 % sur 2026-2031.
- Par type de groupe motopropulseur, les véhicules à moteur à combustion interne dominaient, avec 77,83 % de la part du marché des équipements miniers malaisiens en 2025, tandis que les véhicules électriques à batterie devraient croître à un CAGR de 7,37 % jusqu'en 2031.
- Par puissance, la catégorie 500-1 000 CV captait 43,48 % de la part du marché des équipements miniers malaisiens en 2025, et les machines de plus de 1 000 CV sont en passe d'afficher un CAGR de 7,26 % durant 2026-2031.
- Par application, l'exploitation minière des métaux était en tête avec 55,47 % de la part du marché des équipements miniers malaisiens en 2025, tandis que l'exploitation des terres rares devrait progresser à un CAGR de 7,31 % jusqu'en 2031.
- Par géographie, la Malaisie péninsulaire commandait 71,26 % de la taille du marché des équipements miniers malaisiens en 2025, et la Malaisie orientale est en voie d'afficher un CAGR de 7,34 % sur 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Équipements Miniers en Malaisie
Analyse de l'Impact des Moteurs*
| Moteur | Impact (~) % sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande croissante de minéraux critiques pour la chaîne d'approvisionnement des véhicules électriques | +1.8% | Malaisie péninsulaire (nickel de Pahang, terres rares de Perak), Malaisie orientale (phytominage de Sabah) | Moyen terme (2-4 ans) |
| Adoption accélérée des solutions d'exploitation minière intelligente et d'automatisation | +1.5% | National, avec des gains précoces à Sarawak (or de Bau), Pahang (cuivre-or de Mengapur) | Long terme (≥ 4 ans) |
| Investissements publics dans les extensions de champs pétroliers et gaziers matures | +1.3% | Champs offshore de Malaisie péninsulaire, hubs GNL de Sarawak, centres logistiques de Terengganu | Court terme (≤ 2 ans) |
| Incitations fiscales pour les machines lourdes assemblées localement | +0.9% | National, avec une concentration manufacturière à Selangor (Seremban), Johor | Moyen terme (2-4 ans) |
| Essor des opérations à petite échelle de bauxite et d'ilménite | +0.7% | Malaisie péninsulaire (bauxite de Pahang, ilménite de Terengganu), Malaisie orientale (Sarawak) | Court terme (≤ 2 ans) |
| Projets pilotes de phytominage pour l'extraction de nickel à faible impact | +0.6% | Malaisie orientale (essais d'hyperaccumulateurs Botanickel à Sabah) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante de Minéraux Critiques pour la Chaîne d'Approvisionnement des Véhicules Électriques
Les ambitions de la Malaisie en matière de matériaux pour batteries vont au-delà de la bauxite et de l'étain. Lynas a expédié 4 600 t d'oxyde de NdPr au premier semestre 2025, en hausse de 12 % en glissement annuel, soutenant l'approvisionnement mondial en aimants [1]« Rapport de production du premier semestre 2025 », Lynas Rare Earths, lynasrareearths.com . Fortress Minerals a commandé des concasseurs Metso pour Bukit Besi et Mengapur en 2025, élargissant ainsi la capacité de traitement du minerai de fer et des concentrés de cuivre-or [2]« Fortress Minerals passe commande de systèmes de concassage », Metso, metso.com . L'essai de phytominage Botanickel à Sabah utilise des plantes hyperaccumulatrices pour extraire le nickel des sols latéritiques, stimulant la demande de broyeurs à haute pression et de cellules de flottation dont les prix unitaires sont plus élevés que ceux des engins de terrassement classiques. Les fournisseurs d'équipements capables d'associer des unités de traitement minéral à des systèmes de recyclage de l'eau obtiennent des marges premium dans le cadre de réglementations environnementales plus strictes.
Adoption Accélérée des Solutions d'Exploitation Minière Intelligente et d'Automatisation
La technologie autonome migre des méga-mines australiennes vers des carrières de taille intermédiaire en Asie du Sud-Est. La commande de 380 millions SEK d'Epiroc en mars 2026 a constitué l'un des plus grands contrats de flotte autonome de la région en dehors de l'Australie [3]« Epiroc remporte une grande commande d'exploitation minière autonome en Malaisie », Epiroc Group, epirocgroup.com . La coentreprise de Komatsu avec Bangkok Motor Works, signée en novembre 2025, assemblera des excavatrices semi-autonomes intégrant le suivi de charge utile et l'évitement de collision, réduisant les coûts de modernisation pour les carrières malaisiennes. La gamme ZAXIS-7G de Hitachi, lancée en janvier 2024, envoie en temps réel des données sur le carburant, l'hydraulique et l'usure vers des tableaux de bord en nuage, réduisant les temps d'arrêt jusqu'à 30 %. L'Académie de formation minière verte Centexs Lawas de Sarawak a commencé à former des opérateurs en décembre 2025, comblant le déficit de compétences qui avait ralenti les déploiements. Les cadres d'approvisionnement comparent désormais le coût total de possession, y compris les logiciels et la connectivité, plutôt que le seul prix d'achat initial.
Investissements publics dans les extensions de champs pétroliers et gaziers matures
PETRONAS recense plus de 45 projets en amont pour 2024-2026, dont beaucoup visent à extraire des barils supplémentaires des champs matures du bassin malais. Les travaux de réhabilitation nécessitent des appareils de forage à haute puissance et des outils d'excavation sous-marine qui partagent des composants hydrauliques et de contrôle avec les engins lourds d'exploitation à ciel ouvert. Une chaîne d'approvisionnement dense à Terengganu et Labuan maintient la demande de chargeuses et de concasseurs résiliente lorsque les prix des métaux vacillent. Les machines de plus de 1 000 CV, essentielles aux levages offshore, devraient donc afficher un CAGR de 7,26 % jusqu'en 2031. Les fournisseurs capables de vendre des groupes motopropulseurs hybrides diesel-électriques à la fois aux clients miniers et énergétiques acquièrent un avantage concurrentiel.
Essais Pilotes de Phytominage pour l'Extraction de Nickel à Faible Impact
Les cultures de Phyllanthus securinegoides de Botanickel à Sabah extraient le nickel de sols ne contenant que 0,3 % de Ni, évitant ainsi l'excavation à ciel ouvert. La biomasse est brûlée pour produire des cendres riches en nickel destinées à la fusion, remplaçant le transport intensif par camions par des moissonneuses et des séchoirs spécialisés. Bien que la récolte commerciale soit prévue pour 2027, la demande précoce d'équipements s'oriente déjà vers des séchoirs modulaires et de petits fours. Si elle est mise à l'échelle, le phytominage redirigera les capitaux vers les fabricants qui adaptent les machines de construction ou agricoles à la logistique de la biomasse, perturbant les fournisseurs de camions diesel de transport bien établis.
Analyse de l'Impact des Contraintes*
| Contrainte | % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Durcissement des autorisations environnementales et moratoires sur la bauxite | -1.2% | Malaisie péninsulaire (Pahang, Perak), avec des répercussions sur Johor | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières limitant les cycles d'investissement | -0.9% | National, avec une exposition aiguë dans les régions d'exploitation minière des métaux (Pahang, Terengganu, Perak) | Court terme (≤ 2 ans) |
| Déficit de compétences pour le déploiement des équipements autonomes | -0.8% | National, le plus aigu en Malaisie orientale (Sabah, Sarawak) et dans les opérations rurales de la péninsule | Moyen terme (2-4 ans) |
| Pénurie de batteries haute capacité pour les flottes de véhicules électriques à batterie | -0.6% | National, affectant les grandes opérations à Pahang, Sarawak avec des plans d'adoption de véhicules électriques à batterie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réglementation Environnementale Plus Stricte et Moratoires sur la Bauxite
L'interdiction de la bauxite de 2016, partiellement levée en 2019, oblige encore les opérateurs à asphalter les routes de transport, à couvrir les stocks et à installer des moniteurs d'eau en temps réel, augmentant les besoins en capital jusqu'à 30 %. Les flottes électriques à batterie et les équipements de suppression des poussières de Sandvik et Epiroc satisfont aux exigences de conformité, mais les importations chinoises à bas coût peinent à obtenir les certifications environnementales. Des études d'impact environnemental plus longues allongent les délais de réalisation des projets à 18-24 mois, retardant les cycles de remplacement et réduisant les commandes d'équipements à court terme.
Volatilité des prix des matières premières limitant les cycles d'investissement
Les prix de l'étain ont oscillé entre 25 000 et 35 000 USD/t durant 2024-2025, incitant les petites mines à rénover plutôt qu'à acheter de nouvelles flottes. Meta Bright Group a enregistré une hausse de 40 % des demandes de location au premier semestre 2025, les mineurs préservant leur trésorerie. Les pièces détachées et les kits de remise en état servent désormais de tampon pour les équipementiers lorsque les ventes de nouvelles unités fléchissent, notamment dans les zones d'exploitation minière des métaux de Pahang et Terengganu, où les horizons de rentabilité s'étendent à 7-10 ans.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type d'équipement : les chargeuses et camions de transport mènent la poussée vers l'électrification
Les équipements miniers de surface représentaient 46,17 % du marché des équipements miniers malaisiens en 2025, reflétant la prédominance des opérations à ciel ouvert de bauxite, d'étain et d'or concentrées à Pahang et Perak. La base installée du segment favorise les pelles à haute capacité, les niveleuses et les draglines qui maintiennent de faibles ratios de découverture sur les gisements latéritiques. Les chargeuses et camions de transport devraient progresser à un CAGR de 7,27 % entre 2026 et 2031, portés par la ligne de production de véhicules électriques à batterie de Sandvik à Seremban et le programme d'assemblage semi-autonome régional de Komatsu. La demande de systèmes de traitement minéral est également en hausse, à la suite de la commande de concasseurs Metso passée par Fortress Minerals en septembre 2025 pour augmenter le débit à Bukit Besi et Mengapur. Les foreuses et brise-roches bénéficient des travaux sous-marins de réhabilitation de PETRONAS, qui nécessitent des brise-roches hydrauliques et des appareils de forage rotatifs partageant des sous-ensembles hydrauliques avec les engins miniers, aidant les fournisseurs à amortir la R&D entre les secteurs.
L'effet de second ordre est un pivot technologique : les capteurs de teneur en minerai en temps réel arrivent désormais préinstallés dans les concasseurs, permettant aux opérateurs d'ajuster les paramètres des circuits fermés et de réduire l'énergie de retraitement jusqu'à 15 %. Des fabricants chinois de cellules de batteries tels que CATL et BYD courtisent les équipementiers avec des batteries modulaires à haute capacité, forçant les fournisseurs de moteurs diesel en place à s'empresser de sécuriser des partenariats d'électrification. Pris ensemble, ces changements soutiennent une perspective équilibrée dans laquelle la taille du marché des équipements miniers malaisiens pour les machines de surface continue de dominer en termes de volumes, mais les chargeuses et camions de transport captent la croissance de valeur la plus forte grâce aux primes d'électrification et d'autonomie.
Par niveau d'automatisation : les systèmes autonomes gagnent du terrain malgré les contraintes de compétences
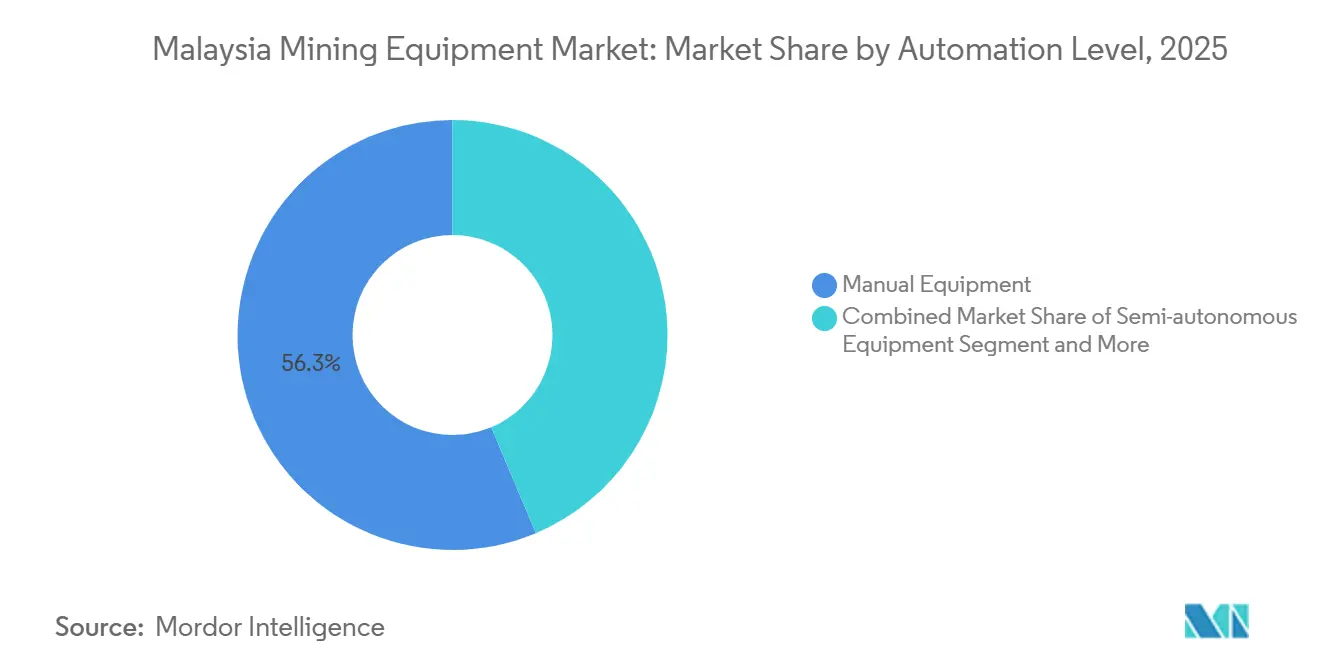
Les équipements manuels contrôlaient encore 56,34 % de la part du marché des équipements miniers malaisiens en 2025, car 2 496 travailleurs exploitent de petites carrières de bauxite et d'étain qui n'ont pas la taille suffisante pour des salles de contrôle câblées. Pourtant, les flottes entièrement autonomes devraient afficher un CAGR de 7,25 % jusqu'en 2031, à mesure que les opérateurs de cuivre-or et de calcaire de taille intermédiaire recherchent des gains en matière de main-d'œuvre et de sécurité. Les machines semi-autonomes, qui intègrent la surveillance de la charge utile et l'évitement de collision sans capacité de conduite entièrement autonome, offrent une passerelle pour les carrières qui ont besoin de mises à niveau progressives plutôt que de plateformes numériques en champ vierge.
Les pénuries de compétences restent le principal point de friction. Le fonds fédéral de perfectionnement de 1 milliard RM et l'Académie de formation minière verte Centexs Lawas de Sarawak visent à certifier 500 techniciens d'ici 2027, comblant le déficit de culture des données qui a ralenti les déploiements. À mesure que les filières de formation arrivent à maturité, les critères d'approvisionnement évoluent du coût d'investissement vers le coût total de possession, incluant les licences logicielles, les mises à jour à distance et les mesures de cybersécurité. Cette courbe d'adoption par paliers garantit que la taille du marché des équipements miniers malaisiens pour les unités manuelles s'érode progressivement, tandis que les catégories autonomes captent une expansion de marge disproportionnée.


Par type de groupe motopropulseur : les véhicules électriques à batterie surpassent les hybrides
Les véhicules à combustion interne représentaient 77,83 % de la part du marché des équipements miniers malaisiens en 2025, ancrés par les camions de transport diesel et les excavatrices hydrauliques existants. Les véhicules électriques à batterie devraient croître le plus rapidement à un CAGR de 7,37 % jusqu'en 2031, dynamisés par les exonérations de droits de douane accordées par la MIDA en septembre 2025 sur les machines à véhicules électriques à batterie assemblées localement et par la production en série de Sandvik depuis son usine de Seremban. Les groupes motopropulseurs hybrides, tels que l'excavatrice diesel-électrique ZAXIS-7G de Hitachi, séduisent les sites dépourvus d'infrastructure de recharge en réduisant la consommation de carburant de 15 à 20 % sans mise à niveau du réseau électrique.
Les contraintes mondiales d'approvisionnement en cellules limitent encore les taux de pénétration des véhicules électriques à batterie, de sorte que les équipementiers promeuvent des batteries modulaires qui augmentent la capacité à mesure que les stocks se desserrent. L'appel de la Feuille de route nationale pour la transition énergétique à 30 % de ventes de véhicules lourds zéro émission d'ici 2030 cimente la demande à long terme. Sur la fenêtre de prévision, la taille du marché des équipements miniers malaisiens se rééquilibrera progressivement à mesure que les cycles de remise en état des moteurs diesel s'allongent et que les modèles électrifiés absorbent les dépenses supplémentaires, notamment dans les classes à haute puissance où les économies de carburant se multiplient rapidement.
Par puissance : les machines à haute puissance dominent les opérations offshore et à grande échelle
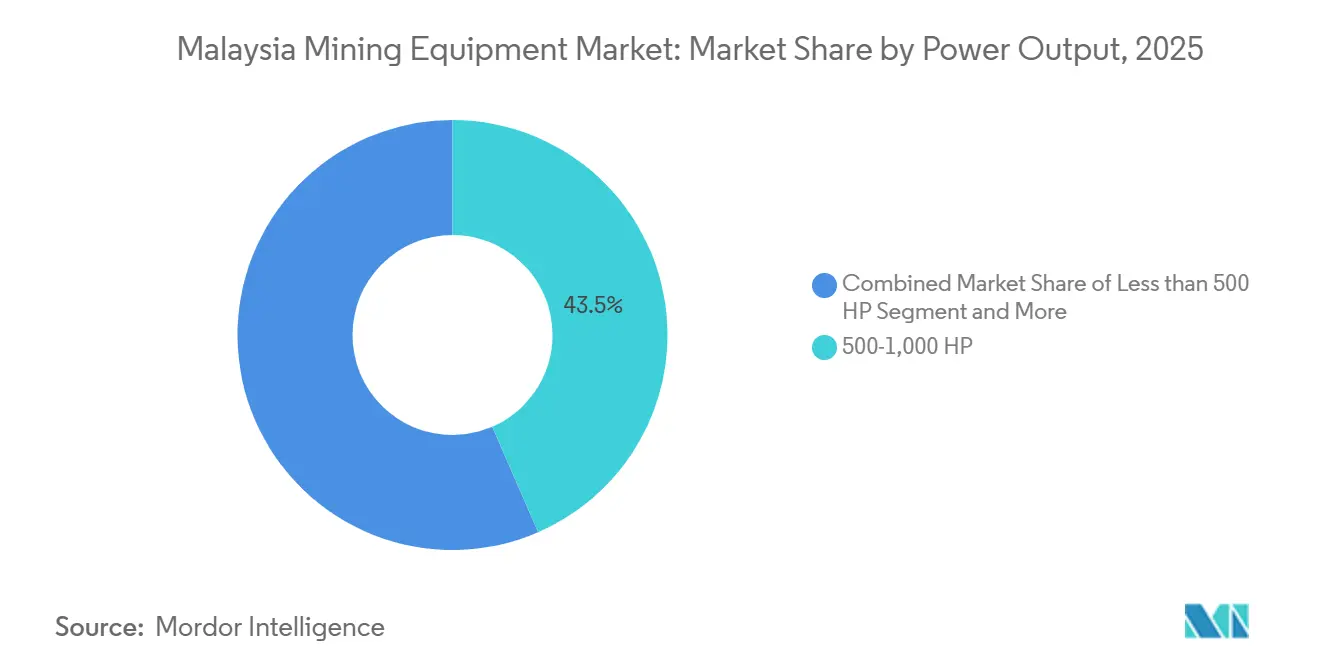
Les équipements de 500 à 1 000 CV représentaient 43,48 % de la part du marché des équipements miniers malaisiens en 2025, approvisionnant les carrières de taille intermédiaire et les chantiers de granulats qui équilibrent productivité et investissement. Les machines de plus de 1 000 CV devraient progresser à un CAGR de 7,26 % jusqu'en 2031, les extensions de champs matures de PETRONAS nécessitant des appareils de forage à couple élevé, des trancheuses sous-marines et des grues de levage lourd. Les flottes à haute puissance affichent également l'adoption la plus rapide de l'autonomie, car les salles de contrôle centrales peuvent répartir les coûts de réseau sur de nombreux actifs.
Des options électriques à batterie émergent dans cette classe à mesure que la densité énergétique s'améliore ; les batteries modulaires fournissent désormais la charge de pointe lors du chargement et du transport, tandis que les hybrides gèrent le forage continu. Les unités de moins de 500 CV servent les dragues à étain exploitées par leurs propriétaires, où la sensibilité aux prix maintient la prédominance du diesel et des commandes manuelles. Collectivement, la segmentation par puissance agit comme un indicateur de la maturité technologique, la puissance et la numérisation progressant de concert sur l'ensemble du marché des équipements miniers malaisiens.
Par application : l'exploitation des terres rares émerge comme le segment à la croissance la plus rapide
L'exploitation minière des métaux est restée le plus grand segment en 2025, représentant 55,47 % de la part du marché des équipements miniers malaisiens, reflétant les expéditions régulières de minerai de fer et de concentrés de cuivre-or vers les fonderies régionales. L'exploitation des terres rares devrait toutefois croître à un CAGR de 7,31 % après que Lynas a augmenté sa production d'oxyde de NdPr de 12 % en glissement annuel, et de nouvelles concessions à Pahang sont en cours de préparation pour des essais pilotes. La demande d'équipements pour le charbon continue de diminuer à mesure que les services publics d'électricité nationaux se tournent vers le gaz et les énergies renouvelables. En revanche, la demande d'équipements pour l'exploitation minière de minéraux destinés aux granulats de construction s'est assouplie dans un contexte de déploiement plus lent des projets du 12e Plan malaisien.
L'extraction des terres rares est très capitalistique, car les usines nécessitent des circuits d'extraction par solvant et des dispositifs de protection contre les déchets radioactifs en vertu de la loi sur l'autorisation de l'énergie atomique, augmentant les coûts unitaires de 15 à 20 %. Ce profil stimule les revenus des fournisseurs de broyeurs à haute pression, de cellules de flottation et de matériel de surveillance des rayonnements. À mesure que la demande de matériaux magnétiques se conjugue à la production mondiale de véhicules électriques, les projets de terres rares commanderont une part croissante des dépenses supplémentaires, même si les mines de métaux de base représentent encore l'essentiel des volumes sur le marché des équipements miniers malaisiens.
Analyse Géographique
La Malaisie péninsulaire représentait 71,26 % de la part du marché des équipements miniers malaisiens en 2025, grâce aux hubs de terres rares et de minerai de fer de Pahang et aux clusters logistiques offshore de Terengganu. La Malaisie orientale devrait afficher le CAGR le plus rapide de 7,34 % jusqu'en 2031, portée par le pipeline d'investissements privés de 7,35 milliards RM (1,80 milliard USD) de Sarawak et les projets pilotes de phytominage du nickel de Sabah, qui réduisent les obstacles environnementaux pour les projets en champ vierge.
Au sein de la péninsule, le complexe de Gebeng à Pahang et les deux sites de Fortress Minerals génèrent des commandes de traitement à haute spécification, tandis que les dragues à étain de Perak ancrent la demande d'excavatrices de moins de 500 CV. Les chantiers de fabrication de Terengganu alimentent les campagnes de PETRONAS, soutenant les chargeuses et les grues marines.
À mesure que les corridors d'infrastructure améliorent l'accès aux ports, les distributeurs d'équipements sont susceptibles d'établir davantage de centres de service à Kuching et Kota Kinabalu, réduisant les temps d'arrêt et aidant la taille du marché des équipements miniers malaisiens en Malaisie orientale à réduire l'écart en valeur absolue avec la péninsule.
Paysage Concurrentiel
Les équipementiers mondiaux, notamment Caterpillar, Komatsu, Hitachi, Sandvik et Volvo, dominent le marché des équipements miniers malaisiens, représentant collectivement une part significative de ses revenus. Pendant ce temps, les marques chinoises XCMG, Sany et Zoomlion ont agressivement capté une part substantielle du marché en ciblant les petits opérateurs avec des prix compétitifs.
Les distributeurs locaux, UMW et Sime Darby, gèrent les ventes d'équipements Komatsu et Caterpillar. Cependant, ils font face à des pressions sur les marges à mesure que ces équipementiers établissent de plus en plus des centres de service directs. Sandvik a lancé sa ligne de chargeuses à véhicules électriques à batterie à Seremban, tandis que Komatsu a formé une coentreprise en Thaïlande, se positionnant avantageusement face aux concurrents entièrement importés.
Les services après-vente et les secteurs de la location sont devenus des arènes concurrentielles. Meta Bright Group a signalé une augmentation notable des demandes de location au cours du premier semestre de l'année. La vente récente d'une flotte autonome par Epiroc a souligné la volonté du marché d'investir dans des améliorations de productivité. Parallèlement, le pivot de Hitachi vers la télématique met en évidence une tendance sectorielle plus large, soulignant un glissement de la valeur du matériel traditionnel vers des solutions logicielles avancées. De plus, le regroupement des services de conformité — allant du contrôle des poussières et du recyclage de l'eau à la surveillance des émissions — a créé une barrière à l'entrée significative, favorisant les équipementiers dotés de solides capacités technologiques.
Leaders du Secteur des Équipements Miniers en Malaisie
Caterpillar Inc.
Komatsu Ltd.
Liebherr Group
Hitachi Construction Machinery Co., Ltd.
Sandvik AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Avril 2026 : Sandvik Mining a intensifié ses opérations dans son usine de plus de 8 000 m² à Sendayan TechValley, Seremban. L'installation fabrique des équipements de chargement et de transport souterrains, notamment des chargeuses et camions Toro, et soutient les lignes de production de véhicules électriques à batterie (VEB) pour la région Asie-Pacifique.
- Février 2026 : SDLG a livré huit excavatrices lourdes personnalisées et un rouleau compresseur à un client clé en Malaisie. Cette livraison marquera la première entrée de SDLG d'excavatrices lourdes pesant 40 tonnes et plus en Malaisie et une percée majeure dans le segment des équipements de construction et d'exploitation minière à grande échelle en Asie du Sud-Est.
- Août 2024 : Komatsu a acquis toutes les actions restantes d'UMW Komatsu Heavy Equipment, en faisant une filiale à part entière. Cette décision stratégique a renforcé la position de Komatsu sur le marché des équipements lourds et a marqué une étape clé vers un plus grand contrôle opérationnel et des synergies au sein du secteur.


Portée du Rapport sur le Marché des Équipements Miniers en Malaisie
Le marché des équipements miniers malaisiens est segmenté par type d'équipement, niveau d'automatisation, type de groupe motopropulseur, puissance, application et géographie.
Par type d'équipement, le marché est segmenté en équipements miniers de surface, équipements miniers souterrains, équipements de traitement minéral, foreuses et brise-roches, concassage, pulvérisation et criblage, et chargeuses et camions de transport. Par niveau d'automatisation, le marché est segmenté en équipements manuels, semi-autonomes et entièrement autonomes. Par type de groupe motopropulseur, le marché est segmenté en moteur à combustion interne (MCI), véhicule électrique à batterie (VEB) et véhicules hybrides. Par puissance, le marché est segmenté en moins de 500 CV, 500-1 000 CV et plus de 1 000 CV. Par application, le marché est segmenté en exploitation minière des métaux, exploitation minière des minéraux, exploitation charbonnière et exploitation des terres rares. Par géographie, le marché est segmenté en Malaisie péninsulaire (Perak, Pahang, Terengganu, Johor, Selangor) et Malaisie orientale (Sabah, Sarawak, Territoire fédéral de Labuan). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
| Équipements Miniers de Surface |
| Équipements Miniers Souterrains |
| Équipements de Traitement des Minéraux |
| Foreuses et Brise-roches |
| Concassage, Pulvérisation et Criblage |
| Chargeuses et Camions de Transport |
| Équipements Manuels |
| Équipements Semi-autonomes |
| Équipements Entièrement Autonomes |
| Véhicules à Moteur à Combustion Interne |
| Véhicules Électriques à Batterie |
| Véhicules Hybrides |
| Moins de 500 CV |
| 500 - 1 000 CV |
| Plus de 1 000 CV |
| Exploitation Minière des Métaux |
| Exploitation Minière des Minéraux |
| Exploitation Minière du Charbon |
| Exploitation des Terres Rares |
| Malaisie Péninsulaire | Perak |
| Pahang | |
| Terengganu | |
| Johor | |
| Selangor | |
| Malaisie Orientale | Sabah |
| Sarawak | |
| Territoire Fédéral de Labuan |
| Par Type d'Équipement | Équipements Miniers de Surface | |
| Équipements Miniers Souterrains | ||
| Équipements de Traitement des Minéraux | ||
| Foreuses et Brise-roches | ||
| Concassage, Pulvérisation et Criblage | ||
| Chargeuses et Camions de Transport | ||
| Par Niveau d'Automatisation | Équipements Manuels | |
| Équipements Semi-autonomes | ||
| Équipements Entièrement Autonomes | ||
| Par Type de Groupe Motopropulseur | Véhicules à Moteur à Combustion Interne | |
| Véhicules Électriques à Batterie | ||
| Véhicules Hybrides | ||
| Par Puissance | Moins de 500 CV | |
| 500 - 1 000 CV | ||
| Plus de 1 000 CV | ||
| Par Application | Exploitation Minière des Métaux | |
| Exploitation Minière des Minéraux | ||
| Exploitation Minière du Charbon | ||
| Exploitation des Terres Rares | ||
| Par Géographie | Malaisie Péninsulaire | Perak |
| Pahang | ||
| Terengganu | ||
| Johor | ||
| Selangor | ||
| Malaisie Orientale | Sabah | |
| Sarawak | ||
| Territoire Fédéral de Labuan | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle et le taux de croissance du marché des équipements miniers malaisiens ?
La taille du marché des équipements miniers malaisiens était évaluée à 6,78 milliards USD en 2025 et devrait croître de 7,27 milliards USD en 2026 pour atteindre 10,31 milliards USD d'ici 2031, à un CAGR de 7,23 % durant la période de prévision.
Quelle catégorie d'équipements se développe le plus rapidement ?
Les chargeuses et camions de transport sont en tête avec un CAGR projeté de 7,27 % jusqu'en 2031, portés par les nouveaux modèles électriques à batterie de l'usine Sandvik de Seremban.
Où la demande régionale augmentera-t-elle le plus ?
La Malaisie orientale devrait afficher le CAGR le plus rapide de 7,34 %, soutenue par le pipeline d'investissements de Sarawak et les projets pilotes de phytominage du nickel de Sabah.
Quelles sont les perspectives pour les flottes minières autonomes ?
Les machines entièrement autonomes devraient croître à 7,25 % par an à mesure que les opérateurs de taille intermédiaire adoptent les systèmes Epiroc et Komatsu pour réduire la main-d'œuvre et améliorer l'utilisation.
Comment des règles environnementales plus strictes affecteront-elles les ventes d'équipements ?
Des autorisations plus strictes favorisent les machines premium dotées de systèmes de suppression des poussières, de recyclage de l'eau et de groupes motopropulseurs zéro émission, poussant les équipementiers vers des offres électriques à batterie et groupées en matière de conformité.
Quelles entreprises dominent le paysage de l'offre ?
Caterpillar, Komatsu, Hitachi, Sandvik et Volvo détiennent collectivement environ trois cinquièmes des revenus du marché, tandis que les marques chinoises XCMG, Sany et Zoomlion servent les segments sensibles aux prix.
Dernière mise à jour de la page le:



