
Taille et part du marché des équipements miniers en Allemagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 1.62 Milliards de dollars |
| Taille du Marché (2031) | 1.93 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.58 % |
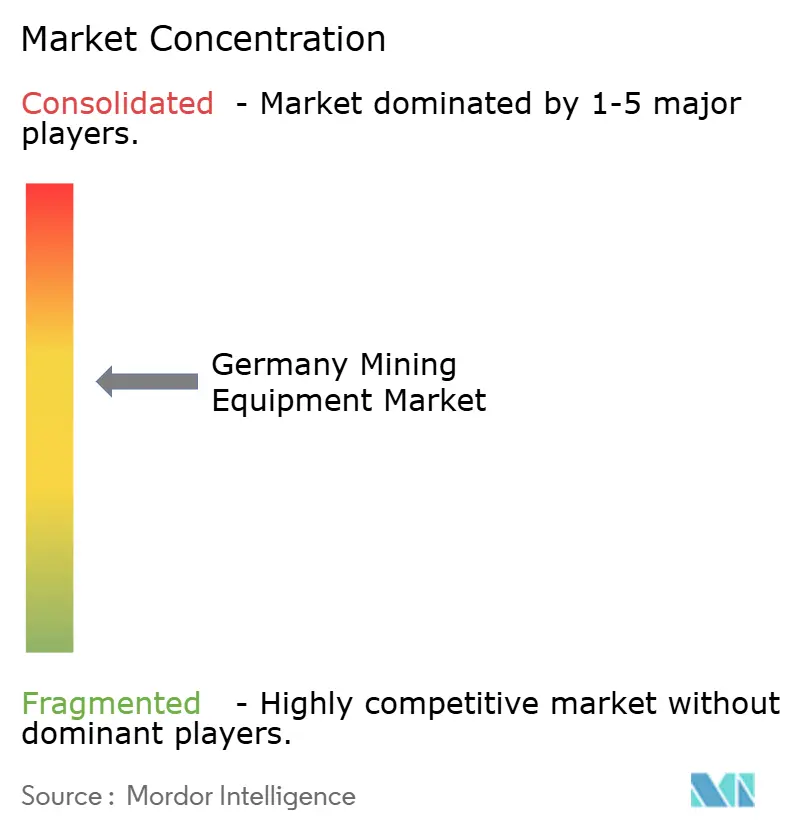
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements miniers en Allemagne par Mordor Intelligence
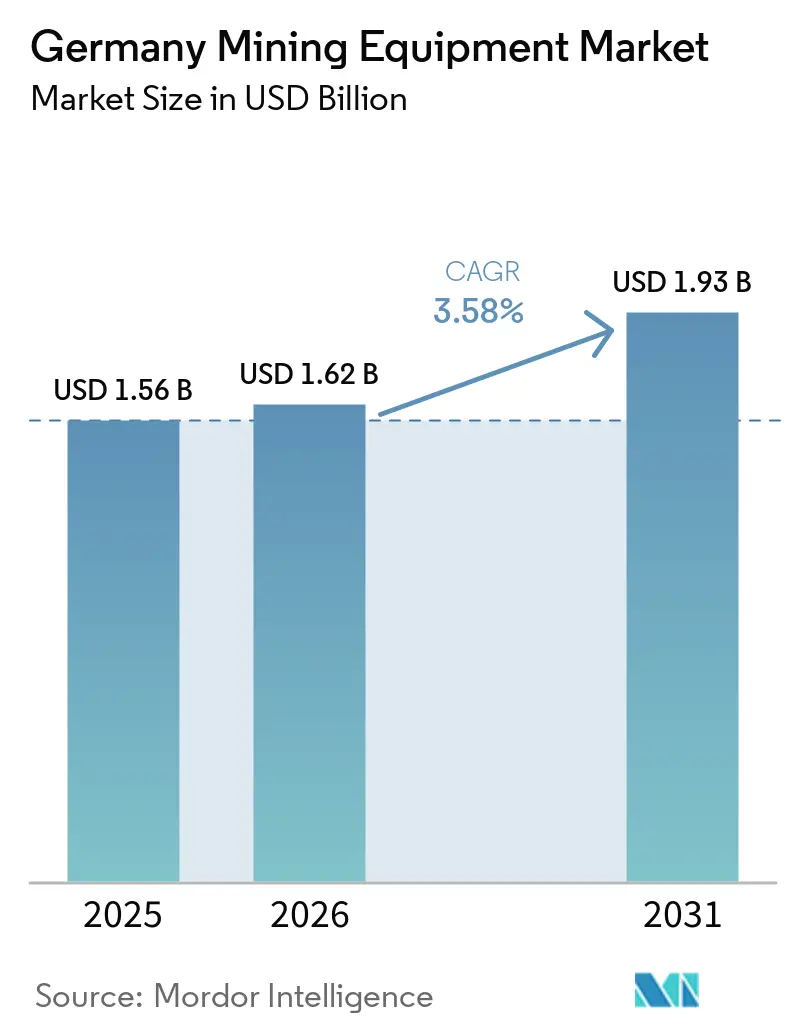
La taille du marché des équipements miniers en Allemagne était évaluée à 1,56 milliard USD en 2025, et devrait croître de 1,62 milliard USD en 2026 à 1,93 milliard USD d'ici 2031, à un TCAC de 3,58 % sur la période 2026-2031. L'essor des projets de minéraux critiques, la poursuite de l'abandon du charbon et les incitations fédérales en faveur des machines à zéro émission stimulent la croissance tout en modérant l'intensité capitalistique globale. L'automatisation répond à un déficit croissant de main-d'œuvre qualifiée, et l'électrification s'aligne sur les règles EU Stage V qui restreignent les émissions diesel. Le déploiement des jumeaux numériques raccourcit les cycles de maintenance et permet le contrôle de flottes multi-sites, remodelant les priorités d'approvisionnement vers des écosystèmes centrés sur les logiciels. Les équipements de taille intermédiaire dominent en valeur, mais les engins de forte puissance gagnent en pertinence pour le stockage d'hydrogène en cavernes salines et la réutilisation de puits géothermiques, créant un espace pour que les fournisseurs allemands spécialisés viennent compléter les équipementiers mondiaux.
Principaux enseignements du rapport
- Par type d'équipement, les équipements d'exploitation minière à ciel ouvert représentaient 47,55 % de la part du marché des équipements miniers en Allemagne en 2025, tandis que les équipements souterrains devraient se développer à un TCAC de 5,35 % jusqu'en 2031.
- Par niveau d'automatisation, les machines manuelles représentaient 65,33 % de la part du marché des équipements miniers en Allemagne en 2025, mais les unités entièrement autonomes devraient connaître la croissance la plus rapide, à un TCAC de 18,89 % jusqu'en 2031.
- Par type de groupe motopropulseur, les groupes motopropulseurs à combustion interne représentaient 86,24 % du marché des équipements miniers en Allemagne en 2025. Pourtant, les équipements électriques à batterie devraient afficher la croissance la plus élevée, à un TCAC de 7,26 % sur la même période.
- Par puissance, la classe 500–1 000 CV détenait 45,18 % du marché des équipements miniers en Allemagne en 2025, tandis que les engins de plus de 1 000 CV devraient enregistrer l'expansion la plus rapide, à un TCAC de 4,43 % jusqu'en 2031.
- Par application, l'exploitation minière des métaux représentait 54,35 % du marché des équipements miniers en Allemagne en 2025, mais l'exploitation minière des minéraux progressera à un TCAC de 4,92 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des équipements miniers en Allemagne
Analyse de l'impact des moteurs*
| Moteur | ( ~ ) % Impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Demande en minéraux critiques | +1.2% | Saxe, Bade-Wurtemberg, Saxe-Anhalt | Moyen terme (2 à 4 ans) |
| Automatisation et numérisation | +0.9% | Rhénanie-du-Nord-Westphalie, Saxe, Brandebourg | Court terme (≤ 2 ans) |
| Incitations fédérales à la R&D | +0.7% | Bade-Wurtemberg, Bavière, Basse-Saxe | Moyen terme (2 à 4 ans) |
| Projets souterrains de sel et de potasse | +0.5% | Basse-Saxe, Rhénanie-du-Nord-Westphalie, Brandebourg | Long terme (≥ 4 ans) |
| Modernisation des mines de lignite et de houille | +0.4% | Brandebourg, Saxe-Anhalt, Rhénanie-du-Nord-Westphalie | Court terme (≤ 2 ans) |
| Reconversion des puits géothermiques | +0.3% | Rhénanie-du-Nord-Westphalie, Bavière, Bade-Wurtemberg | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte demande en minéraux critiques pour la chaîne d'approvisionnement en batteries de l'UE
Les données géologiques fédérales placent les ressources en lithium de l'Allemagne parmi les dix premières mondiales, soutenant les ambitions nationales de satisfaire aux objectifs d'approvisionnement de l'UE. Le financement public obtenu en 2026 témoigne de la confiance des investisseurs dans les projets géothermiques-lithium intégrés qui privilégient les procédés d'extraction à zéro carbone. Les schémas de traitement favorisent les concasseurs modulaires, les cellules de flottation et les convoyeurs déjà conformes aux limites Stage V. Les projets transfrontaliers en Saxe-Bohême favorisent les infrastructures partagées et stimulent la demande d'équipements de traitement mobiles. Les pilotes adoptant des pompes d'extraction directe du lithium et des réseaux d'échangeurs de chaleur remodèlent également les exigences des fournisseurs vers des matériaux résistants à la corrosion.
Automatisation et numérisation pour pallier la pénurie de main-d'œuvre qualifiée
Les exploitants de carrières citent la pénurie de main-d'œuvre comme principal risque de productivité, accélérant les essais de camions de transport et de chargeuses autonomes reconvertis. Les premiers déploiements s'appuient sur des logiciels d'orchestration de flotte en 3D qui préviennent les blocages de circulation dans les galeries étroites, ce qui est important pour les cavernes de potasse et de sel en Allemagne. Les programmes de jumeaux numériques menés par des universités font état de gains de disponibilité à deux chiffres, validant les alertes de maintenance basées sur le cloud. La télématique des équipementiers intègre désormais des analyses prédictives, permettant à un seul superviseur de surveiller plusieurs sites depuis un hub central. À mesure que les directives de sécurité se renforcent, la capacité de téléopération devient un prérequis d'approvisionnement.
Incitations fédérales à la R&D pour les équipements miniers électriques à batterie
Les programmes nationaux subventionnent le développement de blocs de batteries, d'interfaces d'assistance par trolley et de groupes motopropulseurs compatibles à l'hydrogène. Les récentes présentations de camions de transport à batterie modulaire prouvent que des échanges en moins de 20 minutes sont réalisables dans les cycles d'exploitation en mine à ciel ouvert. Les pilotes souterrains combinent des lignes de trolley fixes avec un diesel embarqué pour la flexibilité du dernier kilomètre, réduisant les niveaux de particules dans les espaces confinés. Le financement cible également les systèmes hybrides qui réduisent les pics de consommation de carburant sans électrification complète, élargissant l'adoption parmi les carrières de taille intermédiaire. La convergence de l'autonomie et de l'électrification réduit les coûts du cycle de vie et améliore la conformité réglementaire.
Expansion des projets souterrains de sel et de potasse pour le stockage d'hydrogène
L'équilibrage saisonnier de l'énergie stimule l'activité de construction de cavernes en Basse-Saxe et en Rhénanie-du-Nord-Westphalie [1]L'Allemagne explore les cavernes souterraines comme sites de stockage thermique saisonnier,
Clean Energy Wire, cleanenergywire.org. Les pompes haute pression, les skids automatisés de gestion de la saumure et les capteurs géomécaniques en temps réel diffèrent sensiblement des équipements potassiers conventionnels. Les spécialistes allemands du creusement de tunnels adaptent les machines de forage à grand diamètre pour foncer des puits avec des tolérances de circularité strictes, essentielles à l'intégrité de l'hydrogène. Les technologies de surveillance continue détectent les microfissures avant la défaillance des joints d'étanchéité au gaz, créant un nouveau créneau de services pour les fournisseurs d'équipements. Ces projets attirent l'attention mondiale en tant que modèles de stockage souterrain à grande échelle.
Analyse de l'impact des freins*
| Frein | ( ~ ) % Impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Réglementation plus stricte de l'UE sur les émissions et le bruit | -0.5% | Tous les sites miniers allemands | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières | -0.4% | Mondial, reflété dans les projets allemands | Moyen terme (2-4 ans) |
| Afflux d'équipements remis à neuf d'Europe de l'Est | -0.3% | Allemagne | Court terme (≤ 2 ans) |
| Procédures d'autorisation strictes et opposition locale | -0.2% | Saxe, Bavière, Rhénanie-du-Nord-Westphalie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Des limites d'émissions et de bruit plus strictes de l'UE augmentent les coûts des équipements
Les règles relatives aux moteurs Stage V et les directives actualisées sur le bruit extérieur contraignent les équipementiers à intégrer des équipements de post-traitement et des enceintes acoustiques, augmentant les prix catalogue[2]Décarbonisation de la combustion : Tier 4, Stage V et au-delà,
Cummins Inc., cummins.com. Les petits exploitants peinent avec des kits de mise à niveau qui coûtent souvent plus que la valeur résiduelle de la machine, les incitant à se tourner vers des options électriques ou hybrides. Le financement compense partiellement les surcoûts, mais les obstacles en capital persistent pour les carrières familiales. Les fournisseurs qui regroupent conformité, financement et maintenance dans un contrat unique gagnent un avantage concurrentiel. Les avantages à long terme comprennent des dépenses de ventilation réduites et une valeur de revente plus élevée pour les flottes conformes.
Volatilité des prix des matières premières retardant les dépenses d'investissement
De fortes fluctuations des prix du lithium, du cuivre et du nickel au cours des deux dernières années ont conduit les développeurs miniers à reporter leurs décisions finales d'investissement. Les longs cycles d'autorisation européens amplifient l'exposition aux baisses de prix, augmentant le coût effectif du capital et réduisant les budgets d'équipement. Les développeurs préfèrent des plans de construction par étapes qui alignent les flux de trésorerie sur les signaux du marché, réduisant les tailles de commandes pour les nouveaux engins et chargeuses. Les conceptions d'usines modulaires qui s'adaptent à la demande sont privilégiées dans des environnements de prix incertains. Les fournisseurs doivent donc équilibrer les risques de stocks avec la nécessité d'une livraison rapide.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : les équipements souterrains progressent grâce à l'hydrogène et au lithium
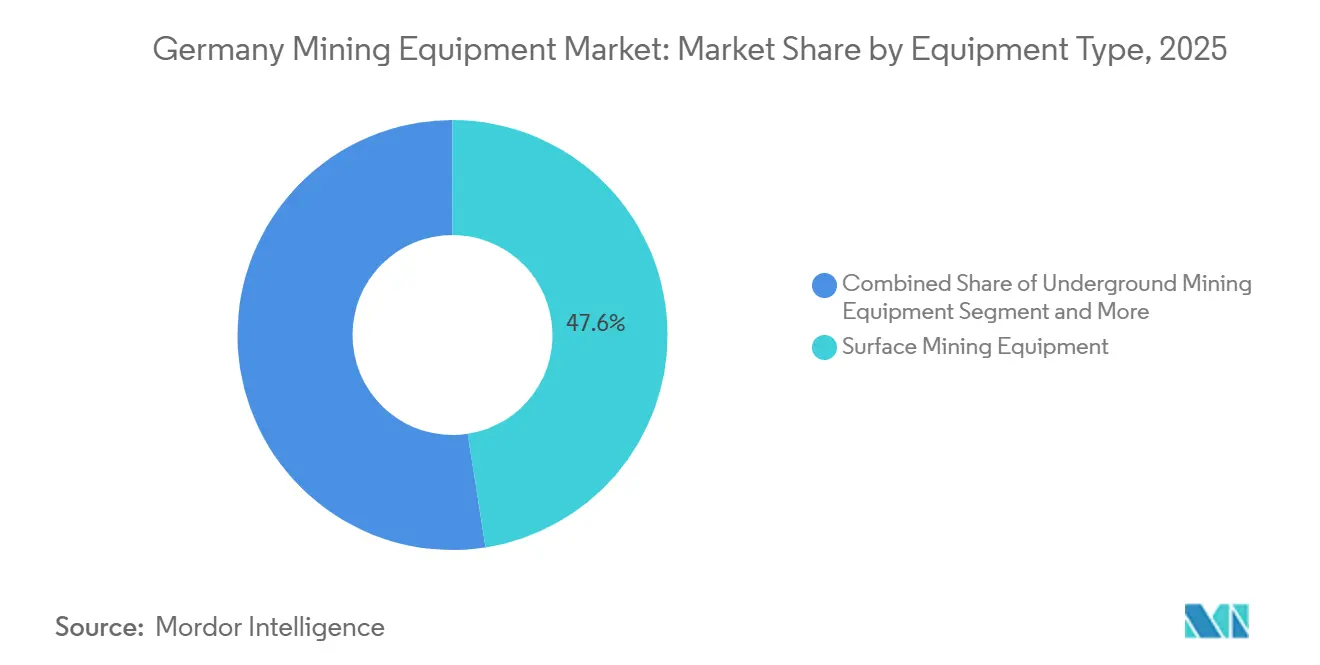
Les équipements de surface détenaient la plus grande part, à 47,55 %, du marché des équipements miniers en Allemagne en 2025, mais les unités souterraines devraient afficher le TCAC le plus rapide, à 5,35 %, jusqu'en 2031. La demande souterraine bénéficie du stockage d'hydrogène en cavernes salines et de l'activité lithium en filons étroits, qui nécessitent tous deux des chargeuses compactes, des jumbos de forage et des ensembles de ventilation. Les exploitants privilégient les véhicules utilitaires modulaires pouvant changer de cassettes entre les fonctions de service, de boulonnage et de transport de roche au cours d'un même poste. Cette flexibilité maximise l'utilisation des machines dans les galeries étroites et réduit les besoins en taille de flotte. Les équipementiers intègrent des capteurs prêts pour l'autonomie afin que les clients puissent activer les fonctionnalités sans conducteur via des mises à jour logicielles plutôt que d'acheter de nouveaux engins. Compte tenu des plafonds de bruit stricts, les chargeuses électriques à batterie trouvent une adoption précoce en souterrain, où les économies de ventilation compensent les coûts d'acquisition plus élevés.
Parallèlement, les exploitants de mines à ciel ouvert investissent de manière sélective dans des mises à niveau de flotte qui associent des camions de transport diesel à des lignes d'assistance par trolley pour réduire la consommation de carburant dans les montées. Les carrières de taille intermédiaire adoptent la surveillance numérique de la charge utile qui relie les pelles, les concasseurs et les convoyeurs, réduisant les temps d'inactivité. Les contrats de service sur le cycle de vie remplacent les ventes ponctuelles de machines, assurant l'implication des équipementiers tout au long des cycles de reconstruction. Les entreprises d'ingénierie allemandes spécialisées dans les rouleaux de broyage à haute pression et les systèmes de concassage et de convoyage en fosse gagnent du terrain à mesure que les clients recherchent des émissions plus faibles et une empreinte réduite.


Par niveau d'automatisation : les équipements entièrement autonomes progressent malgré une forte part manuelle
Les machines manuelles représentaient 65,33 % de la part du marché des équipements miniers en Allemagne en 2025, mais les systèmes entièrement autonomes devraient se développer à un TCAC de 18,89 % jusqu'en 2031. L'autonomie répond à la pénurie de main-d'œuvre en Allemagne et aux exigences strictes en matière de sécurité. Les kits de mise à niveau permettent aux camions de transport et aux chargeuses existants de naviguer sur des itinéraires prédéfinis à l'aide de lidars et d'une perception améliorée par l'IA. Les premiers adoptants font état d'une meilleure cohérence des temps de cycle et d'une réduction des temps d'arrêt lors des changements de poste — des réglementations telles que l'ISO 17757 imposent des redondances de sécurité fonctionnelle, orientant les acheteurs vers des fournisseurs ayant de longs antécédents opérationnels.
Les fonctionnalités semi-autonomes, l'évitement des collisions et les cycles de creusement assistés par l'opérateur servent de passerelle pour les flottes conservatrices tout en offrant des gains de productivité immédiats sans refonte complète de l'infrastructure. Les hubs de téléopération situés hors site créent de nouveaux profils d'emploi attrayants pour les travailleurs orientés vers la technologie, compensant partiellement les inconvénients liés aux emplacements ruraux. Les données collectées par les flottes autonomes alimentent des algorithmes de maintenance prédictive, réduisant les pannes imprévues. En réponse, les fournisseurs d'équipements regroupent des licences logicielles, des tableaux de bord analytiques et des mises à jour de cybersécurité dans des contrats de service pluriannuels qui lissent la visibilité des revenus.
Par type de groupe motopropulseur : les véhicules électriques à batterie gagnent du terrain face à la domination du diesel
Les moteurs à combustion interne représentaient 86,24 % de la part du marché des équipements miniers en Allemagne en 2025, mais les unités électriques à batterie enregistreront le TCAC le plus rapide, à 7,26 %, jusqu'en 2031. Le diesel reste ancré en raison des réseaux de ravitaillement existants et de sa haute densité énergétique. Cependant, les plafonds d'émissions de l'UE et la hausse des prix du carbone font pencher les équations de coût total de possession en faveur des alternatives électriques, notamment dans les galeries souterraines, où les économies de coûts de ventilation sont immédiates. Les premiers camions de transport électriques disposent de batteries modulaires permettant des échanges rapides, atténuant l'anxiété liée à l'autonomie.
Les hybrides servent les opérations où la connexion au réseau est limitée, capturant l'énergie de freinage régénératif et réduisant les pics de consommation de carburant. Les fournisseurs collaborent sur des normes de charge à interface ouverte pour éviter la dépendance à un fournisseur, une préoccupation exprimée par les gestionnaires de flotte évaluant la compatibilité à long terme. Les modèles de financement évoluent : les contrats d'énergie en tant que service regroupent les locations de batteries, l'approvisionnement en énergie et l'infrastructure de recharge selon des tarifs à la tonne ou à l'heure. À mesure que les chimies de batteries évoluent vers des options à teneur plus élevée en manganèse et en sodium-ion qui réduisent les coûts initiaux, les courbes d'adoption s'accentuent. Parallèlement, l'amélioration de l'efficacité des onduleurs réduit les écarts de performance entre les courbes de couple diesel et les groupes motopropulseurs électriques, élargissant les champs d'application.
Par puissance : la gamme intermédiaire domine, le segment haute puissance s'accélère
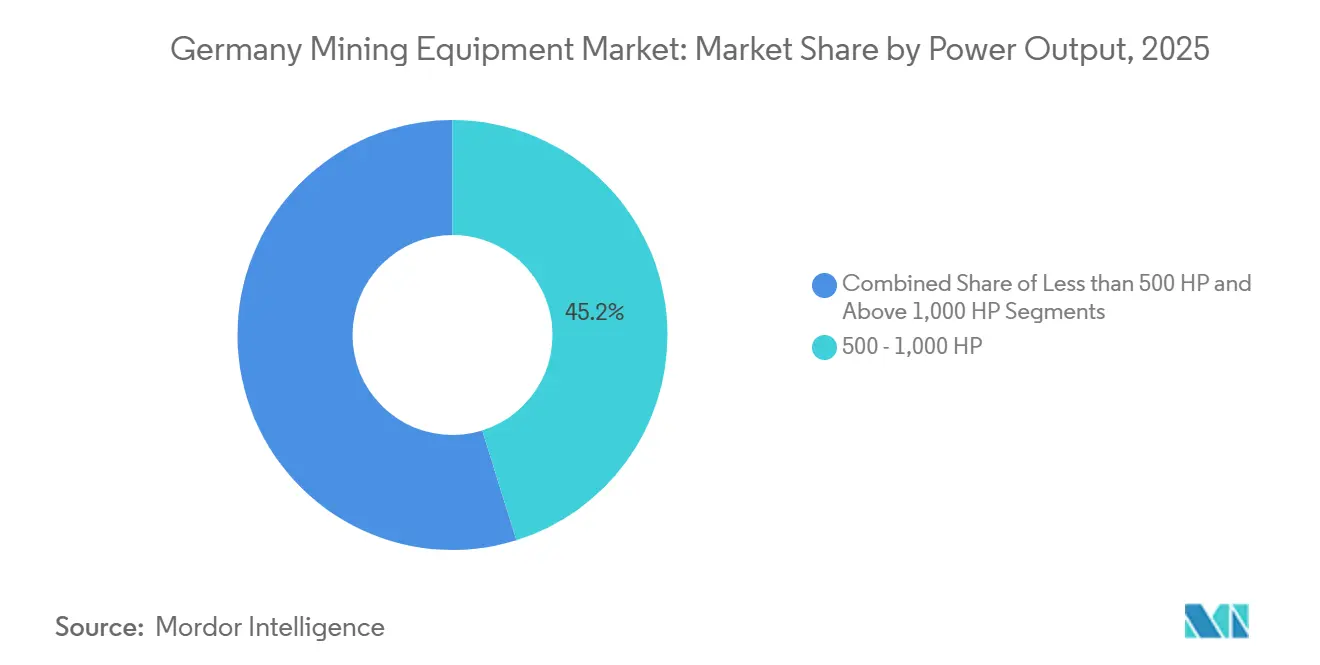
La classe 500–1 000 CV détenait la plus grande part du marché des équipements miniers en Allemagne, à 45,18 %, en 2025, mais les équipements d'une puissance supérieure à 1 000 CV devraient connaître la croissance la plus rapide, avec un TCAC de 4,43 % jusqu'en 2031. Les machines de gamme intermédiaire offrent un équilibre optimal entre charge utile et maniabilité pour les carrières et les petites opérations souterraines. Les engins haute puissance sont cependant essentiels pour le forage géothermique profond, le fonçage de puits à grand diamètre et l'excavation de cavernes associée aux projets d'hydrogène. Les équipementiers intègrent des systèmes de refroidissement actif et des hydrauliques haute température pour résister à un service continu dans des géologies exigeantes.
Les variantes électriques des grandes chargeuses offrent un couple instantané qui surpasse celui des homologues diesel malgré une puissance nominale inférieure, recadrant les critères d'approvisionnement vers les tonnes déplacées par kilowattheure plutôt que la seule puissance de pointe. Les unités compactes de moins de 500 CV disposent désormais de kits d'autonomie plug-and-play et d'options de batterie, permettant aux petits entrepreneurs d'expérimenter des technologies avancées sans encourir de risque en capital significatif. Les importations reconditionnées d'Europe de l'Est exercent une pression sur les prix des nouvelles ventes, incitant les équipementiers à mettre en avant les garanties de disponibilité, la disponibilité des pièces et les certificats de conformité que les équipements d'occasion ne peuvent pas égaler.
Par application : l'exploitation minière des métaux en tête, l'exploitation minière des minéraux s'accélère
L'exploitation minière des métaux détenait 54,35 % de la part du marché des équipements miniers en Allemagne en 2025, tandis que l'exploitation minière des minéraux devrait se développer le plus rapidement, à un TCAC de 4,92 %, jusqu'en 2031. Le lithium, le cuivre et les métaux spéciaux soutiennent les chaînes d'approvisionnement allemandes en batteries et en électronique, stimulant une demande soutenue pour les broyeurs de concassage, les cellules de flottation et les systèmes d'épaississement des concentrés. Pourtant, les opérations minières de minéraux — potasse, sel et granulats — bénéficient directement de la transition énergétique via les cavernes de stockage d'hydrogène et le remblayage d'infrastructures. Les équipements adaptés aux saumures corrosives et aux particules de sel fin diffèrent des équipements des mines de métaux, ouvrant des opportunités pour les fournisseurs de niche.
Le déclin du charbon déplace l'attention vers les bouteurs de remise en état et les stations de traitement des eaux, diversifiant la gamme d'équipements. Les fonds de remédiation soutenus par le gouvernement orientent les travaux vers les entrepreneurs spécialisés dans les machines de restauration des terres. La réutilisation des puits géothermiques brouille davantage les frontières entre l'exploitation minière et les infrastructures énergétiques, nécessitant des foreuses capables de tolérer des températures élevées et de gérer des lithologies variables. Les fournisseurs capables de vendre de manière croisée sur des projets métalliques, minéraux et énergétiques sécurisent des carnets de commandes résilients.
Analyse géographique
La demande d'équipements miniers en Allemagne se concentre autour des régions en transition des combustibles fossiles vers les minéraux critiques et le stockage d'énergie propre. La Saxe est en tête de l'exploration du lithium, avec des projets à proximité des liaisons routières et ferroviaires existantes facilitant la logistique des équipements lourds. Les galeries souterraines dans l'Erzgebirge nécessitent des chargeuses pour filons étroits et des véhicules utilitaires légers qui maintiennent une faible pression au sol sur la roche hôte fragile. La collaboration transfrontalière avec les sites tchèques harmonise les normes de sécurité des équipements et simplifie la concession croisée de licences pour les pièces de rechange.
La Rhénanie-du-Nord-Westphalie illustre comment les régions héritières du charbon pivotent vers le stockage d'hydrogène et l'énergie géothermique. Les entrepreneurs en expansion de cavernes se procurent des pompes haute pression, des tubes résistants à la corrosion et des systèmes de cartographie sonar 3D, signalant un passage des équipements de décapage des stériles vers des outils souterrains de précision. Les universités d'Aix-la-Chapelle et de Bochum s'associent aux équipementiers pour tester des foreuses équipées de capteurs capables de fournir un retour d'information en temps réel sur les propriétés de la roche, réduisant les changements de trépans coûteux.
La Basse-Saxe accueille d'importants projets de cavernes salines, renforçant la demande de machines de forage à grand diamètre adaptées des applications de tunnels civils. La proximité de l'État avec les parcs éoliens de la mer du Nord soutient des solutions d'alimentation hybrides associant des énergies renouvelables sur site à des camions de transport électriques à batterie. Le Brandebourg et la Saxe-Anhalt font face aux fermetures de mines de lignite ; les commandes d'équipements s'orientent vers les bouteurs de remise en état, les stabilisateurs de sol et les unités de remédiation des eaux plutôt que vers les pelles de production. Les canaux de financement mélangent de plus en plus les fonds publics de transition juste avec le capital-investissement, orientant les dépenses vers des flottes modernes à faibles émissions.
Paysage concurrentiel
Le marché allemand des équipements miniers reste modérément concentré ; les cinq premiers équipementiers disposent d'une échelle suffisante tout en laissant de la place aux acteurs locaux agiles. Les fournisseurs européens tirent parti de leur proximité et de leur familiarité avec les réglementations de l'UE pour remporter des contrats nécessitant une personnalisation rapide. La commande pluriannuelle de Liebherr pour des camions de transport à zéro émission démontre comment les blocs de batteries modulaires et les lignes d'assistance par trolley répondent à la fois aux objectifs de décarbonisation et de productivité. L'étape franchie par Komatsu avec 1 000 camions autonomes commerciaux souligne l'importance croissante des écosystèmes logiciels par rapport aux seules caractéristiques matérielles.
Les maisons d'ingénierie allemandes telles que TAKRAF se spécialisent dans la rénovation des excavateurs à roue-pelle vieillissants avec des variateurs de fréquence et une surveillance basée sur le cloud, prolongeant la durée de vie des actifs tout en intégrant des services numériques. Les startups spécialisées dans les capteurs et l'IA s'intègrent aux flottes établies pour débloquer l'autonomie dans les carrières du marché intermédiaire, abaissant les barrières pour les exploitants familiaux. L'afflux de machines reconditionnées d'Europe de l'Est intensifie la concurrence par les prix dans les catégories inférieures à 500 CV, mais les équipementiers répliquent avec la durée de garantie, la télématique et la conformité Stage V garantie.
Les alliances de R&D entre fabricants d'équipements, services publics d'énergie et instituts de recherche favorisent le prototypage rapide de systèmes d'entraînement électrique. Des bancs d'essai communs dans des fosses de lignite reconverties testent des engins à batterie dans des cycles de service réels, alimentant les enseignements dans les modèles de production. La localisation de la chaîne d'approvisionnement gagne du terrain alors que les tensions géopolitiques mettent en lumière les risques liés aux matières premières : l'approvisionnement en composants se déplace vers les fonderies européennes, et les équipes logicielles renforcent les mesures de cybersécurité nationales.
Leaders du secteur des équipements miniers en Allemagne
Caterpillar Inc.
Komatsu Ltd.
Liebherr-International AG
Epiroc AB
Sandvik AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : Komatsu a lancé l'excavatrice hydraulique PC9000-12 à l'échelle mondiale, signalant sa capacité à fournir des machines de classe ultra pour les projets européens de minéraux critiques.
- Avril 2026 : L'Allemagne a approuvé un programme de 85 millions EUR pour soutenir la transformation d'anciennes zones minières en pôles d'énergie propre et industriels.
- Décembre 2025 : Hitachi Construction Machinery a créé LANDCROS Development Center Europe GmbH pour accélérer la R&D sur les excavateurs à batterie en Allemagne.


Périmètre du rapport sur le marché des équipements miniers en Allemagne
Le marché des équipements miniers en Allemagne est segmenté par type d'équipement, niveau d'automatisation, type de groupe motopropulseur, puissance et application. Par type d'équipement, le marché est segmenté en équipements d'exploitation minière à ciel ouvert, équipements d'exploitation minière souterraine, équipements de traitement des minéraux, foreuses et brise-roches, équipements de concassage, de pulvérisation et de criblage, et chargeuses et bouteurs. Par niveau d'automatisation, le marché est segmenté en équipements manuels, semi-autonomes et entièrement autonomes. Par type de groupe motopropulseur, le marché est segmenté en moteur à combustion interne (MCI), véhicule électrique à batterie (VEB) et véhicule hybride. Par puissance, le marché est segmenté en moins de 500 CV, 500 à 1 000 CV et plus de 1 000 CV. Par application, le marché est segmenté en exploitation minière des métaux, exploitation minière des minéraux et exploitation minière du charbon. Les prévisions de marché sont fournies en termes de valeur (USD) et de volume (unités).
| Équipements miniers de surface |
| Équipements miniers souterrains |
| Équipements de traitement des minéraux |
| Foreuses et brise-roches |
| Concassage, pulvérisation et criblage |
| Chargeuses et camions de transport |
| Équipements manuels |
| Équipements semi-autonomes |
| Équipements entièrement autonomes |
| Véhicules à moteur à combustion interne |
| Véhicules électriques à batterie |
| Véhicules hybrides |
| Moins de 500 CV |
| 500 – 1 000 CV |
| Plus de 1 000 CV |
| Exploitation minière des métaux |
| Exploitation minière des minéraux |
| Exploitation minière du charbon |
| Par type d'équipement | Équipements miniers de surface |
| Équipements miniers souterrains | |
| Équipements de traitement des minéraux | |
| Foreuses et brise-roches | |
| Concassage, pulvérisation et criblage | |
| Chargeuses et camions de transport | |
| Par niveau d'automatisation | Équipements manuels |
| Équipements semi-autonomes | |
| Équipements entièrement autonomes | |
| Par type de groupe motopropulseur | Véhicules à moteur à combustion interne |
| Véhicules électriques à batterie | |
| Véhicules hybrides | |
| Par puissance nominale | Moins de 500 CV |
| 500 – 1 000 CV | |
| Plus de 1 000 CV | |
| Par application | Exploitation minière des métaux |
| Exploitation minière des minéraux | |
| Exploitation minière du charbon |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des équipements miniers en Allemagne ?
Il est évalué à 1,62 milliard USD en 2026 et devrait atteindre 1,93 milliard USD d'ici 2031.
Quelle catégorie d'équipements domine actuellement les dépenses ?
Les machines d'exploitation minière à ciel ouvert détenaient 47,55 % de la part du marché des équipements miniers en Allemagne en 2025, portées par les chargeuses et les camions de transport pour les opérations de carrière.
Quelle technologie connaîtra la croissance la plus rapide jusqu'en 2031 ?
Les équipements entièrement autonomes devraient se développer à un TCAC de 18,89 % jusqu'en 2031, portés par les pénuries de main-d'œuvre et les réglementations de sécurité.
Comment progresse l'électrification dans les mines allemandes ?
Les unités électriques à batterie occupent encore une base réduite mais devraient progresser à un TCAC de 7,26 % à mesure que les règles Stage V et les fonds fédéraux de R&D raccourcissent les délais de retour sur investissement.
Dernière mise à jour de la page le:



