
Taille et part du marché des équipements miniers en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 8.35 Milliards de dollars |
| Taille du Marché (2027) | 8.81 Milliards de dollars |
| Taille du Marché (2032) | 11.53 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.52 % |
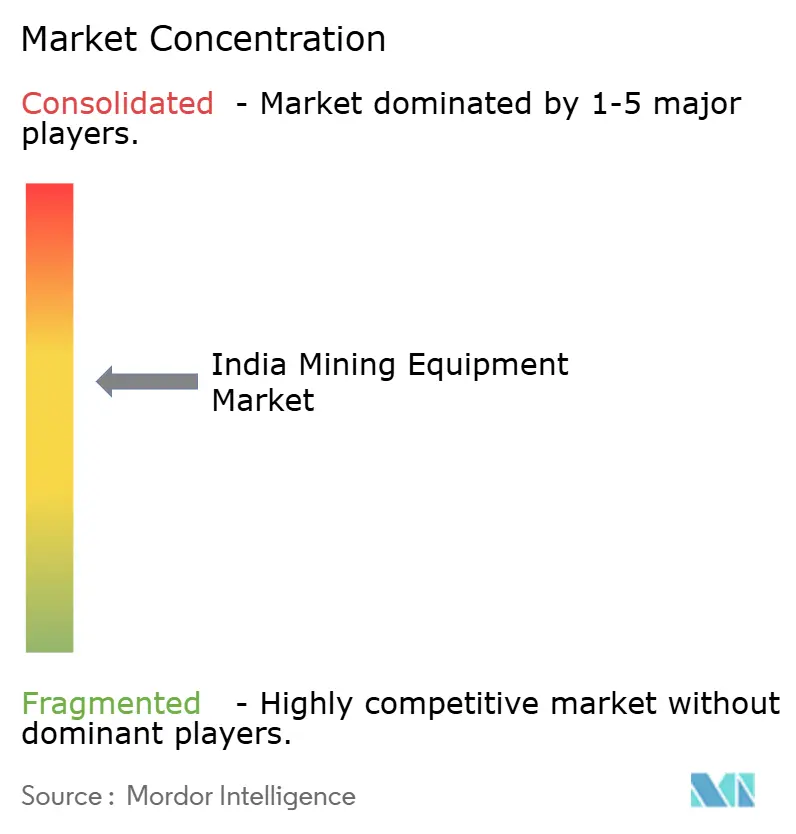
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements miniers en Inde par Mordor Intelligence
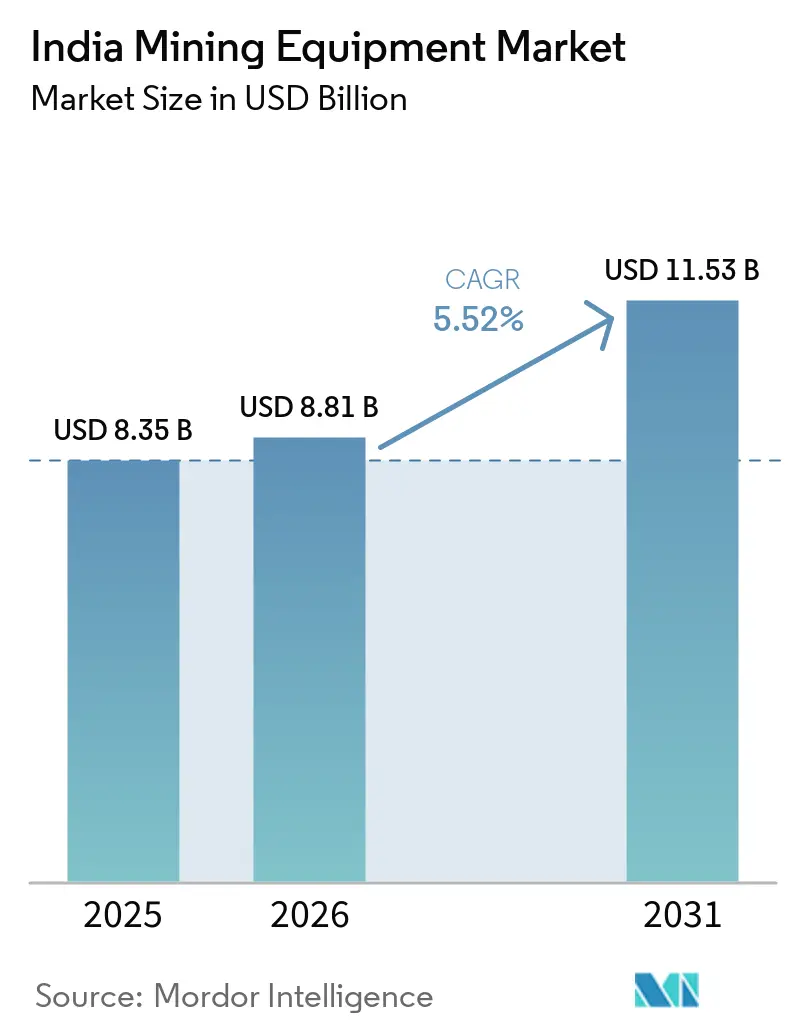
La taille du marché indien des équipements miniers était évaluée à 8,35 milliards USD en 2026, devrait atteindre 8,81 milliards USD en 2027, puis 11,53 milliards USD d'ici 2032, avec un TCAC de 5,52 % de 2027 à 2032. Les programmes de mécanisation dans les grandes mines de charbon, les enchères de minéraux critiques pilotées par le ministère et les politiques favorisant les flottes fabriquées localement soutiennent une croissance régulière du marché. Des réglementations de sécurité plus strictes imposant une surveillance en temps réel incitent les acheteurs à adopter des équipements prêts pour l'automatisation, dotés de capacités améliorées de surveillance et de contrôle opérationnel. Les modèles de location privée améliorent également l'accès aux machines minières modernes, permettant aux mineurs de taille intermédiaire d'utiliser des équipements avancés sans dépenses d'investissement initiales substantielles. Les prototypes électriques et à hydrogène indiquent que la feuille de route technologique du secteur s'oriente progressivement vers des solutions minières à moindres émissions. Cependant, les équipements à motorisation diesel continuent de représenter la majorité des commandes, car les infrastructures de recharge et de ravitaillement en hydrogène restent limitées sur les sites miniers. Les incitations liées à la production pour les équipements miniers souterrains, conjuguées à une augmentation des dépenses d'infrastructure, devraient continuer à soutenir la demande en équipements tout au long de la période de prévision.
Principaux enseignements du rapport
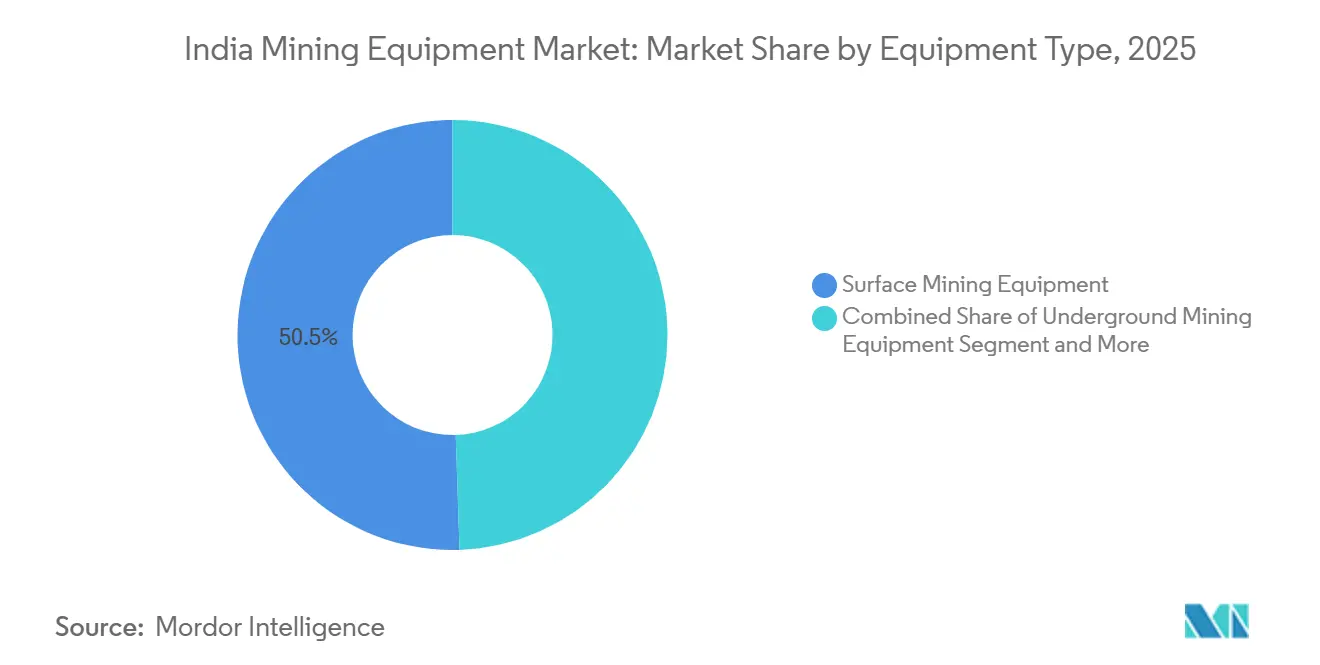
- Par type d'équipement, les équipements d'exploitation minière à ciel ouvert ont dominé avec 50,51 % de la part du marché indien des équipements miniers en 2026, tandis que les équipements d'exploitation minière souterraine devraient croître à un TCAC de 6,73 % jusqu'en 2032.
- Par niveau d'automatisation, les équipements manuels détenaient une part de 73,66 % du marché indien des équipements miniers en 2026 ; les équipements entièrement autonomes devraient se développer à un TCAC de 7,99 % jusqu'en 2032.
- Par groupe motopropulseur, les véhicules à moteur à combustion interne représentaient 94,79 % de la part du marché indien des équipements miniers en 2026, tandis que les véhicules électriques à batterie devraient croître à un TCAC de 8,56 % jusqu'en 2032.
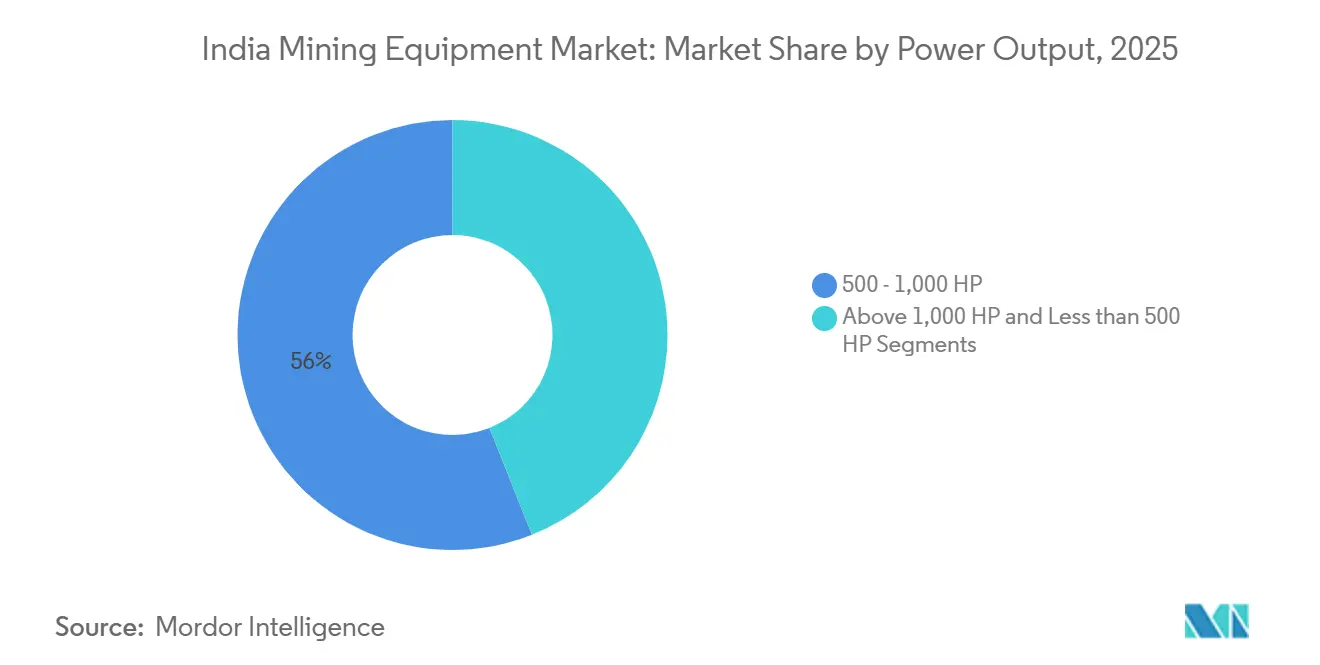
- Par puissance, la tranche 500-1 000 CV représentait 56,02 % de la part du marché indien des équipements miniers en 2026, tandis que les machines de plus de 1 000 CV devraient enregistrer un TCAC de 6,84 % jusqu'en 2032.
- Par application, l'exploitation minière des métaux a capté 47,13 % de la part du marché indien des équipements miniers en 2026, et l'exploitation minière des minéraux est en passe de croître à un TCAC de 7,45 % pendant la période de prévision.
- Par région, l'Inde orientale représentait 46,11 % de la part du marché indien des équipements miniers en 2026 ; l'Inde méridionale devrait connaître la progression régionale la plus rapide, à un TCAC de 7,15 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des équipements miniers en Inde
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Développement des infrastructures publiques | +1.2% | National, est et centre | Moyen terme (2-4 ans) |
| Mécanisation et expansion des capacités de Coal India | +0.9% | Cœur est, débordement vers le centre | Court terme (≤ 2 ans) |
| Normes de sécurité plus strictes | +0.7% | National, adoption précoce à l'est et à l'ouest | Long terme (≥ 4 ans) |
| Boom de l'exploration du lithium et du cuivre | +0.5% | Centre et nord | Long terme (≥ 4 ans) |
| Impulsion « Make in India » | +0.4% | National, pôles ouest et sud | Moyen terme (2-4 ans) |
| Essor des modèles de location | +0.3% | Villes de premier rang | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Développement des infrastructures publiques stimulant la demande en minéraux
L'allocation record de l'Inde en matière d'infrastructures (~134 milliards USD) pour l'exercice 2026 accroît la consommation d'acier et de ciment, ce qui stimule à son tour la demande de machines de terrassement et de traitement à haute capacitéInfrastructure Financing in India: Trends, Institutions, and Innovations, PIB, pib.gov.in">[1]. Les projets de routes, de métros et de ports génèrent de nouveaux tonnages pour le calcaire et les granulats, contraignant les mineurs à moderniser leurs concasseurs et cribles pour suivre le rythme. Les objectifs nationaux en matière de charbon à coke suscitent un intérêt pour les équipements de taille longue qui améliorent la récupération dans les veines plus profondes. Chaque tonne supplémentaire de matière première se traduit par des heures moteur additionnelles et des cycles de remplacement plus courts, créant un effet multiplicateur pour le marché indien des équipements miniers. Les sociétés de location développent leurs flottes dans les zones riches en minéraux afin que les opérateurs de taille moyenne puissent déployer des équipements modernes sans lourdes dépenses initiales.
Feuille de route de mécanisation et d'expansion des capacités de Coal India
Le programme de Coal India portant sur des projets mécanisés de mineurs continus remplace les méthodes de forage et de dynamitage par des opérations intégrées de découpe, de convoyage et de chargement en silo. Ce programme réduit les délais de cycle, améliore la sécurité et ancre des commandes à long terme pour les chargeurs, les systèmes de courroies et les unités de transport automatisées. Les filiales visant des taux de chargement en silo plus élevés standardisent les tailles de camions et adoptent des logiciels de répartition, une évolution qui se propage à travers les niveaux de fournisseurs. Les fabricants nationaux s'engagent dans des offres clés en main pour capter les incitations croissantes à la localisation, tandis que les grands acteurs mondiaux associent la télémétrie au matériel pour sécuriser des contrats de support sur toute la durée de vie. La feuille de route demeure donc un catalyseur décisif pour le marché indien des équipements miniers jusqu'à la fin des années 2020.
Normes de sécurité plus strictes accélérant l'adoption de l'automatisation
Le projet de réglementation sur la sécurité, la santé et les conditions de travail impose une surveillance en temps réel des gaz, des poussières et de la proximité sur les sites souterrains et à ciel ouvert Draft Occupational Safety, Health and Working Conditions (Coal Mines) Regulations, 2026, TaxGuru, taxguru. in">[2]. Les machines dépourvues de systèmes d'évitement des collisions ou d'alertes de fatigue de l'opérateur risquent des arrêts, incitant les acheteurs à opter pour des options semi- ou entièrement autonomes. Les primes d'assurance récompensent déjà les flottes équipées de systèmes télématiques qui transmettent en continu des données de sécurité. Les premiers adoptants signalent moins d'incidents et des gains de productivité mesurables, validant ainsi le modèle économique de l'automatisation. Avec le temps, la pression de conformité transforme même les unités à conduite manuelle en plateformes riches en capteurs, resserrant la boucle de rétroaction entre la réglementation et la conception des équipements.
Boom de l'exploration du lithium et du cuivre nécessitant des équipements spécialisés
Les enchères de minéraux critiques portant sur le lithium, le cuivre et les terres rares stimulent les commandes de foreuses à carottes diamantées, d'unités XRF portables et de circuits de bénéficiation pilotes. Les pegmatites de lithium nécessitent un concassage sélectif, une séparation en milieu dense et des équipements de flottation spécialisés, absents des flottes héritées dédiées au minerai de fer. Les prospects cuprifères exigent des forages plus profonds et des outils de diagraphie en fond de trou, et présélectionnent les fournisseurs ayant une expertise en roche dure. Les sociétés d'exploration préfèrent souvent des arrangements de location ou de crédit-bail, créant un flux de demande parallèle pour les foreuses à haute mobilité. À mesure que les découvertes progressent vers des usines pilotes et que les lignes de concassage et de séparation spécialisées montent en puissance, le marché des équipements miniers en Inde est bien positionné pour croître sur le long terme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts d'investissement élevés et obstacles au financement | -0.8% | À l'échelle nationale, aigu pour les PME | Court terme (≤ 2 ans) |
| Coûts de conformité ESG | -0.6% | National, strict à l'ouest et au sud | Moyen terme (2-4 ans) |
| Déficit d'opérateurs qualifiés | -0.4% | À l'échelle nationale, grave à l'est et au centre | Long terme (≥ 4 ans) |
| Connectivité inégale sur les sites miniers | -0.3% | Zones reculées de l'est et du centre | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Investissement initial élevé et obstacles au financement
Un camion de transport de classe ultra ou un mineur continu commande un prix de plusieurs millions de dollars, et les prêteurs proposent désormais des ratios prêt-valeur plus faibles, ce qui augmente les exigences en fonds propres. Les petits concessionnaires reportent souvent la mécanisation ou se contentent de machines d'occasion présentant des temps d'arrêt plus élevés, retardant ainsi les gains d'efficacité. La location d'équipements compense une partie du fardeau, mais la fragmentation des fournisseurs et la logistique interétatique freinent la pénétration. L'écart de financement ralentit donc la modernisation des flottes parmi les entreprises de taille intermédiaire, en particulier pour les unités souterraines qui affichent des prix plus élevés et des délais de récupération plus longs.
Durcissement des coûts de conformité aux émissions et aux normes ESG
Les normes BS-IV de l'Inde pour les moteurs hors route nécessitent des équipements de filtration et des dispositifs catalytiques supplémentaires, ce qui augmente les prix unitaires et les coûts d'exploitation INDIA BHARAT STAGE IV AND V NON-ROAD EMISSION STANDARDS, INTERNATIONAL COUNCIL ON CLEAN TRANSPORTATION, theicct.org">[3]. La remise à niveau des flottes plus anciennes est souvent non rentable, entraînant une mise hors service anticipée ou des pénalités. Les règles de contrôle des poussières exigent des systèmes de pulvérisation et des convoyeurs couverts, ce qui pèse davantage sur des marges déjà étroites. Les mineurs envisagent des groupes motopropulseurs électriques ou hybrides pour satisfaire aux audits ESG, mais les infrastructures de recharge limitées et les surcoûts freinent le déploiement. Le poids combiné des mandats en matière d'émissions et de divulgation tempère donc le rythme de croissance du marché indien des équipements miniers.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : force de l'exploitation à ciel ouvert, dynamisme de l'exploitation souterraine
Les équipements d'exploitation minière à ciel ouvert représentaient 50,51 % de la part du marché indien des équipements miniers en 2026. La forte production à ciel ouvert dans le charbon, le minerai de fer et le calcaire maintient les draglines, les pelles et les camions à châssis rigide au cœur des plans miniers. Le remplacement du chargement manuel par des excavatrices hydrauliques s'accélère à mesure que les opérateurs recherchent des temps de cycle plus rapides. Les assembleurs locaux développent leur capacité pour la fabrication de carrosseries et l'assemblage de moteurs, améliorant les délais de livraison et la portée du service après-vente. Les importations de matériel d'occasion se poursuivent mais font face à une concurrence croissante de la part de modèles nationaux éligibles aux subventions.
Les équipements d'exploitation minière souterraine devraient connaître l'expansion la plus rapide, à un TCAC de 6,73 % jusqu'en 2032. Les mineurs continus, les navettes et les systèmes de soutènement de toit occupent le devant de la scène à mesure que des veines plus profondes entrent en production. Les fonctionnalités d'automatisation telles que le forage télécommandé et la surveillance en temps réel des strates orientent les achats vers des plateformes prêtes pour le numérique. Les incitations gouvernementales pour les boulonneuses et les chargeurs fabriqués localement poussent les acheteurs vers des prototypes nationaux. Les marques mondiales conservent encore des avantages technologiques dans les variantes électriques à batterie et autonomes, ce qui favorise les partenariats avec des fabricants indiens. L'application rigoureuse des règles de sécurité accélère en outre le renouvellement des équipements souterrains.

Par niveau d'automatisation : héritage manuel, essor de l'autonomie
Les équipements manuels représentaient 73,66 % de la part du marché indien des équipements miniers en 2026, reflétant la domination ancrée des camions et excavatrices conduits par des opérateurs. Les ateliers locaux installent des systèmes télématiques de base et des capteurs de sécurité pour prolonger la conformité à faible coût. Les déficits de formation et la connectivité inégale maintiennent de nombreuses flottes en mode manuel malgré l'intérêt pour les mises à niveau. Les programmes de formation des mineurs commencent à combler le déficit de compétences, facilitant la transition vers des niveaux d'automatisation plus élevés.
Les équipements entièrement autonomes devraient croître à un TCAC de 7,99 % et représentent la voie rapide vers des gains de productivité. Les déploiements pilotes démontrent un fonctionnement sans collision et une consommation de carburant réduite, encourageant une adoption plus large. Les modèles de logiciel en tant que service permettent aux mines de payer des frais d'autonomie mensuels plutôt qu'un investissement initial lourd. Les opérateurs de réseaux testent des cellules 5G privées dans des puits éloignés, promettant le contrôle de latence nécessaire aux flottes sans pilote. Des normes d'interopérabilité émergent pour permettre à des camions et des foreuses de marques différentes de partager un seul centre de commandement.
Par type de groupe motopropulseur : règne du diesel, montée de l'électrique
Les véhicules à moteur à combustion interne détenaient 94,79 % de la part du marché indien des équipements miniers en 2026. La disponibilité du diesel, les routines de maintenance familières et la flexibilité des points de ravitaillement ancrent leur domination. Les moteurs de niveau 4 améliorent le contrôle des particules et des NOx, soutenant la conformité sans changements radicaux d'infrastructure. Les opérateurs se concentrent sur la réduction dynamique du ralenti et les logiciels de gestion du carburant pour réduire la consommation.
Les véhicules électriques à batterie se développeront à un TCAC de 8,56 % jusqu'en 2032. Les premiers cas d'utilisation se concentrent dans les mines souterraines où les coûts de ventilation des gaz d'échappement sont élevés et les distances de transport sont courtes. Les équipementiers nationaux lancent des prototypes de 35 à 70 tonnes, soutenus par des subventions gouvernementales qui compensent les surcoûts des batteries. Des études montrent des coûts énergétiques totaux inférieurs sur la durée de vie de la machine, bien que les coûts initiaux élevés ralentissent l'adoption de masse. Des micro-réseaux d'énergie renouvelable avec stockage apparaissent sur des sites isolés, créant des îlots de recharge pour les flottes futures.
Par puissance : optimum de la gamme intermédiaire, avantage de la classe ultra
La tranche 500-1 000 CV représentait 56,02 % de la part du marché indien des équipements miniers en 2026, ce qui la rend idéale pour les paires pelle-camion qui dominent les exportations de minerai de fer et les puits de charbon thermique domestiques. Ces machines bénéficient de composants standardisés, ce qui améliore la disponibilité des pièces et rend la formation des opérateurs plus efficace. De plus, les prestataires de services après-vente jouent un rôle crucial en proposant des garanties prolongées et des diagnostics prédictifs, aidant les opérateurs à gérer les coûts du cycle de vie plus efficacement et à assurer des opérations plus fluides dans le temps.
Les machines de plus de 1 000 CV devraient croître à un TCAC de 6,84 %. Les méga-puits justifient l'utilisation de grandes excavatrices et de camions de 240 tonnes, offrant des économies d'échelle. Les kits de transport autonome font leurs débuts en premier à cette tranche de puissance car les capteurs de charge utile et les commandes de conduite par câble sont installés en usine. Les contraintes de largeur de route, de charge sur les ponts et de pente des rampes limitent le déploiement à une poignée de mines à très haut volume, mais les gestionnaires de flotte apprécient l'avantage de coût par tonne lorsque les volumes dépassent les seuils de rentabilité.
Par application : les métaux en tête, les minéraux en forte progression
L'exploitation minière des métaux détenait 47,13 % de la part du marché indien des équipements miniers en 2026, ancrée par les opérations de minerai de fer, de bauxite et de zinc. Des limites strictes en matière de qualité à l'exportation et d'humidité ont accru la demande de concasseurs à haut débit et de cribles de déshydratation. De plus, des jumeaux numériques au niveau des installations sont utilisés pour planifier la maintenance préventive, réduisant efficacement les temps d'arrêt imprévus dans les puits à fort tonnage.
L'exploitation minière des minéraux devrait croître à un TCAC de 7,45 %, le plus rapide parmi les applications. Les commandes pour l'exploitation minière sélective et les lignes de bénéficiation à plusieurs étapes sont en hausse, portées par les pegmatites de lithium et les placers de terres rares. Pour éviter de longs délais d'importation, les premiers acteurs réservent des créneaux d'équipement bien avant la mise en service des blocs. De plus, les usines pilotes s'avèrent déterminantes, fournissant des données de fonctionnement qui éclairent le passage à l'échelle des circuits commerciaux complets attendus au début des années 2030.
Analyse géographique
L'Inde orientale représentait 46,11 % de la valeur de 2026 et continue d'ancrer le marché indien des équipements miniers. Les denses gisements de minerai de fer et de charbon à coke assurent une utilisation 24 heures sur 24 des excavatrices, des concasseurs et des longues liaisons de convoyage. Les grands acteurs publics alignent leurs achats sur les objectifs de connectivité du premier kilomètre, transférant le chargement des camions vers des silos nécessitant une automatisation précise. Les établissements d'enseignement locaux fournissent un flux régulier de mécaniciens et d'opérateurs, maintenant l'inflation salariale à un niveau modéré. Les embranchements ferroviaires et les voies navigables intérieures raccourcissent les cycles de transport des matières premières et améliorent la disponibilité des équipements.
L'Inde méridionale devrait croître à un TCAC de 7,15 %, le taux de croissance régionale le plus rapide. Les approbations rapides de licences au Karnataka transforment les parcelles d'exploration en mines opérationnelles dans des délais comprimés, stimulant la demande de skids de traitement modulaires et d'engins de terrassement en location. Le corridor émergent des terres rares de l'Andhra Pradesh importe des séparateurs pilotes qui seront ensuite mis à l'échelle commerciale. Les fabricants du Tamil Nadu et du Telangana agrandissent leurs ateliers de fabrication pour réduire les distances de fret et accélérer les délais d'intervention. La clarté des politiques et les portails de délivrance numérique des autorisations contribuent à réduire les délais d'approbation, soutenant davantage l'adoption des équipements.
Les régions du Centre, du Nord et de l'Ouest affichent une croissance modérée mais inégale. Le Madhya Pradesh et le Rajasthan offrent des réserves importantes mais font face à des goulets d'étranglement ferroviaires qui ralentissent la mobilisation des équipements lourds. Les gisements de bauxite et de calcaire du Gujarat achètent des chargeurs de taille moyenne et des unités de criblage, reflétant une géométrie de puits plus petite. Les mineurs de paroi haute et de surface gagnent du terrain aux abords des gisements de charbon où les draglines ne sont pas rentables, et cette convergence technologique migre vers l'ouest. La capacité limitée du réseau électrique dans les districts éloignés pousse les acheteurs vers des groupes électrogènes diesel-hybrides qui alimentent les foreuses et les convoyeurs sans électrification complète.
Paysage concurrentiel
Les grands acteurs mondiaux tels que Caterpillar, Komatsu, Sandvik et Epiroc partagent le premier rang et s'appuient sur l'autonomie, la télémétrie et l'innovation souterraine pour protéger leurs marges. Les entreprises nationales, notamment BEML et Tata Hitachi, défendent leur part grâce aux avantages de coût du cycle de vie et aux réseaux de support localisés, aidées par des protections tarifaires et les incitations du programme « Make in India ». Le projet de programme d'incitations liées à la production pour les équipements souterrains oriente les futures commandes vers l'assemblage local et raccourcit les chaînes d'approvisionnement.
Les modèles de partenariat façonnent le champ de bataille du milieu de la décennie. Les principaux mineurs signent des accords pluriannuels de maintenance et de technologie qui regroupent pièces, analyses et recyclage des opérateurs. Les concurrents plus modestes se différencient par des pools de location et la remise en état rapide d'actifs d'occasion, ciblant des marchés où le crédit reste tendu. Les fournisseurs de composants développent des lignes nationales de fonderie et d'assemblage de batteries, visant à localiser 70 % du contenu de la nomenclature et à obtenir l'éligibilité aux remises politiques.
Les déploiements d'autonomie divisent les acteurs. Les premiers projets associent des camions à haute puissance à des logiciels de transport gérés de manière centralisée qui promettent des gains de productivité à deux chiffres. Les fournisseurs qui intègrent des capteurs de sécurité en usine remportent des appels d'offres axés sur la conformité. Pendant ce temps, les prototypes électriques à batterie ouvrent un nouveau front dans les niches souterraines et de transport court. La montée en puissance dépend de la fabrication locale de cellules et de la standardisation de la recharge, des domaines où les alliances entre constructeurs d'équipements et entreprises énergétiques deviennent décisives.
Leaders du secteur des équipements miniers en Inde
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Sandvik AB
-
Epiroc AB
-
BEML Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Avril 2026 : Eimco Elecon a dévoilé deux véhicules souterrains à batterie, élargissant la disponibilité de véhicules électriques fabriqués localement pour les opérations minières souterraines.
- Avril 2026 : South Eastern Coalfields a mis en service un mineur de paroi haute à la mine à ciel ouvert de Sharda pour augmenter la production de charbon et améliorer l'extraction du charbon dans les zones de paroi haute de la mine.
- Décembre 2025 : Sany India a lancé trois machines électriques à l'EXCON 2025, dont un camion minier de 70 tonnes et une excavatrice de 65 tonnes, soulignant son orientation vers les équipements lourds électriques pour les applications de construction et d'exploitation minière.
Périmètre du rapport sur le marché des équipements miniers en Inde
Le périmètre du rapport comprend le type d'équipement (équipements d'exploitation minière à ciel ouvert, équipements d'exploitation minière souterraine et autres), le niveau d'automatisation (équipements manuels, équipements semi-autonomes et autres), le type de groupe motopropulseur (véhicules à moteur à combustion interne, véhicules électriques à batterie et autres), la puissance, l'application et la région. Les prévisions de marché sont fournies en termes de valeur (USD) et de volume (unités).
| Équipements miniers de surface |
| Équipements miniers souterrains |
| Équipements de traitement des minéraux |
| Foreuses et brise-roches |
| Concassage, pulvérisation et criblage |
| Chargeurs et camions de transport |
| Équipements manuels |
| Équipements semi-autonomes |
| Équipements entièrement autonomes |
| Véhicules à moteur à combustion interne |
| Véhicules électriques à batterie |
| Véhicules hybrides |
| Moins de 500 HP |
| 500 – 1 000 HP |
| Plus de 1 000 HP |
| Exploitation des métaux |
| Exploitation des minéraux |
| Exploitation du charbon |
| Nord de l'Inde |
| Est de l'Inde |
| Ouest de l'Inde |
| Sud de l'Inde |
| Centre de l'Inde |
| Par type d'équipement | Équipements miniers de surface |
| Équipements miniers souterrains | |
| Équipements de traitement des minéraux | |
| Foreuses et brise-roches | |
| Concassage, pulvérisation et criblage | |
| Chargeurs et camions de transport | |
| Par niveau d'automatisation | Équipements manuels |
| Équipements semi-autonomes | |
| Équipements entièrement autonomes | |
| Par type de groupe motopropulseur | Véhicules à moteur à combustion interne |
| Véhicules électriques à batterie | |
| Véhicules hybrides | |
| Par puissance nominale | Moins de 500 HP |
| 500 – 1 000 HP | |
| Plus de 1 000 HP | |
| Par application | Exploitation des métaux |
| Exploitation des minéraux | |
| Exploitation du charbon | |
| Par région | Nord de l'Inde |
| Est de l'Inde | |
| Ouest de l'Inde | |
| Sud de l'Inde | |
| Centre de l'Inde |
Questions clés auxquelles le rapport répond
Quelle ampleur pourrait atteindre le secteur des équipements miniers en Inde d'ici 2032 ?
Il devrait atteindre environ 11,53 milliards USD d'ici 2032, avec un TCAC de 5,52 % de 2027 à 2032.
Quelle ligne d'équipement enregistre la croissance la plus rapide en Inde ?
Les machines d'exploitation minière souterraine mènent la cadence, avec un TCAC prévu de 6,73 % jusqu'en 2032, car des veines plus profondes et de nouvelles règles de sécurité poussent les opérateurs sous terre.
Quel taux d'adoption est prévu pour les flottes électriques à batterie utilisées dans les mines indiennes ?
Les unités électriques à batterie sont en voie d'atteindre un CAGR de 8,56 %, portées par les conversions chez Hindustan Zinc et les nouveaux lancements de camions-bennes électriques.
Pourquoi l'Inde orientale reste-t-elle le plus grand acheteur d'équipements miniers lourds du pays ?
Les denses gisements de minerai de fer et de charbon à coke en Odisha, au Jharkhand et au Chhattisgarh soutiennent une utilisation des équipements 24 heures sur 24 et représentent 46,11 % de la demande totale en équipements en 2026.