
Taille et part du marché des équipements miniers
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
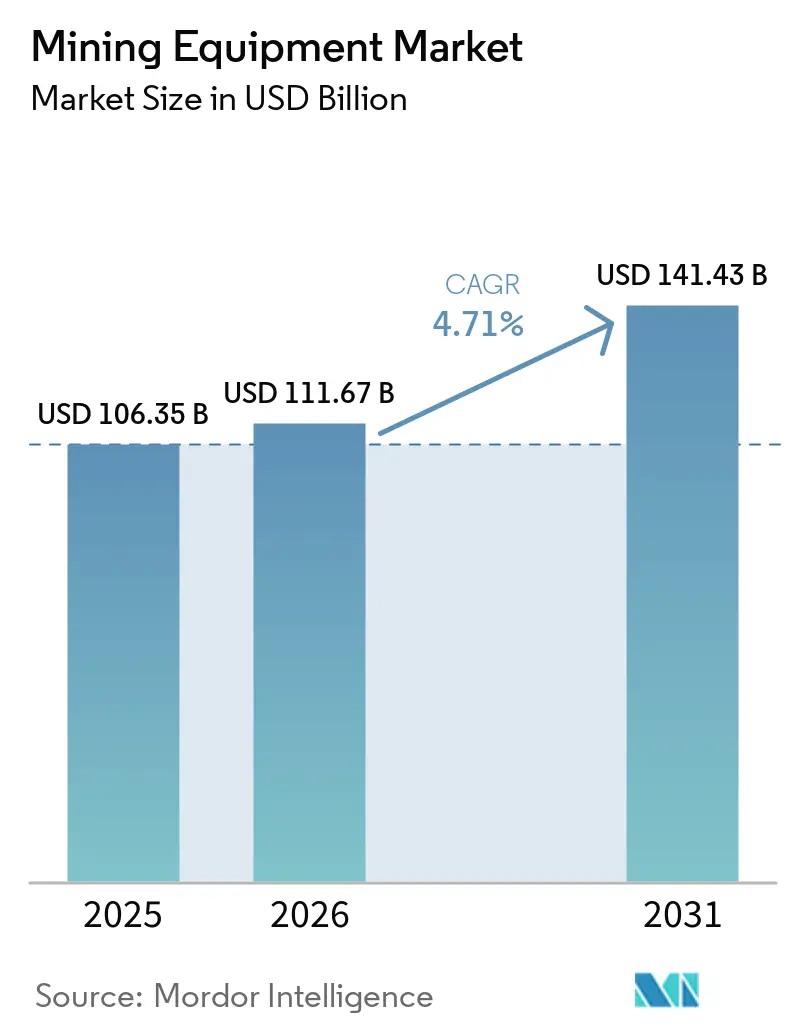
| Taille du Marché (2026) | 111.67 Milliards de dollars |
| Taille du Marché (2031) | 141.43 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.71 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements miniers par Mordor Intelligence
La taille du marché des équipements miniers était évaluée à 106,35 milliards USD en 2025 et devrait atteindre 111,67 milliards USD en 2026, puis 141,43 milliards USD d'ici 2031, avec un CAGR de 4,71 % sur la période 2026-2031. Les approbations de projets greenfield, les exigences d'électrification et les politiques de sécurité d'approvisionnement font évoluer les achats d'équipements au-delà d'une simple réponse aux volumes de matières premières. Les propriétaires de mines sélectionnent de plus en plus leurs flottes en fonction de la consommation d'énergie, de la capacité d'automatisation et du soutien après-vente. Cela favorise les fournisseurs capables de combiner équipements, systèmes numériques et couverture de maintenance à long terme. La demande est la plus forte là où les projets de cuivre, de lithium, de cobalt, de nickel et de minerai de fer passent de la phase de planification à la phase de construction. Le marché des équipements miniers est donc façonné par les spécifications technologiques autant que par la production minière.
Principaux enseignements du rapport
- Par type d'équipement, les excavatrices détenaient 31,46 % de la part de marché des équipements miniers en 2025, tandis que les pelles sont prévues pour croître à un CAGR de 5,62 % jusqu'en 2031.
- Par niveau d'automatisation, les équipements manuels détenaient 69,11 % de la part de marché des équipements miniers en 2025, tandis que les équipements entièrement autonomes sont prévus pour croître à un CAGR de 12,51 % jusqu'en 2031.
- Par type de groupe motopropulseur, les véhicules à moteur à combustion interne détenaient 89,68 % de la part de marché des équipements miniers en 2025, tandis que les véhicules électriques à batterie sont prévus pour croître à un CAGR de 13,71 % jusqu'en 2031.
- Par application, l'extraction de métaux représentait 48,55 % de la part de marché des équipements miniers en 2025 et a enregistré le taux de croissance le plus élevé de 5,29 % jusqu'en 2031.
- Par type d'exploitation minière, l'exploitation à ciel ouvert détenait 61,75 % de la part de marché des équipements miniers en 2025, tandis que l'exploitation souterraine est prévue pour croître à un CAGR de 5,68 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 61,17 % de la part de marché des équipements miniers en 2025, tandis que le Moyen-Orient et l'Afrique sont prévus pour croître à un CAGR de 5,88 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de minéraux critiques pour les chaînes d'approvisionnement en batteries (Asie et États-Unis) | +1.2% | Mondiale, concentrée en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Mandats accélérés d'électrification des mines au Canada, au Chili et en Australie | +0.8% | Amérique du Nord, Amérique du Sud, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Cycle haussier soutenu des dépenses d'investissement dans les projets africains de cuivre, de cobalt et de lithium | +0.7% | Moyen-Orient et Afrique, retombées en Amérique du Sud | Long terme (≥ 4 ans) |
| Reprise des projets greenfield de minerai de fer en Australie-Occidentale et au Brésil | +0.5% | Asie-Pacifique, Amérique du Sud | Long terme (≥ 4 ans) |
| Financement lié aux émissions réduisant le coût du capital pour les flottes électriques | +0.4% | Amérique du Nord, Europe, Australie | Moyen terme (2 à 4 ans) |
| Passage à la maintenance prédictive stimulant les ventes de pièces détachées sur le marché secondaire | +0.3% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de minéraux critiques pour les chaînes d'approvisionnement en batteries
Les politiques d'approvisionnement en batteries soutiennent le développement minier d'une manière que les prix des matières premières à court terme ne reflètent pas pleinement. L'Agence internationale de l'énergie a identifié des risques de futures pénuries d'approvisionnement en cuivre et en lithium malgré le pipeline de projets annoncés, soulignant la nécessité de poursuivre les investissements dans de nouvelles capacités minières. [1] Le Département américain de l'énergie a engagé 1 milliard USD en 2025 pour les technologies d'extraction, de traitement et de recyclage, et 500 millions USD pour le traitement des minéraux pour batteries à l'échelle commerciale. [2] Ces programmes créent un lien direct entre la politique industrielle et les commandes d'équipements de chargement, de transport, de forage et de traitement. Les efforts de diversification de l'approvisionnement favorisent également les projets dans de nouvelles zones minières moins bien dotées en infrastructures. Ces projets nécessitent généralement davantage d'équipements et d'actifs de soutien par tonne de capacité, ce qui élargit les opportunités pour le marché des équipements miniers.
Mandats accélérés d'électrification des mines au Canada, au Chili et en Australie
Les financements publics et les engagements au niveau des mines transforment l'électrification des flottes en un cycle de remplacement plutôt qu'en un programme pilote volontaire. Le Canada a soutenu la production de minéraux critiques et les investissements miniers à faible émission de carbone associés en 2025, tandis que le développement Onaping Depth de Glencore est conçu comme une mine souterraine entièrement électrique. Codelco a réalisé un pilote de 680 kilomètres avec un camion SANY 100 % électrique sur une route stratégique du nord du Chili en avril 2026. [3] L'Australie a également financé les travaux de charge dynamique de BluVein pour les camions miniers lourds en 2025. Les flottes souterraines électriques à batterie peuvent réduire les besoins en ventilation et en refroidissement, ce qui améliore le bilan de possession lorsque l'infrastructure électrique est suffisante. Ces conditions soutiennent l'expansion rapide prévue pour les véhicules électriques à batterie au sein du marché des équipements miniers.
Cycle haussier soutenu des dépenses d'investissement dans les projets africains de cuivre, de cobalt et de lithium
Les projets africains de cuivre, de cobalt et de lithium génèrent un ensemble plus large de commandes d'équipements que lors du précédent cycle d'investissement dans les matières premières. Ivanhoe Mines a guidé une production de cuivre de Kamoa-Kakula de 290 000 à 330 000 tonnes pour 2026, démontrant l'ampleur du développement actuel en République démocratique du Congo. Sandvik a annoncé une commande de 19 camions et chargeuses Toro pour le complexe Kamoa-Kakula en 2026. Epiroc a signalé des commandes en provenance d'Afrique pour des équipements de forage autonomes et électriques en 2026, indiquant que les nouveaux projets adoptent également des spécifications de flotte avancées. Le partenariat minéral États-Unis-Congo et les investissements dans le Corridor Lobito améliorent les perspectives pour des projets régionaux supplémentaires. De nouvelles sources de financement peuvent également élargir l'accès pour les fournisseurs occidentaux et leurs réseaux de services locaux.
Reprise des projets greenfield de minerai de fer en Australie-Occidentale et au Brésil
Les grands développements de minerai de fer en Australie et au Brésil ajoutent une deuxième source de demande aux côtés des projets de minéraux critiques. Rio Tinto et Hancock Prospecting ont engagé 1,6 milliard USD pour Hope Downs 2 en juin 2025, le projet visant 31 Mtpa et une première extraction en 2027. ITOCHU a annoncé le développement complet du gisement de minerai de fer Ministers North en juillet 2026. Ces projets nécessitent des travaux de terrassement, des routes de transport et des livraisons de flottes avant le début de la production commerciale. Les achats sont donc concentrés pendant la période de construction, souvent 24 à 36 mois avant la première extraction. Le programme d'investissement plus large de Rio Tinto dans le Pilbara confirme que les mines de remplacement et les extensions restent importantes pour le marché des équipements miniers.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Détérioration de la teneur en minerai gonflant le coût total de possession | -1.0% | Mondiale ; particulièrement en Amérique du Sud, en Indonésie et en Afrique de l'Ouest | Long terme (≥ 4 ans) |
| Contraintes de réseau dans les mines éloignées retardant le déploiement des véhicules électriques à batterie | -0.7% | Australie, Chili, Afrique | Moyen terme (2 à 4 ans) |
| Pénurie de talents pour les opérations de camions de transport autonomes | -0.5% | Mondial | Moyen terme (2 à 4 ans) |
| Délais d'autorisation inégaux pour les nouvelles mines à ciel ouvert (UE et États-Unis) | -0.4% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Détérioration de la teneur en minerai gonflant le coût total de possession
La baisse des teneurs en minerai augmente la consommation d'énergie, d'eau et d'équipements par unité de métal produit. Les mines doivent déplacer et traiter des volumes de matériaux plus importants, ce qui accroît l'usure des pneus, les heures de fonctionnement des machines et les besoins de maintenance. Cette pression peut contraindre le renouvellement des flottes dans les opérations marginales, même lorsque les prix des matières premières restent favorables. À l'inverse, elle encourage les opérations à haute teneur à adopter des équipements plus grands et plus productifs ainsi que des pratiques de maintenance prédictive pour protéger les marges opérationnelles.
Contraintes de réseau dans les mines isolées retardant le déploiement des véhicules électriques à batterie
L'infrastructure d'alimentation électrique à distance reste un obstacle majeur au déploiement des flottes électriques à batterie. Le Queensland a réorienté les financements vers un fonds de microréseaux hybrides de 200 millions USD après que le coût et le calendrier du projet de transmission CopperString ont changé. Kalgoorlie a été confrontée à des problèmes de capacité et de fiabilité sur sa longue connexion de transmission à mesure que les besoins en énergie des mines locales augmentent. Les propriétaires de mines peuvent avoir besoin de développer des systèmes de production, de stockage, de transmission et de recharge en plus d'acheter des véhicules. Cela augmente l'investissement initial et peut retarder l'électrification dans les zones à approvisionnement électrique limité. Le marché des équipements miniers verra donc l'adoption la plus rapide des systèmes électriques à batterie sur les sites disposant d'un accès sécurisé à une électricité de haute capacité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
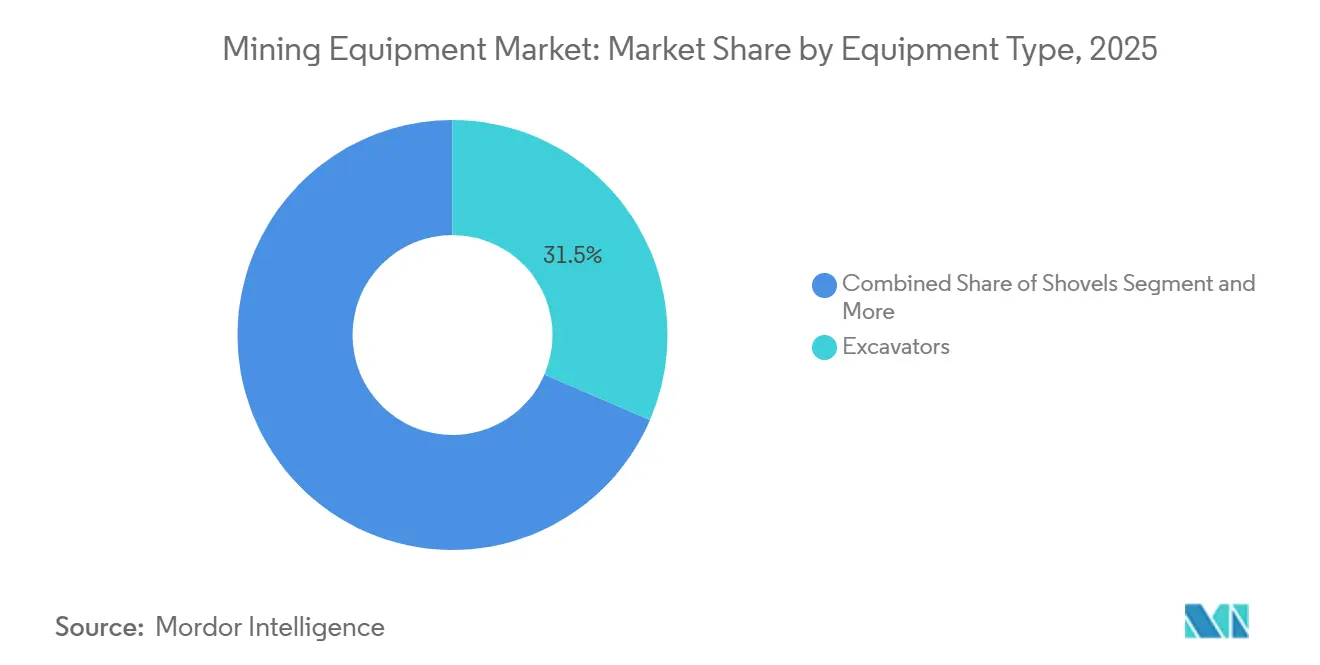
les excavatrices en tête, les pelles soutiennent la nouvelle capacité des grandes fossesLes excavatrices détenaient 31,46 % de la part de marché des équipements miniers en 2025, reflétant leur rôle central dans le décapage et la manutention des matériaux dans les mines à ciel ouvert. Elles sont utilisées dans les opérations de charbon, de minerai de fer et de métaux, ce qui leur confère une large base installée. Les grands projets de mines à ciel ouvert en Asie-Pacifique et en Afrique continuent de s'appuyer sur des combinaisons excavatrices-camions pour la production primaire. Les pelles sont prévues pour croître à un CAGR de 5,62 % jusqu'en 2031, à mesure que les nouvelles mines de cuivre et de minerai de fer recherchent une charge utile plus élevée par cycle. La taille du marché des équipements miniers pour les grands équipements de chargement bénéficie lorsque les opérateurs privilégient un coût par tonne plus faible sur les sites à fort volume.
En mai 2025, la division minière allemande de Komatsu (KGM) et SMS Equipment ont officiellement remis la première excavatrice hydraulique minière Komatsu PC9000 à la mine Fort Hills de Suncor au Canada. Cette livraison met en évidence le passage des grands sites miniers vers des équipements de chargement à haute capacité. Les foreuses et les brise-roches bénéficient également lorsque des projets greenfield commencent leur construction dans le Pilbara et en République démocratique du Congo. Les concasseurs voient leur demande augmenter lorsque le minerai de faible teneur nécessite un débit plus élevé pour maintenir la production de métal. Les niveleuses et les scrapers restent plus étroitement liés à la maintenance des routes de transport qu'aux grandes expansions minières.

Par niveau d'automatisation :
les flottes manuelles restent importantes tandis que l'adoption de l'autonomie s'accélèreLes équipements manuels représentaient 69,11 % de la part de marché des équipements miniers en 2025, car les flottes diesel conventionnelles restent répandues dans les opérations de charbon et de matières premières en vrac. Cette base installée ne décrit pas pleinement la direction des achats actuels. Les équipements entièrement autonomes sont prévus pour se développer à un CAGR de 12,51 % jusqu'en 2031. Les propriétaires de mines étendent le déploiement au-delà des premières grandes opérations de minerai de fer et de sables bitumineux. L'automatisation est de plus en plus spécifiée conjointement avec la propulsion électrique, les opérations à distance et la surveillance de l'état des équipements.
Komatsu a mis en service son 1 000e camion de transport ultra-classe autonome en avril 2026, ce qui illustre la maturité plus large du transport autonome. Les équipements semi-autonomes restent un pont pratique pour les mines qui développent des capacités de supervision et de gestion des données. La formation de la main-d'œuvre reste une contrainte car les opérations autonomes nécessitent des compétences d'exploitation et de maintenance différentes. Cette exigence peut ralentir l'adoption dans les régions où l'offre de main-d'œuvre technique est limitée, même lorsque l'économie des équipements est favorable.
Par type de groupe motopropulseur :
le moteur à combustion interne maintient son échelle tandis que les véhicules électriques à batterie progressentLes véhicules à moteur à combustion interne détenaient 89,68 % de la part de marché des équipements miniers en 2025, soutenus par des décennies d'investissement dans les flottes et des systèmes d'approvisionnement en carburant établis. Les équipements diesel restent également fiables sur les sites éloignés, en haute altitude et à températures extrêmes. Les véhicules électriques à batterie sont prévus pour croître à un CAGR de 13,71 % jusqu'en 2031. L'écart des taux de croissance reflète le remplacement des flottes souterraines, les exigences en matière d'émissions et les déploiements sur des sites plus grands. Cette partie du marché des équipements miniers est soutenue par les systèmes de recharge, les contrats d'énergie renouvelable et les capacités de maintenance, ainsi que par les commandes de véhicules.
Le pilote de camion électrique de Codelco en 2026 au Chili a fourni des informations pratiques sur l'autonomie et la charge utile pour les futurs achats miniers. Les véhicules hybrides restent pertinents lorsque les limitations du réseau ou les cycles de service rendent l'électrification complète difficile. Ils peuvent réduire la consommation de carburant tout en évitant un besoin immédiat d'une grande infrastructure de recharge. Les équipements souterrains ont un argument particulièrement solide pour la propulsion électrique à batterie car la réduction des besoins en ventilation peut réduire les coûts d'exploitation du site. Le besoin continu de connexions électriques fiables signifie que la sélection du groupe motopropulseur restera spécifique au site plutôt qu'uniforme dans l'ensemble du secteur des équipements miniers.
Par application :
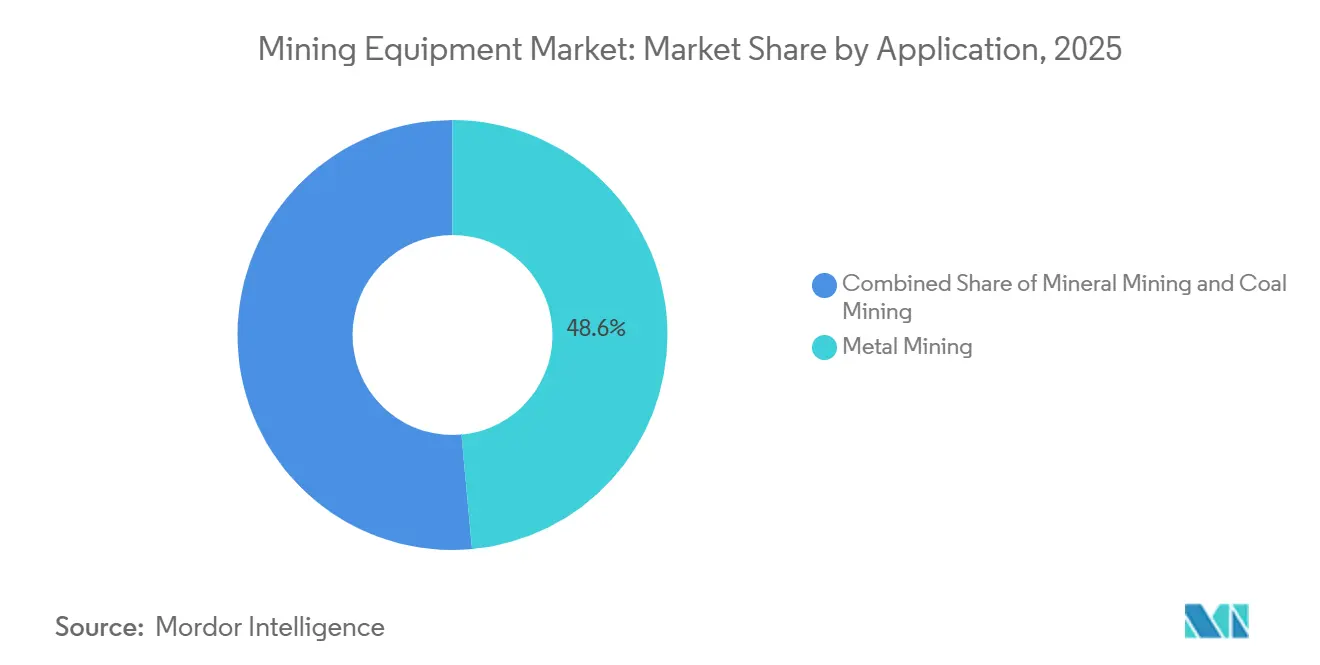
l'extraction de métaux domine la demande en équipementsL'extraction de métaux détenait 48,55 % de la part de marché des équipements miniers en 2025 et a également enregistré le taux de croissance le plus élevé de 5,29 % jusqu'en 2031. Les projets de cuivre, d'or, de minerai de fer, de nickel, de lithium et de cobalt nécessitent de grandes flottes et un soutien sophistiqué au traitement. La demande en minéraux critiques soutient les dépenses d'investissement dans plusieurs groupes de métaux simultanément. L'Agence internationale de l'énergie a souligné l'importance stratégique de chaînes d'approvisionnement sécurisées en minéraux critiques. L'extraction de minéraux ajoute de la demande provenant des projets de lithium, de phosphate et de terres rares en Australie, en Amérique latine et en Afrique.
L'extraction de charbon reste importante en volume d'équipements en Chine et en Indonésie, mais elle représente une part plus faible des investissements supplémentaires à mesure que les conditions de financement évoluent. Les teneurs plus faibles augmentent le nombre de tonnes qui doivent être déplacées et traitées dans plusieurs mines de métaux. Cela peut créer des effets concurrents pour les fournisseurs d'équipements. Les mines marginales peuvent reporter leurs achats, tandis que les actifs productifs peuvent investir dans des flottes à haute charge utile, l'automatisation et des programmes de service. La taille du marché des équipements miniers pour l'extraction de métaux est donc soutenue à la fois par la construction de nouveaux projets et par les améliorations de productivité dans les mines existantes.
Par type d'exploitation minière :
l'exploitation à ciel ouvert en tête tandis que l'exploitation souterraine croît plus viteL'exploitation à ciel ouvert détenait 61,75 % de la part de marché des équipements miniers en 2025, car les opérations en fosse ouverte dominent la production majeure de minerai de fer, de charbon, de cuivre et d'or. Ces mines nécessitent de grandes excavatrices, des pelles, des camions et des équipements d'entretien des routes. Les projets de remplacement et d'extension en Australie-Occidentale restent une source majeure de demande pour ces flottes. L'exploitation souterraine est prévue pour croître à un CAGR de 5,68 % jusqu'en 2031, à mesure que les gisements matures de cuivre, de nickel et d'or s'approfondissent. Le marché des équipements miniers favorise les équipements souterrains électriques à batterie là où les économies de ventilation et de refroidissement compensent le coût en capital supplémentaire.
Les flottes de surface évoluent vers des charges utiles plus importantes et des fenêtres d'exploitation autonome plus longues. Les flottes souterraines évoluent plus directement vers des chargeuses, des camions et des foreuses électriques à batterie. Sandvik indique que les opérations souterraines brownfield appropriées peuvent réduire le coût en espèces par tonne en utilisant des équipements électriques à batterie plutôt que des équipements à combustion interne comparables. Cela peut modifier la spécification par défaut pour les nouvelles commandes souterraines. Cependant, l'accès à la mine, la conception de la recharge et l'alimentation électrique déterminent toujours si le cas opérationnel est viable. Les deux types d'exploitation minière resteront importants pour le marché des équipements miniers, mais leurs besoins technologiques divergent.
Analyse géographique
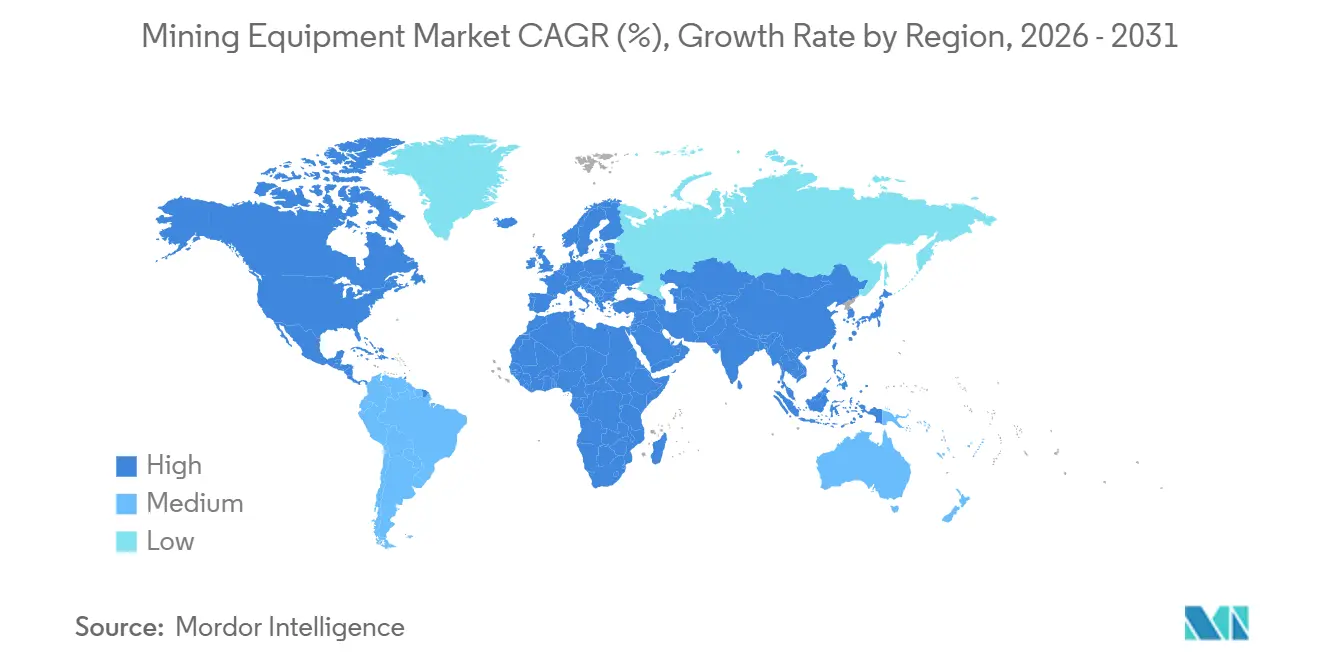
L'Asie-Pacifique détenait 61,17 % de la part de marché des équipements miniers en 2025, soutenue par les flottes de charbon et de minerai de fer de la Chine, les opérations de nickel de l'Indonésie et les projets de remplacement de l'Australie. La Chine dispose d'une large base de camions de transport miniers autonomes, tandis que l'Australie contribue à des valeurs d'équipements élevées sur les sites individuels de minerai de fer. Le projet Roy Hill d'Epiroc a montré que le transport autonome peut être déployé sur l'ensemble d'une grande flotte. La demande de l'Inde est en hausse à mesure que les investissements miniers et de construction intérieurs se développent, tandis que l'offre locale d'équipements souterrains spécialisés reste limitée. La taille du marché des équipements miniers dans la région est donc soutenue à la fois par le remplacement des flottes et par l'expansion des capacités.
L'Amérique du Nord bénéficie du soutien public aux minéraux critiques, au développement technologique et à la production à faible émission de carbone. Le Canada dispose également d'une base substantielle d'activité de transport autonome et d'un pipeline croissant de flottes électriques. La demande sud-américaine est portée par les projets chiliens de cuivre et de lithium, où Codelco teste des équipements lourds électriques et des systèmes de transfert d'énergie. Le Brésil ajoute de la demande en minerai de fer via le projet Amapá et le développement prévu de fer vert.
Le Moyen-Orient et l'Afrique sont prévus pour croître à un CAGR de 5,88 % jusqu'en 2031, le taux le plus élevé parmi les régions répertoriées. Les projets de cuivre et de cobalt en République démocratique du Congo, la ceinture de cuivre du Botswana, l'activité de raffinage zambienne et l'extraction de métaux du groupe du platine en Afrique du Sud soutiennent tous la demande d'équipements. La commande de forage autonome et électrique d'Epiroc en Afrique, ainsi que la commande de flotte Kamoa-Kakula de Sandvik, montrent le passage vers des spécifications d'équipements à plus haute valeur. L'Europe fait face à des procédures d'autorisation plus complexes et à une opposition publique aux nouvelles mines à ciel ouvert. Elle reste néanmoins importante pour les équipements électriques souterrains, les opérateurs scandinaves fixant des normes exigeantes pour le transport électrique et autonome. Le marché des équipements miniers a un profil régional différent en Europe, où le renouvellement technologique peut importer davantage que la construction de nouvelles mines.
Paysage concurrentiel
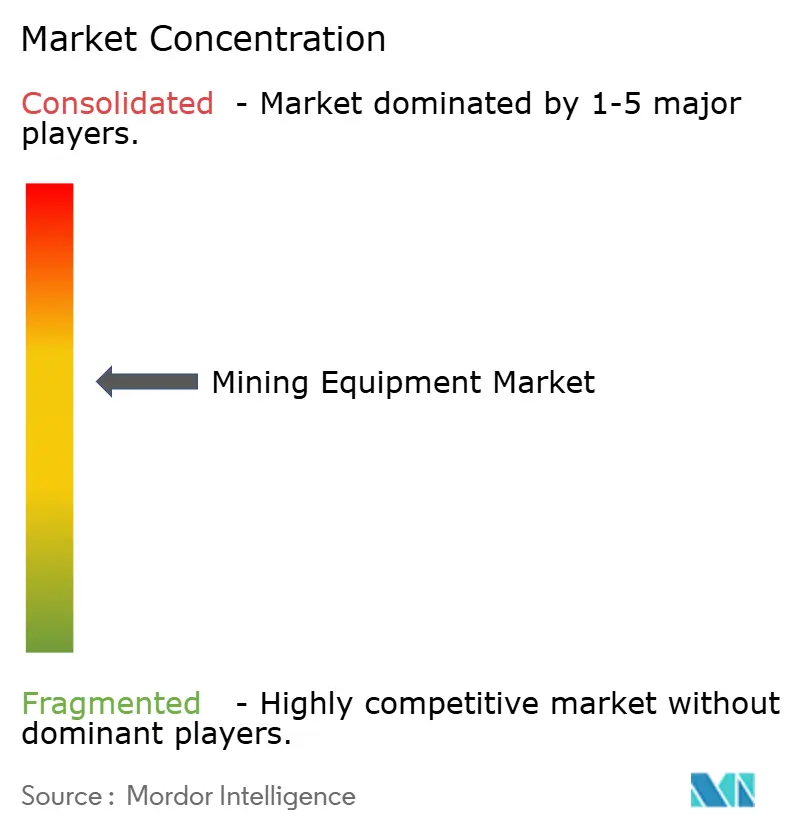
Le marché des équipements miniers présente une concentration modérée dans les machines de surface et souterraines haut de gamme. Caterpillar, Komatsu, Sandvik, Epiroc et Liebherr occupent des positions solides dans les flottes à haute charge utile et les équipements souterrains spécialisés. Les fournisseurs chinois XCMG et SANY élargissent leur présence sur les marchés des excavatrices et des camions de gamme intermédiaire. La concurrence ne repose plus uniquement sur les prix d'achat des machines. Les fournisseurs cherchent à protéger leurs bases installées grâce aux plateformes d'automatisation, aux systèmes de données de flotte, à la disponibilité des pièces et aux contrats de service.
Caterpillar a acquis Skycatch en juillet 2026 pour développer ses capacités technologiques minières et de données spatiales. L'acquisition a renforcé les capacités numériques de son offre MineStar et sa capacité à fournir des flux de travail miniers intégrés. Sandvik a finalisé l'acquisition de Diemme Filtration en septembre 2026, élargissant ses offres de déshydratation et de filtration. En 2025, Epiroc a signé un contrat de cinq ans avec Fortescue couvrant des équipements miniers autonomes et électriques, soulignant l'importance croissante des programmes de flotte à grande échelle et de longue durée.
Ces stratégies augmentent les coûts de changement car les opérateurs miniers doivent considérer ensemble les équipements, les logiciels, la formation, l'infrastructure et le service sur le cycle de vie. Les normes de sécurité des machines et les exigences d'exploitation des véhicules autonomes élèvent également le seuil de qualification pour les fournisseurs. Les nouveaux entrants peuvent concurrencer le plus efficacement dans des classes de produits spécifiques ou des marchés régionaux avant de construire un large réseau de soutien. Le secteur des équipements miniers reste ouvert à la concurrence par les prix, notamment pour les équipements conventionnels, mais les contrats premium favorisent de plus en plus l'intégration de flotte éprouvée et le soutien opérationnel. Aucune part de marché combinée pour les principaux fournisseurs n'a été fournie, de sorte que les éléments disponibles ne permettent pas de calculer un score de concentration à ce stade.
Leaders du secteur des équipements miniers
-
Caterpillar Inc.
-
Liebherr-International AG
-
Epiroc AB
-
Komatsu Ltd.
-
Sandvik AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements miniers
- Caterpillar Inc.
- Komatsu Ltd.
- Sandvik AB
- Liebherr-International AG
- Epiroc AB
- Hitachi Construction Machinery Co., Ltd.
- Atlas Copco Group
- Volvo Construction Equipment (Volvo CE)
- Metso Corporation
- Astec Industries Inc.
- BEML Limited
- Xuzhou Construction Machinery Group Co., Ltd.
- Sany Heavy Industry Co., Ltd.
- HD Hyundai Construction Equipment Co., Ltd.
- Terex Corporation
- CNH Industrial N.V.
- JCB Ltd.
Recent Industry Developments in Marché des équipements miniers
- Octobre 2026 : BEML Ltd a dévoilé le premier camion-benne électrique à batterie de classe 60 tonnes développé de manière indigène en Inde, le BH60-EV, destiné aux secteurs minier et des infrastructures. Il est équipé d'un moteur synchrone à aimants permanents (PMSM), d'une boîte de vitesses robuste et d'un pack de batteries lithium-ion haute tension de 1 000 kWh pour les applications lourdes.
- Septembre 2026 : Volvo Construction Equipment India a lancé l'EC650, une excavatrice de 65 tonnes, comme son entrée phare dans le segment des excavatrices minières lourdes en Inde. L'EC650 est équipée d'un moteur Volvo D13E de 435 chevaux, d'un bras et d'une flèche robustes, d'un châssis renforcé et d'une hydraulique avancée conçue pour l'excavation en masse et les opérations minières dans des conditions exigeantes.
- Janvier 2026 : Metso a obtenu une commande pour fournir une ligne complète de traitement de l'or pour le projet Ar Rjum de Ma'aden en Arabie Saoudite. Le périmètre comprend le concassage, le broyage, la lixiviation, la gestion des résidus et les systèmes d'automatisation.
- Décembre 2025 : Develon a dévoilé une nouvelle gamme d'excavatrices électriques. La société a introduit la gamme électrique élargie par phases, en commençant par l'excavatrice sur roues électrique DX160WE-7, suivie des excavatrices sur chenilles électriques DX230LCE-7 et DX250LCE-7.
Marché des équipements miniers Portée du rapport et méthodologie de recherche
Définitions du marché et couverture principale
Notre étude définit le marché mondial des équipements miniers comme la valeur des machines et véhicules neufs, fabriqués en usine, comprenant les excavatrices, les camions de transport, les chargeuses, les foreuses, les concasseurs et les systèmes de traitement des minéraux, achetés pour l'extraction en surface ou souterraine et la manutention des matériaux dans les opérations de métaux, de minéraux et de charbon.
Exclusion du périmètre : les machines remises à neuf, les équipements loués ou en location, les pièces d'usure consommables et les licences logicielles autonomes ne sont pas comptabilisés.
Aperçu de la segmentation
- Par type d'équipement
- Équipements miniers de surface
- Équipements miniers souterrains
- Équipements de traitement des minéraux
- Foreuses et brise-roches
- Concassage, pulvérisation et criblage
- Chargeuses et camions de transport
- Par niveau d'automatisation
- Équipements manuels
- Équipements semi-autonomes
- Équipements entièrement autonomes
- Par type de groupe motopropulseur
- Véhicules à moteur à combustion interne
- Véhicules électriques à batterie
- Véhicules hybrides
- Par puissance
- Moins de 500 CV
- 500 à 1 000 CV
- Plus de 1 000 CV
- Par application
- Exploitation minière des métaux
- Exploitation minière des minéraux
- Exploitation minière du charbon
- Par type d'exploitation minière
- Exploitation minière de surface
- Exploitation minière souterraine
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Suède
- Reste de l'Europe
- Asie
- Chine
- Inde
- Japon
- Corée du Sud
- Indonésie
- Reste de l'Asie
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- République démocratique du Congo
- Zambie
- Reste de l'Afrique
- Océanie
- Australie
- Nouvelle-Zélande
- Amérique du Nord
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Des discussions structurées avec des responsables des achats dans des producteurs de minerai de fer, de cuivre et de charbon en Asie-Pacifique, dans les Amériques et en Afrique, ainsi qu'avec des directeurs de produits seniors dans des réseaux de concessionnaires, ont permis de valider les cycles d'utilisation, les prix de vente moyens et la demande émergente pour les chargeuses électriques à batterie de moins de 500 CV.
Des enquêtes de suivi auprès de spécialistes du financement d'équipements ont affiné les hypothèses de taux de remplacement.
Recherche documentaire
Les analystes ont compilé des données de référence à partir de sources ouvertes telles que les codes d'expédition UN Comtrade pour les machines minières HS-84, les tableaux de production du Conseil international des mines et des métaux, les statistiques minérales de l'USGS et les registres d'équipements des agences nationales de sécurité.
Un contexte supplémentaire est venu des séries de prix des matières premières de la Banque mondiale, de la formation brute de capital fixe de l'OCDE et des dépôts d'investisseurs des équipementiers.
Des ressources par abonnement, notamment D&B Hoovers pour les données financières des entreprises et Dow Jones Factiva pour les nouvelles sur les ajouts de capacité, ont complété le dossier public.
Les sources citées ici illustrent l'éventail ; de nombreuses autres ont alimenté la collecte de données, les vérifications croisées et les clarifications.
Dimensionnement du marché et prévisions
Une reconstruction descendante de la production et du commerce a établi les volumes de demande de 2025 ; puis des agrégations ascendantes sélectives des expéditions d'unités des équipementiers échantillonnés multipliées par les prix de vente moyens vérifiés ont permis de recouper les totaux.
Les principaux intrants comprennent les perspectives de dépenses d'investissement des 40 premiers mineurs, les prix moyens du cuivre et du charbon thermique, le métrage foré réparti entre les sites de surface et souterrains, le mix de puissance en chevaux et la pénétration des véhicules électriques à batterie.
Les prévisions jusqu'en 2030 sont générées par régression multivariée combinée à une analyse de scénarios afin que l'élasticité des prix et les fluctuations du cycle des matières premières ajustent les trajectoires de croissance.
Là où des lacunes ascendantes sont apparues, les données d'importation régionales et les courbes d'utilisation des capacités ont comblé les différences avant la réconciliation finale.
Validation des données et cycle de mise à jour
Chaque modèle provisoire est soumis à des contrôles d'anomalies qui comparent les résultats avec les courbes de remplacement historiques et les comptages d'inspections de sécurité de l'ICMM.
Les écarts supérieurs à cinq pour cent déclenchent une re-vérification avec les sources ou de nouveaux appels aux répondants.
Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements tels que des fermetures majeures de mines, des changements réglementaires ou de grandes commandes d'électrification de flottes modifient matériellement la demande.
Pourquoi la référence de Mordor sur les équipements miniers est-elle fiable
Les estimations publiées diffèrent souvent parce que les entreprises adoptent des périmètres, des bases de prix et des calendriers de mise à jour variables, et parce que certaines intègrent les revenus de location ou de service tandis que d'autres ne le font pas.
Les principaux facteurs d'écart comprennent l'inclusion différente des ventes d'équipements d'occasion, le traitement des contrats de maintenance comme revenus d'équipements, les pratiques de conversion de devises et le panier de matières premières choisi pour projeter les investissements futurs.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 123,04 milliards USD (2025) | Mordor Intelligence | |
| 148,74 milliards USD (2024) | Cabinet de conseil mondial A | Comptabilise les services de location et d'après-vente, s'appuie principalement sur les déclarations de revenus des fournisseurs |
| 141,31 milliards USD (2023) | Revue spécialisée B | Combine les ventes d'équipements d'occasion et applique une majoration uniforme du prix de vente moyen sans pondération géographique |
La comparaison montre que la sélection rigoureuse du périmètre de Mordor, la validation à plusieurs niveaux et le cycle de mise à jour annuel fournissent une référence équilibrée et transparente que les décideurs peuvent relier à des intrants clairs et à des étapes reproductibles.
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du secteur des équipements miniers d'ici 2031 ?
Le marché des équipements miniers devrait croître de 111,67 milliards USD en 2026 à 141,43 milliards USD d'ici 2031, à un CAGR de 4,71 %. La croissance sera portée par les projets greenfield, les remplacements de flottes, les exigences d'électrification et les ajouts de capacité pour les minéraux critiques.
Quelle catégorie d'équipements détient la plus grande part ?
Les excavatrices représentaient 31,46 % du chiffre d'affaires du marché des équipements miniers en 2025, portées par leur utilisation dans le décapage de surface et la manutention des matériaux. Le marché des équipements miniers continue d'utiliser des systèmes d'excavatrices et de camions dans les opérations de charbon, de minerai de fer et de métaux.
Quel groupe motopropulseur d'équipements miniers connaît la croissance la plus rapide ?
Les véhicules électriques à batterie sont prévus pour croître à un CAGR de 13,71 % jusqu'en 2031, soutenus par les applications souterraines et les programmes d'électrification. Le marché des équipements miniers est également affecté par la capacité électrique des mines, la conception de la recharge et l'approvisionnement en énergie renouvelable.
Pourquoi les équipements miniers souterrains croissent-ils plus vite que les équipements de surface ?
L'exploitation souterraine est prévue pour croître à un CAGR de 5,68 % jusqu'en 2031, à mesure que les gisements matures s'approfondissent et que les flottes électriques à batterie peuvent réduire les besoins en ventilation et en refroidissement. Cette partie du marché des équipements miniers dépend des conditions d'exploitation, de la conception des mines et d'un accès fiable à l'électricité.
Quelle région devrait connaître la croissance la plus rapide pour les équipements miniers ?
Le Moyen-Orient et l'Afrique sont prévus pour croître à un CAGR de 5,88 % jusqu'en 2031, portés par les projets de cuivre, de cobalt, de lithium et de métaux du groupe du platine. Le marché des équipements miniers dans la région est soutenu par des commandes de flotte pour des actifs de forage, de chargement et de transport avancés.
Comment les systèmes autonomes modifient-ils les achats d'équipements miniers ?
Les propriétaires de mines évaluent de plus en plus l'automatisation avec les logiciels, les compétences de la main-d'œuvre et le soutien aux services, et non comme un achat de véhicule autonome. Le marché des équipements miniers récompense de plus en plus les fournisseurs capables de soutenir l'intégration de flotte sur le cycle de vie des équipements.