
Taille et Part du Marché des Équipements Miniers en Afrique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 1.35 Milliards de dollars |
| Taille du Marché (2031) | 1.78 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.66 % |
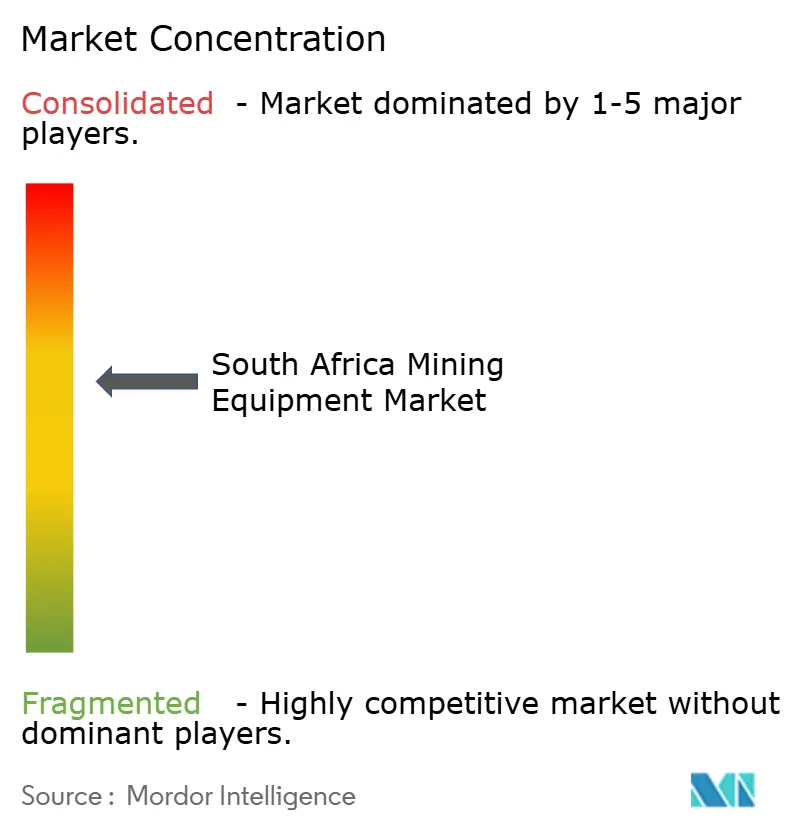
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Équipements Miniers en Afrique du Sud par Mordor Intelligence
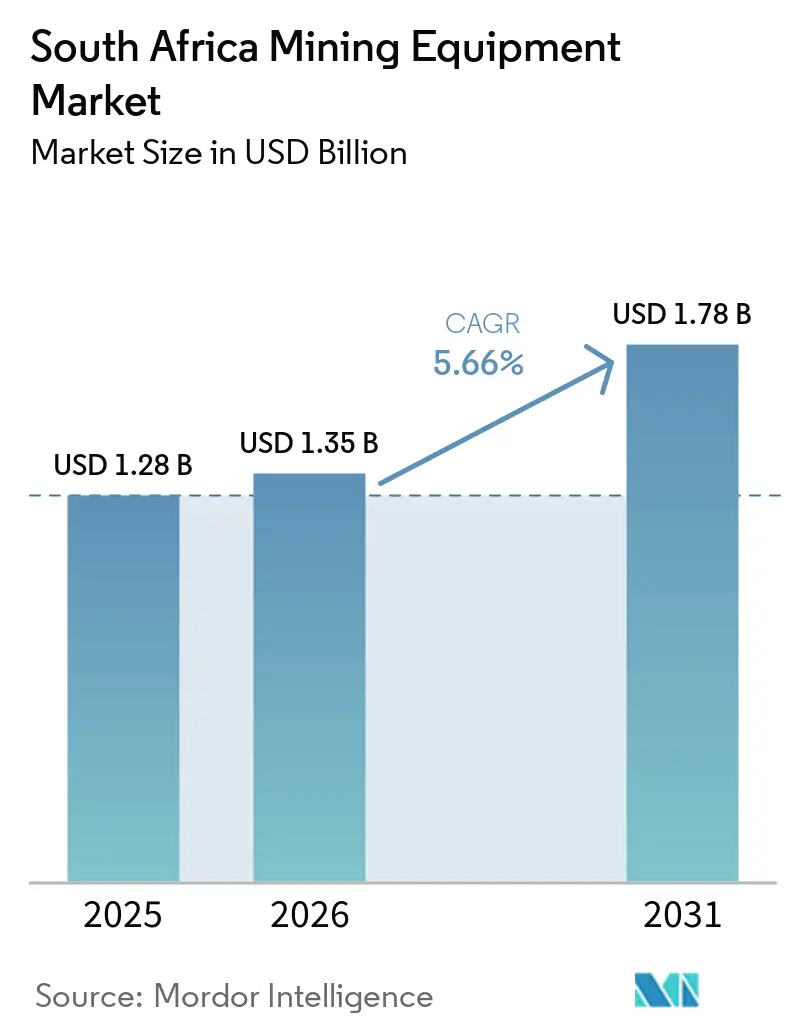
Le marché des équipements miniers en Afrique du Sud était évalué à 1,28 milliard USD en 2025, est estimé à 1,35 milliard USD en 2026, et devrait atteindre 1,78 milliard USD d'ici 2031, avec un CAGR de 5,66 % de 2026 à 2031. Les flux de trésorerie générés par la hausse des prix des matières premières sont réinvestis dans la mécanisation des sites existants, les mises à niveau en matière de sécurité et le renouvellement des flottes pour réduire les émissions, plutôt que dans de nouvelles capacités, ce qui remodèle la demande de produits vers des chargeuses prêtes pour l'autonomie, des foreuses et des engins de transport à haute efficacité énergétique. L'approbation par le Cabinet de la Stratégie sur les Minéraux et Métaux Critiques en mai 2025 a élev le platine, le manganèse, le minerai de fer, le charbon et le chrome au statut hautement critique, débloquant des budgets d'exploration et stimulant des pôles de valorisation en aval nécessitant des installations de traitement avancées. La reprise des opérations à ciel ouvert a préservé une part de 51,36 % des équipements en 2025, mais la mécanisation souterraine s'accélère pour compenser l'inflation des coûts unitaires de main-d'œuvre et les nouvelles Réglementations sur la Santé et la Sécurité dans les Mines publiées en mai 2025. Les réformes du transport selon les Normes Basées sur la Performance, les incitations à la localisation dans le cadre du Plan d'Action de Politique Industrielle et le financement par obligations vertes pour les véhicules électriques à batterie élargissent les opportunités pour les assembleurs nationaux et les équipementiers internationaux proposant des solutions clés en main à faibles émissions.
Principaux Enseignements du Rapport
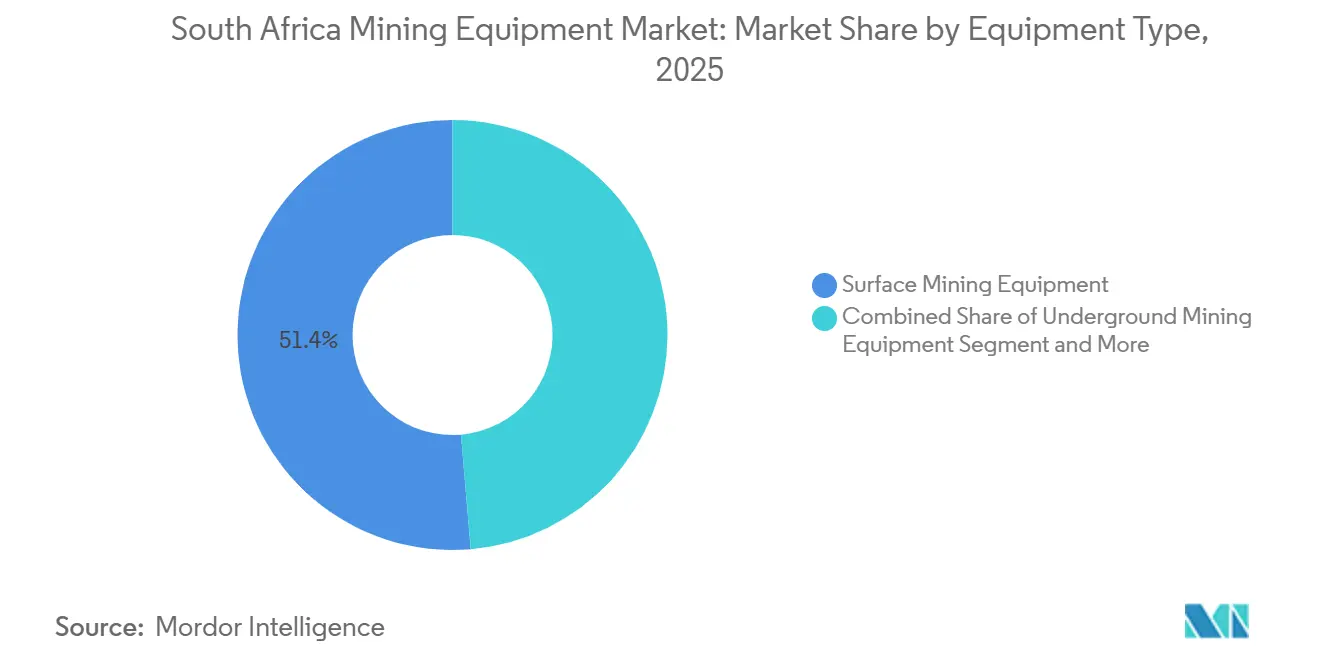
- Par type d'équipement, les équipements d'exploitation minière à ciel ouvert ont dominé avec 51,36 % de la part de marché des équipements miniers en Afrique du Sud en 2025, tandis que les équipements d'exploitation minière souterraine devraient enregistrer le CAGR le plus rapide à 6,68 % jusqu'en 2031.
- Par niveau d'automatisation, les équipements manuels représentaient 76,57 % de la part de marché des équipements miniers en Afrique du Sud en 2025, tandis que les machines entièrement autonomes devraient croître à un CAGR de 6,71 % sur la période 2026-2031.
- Par type de groupe motopropulseur, les véhicules à moteur à combustion interne détenaient 83,37 % de la part de marché des équipements miniers en Afrique du Sud en 2025, tandis que les véhicules électriques à batterie devraient se développer à un CAGR de 6,73 % jusqu'en 2031.
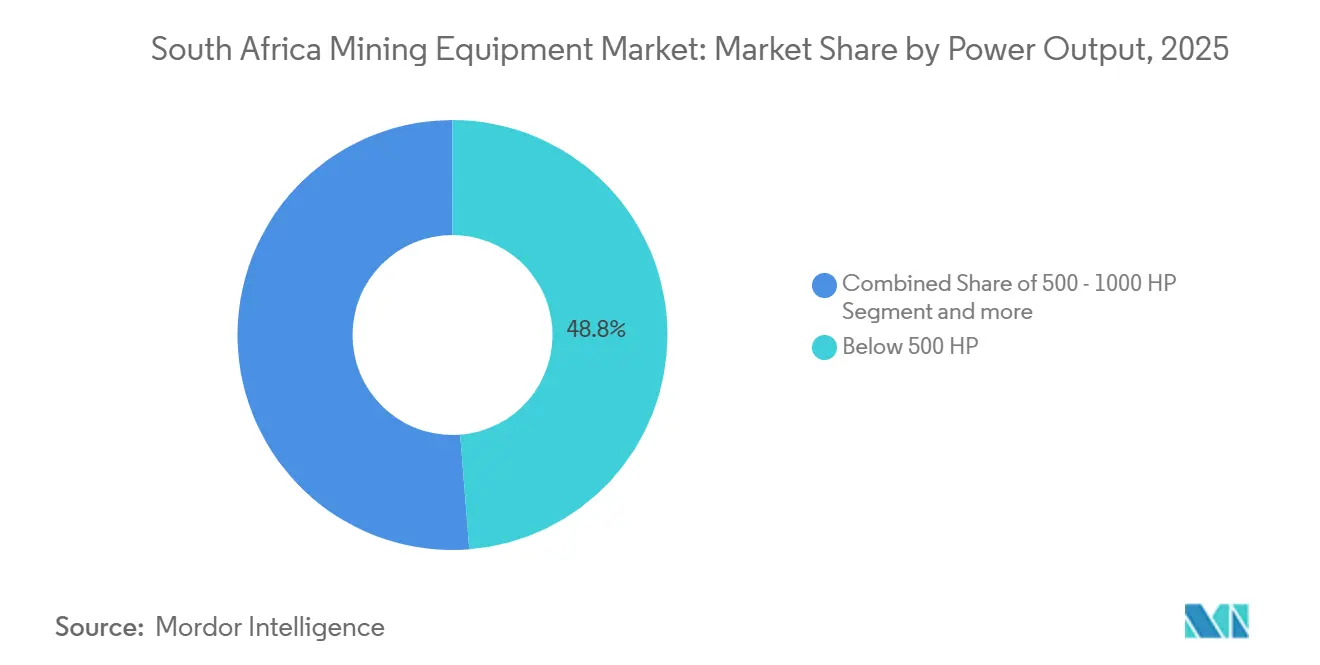
- Par puissance, les équipements de moins de 500 CV ont capté 48,75 % du marché des équipements miniers en Afrique du Sud en 2025 et représentent la tranche à la croissance la plus rapide, avec un CAGR de 6,75 % jusqu'en 2031.
- Par application, l'exploitation du charbon a contribué à hauteur de 41,25 % de la part de marché des équipements miniers en Afrique du Sud en 2025, tandis que l'extraction de minéraux métalliques devrait afficher le CAGR le plus élevé de 6,81 % au cours de la période de prévision.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Rebond des dépenses d'investissement porté par la hausse des prix des matières premières | +1.2% | National, avec concentration au Limpopo (platine), au Mpumalanga (charbon), au Cap-du-Nord (manganèse) | Moyen terme (2 à 4 ans) |
| Programme de délivrance de licences simplifié pour les minéraux critiques | +0.8% | National, avec priorité à l'exploration du lithium et des terres rares au Cap-du-Nord et au Limpopo | Long terme (≥ 4 ans) |
| Législation PBS sur le transport routier débloquant la modernisation des flottes | +0.6% | Corridors miniers du Mpumalanga, du Limpopo et du Cap-du-Nord | Court terme (≤ 2 ans) |
| Incitations à la localisation dans le cadre du Plan d'action pour la politique industrielle | +0.5% | National, avec des pôles de fabrication à Richards Bay (KwaZulu-Natal) et au Gauteng | Moyen terme (2-4 ans) |
| Financement par obligations vertes | +0.4% | National, adoption précoce dans les projets sur de nouveaux sites (Platreef) et chez les grands producteurs | Long terme (≥ 4 ans) |
| Adoption obligatoire du niveau 9 de sécurité EMESRT | +0.3% | National, opérations souterraines dans les mines d'or et de métaux du groupe du platine en grande profondeur | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Rebond des Dépenses d'Investissement Porté par la Hausse des Prix des Matières Premières
En 2025, les prix de l'or ont atteint de nouveaux sommets, tandis que le platine a également enregistré une hausse substantielle. Malgré ces flambées des prix, la production physique a diminué, permettant de réorienter les liquidités vers des projets de modernisation plutôt que vers l'expansion des capacités [1]. Les exploitants miniers privilégient les équipements modulaires, les retrofits autonomes et les améliorations de l'efficacité énergétique qui réduisent les coûts unitaires par tonne. Fin 2024, les stocks de machines finies de Bell Equipment ont atteint un niveau significatif, témoignant d'une approche prudente en matière d'approvisionnement domestique, même si la société a gagné du terrain face aux concurrents de l'hémisphère nord dans un contexte de demande extérieure en recul [2]. Cet environnement riche en liquidités mais prudent soutient le marché des équipements miniers en Afrique du Sud en stimulant les commandes de remplacement haut de gamme plutôt que les grands projets greenfield.
Programme de délivrance de licences simplifié pour les minéraux critiques
La Stratégie sur les minéraux critiques a identifié plusieurs matières premières, les classant en trois niveaux de priorité et liant les révisions périodiques aux évolutions du marché et du paysage géopolitique. Le projet de loi sur le développement des ressources minérales 2025 introduit une approche de délivrance des licences simplifiée qui harmonise l'octroi des licences avec les réglementations environnementales et hydrauliques. Cette initiative vise une part notable des dépenses mondiales d'exploration, soutenue par un Fonds d'exploration junior significatif. Bien que la demande en équipements d'exploration devrait rester en retrait des réformes pendant un certain temps, le temps que les arriérés de permis soient résorbés, il existe un potentiel à long terme considérable pour les foreuses, les équipements de prospection et les laboratoires d'échantillonnage à mesure que le capital-risque revient.
Législation PBS sur le transport routier débloquant la modernisation des flottes
La mise en œuvre des Normes basées sur la performance pourrait réduire significativement le nombre de trajets de camions le long des corridors du charbon et du manganèse, diminuer les accidents de la route et générer des économies substantielles sur les coûts annuels d'usure des routes, même avec une pénétration minimale de la flotte. Les opérateurs de flottes se tournent de plus en plus vers des tracteurs à essieu tridem, des combinaisons B-double, une télématique avancée et des outils de maintenance spécialisés. Ces améliorations stimulent la demande de camions de transport à charge utile élevée et d'équipements d'atelier connexes sur le marché des équipements miniers en Afrique du Sud.
Incitations à la localisation dans le cadre du Plan d'action pour la politique industrielle
Le Programme de soutien à la fabrication offre des remboursements pour une partie des dépenses de projet, avec des incitations plus élevées pour les projets majoritairement détenus par des jeunes ou des femmes. Le programme vise à réaliser une substitution significative des importations à court terme. Bell Equipment a étendu ses opérations de fabrication sous contrat à Richards Bay, mettant en évidence la capacité nationale en matière de fabrication de précision qui soutient les équipementiers mondiaux. Bien que les seuils de contenu local mettent l'accent sur les reconstructions, les composants et les pièces de rechange, le manque de travailleurs qualifiés en soudure et en opérations CNC limite le rythme d'expansion.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Contraintes chroniques liées à l'électricité et au rail | -1.1% | National, aiguë au Mpumalanga (exportation de charbon), au Cap-du-Nord (exportation de minerai de fer et de manganèse) | Court terme (≤ 2 ans) |
| Incertitude réglementaire et en matière de permis | -0.6% | National, avec des retards d'exploration au Cap-du-Nord et au Limpopo | Moyen terme (2-4 ans) |
| Afflux d'unités chinoises d'occasion à bas coût | -0.4% | National, concentré chez les sous-traitants du charbon et de la construction minière | Court terme (≤ 2 ans) |
| Pénurie de techniciens qualifiés pour l'automatisation | -0.3% | National, plus aiguë dans les opérations éloignées (Limpopo, Cap-du-Nord) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes Chroniques en Matière d'Électricité et de Transport Ferroviaire
En avril 2025, Eskom a augmenté ses tarifs de manière significative. Simultanément, les coûts d'électricité en intrants pour le secteur minier ont augmenté substantiellement d'une année sur l'autre. Les volumes de transport ferroviaire de charbon de Transnet ont chuté à leur niveau le plus bas depuis des décennies, marquant un déclin significatif. Ce ralentissement a causé de lourdes pertes économiques au cours des dernières années. En conséquence, les exploitants miniers canalisent leurs fonds vers l'autoproduction et les flottes de transport routier. Ce changement freine les gains potentiels pour les équipements d'extraction principaux, notamment jusqu'à ce que des progrès notables soient réalisés dans la réhabilitation du réseau électrique et ferroviaire.
Incertitude réglementaire et en matière de permis
Les mineurs artisanaux font face à des arriérés d'approbation considérables en raison des ajustements des cadres de délivrance des licences, de consultations communautaires plus approfondies et d'exigences de conformité de plus en plus strictes pour les stocks de résidus. Ces changements réglementaires ont introduit des complexités dans le processus d'approbation, provoquant des retards qui perturbent les cycles d'approvisionnement. En conséquence, les exploitants miniers sont contraints d'adopter des solutions alternatives, telles que le recours à des équipements de location ou modulaires, pour maintenir leurs opérations dans l'attente d'orientations réglementaires plus claires. Ce changement met en évidence le besoin croissant de processus simplifiés et de politiques transparentes pour soutenir efficacement la communauté minière artisanale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type d'équipement :
stabilité en surface, potentiel souterrainLes équipements de surface représentaient 51,36 % du marché des équipements miniers en Afrique du Sud en 2025, portés par les opérations à ciel ouvert de charbon, de manganèse et de chrome. Les unités souterraines devraient croître à un CAGR de 6,68 % à mesure que les mines de platine et d'or se mécanisent. La taille du marché des équipements miniers en Afrique du Sud pour les machines souterraines devrait augmenter régulièrement à mesure que les opérations en grande profondeur adoptent des chargeuses électriques à batterie, des foreuses autonomes et des systèmes de sécurité améliorés.
Les installations de traitement, les concasseurs et les équipements de criblage bénéficieront des pôles de valorisation prévus dans le cadre de la Stratégie sur les minéraux critiques. Dans le même temps, les équipementiers souterrains spécialisés tels que Sandvik et Atlas Copco sont bien positionnés pour accroître leur part à mesure que les fabricants de plus petite taille se retirent du développement à forte intensité de capital. Le retrait de Bell Equipment d'une gamme souterraine autonome illustre les barrières élevées à l'entrée. Les obligations de conformité relatives aux courroies ignifuges et aux protections de convoyeurs continuent d'influencer les spécifications des équipements de traitement des minéraux.

Par niveau d'automatisation :
persistance du manuel, dynamique de l'autonomieLes unités manuelles représentaient 76,57 % du marché des équipements miniers en Afrique du Sud en 2025, reflétant la prédominance des actifs diesel existants. Les machines entièrement autonomes devraient afficher un CAGR de 6,71 % jusqu'en 2031, soutenues par les obligations réglementaires en matière de sécurité, les pénuries de main-d'œuvre et les gains de productivité avérés. Les systèmes semi-autonomes servent de passerelle en permettant une exploitation à distance sans refonte complète de l'infrastructure et en minimisant les lacunes en matière de formation. La plateforme FrontRunner de Komatsu a dépassé 700 déploiements à l'échelle mondiale, mais l'adoption en Afrique du Sud est conditionnée par la disponibilité des compétences.
Bell positionne ses tombereaux articulés comme prêts pour l'autonomie, permettant l'intégration de systèmes de contrôle tiers. La combinaison de l'évitement obligatoire des collisions, du vieillissement démographique des opérateurs et de la hausse des coûts de main-d'œuvre oriente les achats vers l'autonomie, malgré les lacunes persistantes en matière de compétences de maintenance. L'acquisition d'Eventspec par Epiroc en mars 2026 a renforcé les capacités de service locales pour l'automatisation des foreuses et des chargeuses, soutenant l'adoption continue de solutions autonomes sur le marché des équipements miniers en Afrique du Sud.
Par type de groupe motopropulseur :
prédominance du diesel, progression de l'électrique à batterieLes moteurs à combustion interne détenaient une part de 83,37 % du marché des équipements miniers en Afrique du Sud en 2025 en raison de la haute densité énergétique du diesel et d'une infrastructure de ravitaillement bien établie. Les véhicules électriques à batterie devraient croître à un CAGR de 6,73 % de 2026 à 2031, soutenus par le déploiement des énergies renouvelables, le financement par obligations vertes et la réduction des coûts de maintenance. La taille du marché des équipements miniers en Afrique du Sud pour les chargeuses souterraines électriques à batterie devrait augmenter à mesure que Platreef et des mines similaires de nouvelles capacités s'engagent en faveur de flottes sans émissions.
Les solutions hybrides, notamment les camions à freinage régénératif, offrent une voie progressive pour les opérations de surface, réduisant la consommation de carburant de 10 % à 15 % sans nécessiter une infrastructure de recharge complète. Les camions E-series de Bell acceptent le carburant HVO, offrant une option de réduction immédiate des émissions pendant que la capacité du réseau et les structures tarifaires évoluent. Les portefeuilles d'équipementiers couvrant les plateformes diesel, hybride et électrique à batterie peuvent répondre aux besoins bifurqués des clients.
Par puissance :
flexibilité des équipements de moins de 500 CVLes équipements de moins de 500 CV ont capté une part de 48,75 % du marché des équipements miniers en Afrique du Sud en 2025, la plus élevée parmi les tranches de puissance, et devraient croître à un CAGR de 6,75 % à mesure que les mineurs à petite échelle et les opérateurs sous contrat optent pour des machines modulaires et finançables. La part de marché des équipements miniers en Afrique du Sud pour la catégorie inférieure à 500 CV augmentera, car ces unités conviennent à l'exploitation minière artisanale formalisée soutenue par les nouveaux régimes d'octroi de licences.
La catégorie 500 à 1 000 CV dessert le transport de taille intermédiaire et le concassage primaire, où les producteurs établis cherchent à améliorer leur productivité. Les équipements ultra-lourds de plus de 1 000 CV restent indispensables pour les opérations à ciel ouvert de charbon, de minerai de fer et de manganèse, mais connaissent une croissance plus lente en raison de leur intensité capitalistique. La conversion électrique à batterie est actuellement la plus viable pour les segments à faible puissance, ce qui renforce la demande dans la tranche inférieure à 500 CV.
Par application :
volume du charbon, croissance de l'exploitation minière des minérauxLe charbon représentait 41,25 % du marché des équipements miniers en Afrique du Sud en 2025, porté par la demande d'Eskom et les contrats d'exportation. L'extraction de minéraux métalliques devrait afficher le CAGR le plus élevé de 6,81 % au cours de la période de prévision. Le marché des équipements miniers en Afrique du Sud pour les applications d'extraction de minéraux métalliques se développera à mesure que la production de minerai de manganèse et de chrome augmentera d'année en année.
Les initiatives de valorisation orientent les capitaux vers les concasseurs, les broyeurs et les installations électrochimiques qui transforment le minerai en intrants de qualité pour les batteries. La demande d'équipements pour le charbon est défensive, axée sur le remplacement et la conformité à la législation sur le transport selon les Normes Basées sur la Performance, tandis que l'exploitation minière de minéraux bénéficie des vents favorables des minéraux critiques qui incitent aux investissements dans le traitement dans les zones économiques spéciales.
Analyse Géographique
Le Mpumalanga, le Limpopo, le Cap-du-Nord et le Nord-Ouest accueillent la majeure partie des activités d'extraction et dominent ainsi la demande en équipements. Les producteurs de charbon du Mpumalanga adoptent des camions lourds conformes aux Normes basées sur la performance pour pallier les déficits ferroviaires, tandis que les mines de platine du Limpopo investissent dans la mécanisation souterraine et la détection de proximité. Les exportateurs de manganèse et de chrome du Cap-du-Nord s'appuient sur le concassage et le criblage mobiles, ainsi que sur des trains routiers à haute capacité de charge, pour compenser les goulets d'étranglement ferroviaires.
Le Gauteng et le KwaZulu-Natal fonctionnent comme des pôles de fabrication et de services, abritant l'usine de Richards Bay de Bell Equipment, l'opération Eventspec d'Epiroc et les centres de distribution des équipementiers chinois. Les parcs industriels et les zones économiques spéciales dans le cadre du Plan stratégique visent à approfondir la capacité locale de fabrication de composants et de valorisation, renforçant ainsi les chaînes de valeur régionales.
La demande transfrontalière des pays voisins de la SADC transite par les réseaux de services sud-africains. Cependant, les progrès de l'électrification sont inégaux car l'expansion du réseau de transport pour intégrer 37 GW de nouvelle production est prévue après 2030, limitant l'adoption à court terme des véhicules électriques à batterie dans les provinces éloignées sans redondance du réseau. L'application des réglementations de sécurité par 10 bureaux régionaux de l'Inspection de la santé et de la sécurité dans les mines standardise la conformité des équipements malgré les différences géographiques dans les méthodes d'exploitation et les profils de matières premières.
Paysage Concurrentiel
Des acteurs mondiaux tels que Caterpillar, Komatsu, Sandvik, Epiroc, Hitachi, Liebherr, Volvo CE et Atlas Copco sont en concurrence avec l'acteur national Bell Equipment et les entrants chinois XCMG et SANY. Le marché est modérément fragmenté, les équipementiers d'origine établis s'appuyant sur leur réputation de marque, leurs réseaux de concessionnaires et leur service après-vente pour maintenir leurs positions. Cependant, le paysage concurrentiel évolue à mesure que les fabricants chinois proposent des alternatives à des prix agressifs, rendant plus difficile pour les acteurs traditionnels de s'appuyer uniquement sur leurs avantages historiques. Les acheteurs évaluent de plus en plus le coût total de possession plutôt que le seul prix d'achat initial, ce qui redéfinit la manière dont les fournisseurs positionnent leurs équipements et leurs offres de services sur le marché.
Bell Equipment a enregistré une baisse de son chiffre d'affaires ces dernières années, bien que la société ait maintenu des niveaux BBBEE compétitifs et lancé une nouvelle gamme de niveleuses utilisant des crédits de localisation. Lors du Mining Indaba 2026, les marques chinoises ont signé des accords de coopération, accentuant les pressions sur les prix, notamment dans les segments des chargeuses sur pneus et des excavatrices. Ces évolutions poussent les équipementiers premium à repenser leurs propositions de valeur. Plutôt que de concurrencer sur le prix, ils regroupent des fonctionnalités d'automatisation, de conformité en matière de sécurité et de maintenance prédictive pour fidéliser leurs clients. Ce changement reflète une reconnaissance plus large au sein du secteur que les relations de service à long terme et la fiabilité opérationnelle comptent davantage pour les exploitants miniers que les coûts initiaux des équipements.
Les fabricants sous contrat locaux utilisent les incitations et subventions IPAP pour fabriquer des composants et remettre à neuf des équipements, leur permettant de concourir pour les marges de l'après-vente qui étaient auparavant dominées par les équipementiers d'origine. Cette tendance exerce une pression sur les fournisseurs établis pour qu'ils renforcent leurs stratégies après-vente. Parallèlement, le retraitement des résidus miniers et la récupération des terres rares émergent comme des opportunités de croissance pour les fournisseurs spécialisés en installations de traitement. À mesure que les sociétés minières cherchent à extraire davantage de valeur de leurs ressources existantes, la demande de solutions de traitement sur mesure augmente, ouvrant un espace aux acteurs de niche pour s'établir sur le marché.
Leaders du Secteur des Équipements Miniers en Afrique du Sud
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Sandvik AB
-
Epiroc AB
-
Bell Equipment
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements miniers en Afrique du Sud Entreprises couvertes dans ce rapport
- Caterpillar Inc.
- Komatsu Ltd.
- Sandvik AB
- Epiroc AB
- Bell Equipment Ltd.
- Hitachi Construction Machinery Southern Africa Co., Ltd.
- Liebherr-International AG
- Terex Corporation
- Volvo Construction Equipment
- Atlas Copco AB
- Joy Global (Komatsu Mining)
- Fermel (Pty) Ltd.
- AARD Mining Equipment
- DOK-ING Africa (Pty) Ltd.
- WIRTGEN SOUTH AFRICA (Pty) Ltd.
- Normet Africa (Pty) Ltd.
- XCMG Group
- SANY Heavy Equipment Co. Ltd.
- Manitou Group
Développements industriels récents dans Marché des équipements miniers en Afrique du Sud
- Août 2026 : Epiroc AB a finalisé l'acquisition d'Eventspec Proprietary Limited, basée à Johannesburg. L'entreprise est spécialisée dans la fabrication de pièces de rechange pour foreuses, camions miniers et chargeuses, ainsi que dans la remise en état d'équipements lourds. L'acquisition offre à Epiroc des capacités locales avancées de rétro-ingénierie, de fabrication et d'usinage, soutenant l'expansion de ses revenus de services sur le cycle de vie en Afrique du Sud.
- Juin 2025 : Bell Equipment a dévoilé sa dernière gamme de niveleuses à Ballito, KwaZulu-Natal, Afrique du Sud. L'événement de lancement ciblait des publics au-delà des secteurs du terrassement et de l'exploitation minière de surface.
Portée du Rapport sur le Marché des Équipements Miniers en Afrique du Sud
Le périmètre du rapport comprend le type d'équipement (équipements d'exploitation minière à ciel ouvert, équipements d'exploitation minière souterraine, équipements de traitement des minéraux, foreuses et brise-roches, concassage, pulvérisation et criblage, et chargeuses et camions de transport), le niveau d'automatisation (équipements manuels, équipements semi-autonomes et équipements entièrement autonomes), le type de groupe motopropulseur (véhicules à moteur à combustion interne, véhicules électriques à batterie et véhicules hybrides), la puissance de sortie (moins de 500 CV, 500 à 1 000 CV et plus de 1 000 CV) et l'application (exploitation minière de minéraux métalliques et exploitation minière du charbon). Les prévisions de marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
Questions Clés Répondues dans le Rapport
Quelle est la valeur prévisionnelle du marché des équipements miniers en Afrique du Sud d'ici 2031 ?
Le marché devrait atteindre 1,78 milliard USD d'ici 2031, avec une expansion à un CAGR de 5,66 % sur 2026-2031.
Quel segment d'équipement devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les équipements miniers souterrains devraient enregistrer le CAGR le plus élevé à 6,68 % à mesure que les mines de platine et d'or se mécanisent.
Quelle est la taille du segment de surface sur le marché actuel ?
Les équipements miniers de surface détenaient 51,36 % de la part du marché des équipements miniers en Afrique du Sud en 2025.
Quelle transition de groupe motopropulseur est en cours chez les exploitants miniers sud-africains ?
Les véhicules électriques à batterie devraient afficher un CAGR de 6,73 %, soutenus par le financement par obligations vertes et l'amélioration de la fiabilité du réseau, bien que le diesel domine toujours en 2026.
Quel facteur a le plus grand impact positif sur la croissance future ?
Le rebond des dépenses d'investissement porté par la hausse des prix des matières premières contribue à hauteur d'environ +1,2 % au CAGR prévisionnel à mesure que les exploitants miniers réinvestissent leurs revenus exceptionnels dans la mécanisation.