
Taille et part du marché des racks de centres de données au Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
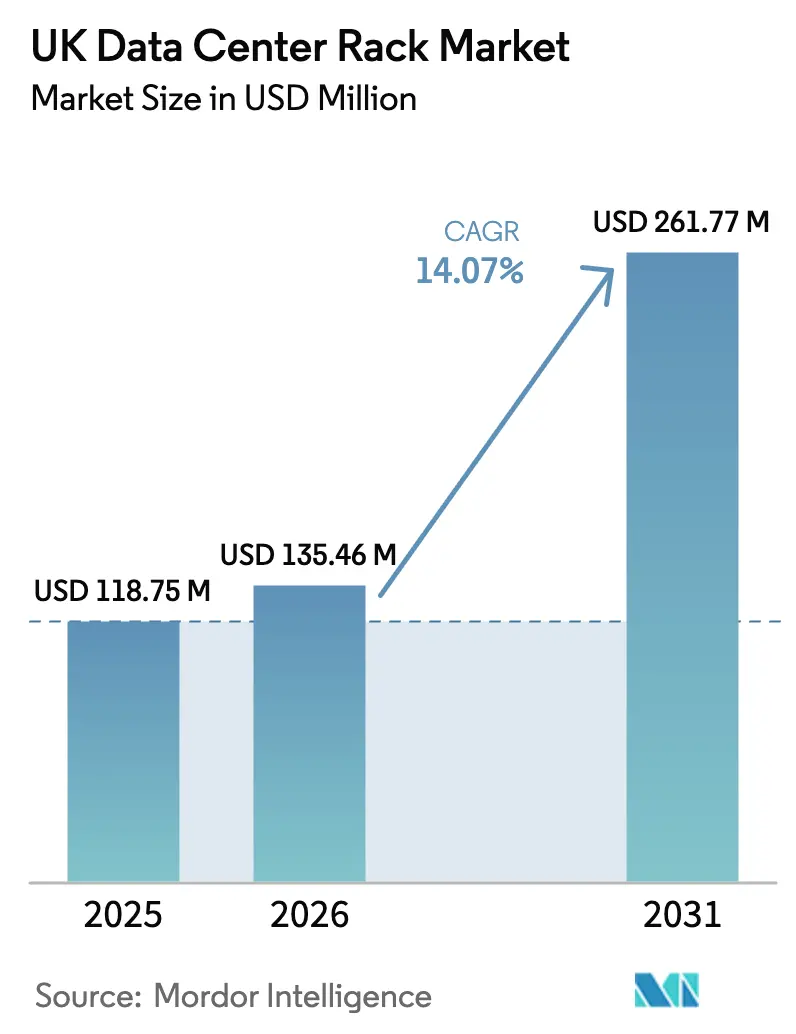
| Taille du marché de l'année de base (2025) | 118.75 Millions de dollars américains |
| Taille du Marché (2026) | 135.46 Millions de dollars américains |
| Taille du Marché (2031) | 261.77 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 14.07 % |
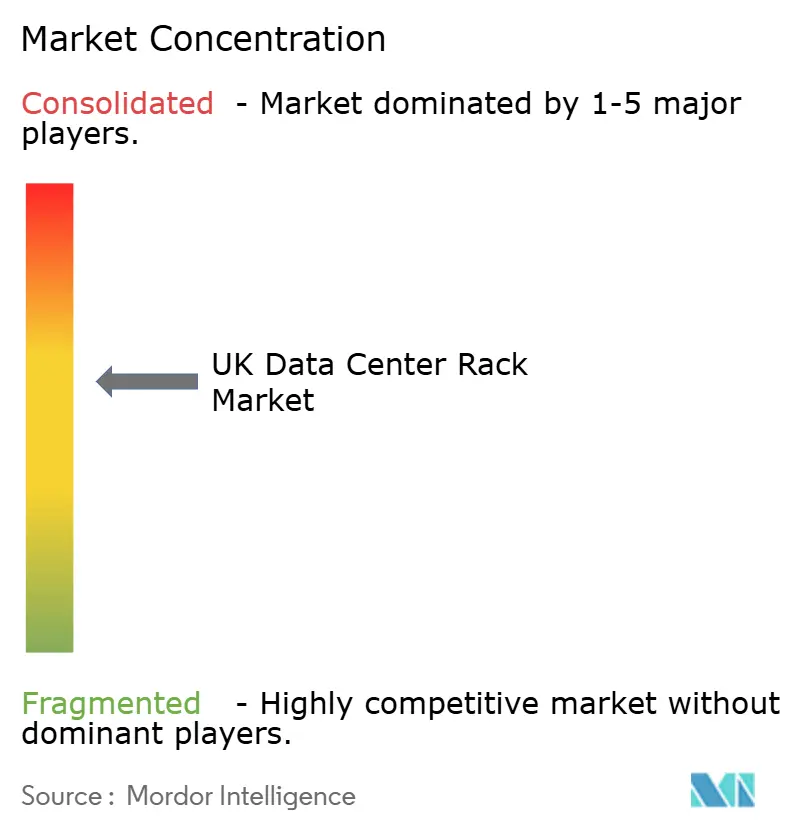
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des racks de centres de données au Royaume-Uni par Mordor Intelligence
La taille du marché des racks de centres de données au Royaume-Uni devrait croître de 118,75 millions USD en 2025 à 135,46 millions USD en 2026 et devrait atteindre 261,77 millions USD d'ici 2031, à un TCAC de 14,07 % sur la période 2026-2031. La croissance actuelle repose sur le Plan d'action pour les opportunités en matière d'IA du pays, qui mobilise des capitaux privés pour les infrastructures numériques tout en accélérant les approbations d'urbanisme. La désignation des centres de données comme infrastructure nationale critique en 2024 a renforcé les normes de cybersécurité, stimulant la demande d'armoires de type cabinet qui répondent à des règles de sécurité physique plus strictes. Les déploiements en cloud souverain, accélérés par l'enquête de l'Autorité de la concurrence et des marchés sur la concentration hyperscale, orientent de nombreuses entreprises vers des installations exploitées localement qui favorisent le marché des racks de centres de données au Royaume-Uni. Parallèlement, les charges de travail d'IA entraînent un passage des hauteurs 42U aux hauteurs 48U, les châssis prêts pour le refroidissement liquide gagnant en popularité à mesure que les densités de puissance par rack dépassent 70 kW. La pression sur les chaînes d'approvisionnement due aux files d'attente de raccordement au réseau électrique pousse les opérateurs vers des métropoles secondaires et stimule l'intérêt pour la génération d'énergie sur site, les conceptions modulaires et les innovations en matière de matériaux tels que les alliages d'aluminium.
Principaux enseignements du rapport
- Par type de rack, les racks armoire ont capté 64,02 % de la part du marché des racks de centres de données au Royaume-Uni en 2025 ; les racks à cadre ouvert devraient croître à un TCAC de 16,05 % jusqu'en 2031.
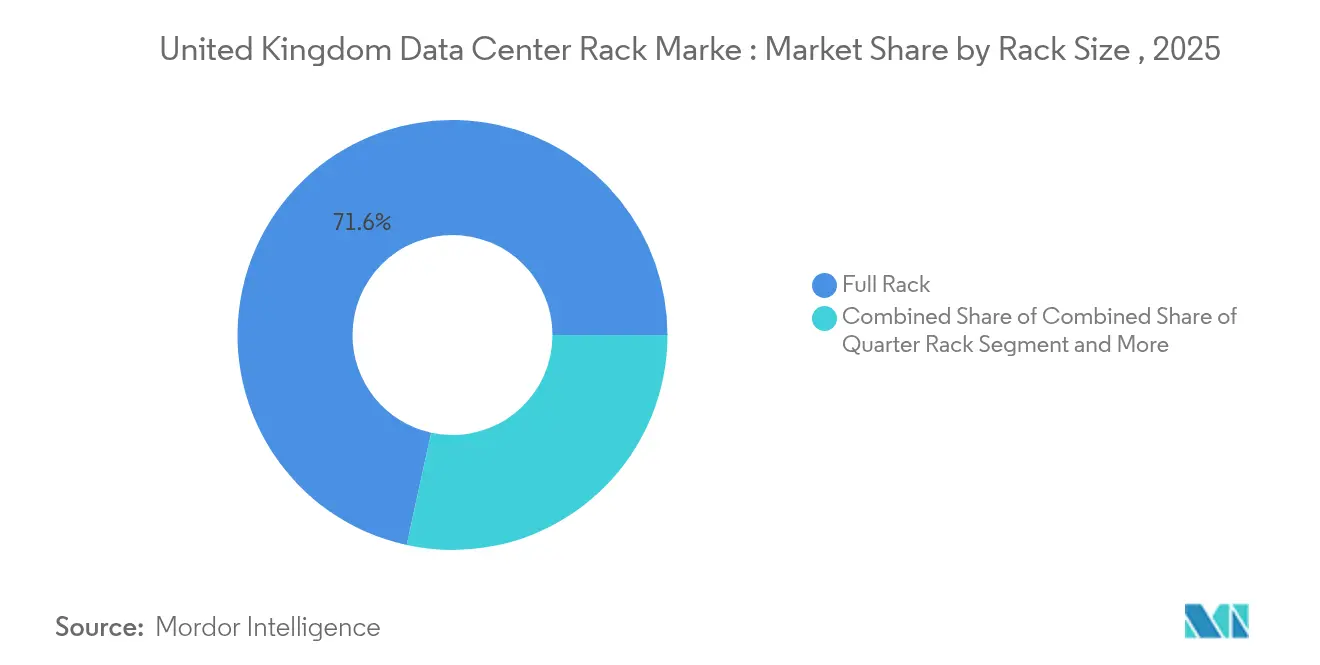
- Par taille de rack, les racks complets ont dominé avec une part de 71,58 % de la taille du marché des racks de centres de données au Royaume-Uni en 2025, tandis que les racks quart devraient progresser à un TCAC de 16,12 % jusqu'en 2031.
- Par hauteur de rack, les configurations 42U représentaient 55,82 % de la taille du marché des racks de centres de données au Royaume-Uni en 2025 ; les racks 48U affichent le TCAC projeté le plus élevé à 14,92 % entre 2026 et 2031.
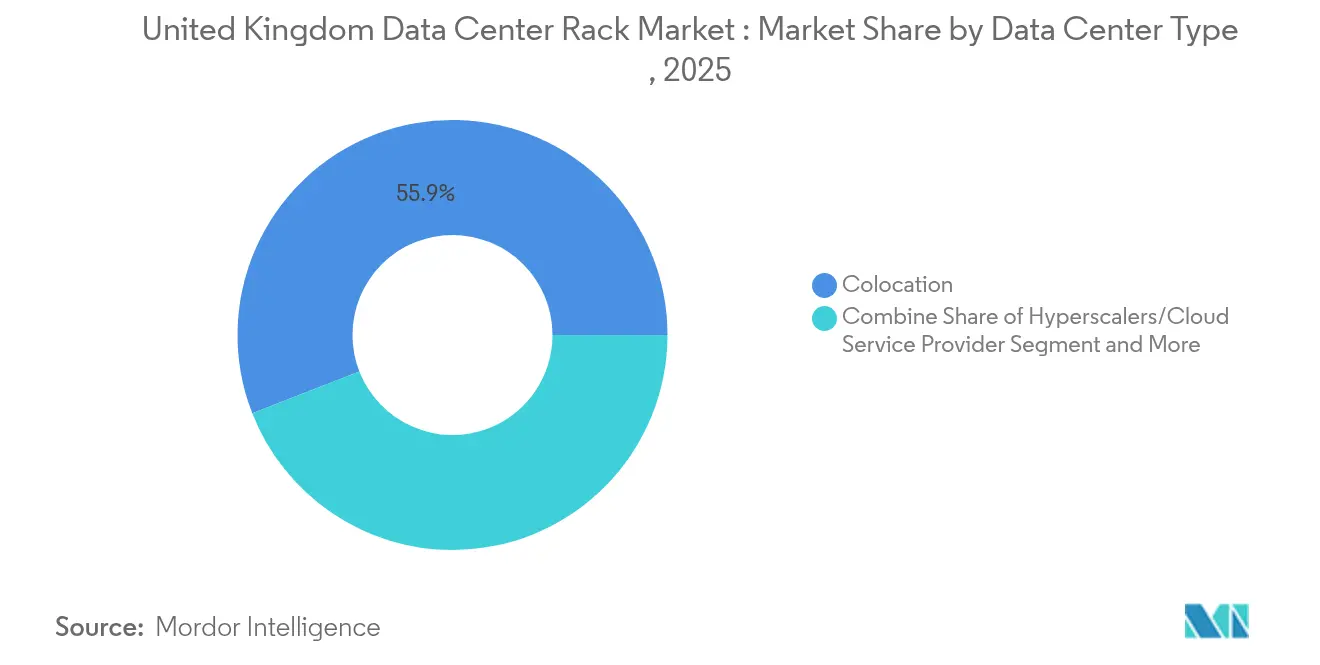
- Par type de centre de données, la colocation détenait 55,93 % de la part du marché des racks de centres de données au Royaume-Uni en 2025 ; les déploiements hyperscale s'étendent à un TCAC de 16,98 % jusqu'en 2031.
- Par matériau, l'acier dominait avec 81,78 % de la part du marché des racks de centres de données au Royaume-Uni en 2025 ; les racks en aluminium progressent à un TCAC de 16,92 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des racks de centres de données au Royaume-Uni
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | % d'impact sur la prévision de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption rapide des zones de cloud souverain et hybride | +3.2% | National, avec concentration à Londres, Manchester, Édimbourg | Moyen terme (2 à 4 ans) |
| Mises à niveau de la densité de racks pour l'IA/ML dans les environnements hyperscale et de colocation | +4.1% | Mondial, avec le Royaume-Uni en tête dans l'adoption de l'IA dans les services financiers | Court terme (≤ 2 ans) |
| Déploiements accélérés de périphérie 5G nécessitant des micro-racks | +1.8% | Centres urbains : Londres, Birmingham, Manchester, Glasgow | Moyen terme (2 à 4 ans) |
| Mandats gouvernementaux de neutralité carbone entraînant des racks prêts pour le refroidissement liquide | +2.3% | National, avec adoption précoce en Écosse et au Pays de Galles | Long terme (≥ 4 ans) |
| Essor des transactions fintech et d'Open Banking | +1.9% | Quartier financier de Londres, avec répercussions sur Édimbourg | Court terme (≤ 2 ans) |
| Rénovations modulaires de salles de données dans des fiducies immobilières classées au Royaume-Uni | +1.0% | Grand Londres, zones métropolitaines de Manchester et Birmingham | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Adoption rapide des zones de cloud souverain et hybride
L'agenda du cloud souverain redessine les schémas de déploiement des racks alors que les entreprises recherchent la conformité locale en matière de résidence des données. Les zones de croissance IA rationalisent les approbations, permettant des installations d'armoires plus rapides avec des mécanismes de verrouillage améliorés qui répondent aux pistes d'audit du secteur financier. Les architectures hybrides atténuent également le risque de dépendance envers un fournisseur mis en évidence par l'enquête en cours sur le marché du cloud, stimulant la demande de racks avec câblage intégré et unités de distribution d'alimentation qui prennent en charge la commutation multi-cloud.[1]Autorité de la concurrence et des marchés, "L'Autorité de la concurrence et des marchés lance une enquête de marché sur les services cloud," gov.uk Les établissements financiers accélèrent également les déploiements en spécifiant des racks hébergés en Grande-Bretagne qui satisfont aux réglementations en matière d'open banking.
Mises à niveau de la densité de racks pour l'IA/ML dans les environnements hyperscale et de colocation
Les clusters d'entraînement IA poussent les charges par rack au-delà de 90 kW, obligeant les opérateurs à adopter des hauteurs 48U et personnalisées pour accueillir des bacs à immersion, des échangeurs de chaleur en porte arrière et des jeux de barres à haute capacité. Des partenariats tels que le laboratoire de refroidissement liquide de Telehouse illustrent la convergence des domaines des racks, du refroidissement et de la surveillance, ouvrant des opportunités aux fournisseurs capables de proposer des armoires pré-conçues et prêtes pour le refroidissement liquide. [2]Telehouse, "Telehouse lance un laboratoire de refroidissement liquide à Londres," telehouse.net Les opérateurs hyperscale normalisent sur des châssis plus hauts pour optimiser le nombre de calculs par mètre carré, renforçant la demande en volume pour le marché des racks de centres de données au Royaume-Uni.
Déploiements accélérés de périphérie 5G nécessitant des micro-racks
Le déploiement national de la 5G nécessite des nœuds périphériques dans les centres commerciaux, les stades et les armoires de bord de route. Les opérateurs spécifient des racks quart et demi avec des boîtiers robustes, des amortisseurs de vibrations et des capteurs d'accès à distance afin de pouvoir gérer des sites sans personnel. Les formats muraux gagnent en popularité car ils s'adaptent aux arrière-boutiques et aux abris de tours cellulaires sans renforcements structurels, élargissant la base de clientèle des fournisseurs de racks spécialisés.
Mandats gouvernementaux de neutralité carbone entraînant des racks prêts pour le refroidissement liquide
Les règles de zéro émission nette et la Directive sur l'efficacité énergétique obligent les opérateurs de centres de données à récupérer la chaleur perdue et à réduire la consommation d'eau. Les fabricants de racks répondent avec des squelettes en aluminium qui intègrent des collecteurs à plaques froides et des tuyauteries à déconnexion rapide, réduisant la main-d'œuvre d'installation et le risque de fuites. Des investissements récents en usine à Scarborough permettront de raccourcir les chaînes d'approvisionnement nationales et de réduire les empreintes carbone incorporées pour les acheteurs du marché des racks de centres de données au Royaume-Uni. [3]Schneider Electric, "Schneider Electric investit 42 millions GBP dans l'installation de Scarborough," se.com
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Files d'attente de raccordement au réseau électrique (délais ≥ 24 mois) | -2.8% | Zones métropolitaines de Londres, Birmingham, Manchester | Court terme (≤ 2 ans) |
| Vivier de main-d'œuvre restreint pour les installateurs de niveau Tier 3/Tier 4 | -1.5% | National, avec des pénuries aiguës en Écosse et dans le nord de l'Angleterre | Moyen terme (2 à 4 ans) |
| Points chauds thermiques dans les racks au-dessus de 70 kW, problématiques pour les sites existants | -1.2% | Quartier financier de Londres, installations de colocation établies | Court terme (≤ 2 ans) |
| Hausse des primes d'assurance pour les salles à haute densité | -0.8% | Grand Londres, avec répercussions sur les principaux centres urbains | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Files d'attente de raccordement au réseau électrique (délais ≥ 24 mois)
Des arriérés totalisant 400 GW dans la région de Londres obligent les promoteurs à attendre deux ans ou plus pour les raccordements au réseau. De nombreux opérateurs redirigent leurs capitaux vers Manchester ou Cardiff, tandis que d'autres installent des turbines à gaz sur site, du stockage par batterie, ou explorent les petits réacteurs modulaires. La création du Conseil de l'énergie pour l'IA souligne l'urgence officielle ; cependant, les longs cycles d'approbation freinent encore les déploiements de racks à court terme.
Vivier de main-d'œuvre restreint pour les installateurs de niveau Tier 3/Tier 4
La technologie de refroidissement liquide exige des plombiers, des techniciens en automatisme et des ingénieurs de mise en service formés à la fois aux disciplines informatiques et CVC. Les contraintes d'immigration post-Brexit ont réduit le vivier de talents, allongeant les délais de construction et faisant monter les salaires. Les fournisseurs expédient désormais des chemins de câbles et des boucles de refroidissement pré-assemblés pour réduire la main-d'œuvre sur site, mais les rénovations complexes dans les salles existantes demeurent des facteurs de risque calendaire pour les projets du marché des racks de centres de données au Royaume-Uni.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de rack : les racks complets dominent les déploiements en entreprise
Les racks complets détenaient 71,58 % de la part du marché des racks de centres de données au Royaume-Uni en 2025, reflétant la préférence pour les empreintes standardisées de 600 mm × 1 200 mm qui rationalisent le flux d'air et la gestion des câbles. Le segment devrait se développer à un TCAC de 15,86 % alors que les opérateurs hyperscale et les propriétaires de colocation recherchent des économies d'échelle. Les racks quart persisteront dans les pods périphériques, mais leur volume reste modeste dans l'ensemble du marché des racks de centres de données au Royaume-Uni.
La montée en puissance des clusters de calcul IA cimente davantage la popularité des racks complets, car les plateaux GPU groupés consomment un espace vertical et horizontal contigu, rendant les châssis partiels inefficaces pour les boucles d'alimentation et de refroidissement. Par conséquent, les fournisseurs concentrent leur R&D sur le renforcement de la rigidité du châssis, l'isolation des vibrations et les collecteurs de refroidissement intégrés qui desservent des grilles de plaques froides sur toute la largeur du rack — des caractéristiques plus faciles à intégrer lors de la conception d'armoires pleine hauteur.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par hauteur de rack : le standard 42U face à une évolution pilotée par l'IA
Le format 42U représente encore 55,82 % de la taille du marché des racks de centres de données au Royaume-Uni, mais sa domination s'érode à mesure que les systèmes 48U progressent de 14,92 % par an. Les châssis plus hauts offrent 6U supplémentaires que les opérateurs allouent aux tiroirs d'onduleurs dans le rack, aux commutateurs en tête de rack ou aux collecteurs pour les boucles liquides. Les armoires plus hautes soulèvent également des considérations relatives au centre de gravité, incitant les fournisseurs à passer de l'acier doux à des châssis en aluminium plus légers qui répondent aux normes parasismiques sans ajouter d'ancrage au sol.
Les clusters GPU tels que NVIDIA DGX SuperPOD occupent plusieurs unités de rack par lame de serveur, accélérant le passage aux configurations 48U et personnalisées 52U afin que les opérateurs puissent maximiser les nœuds par kilowatt. Les sites 42U existants dans les Docklands de Londres procèdent donc à des rénovations avec des échangeurs de chaleur en porte arrière pour extraire une capacité incrémentielle dans l'attente des mises à niveau du réseau.
Par type de rack : la sécurité des armoires favorise la préférence pour la colocation
Les racks armoire ont capté 64,02 % de la part du marché des racks de centres de données au Royaume-Uni, portés par les exigences de conformité des services financiers qui imposent des portes verrouillables, l'intégration de la vidéosurveillance et le confinement par pression différentielle. La croissance reste la plus forte dans les conceptions en armoire, car les fournisseurs de colocation s'appuient sur elles pour séparer les environnements multi-locataires, et les opérateurs hyperscale adoptent désormais des racks fermés pour la micro-segmentation interne des clusters clients.
Les racks à cadre ouvert subsistent là où la minimisation des coûts prime sur la sécurité, principalement dans les salles hyperscale dédiées. Pourtant, même ici, les opérateurs ajoutent des kits de panneaux latéraux et des portes contrôlées par RFID, orientant progressivement les utilisateurs de racks à cadre ouvert vers des formats hybrides ou entièrement fermés. Les armoires murales gagnent des parts dans les déploiements en bord de route et dans le commerce de détail qui ancrent les applications de périphérie 5G.
Par type de centre de données : la colocation mène la croissance multi-locataires
Les sites de colocation représentaient 55,93 % du marché des racks de centres de données au Royaume-Uni en 2025, grâce à l'externalisation par les entreprises de leurs infrastructures non essentielles. Les opérateurs de cloud hyperscale, en expansion à un TCAC de 16,98 %, construisent des campus multi-bâtiments dans le Northumberland et le Grand Manchester, stimulant des commandes de racks en grand volume dotés de chemins de barres blindées standardisés, de rails de refroidissement à circuit fermé et d'un flux d'air optimisé pour l'IA.
Les installations en propre des entreprises se réduisent à mesure que les directeurs des systèmes d'information migrent les charges de travail vers des contrats basés sur les dépenses d'exploitation. Les centres de données périphériques, bien que petits par site, prolifèrent en nombre, créant un vent favorable pour les fournisseurs de micro-racks capables de pré-assembler des unités dans des usines locales et de les expédier vers des abris de tours cellulaires distribués.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par matériau : la domination de l'acier face au défi de l'aluminium
L'acier reste la valeur par défaut, représentant 81,78 % de la taille du marché des racks de centres de données au Royaume-Uni, tandis que les racks en aluminium progressent de 16,92 % par an. Le gain de poids facilite les constructions multi-étages où la charge au sol est critique, et la conductivité thermique supérieure de l'aluminium améliore l'efficacité du refroidissement liquide. Les opérateurs qui adoptent des objectifs de zéro émission nette valorisent le caractère recyclable de l'aluminium, incitant certains à stipuler une teneur minimale en matériaux recyclés dans les appels d'offres de passation de marchés.
Les châssis composites et doublés de cuivre répondent aux exigences de blindage électromagnétique à l'intérieur des pods gouvernementaux classifiés. Bien que de niche aujourd'hui, ces racks haut de gamme pourraient se développer si le chiffrement post-quantique stimule la demande d'enclaves sécurisées résistant aux attaques par canal auxiliaire.
Analyse géographique
Le Grand Londres conserve la plus grande part du marché des racks de centres de données au Royaume-Uni, favorisé par la proximité des pôles financiers et des câbles sous-marins. Cependant, les files d'attente de raccordement au réseau de 24 mois et la flambée des coûts fonciers orientent les nouveaux investissements vers Manchester, Birmingham et Édimbourg. L'excédent d'énergie renouvelable et le climat plus frais de l'Écosse attirent des projets hyperscale visant à réduire l'efficacité d'utilisation de l'énergie, tandis que le Pays de Galles offre des sites bon marché à proximité du réseau électrique de Western Power.
Le nord de l'Angleterre progresse rapidement : le projet de QTS dans le Northumberland et le campus de Kao Data à Stockport illustrent comment les terrains industriels en friche, précédemment négligés, sont reconvertis en campus de centres de données. Ces emplacements offrent une ample marge de puissance disponible et bénéficient d'une liaison fibre améliorée via de récents projets de conduits le long des corridors ferroviaires. En conséquence, la taille du marché des racks de centres de données au Royaume-Uni dans les régions du nord devrait croître plus rapidement que la moyenne nationale jusqu'en 2031.
L'informatique périphérique redessine la stratégie géographique en dispersant les micro-centres de données le long des corridors 5G. Le plan de Latos Data Centres pour 40 sites souligne le pivot vers des pôles régionaux où les charges de travail sensibles à la latence nécessitent des racks plus proches des utilisateurs. Les incitations du secteur public dans le cadre de l'agenda de « nivellement » devraient diversifier davantage les déploiements, permettant au marché des racks de centres de données au Royaume-Uni d'éviter une dépendance excessive à l'égard du Sud-Est congestionné.
Paysage réglementaire
Le Royaume-Uni a renforcé la surveillance de la résilience et de la sécurité des centres de données, ce qui influence les spécifications des racks et les processus d'approvisionnement. Après que les centres de données ont été désignés comme Infrastructure Nationale Critique en septembre 2024, le Cyber Security and Resilience (Network and Information Systems) Bill introduit en novembre 2025 intègre les centres de données dans un cadre cyber de type services essentiels, avec l'Ofcom positionné comme régulateur opérationnel. Les opérateurs concernés font face à des exigences en matière d'enregistrement, de contrôles de résilience et de signalement d'incidents, ce qui renforce la demande de racks de baies verrouillables et de fonctions de sécurité physique répondant aux besoins d'audit.
Les changements en matière d'urbanisme et de politique énergétique influencent également où et comment la capacité est construite. Les Infrastructure Planning (Business or Commercial Projects) (Amendment) Regulations 2026 (SI 2026/13), adoptées le 8 janvier 2026, permettent à certains projets de centres de données d'utiliser la voie de consentement des Nationally Significant Infrastructure Projects (NSIP) via un Development Consent Order. Parallèlement, la réforme du raccordement au réseau menée par DESNZ et Ofgem, ainsi que le programme gouvernemental AI Growth Zones, priorisent les projets de demande stratégiquement importants et poussent les développeurs vers des conceptions qui compriment les calendriers de construction, notamment des halls modulaires et des racks pré-intégrés compatibles busway et prêts pour PDU, ainsi que vers des emplacements où les voies d'accès à l'énergie et à l'urbanisme sont plus claires.
Paysage concurrentiel
La concurrence reste modérée, avec Schneider Electric, Vertiv et Eaton faisant face à des challengers spécialisés dans l'intégration du refroidissement liquide et les facteurs de forme périphériques. La consolidation du marché s'est accélérée en 2024, comptabilisant 13 transactions stratégiques alors que les acteurs recherchaient des chaînes de valeur intégrées. L'acquisition de Motivair par Schneider Electric pour 850 millions USD renforce le savoir-faire en matière de refroidissement direct à la puce, lui permettant de regrouper racks, chemins de câbles et distribution de refroidissement en une seule référence.
Vertiv s'associe à des fabricants de cuves à immersion pour proposer des solutions hybrides qui rénovent les salles existantes, tandis qu'Eaton associe des racks à des ensembles d'onduleurs lithium-ion pour raccourcir les cycles de construction pour les opérateurs de colocation. Des spécialistes régionaux tels que Cannon Technologies se différencient par des délais de livraison rapides et des accessoires de gestion des câbles sur mesure appréciés par les déploiements périphériques des télécommunications. Les nouveaux entrants s'appuient sur la fabrication d'aluminium et un approvisionnement durable pour remporter des appels d'offres liés à la notation ESG, se taillant des niches au sein du marché plus large des racks de centres de données au Royaume-Uni.
Les alliances technologiques décident de plus en plus des parts de marché : Telehouse coordonne un écosystème de fournisseurs couvrant les ensembles de pompes, le liquide de refroidissement et les capteurs pour garantir plus de 90 kW par rack. Des écosystèmes similaires émergent dans de nouveaux campus écossais, indiquant que les fournisseurs de racks capables de certifier des performances de bout en bout avec des partenaires en refroidissement et en alimentation captureront les segments premium.
Leaders du secteur des racks de centres de données au Royaume-Uni
Eaton Corporation
Rittal GmbH & Co. KG
Schneider Electric SE
Hewlett Packard Enterprise Co.
Vertiv Group Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les mises à niveau motivées par la conformité et la réforme de l'urbanisme créent un espace pour les fournisseurs de racks capables de combiner sécurité, surveillance et préparation à la haute densité dans des conceptions reproductibles. Avec les centres de données traités comme Infrastructure Nationale Critique (septembre 2024) et les exigences cyber formalisées via le Cyber Security and Resilience (Network and Information Systems) Bill introduit en novembre 2025 sous la supervision de l'Ofcom, les opérateurs ont des incitations plus fortes à standardiser des enceintes de classe armoire avec contrôle d'accès, suivi des actifs et durcissement physique. Cela soutient à son tour des opportunités pour les fournisseurs proposant des plateformes d'armoires pré-certifiées alignées sur les besoins d'audit de la colocation multi-locataires et du cloud souverain, y compris des points d'intégration pour capteurs et fonctions d'inviolabilité.
Les contraintes d'implantation et d'alimentation modifient également la combinaison des hauteurs de racks, des matériaux et des niveaux d'intégration achetés au Royaume-Uni, à mesure que la demande se déplace vers des constructions régionales et des modèles de livraison modulaires. Les commentaires du secteur indiquent que Londres représente plus de 80 % de l'offre de centres de données au Royaume-Uni, tandis que les contraintes de réseau et de foncier poussent l'activité vers le Grand Manchester, le Sud du Pays de Galles et l'Écosse, ce qui s'aligne avec les AI Growth Zones et le développement d'infrastructures plus large. La mise à jour de 2026 permettant aux projets plus importants d'utiliser le régime NSIP (SI 2026/13) soutient un consentement centralisé pour certains développements et renforce la demande de racks et de systèmes de confinement fabriqués en usine, installés rapidement et conçus pour des fenêtres de construction compressées. Parallèlement, les efforts de réforme du raccordement au réseau menés par DESNZ et Ofgem priorisent les charges stratégiquement importantes, ce qui accroît le besoin adressable en architectures de racks à plus forte puissance, telles que les châssis prêts pour le refroidissement liquide et les armoires compatibles busbar, qui aident les opérateurs à convertir des allocations d'énergie rares en davantage de puissance de calcul par mètre carré.
Développements récents du secteur
- Avril 2026 : Vertiv a accueilli le Secretary of State for Northern Ireland sur son site de fabrication de Campsie pour mettre en avant les progrès de l'expansion de l'installation. La capacité accrue de production d'appareillages électriques renforce l'empreinte de fabrication locale de Vertiv et la résilience de l'alimentation électrique au Royaume-Uni pour un déploiement plus rapide des centres de données. Cet événement signale une capacité domestique renforcée qui soutient l'expansion de l'infrastructure numérique des entreprises dans la région.
- Janvier 2026 : Eaton a collaboré avec Flexnode pour fournir une infrastructure modulaire et évolutive de racks et d'alimentation pour les applications de calcul des centres de données. Cette collaboration réduit les délais de déploiement et étend la portée d'Eaton dans les solutions de centres de données modulaires. Cette initiative souligne la demande croissante d'architectures de racks et d'alimentation rapides et évolutives pour les nouvelles constructions de centres de données.
- Novembre 2025 : Schneider Electric et DataCentre UK ont déployé deux centres de données modulaires pour le South Warwickshire University NHS Foundation Trust, équipés de racks APC NetShelter. Le projet démontre une capacité de construction modulaire accélérée et renforce la préparation de l'infrastructure numérique du NHS. Il élargit également la visibilité du marché pour les enceintes de centres de données modulaires dans les déploiements institutionnels au Royaume-Uni.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour ce rapport, le marché couvre les revenus générés par les racks de centres de données vendus et déployés au Royaume-Uni, y compris les formats courants d'enceintes et de châssis utilisés pour monter les équipements informatiques dans les installations d'entreprise, de colocation et de type hyperscale.
Exclusions de périmètre : nous excluons le matériel informatique (serveurs, stockage et réseau), l'infrastructure d'alimentation et de refroidissement, ainsi que la plupart des accessoires de racks tels que les unités de distribution d'alimentation autonomes et les systèmes de surveillance.
Aperçu de la segmentation
- Par taille de rack
- Rack quart
- Rack demi
- Rack complet
- Par hauteur de rack
- 42U
- 45U
- 48U
- Autres hauteurs (≥ 52U et personnalisé)
- Par type de rack
- Racks armoire (fermés)
- Racks à cadre ouvert
- Racks muraux
- Par type de centre de données
- Installations de colocation
- Centres de données hyperscale et de fournisseurs de services cloud
- Entreprises et périphérie
- Par matériau
- Acier
- Aluminium
- Autres alliages et composites
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour dresser la première vue des signaux de demande et d'offre au Royaume-Uni, avant de soumettre les hypothèses à l'épreuve d'entretiens. Nous nous sommes appuyés sur des ensembles de données publics et des références officielles pour ancrer les intrants du modèle, y compris les publications du gouvernement et des régulateurs du Royaume-Uni, les statistiques commerciales et les informations de planification des infrastructures.
Parmi les exemples de sources figurent les publications de l'Office for National Statistics, les données commerciales de HM Revenue and Customs, les mises à jour du système du National Grid et les portails d'urbanisme britanniques où les grandes constructions de centres de données sont suivies, ainsi que les normes et références techniques d'organismes tels que l'ISO ou la CEI. Nous examinons également les dépôts d'entreprises, les présentations aux investisseurs, la presse spécialisée et les bases de données de brevets, puis utilisons des abonnements payants pour les données financières des entreprises et le suivi de l'actualité, ainsi que des vérifications au niveau des expéditions d'importation et d'exportation lorsqu'elles aident à confirmer les prix et l'approvisionnement. Cette liste n'est pas exhaustive, et nous avons examiné des sources supplémentaires pour collecter des données, valider des hypothèses et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire se concentre sur la validation du cycle d'achat réel des racks au Royaume-Uni, car le calendrier des commandes, les délais de livraison et les cycles de renouvellement peuvent faire varier sensiblement les totaux d'une année à l'autre. Nous avons échangé avec un mélange de fournisseurs de racks, de distributeurs et d'installateurs, d'opérateurs de centres de données et d'utilisateurs finaux, puis testé des hypothèses sur les préférences de hauteur de rack, la répartition entre armoires et châssis ouverts, ainsi que les paliers de prix typiques selon différents besoins de charge et de conformité.
Pour éviter de trop dépendre des seuls signaux londoniens, les intrants ont également été recoupés avec des répondants familiers d'autres pôles britanniques. Des suivis ont été menés lorsque les indicateurs documentaires et les retours du terrain ne correspondaient pas clairement.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 26 % | Direction générale (CXO) : 18 % |
| Rang intermédiaire : 54 % | Responsables fonctionnels/d'unité : 35 % |
| Petits acteurs : 20 % | Managers : 47 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante qui reconstitue le bassin de demande de racks au Royaume-Uni à partir des constructions de centres de données et de l'activité de renouvellement, puis traduit cela en unités de racks et en valeur en utilisant un calendrier d'expédition réaliste et des échelles de prix. Une fois la structure en place, les totaux sont corroborés par des vérifications ascendantes sélectives, telles que des fourchettes de revenus de fournisseurs échantillonnés, des vérifications de canaux de distributeurs, et une vérification de cohérence ASP multipliée par le volume liée à quelques expansions d'installations très visibles.
Le modèle utilise des intrants pratiques qui peuvent être suivis et revérifiés, notamment les ajouts de capacité de centres de données planifiés et actifs, la densité de racks estimée par type d'installation, le glissement de mix des 42U vers des armoires plus hautes (comme 45U à 48U), l'adoption d'armoires par rapport aux châssis ouverts, et l'évolution des coûts liée à l'acier qui affecte les prix de vente moyens. Lorsque les données publiques ne sont pas suffisamment granulaires, les lacunes sont traitées à l'aide de fourchettes prudentes, puis affinées grâce aux retours d'entretiens, et appliquées de manière cohérente sur les années de prévision.
Pour les prévisions, nous utilisons une analyse de scénarios car les pipelines de construction et les calendriers de mise en service peuvent évoluer, puis alignons ces scénarios sur ce que les opérateurs et les intégrateurs attendent en matière d'installations et de remplacements. Les hypothèses sont ajustées pour les effets de calendrier, tels que les retards de mise sous tension, les aménagements par phases et les cycles d'achat en gros, afin que la courbe de revenus ne soit pas lissée de manière irréaliste.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs contrôles pour garder les chiffres traçables jusqu'à l'activité réelle. Nous comparons les volumes et valeurs de racks modélisés avec des signaux indépendants tels que les mises à jour des pipelines d'installations, les jalons de construction, les schémas d'importation pour les expéditions de type rack et les plans d'expansion annoncés, puis examinons les valeurs aberrantes avant l'approbation finale.
Si un écart majeur apparaît, les hypothèses concernées sont revisitées, et nous recontactons les répondants concernés pour confirmer si le changement est réel ou dû à des questions de calendrier, de prix ou de périmètre. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, par exemple des retards importants de projets, des annonces de nouvelles capacités, ou des changements de prix brusques. Avant la livraison, une passe supplémentaire est réalisée afin que les clients disposent de la vue la plus actuelle disponible à ce moment-là.
Estimation de Mordor Intelligence du marché des racks de centres de données au Royaume-Uni comparée à d'autres estimations publiées
Les tailles de marché publiées pour les racks de centres de données au Royaume-Uni peuvent varier même lorsque le nom du sujet semble identique. Les principales raisons sont les différences dans ce qui est compté comme un rack, l'année utilisée comme base, et la manière dont les changements de prix sont appliqués aux différents types et hauteurs d'armoires.
Le tableau reflète un large éventail principalement expliqué par les choix de périmètre et de prix. Dans le modèle de Mordor Intelligence, la valeur est limitée aux racks et aux enceintes de racks vendus aux centres de données au Royaume-Uni, plutôt que d'y intégrer des éléments adjacents comme les accessoires de distribution d'alimentation ou des ensembles plus larges d'infrastructure de centres de données. Un autre écart provient de l'utilisation d'un prix moyen mondial fixe, qui peut manquer des évolutions spécifiques au Royaume-Uni comme l'adoption d'armoires plus hautes et des cycles d'achat menés par l'installation. Le calendrier des devises et la cadence de renouvellement peuvent également éloigner davantage les totaux lorsque les dates limites diffèrent.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 118,75 M USD (2025) | |
| Cabinet de conseil régional A | 210,00 M USD (2024) | Regroupe souvent les racks avec des postes plus larges d'aménagement de centres de données, et peut inclure des éléments comme les PDU et les accessoires, ce qui gonfle la valeur adressable par rapport aux revenus des racks seuls. |
| Revue spécialisée du secteur B | 239,20 M USD (2023) | Utilise une année de base plus ancienne et applique généralement une croissance linéaire avec des vérifications limitées des retards de mise en service au Royaume-Uni, du glissement de mix de hauteur et de l'évolution du PVM d'une année à l'autre. |
Pris ensemble, les différences tiennent à ce qui est compté, au moment où c'est compté, et à la manière dont le prix par rack est autorisé à évoluer. En rattachant les totaux à l'activité de construction observable, à des densités de racks réalistes et à un traitement clair des prix des armoires par rapport aux châssis, nous obtenons un chiffre de marché plus facile à expliquer et à reproduire à mesure que de nouvelles données de projet arrivent.


Questions clés auxquelles le rapport répond
Quels facteurs stimulent la croissance du marché des racks de centres de données au Royaume-Uni ?
Les investissements robustes dans l'IA, les mandats de cloud souverain et les déploiements de périphérie 5G se combinent pour accroître les besoins en densité de racks et stimuler la demande d'armoires prêtes pour le refroidissement liquide.
Quelle est la taille actuelle du marché des racks de centres de données au Royaume-Uni ?
Le marché a généré 135,46 millions USD en 2026 et devrait atteindre 261,77 millions USD d'ici 2031.
Quel type de rack domine le marché ?
Les racks armoire dominent avec une part de 64,02 % en 2025 en raison des exigences strictes en matière de sécurité physique dans les installations de colocation.
Pourquoi les racks 48U gagnent-ils en popularité ?
Ils offrent un espace vertical supplémentaire pour les serveurs d'IA et les équipements de refroidissement, permettant des densités de puissance supérieures à 70 kW par rack et supportant des collecteurs de refroidissement liquide plus hauts.
Dernière mise à jour de la page le:
- Marché des racks de centres de données en Allemagne
- Marché des racks pour centres de données en Espagne
- Marché des racks de centres de données au Canada
- Marché des Baies de Centres de Données en Malaisie
- Marché des racks de centres de données aux États-Unis
- Marché des racks pour centres de données de Singapour
- Marché de la construction de centres de données Construction à l'échelle mondiale, répartie par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA sur le marché mondial, couvrant le type d'installation, le composant et le niveau.
- Marché des serveurs pour centres de données Serveurs dans toutes les régions, répartis par niveau, taille d'installation et type d'installation.
- Marché des serveurs pour centres de données de Malaisie Les serveurs en Malaisie, répartis par niveau de centre de données, format et application / charge de travail.
- Marché des serveurs de centres de données aux États-Unis Les serveurs aux États-Unis, répartis par niveau de centre de données (tier), format et application / charge de travail.
- Marché de la consommation d'eau des centres de données au Chili La demande en consommation d'eau au Chili, couvrant la source d'approvisionnement en eau, le type d'installation et la taille de l'installation.
- Marché des centres de données hyperscale de Taïwan Sites hyperscale à Taïwan, répartis par type d'installation, composant et tier.
- Marché des data centers hyperscale en Amérique du Nord Sites hyperscale en Amérique du Nord, répartis par type d'installation, composant et niveau (tier).



