
Taille et parts du marché canadien des racks de centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
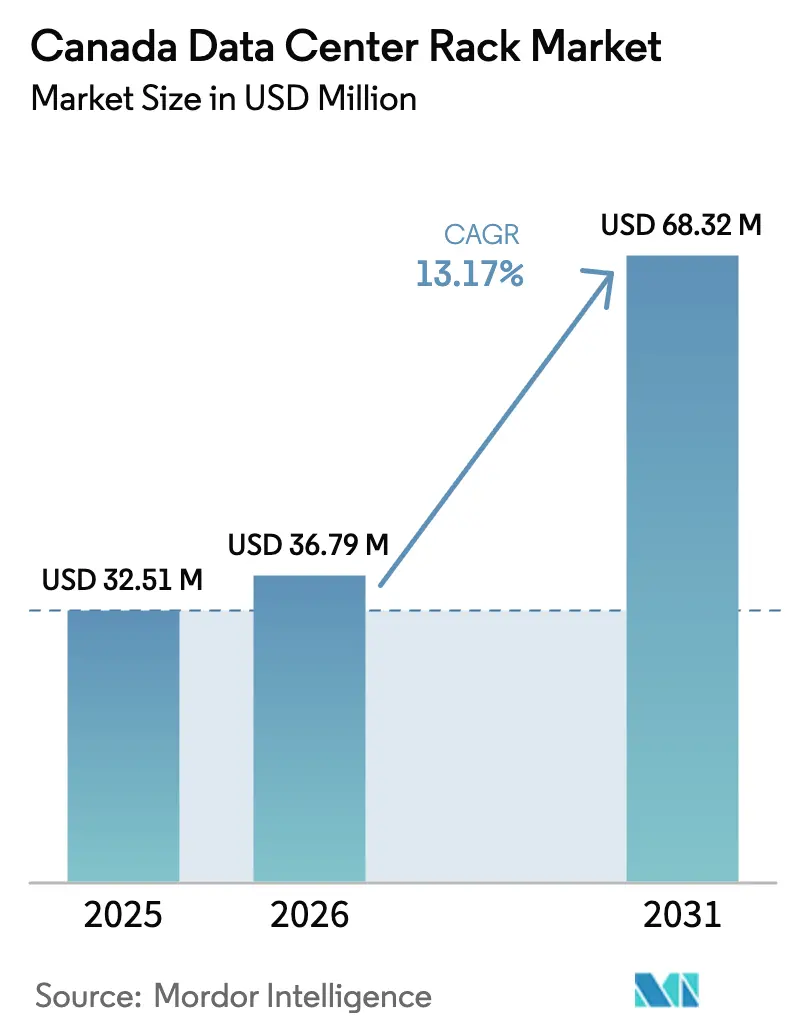
| Taille du marché de l'année de base (2025) | 32.51 Millions de dollars américains |
| Taille du Marché (2026) | 36.79 Millions de dollars américains |
| Taille du Marché (2031) | 68.32 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 13.17 % |
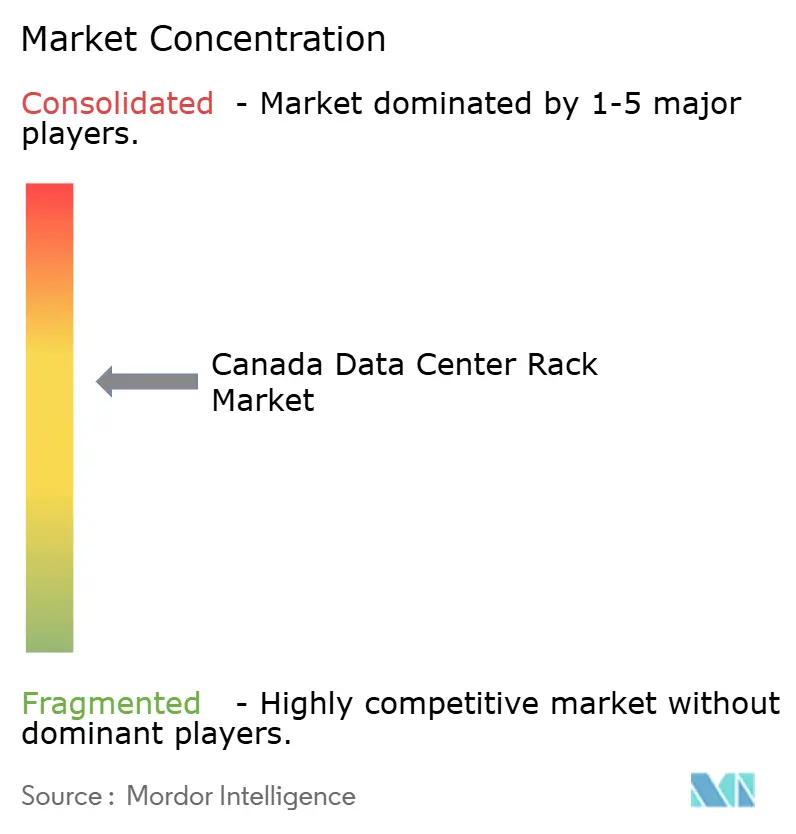
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché canadien des racks de centres de données par Mordor Intelligence
La taille du marché canadien des racks de centres de données en 2026 est estimée à 36,79 millions USD, en progression par rapport à la valeur de 2025 de 32,51 millions USD, avec des projections pour 2031 indiquant 68,32 millions USD, croissant à un CAGR de 13,17 % sur la période 2026-2031. Les déploiements à haute densité de puissance dépassant 60 kW par rack, les mandats réglementaires de souveraineté des données et l'expansion hyperscale convergent pour soutenir une croissance à deux chiffres. Les fournisseurs de colocation canadiens tirent parti des incitations provinciales en faveur des énergies renouvelables et des lois strictes sur la confidentialité qui maintiennent les charges de travail à l'intérieur des frontières nationales, tandis que les grappes d'entraînement d'IA créent une demande nouvelle pour des racks à refroidissement liquide intégré. La hausse des droits de douane sur l'acier et l'aluminium chinois incite les acheteurs à se tourner vers les chaînes d'approvisionnement nord-américaines, et les pénuries de main-d'œuvre qualifiée pour la mise en service à haute densité encouragent les solutions de racks clés en main qui minimisent le travail sur site. Ces dynamiques favorisent collectivement les fournisseurs capables de livrer des armoires intégrées en usine, prêtes pour l'IA, aux sites hyperscale et de colocation à Toronto, Montréal, Calgary et Vancouver.
Principales conclusions du rapport
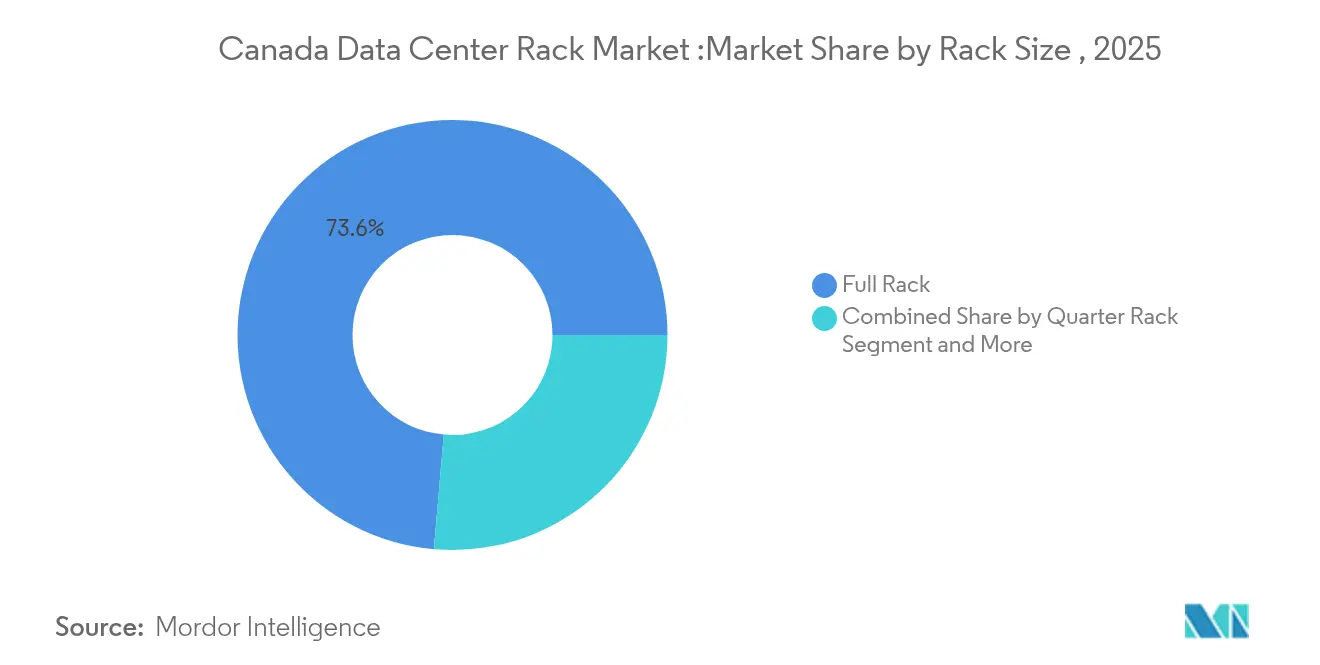
- Par configuration de rack, les conceptions de rack plein représentaient 73,62 % des parts du marché canadien des racks de centres de données en 2025, et ce segment croît à un CAGR de 14,02 % jusqu'en 2031.
- Par hauteur de rack, la catégorie 48U est la plus dynamique, progressant à un CAGR de 14,92 %, tandis que les unités 42U conservent 55,98 % de la taille du marché canadien des racks de centres de données en 2025.
- Par type de rack, les modèles armoire (fermés) représentaient 71,05 % du chiffre d'affaires en 2025 et sont appelés à croître à un CAGR de 15,88 % jusqu'en 2031.
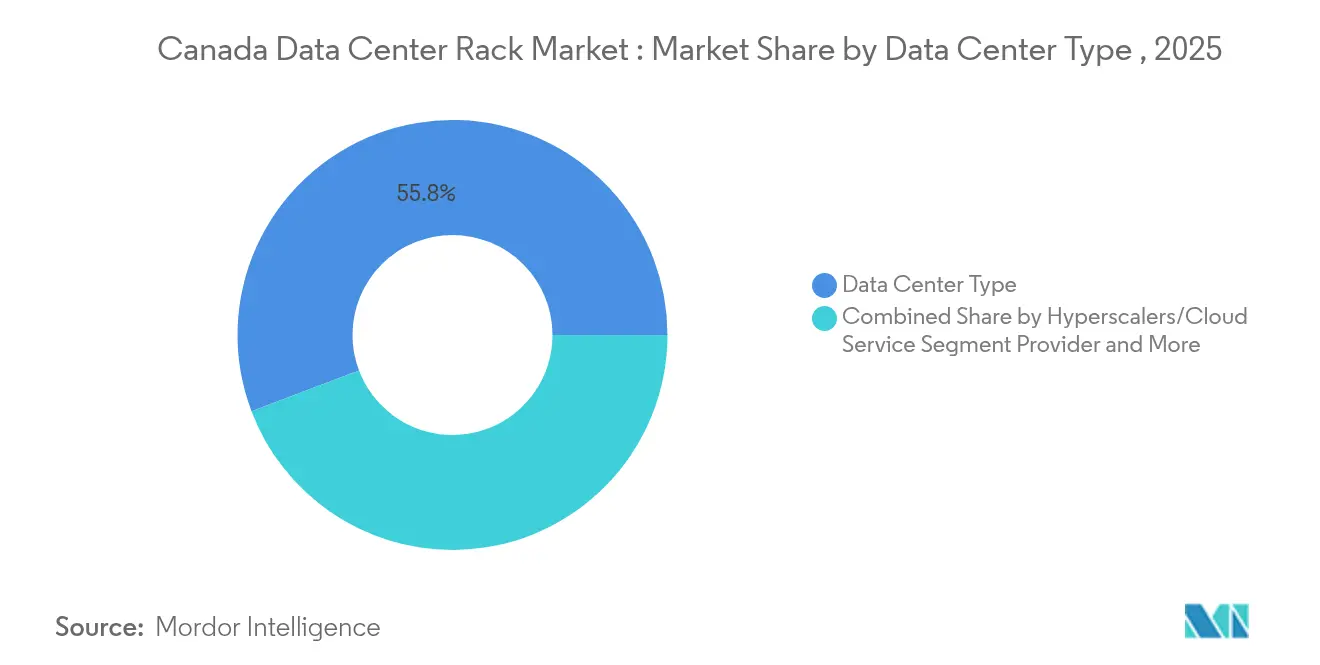
- Par type de centre de données, les déploiements hyperscale/fournisseurs de services cloud progressent à un CAGR de 16,84 %, même si les installations de colocation représentaient 55,77 % de la taille du marché canadien des racks de centres de données en 2025.
- Par matériau, les racks en acier dominaient avec 77,66 % de parts en 2025, mais les solutions en aluminium se développent à un CAGR de 13,98 % portées par les modernisations pour le refroidissement liquide.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché canadien des racks de centres de données
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Stratégies informatiques axées sur le cloud pour les entreprises et les PME | +2.8% | National (Toronto, Montréal, Vancouver) | Moyen terme (2-4 ans) |
| Saut hyperscale et densité de rack IA (≥60 kW/rack) | +3.2% | Alberta, Ontario, Québec | Court terme (≤ 2 ans) |
| Mandats provinciaux de souveraineté des données (LPRPDE, projet de loi C-27) | +2.1% | National (focus sur le Québec, l'Ontario) | Long terme (≥ 4 ans) |
| Augmentation des engagements de capacité de colocation jusqu'en 2027 | +2.4% | Toronto, Montréal, Calgary, Vancouver | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Stratégies informatiques des entreprises et des PME axées sur le cloud
Les entreprises canadiennes intègrent des architectures cloud hybrides combinant des racks sur site avec des liens directs vers des nœuds hyperscale, favorisant des armoires uniformes 42U-48U adaptées aussi bien aux déploiements en périphérie qu'au cœur du réseau. Le Défi d'informatique pour l'IA du gouvernement fédéral, doté de 700 millions CAD, accélère l'adoption de grappes denses en GPU qui doivent se trouver à proximité des utilisateurs pour des raisons de latence, notamment dans les métropoles secondaires telles que Calgary et Edmonton. Les PME migrent les dépenses d'investissement vers les dépenses opérationnelles en louant des racks de colocation, ce qui pousse les opérateurs à standardiser les hauteurs et la distribution de l'alimentation pour une montée en charge rapide. Les programmes de périphérie métropolitaine des principaux fournisseurs cloud spécifient désormais des racks pré-certifiés pouvant être intégrés dans des installations régionales avec un minimum de travaux électriques. Cette convergence soutient une demande régulière d'armoires flexibles connectées au cloud sur l'ensemble du marché canadien des racks de centres de données.
Saut hyperscale et densité de rack IA (≥60 kW/rack)
Les charges de travail d'intelligence artificielle contraignent les opérateurs hyperscale à dépasser 100 kW — et, dans les programmes pilotes, 250 kW — par rack, une rupture par rapport aux normes héritées de 10-15 kW. Le hall CCIT de l'Université de Calgary opère déjà 20 armoires totalisant 600 kW avec des échangeurs de chaleur à porte arrière intégrés. Les opérateurs hyperscale commandent des châssis personnalisés qui associent des unités de distribution de liquide, des colonnes d'alimentation en jeu de barres et des renforcements structurels dans un seul appel d'offre, réduisant l'espace au sol par pétaflop. Les fournisseurs capables d'installer en usine des collecteurs et des lignes à déconnexion rapide remportent des contrats car ils raccourcissent la mise en service sur site. À mesure que la densité de l'IA augmente, la résistance des armoires et les systèmes de suppression des incendies doivent également évoluer, créant des opportunités de modernisation pour des châssis parasismiques à haute charge dans les halls canadiens existants.
Mandats provinciaux de souveraineté des données (LPRPDE, projet de loi C-27)
Le projet de loi C-27 et la loi proposée sur l'intelligence artificielle et les données imposent des règles strictes de résidence pour les données personnelles, incitant les banques et les hôpitaux à privilégier l'hébergement national.[2]Gouvernement du Canada, "Projet de loi C-27 : Loi de mise en œuvre de la Charte numérique," canada.ca La Loi 25 du Québec ajoute des couches provinciales qui restreignent les transferts transfrontaliers dans des secteurs tels que la technologie financière et les sciences de la vie. Ces exigences orientent les charges de travail vers des installations conformes, créant un marché captif pour les racks à l'intérieur des frontières canadiennes. Les organismes publics intègrent des clauses de résidence dans leurs appels d'offres, ancrant une demande à long terme pour des suites de colocation régionales équipées d'armoires inviolables et d'une surveillance adaptée aux audits. À mesure que les régulateurs finalisent les cadres d'application, les opérateurs anticipent une hausse pluriannuelle des commandes de racks prêts pour l'IA et certifiés conformes sur l'ensemble du marché canadien des racks de centres de données.
Augmentation des engagements de capacité de colocation jusqu'en 2027
Un taux d'inoccupation inférieur à 4 % à Toronto et à Montréal a déclenché un boom de construction : l'acquisition par eStruxture des huit sites d'Aptum porte son empreinte au-delà de 100 MW, tandis que son campus IA de Calgary est budgété à 750 millions CAD pour des formats de 130 kW par rack. L'expansion de Grain Management à Brampton de 2,5 MW à 20 MW illustre comment les sites du Grand Toronto se dimensionnent d'un ordre de grandeur. Les promoteurs souhaitent des armoires standardisées, des unités de distribution d'alimentation (PDU) et des systèmes de confinement pouvant être expédiés en modules pour des déploiements multi-sites. Les fournisseurs proposant des kits groupés rack-alimentation-refroidissement sécurisent des accords-cadres pluriannuels qui ancrent des revenus récurrents sur le marché canadien des racks de centres de données.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Rareté des parcelles électriques de 10-20 MW dans le cœur de Toronto | -1.9% | Grand Toronto | Court terme (≤ 2 ans) |
| Longues procédures provinciales d'autorisation pour les boucles de refroidissement à eau | -1.2% | Ontario, Québec, Alberta | Moyen terme (2-4 ans) |
| Pénurie de main-d'œuvre qualifiée pour la mise en service de racks à haute densité | -0.8% | National (Calgary, Vancouver) | Long terme (≥ 4 ans) |
| Volatilité des dépenses d'investissement en racks due aux droits de douane sur l'acier et l'aluminium importés | -1.1% | National (fabrication en Ontario) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Rareté des parcelles électriques de 10-20 MW dans le cœur de Toronto
Le Réseau indépendant d'électricité (Independent Electricity System Operator) avertit que l'obtention d'un accès à un poste de transformation dans le centre-ville de Toronto implique désormais des positions en file d'attente de plusieurs années. Les opérateurs hyperscale répartissent les charges en grappes à travers Mississauga et Hamilton, multipliant les petites salles plutôt qu'une grande installation. Chaque site nécessite des racks identiques pour simplifier la logistique, ce qui profite aux fournisseurs d'armoires pré-ingéniérisées déployables partout à court préavis. La rareté de l'énergie propulse également les micro-centres de données en périphérie s'intégrant dans les surfaces commerciales et de bureaux existantes, stimulant à nouveau les commandes de racks fermés compacts sur le marché canadien des racks de centres de données.
Volatilité des dépenses d'investissement en racks due aux droits de douane sur l'acier et l'aluminium importés
La surtaxe canadienne de 25 % sur les métaux chinois ajoute des fluctuations de coûts imprévisibles aux nomenclatures de matériaux des racks.[3]Ministère des Finances Canada, "Contre-mesures sur les importations de produits en acier et en aluminium," canada.ca Les fabricants d'équipements d'origine (OEM) approvisionnent leurs panneaux auprès de deux sources : des usines relevant de l'ACEUM, mais les lignes de conversion doivent être reconfigurées pour les alliages alternatifs, allongeant les délais. Les armoires en aluminium — plus légères et plus conductrices thermiquement — compensent les coûts d'expédition et de refroidissement, neutralisant partiellement les vents contraires tarifaires, bien que l'indexation des prix dans les contrats de colocation soit en hausse. Les fournisseurs disposant d'usines de travail de la tôle nationales verrouillent les volumes, tandis que les acheteurs se couvrent avec des stocks achetés à terme, affectant le fonds de roulement sur l'ensemble du marché canadien des racks de centres de données.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de rack : dominance du rack plein portée par les charges de travail IA
Les unités rack plein représentaient 73,62 % du chiffre d'affaires en 2025 et croîtront de 14,02 % par an, les grappes IA nécessitant des châssis pleine hauteur avec des collecteurs intégrés. Cette dominance place les formats rack plein au cœur de la discussion sur la taille du marché canadien des racks de centres de données, notamment lorsque les opérateurs hyperscale standardisent leurs déploiements sur des armoires pleines 48U offrant un flux d'air cohérent et un ancrage de l'alimentation. Les offres de rack quart et de rack demi restent pertinentes pour les armoires en périphérie, mais contribuent marginalement au chiffre d'affaires par rapport aux cœurs à haute densité IA.
La plupart des appels d'offres hyperscale regroupent désormais les racks, les échangeurs de chaleur à porte arrière et la distribution en jeu de barres en une seule référence (SKU). Les opérateurs de colocation reproduisent cette conception pour accueillir des locataires futurs inconnus. Les fournisseurs réalisant des économies d'échelle autour des châssis pleine taille améliorent leurs marges même lorsque les prix des matières premières fluctuent, renforçant le fossé concurrentiel sur le marché canadien des racks de centres de données.


Par hauteur de rack : le 48U émerge comme standard optimisé pour l'IA
Bien que les armoires 42U représentent 55,98 % du chiffre d'affaires de 2025, les unités 48U s'accélèrent à un CAGR de 14,92 % et devraient capturer une part significative de la taille du marché canadien des racks de centres de données d'ici 2031. Les six unités de rack supplémentaires accueillent les skids de pompe en rangée et les chemins de câbles en jeu de barres en hauteur sans sacrifier le nombre de serveurs.
Les opérateurs déployant les accélérateurs NVIDIA H100 et les futurs B100 choisissent souvent le 48U pour héberger à la fois les nœuds de calcul et la distribution de réfrigérant dans une seule armoire. Avec la montée en puissance des boucles liquides, les allocations en 48U pérennisent l'espace au sol tout en évitant les extensions de hauteur personnalisées qui compliquent la conception du confinement. Les modèles compacts 38U et 52U continuent de servir les zones télécoms ou parasismiques, mais la demande en volume se concentre autour des deux hauteurs principales, aidant les intégrateurs à rationaliser les références et la logistique.
Par type de rack : les solutions armoire dominent l'intégration du refroidissement
Les châssis armoire (fermés) ont capturé 71,05 % des dépenses de 2025 et surpasseront le marché canadien des racks de centres de données dans son ensemble à un CAGR de 15,88 %. Les côtés fermés permettent aux circuits à refroidissement direct par puce et aux échangeurs de chaleur à porte arrière de fonctionner en toute sécurité, évitant la condensation dans les allées.
Les grands fournisseurs de colocation intègrent des portes biométriques et une surveillance des circuits de dérivation dans des armoires scellées, les commercialisant comme des « suites IA » premium. Les racks à cadre ouvert servent toujours les couloirs réseau où la circulation d'air est primordiale et la sécurité moins stricte, mais leur part s'érode à mesure que davantage de charges de travail deviennent énergivores. Les armoires murales s'adressent aux abris de périphérie 5G et aux nœuds industriels IoT, mais restent un cas d'usage de niche par rapport aux armoires scellées.
Par type de centre de données : la croissance hyperscale dépasse les segments traditionnels
Les halls de colocation ont dominé le chiffre d'affaires avec 55,77 % de la taille du marché canadien des racks de centres de données en 2025, tandis que les déploiements hyperscale/cloud progressent rapidement à un CAGR de 16,84 %. Les opérateurs hyperscale exigent des châssis intégrés prêts pour le refroidissement liquide, s'insérant dans des baies de chargement assistées par robots.
Les colos répondent en proposant des halls IA dédiés, nécessitant les mêmes armoires spécialisées. Les entreprises sur site restent importantes dans les secteurs réglementés tels que la santé, mais les dépenses s'orientent vers des racks hybrides hébergeant à la fois des GPU privés et des routeurs de liaison cloud. Les micro-sites en périphérie dans les commerces de détail ou les sites de tours cellulaires privilégient des racks légers, pré-câblés et dimensionnés pour le transport par ascenseur.
Par matériau : l'aluminium gagne du terrain dans les applications à haute densité
L'acier règne toujours avec 77,66 % de parts, mais l'aluminium progresse à un CAGR de 13,98 % alors que les opérateurs valorisent le poids plus faible lorsque les planchers doivent supporter des armoires de 130 kW. L'évolution des parts de marché canadien des racks de centres de données vers l'aluminium correspond au passage au refroidissement liquide, où la conductivité thermique améliore l'efficacité des échangeurs.
Les fournisseurs investissant dans des lignes de soudage de l'aluminium raccourcissent les délais car ce métal s'usine plus rapidement que l'acier laminé à froid. Les racks composites destinés aux laboratoires sensibles aux champs électromagnétiques restent peu nombreux mais rentables, signalant de futures possibilités de diversification si l'inférence IA s'étend aux suites d'imagerie médicale et aux bancs d'essai pour véhicules autonomes.
Analyse géographique
L'Ontario reste le plus grand acheteur provincial grâce à la demande de Toronto dans les secteurs financier et technologique, mais la congestion du réseau électrique a allongé les files d'attente d'interconnexion et augmenté les coûts énergétiques, orientant les capacités vers Hamilton et Kitchener. L'excédent hydroélectrique du Québec et son portefeuille d'énergies renouvelables attirent les opérateurs hyperscale en quête de crédits ESG ; le déblocage par Hydro-Québec de tarifs industriels supplémentaires stimule des campus de plusieurs centaines de mégawatts près de Montréal.
L'Alberta est le nœud à la croissance la plus rapide du marché canadien des racks de centres de données, tirant parti de l'énergie dérégulée et du gaz naturel abondant pour attirer entre 75 et 100 milliards CAD de capital planifié pour les centres de données d'ici 2030. Le campus de Calgary d'eStruxture illustre les racks de 130 kW refroidis par des échangeurs à porte arrière, montrant comment l'expertise énergétique locale se traduit en ingénierie de centres de données. Le corridor émergent de recherche en santé IA d'Edmonton génère également des commandes régionales de racks.
La Colombie-Britannique tire parti de ses actifs hydroélectriques et des routes de fibre optique du Pacifique pour se positionner comme un hub CDN à faible latence ; les racks ici intègrent souvent des renforts parasismiques et des boucles liquides adaptées aux conditions climatiques tempérées. Les provinces maritimes sollicitent des charges de travail en périphérie liées aux projets éoliens offshore, nécessitant des armoires compactes résistant à l'air salin. À l'échelle nationale, le marché canadien des racks de centres de données est confronté à des différences de politique concernant les permis de boucle hydraulique et les crédits d'énergie propre, obligeant les fournisseurs à personnaliser les accessoires d'armoires par province.
Paysage réglementaire
Les déploiements de racks de centres de données au Canada sont façonnés par les obligations de confidentialité et de résidence des données en vertu de la LPRPDE, avec des exigences provinciales supplémentaires telles que la Loi 25 du Québec influençant l'endroit où les charges de travail réglementées peuvent être hébergées et, par conséquent, où la capacité de racks est achetée. Du côté des investissements étrangers, la Loi sur Investissement Canada a été appliquée plus activement aux domaines technologiques sensibles (y compris l'IA et l'infrastructure numérique), ajoutant des considérations d'examen et de dépôt pour les expansions à grande échelle de centres de données soutenues par des investisseurs étrangers et les ensembles associés de racks, d'alimentation et de refroidissement.
L'accès à l'énergie et les autorisations environnementales influencent de plus en plus les décisions de conception des racks, car ils limitent quels sites peuvent électrifier et mettre en service des salles à haute densité. Début 2026, la Colombie-Britannique a introduit le Data Centre Facility and Hydrogen Production Facility Power Supply Regulation (B.C. Reg. 8/2026), qui limite la nouvelle capacité électrique disponible pour les centres de données conventionnels à un total agrégé de 100 MW sur deux ans. Ce plafond pousse les promoteurs vers des constructions à plus haute efficacité et une allocation d'énergie plus resserrée par armoire. Les approches provinciales parallèles concernant les tarifs industriels, les approbations de boucles de refroidissement à eau et la consultation des peuples autochtones, en particulier en Colombie-Britannique, renforcent la nécessité de systèmes de racks conformes et auditables (comptage, sécurité, surveillance) alignés sur les conditions d'approbation des sites.
Analyse de la chaîne de valeur
La chaîne de valeur des racks de centres de données au Canada commence par les matières premières et la fabrication (tôle d'acier et d'aluminium, éléments structurels, fixations, revêtements), suivie de l'ingénierie OEM des armoires pour les cadres à forte charge, les portes, le confinement et les écosystèmes d'accessoires (rails, gestion des câbles, obturation et sécurité). À mesure que les densités de racks dépassent 60 kW par rack pour l'IA, les fournisseurs de composants adjacents deviennent essentiels à la nomenclature des racks, notamment la distribution d'énergie par busway ou barre omnibus, les PDU intelligents, les unités de distribution de liquide, les échangeurs de chaleur à porte arrière, la détection de fuites et la détection intégrée à l'armoire. Les intégrateurs de systèmes emballent ensuite ces intrants en kits de déploiement reproductibles pour les clients hyperscale et de colocation.
En aval, les bureaux d'ingénierie, les entrepreneurs et les spécialistes de la mise en service traduisent les spécifications des racks en plans d'implantation, ancrage structurel et raccordements d'alimentation et de refroidissement, avant de les remettre aux opérateurs de colocation et aux utilisateurs d'entreprise pour les opérations continues et les rapports de conformité. Les normes et les directives façonnent les achats et les essais d'acceptation, notamment les référentiels d'infrastructure de centres de données du CSA Group (par exemple, CSA C510:21) et les directives de bonnes pratiques de Ressources naturelles Canada pour les centres de données canadiens. Ensemble, ces cadres établissent des exigences en matière de performance énergétique, de mesure et de maintenabilité. Le risque d'approvisionnement se concentre également sur les intrants spécialisés nécessaires aux salles d'IA, tels que les semi-conducteurs et les composants optiques qui déterminent les configurations de serveurs et de réseaux, ce qui encourage les acheteurs à privilégier les fournisseurs capables de sécuriser un approvisionnement multi-fournisseurs et de pré-intégrer les ensembles rack-alimentation-refroidissement pour réduire les goulots d'étranglement liés à la main-d'œuvre sur site.
Paysage concurrentiel
Les équipementiers mondiaux contrôlent le premier niveau, mais le secteur reste modérément fragmenté, les ateliers locaux de fabrication métallique protégeant les comptes régionaux. Le chiffre d'affaires 2024 de Schneider Electric SE de 38 milliards EUR incluait 24 % provenant des acheteurs de centres de données, et son acquisition de Motivair consolide sa profondeur en matière de refroidissement liquide..[1]Schneider Electric, "Chiffre d'affaires T1 2025," se.com Vertiv Group Corp. a enregistré 8,0 milliards USD de ventes en 2024 et a entamé 2025 avec un carnet de commandes de 7,9 milliards USD après avoir conclu des alliances sur les plateformes IA. L'acquisition de Fibrebond par Eaton Corporation plc pour 1,4 milliard USD étend son périmètre de l'équipement électrique aux armoires, lui offrant une chaîne d'approvisionnement de bout en bout pour les appels d'offres hyperscale.
La différenciation concurrentielle repose désormais sur la livraison clés en main — racks câblés en usine, boucles de réfrigérant, PDU intelligents et capteurs DCIM expédiés en un seul colis. Les acteurs disposant d'usines nationales de travail de la tôle évitent l'exposition aux droits de douane et raccourcissent les délais, remportant des déploiements de colocation exigeant la livraison de 300 armoires en moins de trois semaines. Les fabricants régionaux manquant de savoir-faire en refroidissement risquent d'être relégués aux commandes à la demande.
Les feuilles de route des fournisseurs convergent vers des châssis compatibles avec l'Open Compute Project pour séduire les géants hyperscale, aux côtés d'armoires prêtes pour l'IA intégrant la détection de fuites, des plaques à microcanaux et le câblage structuré. Les modules de conformité pour la tenue de registres selon le projet de loi C-27 et la notation ESG offrent une fidélisation supplémentaire. Les fusions-acquisitions restent probables parmi les acteurs de niveau intermédiaire cherchant à atteindre une taille critique, notamment ceux disposant d'un outillage aluminium limité.
Leaders du secteur canadien des racks de centres de données
Rittal GmbH and Co. KG
Schneider Electric SE
Vertiv Group Corp.
Eaton Corporation plc
Dell Technologies Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les constructions et modernisations d'IA à haute densité créent des espaces vierges pour des plateformes de racks intégrées en usine, prêtes pour le refroidissement liquide, qui réduisent la main-d'œuvre sur site et compressent les délais de mise en service, en particulier là où une pénurie de main-d'œuvre qualifiée ralentit le déploiement à haute densité. Les signaux spécifiques au Canada incluent la salle CCIT de l'Université de Calgary exploitant 20 armoires totalisant 600 kW avec des échangeurs de chaleur à porte arrière intégrés, ainsi que des conceptions d'expansion de colocation visant des formats de 130 kW par rack. Les fournisseurs capables d'associer les armoires à une distribution d'énergie validée (busway ou barre omnibus, PDU intelligents) et à des fonctionnalités prêtes pour le liquide de refroidissement (collecteurs, déconnexions rapides, détection de fuites) sont mieux positionnés pour remporter des accords de cadres multi-sites à mesure que les opérateurs standardisent des suites IA reproductibles.
Les contraintes d'allocation d'énergie et de politique soutiennent également les opportunités pour des conceptions de racks qui maximisent le calcul par mégawatt contraint et permettent une surveillance de qualité conforme. Le B.C. Reg. 8/2026 de la Colombie-Britannique plafonne la nouvelle capacité électrique pour les centres de données conventionnels à 100 MW sur deux ans à partir de début 2026, ce qui favorise les constructions axées sur l'efficacité et un comptage et un contrôle plus granulaires au sein des armoires. Du côté de la demande, les programmes fédéraux visant à étendre le calcul d'IA domestique, y compris le AI Compute Challenge de 700 millions CAD mentionné dans les facteurs de marché, augmentent la priorité accordée à l'infrastructure à haute densité hébergée au Canada, alignée sur les exigences de résidence des données. Globalement, ces facteurs pointent vers des opportunités pour les chaînes d'approvisionnement nord-américaines de gérer la volatilité des coûts des métaux induite par les tarifs, et pour les fournisseurs de racks capables de certifier selon les normes canadiennes et de livrer des déploiements modulaires et auditables en Ontario, au Québec, en Alberta et en Colombie-Britannique.
Développements récents du secteur
- Mai 2026 : Schneider Electric annonce la livraison échelonnée de plus de 290 millions USD de solutions d'infrastructure IA, incluant des racks NetShelter et un refroidissement liquide Motivair, au campus Lake Mariner de Terawulf. L'initiative met en évidence la demande directe d'infrastructure de racks pour centres de données d'IA et renforce le leadership dans les racks à haute densité et le refroidissement intégré pour les déploiements d'IA.
- Mars 2026 : Siemens et Rittal forment un partenariat stratégique pour développer des systèmes de distribution d'énergie standardisés pour les centres de données visant des densités de racks supérieures à 100 kW. Cette collaboration accélère la standardisation des architectures prêtes pour l'IA à haute densité et pourrait modifier la dynamique des fournisseurs pour le marché canadien.
- Mars 2025 : eStruxture entame une expansion de 55H Brampton de 2,5 MW à 20 MW, concevant des racks pour des charges d'IA de 130 kW. Cela accroît la capacité canadienne spécifique des centres de données et signale une demande de racks prêts pour l'IA intégrés en usine au Canada.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre les revenus générés par la vente de racks de centres de données utilisés à l'intérieur des centres de données canadiens, y compris les armoires de racks et les conceptions à cadre ouvert utilisées pour loger les équipements informatiques et faciliter une installation sécurisée.
Exclusions du périmètre : nous excluons les serveurs, les équipements réseau, les équipements d'alimentation et de refroidissement, ainsi que les dépenses de construction d'installations, même si ces éléments sont acquis dans le même cycle de construction.
Aperçu de la segmentation
- Par taille de rack
- Rack quart
- Rack demi
- Rack plein
- Par hauteur de rack
- 42U
- 45U
- 48U
- Autres hauteurs (≥52U et personnalisé)
- Par type de rack
- Racks armoire (fermés)
- Racks à cadre ouvert
- Racks muraux
- Par type de centre de données
- Installations de colocation
- Centres de données hyperscale et fournisseurs de services cloud
- Entreprises et périphérie
- Par matériau
- Acier
- Aluminium
- Autres alliages et composites
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Notre recherche documentaire a débuté par la cartographie de l'activité de construction et de l'empreinte opérationnelle des centres de données au Canada, puis en traduisant cela en signaux de demande de racks. Nous avons référencé des ensembles de données publics et des publications officielles telles que Statistique Canada, les statistiques commerciales de l'Agence des services frontaliers du Canada, le Conseil national de recherches du Canada, ainsi que des études examinées par des pairs sur l'énergie et le refroidissement traitant des tendances d'efficacité et de densité des centres de données.
Pour ancrer le côté de l'offre, nous avons examiné les dépôts d'entreprises, les présentations aux investisseurs, les catalogues de produits et une couverture de presse fiable liée aux expansions et projets de modernisation canadiens. À quelques endroits, des abonnements payants suivant les finances d'entreprises, les brevets et les données d'importation au niveau des expéditions ont été utilisés pour vérifier la cohérence des fourchettes de prix et des flux commerciaux. Ces exemples sont uniquement illustratifs, et nous nous sommes appuyés sur d'autres types de sources pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour confirmer quels types de racks sont réellement achetés au Canada, comment les densités évoluent, et comment les acheteurs traitent les accessoires et les services d'intégration dans leurs budgets. Nous avons échangé avec un ensemble de fabricants, distributeurs, intégrateurs de systèmes, opérateurs de colocation et équipes d'installations d'entreprise à travers les principaux corridors de centres de données canadiens afin de tester les hypothèses et de combler les lacunes de données avant de finaliser le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 37 % | Dirigeants (CXO) : 13 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 32 % |
| Petits acteurs : 15 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit à l'aide d'une combinaison de vérifications descendantes et ascendantes, et les étapes ont été maintenues reproductibles même lorsque les données publiques sont limitées. Du côté descendant, les signaux d'expansion des centres de données au Canada ont été traduits en demande de racks en utilisant des nombres typiques de racks par charge informatique, les nouveaux ajouts de salles, ainsi que les cycles de renouvellement et de remplacement. Cette demande a ensuite été valorisée en utilisant des fourchettes de prix observées sur des racks standards et personnalisés.
Les intrants clés qui façonnent le modèle incluent les hauteurs des unités de rack (telles que 42U, 45U, 48U et sur mesure), le glissement de la part vers les armoires fermées par rapport aux cadres ouverts, l'évolution des prix de l'acier qui affecte la nomenclature des racks, l'adoption d'une densité de puissance plus élevée qui pousse la demande vers des cadres plus solides et des fonctionnalités de circulation d'air, et le rythme des ajouts de capacité de colocation. Pour un contrôle de vraisemblance, nous avons utilisé des approximations ascendantes sélectives, y compris des vérifications échantillonnées de PVM x volume à travers les canaux, les retours des distributeurs sur les évolutions du mix, et le contexte de revenus des fournisseurs lorsque la divulgation le permettait. Lorsque les détails granulaires de volume n'étaient pas disponibles, les lacunes ont été traitées à l'aide de fourchettes bornées qui ont été resserrées après validation par entretiens.
Les prévisions se sont appuyées sur une analyse de scénarios soutenue par de simples relations multivariées, où des variables telles que le calendrier du pipeline de centres de données, la direction de la tendance de densité et l'inflation des prix ont été soumises à des tests de résistance. Les trajectoires de croissance finales n'ont été ajustées qu'après que les répondants primaires ont confirmé que les moteurs de la demande correspondaient à ce qu'ils observent dans les cycles d'achat.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre des signaux indépendants, puis vérifiés pour détecter des sauts inhabituels par année ou catégorie de rack pouvant indiquer un problème de modélisation. Si des écarts sont constatés, les hypothèses sont retestées, et des appels de suivi sont déclenchés auprès du groupe de répondants concerné pour confirmer ce qui a changé.
Avant validation finale, le modèle et les conclusions font l'objet de révisions par les analystes en plusieurs étapes. Cela inclut un passage distinct qui vérifie les unités, le calendrier des devises, et si les exclusions ont été appliquées de manière cohérente dans tous les tableaux. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour des événements significatifs tels que des annonces d'installations majeures, des mouvements brusques des prix des métaux, ou des changements soudains des attentes en matière de densité des racks. Juste avant la livraison, une révision fraîche est effectuée afin que les clients reçoivent la vue la plus récente mise à jour.
Taille du marché des racks de centres de données au Canada selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les racks de centres de données au Canada peuvent diverger car les sources ne comptent pas toujours les mêmes éléments, elles choisissent différentes années de référence, et elles appliquent différentes hypothèses de prix et de remplacement. Certaines estimations partent des dépenses plus larges en infrastructure de centres de données puis allouent une part aux racks, ce qui peut inclure une valeur qui n'est pas liée aux revenus des produits de racks.
Un deuxième facteur est la façon dont les prix et le mix de produits sont traités, car certaines sources regroupent les accessoires, la main-d'œuvre d'intégration ou les éléments d'aménagement d'espace blanc dans le chiffre des racks, puis appliquent une escalation qui n'est pas vérifiée par rapport aux indicateurs d'expéditions ou de canaux. D'autres sources font l'inverse et s'appuient sur une répartition globale-vers-pays qui ne reflète pas le calendrier spécifique au Canada de construction de colocation ou la part des armoires. Certaines estimations intègrent les coûts d'installation et d'aménagement adjacents aux racks. Mordor Intelligence ne comptabilise que les ventes de matériel de racks au Canada, en utilisant le mix des types de racks et les évolutions de configuration liées à la densité comme principaux ancrages de dimensionnement.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 32,51 millions USD (2025) | |
| Cabinet de conseil régional A | 178,41 millions USD (2025) | Utilise un concept plus large de dépenses en racks qui semble regrouper un ensemble plus étendu de systèmes liés aux racks et de compléments de projet, ce qui augmente la valeur capturée par déploiement. |
| Revue professionnelle B | 98,45 millions USD (2025) | Applique une allocation standardisée par pays à partir des totaux mondiaux de racks et un mix d'armoires supposé plus faible, ce qui peut manquer le calendrier spécifique au Canada de construction de colocation et les différences de prix. |
Sur les trois chiffres, l'écart principal provient de ce qui est inclus dans la ligne de valeur des racks et du montant supposé par déploiement, et non d'un désaccord sur le fait que les racks sont en croissance au Canada. Lorsque le périmètre est limité aux produits de racks et que les intrants sont rattachés aux hauteurs de racks, au mix armoires fermées versus cadres ouverts, et à un calendrier de remplacement réaliste, le résultat peut être suivi et revérifié de manière reproductible.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché canadien des racks de centres de données ?
Le marché est évalué à 36,79 millions USD en 2026 et est en voie d'atteindre 68,32 millions USD d'ici 2031.
Quelle configuration de rack domine la demande canadienne ?
Les unités rack plein dominent avec 73,62 % de parts de marché en 2025 grâce aux charges de travail IA nécessitant des armoires pleine hauteur et à haute densité
Pourquoi les racks 48U gagnent-ils en popularité ?
Ils offrent un espace vertical supplémentaire pour les collecteurs de refroidissement liquide et les équipements d'alimentation, supportant des densités supérieures à 60 kW par rack tout en pérennisant les nouvelles constructions.
Comment les lois sur la souveraineté des données influencent-elles les achats de racks ?
Le projet de loi C-27 et les lois provinciales sur la confidentialité obligent les ensembles de données sensibles à rester au Canada, stimulant les dépenses de colocation nationales et augmentant la demande de racks conformes.
Dernière mise à jour de la page le:
- Marché des serveurs pour centres de données Les serveurs dans le monde, répartis par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché de la construction de centres de données La construction dans toutes les régions, répartie par niveau, taille d'installation et type d'installation.
- Marché du refroidissement des centres de données au Canada Refroidissement au Canada, réparti par type d'installation, niveau (tier) et technologie de refroidissement.
- Marché de la construction de centres de données au Canada La construction au Canada, répartie par niveau (tier).
- Marché de la sécurité physique des centres de données au Canada Sécurité physique au Canada, répartie par type de solution et type de service.
- Marché de la consommation d'eau des data centers en France La consommation d'eau en France, répartie par technologie de refroidissement, type d'installation et source d'eau.
- Marché des GPU pour centres de données au Canada Demande de GPU au Canada, couvrant le type de déploiement, le type de GPU et l'interconnexion.
- Marché des serveurs des centres de données en Afrique du Sud Les serveurs en Afrique du Sud, répartis par niveau (tier) de centre de données, facteur de forme et application / charge de travail.
- Marché du stockage des centres de données au Canada Demande en stockage au Canada, couvrant la technologie de stockage, le type de stockage et le type d'installation.
- Marché des commutateurs pour data centers Commutateurs dans toutes les régions, répartis par type de commutateur, classe de bande passante et technologie de commutation.



