
Vereinigtes Königreich Rechenzentrum-Rack-Marktgröße und -Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
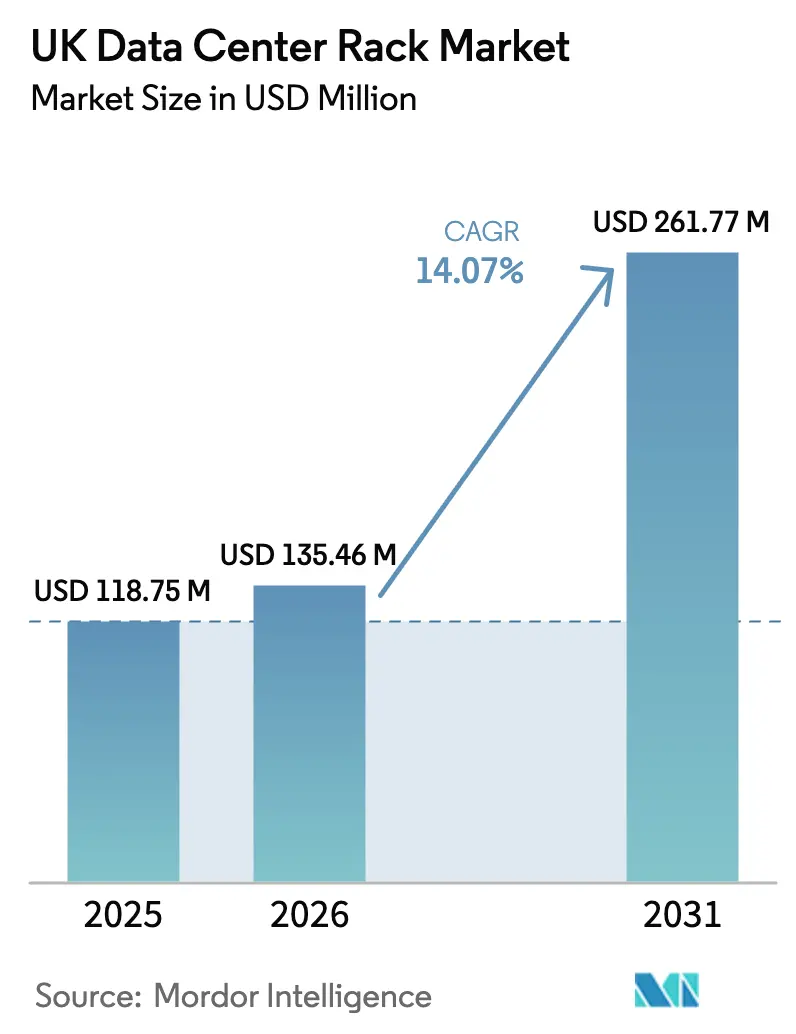
| Marktgröße im Basisjahr (2025) | 118.75 Millionen US-Dollar |
| Marktgröße (2026) | 135.46 Millionen US-Dollar |
| Marktgröße (2031) | 261.77 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.07 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Vereinigtes Königreich Rechenzentrum-Rack-Marktanalyse von Mordor Intelligence
Die Marktgröße des Vereinigtes Königreich Rechenzentrum-Rack-Marktes wird voraussichtlich von 118,75 Millionen USD im Jahr 2025 auf 135,46 Millionen USD im Jahr 2026 wachsen und bis 2031 einen Wert von 261,77 Millionen USD bei einer CAGR von 14,07 % im Zeitraum 2026–2031 erreichen. Das aktuelle Wachstum stützt sich auf den nationalen KI-Chancen-Aktionsplan, der privates Kapital für digitale Infrastruktur freisetzt und gleichzeitig Planungsgenehmigungen beschleunigt. Die Einstufung von Rechenzentren als kritische nationale Infrastruktur im Jahr 2024 hat die Cybersicherheitsstandards verschärft und die Nachfrage nach Schrank-Klasse-Gehäusen gesteigert, die strengere physische Sicherheitsanforderungen erfüllen. Souveräne-Cloud-Implementierungen, beschleunigt durch die Untersuchung der Wettbewerbs- und Marktbehörde (Competition and Markets Authority) zur Hyperscale-Konzentration, lenken viele Unternehmen in Richtung inländisch betriebener Einrichtungen, die den Vereinigtes Königreich Rechenzentrum-Rack-Markt begünstigen. Unterdessen treiben KI-Arbeitslasten einen Wandel von 42U auf 48U Höhen voran, wobei flüssigkühlungsbereite Rahmen an Bedeutung gewinnen, da die Rack-Leistungsdichten 70 kW überschreiten. Der Lieferkettendruck durch Warteschlangen bei Stromnetzanschlüssen drängt Betreiber in sekundäre Metropolregionen und stimuliert das Interesse an Eigenstromerzeugung, modularen Designs und Materialinovationen wie Aluminiumlegierungen.
Wichtigste Erkenntnisse des Berichts
- Nach Rack-Typ entfielen auf Schrank-Racks im Jahr 2025 64,02 % des Marktanteils des Vereinigtes Königreich Rechenzentrum-Rack-Marktes; Open-Frame-Racks werden voraussichtlich bis 2031 mit einer CAGR von 16,05 % wachsen.
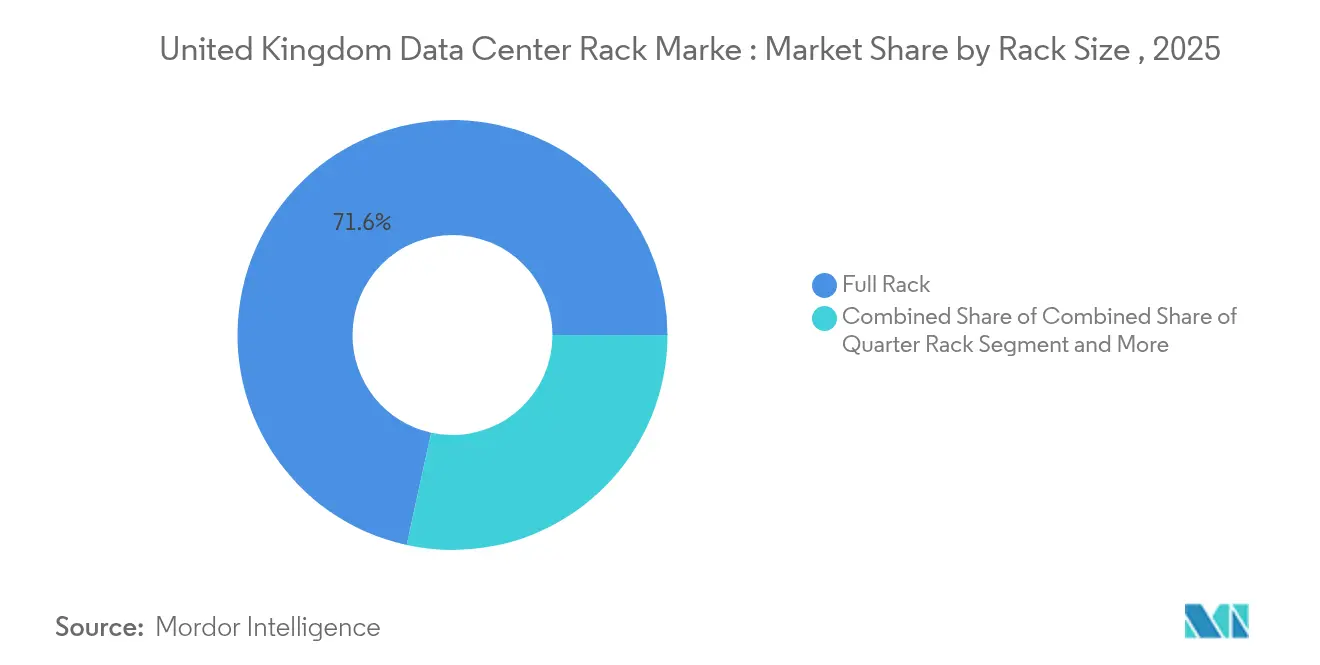
- Nach Rack-Größe führten Voll-Racks mit einem Anteil von 71,58 % an der Marktgröße des Vereinigtes Königreich Rechenzentrum-Rack-Marktes im Jahr 2025, während Viertel-Racks bis 2031 voraussichtlich mit einer CAGR von 16,12 % zulegen werden.
- Nach Rack-Höhe entfielen auf 42U-Konfigurationen im Jahr 2025 55,82 % des Anteils an der Marktgröße des Vereinigtes Königreich Rechenzentrum-Rack-Marktes; 48U-Racks weisen mit 14,92 % die höchste prognostizierte CAGR zwischen 2026 und 2031 auf.
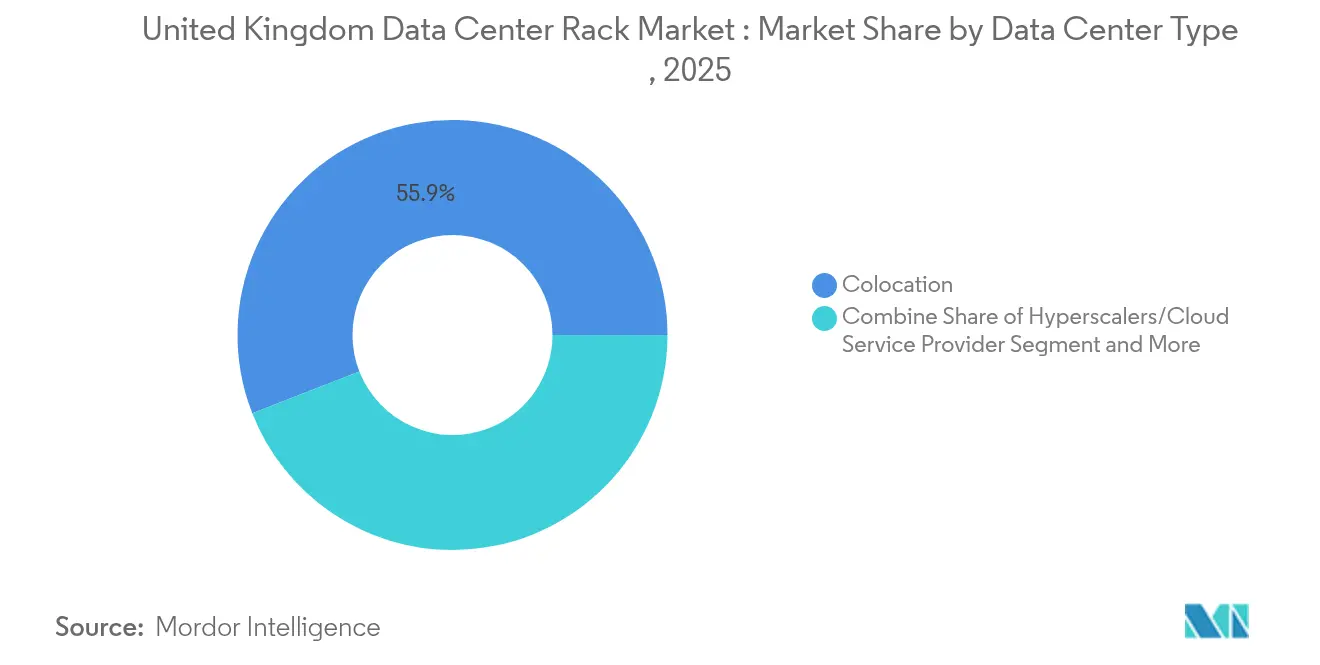
- Nach Rechenzentrumstyp hielt die Kollokation im Jahr 2025 einen Anteil von 55,93 % am Vereinigtes Königreich Rechenzentrum-Rack-Markt; Hyperscale-Implementierungen expandieren bis 2031 mit einer CAGR von 16,98 %.
- Nach Material dominierte Stahl mit 81,78 % des Marktanteils des Vereinigtes Königreich Rechenzentrum-Rack-Marktes im Jahr 2025; Aluminium-Racks steigen bis 2031 mit einer CAGR von 16,92 % jährlich.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Vereinigtes Königreich Rechenzentrum-Rack-Marktes
Analyse der Auswirkungen von Treibern*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Schnelle Einführung souveräner und hybrider Cloud-Zonen | +3.2% | National, mit Konzentration in London, Manchester, Edinburgh | Mittelfristig (2–4 Jahre) |
| KI/ML-Rack-Dichte-Upgrades in Hyperscale- und Kollokationsumgebungen | +4.1% | Global, mit führender Rolle des Vereinigten Königreichs bei der KI-Einführung im Finanzdienstleistungsbereich | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte 5G-Edge-Ausbauten mit Bedarf an Mikro-Racks | +1.8% | Städtische Zentren: London, Birmingham, Manchester, Glasgow | Mittelfristig (2–4 Jahre) |
| Staatliche CO₂-Neutralitätsvorgaben treiben flüssigkühlungsbereite Racks voran | +2.3% | National, mit früher Einführung in Schottland und Wales | Langfristig (≥ 4 Jahre) |
| Anstieg der Finanztechnologie- und Open-Banking-Transaktionen | +1.9% | Londoner Finanzviertel, mit Ausstrahlungseffekten auf Edinburgh | Kurzfristig (≤ 2 Jahre) |
| Modulare Rechenzentrumshallen-Umrüstungen in denkmalgeschützten britischen Immobiliengesellschaften | +1.0% | Großraum London, Manchester, Ballungsraum Birmingham | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Einführung souveräner und hybrider Cloud-Zonen
Die souveräne-Cloud-Agenda verändert die Muster der Rack-Implementierung, da Unternehmen lokale Datenschutz-Compliance anstreben. KI-Wachstumszonen vereinfachen Genehmigungsverfahren und ermöglichen eine schnellere Schrank-Installation mit verbesserten Verriegelungsmechanismen, die den Prüfpfaden des Finanzsektors entsprechen. Hybride Architekturen mindern auch das Risiko einer Anbieterabhängigkeit, das durch die laufende Cloud-Marktuntersuchung hervorgehoben wurde, und regen die Nachfrage nach Racks mit integriertem Kabelmanagement und Stromverteilungseinheiten an, die das Multi-Cloud-Switching unterstützen.[1]Wettbewerbs- und Marktbehörde, „Die Wettbewerbs- und Marktbehörde leitet Marktuntersuchung zu Cloud-Diensten ein,” gov.uk Finanzinstitute beschleunigen die Implementierungen weiter, indem sie britisch gehostete Racks vorschreiben, die die Open-Banking-Vorschriften erfüllen.
KI/ML-Rack-Dichte-Upgrades in Hyperscale- und Kollokationsumgebungen
KI-Trainingscluster treiben die Last pro Rack auf über 90 kW und zwingen Betreiber, 48U- und Sonderhöhen einzuführen, um Tauchkühlungs-Schalen, hintere Türwärmetauscher und Hochkapazitäts-Sammelschienen aufzunehmen. Partnerschaften wie das Flüssigkühlungslabor von Telehouse verdeutlichen die Konvergenz der Bereiche Rack, Kühlung und Überwachung und eröffnen Möglichkeiten für Anbieter, die vorgefertigte, flüssigkühlungsbereite Schränke anbieten können. [2]Telehouse, „Telehouse eröffnet Londoner Flüssigkühlungslabor,” telehouse.net Hyperscaler standardisieren auf höhere Rahmen, um das Verhältnis von Rechenleistung pro Quadratmeter zu optimieren, was die Volumennachfrage im Vereinigtes Königreich Rechenzentrum-Rack-Markt stärkt.
Beschleunigte 5G-Edge-Ausbauten mit Bedarf an Mikro-Racks
Der bundesweite 5G-Ausbau erfordert Edge-Knoten in Einkaufszentren, Stadien und Straßenschränken. Betreiber schreiben Viertel- und Halb-Racks mit robusten Gehäusen, Schwingungsdämpfern und Fernzugriffssensoren vor, damit sie unbemannte Standorte verwalten können. Wandmontagemöglichkeiten gewinnen an Popularität, da sie in Einzelhandelsräume und Mobilfunkmasten-Unterstände passen, ohne dass bauliche Verstärkungen erforderlich sind, und so die Kundenbasis für spezialisierte Rack-Anbieter verbreitern.
Staatliche CO₂-Neutralitätsvorgaben treiben flüssigkühlungsbereite Racks voran
Netto-Null-Regeln und die Energieeffizienz-Richtlinie verpflichten Rechenzentrumsbetreiber zur Abwärmenutzung und zur Reduzierung des Wasserverbrauchs. Rack-Hersteller reagieren mit Aluminium-Skeletten, die Kaltplatten-Verteiler und Schnellkupplung-Rohrleitungen integrieren, was den Installationsaufwand und das Leckagerisiko reduziert. Jüngste Fabrikinvestitionen in Scarborough werden die inländischen Lieferketten verkürzen und den eingebetteten CO₂-Fußabdruck für Käufer im Vereinigtes Königreich Rechenzentrum-Rack-Markt verringern. [3]Schneider Electric, „Schneider Electric investiert 42 Millionen GBP in die Anlage in Scarborough,” se.com
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Warteschlangen bei Stromnetzanschlüssen (≥ 24 Monate Verzögerung) | -2.8% | Ballungsräume London, Birmingham, Manchester | Kurzfristig (≤ 2 Jahre) |
| Angespannter Arbeitsmarkt für Tier-3/Tier-4-Installateure | -1.5% | National, mit akutem Fachkräftemangel in Schottland und Nordengland | Mittelfristig (2–4 Jahre) |
| Thermische Hotspots im Rack über 70 kW stellen Altstandorte vor Herausforderungen | -1.2% | Londoner Finanzviertel, etablierte Kollokationseinrichtungen | Kurzfristig (≤ 2 Jahre) |
| Steigende Versicherungsprämien für Hochdichte-Hallen | -0.8% | Großraum London, mit Ausstrahlungseffekten auf wichtige städtische Zentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Warteschlangen bei Stromnetzanschlüssen (≥ 24 Monate Verzögerung)
Rückstände von insgesamt 400 GW in der Region London zwingen Entwickler, zwei Jahre oder länger auf Netzanschlüsse zu warten. Viele Betreiber lenken Kapital nach Manchester oder Cardiff um, während andere On-Site-Gasturbinen, Batteriespeicher installieren oder Kleinmodulreaktoren erkunden. Die Gründung des KI-Energierats unterstreicht den offiziellen Handlungsbedarf; lange Genehmigungszyklen hemmen jedoch weiterhin kurzfristige Rack-Implementierungen.
Angespannter Arbeitsmarkt für Tier-3/Tier-4-Installateure
Flüssigkühltechnologie erfordert Installateure, Steuerungstechniker und Inbetriebnahmeingenieure, die sowohl in IT- als auch in HLK-Disziplinen ausgebildet sind. Post-Brexit-Einwanderungsbeschränkungen haben den Talentpool verengt, was Bauzeiten verlängert und Löhne in die Höhe treibt. Anbieter versenden nun vorinstallierte Sammelschienensysteme und Kühlmittelkreisläufe, um den Aufwand vor Ort zu reduzieren, doch komplexe Umrüstungen in Altgebäuden bleiben ein Terminrisikofaktor für Projekte im Vereinigtes Königreich Rechenzentrum-Rack-Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rack-Größe: Voll-Racks dominieren Unternehmensimplementierungen
Voll-Racks hielten im Jahr 2025 71,58 % des Marktanteils des Vereinigtes Königreich Rechenzentrum-Rack-Marktes und spiegeln die Präferenz für standardisierte 600 mm × 1.200 mm Grundflächen wider, die die Luftzirkulation und das Kabelmanagement vereinfachen. Das Segment wird voraussichtlich mit einer CAGR von 15,86 % wachsen, da Hyperscaler und Kollokationsvermieter Skaleneffekte anstreben. Viertel-Racks bleiben in Edge-Pods bestehen, aber das Volumen bleibt im Gesamten Vereinigtes Königreich Rechenzentrum-Rack-Markt bescheiden.
Steigende KI-Rechencluster festigen die Beliebtheit von Voll-Racks weiter, da geclusterte GPU-Schalen zusammenhängenden vertikalen und horizontalen Raum beanspruchen, wodurch Teilrahmen für Strom- und Kühlkreisläufe ineffizient werden. Daher konzentrieren Anbieter ihre F&E auf die Verbesserung der Rahmensteifigkeit, der Schwingungsisolierung und eingebauter Kühlmittelverteiler, die rackweite Kaltplattennetze bedienen – Merkmale, die bei der Konstruktion von Vollhöhengehäusen einfacher zu integrieren sind.


Nach Rack-Höhe: 42U-Standard steht vor KI-getriebenem Wandel
Das 42U-Format macht nach wie vor 55,82 % der Marktgröße des Vereinigtes Königreich Rechenzentrum-Rack-Marktes aus, aber seine Dominanz schwindet, da 48U-Systeme jährlich um 14,92 % wachsen. Höhere Rahmen bieten zusätzliche 6U, die Betreiber für In-Rack-USV-Schubladen, Top-of-Rack-Switches oder Verteilerköpfe für Flüssigkeitskreisläufe nutzen. Höhere Gehäuse erhöhen auch den Schwerpunkt, was Anbieter dazu veranlasst, von Baustahl auf leichtere Aluminiumrahmen umzusteigen, die Seismikstandards erfüllen, ohne Bodenbefestigungen hinzuzufügen.
GPU-Cluster wie NVIDIA DGX SuperPOD belegen mehrere Rack-Einheiten pro Server-Schlitten, was den Wandel zu 48U- und Sonder-52U-Konfigurationen beschleunigt, damit Betreiber die Knoten pro Kilowatt maximieren können. Altstandorte mit 42U in Londons Docklands rüsten daher mit hinteren Türwärmetauschern nach, um inkrementelle Kapazität zu gewinnen, bis Netzaufrüstungen verfügbar sind.
Nach Rack-Typ: Schranksicherheit treibt Kollokationspräferenz voran
Schrank-Racks eroberten 64,02 % des Marktanteils des Vereinigtes Königreich Rechenzentrum-Rack-Marktes, angetrieben durch Compliance-Anforderungen des Finanzsektors, die abschließbare Türen, CCTV-Integration und Differenzdruckkapselung verlangen. Das Wachstum ist bei Schrankdesigns am stärksten, da Kollokationsanbieter sie zur Trennung mandantenfähiger Umgebungen nutzen und Hyperscaler nun versiegelte Racks für die interne Mikrosegmentierung von Kundenclustern einsetzen.
Open-Frame-Racks überleben dort, wo Kosteneinsparungen Vorrang vor Sicherheit haben, hauptsächlich in dedizierten Hyperscale-Hallen. Dennoch fügen selbst hier Betreiber Seitenverkleidungen und RFID-gesteuerte Türen hinzu und drängen Open-Frame-Nutzer schrittweise zu hybriden oder vollständig geschlossenen Formaten. Wandmontageschränke gewinnen Marktanteile bei Straßen- und Einzelhandelsimplementierungen, die 5G-Edge-Anwendungen verankern.
Nach Rechenzentrumstyp: Kollokation führt beim Multi-Tenant-Wachstum
Kollokationsstandorte machten im Jahr 2025 55,93 % des Vereinigtes Königreich Rechenzentrum-Rack-Marktes aus, dank des Outsourcings von nicht-kerninfruktureller Infrastruktur durch Unternehmen. Hyperscale-Cloud-Betreiber, die mit einer CAGR von 16,98 % expandieren, bauen Mehrgebäudecampusse in Northumberland und Greater Manchester und steigern Großmengenbestellungen für Racks mit standardisierter Sammelschienenverdrahtung, geschlossenen Kühlmittelschienen und KI-optimierter Luftzirkulation.
Selbstbau-Einrichtungen von Unternehmen schrumpfen, da CIOs Arbeitslasten auf OPEX-getriebene Verträge migrieren. Edge-Rechenzentren sind zwar klein pro Standort, vermehren sich jedoch in der Anzahl und schaffen einen Rückenwind für Mikro-Rack-Anbieter, die Einheiten in lokalen Werken vorinstallieren und an verteilte Mobilfunkmasten-Unterstände liefern können.
Nach Material: Stahlvorherrschaft steht vor Aluminium-Herausforderung
Stahl bleibt der Standard und verankert 81,78 % der Marktgröße des Vereinigtes Königreich Rechenzentrum-Rack-Marktes, während Aluminium-Racks jährlich um 16,92 % steigen. Gewichtseinsparungen erleichtern mehrgeschossige Bauten, bei denen die Bodenbelastung entscheidend ist, und die überlegene Wärmeleitfähigkeit von Aluminium verbessert die Flüssigkühlungseffizienz. Betreiber, die Netto-Null-Ziele verfolgen, schätzen die Recyclingfähigkeit von Aluminium und veranlassen einige, in Ausschreibungen Mindestanteile an Recyclingmaterial vorzuschreiben.
Verbundstoff- und kupferausgekleidete Rahmen bedienen elektromagnetische Abschirmungsanforderungen innerhalb klassifizierter staatlicher Pods. Obwohl heute nischenhaft, könnten diese Premium-Racks expandieren, wenn die Post-Quanten-Verschlüsselung die Nachfrage nach sicheren Enklaven antreibt, die Seitenkanalangriffe widerstehen.
Geografische Analyse
Großraum London hält den größten Anteil am Vereinigtes Königreich Rechenzentrum-Rack-Markt, angetrieben durch die Nähe zu Finanzzentren und Unterseekabeln. Jedoch verlagern Warteschlangen von 24 Monaten bei Netzanschlüssen und steigende Grundstückskosten neue Investitionen nach Manchester, Birmingham und Edinburgh. Schottlands Überschuss an erneuerbarer Energie und kühleres Klima ziehen Hyperscale-Projekte an, die ihren Stromnutzungseffizienz-Wert (Power Usage Effectiveness) senken wollen, während Wales kostengünstige Standorte nahe dem Western-Power-Netzknotenpunkt bietet.
Nordengland ist auf dem Vormarsch: QTS' Vorhaben in Northumberland und Kao Datas Stockport-Campus veranschaulichen, wie zuvor vernachlässigtes Industriebrachland für Rechenzentrumscampusse umgewidmet wird. Diese Standorte bieten ausreichend Stromkapazität und profitieren von verbessertem Glasfaser-Backhaul durch jüngste Kabelverlegungsprojekte entlang von Eisenbahnkorridoren. Infolgedessen wird die Marktgröße des Vereinigtes Königreich Rechenzentrum-Rack-Marktes in nördlichen Regionen bis 2031 voraussichtlich schneller als der nationale Durchschnitt wachsen.
Edge-Computing verändert die geografische Strategie, indem es Mikro-Rechenzentren entlang von 5G-Korridoren verteilt. Latos Data Centres' Plan für 40 Standorte unterstreicht die Verlagerung hin zu regionalen Knotenpunkten, wo latenzempfindliche Arbeitslasten Racks näher an Nutzern erfordern. Staatliche Anreize im Rahmen der „Leveling-Up”-Agenda sollten die Implementierung weiter diversifizieren und dem Vereinigtes Königreich Rechenzentrum-Rack-Markt ermöglichen, eine übermäßige Abhängigkeit vom überlasteten Südosten zu vermeiden.
Regulatorisches Umfeld
Das Vereinigte Königreich hat die Aufsicht über die Ausfallsicherheit und Sicherheit von Rechenzentren verschärft, was die Rack-Spezifikationen und die Beschaffung prägt. Nachdem Rechenzentren im September 2024 als kritische nationale Infrastruktur eingestuft wurden, bringt der im November 2025 eingebrachte Cyber Security and Resilience (Network and Information Systems) Bill Rechenzentren in einen Cyber-Rahmen im Stil essenzieller Dienste, wobei Ofcom als operative Regulierungsbehörde fungiert. Betroffene Betreiber sehen sich Anforderungen an Registrierung, Resilienzkontrollen und Vorfallmeldungen gegenüber, was die Nachfrage nach abschließbaren Rack-Schränken und physischen Sicherheitsfunktionen zur Unterstützung von Prüfanforderungen verstärkt.
Auch Änderungen bei Planungs- und Energiepolitik wirken sich darauf aus, wo und wie Kapazitäten aufgebaut werden. Die Infrastructure Planning (Business or Commercial Projects) (Amendment) Regulations 2026 (SI 2026/13), erlassen am 8. Januar 2026, ermöglichen es bestimmten Rechenzentrumsprojekten, den Genehmigungsweg für Nationally Significant Infrastructure Projects (NSIP) über eine Development Consent Order zu nutzen. Parallel dazu priorisiert die von DESNZ und Ofgem geführte Reform der Netzanschlüsse, zusammen mit dem staatlichen AI Growth Zones-Programm, strategisch wichtige Nachfrageprojekte und drängt Entwickler zu Designs, die Bauzeitpläne verkürzen, einschließlich modularer Hallen und vorintegrierter, busway- und PDU-fähiger Racks, sowie zu Standorten, an denen Strom- und Genehmigungswege klarer sind.
Wettbewerbslandschaft
Der Wettbewerb bleibt moderat, wobei Schneider Electric, Vertiv und Eaton spezialisierten Herausforderern bei der Flüssigkühlungsintegration und Edge-Formfaktoren gegenüberstehen. Die Marktkonsolidierung beschleunigte sich im Jahr 2024 mit insgesamt 13 strategischen Transaktionen, da die Akteure integrierte Wertschöpfungsketten anstrebten. Schneider Electrics Übernahme von Motivair für 850 Millionen USD stärkt das Know-how bei der direkten Chip-Kühlung und ermöglicht es, Racks, Sammelschienen und Kühlmittelverteilung als einzelne Lagerhaltungseinheit zu bündeln.
Vertiv kooperiert mit Tauchkühlungsbehälter-Herstellern, um hybride Lösungen zu liefern, die Altgebäude nachrüsten, während Eaton Racks mit Lithium-Ionen-USV-Modulen bündelt, um Bauzyklen für Kollokationsbetreiber zu verkürzen. Regionale Spezialisten wie Cannon Technologies differenzieren sich durch schnelle Lieferzeiten und maßgeschneiderte Kabelmanagement-Zubehörteile, die bei Telekommunikations-Edge-Implementierungen bevorzugt werden. Neue Marktteilnehmer nutzen Aluminiumfertigung und nachhaltige Beschaffung, um Angebote zu gewinnen, die an ESG-Bewertungen geknüpft sind, und sich Nischen im breiteren Vereinigtes Königreich Rechenzentrum-Rack-Markt zu erschließen.
Technologieallianzen entscheiden zunehmend über Marktanteile: Telehouse koordiniert ein Lieferantenökosystem, das Pumpmodule, Kühlmittel und Sensoren umfasst, um 90 kW und mehr pro Rack zu garantieren. Ähnliche Ökosysteme entstehen an neuen schottischen Campussen, was darauf hindeutet, dass Rack-Anbieter, die eine End-to-End-Leistung mit Kühlungs- und Strompartnern zertifizieren können, Premium-Segmente gewinnen werden.
Marktführer im Vereinigtes Königreich Rechenzentrum-Rack-Sektor
Eaton Corporation
Rittal GmbH & Co. KG
Schneider Electric SE
Hewlett Packard Enterprise Co.
Vertiv Group Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Compliance-getriebene Modernisierungen und Planungsreformen schaffen Freiraum für Rack-Anbieter, die Sicherheit, Überwachung und Hochdichte-Bereitschaft in wiederholbare Designs integrieren können. Da Rechenzentren als kritische nationale Infrastruktur (September 2024) behandelt werden und Cyber-Anforderungen durch den im November 2025 eingebrachten Cyber Security and Resilience (Network and Information Systems) Bill unter Ofcom-Aufsicht formalisiert wurden, haben Betreiber stärkere Anreize, sich auf Gehäuse der Cabinet-Klasse mit Zugangskontrolle, Asset-Tracking und physischer Härtung zu standardisieren. Das unterstützt wiederum Chancen für Anbieter, die vorzertifizierte Cabinet-Plattformen anbieten, die auf Multi-Tenant-Colocation- und Sovereign-Cloud-Prüfungsanforderungen abgestimmt sind, einschließlich Integrationspunkten für Sensoren und manipulationssichere Funktionen.
Standort- und Stromengpässe verändern auch den Mix aus Rack-Höhen, Materialien und Integrationsgraden, die im Vereinigten Königreich beschafft werden, da sich die Nachfrage in Richtung regionaler Bauprojekte und modularer Liefermodelle verschiebt. Branchenkommentare weisen darauf hin, dass London für über 80% des britischen Rechenzentrumsangebots verantwortlich ist, während Netz- und Flächenbeschränkungen die Aktivität in Richtung Greater Manchester, South Wales und Schottland drängen, was mit AI Growth Zones und der breiteren Infrastrukturentwicklung übereinstimmt. Die Aktualisierung 2026, die größeren Projekten die Nutzung des NSIP-Regimes erlaubt (SI 2026/13), unterstützt zentralisierte Genehmigungsverfahren für ausgewählte Entwicklungen und verstärkt die Nachfrage nach werkgefertigten, schnell installierbaren Racks und Containment-Systemen, die für komprimierte Bauzeitfenster ausgelegt sind. Gleichzeitig priorisieren die von DESNZ und Ofgem geführten Bemühungen zur Reform der Netzanschlüsse strategisch wichtige Lasten, was den adressierbaren Bedarf an leistungsstärkeren Rack-Architekturen wie flüssigkeitskühlfähigen Rahmen und busbar-kompatiblen Cabinets erhöht, die Betreibern helfen, knappe Stromzuteilungen in mehr Rechenleistung pro Quadratmeter umzuwandeln.
Aktuelle Branchenentwicklungen
- April 2026: Vertiv empfing den Secretary of State for Northern Ireland an seinem Fertigungsstandort Campsie, um Fortschritte bei der Anlagenerweiterung zu präsentieren. Die erweiterte Produktionskapazität für elektrische Schaltanlagen stärkt Vertivs lokale Fertigungspräsenz und Resilienz bei britischer Stromversorgung für eine schnellere Bereitstellung von Rechenzentren. Dieses Ereignis signalisiert erweiterte inländische Kapazitäten, die den Ausbau der digitalen Infrastruktur von Unternehmen in der Region unterstützen.
- Januar 2026: Eaton arbeitete mit Flexnode zusammen, um modulare, skalierbare Rack- und Stromversorgungsinfrastruktur für Rechenzentrums-Compute-Anwendungen zu liefern. Die Zusammenarbeit verkürzt Bereitstellungszeitpläne und erweitert Eatons Reichweite bei modularen Rechenzentrumslösungen. Die Initiative unterstreicht die wachsende Nachfrage nach schnellen, skalierbaren Strom- und Rack-Architekturen bei neuen Rechenzentrumsbauten.
- November 2025: Schneider Electric und DataCentre UK implementierten zwei modulare Rechenzentren für den South Warwickshire University NHS Foundation Trust, ausgestattet mit APC NetShelter-Racks. Das Projekt demonstriert beschleunigte modulare Baukapazität und stärkt die digitale Infrastrukturbereitschaft des NHS. Es erweitert auch die Marktsichtbarkeit für modulare Rechenzentrumsgehäuse bei institutionellen Einsätzen im Vereinigten Königreich.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt Umsätze, die mit im Vereinigten Königreich verkauften und eingesetzten Rechenzentrums-Racks erzielt werden, einschließlich gängiger Gehäuse- und Rahmenformate, die zur Montage von IT-Ausrüstung in Unternehmens-, Colocation- und hyperscale-artigen Einrichtungen verwendet werden.
Ausgeschlossener Umfang: Wir schließen IT-Hardware (Server, Speicher und Netzwerktechnik), Strom- und Kühlinfrastruktur sowie die meisten Rack-Zusatzkomponenten wie eigenständige Stromverteilungseinheiten und Überwachungssysteme aus.
Übersicht der Segmentierung
- Nach Rack-Größe
- Viertel-Rack
- Halb-Rack
- Voll-Rack
- Nach Rack-Höhe
- 42U
- 45U
- 48U
- Sonstige Höhen (≥52U und Sonderanfertigung)
- Nach Rack-Typ
- Schrank- (Geschlossen) Racks
- Open-Frame-Racks
- Wandmontage-Racks
- Nach Rechenzentrumstyp
- Kollokationseinrichtungen
- Hyperscale- und Cloud-Dienstanbieter-Rechenzentren
- Unternehmens- und Edge-Rechenzentren
- Nach Material
- Stahl
- Aluminium
- Sonstige Legierungen und Verbundwerkstoffe
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung dient dazu, ein erstes Bild von Angebots- und Nachfragesignalen im Vereinigten Königreich zu erstellen, bevor wir Annahmen durch Interviews auf die Probe stellen. Wir stützten uns auf öffentliche Datensätze und offizielle Referenzen, um die Modelleingaben zu verankern, einschließlich Veröffentlichungen der britischen Regierung und Regulierungsbehörden, Handelsstatistiken und Informationen zur Infrastrukturplanung.
Beispiele für Quellen sind Veröffentlichungen des Office for National Statistics, Handelsdaten von HM Revenue and Customs, Aktualisierungen des National Grid-Systems und britische Planungsportale, in denen größere Rechenzentrumsbauten verfolgt werden, sowie Normen und technische Referenzen von Institutionen wie ISO oder IEC. Wir prüfen auch Unternehmensunterlagen, Investorenpräsentationen, Fachpresse und Patentdatenbanken und nutzen zudem kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenüberwachung sowie sendungsbasierte Import- und Exportprüfungen, wo diese helfen, Preisgestaltung und Beschaffung zu bestätigen. Diese Liste ist nicht abschließend, und wir haben zusätzliche Quellen geprüft, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich auf die Validierung des tatsächlichen Kaufzyklus für Racks im Vereinigten Königreich, da Bestelltiming, Lieferzeiten und Erneuerungszyklen die Gesamtzahlen von Jahr zu Jahr erheblich verändern können. Wir sprachen mit einer Mischung aus Rack-Anbietern, Distributoren und Installateuren, Rechenzentrumsbetreibern und Endnutzern und prüften dann Annahmen zu Präferenzen bei Rack-Höhen, dem Mix aus Cabinet- und Open-Frame-Systemen sowie typischen Preisstufen unter verschiedenen Last- und Compliance-Anforderungen.
Um eine zu starke Abhängigkeit von reinen London-Signalen zu vermeiden, wurden die Eingaben auch mit Befragten aus anderen britischen Clustern gegengeprüft. Nachfassaktionen wurden durchgeführt, wenn Sekundärindikatoren und Feldrückmeldungen nicht eindeutig übereinstimmten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 26% | CXOs: 18% |
| Mid-Tier: 54% | Funktions-/Bereichsleiter: 35% |
| Kleinere Akteure: 20% | Manager: 47% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den britischen Rack-Nachfragepool aus Rechenzentrumsbauten und Erneuerungsaktivitäten rekonstruiert und dies dann unter Verwendung realistischer Lieferzeitpläne und Preisstufen in Rack-Einheiten und -Werte übersetzt. Sobald die Struktur steht, werden die Gesamtzahlen durch selektive Bottom-up-Prüfungen bestätigt, wie beispielsweise gestichprobenartige Umsatzspannen von Anbietern, Kanalprüfungen bei Distributoren und einen ASP-mal-Volumen-Plausibilitätscheck, der an einige besonders sichtbare Anlagenerweiterungen gekoppelt ist.
Das Modell verwendet praktische Eingaben, die verfolgt und überprüft werden können, einschließlich geplanter und aktiver Kapazitätserweiterungen von Rechenzentren, geschätzter Rack-Dichte nach Anlagentyp, der Verschiebung des Mixes von 42U hin zu höheren Cabinets (wie 45U bis 48U), der Akzeptanz von Cabinet- versus Open-Frame-Systemen und stahlgetriebener Kostenentwicklung, die die durchschnittlichen Verkaufspreise beeinflusst. Wo öffentliche Daten nicht granular genug sind, werden Lücken mit konservativen Bandbreiten behandelt, die dann anhand von Interview-Feedback verfeinert und konsistent über die Prognosejahre angewendet werden.
Für die Prognose verwenden wir Szenarioanalysen, da sich Baupipelines und Inbetriebnahmezeitpläne verschieben können, und gleichen diese Szenarien dann mit den Erwartungen von Betreibern und Integratoren zu Installationen und Ersatzbeschaffungen ab. Annahmen werden für zeitliche Effekte angepasst, wie verzögerte Energetisierung, phasenweise Ausstattung und Großeinkaufszyklen, sodass die Umsatzkurve nicht unrealistisch glattgezogen wird.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, um sicherzustellen, dass die Zahlen auf reale Aktivitäten zurückführbar bleiben. Wir vergleichen modellierte Rack-Volumina und -Werte mit unabhängigen Signalen wie Aktualisierungen der Anlagenpipeline, Baumeilensteinen, Importmustern für rack-ähnliche Sendungen und angegebenen Erweiterungspläne, und überprüfen Ausreißer vor der endgültigen Freigabe.
Wenn eine wesentliche Abweichung auftritt, werden die zugehörigen Annahmen überprüft, und wir kontaktieren relevante Befragte erneut, um zu bestätigen, ob die Veränderung echt ist oder durch Timing-, Preis- oder Umfangsabweichungen bedingt ist. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, zum Beispiel großen Projektverzögerungen, Ankündigungen neuer Kapazitäten oder starken Preisänderungen. Vor der Auslieferung wird ein zusätzlicher Durchgang abgeschlossen, damit Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für den britischen Rechenzentrums-Rack-Markt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für britische Rechenzentrums-Racks können variieren, selbst wenn der Themenname gleich aussieht. Die Hauptgründe sind Unterschiede darin, was als Rack gezählt wird, welches Jahr als Basisjahr verwendet wird und wie Preisänderungen über Cabinet-Typen und -Höhen angewendet werden.
Die Tabelle zeigt eine breite Streuung, die hauptsächlich durch Unterschiede im Umfang und in der Preisgestaltung erklärt wird. Im Modell von Mordor Intelligence ist der Wert auf Racks und Rack-Gehäuse beschränkt, die in britische Rechenzentren verkauft werden, statt angrenzende Posten wie Stromverteilungs-Zusatzkomponenten oder breitere Rechenzentrumsinfrastruktur-Pakete einzubeziehen. Eine weitere Lücke ist die Verwendung fester globaler Durchschnittspreise, die britische spezifische Verschiebungen wie die Akzeptanz höherer Cabinets und installationsgetriebene Kaufzyklen übersehen können. Auch das Timing bei Währungen und der Aktualisierungsrhythmus können die Gesamtzahlen weiter auseinanderdriften lassen, wenn die Stichtage unterschiedlich sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 118,75 Mio. USD (2025) | |
| Regionale Beratungsgesellschaft A | 210,00 Mio. USD (2024) | Fasst Racks oft mit breiteren Rechenzentrums-Ausbaupositionen zusammen und kann Posten wie PDUs und Zubehör einschließen, was den adressierbaren Wert gegenüber reinen Rack-Umsätzen aufbläht. |
| Fachzeitschrift B | 239,20 Mio. USD (2023) | Verwendet ein älteres Basisjahr und wendet typischerweise lineares Wachstum mit begrenzten Prüfungen zu britischen Inbetriebnahmeverzögerungen, Höhenmix-Verschiebungen und Jahr-für-Jahr-ASP-Bewegungen an. |
Zusammengenommen laufen die Unterschiede darauf hinaus, was gezählt wird, wann es gezählt wird und wie stark sich der Preis pro Rack ändern darf. Indem wir die Gesamtzahlen an beobachtbarer Bauaktivität, realistischen Rack-Dichten und einer klaren Behandlung der Preisgestaltung für Cabinet versus Rahmen ausrichten, erhalten wir eine Marktzahl, die sich leichter erklären und bei Eintreffen neuer Projektdaten wiederholen lässt.


Im Bericht beantwortete Schlüsselfragen
Welche Faktoren treiben das Wachstum im Vereinigtes Königreich Rechenzentrum-Rack-Markt?
Robuste KI-Investitionen, Mandate für souveräne Cloud und 5G-Edge-Implementierungen kombinieren sich, um den Bedarf an Rack-Dichte zu steigern und die Nachfrage nach flüssigkühlungsbereiten Gehäusen anzukurbeln.
Wie groß ist der Vereinigtes Königreich Rechenzentrum-Rack-Markt heute?
Der Markt erzielte im Jahr 2026 einen Wert von 135,46 Millionen USD und soll bis 2031 261,77 Millionen USD erreichen.
Welcher Rack-Typ führt den Markt an?
Schrank-Racks dominieren mit einem Anteil von 64,02 % im Jahr 2025 aufgrund strenger physischer Sicherheitsanforderungen in Kollokationseinrichtungen.
Warum gewinnen 48U-Racks an Popularität?
Sie bieten zusätzlichen vertikalen Raum für KI-Server und Kühlhardware und ermöglichen Leistungsdichten von über 70 kW pro Rack sowie die Unterstützung höherer Flüssigkühlungsverteiler.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsbau Bauaktivitäten weltweit, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen auf dem globalen Markt, einschließlich Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsserver Server in allen Regionen, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Rechenzentrums-Servermarkt Malaysia Malaysias Server, unterteilt nach Rechenzentrums-Tier, Formfaktor und Anwendung/Workload.
- Markt für Rechenzentrumsserver USA Die Server der USA, unterteilt nach Rechenzentrums-Tier, Formfaktor und Anwendung / Workload.
- Rechenzentrumsmarkt Wasserverbrauch Chile Wassernutzungsnachfrage in Chile, einschließlich Wasserbeschaffungsquelle, Anlagentyp und Anlagengröße.
- Hyperscale-Rechenzentrumsmarkt Taiwan Hyperscale-Standorte in Taiwan, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Nordamerika Hyperscale-Rechenzentrumsmarkt Nordamerikas Hyperscale-Standorte, unterteilt nach Anlagentyp, Komponente und Tier.



