
Taille et part de marché des racks de centres de données en Malaisie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 127.64 Millions de dollars américains |
| Taille du Marché (2031) | 283.01 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 17.26 % |
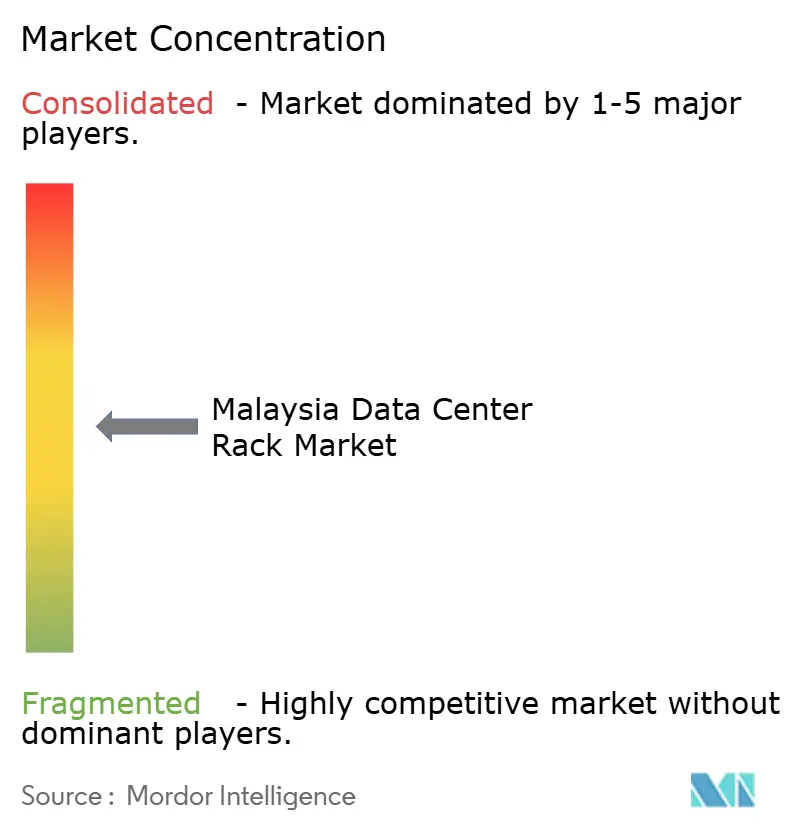
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des racks de centres de données en Malaisie par Mordor Intelligence
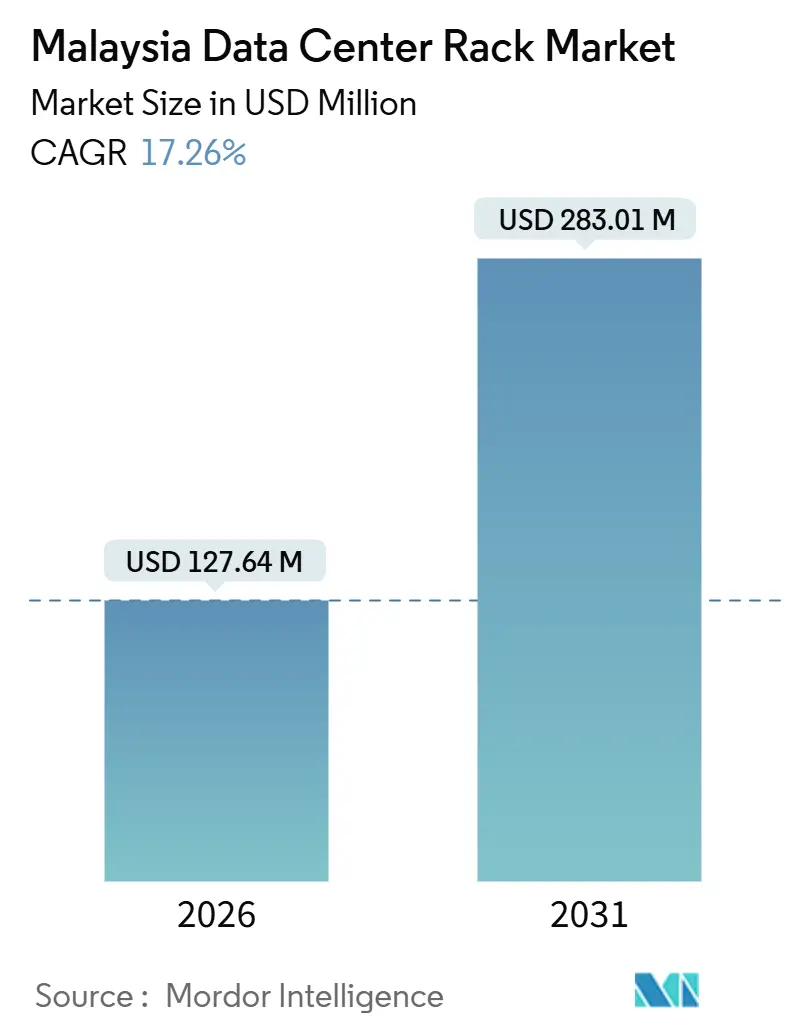
La taille du marché des racks de centres de données en Malaisie s'établit à 127,64 millions USD en 2026 et devrait atteindre 283,01 millions USD d'ici 2031, avec une croissance à un TCAC de 17,26 %. L'accélération du marché des racks de centres de données en Malaisie est étroitement liée aux engagements hyperscale dans le cloud d'une valeur de 16 milliards USD, à la diffusion des charges de travail d'intelligence artificielle (IA) nécessitant des densités de rack supérieures à 30 kilowatts, et aux mandats gouvernementaux de localisation des données qui imposent des déploiements dans le pays. Les nouvelles demandes de capacité mettent l'accent sur les armoires fermées intégrant le refroidissement liquide, le confinement des allées chaudes et la distribution intelligente de l'énergie, permettant aux opérateurs de tripler la densité de calcul dans la même empreinte. Simultanément, les centres de données de périphérie positionnés sur les sites de tours 5G stimulent la demande de formats demi-rack et de montage mural qui tolèrent des variations de température de plus de 20 degrés Celsius. La différenciation concurrentielle évolue de la fabrication de base en tôlerie vers la télémétrie au niveau du rack, l'analyse de maintenance prédictive et la détection intégrée des fuites, permettant aux fournisseurs de limiter les temps d'arrêt imprévus et de réduire le coût total de possession.
Points clés du rapport
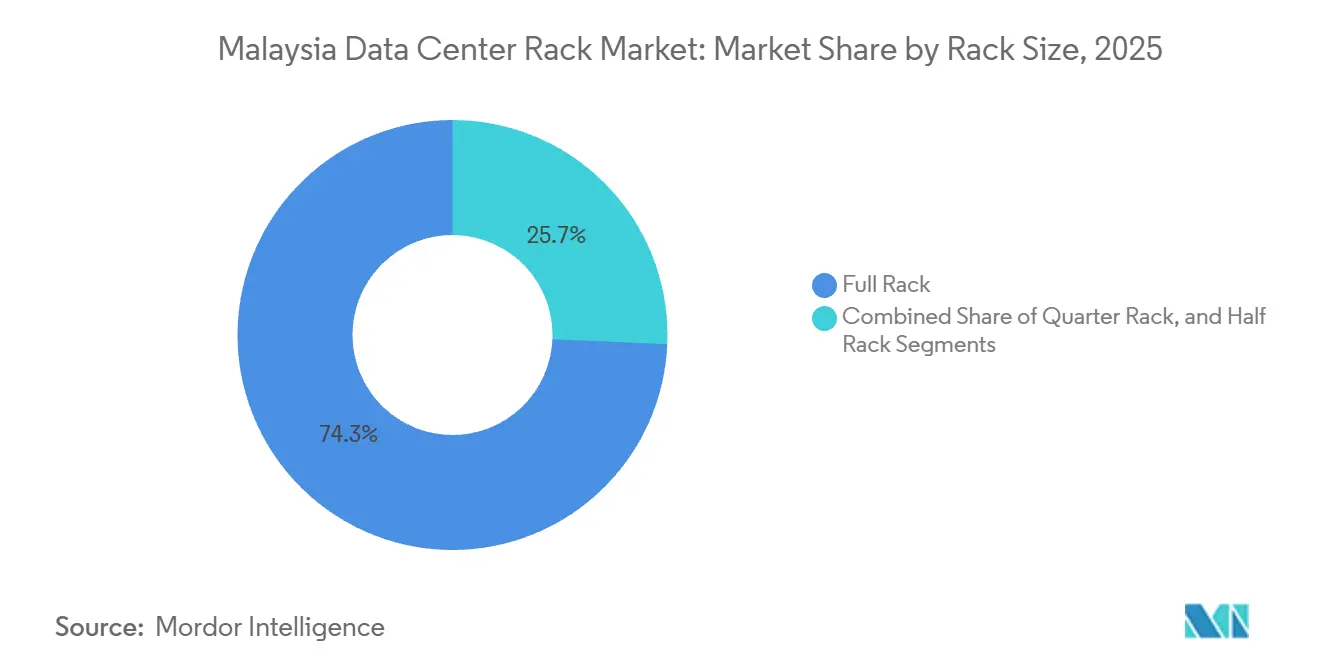
- Par taille de rack, les racks complets ont capturé 74,32 % de la part de revenus en 2025, tandis que les demi-racks devraient se développer à un TCAC de 18,53 % jusqu'en 2031.
- Par type de rack, les armoires fermées représentaient 79,33 % des revenus de 2025 et progressent à un TCAC de 18,47 % jusqu'en 2031.
- Par type de niveau, les installations de niveau 3 ont dominé avec une part de demande de 56,21 % en 2025, mais l'infrastructure de niveau 4 mène le peloton avec un TCAC de 18,12 % alors que les services financiers et les agences gouvernementales recherchent des conceptions tolérantes aux pannes.
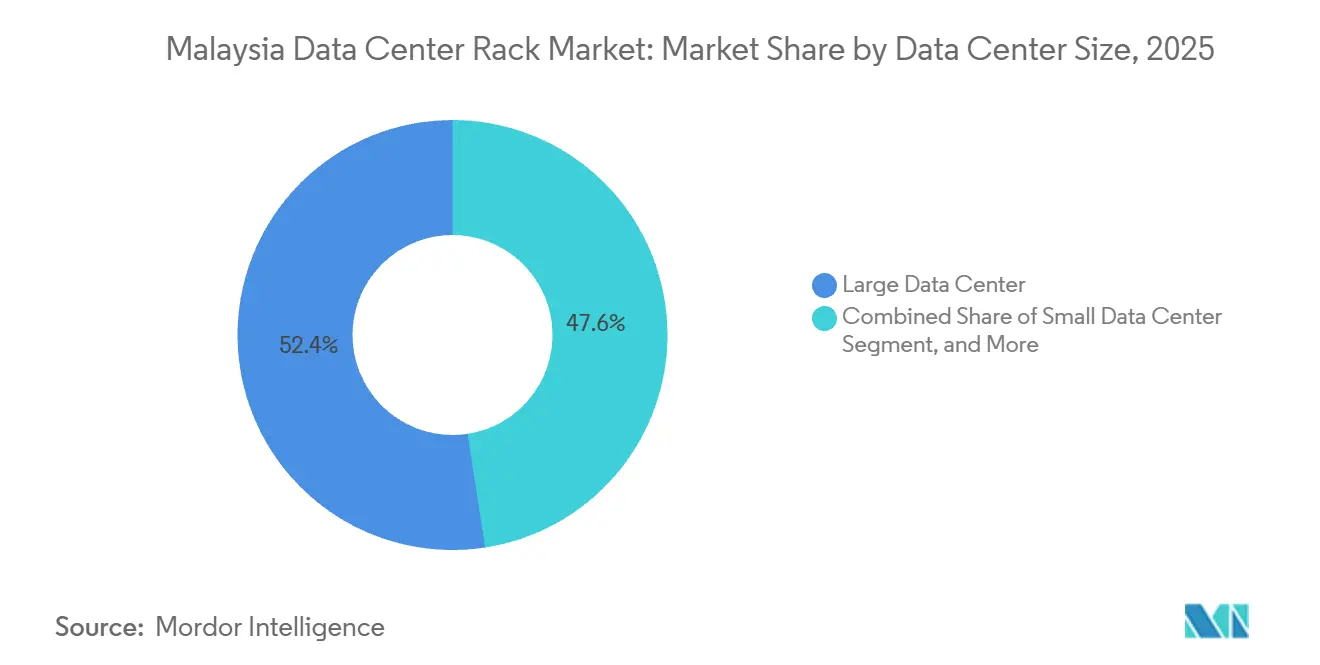
- Par taille de centre de données, les grandes installations représentaient 52,42 % des revenus de 2025, mais les sites hyperscale dépassant 100 mégawatts se développent à un TCAC de 18,71 % jusqu'en 2031.
- Par type de centre de données, la colocation a maintenu une part de 51,53 % en 2025, bien que les hyperscaleurs et les fournisseurs de services cloud connaissent la croissance la plus rapide à un TCAC de 18,82 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des racks de centres de données en Malaisie
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Croissance des investissements dans le cloud et l'hyperscale | +5.2% | National, concentré dans la vallée de Klang et Johor | Moyen terme (2-4 ans) |
| Essor des charges de travail d'IA nécessitant des racks à haute densité | +4.1% | National, avec adoption précoce à Cyberjaya et Iskandar | Moyen terme (2-4 ans) |
| Politiques gouvernementales de localisation des données et incitations MSC 3.0 | +3.3% | National, plus fort dans les zones désignées MSC Malaisie | Long terme (≥ 4 ans) |
| Montée en puissance du réseau 5G | +2.8% | National, avec gradient urbain-rural | Court terme (≤ 2 ans) |
| Expansion du réseau de connectivité par fibre optique | +1.4% | National, en priorisant les régions mal desservies | Moyen terme (2-4 ans) |
| Expansion des centres de données de périphérie le long des tours télécoms rurales | +1.2% | Zones rurales et semi-urbaines, Sabah et Sarawak | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des investissements dans le cloud et l'hyperscale
La Malaisie accueille plus de 16 milliards USD d'allocations annoncées dans le cloud et l'IA provenant d'Amazon Web Services, Google Cloud, Microsoft et Oracle.[1]Amazon Web Services, "AWS annonce des plans pour une nouvelle région AWS en Malaisie," aws.amazon.com Chaque hyperscaleur spécifie des nomenclatures de rack reproductibles, intégrant des commutateurs de cœur de réseau à 400 gigabits, des collecteurs de refroidissement liquide et une gestion avancée des câbles permettant des densités supérieures à 30 kilowatts tout en réduisant la main-d'œuvre d'installation de 20 %. Les engagements de volume pré-négociés raccourcissent les cycles d'approvisionnement pour les fournisseurs de racks, mais ils compriment également les marges matérielles car les hyperscaleurs comparent chaque sous-ensemble à des alternatives open source. L'ampleur de ces engagements élève le marché des racks de centres de données en Malaisie au rang de premier plan en Asie du Sud-Est, encourageant les filiales locales de banques mondiales à migrer les charges de travail sensibles à la latence de Singapour vers Cyberjaya. Les chaînes d'approvisionnement régionales répondent en qualifiant de nouveaux fabricants de tôlerie à Johor et Penang, réduisant ainsi les coûts de fret et créant une base de fournisseurs diversifiée. À mesure que de nouvelles régions cloud entrent en service, les hyperscaleurs s'orientent vers des contrats d'achat d'énergie d'origine renouvelable, stimulant indirectement la demande de contrôleurs de rack qui signalent la consommation d'énergie en temps réel et l'intensité carbone.
Essor des charges de travail d'IA nécessitant des racks à haute densité
Les clusters d'entraînement d'intelligence artificielle font passer les budgets énergétiques des racks de 10 kilowatts à 150 kilowatts, obligeant les opérateurs à adopter un refroidissement direct vers la puce ou un échangeur de chaleur sur porte arrière. STT GDC a mis en œuvre des racks de 150 kilowatts à Cyberjaya et a atteint une efficacité partielle d'utilisation de l'énergie de 1,15. [2]Source : STT Global Data Centres, "Centres de données en Malaisie," sttelemediagdc.com Hewlett Packard Enterprise propose un refroidissement liquide sans ventilateur qui réduit les émissions de carbone de 90 % par rapport aux configurations refroidies par air. L'unité de distribution de liquide de refroidissement DLC-2 de Supermicro peut accueillir 250 kilowatts par rack, offrant 40 % d'économies d'énergie. Ces avancées contraignent les fabricants de racks à reconcevoir les armoires avec des canaux de détection de fuites, des raccords rapides redondants et des rails de montage pour collecteurs, augmentant la nomenclature de 30 % à 50 %, mais permettant aux opérateurs de tripler la densité de calcul par mètre carré. Étant donné que les charges de travail d'IA nécessitent une réponse thermique déterministe, les fournisseurs intègrent des capteurs de température à fibre optique qui fournissent un retour d'information en moins d'une milliseconde, garantissant que les unités de traitement graphique restent dans des seuils de jonction sûrs lors de variations de charge rapides.
Politiques gouvernementales de localisation des données et incitations MSC 3.0
Les règles de localisation des données en Malaisie imposent le stockage dans le pays des données financières, de santé et du secteur public sensibles, tandis que le cadre MSC 3.0 offre des exonérations fiscales de 10 ans et des exemptions de droits d'importation sur les équipements de centres de données. [3]Source : Société malaisienne pour l'économie numérique, "Programmes catalytiques numériques de Malaisie," mdec.my Ces incitations réduisent le coût total de possession de jusqu'à 20 % par rapport aux juridictions sans concessions similaires, et elles orientent les achats vers des armoires fermées qui simplifient les audits de conformité en séparant le matériel des locataires au niveau du rack. Des opérateurs tels qu'AIMS et STT GDC ont étendu leurs campus à 50 mégawatts et 130 mégawatts respectivement, en citant explicitement MSC 3.0 comme déterminant pour l'allocation de capacité. Le centre de données KL1 d'Equinix à Cyberjaya, conçu pour 900 armoires, répond aux besoins de conformité des services financiers en intégrant des contrôles d'accès biométriques au niveau du rack. Bien que la localisation soit claire pour les données bancaires, l'ambiguïté persiste pour le trafic d'entraînement des modèles d'IA, ce qui incite à des architectures hybrides qui répliquent les ensembles de données entre la Malaisie et Singapour. Cette stratégie à deux sites gonfle la demande de racks car chaque charge de travail répliquée nécessite une armoire redondante.
Montée en puissance du réseau 5G
Digital Nasional Berhad a atteint une couverture 5G de 80 % de la population fin 2024, et U Mobile a activé le deuxième réseau 5G de Malaisie en janvier 2025. Les applications à ultra-faible latence, notamment les véhicules autonomes et la fabrication intelligente, reposent sur des micro-centres de données de périphérie positionnés sur les sites de tours. EdgePoint Infrastructure, en collaboration avec CelcomDigi, déploie des armoires demi-rack renforcées contre l'humidité et les pics de température dépassant 20 degrés Celsius. Bien que le revenu par rack sur les sites de périphérie soit 40 % inférieur à celui des centres de colocation centralisés, le déploiement national du réseau 5G oblige les opérateurs à se standardiser sur des armoires robustes et pré-intégrées qui réduisent le temps d'installation sur le terrain de deux jours à quatre heures. Les fournisseurs de racks proposent désormais des progiciels de gestion à distance, des capteurs environnementaux et des supports anti-vibrations, permettant à un seul technicien de mettre en service un site de périphérie au lieu des trois précédemment requis.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Retards dans la modernisation du réseau électrique entraînant des goulets d'étranglement dans les déploiements | -2.1% | Vallée de Klang, Cyberjaya, Shah Alam | Court terme (≤ 2 ans) |
| Faible disponibilité de personnel qualifié pour les centres de données | -1.7% | National, particulièrement aigu dans les villes de niveau 2 | Moyen terme (2-4 ans) |
| Menaces croissantes en matière de cybersécurité et rançongiciels | -0.9% | National, concentré dans les segments de colocation et d'entreprise | Moyen terme (2-4 ans) |
| Hausse des prix fonciers dans le couloir de la vallée de Klang | -0.8% | Vallée de Klang, Cyberjaya, Shah Alam, Selangor | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Retards dans la modernisation du réseau électrique entraînant des goulets d'étranglement dans les déploiements
Tenaga Nasional Berhad prévoit une demande d'électricité des centres de données de 5 000 mégawatts d'ici 2035, mais les mises à niveau des sous-stations à Cyberjaya et Shah Alam sont en retard par rapport aux réservations de capacité. Les opérateurs signalent des délais de 18 à 24 mois pour les nouvelles connexions au réseau dépassant 10 mégawatts, ce qui impose des constructions par phases et fait grimper les coûts de financement. Certaines installations s'appuient désormais sur des systèmes diesel ou à batteries qui augmentent les dépenses d'exploitation de 15 %. Le déficit est le plus aigu pour les racks orientés IA consommant 150 kilowatts, qui nécessitent des alimentations dédiées que l'appareillage de commutation traditionnel ne peut pas prendre en charge. Johor bénéficie de la construction prioritaire de sous-stations liée à la zone économique d'Iskandar, incitant les hyperscaleurs à déplacer leurs constructions vers le sud et, par conséquent, à concentrer les futures livraisons de racks dans cette région.
Faible disponibilité de personnel qualifié pour les centres de données
La Malaisie fait face à un manque de 60 000 ingénieurs et 26 430 praticiens en cybersécurité, limitant le rythme auquel les opérateurs peuvent déployer des racks avancés intégrant le refroidissement liquide, les réseaux à 400 gigabits et les logiciels de maintenance prédictive. Le centre de formation de Huawei Technologies Co. Ltd. a certifié 2 000 spécialistes en 2024, mais les cours sont davantage axés sur le développement d'applications que sur l'infrastructure. Les taux d'attrition dépassent 20 % car les fournisseurs de cloud hyperscale offrent des salaires 40 % supérieurs aux normes de la colocation, laissant les opérateurs de niveau intermédiaire en sous-effectif. Pour remédier à cela, les fournisseurs de racks intègrent l'installation clé en main et la surveillance 24h/24 et 7j/7 dans les contrats de location, externalisant ainsi l'expertise et permettant aux équipes des installations de se concentrer sur les accords de niveau de service orientés client plutôt que sur la maintenance au niveau des composants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de rack : les demi-racks optimisés pour la périphérie accélèrent l'adoption
Les racks complets restent l'épine dorsale des campus hyperscale, représentant 74,32 % des expéditions de 2025, mais le marché des racks de centres de données en Malaisie voit les demi-racks progresser à un TCAC de 18,53 % jusqu'en 2031, alors que les opérateurs étendent le calcul vers les emplacements de périphérie mobile. Dans la segmentation par taille de rack du marché des racks de centres de données en Malaisie, les demi-racks commanderont une part croissante à mesure que les micro-centres de données basés sur les tours prennent en charge le raccordement 5G et l'analyse en temps réel. Les déploiements d'EdgePoint Infrastructure avec CelcomDigi valident l'économie des demi-racks modulaires car les armoires robustes résistent aux oscillations de température tout en maintenant les budgets énergétiques sous 5 kilowatts.
Les demi-racks de deuxième génération intègrent des alimentations sans interruption, des batteries lithium-ion de 1,5 kilowatt et des capteurs de récupération d'énergie, réduisant les visites sur site et diminuant le coût total de possession de 25 %. Les quarts de rack restent sous 10 % de part mais trouvent une utilisation dans les points de vente au détail et les sols d'usine où l'inférence sur site accélère les flux de travail d'inspection qualité par caméra. Le GB200 NVL72 de Supermicro regroupe 72 unités de traitement graphique dans un rack complet, ce qui incite les opérateurs à repenser les plans d'étage pour accueillir des couloirs d'échangeurs de chaleur plutôt qu'à augmenter la superficie brute. Les fournisseurs se différencient en proposant des accessoires tels que des kits de rails coulissants, des guides de câbles et des cadres à profondeur réglable, permettant aux demi-racks d'accueillir divers châssis de serveurs sans retraitement sur le terrain.


Par type de rack : les armoires fermées ancrent l'efficacité thermique
Les armoires fermées ont généré 79,33 % des revenus par type de rack en 2025 sur le marché des racks de centres de données en Malaisie et devraient maintenir un TCAC de 18,47 %. Elles dominent car les locataires hyperscale exigent un confinement des allées chaudes, des motifs de perforation de porte dépassant 80 % de surface ouverte et des déflecteurs d'airflow adaptatifs qui réduisent les pertes de refroidissement parasites jusqu'à 25 %. La part de marché des armoires fermées sur le marché des racks de centres de données en Malaisie augmentera à mesure que les opérateurs équiperont des collecteurs de refroidissement liquide nécessitant des cadres étanches pour éviter la condensation.
Les racks à cadre ouvert, préférés par les universités et les laboratoires d'ingénierie pour leur accessibilité, détenaient environ 15 % de part mais ne peuvent pas accueillir des boucles de refroidissement liquide direct. Les formats de montage mural, bien qu'en dessous de 6 % de part, progressent à 16,8 % car les petits et moyens détaillants déploient des serveurs de point de vente dans des armoires inviolables. Le NetShelter de Schneider Electric utilise des bras de gestion de câbles sans outils et des échangeurs de chaleur sur porte arrière qui dissipent 80 % de l'échappement du rack avant qu'il n'entre dans l'allée chaude. Vertiv et Rittal intègrent désormais des capteurs de vibrations et des modules d'imagerie thermique qui signalent les pannes de ventilateurs imminentes, réduisant les temps d'arrêt imprévus de 30 %. Ces couches d'intelligence transforment le marché des racks de centres de données en Malaisie d'un segment d'acier de base en une plateforme d'opérations pilotées par les données.
Par type de niveau : le niveau 4 prolifère sur les charges de travail financières
Les installations de niveau 3 ont fourni 56,21 % des placements de racks en 2025, offrant une disponibilité de 99,982 %, mais les sites de niveau 4 se développent à un TCAC de 18,12 % à mesure que les exigences réglementaires se renforcent. En conséquence, la taille du marché des racks de centres de données en Malaisie pour les sites de niveau 4 passera de chiffres à un chiffre vers une part plus significative d'ici 2031. Irix's Kuching 1 a obtenu la première certification de Facilité Construite de Niveau IV du pays, démontrant que l'économie du niveau 4 est viable dans les régions à coûts inférieurs en dehors de Kuala Lumpur.
Les directives de risque de Bank Negara Malaysia font référence aux normes de niveau, poussant les banques à migrer les charges de travail principales vers des environnements redondants 2N + 1. Les fournisseurs de racks répondent avec des armoires prêtes pour le niveau 4 incorporant des rails d'alimentation doubles, des troncs réseau redondants et un renforcement sismique conforme à la norme IEC 60068-2-6. Bien que le coût en capital par rack augmente de 30 %, les opérateurs exigent des loyers premium, maintenant les périodes de retour sur investissement en dessous de quatre ans. Les empreintes de niveau 1 et niveau 2 continuent de diminuer à mesure que les salles héritées subissent une rénovation ou une mise hors service.
Par taille de centre de données : la vague hyperscale redéfinit l'approvisionnement
Les grandes installations entre 10 et 50 mégawatts représentaient 52,42 % des revenus en 2025, mais les campus hyperscale dépassant 100 mégawatts se développent à un TCAC de 18,71 %. La taille du marché des racks de centres de données en Malaisie pour les constructions hyperscale dépassera donc les autres catégories de taille. Amazon Web Services, Google Cloud, Microsoft et Oracle imposent chacun des cadres compatibles avec l'Open Compute Project, réduisant les listes de fournisseurs aux fabricants certifiés dans le cadre du programme OCP.
Ces commandes hyperscale privilégient les plans arrière réseau à 400 gigabits et la distribution d'énergie par rail de bus installée en usine, réduisant le temps d'installation de 40 %. Les sites moyens entre 5 et 10 mégawatts, servant souvent des entreprises régionales, croissent à un TCAC de 16,9 % à mesure que les agences gouvernementales recherchent des empreintes dédiées en dehors du cloud public. Les petits centres de données de moins de 5 mégawatts, généralement intégrés dans des zones de fabrication, restent des niches mais essentiels pour les boucles de contrôle sensibles à la latence. Les fournisseurs de racks trient les créneaux de production, favorisant les commandes hyperscale qui améliorent l'utilisation, allongeant ainsi les délais de livraison pour les acheteurs plus petits.
Par type de centre de données : la colocation maintient sa part tandis que les hyperscaleurs progressent
Les opérateurs de colocation ont capturé 51,53 % des revenus de racks en 2025, offrant des environnements multi-locataires avec des économies d'échelle, mais les segments des hyperscaleurs et des fournisseurs de services cloud affichent un TCAC de 18,82 %, reflétant les investissements directs dans des constructions à locataire unique. Par conséquent, le marché des racks de centres de données en Malaisie poursuit son évolution vers des campus appartenant aux fournisseurs et optimisés pour l'entraînement de l'IA. Les entreprises de colocation telles qu'AIMS et STT GDC répondent en regroupant des écosystèmes d'interconnexion, des audits de conformité réglementaire et des services à distance que les hyperscaleurs effectuent souvent eux-mêmes.
Les déploiements en entreprise et en périphérie, représentant environ 30 % de part, progressent en tandem avec l'expansion de la 5G et de la fibre optique, les fabricants intégrant des micro-centres de données sur les sols d'usine. Les fournisseurs de racks maintiennent désormais deux gammes de produits, des variantes OCP personnalisées pour les hyperscaleurs et des modèles robustes pré-intégrés pour les sites de périphérie. Cette bifurcation intensifie la concurrence, récompensant les fournisseurs qui maîtrisent la flexibilité de configuration et l'exécution rapide.
Analyse géographique
La vallée de Klang, englobant Cyberjaya, Shah Alam et Selangor, regroupe plus de 60 % des installations nationales de racks, ancrée par le campus de 50 mégawatts d'AIMS, le site KL1 d'Equinix avec 900 armoires et la facilité Cyberjaya 5 de NTT avec des enveloppes de refroidissement de rack de 80 kilowatts. Les prix fonciers à Cyberjaya et Shah Alam ont augmenté de 15 à 20 % par an depuis 2024, incitant les développeurs à envisager Johor, Penang et Melaka pour l'expansion. La construction de 20 mégawatts à Johor par Telekom Malaysia et Singtel Nxera illustre l'émergence de l'État comme alternative hyperscale, tirant parti d'un accès prioritaire aux sous-stations et de la proximité de Singapour pour atteindre une latence fibre inférieure à 10 millisecondes.
Penang et Melaka attirent des installations de périphérie liées aux clusters de fabrication d'électronique et de dispositifs médicaux, mais la densité des fibres reste irrégulière, ce qui incite des opérateurs tels que TIME dotCom et TNB Allo à étendre les itinéraires dorsaux. Sabah et Sarawak sont des marchés frontières, où les mises à niveau des tours 5G stimulent la demande d'armoires demi-rack capables de fonctionner en extérieur dans des conditions difficiles. Cependant, les délais d'expédition vers la Malaisie orientale s'étendent de quatre à six semaines, obligeant les fournisseurs de racks à maintenir des stocks de sécurité plus élevés, ce qui gonfle les besoins en fonds de roulement d'environ 12 jours d'inventaire.
L'adjacence de Johor à Singapour compense la rareté des terres et les plafonds carbone de l'île, en faisant un aimant pour le débordement hyperscale. Les incitations de la zone économique d'Iskandar réduisent les frais de développement qui, combinés aux remises sur l'énergie, abaissent les coûts d'exploitation d'environ 18 % par rapport à la vallée de Klang. Alors que les projets convergent vers les rives de Johor, le marché des racks de centres de données en Malaisie bénéficie d'un rééquilibrage géographique qui diversifie les risques et élargit les écosystèmes de fournisseurs. Néanmoins, les développeurs doivent naviguer dans des approbations de planification qui peuvent s'étirer sur neuf mois et résoudre les permis de câblage transfrontalier avec les autorités singapouriennes.
Paysage réglementaire
Les déploiements de racks de centres de données en Malaisie sont façonnés par des programmes d'incitation à l'économie numérique et un processus d'approbation plus strict pour les services publics. Le statut Malaysia Digital (MD), délivré par des agences telles que la MDEC et soutenu par la facilitation des investissements via la MIDA, offre des incitations fiscales et des exonérations de droits pour les infrastructures numériques éligibles. Cela favorise les importations de composants de racks, de distribution d'énergie et de refroidissement utilisés dans les constructions hyperscale et de colocation.
Le ministère de l'Investissement, du Commerce et de l'Industrie (MITI) a également déclaré que les approbations des centres de données dépendent de la disponibilité de l'approvisionnement en énergie et en eau, ce qui accroît le contrôle des permis pour les nouvelles constructions et extensions. Le Communications and Multimedia Act 1998 sous-tend certains aspects de l'environnement du secteur, tandis que les questions foncières sont traitées dans le cadre du National Land Code. Par conséquent, la sélection des sites et les délais d'obtention des permis restent des éléments importants pour les calendriers de déploiement des racks dans des pôles tels que Klang Valley et Johor.
Analyse de la chaîne de valeur
La chaîne de valeur des racks de centres de données en Malaisie relie des fournisseurs mondiaux et locaux à travers les enceintes mécaniques, la distribution d'énergie et la gestion thermique, avant de passer par des intégrateurs de systèmes et des distributeurs vers les développeurs et exploitants de centres de données. Les intrants en amont comprennent la fabrication de tôle et d'acier revêtu, les serrures et le matériel de contrôle d'accès, les rails et les systèmes de gestion des câbles, les capteurs et modules de télémétrie, les PDU intelligents, ainsi que les composants prêts pour le refroidissement liquide tels que les collecteurs, les raccords rapides et la détection de fuites. Ces éléments sont de plus en plus spécifiés pour les racks de 30 kW et plus et les clusters d'IA.
En aval intermédiaire, des équipementiers internationaux et des fournisseurs d'infrastructure, dont Vertiv et Eaton, collaborent avec des partenaires malaisiens pour livrer des ensembles intégrés de racks et d'infrastructures critiques. Un ancrage local de la chaîne d'approvisionnement est l'ouverture par Vertiv, en juillet 2026, d'une installation de fabrication de 236 000 pieds carrés à Senai, Johor, produisant des infrastructures d'alimentation et de refroidissement qui soutiennent un approvisionnement régional plus rapide et une configuration plus localisée. La demande en aval est concentrée parmi les opérateurs hyperscale et de colocation, ainsi que leurs partenaires EPC, les déploiements en périphérie (edge) étant soutenus par des programmes pilotés par les télécoms et des réseaux de service sur le terrain qui installent et entretiennent des enceintes semi-rack et micro-edge robustes sur les sites de tours et d'entreprises.
Paysage concurrentiel
Les fournisseurs mondiaux, notamment Schneider Electric, Eaton, Vertiv et Rittal, contrôlent la majorité des expéditions à haute densité, mais le marché des racks de centres de données en Malaisie reste modérément fragmenté car des fabricants locaux tels que GV Industries et Great Rack Sdn Bhd offrent une personnalisation plus rapide pour les installations de niveau 2 et niveau 3. Schneider Electric et Eaton tirent parti de leurs relations établies avec AIMS, Equinix et NTT pour placer leurs lignes NetShelter et de racks pour serveurs, en regroupant des capteurs environnementaux et des tableaux de bord cloud qui réduisent le temps moyen de réparation de 25 %. Les hyperscaleurs spécifient de plus en plus des conceptions Open Compute Project pour standardiser les bus d'alimentation et les tolérances mécaniques, érodant la différenciation propriétaire.
Le refroidissement liquide définit la nouvelle frontière concurrentielle. L'adoption par STT GDC du refroidissement direct vers la puce à 150 kilowatts par rack établit un indice de performance, tandis que l'architecture sans ventilateur de Hewlett Packard Enterprise réduit le carbone opérationnel de 90 %. L'unité DLC-2 de Supermicro prend en charge 250 kilowatts et réalise 40 % d'économies d'énergie, répondant aux exigences des clusters d'IA. Les fournisseurs qui intègrent des tubes de détection de fuites, des raccords à dégagement rapide et des échangeurs de chaleur sur porte arrière dans des racks clé en main remportent des contrats hyperscale, tandis que les cadres uniquement refroidis par air se retrouvent relégués aux salles héritées.
Les déploiements de périphérie ouvrent des opportunités d'espace blanc pour des armoires robustes et pré-intégrées expédiées dans des conteneurs de type ISO. Ces unités réduisent la mise en service des sites de quelques jours à quelques heures et intègrent des chemins d'alimentation en courant continu à 48 volts qui réduisent les pertes de conversion. Les fabricants locaux se différencient en proposant des revêtements résistants à la corrosion et des délais de peinture rapides, mais ils ont du mal à financer la modélisation de la dynamique des fluides computationnelle nécessaire pour les charges d'IA de 150 kilowatts. Par conséquent, le marché des racks de centres de données en Malaisie affiche un bras de fer entre la maîtrise technique mondiale et l'agilité régionale, les acheteurs sélectionnant les fournisseurs projet par projet plutôt que de signer des exclusivités pluriannuelles.
Leaders du secteur des racks de centres de données en Malaisie
Eaton Corporation
Schneider Electric SE
Vertiv Group Corp.
Black Box Corporation
Dell Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les déploiements orientés vers l'IA créent un espace produit plus clair en Malaisie pour les plateformes de racks compatibles avec le refroidissement liquide, prenant en charge des configurations à ampérage plus élevé et permettant une télémétrie au niveau de l'armoire. Les signaux de demande des opérateurs sont déjà visibles avec le déploiement par STT GDC de racks de 150 kW à Cyberjaya. Cela se reflète également dans les écosystèmes de fournisseurs qui mettent l'accent sur des architectures d'alimentation et de refroidissement prêtes pour les usines d'IA, y compris les conceptions de référence de Schneider Electric et NVIDIA. Pour les fournisseurs de racks, l'opportunité qui en résulte se concentre sur des armoires fermées conçues pour les échangeurs de chaleur en porte arrière ou les boucles direct-to-chip, ainsi que des accessoires validés tels que l'alimentation par barre omnibus, les raccords rapides redondants et la détection de fuites intégrée.
Une deuxième opportunité concerne la localisation de la chaîne d'approvisionnement des centres de données et une livraison plus rapide dans le pays pour les projets de Johor et de Klang Valley, à mesure que les contraintes de services publics et le contrôle des permis se durcissent. Le MITI a déclaré que les approbations dépendent de la disponibilité en énergie et en eau, ce qui accroît la valeur des conceptions modulaires et reproductibles de racks et d'alimentation qui réduisent la complexité de la mise en service et soutiennent une montée en capacité par phases. L'installation de fabrication de Vertiv à Senai, Johor, prévue pour juillet 2026, signale en outre une dynamique vers l'assemblage et la configuration locaux d'infrastructures critiques, ce qui peut réduire les délais de livraison des racks et des sous-systèmes d'alimentation et de refroidissement connexes, à mesure que les projets hyperscale et de colocation s'étendent au-delà de la Klang Valley centrale vers les corridors de Johor près de Singapour.
Développements récents du secteur
- Janvier 2026 : Eaton, Bridgenet Solutions Sdn Bhd a conclu une collaboration stratégique avec Eaton Industries Sdn Bhd pour fournir des solutions de qualité d'énergie et de gestion de l'énergie pour les centres de données en Malaisie. Le partenariat renforce la capacité locale à optimiser la disponibilité et l'efficacité énergétique sur le marché croissant des racks de centres de données en Malaisie.
- Octobre 2025 : Schneider Electric - Annonce de nouvelles conceptions de référence de centres de données IA avec NVIDIA, y compris des configurations pour usines d'IA avec des densités de racks allant jusqu'à 142 kW, prenant en charge les clusters NVIDIA GB300 NVL72 et connexes. L'initiative élargit la compatibilité de la pile et accélère le déploiement de charges de travail d'IA à haute densité dans les installations malaisiennes.
- Juin 2025 : Schneider Electric - Lancement mondial d'EcoStruxure Pod Data Center et EcoStruxure Rack Solutions, avec une infrastructure pré-assemblée et des standards de racks ouverts pour soutenir les déploiements de clusters d'IA à haute densité. Ce lancement élargit la capacité évolutive et prête à l'emploi pour les clients hyperscale et entreprise. Cela accélère la mise sur le marché des nouveaux déploiements d'IA dans les espaces de centres de données en Malaisie.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre les revenus générés par les solutions physiques de racks de centres de données fournies et installées en Malaisie, y compris les armoires et cadres utilisés pour monter les équipements informatiques et réseau dans les sites de colocation, hyperscale, entreprise et edge.
Exclusions du périmètre : les revenus provenant des serveurs, du stockage, des commutateurs réseau, des travaux de construction de l'installation et des services managés continus sont exclus de ce dimensionnement de marché.
Aperçu de la segmentation
- Par taille de rack
- Quart de rack
- Demi-rack
- Rack complet
- Par type de rack
- Armoire fermée
- Cadre ouvert
- Montage mural et micro-enceinte de périphérie
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par taille de centre de données
- Petit centre de données
- Centre de données moyen
- Grand centre de données
- Centre de données hyperscale
- Par type de centre de données
- Centre de données en colocation
- Centre de données des hyperscaleurs/FSC
- Centre de données d'entreprise et de périphérie
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par la cartographie de l'activité de construction des centres de données en Malaisie et des signaux de demande qui se traduisent en besoins de racks, puis en reliant ces besoins aux facteurs de forme de racks typiquement utilisés sur le terrain. Des sources publiques ont été utilisées pour ancrer le récit de référence, notamment des statistiques et publications de la Malaysian Communications and Multimedia Commission (MCMC), du Department of Statistics Malaysia, de l'Union internationale des télécommunications (UIT), ainsi que des mises à jour du système énergétique provenant du service public d'électricité de Malaisie et des publications du régulateur.
Nous avons également examiné des sources non payantes telles que les statistiques commerciales douanières pour les enceintes métalliques et composants associés, les références normatives qui façonnent les pratiques relatives aux armoires et aux allées, ainsi que des articles évalués par des pairs traitant des tendances de densité de racks et des contraintes de refroidissement. Pour rendre les hypothèses au niveau des entreprises applicables, nous avons vérifié les rapports annuels, les présentations aux investisseurs, la couverture médiatique fiable et des vues sélectives de bases de données payantes pour les données financières des entreprises, l'activité de brevets et les signaux d'expédition liés à l'import-export. Cette liste n'est pas exhaustive, et de nombreuses autres sources publiques et payantes ont été utilisées pour collecter des données, valider les chiffres et clarifier les hypothèses.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour éprouver la vision documentaire et convertir les annonces de capacité en nombres réalistes de racks et en fourchettes de prix. Nous avons échangé avec des exploitants, des responsables de l'ingénierie, des équipes d'approvisionnement, des intégrateurs de systèmes et des contacts des canaux de distribution à travers la Malaisie afin de comprendre les évolutions du mix de racks, les délais de livraison et la manière dont les acheteurs spécifient les racks pour les déploiements à plus haute densité.
Pour réduire les écarts, nous avons croisé les données entre les constructions hyperscale et de colocation, ainsi que les installations d'entreprise et edge. Des ajustements ont été effectués lorsque les réponses indiquaient des spécifications d'armoires ou des pratiques de groupage différentes selon le type de site et l'emplacement.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 20 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 26 % |
| Petits acteurs : 22 % | Managers : 54 % |
Dimensionnement du marché et prévisions
Le modèle commence par une approche descendante qui reconstruit la demande de racks à partir de l'expansion des centres de données en Malaisie, où les ajouts de capacité planifiés et en exploitation sont traduits en installations de racks à l'aide de fourchettes pratiques de racks par MW et de densité de racks. Pour ancrer les calculs dans la réalité, nous avons utilisé des intrants tels que les nouvelles installations, le calendrier d'expansion, les évolutions moyennes de densité des racks (y compris les évolutions vers des racks à kW plus élevé), les changements de mix entre les armoires fermées et les formats à cadre ouvert et à montage mural, ainsi que la part des déploiements allant vers la colocation, les hyperscalers et les sites d'entreprise.
Ces totaux ont ensuite été corroborés par des vérifications ascendantes sélectives, telles que l'agrégation d'un échantillon de volumes de fournisseurs et de canaux, la validation des prix de vente typiques par type de rack, et la vérification de cohérence des schémas d'importation le cas échéant. Lorsque la vision ascendante était incomplète, les lacunes ont été traitées en appliquant des facteurs de pénétration conservateurs par type de site, suivis d'un examen avec les personnes interrogées pour confirmer si les nombres de racks implicites semblaient réalistes.
Pour les prévisions, une analyse de scénarios a été appliquée autour du calendrier de construction et de l'évolution de la densité des racks, puis lissée à l'aide de techniques simples de séries chronologiques lorsque le schéma historique était stable. La prévision finale reflète la manière dont les acheteurs ont indiqué que les spécifications des racks évoluent, y compris la demande pour des caractéristiques d'armoires soutenant le confinement et des configurations à plus haute densité, ce qui affecte ensuite le prix moyen et le mix au fil du temps.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation à travers trois couches : les calculs de racks fondés sur la capacité, les vérifications de prix et de mix, et les signaux externes tels que les annonces de projets et les tendances d'utilisation. Si le modèle produisait des pics ne correspondant pas aux calendriers connus de construction ou de mise en service, les hypothèses étaient revues, et, si nécessaire, des appels de suivi étaient déclenchés avec des participants pouvant confirmer ce qui avait changé.
Avant validation finale, le travail est examiné en plusieurs étapes afin de maintenir la logique des intrants, les calculs et les évolutions année par année cohérents et explicables. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants affectent la demande, l'offre ou les prix. Juste avant la livraison, nous effectuons une dernière vérification pour refléter les dernières mises à jour publiques disponibles et les hypothèses nouvellement validées.
Comparaison de la taille du marché des racks de centres de données en Malaisie de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les racks de centres de données en Malaisie diffèrent souvent car la logique de comptage sous-jacente n'est pas la même, même lorsque les titres semblent similaires. Les différences proviennent généralement de ce qui est considéré comme une vente de rack par rapport à une infrastructure connexe, de l'année utilisée comme référence, et de la rapidité avec laquelle les hypothèses de prix et de densité sont actualisées.
Les plus grands écarts proviennent généralement des choix de périmètre et de conversion, comme la question de savoir si les enceintes micro-edge et les formats à montage mural sont comptabilisés de manière cohérente, comment les facteurs de conversion MW-vers-rack sont appliqués selon le type de site, et si le prix est modélisé comme une moyenne unique ou ajusté selon le type et la spécification du rack. Certaines estimations mélangent également des dépenses d'infrastructure de centres de données plus larges dans les racks, ou appliquent un calendrier de déploiement agressif sans revérifier les retards de mise en service et les délais d'approvisionnement.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,13 milliard USD (2026) | |
| Revue commerciale A | 0,28 milliard USD (2023) | Souvent rapporté plus proche des revenus de colocation ou des dépenses d'aménagement plus larges, ce qui peut suratribuer les postes d'alimentation et de refroidissement à un total uniquement lié aux racks, et peut ne pas séparer clairement les enceintes à montage mural et micro-edge. |
| Cabinet de conseil régional B | 0,09 milliard USD (2026) | Utilise des hypothèses plus conservatrices de densité de racks et de montée en puissance des MW installés, et maintient généralement des prix de vente moyens plus stables d'une année à l'autre, ce qui peut sous-estimer l'effet des armoires à spécifications plus élevées utilisées pour les déploiements à kW plus élevé. |
Le tableau montre que l'écart s'explique principalement par ce qui est comptabilisé et par la manière dont les ajouts de MW sont convertis en unités de racks, suivi de la manière dont le prix et le mix sont mis à jour année par année. Lorsque les types de racks sont modélisés séparément et que le calendrier de mise en service est vérifié auprès des acheteurs locaux, l'estimation reste liée à des volumes d'installation réalistes, une étape de cohérence appliquée par Mordor Intelligence.


Questions clés abordées dans le rapport
Quelle est la valeur projetée du marché des racks de centres de données en Malaisie en 2031 ?
Le marché devrait atteindre 283,01 millions USD d'ici 2031.
Quelle catégorie de taille de rack devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les demi-racks de 12U à 22U devraient afficher un TCAC de 18,53 %.
Pourquoi les armoires fermées sont-elles préférées aux racks à cadre ouvert en Malaisie ?
Les armoires fermées offrent un confinement thermique supérieur, prennent en charge le refroidissement liquide et répondent aux exigences des spécifications hyperscale.
Comment les retards du réseau électrique affectent-ils les déploiements de racks ?
Les mises à niveau lentes des sous-stations prolongent les délais de raccordement jusqu'à 24 mois, imposant des constructions par phases et une dépendance temporaire à la production sur site.
Dernière mise à jour de la page le:
- Marché des racks pour centres de données au Vietnam
- Marché des racks de centres de données en Amérique du Nord
- Marché des racks pour centres de données des Philippines
- Marché des racks de centres de données aux États-Unis
- Marché des racks pour centres de données en Pologne
- Marché des racks pour centres de données en Inde
- Marché des racks de data centers au Japon
- Marché des serveurs pour centres de données Les serveurs dans le monde, répartis par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché de la construction de centres de données Demande mondiale de construction, répartie par niveau, taille d'installation et type d'installation.
- Marché des centres de données hyperscale de Malaisie Les sites hyperscale en Malaisie, répartis par type d'installation, composant et niveau (tier).
- Marché des centres de données optimisés pour l'intelligence artificielle (IA) de Malaisie Les installations IA en Malaisie, réparties par type d'installation, composant et niveau (tier).
- Marché de l'alimentation des data centers en Espagne La demande de systèmes d'alimentation électrique en Espagne, couvrant le composant, le type d'installation et la taille d'installation.
- Marché de la sécurité physique des centres de données de Malaisie La sécurité physique en Malaisie, répartie par type de solution et type de service.



