
Taille et parts du marché des racks de centres de données en Espagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 82.09 Millions de dollars américains |
| Taille du Marché (2026) | 95.83 Millions de dollars américains |
| Taille du Marché (2031) | 207.63 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 16.74 % |
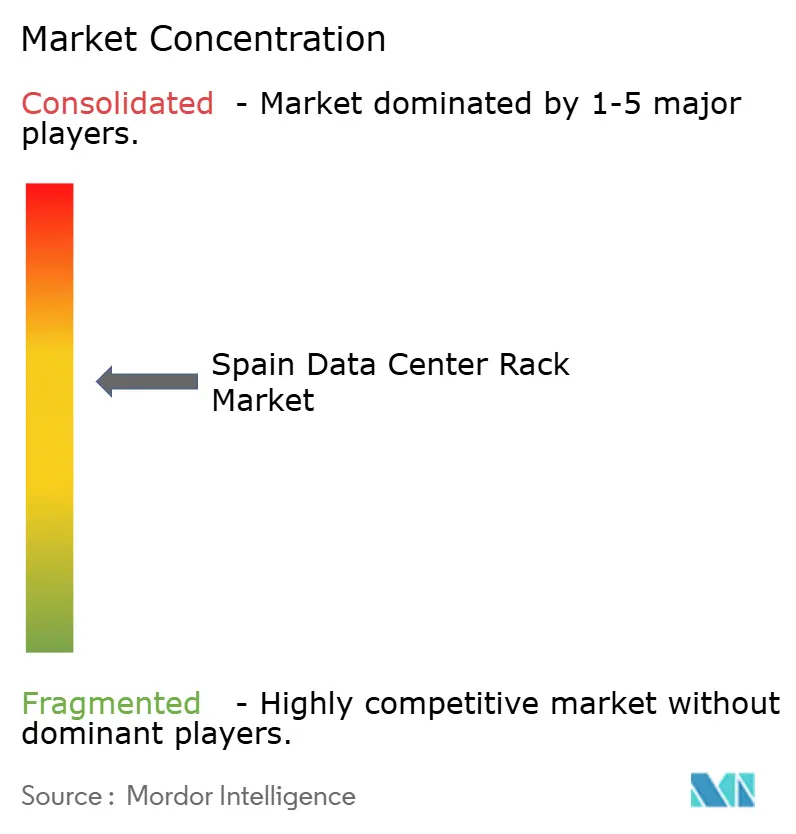
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des racks de centres de données en Espagne par Mordor Intelligence
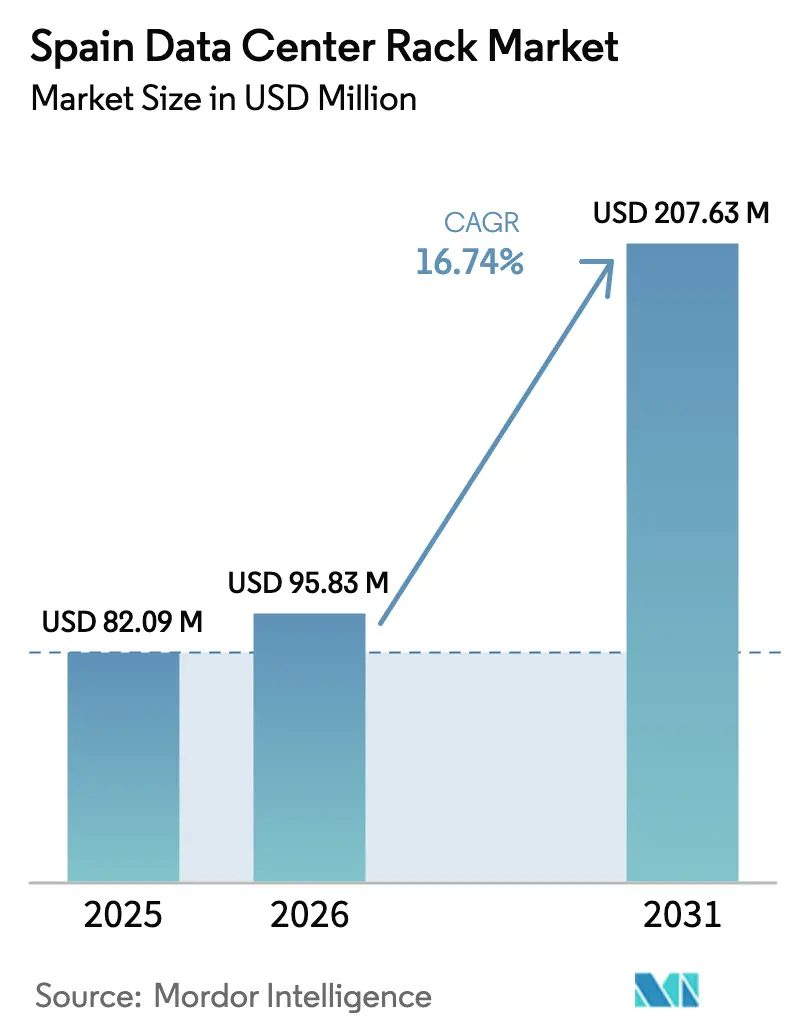
La taille du marché des racks de centres de données en Espagne devrait passer de 82,09 millions USD en 2025 à 95,83 millions USD en 2026 et est prévu d'atteindre 207,63 millions USD d'ici 2031, à un TCAC de 16,74 % sur la période 2026-2031. Les dépenses d'investissement hyperscale dépassant 8 milliards EUR positionnent l'Espagne comme le carrefour numérique de l'Europe du Sud, tandis que les atterrissages de câbles sous-marins à Bilbao et à Valence soutiennent une connectivité internationale durable. Les fonds gouvernementaux España Digital 2026 financent des dorsales fibre et 5G à l'échelle nationale qui orientent la nouvelle demande vers les halls de colocation, alors même qu'AWS, Microsoft et Google investissent 3 milliards USD dans des campus hyperscale conçus pour des charges de travail d'IA dépassant 60 kW par rack. Les densités de rack grimpent jusqu'à 120 kW en Aragon, ce qui incite les opérateurs à privilégier des designs 52U prêts pour le refroidissement liquide et une distribution d'alimentation intégrée. Malgré la part de 78,3 % conservée par l'acier dans les matériaux, le taux de croissance de 19,7 % de l'aluminium illustre un pivot vers des structures plus légères et plus résistantes aux séismes, facilitant l'installation à proximité des points d'atterrissage de câbles côtiers.
Points clés du rapport
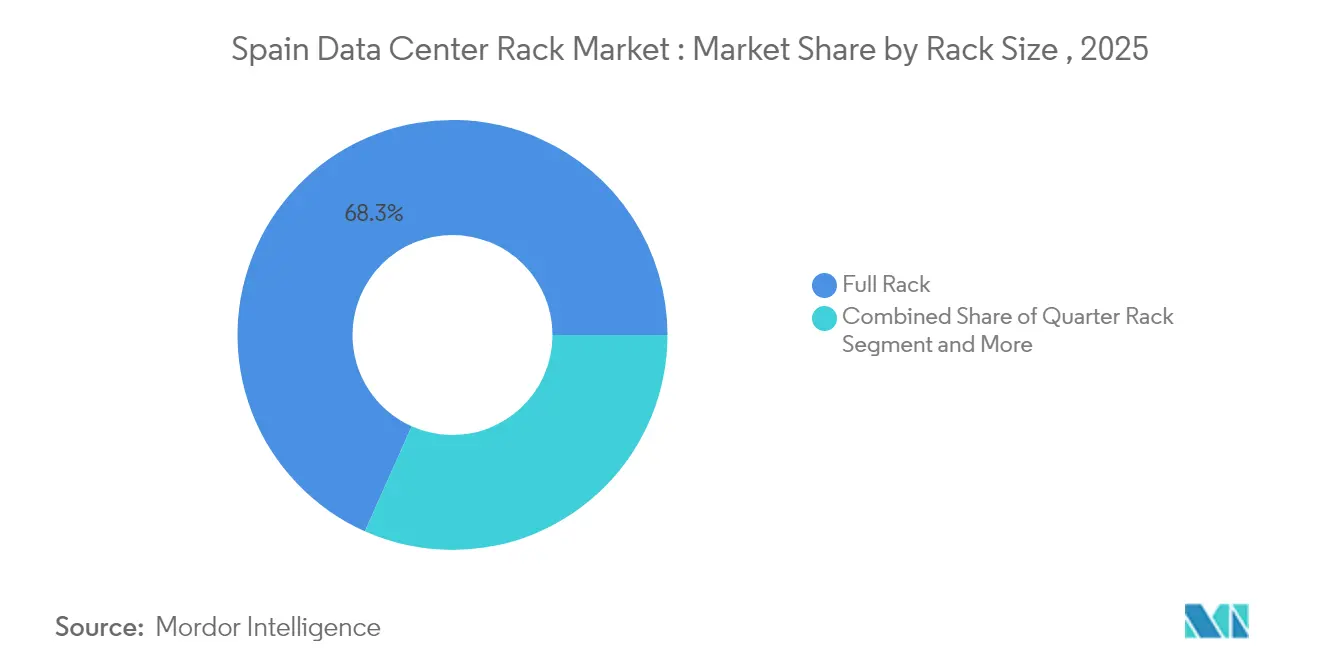
- Par taille de rack, les racks pleins ont dominé avec 68,32 % de la part de marché des racks de centres de données en Espagne en 2025 ; le même segment devrait se développer à un TCAC de 18,96 % jusqu'en 2031.
- Par hauteur de rack, le format standard 42U détenait 54,61 % de part en 2025 sur le marché des racks de centres de données en Espagne, tandis que le segment 48U devrait enregistrer la croissance la plus rapide à un TCAC de 19,21 % jusqu'en 2031.
- Par type de rack, les racks armoire (fermés) représentaient 71,68 % des revenus en 2025 sur le marché des racks de centres de données en Espagne et progressent à un TCAC de 20,62 % en raison de la hausse des exigences en matière de sécurité et de flux d'air.
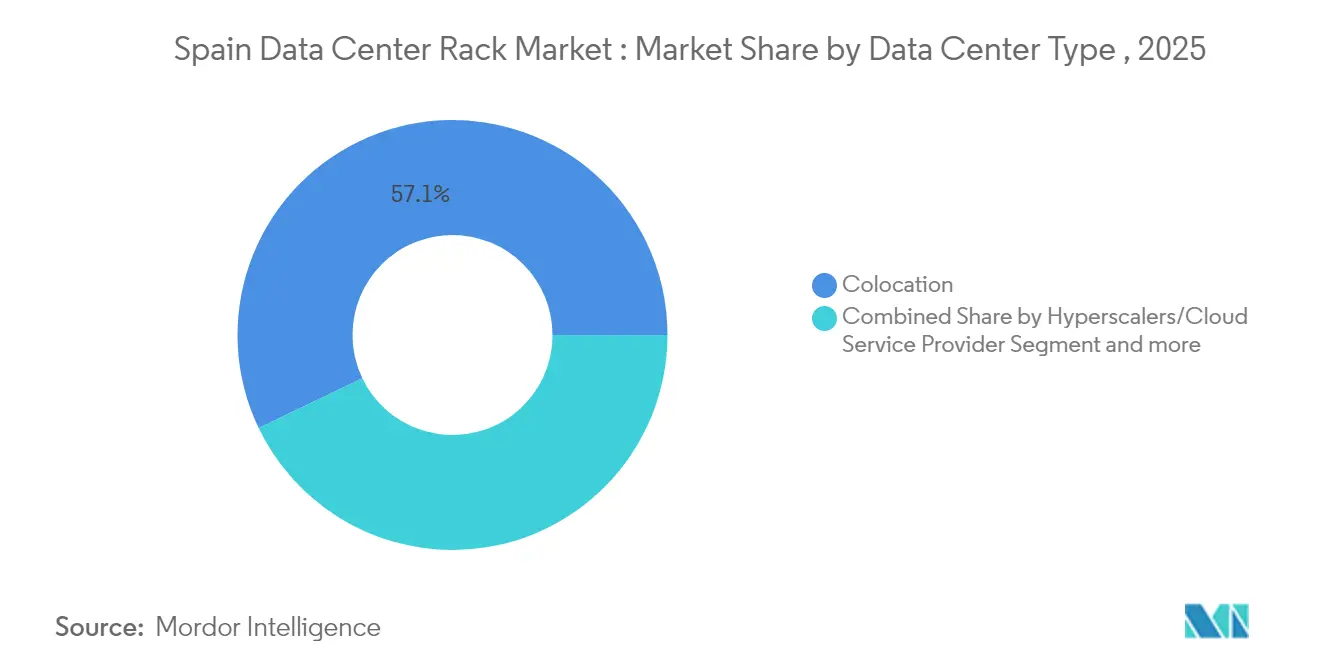
- Par type de centre de données, les installations de colocation détenaient 57,12 % des revenus en 2025 sur le marché des racks de centres de données en Espagne ; les constructions hyperscale devraient croître à un TCAC de 18,88 % jusqu'en 2031.
- Par matériau, l'acier représentait 77,62 % de la part en 2025 sur le marché des racks de centres de données en Espagne ; l'aluminium enregistre la hausse la plus rapide à un TCAC de 19,05 % en raison des impératifs de réduction de poids.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des racks de centres de données en Espagne
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Déploiements hyperscale par AWS, Microsoft et Google accélérant la demande de racks au-dessus de 60 kW | + 4.2% | Madrid, Aragon, Barcelone | Moyen terme (2 à 4 ans) |
| Déploiements edge-cloud par les opérateurs télécoms espagnols (Telefónica, Cellnex) nécessitant des micro-racks | + 2.8% | National, avec concentration dans les centres urbains | Court terme (≤ 2 ans) |
| La dorsale fibre et 5G financée par l'UE dans le cadre d'"España Digital 2026" stimule la croissance de la colocation | + 3.1% | National, priorité dans les régions mal desservies | Moyen terme (2 à 4 ans) |
| Migration vers le cloud des entreprises dans le secteur BFSI et le secteur public après la conformité au Décret-loi royal 14/2019 | + 2.3% | Madrid, Barcelone, capitales régionales | Court terme (≤ 2 ans) |
| Les pôles d'entraînement de modèles d'IA en Aragon stimulent les racks 52U prêts pour le refroidissement liquide | + 3.8% | Aragon, avec des retombées vers Castille-La Manche | Long terme (≥ 4 ans) |
| Atterrissage de câbles sous-marins à Bilbao (Grace Hopper, Medusa) stimulant la demande de racks résistants aux séismes | + 1.5% | Bilbao, régions côtières du nord de l'Espagne | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les déploiements hyperscale par AWS, Microsoft et Google accélérant la demande de racks au-dessus de 60 kW
Les opérateurs hyperscale ont redéfini les spécifications sur le marché des racks de centres de données en Espagne, en standardisant des designs dépassant 60 kW pour faire fonctionner des clusters d'entraînement d'IA générative. AWS a ouvert sa région en Aragon en 2024, Microsoft a alloué 2,1 milliards USD à la région cloud Spain Central, et Google a renforcé la capacité de Madrid avec 650 millions USD, étendant collectivement les seuils d'approvisionnement en énergie nationaux Amazon, Microsoft, Google. Leurs dépenses font évoluer les préférences vers des racks 52U avec des collecteurs liquides, des échelles de câbles de plus forte jauge et des tolérances de châssis dépassant 1 300 kg. Les opérateurs exigent désormais des barrettes d'alimentation à bus intégrées et des panneaux d'obturation de flux d'air sans outil pour limiter les points chauds thermiques qui bridaient les GPU. Les équipes d'approvisionnement insistent également sur l'harmonisation des stocks fournisseurs sur plusieurs campus afin de rationaliser les pièces de rechange, faisant des racks pleins standardisés le choix de référence.
Les déploiements edge-cloud par Telefónica et Cellnex nécessitant des micro-racks
Telefónica et Cellnex supervisent collectivement plus de 10 462 sites de tours et de toits qui sont mis à niveau pour héberger des pods de calcul en périphérie prenant en charge le découpage 5G, la télémétrie pour véhicules connectés et la diffusion de réalité augmentée Cellnex. Les abris à espace limité favorisent les micro-racks de 6U à 12U dotés de portes scellées, d'amortisseurs de vibrations et d'étagères d'alimentation en courant continu compatibles avec les batteries de télécommunication. Les fournisseurs répondent avec des armoires murales portant des certifications de résistance à la corrosion en extérieur et des capteurs de porte à surveillance à distance. Les déploiements se concentrent à l'intérieur du périphérique M-30 de Madrid et dans la zone métropolitaine de Barcelone, où la densification améliore la latence en dessous de 10 ms pour les transactions IoT. Cette architecture distribuée élargit l'empreinte du marché des racks de centres de données en Espagne au-delà des halls traditionnels, bénéficiant aux fabricants locaux capables de livrer des facteurs de forme sur mesure dans des délais plus courts.
La dorsale fibre et 5G financée par l'UE dans le cadre d'"España Digital 2026" stimule la croissance de la colocation
España Digital 2026 consacre 4 milliards EUR à l'extension de la portée de la fibre et aux cœurs 5G autonomes, attirant des fournisseurs de colocation qui proposent des interconnexions neutres vis-à-vis des opérateurs pour les entreprises cherchant des charges de travail SaaS sensibles à la latence [1] Ministère des Sciences et de l'Innovation, "Feuille de route España Digital 2026," ciencia.gob.es. Les boucles de fibre régionales réduisent les coûts de raccordement pour les opérateurs à Valence, Málaga et Bilbao, encourageant de nouvelles salles multi-locataires à pré-installer des rangées d'armoires 42U avec des cheminées de toit modulaires prêtes pour la mise à niveau liquide. Les subventions gouvernementales couvrant jusqu'à 50 % des dépenses de pose de conduits réduisent les coûts de construction, permettant aux opérateurs de colocation de se montrer compétitifs sur les tarifs de rack tout en maintenant les certifications ISO 27001 et la résilience de niveau III. L'angle souveraineté numérique de l'initiative encourage également l'adoption nationale du cloud parmi les agences publiques, augmentant encore la demande pour les racks d'armoire haute sécurité.
Les pôles d'entraînement d'IA en Aragon stimulent les racks 52U prêts pour le refroidissement liquide
Le mix éolien et solaire d'Aragon offre 68 % de pénétration des énergies renouvelables et des tarifs industriels moyens 18 % inférieurs à ceux de Madrid, faisant de la région un aimant pour les mégafermes de GPU. Les trois permis de centres de données d'Amazon comprennent des prélèvements d'eau annuels approchant 755 720 m³, signalant des boucles de refroidissement liquide à grande échelle nécessitant des racks plus hauts pour abriter les collecteurs de pompage et les rails de détection de fuites. Les opérateurs spécifient des châssis 52U avec un pas vertical de 19 pouces mais des empreintes plus profondes pour accueillir des ensembles CDU duplex. Les fabricants doivent renforcer la capacité de charge des roulettes et fournir des rails en aluminium anodisé résistant à la corrosion par le liquide de refroidissement. Le marché des racks de centres de données en Espagne observe une demande parallèle pour des raccords à déconnexion rapide sans goutte et des débitmètres ultrasoniques intégrés aux portes des racks pour une surveillance en temps réel.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La congestion du réseau électrique à Madrid et Barcelone retardant les déploiements de racks | -2.1% | Zones métropolitaines de Madrid et Barcelone | Court terme (≤ 2 ans) |
| La hausse des prix de l'acier impactant la structure des coûts des racks | -1.4% | National, avec des effets de concentration industrielle | Moyen terme (2 à 4 ans) |
| Les restrictions d'utilisation de l'eau freinant l'adoption des racks à eau glacée haute densité | -1.8% | National, situation critique en Catalogne et en Andalousie | Moyen terme (2 à 4 ans) |
| La pénurie de compétences pour la maintenance du refroidissement liquide augmentant les OPEX et ralentissant l'adoption | -0.9% | Madrid, Barcelone, pôles émergents de centres de données | Moyen terme (2 à 4 ans) |
| Les retards d'obtention de permis pour la modernisation des centres de données en périphérie dans les zones patrimoniales | -1.2% | Centres historiques urbains en Espagne ; notamment Séville, Valence, Grenade | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La congestion du réseau électrique à Madrid et Barcelone retardant les déploiements de racks
La panne d'électricité d'avril 2025 qui a privé de courant 55 à 60 millions de résidents a mis en évidence les lacunes en matière d'inertie du système dans un réseau reposant sur 59 % de production solaire. Les demandes des centres de données pour de nouveaux circuits de 120 kW font maintenant face à des délais d'attente de six à neuf mois au sous-poste de Vicálvaro à Madrid, obligeant les opérateurs à étaler les installations de racks par tranches de 2 MW. Certains hyperscalers déplacent leur expansion vers Saragosse où des alimentations redondantes de 400 kV existent, mais les opérateurs de colocation liés aux concentrateurs de fibre urbains doivent absorber des suppléments de groupe électrogène diesel qui ajoutent 6 à 8 EUR par rack et par mois. La contrainte érode l'élan du marché des racks de centres de données en Espagne dans la capitale, amplifiant l'intérêt pour les châssis en aluminium économes en énergie qui réduisent la consommation électrique en améliorant le flux d'air.
Les restrictions d'utilisation de l'eau freinant l'adoption des racks à eau glacée
La pire sécheresse en six décennies en Espagne expose 78 % des terres au risque de désertification, déclenchant des plafonds municipaux sur les prélèvements industriels en Catalogne et en Andalousie. Les boucles CRAH à eau glacée traditionnelles consommant 1,5 litre par kWh sont sous surveillance alors que les conseils municipaux lient les permis de construction aux ratios de réutilisation de l'eau. Le campus prévu par Meta à Talavera, consommant 665 millions de litres par an, a suscité un tollé public, illustrant les obstacles réglementaires. Les opérateurs se tournent vers le refroidissement direct vers la puce ou par immersion, mais ces alternatives nécessitent des échangeurs de chaleur de porte plus épais qui ne s'adaptent que dans des armoires personnalisées de 48U et plus, faisant grimper les dépenses d'investissement de 14 à 17 %. L'hésitation d'approvisionnement qui en résulte réduit les volumes prévisionnels pour les références de racks haute densité jusqu'à ce que les écosystèmes de liquide de refroidissement recyclable parviennent à maturité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de rack : Les châssis pleine hauteur dominent l'expansion de la capacité en Espagne
Les racks pleins contrôlaient 68,32 % des livraisons en 2025 et constituent l'épine dorsale des halls hyperscale entourant Madrid et Huesca. La taille du marché des racks de centres de données en Espagne pour le segment des racks pleins devrait atteindre 141,86 millions USD d'ici 2031, soutenant le TCAC global du marché de 16,74 %. La standardisation sur des châssis pleins permet aux opérateurs de maximiser le nombre de serveurs par mètre carré et de simplifier les mises à niveau de confinement des allées chaudes qui maintiennent le PUE en dessous de 1,3. Les racks quart et demi peuplent encore les armoires de télécommunication et les laboratoires d'entreprise en brun, mais leur part combinée s'érode à mesure que la migration vers le cloud augmente les ratios de consolidation des serveurs.
L'adoption s'accélère parce que les opérateurs mondiaux appliquent les mêmes spécifications utilisées à Dublin, Francfort et Paris aux constructions espagnoles, verrouillant les économies d'échelle sur les chemins de câbles, les PDU et les dégagements d'ouverture de porte. Des fournisseurs tels qu'Eaton pré-assemblent des ensembles SmartRack, avec des passe-fils à brosse, des panneaux d'obturation et des unités de dérivation sur chemin de bus, qui roulent directement sur les planchers surélevés, réduisant la main-d'œuvre sur site de 12 heures par rack. Les fabricants sous contrat en Asturies et en Navarre maintiennent des délais de livraison inférieurs à quatre semaines pour les couleurs personnalisées, les kits sismiques et les rails de capteurs LoRaWAN, un facteur de différenciation dans les commandes du marché des racks de centres de données en Espagne passées par les locataires SaaS à croissance rapide.


Par hauteur de rack : L'adoption du 48U dépasse le 42U dominant
Le format 42U a conservé 54,61 % de part en 2025, mais les opérateurs spécifient désormais des armoires 48U pour accueillir des échangeurs de chaleur arrière-porte et des disjoncteurs supplémentaires nécessaires pour les alimentations triphasées à 415 V. La taille du marché des racks de centres de données en Espagne pour les designs 48U devrait croître à un TCAC de 19,21 %, reflétant les courbes de densité des GPU d'IA. Les châssis plus hauts augmentent la charge statique totale à 1 500 kg, nécessitant des angles en acier soudé ou des colonnes en aluminium extrudé avec des nervures de torsion pour la stabilité lors d'événements sismiques près des concentrateurs de câbles de Bilbao.
Les premiers adoptants rapportent que l'ajout de six unités de rack réduit la longueur des rangées de près de 15 %, libérant de l'espace blanc pour les armoires à batteries. La mise à jour du micrologiciel EcoStruxure de Schneider Electric en 2024 a élargi la prise en charge des capteurs environnementaux, encourageant les équipes de gestion des installations à moderniser les rangées 48U avec des jauges de collecteur numérique. Bien que l'expédition d'armoires plus hautes complique l'empilement sur palettes, les transporteurs nationaux s'adaptent avec des remorques télescopiques, limitant les suppléments de fret à 3 %. Cette maîtrise des coûts soutient la migration depuis les châssis 42U hérités, maintenant l'accélération du marché des racks de centres de données en Espagne sur la bonne voie, même en période d'inflation de l'acier.
Par type de rack : Les designs armoire dépassent les châssis ouverts en matière de sécurité et de flux d'air
Les racks armoire représentaient 71,68 % des revenus en 2025 et affichent un TCAC de 20,62 % jusqu'en 2031, car les locataires du secteur bancaire, de la santé et du secteur public espagnol adoptent des protocoles de souveraineté des données plus stricts. La part de marché des racks de centres de données en Espagne pour les variantes armoire devrait dépasser 77,00 % d'ici 2027, reflétant les verrous biométriques imposés et les vis inviolables requis par le Décret-loi royal 14/2019. Les portes fermées permettent des zones de pression différentielle, permettant aux refroidisseurs arrière-porte réfrigérés de rejeter 80 % de la charge thermique sans confinement des allées.
Les racks à châssis ouvert restent courants dans les zones de laboratoire à faible risque ou les laboratoires HPC où les techniciens ont besoin d'un accès à 360 degrés, mais leur part diminue à mesure que les assureurs cyber lient les primes aux garanties contre les intrusions physiques. Les fabricants d'armoires intègrent des revêtements en maille EMP pour les déploiements dans le secteur de la défense près de la base de Torrejón à Madrid, une caractéristique désormais demandée par les banques multinationales qui migrent leurs mainframes. La segmentation granulaire des références de racks allonge les appels d'offres des acheteurs, mais les ensembles intégrés raccourcissent les cycles d'installation, élevant la compétitivité du marché des racks de centres de données en Espagne pour les fournisseurs clés en main disposant d'une propriété intellectuelle en matière de refroidissement.
Par type de centre de données : La croissance hyperscale éclipse la dominance de la colocation
La colocation représente encore 57,12 % des livraisons de 2025, soutenue par la densité d'interconnexion dans le couloir Las Rozas de Madrid. Pourtant, les hyperscalers affichent le TCAC le plus rapide de 18,88 % alors qu'Amazon, Microsoft et Google orientent leurs capitaux vers des campus dédiés en Aragon et en Castille-La Manche. En conséquence, la taille du marché des racks de centres de données en Espagne liée aux installations hyperscale devrait dépasser 101,6 millions USD d'ici 2031. L'intégration verticale permet aux hyperscalers de dicter les spécifications des racks, favorisant des hauteurs d'armoire de 52U, des rails CDU intégrés et des harnais de bus d'alimentation prêts pour l'IA.
Les opérateurs de colocation répondent en proposant des suites "sur mesure" avec des réservations d'énergie de 20 ans et des empreintes de cage agnostiques vis-à-vis des fournisseurs. Les nœuds d'entreprise et de périphérie de plus petite taille déployés par Telefónica le long des routes 5G adoptent des baies de micro-racks insérées dans des abris au niveau de la rue, diversifiant les sources de revenus des fabricants espagnols. Dans l'ensemble, le modèle de déploiement à double voie, hyperscale pour les charges de travail natives du cloud, colocation pour les interconnexions sensibles à la latence, élargit la base adressable du marché des racks de centres de données en Espagne et amortit la cyclicité.
Par matériau : L'aluminium gagne du terrain malgré l'avantage tarifaire de l'acier
L'acier détenait 77,62 % de la demande de 2025 grâce à son faible coût et à ses limites de charge statique de 1 800 kg. Cependant, le TCAC de 19,05 % de l'aluminium souligne l'appétit des opérateurs pour des châssis plus légers qui réduisent les charges de grutage et améliorent la dispersion thermique. Les alliages structuraux intègrent désormais du magnésium pour augmenter la résistance à la traction, permettant aux racks en aluminium d'atteindre des capacités de 1 200 kg tout en pesant 35 % de moins. Les spécificateurs du secteur des racks de centres de données en Espagne associent ces châssis à des patins d'isolation sur plancher surélevé qui réduisent les oscillations sismiques dans les halls d'atterrissage de câbles de Bilbao.
Les tarifs d'électricité élevés qui frappent les fonderies européennes stimulent la volatilité des coûts, mais la recyclabilité de l'aluminium s'aligne sur les critères ESG qui accordent aux hyperscalers des exemptions de consommation d'énergie. Le cycle de subventions 2025 du Plan d'action de l'UE pour l'acier et les métaux pourrait réduire les différentiels de prix, mais pour l'instant l'acier reste dominant là où les contraintes budgétaires priment sur le poids. Les solutions hybrides, poteaux en acier avec panneaux latéraux en aluminium, offrent des options de compromis, reflétant une innovation produit continue qui renforce la résilience du marché des racks de centres de données en Espagne.
Analyse géographique
Madrid a conservé 60,84 % de la capacité installée en 2025 et ancre les échanges de peering internationaux, mais les goulots d'étranglement du réseau et la rareté des terres freinent les nouveaux déploiements de racks. L'Aragon abrite le mix d'énergies renouvelables le moins cher d'Espagne, permettant aux hyperscalers de sécuriser des baux de 500 MW et de planifier des densités de rack de 120 kW sans pénalités d'écrêtement. Barcelone reste le deuxième plus grand cluster, bien que les quotas d'eau déclenchés par la sécheresse en Catalogne ralentissent les boucles liquides haute densité, poussant les opérateurs à mettre en œuvre des économiseurs côté air plutôt que des serpentins à eau glacée.
Le nord de l'Espagne, dirigé par Bilbao, suscite un intérêt croissant grâce aux câbles Grace Hopper et Medusa, offrant aux opérateurs un RTT de moins de 50 ms vers New York et Tel Aviv. Les fabricants de racks courtisent les constructions de colocation locales en stockant des kits sismiques certifiés aux niveaux d'accélération de Zone 3, une opportunité de niche mais rentable au sein du marché des racks de centres de données en Espagne. Valence et Málaga attirent des déploiements en périphérie ciblant les pics de bande passante touristique méditerranéenne, tirant parti des exonérations fiscales municipales pour les certifications de bâtiment vert. Les gouvernements régionaux se font concurrence sur l'obtention accélérée de permis et les contrats d'achat d'énergie renouvelable (PPA) ; Castille-La Manche offre des congés fiscaux fonciers de 10 ans qui modifient le calcul du coût total de possession (TCO) pour les hyperscalers qui comparent Saragosse à Tolède. Le solide réseau ferroviaire espagnol permet aux intégrateurs de regrouper les racks à Madrid et de les expédier de nuit vers les villes satellites, atténuant les coûts logistiques pour les constructions dispersées. Par conséquent, le marché des racks de centres de données en Espagne évolue d'une entité centrée sur Madrid vers un tissu polycentrique optimisé à la fois pour la proximité des câbles sous-marins et la disponibilité des énergies renouvelables.
Paysage réglementaire
La demande de racks de data centers en Espagne est de plus en plus façonnée par la réglementation en matière d'accès au réseau et de durabilité, en plus des obligations de conformité fondamentales de l'UE et nationales pour les installations traitant des charges de travail réglementées. Le décret-loi royal 14/2019 et les exigences connexes en matière de cybersécurité pour le secteur public et les infrastructures critiques continuent de pousser les acheteurs des secteurs BFSI et gouvernemental vers des racks à baies verrouillables dotés de dispositifs anti-effraction et de contrôles d'accès physique auditables.
En mars 2026, le décret-loi royal 7/2026 a introduit de nouvelles conditions d'accès au réseau applicables aux data centers à forte charge, incluant des frais de réservation de capacité et un système d'autorisation basé sur des jalons pouvant affecter les calendriers de construction et le déploiement progressif des racks. En parallèle, le ministère de la Transition écologique (MITECO) a fait avancer un projet de décret royal axé sur la durabilité des data centers, mettant l'accent sur la corrélation avec les énergies renouvelables, l'efficacité énergétique, l'usage durable de l'eau et la réutilisation de la chaleur pour les installations de grande taille (par exemple, les sites de plus de 1 MW), ce qui rend les choix de conception environnementale, tels que les configurations de racks compatibles avec le refroidissement liquide et la récupération de chaleur, plus prégnants dans les discussions relatives aux achats et aux autorisations.
Analyse de la chaîne de valeur
La chaîne de valeur des racks de data centers en Espagne part de l'approvisionnement mondial en acier et en aluminium et de la fabrication des composants (cadres, portes, rails, gestion des câbles, PDU et systèmes de surveillance) pour aller vers l'assemblage et la configuration, puis, via les distributeurs et intégrateurs, vers les opérateurs de data centers et les utilisateurs finaux entreprises/télécoms. Les densités dépassant 60 kW par rack dans les déploiements hyperscale et IA font intervenir des fournisseurs adjacents tels que les fournisseurs de collecteurs de refroidissement liquide, les fournisseurs de canalisations électriques et de distribution d'énergie, les fournisseurs de capteurs et de contrôle d'accès, ainsi que des partenaires logistiques capables de gérer des armoires 48U à 52U plus hautes et plus lourdes.
L'Espagne combine une offre multinationale avec une capacité d'approvisionnement locale et régionale qui permet des délais de livraison courts pour les grands projets. Schneider Electric dispose d'un site de production et de logistique à Sant Boi de Llobregat (Barcelone) qui soutient les solutions de data centers préfabriquées et modulaires, tandis que Rittal S.A. coordonne les systèmes d'armoires et d'infrastructures informatiques depuis sa base de Sabadell, garantissant la disponibilité locale des racks et accessoires. Vertiv intervient via des offres modulaires intégrées et de gestion thermique livrées par le biais d'écosystèmes de projets et de partenaires, un modèle qui correspond aux besoins des opérateurs hyperscale et de colocation recherchant des blocs racks-alimentation préfabriqués en usine et reproductibles pour des déploiements multi-sites.
Paysage concurrentiel
Le champ concurrentiel est modérément concentré. Schneider Electric, Vertiv et Rittal ont collectivement livré 46,5 % des volumes de 2024, en associant racks, chemins de bus, surveillance et refroidissement. Leurs entrepôts ibériques permettent une expédition en 72 heures vers les couloirs du campus Alcobendas de Madrid. Les entreprises locales telles qu'Esnova Racks et Espaciorack se différencient par des schémas de peinture sur mesure et des cycles de prototypage rapide, remportant des contrats dans les secteurs financier et gouvernemental où le support technique en espagnol est obligatoire.
Les 17 acquisitions de Legrand axées sur les centres de données depuis 2010 élargissent son catalogue de confinement et de chemins de câbles d'alimentation, permettant la vente croisée dans les appels d'offres hyperscale. Dell et HPE renforcent leur présence grâce à des systèmes à l'échelle du rack intégrés en usine, associés à des tiroirs GPU, visant à sécuriser les renouvellements de clusters d'IA. Pendant ce temps, les ODM de Taïwan s'infiltrent via des partenaires de distribution, offrant des options de châssis nus tarifés 12 % en dessous des équivalents de marque ; cependant, les préoccupations en matière de garantie limitent l'adoption dans les secteurs réglementés.
Les priorités d'innovation tournent autour des châssis prêts pour l'immersion avec des revêtements polymères, des panneaux latéraux sans outil et une prise en charge native des harnais de bus à courant continu. L'adoption de l'aluminium agit comme un levier de différenciation produit, mais la discipline de la chaîne d'approvisionnement est essentielle lorsque les primes du London Metal Exchange fluctuent. Les partenariats stratégiques entre fournisseurs de racks et spécialistes du refroidissement, tels que le partenariat de Vertiv avec GRC pour les cuves d'immersion, soulignent la convergence des chaînes de valeur au sein du marché des racks de centres de données en Espagne.
Leaders du secteur des racks de centres de données en Espagne
Eaton Corporation
Rittal GMBH & Co.KG
Schneider Electric SE
Vertiv Group Corp.
nVent Electric plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les grands programmes de construction de data centers pluriannuels et les annonces de campus créent un espace clair pour les fournisseurs de racks capables de proposer des plateformes d'armoires standardisées, à haute densité et compatibles avec le refroidissement liquide, ainsi que des programmes de livraison rapide dans plusieurs régions espagnoles. Parmi les exemples récents figurent le plan d'investissement d'Amazon totalisant 33,7 milliards d'EUR jusqu'en 2035 pour étendre l'infrastructure des data centers et les capacités d'IA en Aragon, ainsi que des projets de campus majeurs tels que le projet de 240 MW d'Apto à Fuenlabrada (Madrid), le campus de 60 MW de Ferrovial à Madrid, et le projet de campus IA de 300 MW d'EdgeMode à Tolède. Ces projets privilégient des spécifications de racks reproductibles (par exemple, formats 48U à 52U, tolérances de charge accrues et rails intégrés pour l'alimentation et les capteurs) et accroissent la valeur des services d'entreposage, de kitting et de configuration basés dans la péninsule ibérique, qui réduisent le travail sur site et le temps de mise en service.
Un deuxième domaine d'opportunité concerne l'ingénierie axée sur la conformité autour des contraintes énergétiques et de durabilité, qui influencent de plus en plus l'obtention des autorisations et l'acceptation opérationnelle. Le cadre d'accès au réseau du décret-loi royal 7/2026 de mars 2026 et le projet de décret royal sur la durabilité du MITECO renforcent les exigences en matière d'efficacité énergétique, d'alignement sur les énergies renouvelables, de gestion de l'eau et de réutilisation de la chaleur, stimulant la demande de racks permettant un meilleur contrôle du flux d'air, des interfaces de refroidissement liquide et une instrumentation de surveillance. Les fournisseurs qui associent aux racks le contrôle d'accès, la détection environnementale et un montage prêt à l'intégration pour les CDU et les échangeurs de chaleur en porte arrière sont mieux positionnés pour les déploiements en colocation et dans le secteur public, où les fonctionnalités d'auditabilité et d'efficacité des installations sont achetées ensemble plutôt qu'en tant que composants autonomes.
Développements récents du secteur
- Juillet 2026 : Apto (projet de campus de data center à Madrid) a annoncé un investissement de 2 milliards d'euros pour un campus de data centers de 240 MW à Fuenlabrada, Madrid. Ce lancement élargit la capacité orientée IA de l'Espagne, marquant une poussée majeure dans les infrastructures hyperscale. Il stimule la demande en effectifs, en racks et en alimentation ; renforce le statut de Madrid comme pôle hyperscale ; accélère l'adoption de la densité des racks et des solutions modulaires.
- Juillet 2026 : Submer Group a annoncé un investissement de 1 milliard d'euros pour un data center IA durable sur l'ancien site d'Ercros à Flix, en Catalogne. Cet investissement souligne le rôle de la Catalogne comme point focal du développement de data centers axés sur l'IA. La reconversion du site catalan dynamise le déploiement régional de racks et de solutions de refroidissement ; elle signale l'accent mis sur les racks modulaires prêts pour l'immersion pour les charges de travail IA.
- Mars 2026 : Amazon a annoncé un investissement supplémentaire de 18 milliards d'euros en Espagne, portant le total à 33,7 milliards d'euros, pour étendre l'infrastructure des data centers et les capacités d'IA dans la région d'Aragon. Cette expansion renforce le statut de l'Espagne comme pôle hyperscale majeur et accroît la capacité pour les charges de travail IA. Elle consolide l'empreinte hyperscale de l'Espagne ; augmente les besoins en racks, câblage et refroidissement ; renforce l'Aragon comme corridor clé pour les data centers IA.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour ce rapport, le marché couvre les revenus générés par les racks de data centers fournis et installés en Espagne, dans les installations d'entreprise et de colocation. Il comprend les cadres de racks standards et les configurations structurelles connexes qui abritent les équipements informatiques, mesurés en USD au point de vente.
Exclusions du périmètre : le périmètre exclut les serveurs informatiques, le stockage, les commutateurs réseau et les infrastructures de salle autonomes telles que les unités de refroidissement et les systèmes UPS.
Aperçu de la segmentation
- Par taille de rack
- Rack quart
- Rack demi
- Rack plein
- Par hauteur de rack
- 42U
- 45U
- 48U
- Autres hauteurs
- Par type de rack
- Racks armoire (fermés)
- Racks à châssis ouvert
- Racks muraux
- Par type de centre de données
- Installations de colocation
- Centres de données hyperscale et fournisseurs de services cloud
- Entreprise et périphérie
- Par matériau
- Acier
- Aluminium
- Autres alliages et composites
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure initiale du modèle et pour ancrer les signaux de demande au niveau national espagnol qui influencent les expéditions et les prix des racks. Nous avons référencé des sources publiques et officielles telles que l'INE (Espagne), Eurostat, les publications de Red.es dans le cadre des plans numériques nationaux, les indicateurs télécoms de la CNMC, et les données énergétiques de l'Agence internationale de l'énergie afin de comprendre les cycles d'investissement et l'activité des installations.
Nous avons également examiné les dépôts d'entreprises, les présentations aux investisseurs, les communiqués de presse et les actualités sectorielles fiables pour cartographier les ajouts de capacité, les lancements de nouvelles salles de données et les fourchettes typiques de densité de racks observées en Espagne. En outre, des abonnements payants pour les données financières et de renseignement d'entreprises, les bases de données de brevets et les données d'importation et d'exportation au niveau des expéditions ont été utilisés de manière sélective pour valider l'exposition des fournisseurs et les schémas de flux matériel. Les sources listées ci-dessus sont uniquement illustratives, et de nombreux autres documents et jeux de données publics ont également été utilisés pour la collecte de données, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et des enquêtes avec des fabricants et distributeurs de racks, des opérateurs de colocation, des équipes d'ingénierie et des acheteurs responsables des aménagements de salles de données. Les réponses des répondants ont été utilisées pour confirmer les mélanges typiques d'unités de racks, les évolutions de prix, les délais de livraison et le calendrier de la demande selon les principales zones métropolitaines espagnoles, puis pour aligner les hypothèses à travers la chaîne de valeur afin que le dimensionnement final soit pratique et reproductible.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 31 % | Dirigeants (CXO) : 16 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 39 % |
| Petits acteurs : 20 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une reconstruction descendante du bassin de demande de racks en Espagne, en reliant l'activité de construction de data centers à la surface exploitable pour les racks et aux fourchettes de densité de racks attendues, qui sont ensuite converties en besoins unitaires annuels et en revenus à l'aide de prix de vente moyens validés localement. Cette vision est ensuite vérifiée par des approximations ascendantes sélectives, incluant des consolidations de fournisseurs et de canaux, des devis de prix échantillonnés et des vérifications ponctuelles des pipelines de projets, afin que les totaux restent dans les limites de ce qui peut réellement être expédié et installé.
Les principaux intrants comprennent les nouveaux ajouts de capacité de salles de données annoncés, les signaux d'occupation en colocation et de pré-location, les hauteurs de racks typiques (par exemple, 42U à 52U) et les préférences en matière d'armoires, les évolutions de densité de puissance moyenne influençant les spécifications des racks, ainsi que les schémas d'importation et de distribution affectant la disponibilité et les prix. Lorsque la visibilité directe sur les petits projets est limitée, les lacunes sont traitées en appliquant des hypothèses conservatrices de taux d'installation basées sur les retours des installateurs et les cycles d'achat observés. Pour les prévisions, une analyse de scénarios est utilisée autour du calendrier de construction hyperscale et de colocation, et la trajectoire annuelle est lissée à l'aide d'une tendance exponentielle alignée sur les attentes des experts concernant le calendrier de la demande et la normalisation des prix.
Validation des données et cycle de mise à jour
Avant finalisation, les résultats du modèle sont triangulés par rapport à des signaux indépendants tels que les annonces d'installations, les indicateurs d'alimentation et de connectivité, ainsi que les délais d'approvisionnement observés, qui apparaissent souvent avant les revenus. Des vérifications d'écart sont effectuées à chaque étape pour détecter les valeurs aberrantes, après quoi les hypothèses sont revues en interne et ajustées uniquement lorsque les éléments probants sont cohérents entre les sources.
Si une divergence majeure apparaît, ou si de nouvelles annonces de capacité modifient sensiblement les perspectives de demande, les répondants sont recontactés et le modèle est réexécuté pour les années concernées. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, et une dernière relecture par un analyste est effectuée juste avant la livraison afin que les clients reçoivent la version la plus récente.
Taille du marché des racks de data centers en Espagne selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles de marché publiées pour les racks de data centers en Espagne diffèrent souvent, même lorsqu'elles semblent proches à première vue, car le périmètre sous-jacent et la logique de comptage ne sont pas toujours identiques. Les écarts proviennent généralement de ce qui est considéré comme une vente de rack, de l'année de référence utilisée, et de la manière dont les prix et le calendrier des expéditions sont convertis en USD.
Les racks à cadre ouvert et les armoires à enceintes intégrées sont souvent mélangés dans les chiffres externes, et les micro-sites en périphérie (edge) sont parfois comptés comme des installations complètes de data centers, ce qui peut faire varier rapidement les totaux, à la hausse ou à la baisse, dans un pays où la taille des projets est inégale. Chez Mordor Intelligence, les serveurs et autres matériels informatiques sont exclus du périmètre, et le modèle reste rattaché à des signaux de demande spécifiques aux racks, tels que les constructions, les évolutions de densité et les vérifications d'expéditions au niveau national, actualisés avec les dernières mises à jour de projets disponibles.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 82,09 millions d'USD (2025) | |
| Cabinet de conseil régional A | 74,90 millions d'USD (2023) | Utilise une année de référence plus ancienne et applique une vision produit plus étroite qui ne comptabilise que partiellement les racks à cadre ouvert, ce qui peut sous-estimer la demande pendant un cycle de construction. |
| Cabinet de conseil mondial B | 95,00 millions d'USD (2024) | Combine les revenus des racks avec une définition plus large des enceintes et applique un calendrier de change annuel moyen, ce qui peut augmenter la valeur en USD par rapport à une tarification calée sur le calendrier des projets. |
L'écart entre les estimations reflète principalement le calendrier de l'année de référence et ce qui est comptabilisé comme revenu de racks, plutôt qu'un désaccord sur la dynamique de construction des data centers en Espagne. En gardant les intrants traçables à l'activité d'installation et à des fourchettes de prix réalistes, le dimensionnement reste facile à suivre et peut être revérifié à mesure que de nouveaux projets passent de l'annonce au déploiement.


Questions clés auxquelles le rapport répond
Quelle est la valorisation actuelle du marché des racks de centres de données en Espagne ?
Le marché est évalué à 95,83 millions USD en 2026 et devrait atteindre 207,63 millions USD d'ici 2031.
Quel type de rack domine la demande en Espagne ?
Les racks armoire (fermés) dominent avec 71,68 % des revenus en 2025 et affichent un TCAC de 20,62 % jusqu'en 2031 en raison de la hausse des besoins en matière de sécurité et de contrôle du flux d'air.
Pourquoi les armoires 48U gagnent-elles du terrain sur les modèles 42U ?
Les charges de travail d'IA nécessitent un espace vertical supplémentaire pour les collecteurs de refroidissement liquide et les PDU redondants, ce qui propulse les designs 48U à un TCAC de 19,21 %.
Comment les contraintes du réseau électrique affectent-elles les constructions de centres de données ?
Madrid et Barcelone font face à des délais d'attente pouvant aller jusqu'à neuf mois pour de nouveaux circuits, retardant les déploiements de racks haute densité et déplaçant certains projets vers l'Aragon.
Dernière mise à jour de la page le:
- Marché des serveurs pour centres de données Serveurs dans toutes les régions, répartis par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation à l'échelle mondiale, répartis par composant, niveau (tier) et taille d'installation.
- Marché du stockage pour centres de données en Espagne Demande de stockage à travers l'Espagne, couvrant la taille d'installation et le niveau (tier).
- Marché du refroidissement des centres de données en France Le refroidissement en France, réparti par technologie de refroidissement, type et secteur d'activité des utilisateurs finaux.
- Marché du stockage des centres de données en Europe Le stockage en Europe, réparti par technologie de stockage, type de stockage et utilisateur final.
- Marché du stockage pour centres de données au Royaume-Uni Le stockage au Royaume-Uni, réparti par taille d'installation et niveau (tier).
- Marché de la construction de data centers en Italie Demande de construction en Italie, couvrant le niveau (tier), le type d'installation et l'infrastructure.
- Marché du stockage des centres de données en France Stockage en France, réparti par taille d'installation et niveau.
- Marché des serveurs de centres de données aux États-Unis Serveurs aux États-Unis, répartis par niveau de centre de données, format et application / charge de travail.
- Marché américain du stockage des centres de données Le stockage aux États-Unis, réparti par technologie de stockage, type de stockage et utilisateur final.



