
Tamanho e Participação do Mercado de Racks para Data Centers do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 118.75 Milhões de dólares |
| Tamanho do Mercado (2026) | 135.46 Milhões de dólares |
| Tamanho do Mercado (2031) | 261.77 Milhões de dólares |
| Growth Rate (2026 - 2031) | 14.07 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Racks para Data Centers do Reino Unido pela Mordor Intelligence
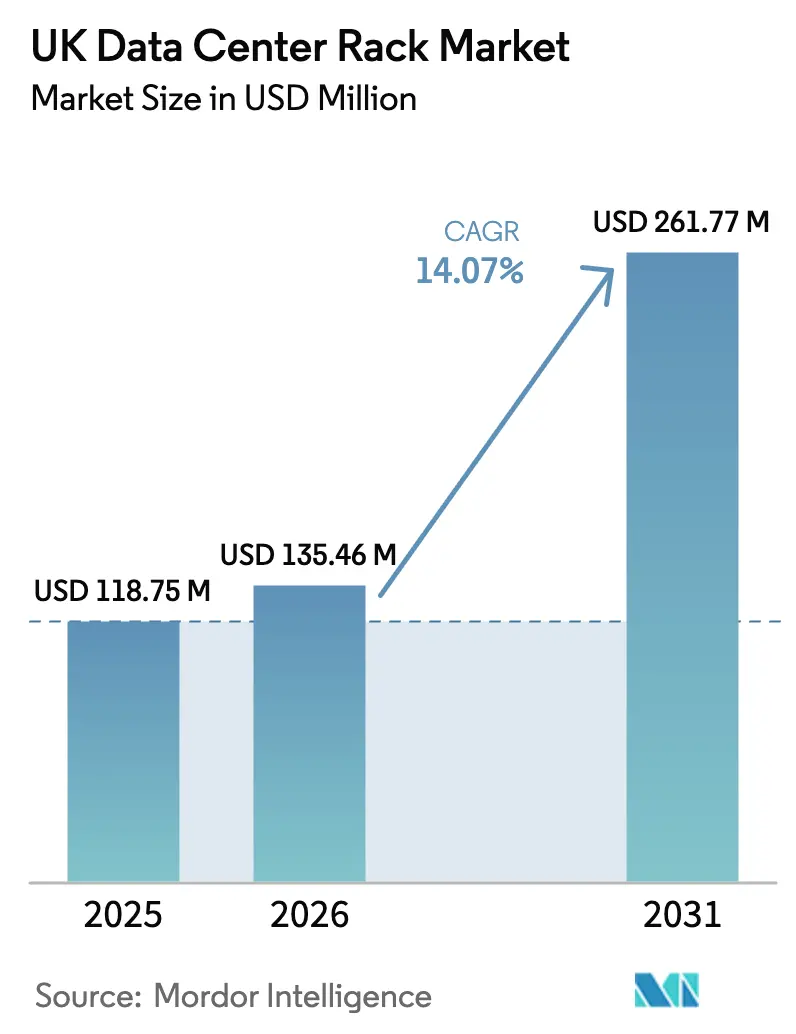
Espera-se que o tamanho do mercado de racks para data centers do Reino Unido cresça de USD 118,75 milhões em 2025 para USD 135,46 milhões em 2026 e está previsto para atingir USD 261,77 milhões até 2031, a um CAGR de 14,07% ao longo de 2026-2031. O crescimento atual apoia-se no Plano de Ação de Oportunidades em IA do país, que está a mobilizar capital privado para infraestrutura digital ao mesmo tempo que agiliza as aprovações de licenciamento. A designação dos data centers como Infraestrutura Nacional Crítica em 2024 reforçou os padrões de cibersegurança, impulsionando a procura por racks de classe de gabinete que cumpram regras mais rigorosas de segurança física. As implantações de nuvem soberana, aceleradas pela investigação da Autoridade de Concorrência e Mercados sobre a concentração de hiperescala, estão a orientar muitas empresas para instalações geridas domesticamente, o que favorece o mercado de racks para data centers do Reino Unido. Entretanto, as cargas de trabalho de IA estão a impulsionar uma transição das alturas 42U para 48U, com estruturas prontas para arrefecimento líquido a ganhar terreno à medida que as densidades de potência por rack ultrapassam os 70 kW. A pressão nas cadeias de abastecimento decorrente das filas de espera para ligação à rede elétrica está a levar os operadores para metrópoles secundárias e a estimular o interesse na geração in situ, em projetos modulares e em inovações de materiais, como ligas de alumínio.
Principais Conclusões do Relatório
- Por tipo de rack, os racks de gabinete capturaram 64,02% da participação de mercado de racks para data centers do Reino Unido em 2025; os racks de estrutura aberta estão projetados para crescer a um CAGR de 16,05% até 2031.
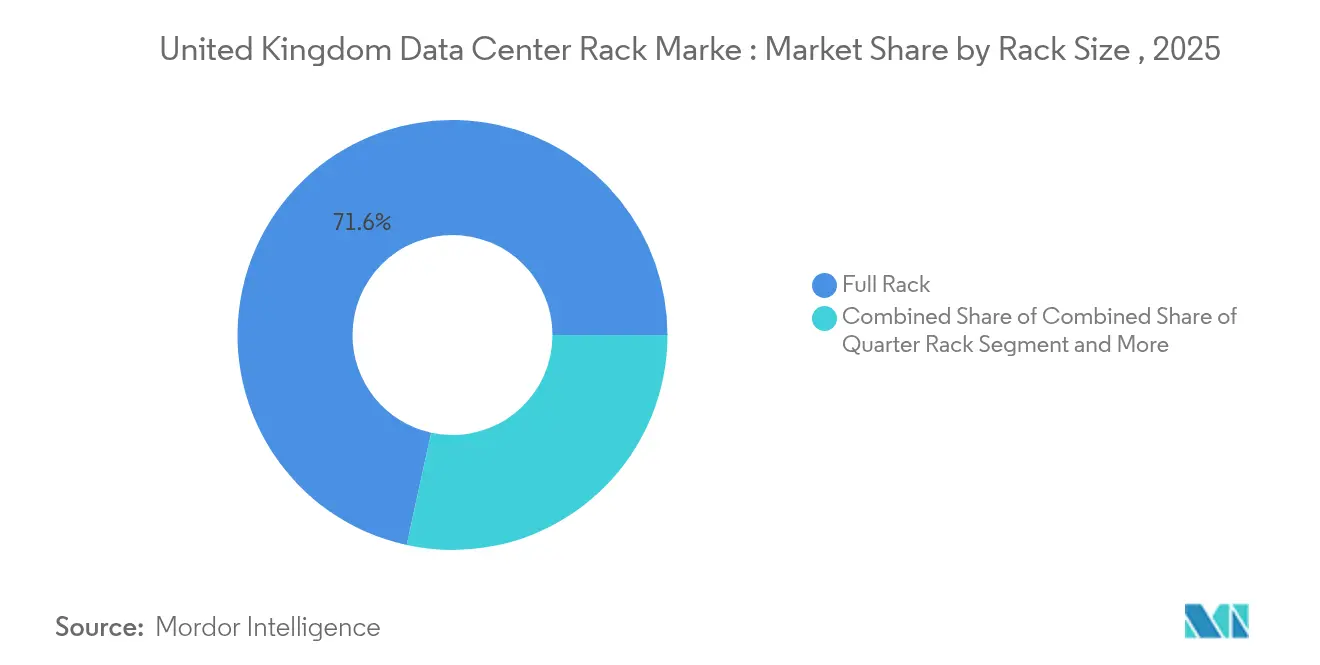
- Por tamanho de rack, os racks completos lideraram com 71,58% de participação no tamanho do mercado de racks para data centers do Reino Unido em 2025, enquanto os racks de um quarto estão previstos para avançar a um CAGR de 16,12% até 2031.
- Por altura de rack, as configurações 42U representaram 55,82% de participação no tamanho do mercado de racks para data centers do Reino Unido em 2025; os racks 48U exibem o CAGR projetado mais elevado, de 14,92%, entre 2026-2031.
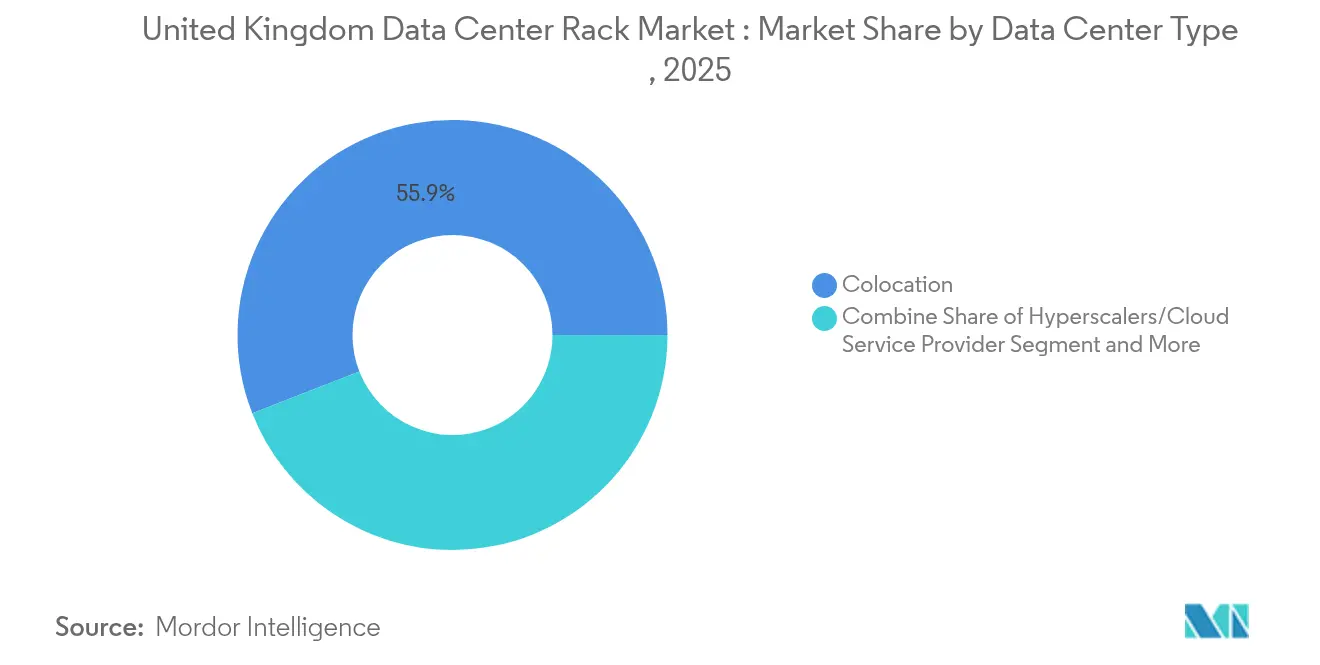
- Por tipo de data center, a colocalização deteve 55,93% de participação no mercado de racks para data centers do Reino Unido em 2025; as implantações de hiperescala estão a expandir-se a um CAGR de 16,98% até 2031.
- Por material, o aço dominou com 81,78% de participação no mercado de racks para data centers do Reino Unido em 2025; os racks de alumínio estão a crescer a um CAGR de 16,92% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Racks para Data Centers do Reino Unido
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção rápida de zonas de nuvem soberana e híbrida | +3.2% | Nacional, com concentração em Londres, Manchester e Edimburgo | Médio prazo (2-4 anos) |
| Atualizações de densidade de rack para IA/ML em hiperescala e colocalização | +4.1% | Global, com o Reino Unido a liderar na adoção de IA em serviços financeiros | Curto prazo (≤ 2 anos) |
| Expansões aceleradas de edge 5G que necessitam de micro-racks | +1.8% | Centros urbanos: Londres, Birmingham, Manchester, Glasgow | Médio prazo (2-4 anos) |
| Mandatos governamentais de neutralidade carbónica a impulsionar racks prontos para arrefecimento líquido | +2.3% | Nacional, com adoção antecipada na Escócia e no País de Gales | Longo prazo (≥ 4 anos) |
| Aumento nas transações de fintech e Open Banking | +1.9% | Distrito financeiro de Londres, com expansão para Edimburgo | Curto prazo (≤ 2 anos) |
| Retrofits modulares de salas de data centers em fundos imobiliários listados do Reino Unido | +1.0% | Áreas metropolitanas da Grande Londres, Manchester e Birmingham | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Rápida de Zonas de Nuvem Soberana e Híbrida
A agenda de nuvem soberana está a redesenhar os padrões de implantação de racks à medida que as empresas procuram conformidade com a residência local de dados. As Zonas de Crescimento de IA agilizam as aprovações, permitindo instalações de gabinetes mais rápidas com mecanismos de bloqueio reforçados que satisfazem os registos de auditoria do setor financeiro. As arquiteturas híbridas também atenuam o risco de dependência de fornecedor destacado pela investigação em curso do mercado de nuvem, impulsionando a procura de racks com cablagem integrada e unidades de distribuição de energia que suportem a comutação entre múltiplas nuvens.[1]Autoridade de Concorrência e Mercados, "A CMA lança investigação de mercado sobre serviços de nuvem", gov.uk As instituições financeiras aceleram ainda mais as implantações ao especificar racks alojados no Reino Unido que satisfazem as regulamentações de open banking.
Atualizações de Densidade de Rack para IA/ML em Hiperescala e Colocalização
Os clusters de treino de IA estão a empurrar as cargas por rack acima dos 90 kW, obrigando os operadores a adotar alturas 48U e personalizadas para acomodar bandejas de imersão, trocadores de calor de porta traseira e barramentos de alta capacidade. Parcerias como o laboratório de arrefecimento líquido da Telehouse ilustram a convergência dos domínios de rack, arrefecimento e monitorização, abrindo oportunidades para fornecedores capazes de oferecer gabinetes pré-concebidos e prontos para arrefecimento líquido. [2]Telehouse, "A Telehouse lança laboratório de arrefecimento líquido em Londres", telehouse.net Os operadores de hiperescala padronizam em estruturas mais altas para otimizar o processamento por metro quadrado, reforçando a procura de volume no mercado de racks para data centers do Reino Unido.
Expansões Aceleradas de Edge 5G que Necessitam de Micro-Racks
A implantação nacional de 5G requer nós de edge em centros comerciais, estádios e armários de beira de estrada. Os operadores especificam racks de um quarto e meio com caixas reforçadas, amortecedores de vibração e sensores de acesso remoto para poderem gerir instalações sem pessoal. Os formatos de montagem em parede ganham popularidade por caberem em armazéns de retalho e abrigos de torres de antenas sem reforços estruturais, alargando a base de clientes para fornecedores especializados de racks.
Mandatos Governamentais de Neutralidade Carbónica a Impulsionar Racks Prontos para Arrefecimento Líquido
As regras de emissões líquidas nulas e a Diretiva de Eficiência Energética obrigam os operadores de data centers a capturar calor residual e a reduzir o consumo de água. Os fabricantes de racks respondem com esqueletos de alumínio que integram coletores de placas frias e tubagens de desconexão rápida, reduzindo a mão de obra de instalação e o risco de fugas. Os recentes investimentos em fábricas em Scarborough irão encurtar as cadeias de abastecimento domésticas e reduzir a pegada de carbono incorporada para os compradores do mercado de racks para data centers do Reino Unido. [3]Schneider Electric, "A Schneider Electric investe 42 milhões de GBP na instalação de Scarborough", se.com
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Filas de espera para ligação à rede elétrica (atrasos ≥24 meses) | -2.8% | Áreas metropolitanas de Londres, Birmingham e Manchester | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra para instaladores de Nível 3/Nível 4 | -1.5% | Nacional, com escassez aguda na Escócia e no Norte de Inglaterra | Médio prazo (2-4 anos) |
| Pontos quentes térmicos no interior do rack acima de 70 kW a desafiar instalações legadas | -1.2% | Distrito financeiro de Londres, instalações de colocalização estabelecidas | Curto prazo (≤ 2 anos) |
| Aumento dos prémios de seguro em salas de alta densidade | -0.8% | Grande Londres, com expansão para os principais centros urbanos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Filas de Espera para Ligação à Rede Elétrica (Atrasos ≥ 24 Meses)
Os atrasos acumulados que totalizam 400 GW na região de Londres obrigam os promotores a aguardar dois anos ou mais pelas ligações à rede. Muitos operadores redirecionam o capital para Manchester ou Cardiff, enquanto outros instalam turbinas a gás in situ, armazenamento em baterias ou exploram pequenos reatores modulares. A constituição do Conselho de Energia para IA sublinha a urgência oficial; no entanto, os longos ciclos de aprovação continuam a restringir as implantações de racks a curto prazo.
Escassez de Mão de Obra para Instaladores de Nível 3/Nível 4
A tecnologia de arrefecimento líquido exige canalizadores, técnicos de controlo e engenheiros de comissionamento com formação tanto em TI como em AVAC. As restrições à imigração pós-Brexit estreitaram o funil de talentos, prolongando os cronogramas de construção e inflacionando os salários. Os fornecedores enviam agora barramentos e circuitos de refrigerante pré-montados para reduzir a mão de obra em campo, mas os retrofits complexos em instalações legadas continuam a ser fatores de risco de atraso nos projetos do mercado de racks para data centers do Reino Unido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Rack: Os Racks Completos Dominam as Implantações Empresariais
Os racks completos detiveram 71,58% da participação no mercado de racks para data centers do Reino Unido em 2025, refletindo a preferência por dimensões padronizadas de 600 mm × 1.200 mm que otimizam o fluxo de ar e a gestão de cabos. Está projetado que o segmento se expanda a um CAGR de 15,86% à medida que os operadores de hiperescala e os proprietários de colocalização perseguem economias de escala. Os racks de um quarto persistirão nos pods de edge, mas o volume permanece modesto no mercado global de racks para data centers do Reino Unido.
Os crescentes clusters de computação de IA consolidam ainda mais a popularidade dos racks completos, porque as bandejas de GPU em cluster consomem espaço vertical e horizontal contíguo, tornando as estruturas parciais ineficientes para os circuitos de energia e arrefecimento. Por conseguinte, os fornecedores concentram a I&D no reforço da rigidez das estruturas, no isolamento de vibrações e nos coletores de refrigerante integrados que servem grelhas de placas frias para todo o rack — funcionalidades mais fáceis de integrar ao conceber estruturas de altura total.
Nota: Participações de segmentos individuais disponíveis com a aquisição do relatório


Por Altura de Rack: O Padrão 42U Enfrenta a Evolução Impulsionada pela IA
O formato 42U ainda representa 55,82% do tamanho do mercado de racks para data centers do Reino Unido, mas o seu domínio está a erodir-se à medida que os sistemas 48U crescem 14,92% por ano. As estruturas mais altas proporcionam 6U adicionais que os operadores alocam a gavetas de UPS in-rack, comutadores de topo de rack ou cabeçotes de coletores para circuitos líquidos. As estruturas mais altas também levantam considerações sobre o centro de gravidade, levando os fornecedores a substituir o aço suave por estruturas de alumínio mais leves que cumprem as normas sísmicas sem acrescentar ancoragem ao pavimento.
Os clusters de GPU como o NVIDIA DGX SuperPOD ocupam múltiplas unidades de rack por tabuleiro de servidor, acelerando a transição para configurações 48U e 52U personalizadas, para que os operadores possam maximizar os nós por quilowatt. As instalações 42U legadas nos Docklands de Londres estão, portanto, a ser equipadas com trocadores de calor de porta traseira para extrair capacidade incremental enquanto aguardam as atualizações da rede elétrica.
Por Tipo de Rack: A Segurança dos Gabinetes Impulsiona a Preferência pela Colocalização
Os racks de gabinete capturaram 64,02% da participação no mercado de racks para data centers do Reino Unido, impulsionados pelos requisitos de conformidade dos serviços financeiros que exigem portas com fecho, integração de CCTV e contenção por pressão diferencial. O crescimento mantém-se mais forte nos projetos de gabinete porque os fornecedores de colocalização dependem deles para separar os ambientes de múltiplos inquilinos, e os operadores de hiperescala adotam agora racks selados para a microssegmentação interna dos clusters de clientes.
Os racks de estrutura aberta sobrevivem onde a minimização de custos supera a segurança, principalmente em salas de hiperescala dedicadas. Ainda assim, mesmo nestas, os operadores estão a adicionar kits de painéis laterais e portas controladas por RFID, empurrando gradualmente os utilizadores de estrutura aberta para formatos híbridos ou totalmente fechados. Os gabinetes de montagem em parede ganham participação em implantações de beira de estrada e retalho que ancoram aplicações de edge 5G.
Por Tipo de Data Center: A Colocalização Lidera o Crescimento Multi-Inquilino
As instalações de colocalização representaram 55,93% do mercado de racks para data centers do Reino Unido em 2025, graças à externalização pelas empresas de infraestrutura não essencial. Os operadores de nuvem de hiperescala, em expansão a um CAGR de 16,98%, estão a construir campi com vários edifícios em Northumberland e na Grande Manchester, impulsionando encomendas de racks em grande volume que incluem canalização de barramento padronizada, trilhos de refrigerante em circuito fechado e fluxo de ar otimizado para IA.
As instalações de construção própria de empresas estão a encolher à medida que os diretores de informação migram cargas de trabalho para contratos orientados a OPEX. Os data centers de edge, embora pequenos por instalação, estão a proliferar em número, criando um impulso positivo para os fornecedores de micro-racks que conseguem pré-montar unidades em fábricas locais e enviar para abrigos de torres de antenas distribuídas.
Nota: Participações de segmentos individuais disponíveis com a aquisição do relatório
Por Material: O Domínio do Aço Enfrenta o Desafio do Alumínio
O aço continua a ser o padrão, ancorando 81,78% do tamanho do mercado de racks para data centers do Reino Unido, mas os racks de alumínio crescem 16,92% ao ano. A poupança de peso facilita as construções em vários pisos onde a carga no pavimento é crítica, e a condutividade térmica superior do alumínio melhora a eficiência do arrefecimento líquido. Os operadores que adotam metas de emissões líquidas nulas valorizam a reciclabilidade do alumínio, levando alguns a estipular um teor mínimo de material reciclado nos concursos de aquisição.
As estruturas compostas e revestidas de cobre atendem aos requisitos de blindagem eletromagnética no interior de pods governamentais classificados. Embora sejam um nicho atualmente, estes racks premium poderão expandir-se se a encriptação pós-quântica impulsionar a procura de enclaves seguros que resistam a ataques de canal lateral.
Análise Geográfica
A Grande Londres retém a maior participação no mercado de racks para data centers do Reino Unido, impulsionada pela proximidade a centros financeiros e cabos submarinos. No entanto, as filas de espera de 24 meses na rede elétrica e os custos fundiários elevados desviam o novo investimento para Manchester, Birmingham e Edimburgo. O excedente de energia renovável da Escócia e o seu clima mais fresco atraem projetos de hiperescala que visam reduzir a Efetividade de Utilização de Energia, enquanto o País de Gales oferece locais acessíveis perto do eixo da rede Western Power.
O Norte de Inglaterra está a ascender rapidamente: a proposta da QTS em Northumberland e o campus da Kao Data em Stockport ilustram como os terrenos industriais em áreas degradadas, anteriormente ignorados, estão a ser reconvertidos para campi de data centers. Estas localizações fornecem ampla capacidade de energia e beneficiam de backhaul de fibra melhorado através de recentes projetos de condutas em corredores ferroviários. Como resultado, o tamanho do mercado de racks para data centers do Reino Unido nas regiões do norte está previsto para crescer mais rapidamente do que a média nacional até 2031.
A computação de edge remodela a estratégia geográfica ao dispersar micro-data centers ao longo dos corredores 5G. O plano da Latos Data Centres para 40 instalações sublinha a viragem para centros regionais onde as cargas de trabalho sensíveis à latência requerem racks mais próximos dos utilizadores. Os incentivos do setor público no âmbito da agenda de «nivelamento» deverão diversificar ainda mais as implantações, permitindo que o mercado de racks para data centers do Reino Unido evite a dependência excessiva do congestionado Sudeste.
Panorama regulatório
O Reino Unido intensificou a supervisão da resiliência e segurança de data centers, o que está moldando as especificações e a aquisição de racks. Após os data centers serem designados como Infraestrutura Nacional Crítica em setembro de 2024, o Cyber Security and Resilience (Network and Information Systems) Bill, introduzido em novembro de 2025, incorpora os data centers a um arcabouço cibernético do tipo serviços essenciais, com a Ofcom posicionada como reguladora operacional. Os operadores dentro do escopo enfrentam requisitos de registro, controles de resiliência e comunicação de incidentes, reforçando a demanda por racks de gabinete travável e recursos de segurança física que apoiem necessidades de auditoria.
Mudanças no planejamento e na política energética também estão afetando onde e como a capacidade é construída. O Infrastructure Planning (Business or Commercial Projects) (Amendment) Regulations 2026 (SI 2026/13), promulgado em 8 de janeiro de 2026, permite que determinados projetos de data center utilizem a via de consentimento de Nationally Significant Infrastructure Projects (NSIP) por meio de uma Development Consent Order. Paralelamente, a reforma de conexão à rede liderada pelo DESNZ e pela Ofgem, junto com o programa AI Growth Zones do governo, está priorizando projetos de demanda estrategicamente importantes e levando os desenvolvedores a projetos que compactam os cronogramas de construção, incluindo salas modulares e racks pré-integrados prontos para busway e PDU, além de locais onde as vias de energia e planejamento são mais claras.
Panorama Competitivo
A concorrência mantém-se moderada, com Schneider Electric, Vertiv e Eaton a enfrentar desafiantes especializados em integração de arrefecimento líquido e fatores de forma de edge. A consolidação do mercado acelerou em 2024, totalizando 13 transações estratégicas à medida que os players perseguiram cadeias de valor integradas. A aquisição da Motivair por parte da Schneider Electric por USD 850 milhões consolida o conhecimento em arrefecimento direto ao chip, permitindo-lhe agrupar racks, barramentos e distribuição de refrigerante como um único SKU.
A Vertiv associa-se a fabricantes de tanques de imersão para entregar soluções híbridas que modernizam instalações legadas, enquanto a Eaton agrupa racks com módulos de UPS de iões de lítio para encurtar os ciclos de construção para os operadores de colocalização. Especialistas regionais como a Cannon Technologies diferenciam-se pelos prazos de entrega rápidos e pelos acessórios de gestão de cabos à medida, preferidos pelas implantações de edge de telecomunicações. Os novos operadores aproveitam a fabricação em alumínio e o aprovisionamento sustentável para ganhar concursos ligados à pontuação ESG, conquistando nichos dentro do mercado mais amplo de racks para data centers do Reino Unido.
As alianças tecnológicas decidem cada vez mais a participação de mercado: a Telehouse coordena um ecossistema de fornecedores que abrange módulos de bomba, refrigerante e sensores para garantir mais de 90 kW por rack. Ecossistemas semelhantes emergem em novos campi escoceses, indicando que os fornecedores de racks capazes de certificar o desempenho de ponta a ponta com parceiros de arrefecimento e energia irão capturar segmentos premium.
Líderes do Setor de Racks para Data Centers do Reino Unido
Eaton Corporation
Rittal GmbH & Co. KG
Schneider Electric SE
Hewlett Packard Enterprise Co.
Vertiv Group Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As atualizações impulsionadas pela conformidade e a reforma do planejamento criam espaço para fornecedores de racks capazes de combinar segurança, monitoramento e prontidão para alta densidade em projetos repetíveis. Com os data centers tratados como Infraestrutura Nacional Crítica (setembro de 2024) e requisitos cibernéticos formalizados por meio do Cyber Security and Resilience (Network and Information Systems) Bill, introduzido em novembro de 2025 sob supervisão da Ofcom, os operadores têm incentivos mais fortes para padronizar em invólucros de classe gabinete com controle de acesso, rastreamento de ativos e blindagem física. Isso, por sua vez, sustenta oportunidades para fornecedores que oferecem plataformas de gabinete pré-certificadas alinhadas às necessidades de auditoria de colocation multilocatário e nuvem soberana, incluindo pontos de integração para sensores e recursos de evidência de violação.
Restrições de localização e energia também estão mudando a combinação de alturas de rack, materiais e níveis de integração adquiridos no Reino Unido, à medida que a demanda se desloca para construções regionais e modelos de entrega modular. Comentários do setor indicam que Londres representa mais de 80% da oferta de data centers do Reino Unido, enquanto restrições de rede e terreno estão empurrando a atividade para Greater Manchester, South Wales e Escócia, o que se alinha com as AI Growth Zones e o desenvolvimento mais amplo de infraestrutura. A atualização de 2026 que permite que projetos maiores utilizem o regime NSIP (SI 2026/13) apoia o consentimento centralizado para empreendimentos selecionados e reforça a demanda por racks e sistemas de contenção fabricados em fábrica e rapidamente instalados, projetados para janelas de construção compactadas. Ao mesmo tempo, os esforços de reforma da conexão à rede liderados pelo DESNZ e pela Ofgem priorizam cargas estrategicamente importantes, o que aumenta a necessidade endereçável de arquiteturas de rack de maior potência, como estruturas prontas para refrigeração líquida e gabinetes compatíveis com barramento, que ajudam os operadores a converter alocações de energia escassas em mais capacidade de computação por metro quadrado.
Desenvolvimentos recentes do setor
- Abril de 2026: a Vertiv recebeu o Secretário de Estado para a Irlanda do Norte em seu site de manufatura de Campsie para destacar o progresso na expansão das instalações. A capacidade expandida para produção de painéis de comutação elétrica fortalece a presença de manufatura local da Vertiv e a resiliência do fornecimento de energia no Reino Unido para uma implantação mais rápida de data centers. Esse evento sinaliza uma capacidade doméstica aprimorada que apoia a expansão da infraestrutura digital empresarial na região.
- Janeiro de 2026: a Eaton colaborou com a Flexnode para fornecer infraestrutura modular e escalável de racks e energia para aplicações de computação em data centers. A colaboração reduz os cronogramas de implantação e amplia o alcance da Eaton em soluções modulares de data center. A iniciativa reforça a crescente demanda por arquiteturas de energia e racks rápidas e escaláveis em novas construções de data centers.
- Novembro de 2025: a Schneider Electric e a DataCentre UK implantaram dois data centers modulares para o South Warwickshire University NHS Foundation Trust, com racks APC NetShelter. O projeto demonstra capacidade acelerada de construção modular e fortalece a prontidão da infraestrutura digital do NHS. Também amplia a visibilidade de mercado para invólucros de data center modulares em implantações institucionais no Reino Unido.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este relatório, o mercado abrange as receitas obtidas com racks de data center vendidos e implantados no Reino Unido, incluindo formatos comuns de invólucro e estrutura usados para montar equipamentos de TI em instalações empresariais, de colocation e do tipo hyperscale.
Exclusões de escopo: excluímos hardware de TI (servidores, armazenamento e rede), infraestrutura de energia e refrigeração, e a maioria dos acessórios de rack, como unidades de distribuição de energia independentes e sistemas de monitoramento.
Visão geral da segmentação
- Por Tamanho de Rack
- Rack de Um Quarto
- Rack Meio
- Rack Completo
- Por Altura de Rack
- 42U
- 45U
- 48U
- Outras Alturas (≥52U e Personalizado)
- Por Tipo de Rack
- Racks de Gabinete (Fechados)
- Racks de Estrutura Aberta
- Racks de Montagem em Parede
- Por Tipo de Data Center
- Instalações de Colocalização
- Data Centers de Hiperescala e Fornecedores de Serviços de Nuvem
- Empresariais e de Edge
- Por Material
- Aço
- Alumínio
- Outras Ligas e Compósitos
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para montar a primeira visão dos sinais de demanda e oferta no Reino Unido, antes de testarmos as premissas por meio de entrevistas. Baseamo-nos em conjuntos de dados públicos e referências oficiais para ancorar os insumos do modelo, incluindo publicações do governo e de reguladores do Reino Unido, estatísticas comerciais e informações de planejamento de infraestrutura.
Exemplos de fontes incluem publicações do Office for National Statistics, dados comerciais do HM Revenue and Customs, atualizações do sistema da National Grid e portais de planejamento do Reino Unido onde construções maiores de data centers são rastreadas, além de normas e referências técnicas de órgãos como ISO ou IEC. Também revisamos registros de empresas, apresentações a investidores, imprensa especializada e bases de patentes, além de usar assinaturas pagas para dados financeiros de empresas e triagem de notícias, juntamente com verificações de importação e exportação no nível de embarque, onde ajudam a confirmar preços e fornecimento. Esta lista não é exaustiva, e revisamos fontes adicionais para coletar dados, validar premissas e esclarecer questões pendentes.
Entrevistas e pesquisas primárias
O trabalho primário concentra-se em validar o ciclo de compra real de racks no Reino Unido, já que o momento dos pedidos, os prazos de entrega e os ciclos de renovação podem alterar significativamente os totais de ano para ano. Conversamos com uma combinação de fornecedores de racks, distribuidores e instaladores, operadores de data center e usuários finais, e depois testamos premissas sobre preferências de altura de rack, combinação entre gabinete e estrutura aberta, e etapas típicas de preços sob diferentes necessidades de carga e conformidade.
Para evitar depender excessivamente de sinais apenas de Londres, os insumos também foram verificados cruzadamente com respondentes familiarizados com outros polos do Reino Unido. Acompanhamentos foram realizados quando os indicadores documentais e o feedback de campo não coincidiam claramente.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | CXOs: 18% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 35% |
| Players menores: 20% | Gerentes: 47% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down que reconstrói o conjunto de demanda por racks no Reino Unido a partir das construções de data centers e da atividade de renovação, traduzindo isso em unidades e valor de rack usando cronogramas de embarque realistas e escalas de preços. Uma vez estabelecida a estrutura, os totais são corroborados por meio de verificações seletivas bottom-up, como faixas amostradas de receita de fornecedores, verificações de canal de distribuidores e uma verificação de sanidade de ASP multiplicado pelo volume, vinculada a algumas expansões de instalações de alta visibilidade.
O modelo usa insumos práticos que podem ser rastreados e reverificados, incluindo adições planejadas e ativas de capacidade de data center, densidade de rack estimada por tipo de instalação, a mudança de mix de 42U para gabinetes mais altos (como 45U a 48U), a adoção de gabinete versus estrutura aberta, e a movimentação de custos impulsionada pelo aço que afeta os preços médios de venda. Quando os dados públicos não são granulares o suficiente, as lacunas são tratadas usando faixas conservadoras, depois estreitadas com o feedback das entrevistas, e aplicadas de forma consistente em todos os anos de previsão.
Para a previsão, usamos análise de cenários, pois os pipelines de construção e os cronogramas de comissionamento podem mudar, alinhando então esses cenários com o que operadores e integradores esperam para instalações e substituições. As premissas são ajustadas para efeitos de tempo, como energização atrasada, adequações em fases e ciclos de compra em lote, para que a curva de receita não seja suavizada de forma irrealista.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de múltiplas verificações para manter os números rastreáveis à atividade real. Comparamos os volumes e valores de rack modelados com sinais independentes, como atualizações de pipeline de instalações, marcos de construção, padrões de importação para embarques similares a racks e planos de expansão declarados, revisando outliers antes da aprovação final.
Se surgir uma variação importante, as premissas relacionadas são revisadas, e recontatamos os respondentes relevantes para confirmar se a mudança é genuína ou provocada por tempo, preços ou incompatibilidade de escopo. O relatório é atualizado anualmente, com atualizações intermediárias quando ocorrem eventos materiais, por exemplo, grandes atrasos de projetos, anúncios de nova capacidade ou mudanças acentuadas de preços. Antes da entrega, é realizada uma passagem adicional para que os clientes recebam a visão mais atual disponível naquele momento.
Estimativa da Mordor Intelligence para o mercado de racks de data center do Reino Unido comparada com outras estimativas publicadas
Os tamanhos de mercado publicados para racks de data center no Reino Unido podem variar mesmo quando o nome do tópico parece o mesmo. Os principais motivos são as diferenças no que é contado como rack, qual ano é usado como base e como as mudanças de preços são aplicadas entre tipos e alturas de gabinete.
A tabela reflete uma ampla dispersão que se explica principalmente por escolhas de escopo e preços. No modelo da Mordor Intelligence, o valor é limitado a racks e invólucros de rack vendidos para data centers do Reino Unido, em vez de incorporar itens adjacentes, como acessórios de distribuição de energia ou pacotes mais amplos de infraestrutura de data center. Outra lacuna é o uso de preços médios globais fixos, que pode não captar mudanças específicas do Reino Unido, como a adoção de gabinetes mais altos e ciclos de compra liderados por instalação. O momento das moedas e a cadência de atualização também podem distanciar ainda mais os totais quando os cortes diferem.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 118,75 milhões de USD (2025) | |
| Consultoria Regional A | 210,00 milhões de USD (2024) | Frequentemente agrupa racks com itens mais amplos de acabamento de data center, e pode incluir itens como PDUs e acessórios, o que infla o valor endereçável em comparação com a receita apenas de racks. |
| Publicação do Setor B | 239,20 milhões de USD (2023) | Usa um ano-base mais antigo e normalmente aplica crescimento linear com verificações limitadas sobre atrasos de comissionamento no Reino Unido, mudança de mix de altura e movimento de ASP de ano para ano. |
Em conjunto, as diferenças se resumem ao que é contado, quando é contado e como se permite que o preço por rack mude. Ao vincular os totais à atividade de construção observável, a densidades de rack realistas e a um tratamento claro dos preços de gabinete versus estrutura, obtemos um número de mercado mais fácil de explicar e repetir quando novos dados de projeto chegam.


Principais Questões Respondidas no Relatório
Que fatores impulsionam o crescimento no mercado de racks para data centers do Reino Unido?
Os robustos investimentos em IA, os mandatos de nuvem soberana e as implantações de edge 5G combinam-se para aumentar as necessidades de densidade de rack e impulsionar a procura de estruturas prontas para arrefecimento líquido.
Qual é o tamanho atual do mercado de racks para data centers do Reino Unido?
O mercado gerou USD 135,46 milhões em 2026 e está previsto para atingir USD 261,77 milhões até 2031.
Que tipo de rack lidera o mercado?
Os racks de gabinete dominam com 64,02% de participação em 2025, devido aos rigorosos requisitos de segurança física nas instalações de colocalização.
Por que os racks 48U estão a ganhar popularidade?
Proporcionam espaço vertical adicional para servidores de IA e hardware de arrefecimento, permitindo densidades de potência acima de 70 kW por rack e suportando coletores de arrefecimento líquido mais altos.
Página atualizada pela última vez em:
- Mercado de Construção de Data Centers Construção no mundo todo, dividida por nível, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA no mercado global, abrangendo tipo de instalação, componente e nível.
- Mercado de Servidores para Data Centers Servidores em todas as regiões, divididos por nível, tamanho de instalação e tipo de instalação.
- Mercado de Servidores de Data Center da Malásia Servidores na Malásia, divididos por nível de data center, fator de forma e aplicação / carga de trabalho.
- Mercado de Servidores para Data Centers dos Estados Unidos Servidores nos EUA, divididos por nível de data center (tier), fator de forma e aplicação/carga de trabalho.
- Mercado de Consumo de Água em Data Centers do Chile Demanda por uso de água no Chile, abrangendo fonte de fornecimento de água, tipo de instalação e tamanho de instalação.
- Mercado de Data Center Hiperescala de Taiwan Sites hiperescala de Taiwan, divididos por tipo de instalação, componente e tier.
- Mercado de Data Centers Hyperscale da América do Norte Os sites hyperscale da América do Norte, divididos por tipo de instalação, componente e tier.



