
Tamaño y participación del mercado de racks para centros de datos del Reino Unido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 118.75 Millones de dólares |
| Tamaño del Mercado (2026) | 135.46 Millones de dólares |
| Tamaño del Mercado (2031) | 261.77 Millones de dólares |
| Growth Rate (2026 - 2031) | 14.07 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de racks para centros de datos del Reino Unido por Mordor Intelligence
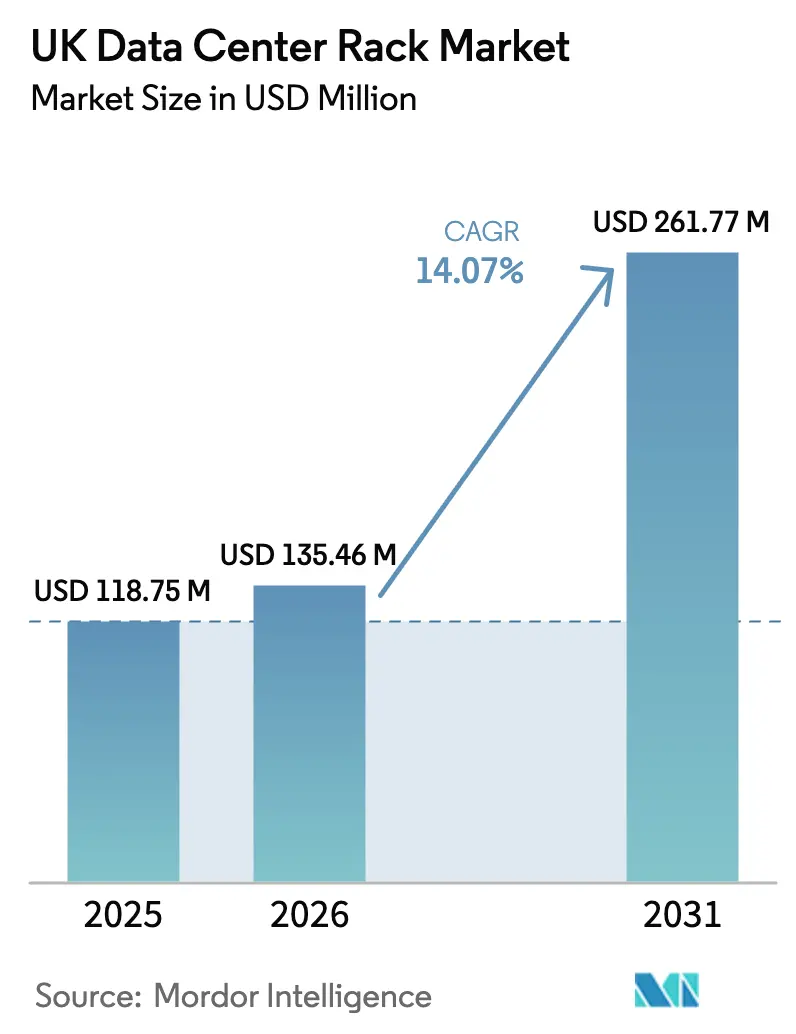
Se espera que el tamaño del mercado de racks para centros de datos del Reino Unido crezca de USD 118,75 millones en 2025 a USD 135,46 millones en 2026, y se prevé que alcance USD 261,77 millones en 2031 a una CAGR del 14,07% durante el período 2026-2031. El crecimiento actual se sustenta en el Plan de Acción de Oportunidades de IA de la nación, que está liberando capital privado para la infraestructura digital y agilizando las aprobaciones de planificación. La designación de los centros de datos como Infraestructura Nacional Crítica en 2024 endureció los estándares de ciberseguridad, impulsando la demanda de gabinetes que cumplen con normas más estrictas de seguridad física. Los despliegues de nube soberana, acelerados por la investigación de la Autoridad de Competencia y Mercados sobre la concentración de los proveedores de nube a hiperescala, están orientando a muchas empresas hacia instalaciones gestionadas en el ámbito nacional, lo que favorece al mercado de racks para centros de datos del Reino Unido. Mientras tanto, las cargas de trabajo de IA están impulsando un cambio de alturas de 42U a 48U, con marcos preparados para refrigeración líquida ganando terreno a medida que las densidades de potencia por rack superan los 70 kW. La presión en la cadena de suministro derivada de las colas de conexión a la red eléctrica está empujando a los operadores hacia metrópolis secundarias y estimulando el interés en la generación in situ, los diseños modulares y las innovaciones de materiales como las aleaciones de aluminio.
Conclusiones clave del informe
- Por tipo de rack, los racks de gabinete capturaron el 64,02% de la participación del mercado de racks para centros de datos del Reino Unido en 2025; se proyecta que los racks de marco abierto crezcan a una CAGR del 16,05% hasta 2031.
- Por tamaño de rack, los racks completos lideraron con una participación del 71,58% del tamaño del mercado de racks para centros de datos del Reino Unido en 2025, mientras que se pronostica que los racks de un cuarto avanzarán a una CAGR del 16,12% hasta 2031.
- Por altura de rack, las configuraciones de 42U representaron el 55,82% del tamaño del mercado de racks para centros de datos del Reino Unido en 2025; los racks de 48U exhiben la CAGR proyectada más alta del 14,92% entre 2026 y 2031.
- Por tipo de centro de datos, la colocación mantuvo el 55,93% de la participación del mercado de racks para centros de datos del Reino Unido en 2025; los despliegues a hiperescala se están expandiendo a una CAGR del 16,98% hasta 2031.
- Por material, el acero dominó con el 81,78% de la participación del mercado de racks para centros de datos del Reino Unido en 2025; los racks de aluminio están aumentando a una CAGR del 16,92% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de racks para centros de datos del Reino Unido
Análisis del impacto de los factores impulsores*
| Factor impulsor | % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Adopción rápida de zonas de nube soberana e híbrida | +3.2% | Nacional, con concentración en Londres, Mánchester y Edimburgo | Mediano plazo (2-4 años) |
| Actualizaciones de densidad de rack para IA/ML en entornos de hiperescala y colocación | +4.1% | Global, con el Reino Unido liderando en la adopción de IA en servicios financieros | Corto plazo (≤ 2 años) |
| Expansión acelerada de la red de borde 5G con necesidad de micro-racks | +1.8% | Centros urbanos: Londres, Birminghan, Mánchester y Glasgow | Mediano plazo (2-4 años) |
| Mandatos gubernamentales de neutralidad de carbono que impulsan racks preparados para refrigeración líquida | +2.3% | Nacional, con adopción temprana en Escocia y Gales | Largo plazo (≥ 4 años) |
| Auge en las transacciones de tecnología financiera y banca abierta | +1.9% | Distrito financiero de Londres, con expansión a Edimburgo | Corto plazo (≤ 2 años) |
| Reformas modulares de salas de datos en inmuebles registrados de fondos de inversión inmobiliaria del Reino Unido | +1.0% | Áreas metropolitanas del Gran Londres, Mánchester y Birminghan | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción rápida de zonas de nube soberana e híbrida
La agenda de nube soberana está rediseñando los patrones de despliegue de racks a medida que las empresas buscan el cumplimiento de la residencia local de datos. Las Zonas de Crecimiento de IA agilizan las aprobaciones, permitiendo instalaciones de gabinetes más rápidas con mecanismos de bloqueo mejorados que satisfacen los requisitos de auditoría del sector financiero. Las arquitecturas híbridas también mitigan el riesgo de dependencia de proveedor destacado por la investigación en curso del mercado de la nube, impulsando la demanda de racks con cableado integrado y unidades de distribución de energía que admiten la conmutación multi-nube.[1]Autoridad de Competencia y Mercados, "La CMA lanza una investigación de mercado sobre los servicios en la nube," gov.uk Las instituciones financieras aceleran aún más los despliegues al especificar racks alojados en el Reino Unido que satisfacen las regulaciones de banca abierta.
Actualizaciones de densidad de rack para IA/ML en entornos de hiperescala y colocación
Los clústeres de entrenamiento de IA están superando cargas de 90 kW por rack, obligando a los operadores a adoptar alturas de 48U y personalizadas para alojar bandejas de inmersión, intercambiadores de calor de puerta trasera y barras colectoras de alta capacidad. Asociaciones como el laboratorio de refrigeración líquida de Telehouse ilustran la convergencia de los dominios de rack, refrigeración y monitoreo, abriendo oportunidades para los proveedores capaces de ofrecer gabinetes preconfigurados y preparados para refrigeración líquida. [2]Telehouse, "Telehouse lanza un laboratorio de refrigeración líquida en Londres," telehouse.net Los operadores de hiperescala estandarizan en marcos más altos para optimizar el cómputo por metro cuadrado, fortaleciendo la demanda en volumen en el mercado de racks para centros de datos del Reino Unido.
Expansión acelerada de la red de borde 5G con necesidad de micro-racks
El despliegue nacional del 5G requiere nodos de borde en centros comerciales, estadios y gabinetes de carretera. Los operadores especifican racks de un cuarto y de medio con carcasas reforzadas, amortiguadores de vibración y sensores de acceso remoto para gestionar sitios sin personal. Los formatos de montaje en pared ganan popularidad porque encajan en trastiendas de tiendas y refugios de torres de telefonía móvil sin refuerzos estructurales, ampliando la base de clientes para los proveedores especializados de racks.
Mandatos gubernamentales de neutralidad de carbono que impulsan racks preparados para refrigeración líquida
Las normas de cero emisiones netas y la Directiva de Eficiencia Energética obligan a los operadores de centros de datos a capturar el calor residual y reducir el consumo de agua. Los fabricantes de racks responden con estructuras de aluminio que integran colectores de placa fría y tuberías de desconexión rápida, reduciendo la mano de obra de instalación y el riesgo de fugas. Las recientes inversiones en fábricas en Scarborough acortarán las cadenas de suministro nacionales y reducirán las huellas de carbono incorporado para los compradores del mercado de racks para centros de datos del Reino Unido. [3]Schneider Electric, "Schneider Electric invierte 42 millones de GBP en la instalación de Scarborough," se.com
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Colas de conexión a la red eléctrica (retrasos de ≥24 meses) | -2.8% | Áreas metropolitanas de Londres, Birminghan y Mánchester | Corto plazo (≤ 2 años) |
| Escaso mercado laboral para instaladores de Nivel 3/Nivel 4 | -1.5% | Nacional, con escasez aguda en Escocia y el norte de Inglaterra | Mediano plazo (2-4 años) |
| Puntos calientes térmicos en rack por encima de 70 kW que desafían a los sitios heredados | -1.2% | Distrito financiero de Londres, instalaciones de colocación consolidadas | Corto plazo (≤ 2 años) |
| Aumento de las primas de seguros en salas de alta densidad | -0.8% | Gran Londres, con expansión a los principales centros urbanos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Colas de conexión a la red eléctrica (retrasos de ≥ 24 meses)
Las acumulaciones que totalizan 400 GW en la región de Londres obligan a los promotores a esperar dos años o más para las conexiones a la red. Muchos operadores redirigen el capital hacia Mánchester o Cardiff, mientras que otros instalan turbinas de gas in situ, almacenamiento de baterías, o exploran pequeños reactores modulares. La formación del Consejo de Energía para IA subraya la urgencia oficial; sin embargo, los largos ciclos de aprobación aún frenan los despliegues de racks a corto plazo.
Escaso mercado laboral para instaladores de Nivel 3/Nivel 4
La tecnología de refrigeración líquida exige fontaneros, técnicos de control e ingenieros de puesta en marcha formados tanto en disciplinas de TI como de HVAC. Las restricciones de inmigración posteriores al Brexit han reducido el flujo de talento, alargando los cronogramas de construcción e inflando los salarios. Los proveedores ahora envían sistemas de barras colectoras y lazos de refrigerante preensamblados para reducir la mano de obra en campo, aunque las reformas complejas en salas heredadas siguen siendo factores de riesgo en los cronogramas para los proyectos del mercado de racks para centros de datos del Reino Unido.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tamaño de rack: los racks completos dominan los despliegues empresariales
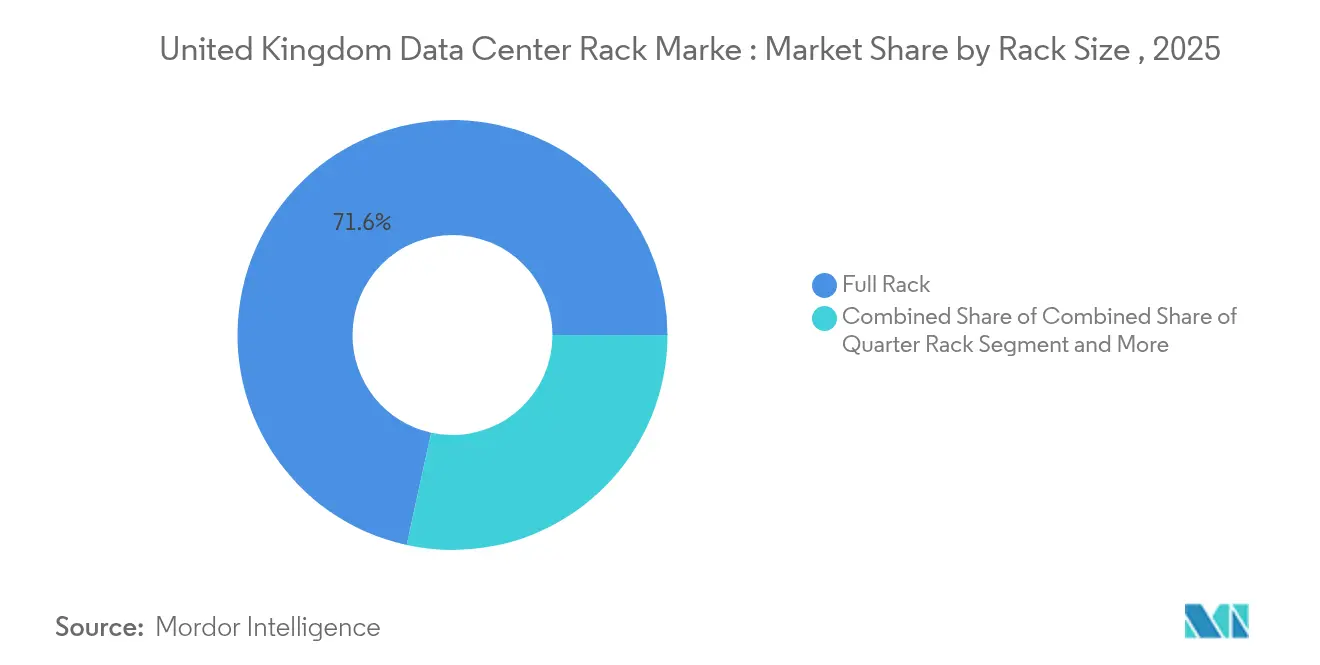
Los racks completos representaron el 71,58% de la participación del mercado de racks para centros de datos del Reino Unido en 2025, lo que refleja la preferencia por huellas estandarizadas de 600 mm × 1.200 mm que optimizan el flujo de aire y la gestión del cableado. Se proyecta que el segmento se expanda a una CAGR del 15,86% a medida que los operadores de hiperescala y los propietarios de instalaciones de colocación buscan economías de escala. Los racks de un cuarto persistirán en los pods de borde, pero el volumen sigue siendo modesto en el mercado general de racks para centros de datos del Reino Unido.
Los crecientes clústeres de cómputo de IA consolidan aún más la popularidad de los racks completos, ya que las bandejas de GPU agrupadas consumen espacio vertical y horizontal contiguo, lo que hace que los marcos parciales sean ineficientes para los lazos de energía y refrigeración. Por lo tanto, los proveedores concentran su I+D en el refuerzo de la rigidez del marco, el aislamiento de vibraciones y los colectores de refrigerante integrados que sirven a las redes de placa fría de todo el rack, características más fáciles de integrar al diseñar gabinetes de altura completa.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por altura de rack: el estándar 42U enfrenta una evolución impulsada por la IA
El formato 42U aún representa el 55,82% del tamaño del mercado de racks para centros de datos del Reino Unido, pero su dominio está erosionándose a medida que los sistemas de 48U crecen un 14,92% anual. Los marcos más altos proporcionan 6U adicionales que los operadores asignan a cajones de UPS en rack, conmutadores de tope de rack o colectores de lazo líquido. Los gabinetes más altos también plantean consideraciones sobre el centro de gravedad, lo que lleva a los proveedores a cambiar del acero suave al aluminio más ligero que cumple con las normas sísmicas sin agregar anclajes al suelo.
Los clústeres de GPU como el NVIDIA DGX SuperPOD ocupan múltiples unidades de rack por bandeja de servidor, acelerando el cambio a configuraciones de 48U y 52U personalizadas para que los operadores puedan maximizar los nodos por kilovatio. Los sitios heredados de 42U en los Docklands de Londres están, por lo tanto, siendo reformados con intercambiadores de calor de puerta trasera para aprovechar la capacidad incremental hasta que lleguen las actualizaciones de la red eléctrica.
Por tipo de rack: la seguridad del gabinete impulsa la preferencia en colocación
Los racks de gabinete capturaron el 64,02% de la participación del mercado de racks para centros de datos del Reino Unido, impulsados por los requisitos de cumplimiento normativo del sector de servicios financieros que exigen puertas con cerrojo, integración de circuito cerrado de televisión y contención de presión diferencial. El crecimiento es más fuerte en los diseños de gabinete porque los proveedores de colocación los utilizan para separar entornos de múltiples arrendatarios, y los operadores de hiperescala ahora adoptan racks sellados para la microsegmentación interna de los clústeres de clientes.
Los racks de marco abierto sobreviven donde la minimización de costes supera a la seguridad, principalmente en salas de hiperescala dedicadas. Aun así, incluso aquí, los operadores están añadiendo kits de paneles laterales y puertas controladas por RFID, empujando gradualmente a los usuarios de marco abierto hacia formatos híbridos o completamente cerrados. Los gabinetes de montaje en pared ganan participación en los despliegues de carretera y venta minorista que anclan las aplicaciones de borde 5G.
Por tipo de centro de datos: la colocación lidera el crecimiento multi-arrendatario
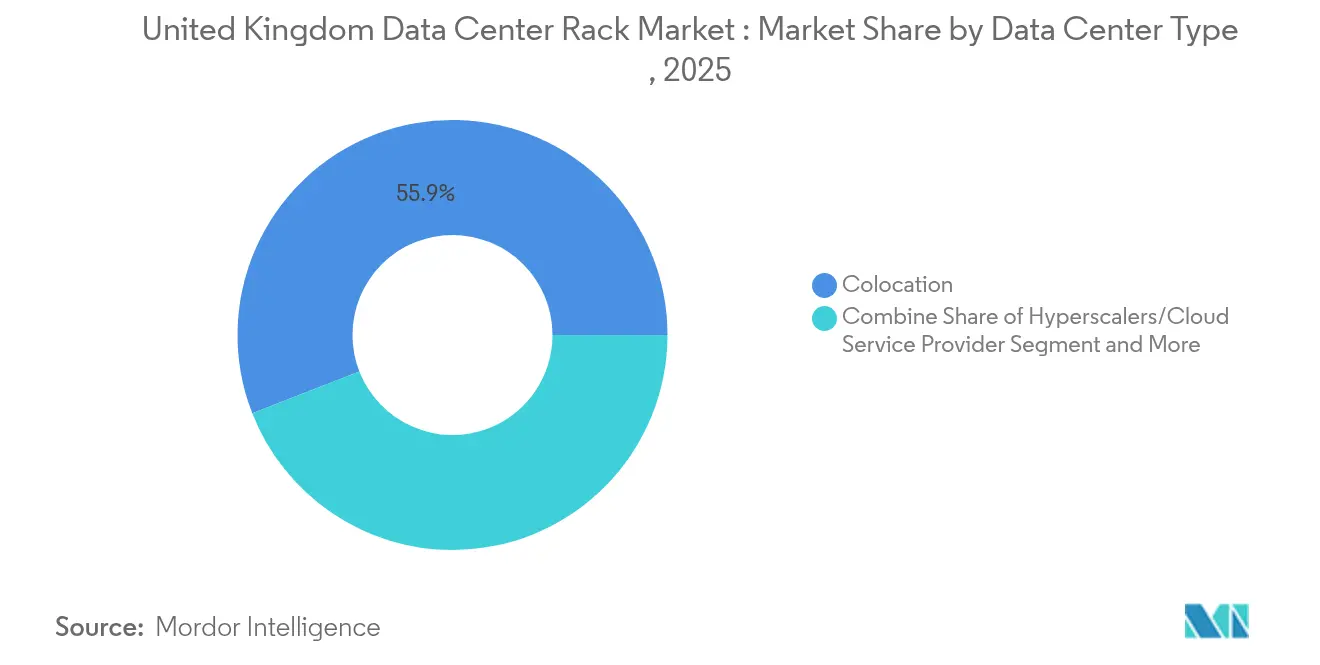
Los sitios de colocación representaron el 55,93% del mercado de racks para centros de datos del Reino Unido en 2025, gracias a la externalización empresarial de infraestructura no estratégica. Los operadores de nube a hiperescala, que se expanden a una CAGR del 16,98%, están construyendo campus de varios edificios en Northumberland y el Gran Mánchester, impulsando pedidos de racks en grandes volúmenes que presentan sistemas de barras colectoras estandarizados, raíles de refrigerante de circuito cerrado y flujo de aire optimizado para IA.
Las instalaciones propias de las empresas se reducen a medida que los directores de sistemas de información migran las cargas de trabajo a contratos basados en gastos operativos. Los centros de datos de borde, aunque pequeños por sitio, se están proliferando en número, creando un viento de cola para los proveedores de micro-racks que pueden premontar unidades en fábricas locales y enviarlas a refugios distribuidos de torres de telefonía móvil.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por material: el dominio del acero enfrenta el desafío del aluminio
El acero sigue siendo el material predeterminado, con el 81,78% del tamaño del mercado de racks para centros de datos del Reino Unido, aunque los racks de aluminio crecen un 16,92% anualmente. El ahorro de peso facilita las construcciones en varios pisos donde la carga del suelo es crítica, y la superior conductividad térmica del aluminio mejora la eficiencia de la refrigeración líquida. Los operadores que adoptan objetivos de cero emisiones netas valoran la reciclabilidad del aluminio, lo que lleva a algunos a estipular un contenido mínimo de material reciclado en las licitaciones de adquisición.
Los marcos compuestos y revestidos de cobre satisfacen los requisitos de blindaje electromagnético dentro de los pods gubernamentales clasificados. Aunque son un nicho hoy en día, estos racks premium podrían expandirse si el cifrado poscuántico impulsa la demanda de recintos seguros que resistan los ataques de canal lateral.
Análisis geográfico
El Gran Londres retiene la mayor participación del mercado de racks para centros de datos del Reino Unido, impulsado por la proximidad a los centros financieros y los cables submarinos. Sin embargo, las colas de conexión a la red de 24 meses y el vertiginoso coste del suelo desvían la nueva inversión hacia Mánchester, Birminghan y Edimburgo. El excedente de energía renovable y el clima más fresco de Escocia atraen proyectos de hiperescala que buscan reducir la Efectividad en el Uso de la Energía, mientras que Gales ofrece sitios económicos cerca de la red troncal de Western Power.
El norte de Inglaterra está ascendiendo rápidamente: la propuesta de QTS en Northumberland y el campus de Kao Data en Stockport ilustran cómo los terrenos industriales en desuso, pasados por alto anteriormente, están siendo reconvertidos para campus de centros de datos. Estas ubicaciones ofrecen amplio margen de potencia y se benefician de una mejor fibra de retorno gracias a los recientes proyectos de conductos en corredores ferroviarios. Como resultado, se prevé que el tamaño del mercado de racks para centros de datos del Reino Unido en las regiones del norte crezca más rápido que el promedio nacional hasta 2031.
La computación de borde remodela la estrategia geográfica al dispersar los micro-centros de datos a lo largo de los corredores 5G. El plan de Latos Data Centres para 40 sitios subraya el pivote hacia centros regionales donde las cargas de trabajo sensibles a la latencia requieren racks más cercanos a los usuarios. Los incentivos del sector público bajo la agenda de "nivelación" deberían diversificar aún más el despliegue, permitiendo al mercado de racks para centros de datos del Reino Unido evitar la dependencia excesiva del congestionado sureste.
Panorama regulatorio
El Reino Unido ha reforzado la supervisión de la resiliencia y la seguridad de los centros de datos, lo que está configurando las especificaciones y las adquisiciones de racks. Después de que los centros de datos fueran designados Infraestructura Nacional Crítica en septiembre de 2024, la Cyber Security and Resilience (Network and Information Systems) Bill, presentada en noviembre de 2025, incorpora a los centros de datos en un marco cibernético de tipo servicios esenciales, con Ofcom como regulador operativo. Los operadores dentro del ámbito de aplicación enfrentan requisitos en materia de registro, controles de resiliencia y notificación de incidentes, lo que refuerza la demanda de racks tipo gabinete con bloqueo y de características de seguridad física que respalden las necesidades de auditoría.
Los cambios en la planificación y la política energética también están afectando dónde y cómo se construye la capacidad. Las Infrastructure Planning (Business or Commercial Projects) (Amendment) Regulations 2026 (SI 2026/13), promulgadas el 8 de enero de 2026, permiten que ciertos proyectos de centros de datos utilicen la vía de aprobación de Nationally Significant Infrastructure Projects (NSIP) mediante una Development Consent Order. En paralelo, la reforma de conexión a la red liderada por DESNZ y Ofgem, junto con el programa gubernamental AI Growth Zones, está priorizando los proyectos de demanda estratégicamente importantes e impulsando a los desarrolladores hacia diseños que comprimen los plazos de construcción, incluidas salas modulares y racks preintegrados con busway y listos para PDU, así como hacia ubicaciones donde las vías de energía y planificación son más claras.
Panorama competitivo
La competencia se mantiene moderada, con Schneider Electric, Vertiv y Eaton enfrentando competidores especializados en integración de refrigeración líquida y factores de forma de borde. La consolidación del mercado se aceleró en 2024, con un total de 13 transacciones estratégicas a medida que los actores perseguían cadenas de valor integradas. La adquisición de Motivair por parte de Schneider Electric por USD 850 millones refuerza el conocimiento de refrigeración directa al chip, permitiéndole agrupar racks, sistemas de barras colectoras y distribución de refrigerante como una única referencia.
Vertiv se asocia con fabricantes de tanques de inmersión para ofrecer soluciones híbridas que reacondicionan salas heredadas, mientras que Eaton empaqueta racks con bastidores de UPS de iones de litio para acortar los ciclos de construcción para los operadores de colocación. Los especialistas regionales como Cannon Technologies se diferencian por sus rápidos plazos de entrega y accesorios de gestión de cableado a medida, preferidos por los despliegues de borde en telecomunicaciones. Los nuevos participantes aprovechan la fabricación en aluminio y el abastecimiento sostenible para ganar licitaciones vinculadas a la puntuación ESG, creando nichos dentro del amplio mercado de racks para centros de datos del Reino Unido.
Las alianzas tecnológicas deciden cada vez más la participación de mercado: Telehouse coordina un ecosistema de proveedores que abarca bombas, refrigerante y sensores para garantizar más de 90 kW por rack. Ecosistemas similares emergen en los nuevos campus escoceses, lo que indica que los proveedores de racks capaces de certificar el rendimiento integral con socios de refrigeración y energía captarán los segmentos premium.
Líderes de la industria de racks para centros de datos del Reino Unido
Eaton Corporation
Rittal GmbH & Co. KG
Schneider Electric SE
Hewlett Packard Enterprise Co.
Vertiv Group Corp.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las mejoras impulsadas por el cumplimiento normativo y la reforma de la planificación generan espacio en blanco para los proveedores de racks que puedan combinar seguridad, monitorización y preparación para alta densidad en diseños repetibles. Con los centros de datos tratados como Infraestructura Nacional Crítica (septiembre de 2024) y los requisitos cibernéticos formalizados mediante la Cyber Security and Resilience (Network and Information Systems) Bill presentada en noviembre de 2025 bajo la supervisión de Ofcom, los operadores tienen mayores incentivos para estandarizarse en gabinetes de clase armario con control de acceso, seguimiento de activos y refuerzo físico. Esto, a su vez, respalda oportunidades para los proveedores que ofrecen plataformas de gabinetes precertificadas alineadas con las necesidades de auditoría de colocación multiinquilino y nube soberana, incluidos puntos de integración para sensores y características a prueba de manipulación.
Las restricciones de ubicación y energía también están cambiando la combinación de alturas de rack, materiales y niveles de integración adquiridos en el Reino Unido, a medida que la demanda se desplaza hacia construcciones regionales y modelos de entrega modular. Los comentarios del sector señalan que Londres representa más del 80% de la oferta de centros de datos del Reino Unido, mientras que las restricciones de red y suelo están impulsando la actividad hacia el Gran Mánchester, el sur de Gales y Escocia, lo que se alinea con las AI Growth Zones y el desarrollo de infraestructura más amplio. La actualización de 2026 que permite a los proyectos más grandes utilizar el régimen NSIP (SI 2026/13) respalda la aprobación centralizada para determinados desarrollos y refuerza la demanda de racks y sistemas de contención fabricados en planta e instalados rápidamente, diseñados para plazos de construcción comprimidos. Al mismo tiempo, los esfuerzos de reforma de conexión a la red liderados por DESNZ y Ofgem priorizan las cargas estratégicamente importantes, lo que aumenta la necesidad direccionable de arquitecturas de rack de mayor potencia, como bastidores preparados para refrigeración líquida y gabinetes compatibles con barras colectoras, que ayudan a los operadores a convertir asignaciones de energía escasas en más capacidad de cómputo por metro cuadrado.
Novedades recientes del sector
- Abril de 2026: Vertiv recibió al Secretario de Estado para Irlanda del Norte en su planta de fabricación de Campsie para destacar el progreso en la expansión de la instalación. La capacidad ampliada para la producción de equipos de conmutación eléctrica fortalece la huella de fabricación local de Vertiv y la resiliencia del suministro eléctrico del Reino Unido para una implementación más rápida de centros de datos. Este evento señala una capacidad nacional mejorada que respalda la expansión de la infraestructura digital empresarial en la región.
- Enero de 2026: Eaton colaboró con Flexnode para entregar infraestructura de racks y energía modular y escalable para aplicaciones de cómputo en centros de datos. La colaboración acorta los plazos de implementación y amplía el alcance de Eaton en soluciones de centros de datos modulares. La iniciativa subraya la creciente demanda de arquitecturas de energía y racks rápidas y escalables en nuevas construcciones de centros de datos.
- Noviembre de 2025: Schneider Electric y DataCentre UK desplegaron dos centros de datos modulares para el South Warwickshire University NHS Foundation Trust, con racks APC NetShelter. El proyecto demuestra una capacidad de construcción modular acelerada y refuerza la preparación de la infraestructura digital del NHS. También amplía la visibilidad en el mercado de los gabinetes de centros de datos modulares en despliegues institucionales del Reino Unido.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado cubre los ingresos obtenidos por los racks de centros de datos vendidos e implementados en el Reino Unido, incluidos los formatos comunes de gabinetes y bastidores utilizados para montar equipos de TI en instalaciones empresariales, de colocación y de tipo hiperescala.
Exclusiones del alcance: excluimos el hardware de TI (servidores, almacenamiento y redes), la infraestructura de energía y refrigeración, y la mayoría de los complementos de rack, como las unidades de distribución de energía independientes y los sistemas de monitorización.
Descripción general de la segmentación
- Por tamaño de rack
- Rack de un cuarto
- Rack de medio
- Rack completo
- Por altura de rack
- 42U
- 45U
- 48U
- Otras alturas (≥52U y personalizadas)
- Por tipo de rack
- Racks de gabinete (cerrado)
- Racks de marco abierto
- Racks de montaje en pared
- Por tipo de centro de datos
- Instalaciones de colocación
- Centros de datos de hiperescala y proveedores de servicios en la nube
- Empresarial y de borde
- Por material
- Acero
- Aluminio
- Otras aleaciones y materiales compuestos
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para elaborar la primera visión de las señales de demanda y oferta en el Reino Unido, antes de poner a prueba las hipótesis mediante entrevistas. Nos basamos en conjuntos de datos públicos y referencias oficiales para anclar los insumos del modelo, incluidas publicaciones del gobierno y de los reguladores del Reino Unido, estadísticas comerciales e información de planificación de infraestructuras.
Ejemplos de fuentes incluyen las publicaciones de la Office for National Statistics, los datos comerciales de HM Revenue and Customs, las actualizaciones del sistema de National Grid y los portales de planificación del Reino Unido donde se rastrean las construcciones de centros de datos de mayor envergadura, además de normas y referencias técnicas de organismos como ISO o IEC. También revisamos presentaciones de empresas, presentaciones a inversores, prensa especializada y bases de datos de patentes, y luego utilizamos suscripciones de pago para datos financieros de empresas y seguimiento de noticias, junto con verificaciones de importación y exportación a nivel de envío cuando ayudan a confirmar precios y abastecimiento. Esta lista no es exhaustiva, y revisamos fuentes adicionales para recopilar datos, validar hipótesis y aclarar preguntas abiertas.
Entrevistas y encuestas primarias
El trabajo primario se centra en validar el ciclo de compra real de los racks en el Reino Unido, ya que el momento de los pedidos, los plazos de entrega y los ciclos de renovación pueden alterar significativamente los totales de un año a otro. Conversamos con una combinación de proveedores de racks, distribuidores e instaladores, operadores de centros de datos y usuarios finales, y luego pusimos a prueba supuestos sobre preferencias de altura de rack, la combinación entre gabinete y bastidor abierto, y los escalones de precios habituales según distintas necesidades de carga y cumplimiento normativo.
Para evitar depender en exceso de señales exclusivas de Londres, los insumos también se cotejaron con encuestados familiarizados con otros clústeres del Reino Unido. Se realizaron seguimientos cuando los indicadores documentales y la retroalimentación de campo no coincidían claramente.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 26% | Directivos de alto nivel (CXO): 18% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 20% | Gerentes: 47% |
Dimensionamiento del mercado y previsión
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el conjunto de demanda de racks del Reino Unido a partir de las nuevas construcciones de centros de datos y la actividad de renovación, y luego lo traduce en unidades de rack y valor utilizando cronogramas de envío realistas y escalas de precios. Una vez establecida la estructura, los totales se corroboran mediante verificaciones selectivas de abajo hacia arriba, como rangos de ingresos muestreados de proveedores, verificaciones de canales de distribuidores y una comprobación de coherencia de precio medio de venta (ASP) multiplicado por volumen vinculada a algunas expansiones de instalaciones de alta visibilidad.
El modelo utiliza insumos prácticos que pueden rastrearse y verificarse nuevamente, incluidas las adiciones de capacidad de centros de datos planificadas y activas, la densidad de rack estimada por tipo de instalación, el cambio de mezcla de 42U hacia gabinetes más altos (como de 45U a 48U), la adopción de gabinete frente a bastidor abierto, y el movimiento de costos impulsado por el acero que afecta los precios medios de venta. Cuando los datos públicos no son suficientemente granulares, las brechas se manejan utilizando rangos conservadores, que luego se acotan con la retroalimentación de las entrevistas, y se aplican de manera consistente a lo largo de los años de previsión.
Para la previsión, utilizamos análisis de escenarios porque los flujos de construcción y los cronogramas de puesta en marcha pueden cambiar, y luego alineamos esos escenarios con lo que los operadores e integradores esperan en materia de instalaciones y reemplazos. Los supuestos se ajustan según efectos de tiempo, como la energización retrasada, las adecuaciones por fases y los ciclos de compra al por mayor, de modo que la curva de ingresos no se suavice de manera poco realista.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples verificaciones para mantener las cifras trazables a la actividad real. Comparamos los volúmenes y valores de rack modelados con señales independientes, como actualizaciones del flujo de instalaciones, hitos de construcción, patrones de importación de envíos similares a racks y planes de expansión declarados, y luego revisamos los valores atípicos antes de la aprobación final.
Si aparece una variación importante, se revisan las hipótesis relacionadas, y volvemos a contactar a los encuestados pertinentes para confirmar si el cambio es genuino o está impulsado por el tiempo, el precio o un desajuste de alcance. El informe se actualiza anualmente, con actualizaciones provisionales cuando ocurren eventos importantes, por ejemplo, grandes retrasos de proyectos, anuncios de nueva capacidad o cambios de precios pronunciados. Antes de la entrega, se completa un repaso adicional para que los clientes obtengan la visión más actualizada disponible en ese momento.
Comparación de la estimación de Mordor Intelligence del mercado de racks de centros de datos del Reino Unido con otras estimaciones publicadas
Los tamaños de mercado publicados para los racks de centros de datos del Reino Unido pueden variar incluso cuando el nombre del tema parece el mismo. Las razones principales son las diferencias en lo que se cuenta como rack, qué año se utiliza como base y cómo se aplican los cambios de precios entre tipos y alturas de gabinetes.
La tabla refleja una amplia dispersión que se explica principalmente por las decisiones de alcance y precios. En el modelo de Mordor Intelligence, el valor se limita a los racks y gabinetes de rack vendidos a centros de datos del Reino Unido, en lugar de incorporar elementos adyacentes como los complementos de distribución de energía o paquetes más amplios de infraestructura de centros de datos. Otra brecha es el uso de precios promedio globales fijos, que puede no captar cambios específicos del Reino Unido, como la adopción de gabinetes más altos y los ciclos de compra impulsados por la instalación. El momento de las divisas y la periodicidad de actualización también pueden alejar aún más los totales cuando los cortes de fecha difieren.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 118,75 millones de USD (2025) | |
| Consultora Regional A | 210,00 millones de USD (2024) | A menudo agrupa los racks con partidas más amplias de adecuación de centros de datos, y puede incluir elementos como PDU y accesorios, lo que infla el valor direccionable en comparación con los ingresos exclusivos de racks. |
| Publicación Sectorial B | 239,20 millones de USD (2023) | Utiliza un año base más antiguo y normalmente aplica un crecimiento lineal con verificaciones limitadas sobre los retrasos de puesta en marcha en el Reino Unido, el cambio en la mezcla de alturas y el movimiento del precio medio de venta año a año. |
En conjunto, las diferencias se reducen a lo que se cuenta, cuándo se cuenta y cómo se permite que cambie el precio por rack. Al vincular los totales con la actividad de construcción observable, densidades de rack realistas y un tratamiento claro de los precios de gabinete frente a bastidor, obtenemos una cifra de mercado más fácil de explicar y de repetir cuando llegan nuevos datos de proyectos.


Preguntas clave respondidas en el informe
¿Qué factores impulsan el crecimiento en el mercado de racks para centros de datos del Reino Unido?
Las sólidas inversiones en IA, los mandatos de nube soberana y los despliegues de borde 5G se combinan para elevar las necesidades de densidad de rack e impulsar la demanda de gabinetes preparados para refrigeración líquida.
¿Qué tamaño tiene hoy el mercado de racks para centros de datos del Reino Unido?
El mercado generó USD 135,46 millones en 2026 y se prevé que alcance USD 261,77 millones en 2031.
¿Qué tipo de rack lidera el mercado?
Los racks de gabinete dominan con el 64,02% de participación en 2025 debido a los estrictos requisitos de seguridad física en las instalaciones de colocación.
¿Por qué los racks de 48U están ganando popularidad?
Proporcionan espacio vertical adicional para servidores de IA y equipos de refrigeración, permitiendo densidades de potencia superiores a 70 kW por rack y soportando colectores de refrigeración líquida más altos.
Última actualización de la página el:
- Mercado de Construcción de Centros de Datos Construcción a nivel mundial, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en el mercado global, cubriendo tipo de instalación, componente y nivel.
- Mercado de Servidores para Centros de Datos Servidores en todas las regiones, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Servidores para Centros de Datos de Malasia Los servidores de Malasia, divididos por nivel de centro de datos, factor de forma y aplicación / carga de trabajo.
- Mercado de Servidores para Centros de Datos de Estados Unidos Los servidores de EE. UU., divididos por nivel de centro de datos, factor de forma y aplicación / carga de trabajo.
- Mercado de Consumo de Agua de Centros de Datos de Chile Demanda de uso de agua en Chile, que abarca fuente de abastecimiento de agua, tipo de instalación y tamaño de instalación.
- Mercado de Centros de Datos Hyperscale de Taiwán Sitios hyperscale de Taiwán, divididos por tipo de instalación, componente y nivel.
- Mercado de Centros de Datos Hiperescala de América del Norte Los sitios hiperescala de América del Norte, divididos por tipo de instalación, componente y nivel.



