
Taille et part du marché des serveurs de centres de données aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
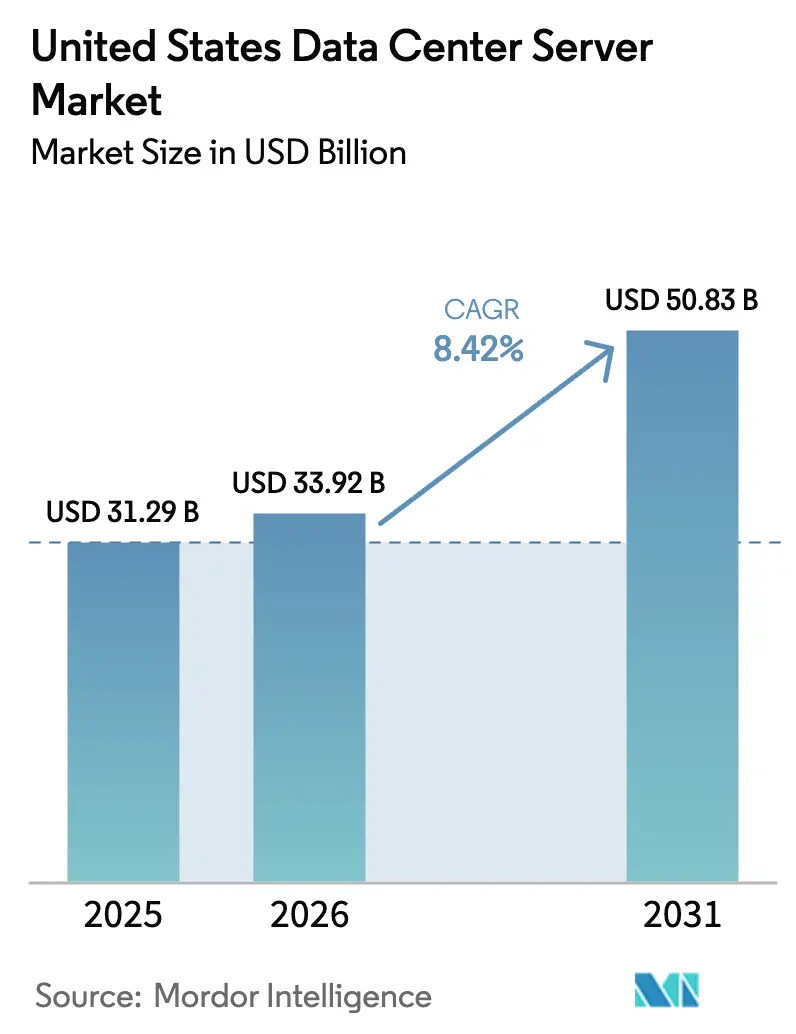
| Taille du marché de l'année de base (2025) | 31.29 Milliards de dollars |
| Taille du Marché (2026) | 33.92 Milliards de dollars |
| Taille du Marché (2031) | 50.83 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.42 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des serveurs de centres de données aux États-Unis par Mordor Intelligence
La taille du marché des serveurs de centres de données aux États-Unis en 2026 est estimée à 33,92 milliards USD, en progression par rapport à la valeur 2025 de 31,29 milliards USD, avec des projections pour 2031 atteignant 50,83 milliards USD, soit une croissance à un TCAC de 8,42 % sur la période 2026-2031. La demande en serveurs bénéficie d'un cycle synchronisé de renouvellement des dépenses d'investissement des hyperscalers, de la propagation rapide des charges de travail d'intelligence artificielle en entreprise et de nouveaux incitatifs fédéraux pour la fabrication nationale de semi-conducteurs. Les hyperscalers ont à eux seuls annoncé 676 milliards USD de nouvelles intentions d'investissement dans les centres de données en janvier 2025, AWS et Microsoft réservant respectivement 100 milliards USD et 80 milliards USD pour des constructions aux États-Unis. La croissance des charges de travail d'intelligence artificielle redéfinit les cycles de renouvellement des serveurs, ramenant les durées de vie de six à cinq ans à mesure que les entreprises visent des densités plus élevées et des baies prêtes pour le refroidissement liquide. Le rapport annuel d'IBM sur le coût d'une violation de données a révélé qu'en 2024, le coût moyen mondial d'une violation de données a atteint 4,88 millions USD. Cette hausse intervient alors que les violations deviennent de plus en plus perturbatrices, accentuant la pression sur les équipes de cybersécurité. Il est notable que les coûts liés aux violations ont augmenté de 10 % par rapport à l'année précédente, marquant la hausse la plus forte depuis le début de la pandémie. De manière alarmante, 70 % des organisations ayant subi des violations ont reconnu avoir connu des perturbations importantes ou très importantes.
Principaux enseignements du rapport
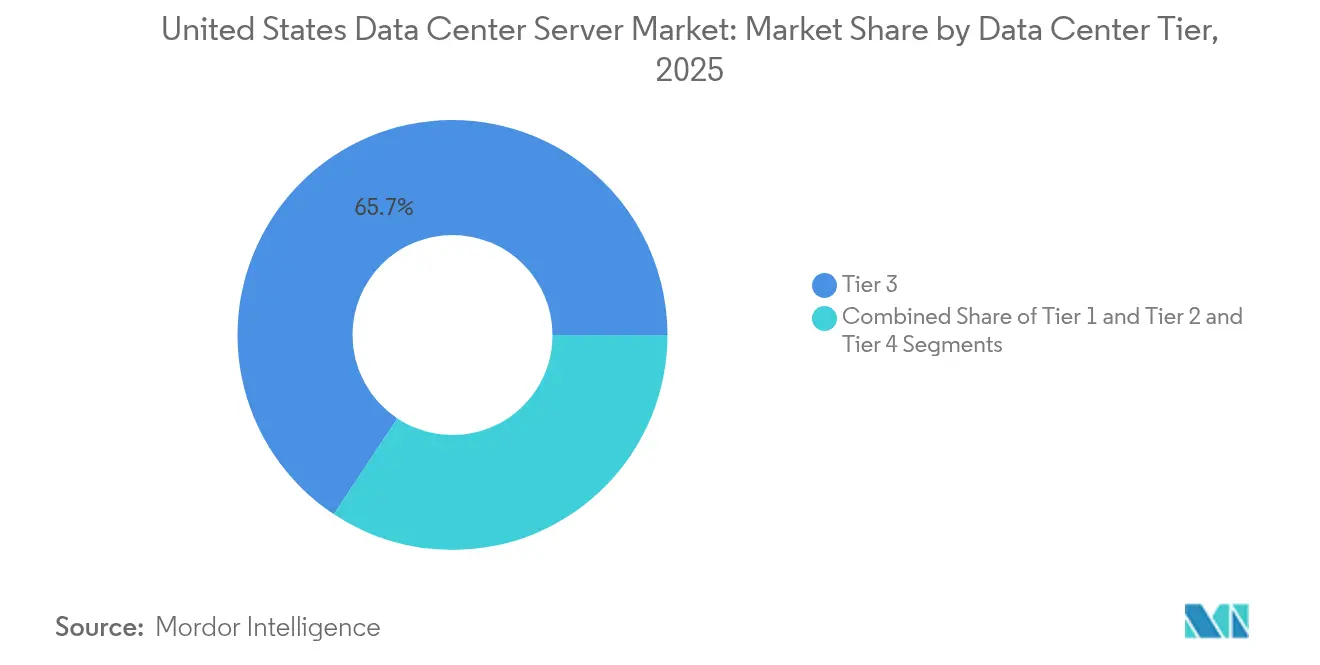
- Par niveau, les installations de Niveau 3 ont dominé la part de marché des serveurs de centres de données aux États-Unis avec 65,70 % en 2025, tandis que le Niveau 4 devrait progresser à un TCAC de 12,79 % jusqu'en 2031.
- Par facteur de forme, les lames demi-hauteur ont représenté 48,54 % de la taille du marché des serveurs de centres de données aux États-Unis en 2025 ; les micro-lames quart-hauteur progressent à un TCAC de 13,87 %.
- Par application, la virtualisation et le cloud privé ont conservé une part de 37,92 % du marché des serveurs de centres de données aux États-Unis, et les charges de travail d'intelligence artificielle/apprentissage automatique se développent à un TCAC de 15,81 %.
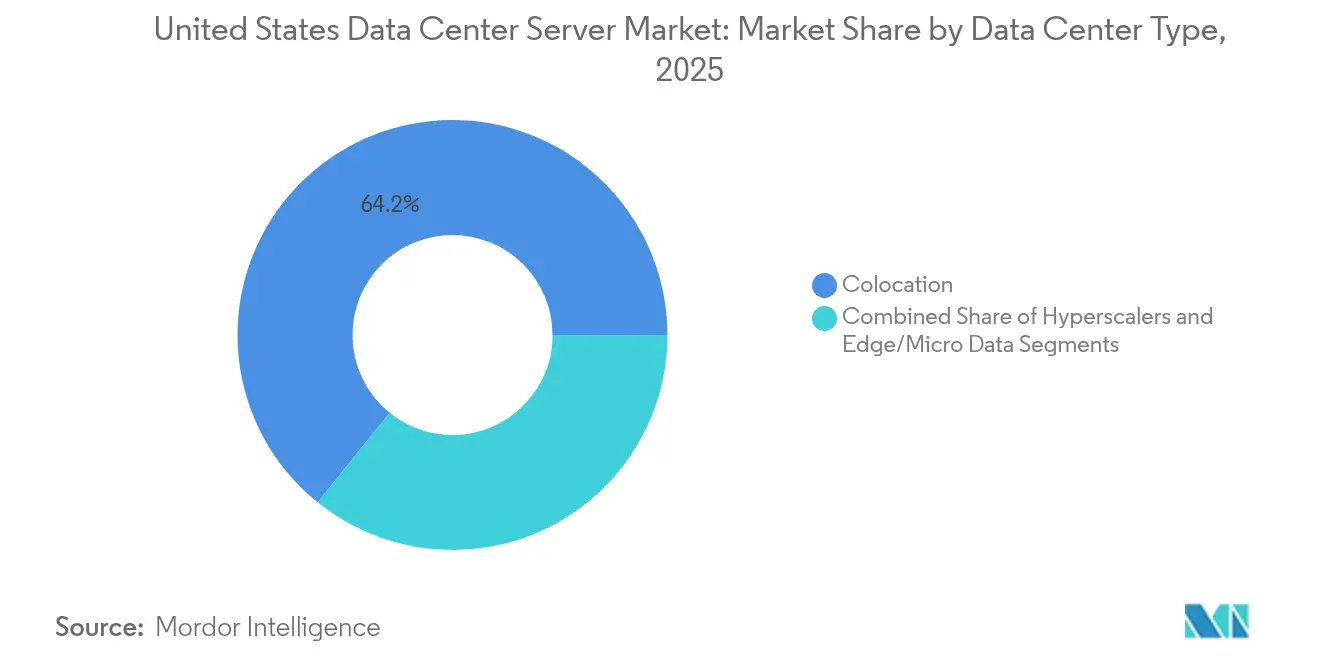
- Par type de centre de données, la colocation a capté 64,20 % de la part de marché des serveurs de centres de données aux États-Unis en 2025, tandis que les déploiements hyperscalers ont affiché la croissance la plus rapide à un TCAC de 14,74 %.
- Par secteur d'utilisation finale, les technologies de l'information et les télécommunications ont représenté 25,93 % du chiffre d'affaires du marché des serveurs de centres de données aux États-Unis en 2025, les charges de travail gouvernementales et de défense devant s'accélérer à un TCAC de 12,79 %.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des serveurs de centres de données aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Renouvellement rapide du cycle de dépenses d'investissement des hyperscalers | +2.3% | Mondial, concentré en Virginie, en Oregon et au Texas | Moyen terme (2-4 ans) |
| Prolifération des charges de travail d'intelligence artificielle/apprentissage automatique en entreprise | +2.8% | National, avec des gains précoces en Californie, à New York et dans l'État de Washington | Court terme (≤ 2 ans) |
| Convergence edge-cloud stimulant la demande de micro-serveurs | +1.4% | Cœur de la région Asie-Pacifique, extension aux villes américaines de niveau 2 | Moyen terme (2-4 ans) |
| Incitatifs gouvernementaux pour la fabrication nationale de semi-conducteurs et de serveurs | +1.2% | National, axé sur l'Arizona, l'Ohio et le Texas | Long terme (≥ 4 ans) |
| Les contrats de disponibilité énergétique aux États-Unis favorisent les baies prêtes pour le refroidissement liquide | +0.7% | Régional, concentré dans le Nord-Ouest Pacifique et au Texas | Moyen terme (2-4 ans) |
| Les abattements fiscaux des villes de niveau 2 attirent des constructions de centres de données de seconde vague | +0.6% | National, avec des gains précoces à Phoenix, Columbus et Austin | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renouvellement rapide du cycle de dépenses d'investissement des hyperscalers
Amazon, Microsoft, Google et Meta prévoient collectivement de dépenser plus de 320 milliards USD pour les centres de données en 2025, prolongeant les cycles de remplacement des serveurs à cinq ans à mesure que les entreprises recherchent une densité de calcul d'intelligence artificielle. L'allocation de 100 milliards USD d'Amazon à elle seule est estimée à générer un impact négatif de 700 millions USD sur le résultat opérationnel en raison de l'amortissement accéléré, mais elle raccourcit les délais de retour sur investissement pour les baies refroidies par liquide avancées. Les agences fédérales suivent la tendance ; seize sites du Département de l'énergie ont été accélérés pour des constructions à haute densité de serveurs, avec une disponibilité en ligne prévue pour 2027, renforçant les pics de demande en Virginie et en Oregon.[1]Département de l'énergie des États-Unis, "DOE Identifies 16 Sites for AI Data Centers", Energy.gov, energy.gov
Prolifération des charges de travail d'intelligence artificielle/apprentissage automatique en entreprise
Les établissements financiers font état d'une préoccupation de 84 % parmi les dirigeants face au risque de perte catastrophique de données si l'infrastructure d'intelligence artificielle s'avère insuffisante. Des niveaux de précision de seulement 21 % dans les modèles bancaires encouragent l'investissement dans des serveurs optimisés pour le traitement vectoriel et des empreintes mémoire plus importantes. Les systèmes de santé exploitent l'intelligence artificielle pour le diagnostic et la documentation, portant les densités de baies jusqu'à 50 kW. Les groupes industriels adoptent des applications de l'Industrie 4.0 sur des nœuds de périphérie, combinant la 5G et des facteurs de forme de micro-centres de données. La plateforme ThinkSystem V4 de Lenovo Group Limited atteint une densité de baie 2,5 fois supérieure et des gains de performance par watt de 2,4 fois, soulignant ses objectifs d'efficacité.
Convergence edge-cloud stimulant la demande de micro-serveurs
Les services sensibles à la latence, allant des jeux interactifs à l'analytique des usines intelligentes, relocalisent les ressources de calcul près des utilisateurs finaux grâce à des micro-installations transportables de 20 pieds. Les premiers déploiements à Austin, Tampa et Raleigh montrent que les hyperscalers louent des baies de périphérie pour améliorer la distribution de contenu. Dallas est devenu un hub de zone locale alors que Verizon déploie la 5G Edge sur AWS Wavelength. Les lames compactes quart-hauteur, le refroidissement liquide et les enceintes modulaires définissent ensemble les architectures privilégiées pour ces sites distribués.
Incitatifs gouvernementaux pour la fabrication nationale de semi-conducteurs
Les subventions de la loi CHIPS de 6,6 milliards USD accordées à TSMC, ainsi que les crédits fiscaux associés au niveau des États, soutiennent 65 milliards USD de constructions de fonderies à Phoenix. La production cible comprend des puces d'accélération d'intelligence artificielle avancées et des processeurs centraux pour serveurs. Intel collabore avec AWS sur des puces personnalisées tandis que Micron organise la production de mémoire à bande passante élevée (HBM) alignée sur les usines nationales. Les décideurs politiques visent à disposer de 20 % des nœuds de pointe sur le territoire national d'ici 2030, réduisant la dépendance aux chaînes d'approvisionnement asiatiques et stabilisant les coûts de la nomenclature des serveurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Fréquence et coût croissants des cyberattaques | -1.8% | Mondial | Court terme (≤ 2 ans) |
| Volatilité de la chaîne d'approvisionnement pour les puces clés (mémoire à bande passante élevée, unités de traitement graphique) | -2.1% | Mondial, avec un impact aigu sur les hyperscalers américains | Court terme (≤ 2 ans) |
| Retards d'interconnexion au réseau électrique dépassant 24 mois dans les régions PJM et MISO | -1.3% | Régions PJM et MISO (Atlantique moyen, Midwest) | Moyen terme (2-4 ans) |
| Nouveaux plafonds de puissance en veille ENERGY STAR v4 de l'EPA contraignant le renouvellement des équipements legacy | -0.4% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fréquence et coût croissants des cyberattaques
Des coûts moyens de violation de 5,56 millions USD en 2024, combinés à des dépenses de temps d'arrêt dépassant 100 000 USD par événement, élèvent le coût total de possession. Quarante-deux pour cent des banques ont migré leurs charges de travail d'intelligence artificielle hors des clouds publics en raison de préoccupations de sécurité, entraînant des constructions sur site qui allongent les cycles d'approvisionnement et augmentent les dépenses d'investissement. Des événements de rançongiciel, tels que la perte totale de données clients de CloudNordic, illustrent les scénarios de pire cas qui contraignent une adoption plus large des architectures à confiance zéro et des contrôles d'accès biométriques.
Volatilité de la chaîne d'approvisionnement pour les puces clés (mémoire à bande passante élevée, unités de traitement graphique)
Des délais de livraison étendus de douze mois pour les empilements de mémoire à bande passante élevée (HBM) et un goulot d'étranglement dans l'emballage CoWoS de TSMC entravent les livraisons de serveurs d'intelligence artificielle. Les volumes d'exportation de SK Hynix ont chuté de 30 % séquentiellement en janvier 2025, et les droits de douane proposés menacent d'augmenter les coûts des composants jusqu'à 30 %. NVIDIA détient toujours 98 % des livraisons d'unités de traitement graphique pour centres de données, rendant l'écosystème très sensible à son rythme de production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par niveau de centre de données : les constructions tolérantes aux pannes accélèrent l'adoption du Niveau 4
Les installations de Niveau 3 ont généré 65,70 % du chiffre d'affaires en 2025, ancrant le marché des serveurs de centres de données aux États-Unis. Le Niveau 4, bien que plus modeste, devrait progresser à un TCAC de 12,79 % à mesure que les hyperscalers affectent les clusters d'entraînement d'intelligence artificielle à des salles entièrement tolérantes aux pannes où une seule interruption peut coûter plus de 100 000 USD. La contribution du marché des serveurs de centres de données aux États-Unis provenant du Niveau 4 devrait croître fortement entre 2026 et 2031. Les programmes fédéraux réservant seize sites pour des constructions prêtes pour l'intelligence artificielle favorisent les spécifications de Niveau 4, compte tenu des densités de puissance de 50 kW par baie anticipées pour 2027.
Les conceptions de Niveau 1 et Niveau 2 restent pertinentes pour les nœuds de périphérie distribués privilégiant l'efficacité des coûts par rapport à une redondance maximale. La migration des services financiers vers le Niveau 4 découle également de contraintes de conformité plus strictes et de pénalités croissantes liées aux violations. Dans l'ensemble, l'impératif de résilience confirme le Niveau 4 comme le segment à la croissance la plus rapide, remodelant les feuilles de route de mise à niveau de la colocation et guidant les modernisations du refroidissement liquide.


Par facteur de forme : l'innovation des micro-lames réduit la part des lames demi-hauteur
Les lames demi-hauteur ont conservé 48,54 % de part de marché en 2025 grâce à la force des charges de travail de virtualisation. Pourtant, les micro-lames quart-hauteur progressent à un TCAC de 13,87 % à mesure que les opérateurs compriment les baies dans des modules de périphérie de 20 pieds. La taille du marché des serveurs de centres de données aux États-Unis pour les déploiements de micro-lames est donc sur une trajectoire ascendante jusqu'en 2031. Les installations en centre-ville d'EdgeMicro et les projets pilotes d'Industrie 4.0 dans le secteur manufacturier soulignent le basculement vers du matériel compact et économe en énergie.
Les lames pleine hauteur continuent de servir les clusters de calcul haute performance, mais les limites de puissance par baie favorisent de plus en plus les micro-lames associées au refroidissement liquide direct vers la puce. Les hyperscalers adoptent sélectivement des plateformes de micro-lames pour les nœuds d'inférence d'intelligence artificielle, équilibrant la densité par rapport aux besoins en bande passante mémoire.
Par application/charge de travail : l'intelligence artificielle/apprentissage automatique dépasse la virtualisation traditionnelle
La virtualisation et le cloud privé ont maintenu une part de 37,92 % en 2025, ancrant le marché des serveurs de centres de données aux États-Unis. Les charges de travail d'intelligence artificielle/apprentissage automatique, cependant, devraient se développer à un TCAC de 15,81 %, orientant le calcul vers des nœuds à forte densité d'unités de traitement graphique et des empilements de mémoire à haute bande passante. Ce changement sous-tend le carnet de commandes de serveurs d'intelligence artificielle de 12,1 milliards USD de Dell Technologies Inc. et amplifie la demande de refroidissement liquide à l'échelle de la baie.
Le calcul haute performance persiste pour les projets scientifiques, tandis que les topologies axées sur le stockage absorbent le déluge de données provenant de l'entraînement de l'intelligence artificielle. L'adoption par les systèmes de santé de moteurs d'inférence pour l'imagerie et l'engagement des patients stimule les acquisitions de serveurs spécialisés, et l'industrie manufacturière introduit l'intelligence artificielle de périphérie à faible latence sur les planchers d'usine.
Par type de centre de données : les constructions hyperscalers défient la primauté de la colocation
Les fournisseurs de colocation ont dominé avec 64,20 % du chiffre d'affaires en 2025, mais les auto-constructions hyperscalers progressent à un TCAC de 14,74 % car les conceptions intégrées d'alimentation, de réseau et de refroidissement promettent des coûts unitaires inférieurs pour l'intelligence artificielle. L'avantage de part de marché des serveurs de centres de données aux États-Unis dont jouissent les acteurs de la colocation se réduit donc sur l'horizon de prévision. Meta, Google et Amazon ciblent ensemble plus de 240 milliards USD d'investissements à court terme, intégrant des baies refroidies par liquide et des plaques froides directes sur puce.
Les entreprises de colocation répondent avec des pods prêts pour l'intelligence artificielle et des contrats d'achat d'énergie renouvelable. Flexential rapporte que 51 % des entreprises placent encore leurs charges de travail de périphérie dans des sites de colocation, signalant une pertinence continue pour les déploiements hybrides même si les hyperscalers étendent l'empreinte de leurs campus.
Par secteur d'utilisation finale : l'émergence du secteur gouvernemental réduit l'avance des technologies de l'information et des télécommunications
Les secteurs des technologies de l'information et des télécommunications sont restés le plus grand groupe d'acheteurs avec 25,93 % en 2025, mais les charges de travail gouvernementales et de défense progressent à un TCAC de 12,79 % avec le déploiement des initiatives fédérales d'intelligence artificielle. Le secteur des serveurs de centres de données aux États-Unis connaît donc une diversification des achats qui équilibre la demande commerciale et celle du secteur public. Les plans de construction du Département de l'énergie et les cadres de contrôle des exportations d'intelligence artificielle orientent des spécifications de serveurs sécurisés à haute densité.
Les établissements de services financiers signalent des préoccupations accrues en matière de risque, poussant une partie du calcul d'intelligence artificielle vers des baies privées avec un chiffrement renforcé. Les secteurs de la santé et de l'industrie manufacturière étendent l'adoption des serveurs de périphérie pour des gains de conformité et de maintenance prédictive respectivement, élargissant ainsi la clientèle.
Analyse géographique
La Virginie, l'Oregon et le Texas constituent ensemble le cœur géographique principal du marché des serveurs de centres de données aux États-Unis, grâce à des prix d'électricité compétitifs, des routes de fibre optique établies et des incitatifs de zonage des hyperscalers. La proximité de la Virginie avec les agences fédérales alimente les charges de travail à faible latence, tandis que l'Oregon exploite ses ressources hydroélectriques et ses températures ambiantes fraîches pour réduire les scores d'efficacité d'utilisation de l'énergie (PUE). Le Texas attire les développements grâce à ses marchés énergétiques dérégulés et à ses vastes terrains disponibles, ancrant des projets de méga-campus d'AWS et de Microsoft.
Les hubs secondaires se développent rapidement. Phoenix offre un climat sec et des abattements favorables sur les taxes foncières, tandis que Columbus bénéficie de sa position centrale sur les dorsales nationales. Austin marie une main-d'œuvre technologique en expansion avec une proximité aéroportuaire pour l'efficacité de la chaîne d'approvisionnement. Les déploiements d'EdgeMicro à Austin, Tampa et Raleigh confirment la hausse des investissements dans les métropoles de niveau 2.
Les retards d'interconnexion dans les régions PJM et MISO constituent des vents contraires régionaux, avec des délais d'attente dépassant 24 mois et des coûts aux enchères de capacité atteignant 14,7 milliards USD. L'évaluation NERC 2024 projette des augmentations de charge de pointe estivale de 15 % et hivernale de 18 % au cours de la décennie, soulignant les besoins de modernisation du réseau électrique. Les mandats californiens d'efficacité énergétique des serveurs ajoutent des couches de conformité mais orientent également les acheteurs vers des nœuds à puissance de veille réduite, favorisant les objectifs nationaux de développement durable.
Paysage réglementaire
Les déploiements de serveurs dans les centres de données aux États-Unis sont de plus en plus façonnés par des actions fédérales reliant l'infrastructure d'IA à la sécurité nationale et à la fiabilité du réseau électrique, ainsi que par une surveillance étatique en croissance plus rapide. En juillet 2025, la Maison Blanche a publié une action visant à accélérer les autorisations fédérales pour l'infrastructure des centres de données. En 2026, la discussion réglementaire s'est élargie à l'interconnexion des charges importantes et à l'allocation des coûts, alors que les files d'attente de raccordement au réseau dans des régions telles que PJM et MISO s'étendent au-delà de 24 mois. Au niveau fédéral, la Federal Energy Regulatory Commission (FERC) est active sur les sujets d'interconnexion des charges importantes, y compris des cadres affectant la charge et la génération co-localisées, ce qui peut influencer le choix des sites, la contractualisation de l'énergie et le délai de mise en service pour les salles d'IA à haute densité.
Les orientations en matière d'énergie et de durabilité influencent également les spécifications des serveurs, en particulier autour de la consommation en veille et des indicateurs d'efficacité, tandis que la surveillance de la sécurité pour les grandes fermes de serveurs a gagné en importance. Le Département de l'Énergie des États-Unis (DOE), via son Federal Energy Management Program (FEMP), continue de publier et de mettre à jour des recommandations de bonnes pratiques pour les centres de données fédéraux, y compris des recommandations de conception et des indicateurs de performance tels que le PUE et le WUE. Parallèlement à ces signaux fédéraux, le suivi de début 2026 met en évidence des centaines de projets de loi étatiques liés aux centres de données dans des dizaines d'États, passant des incitations à des exigences couvrant l'implantation, la coordination avec les compagnies d'électricité, le reporting et les impacts communautaires. Cet élargissement ajoute une complexité de conformité pour les opérateurs de colocation et les hyperscalers qui se procurent de nouvelles capacités de serveurs.
Analyse de la chaîne de valeur
La chaîne de valeur des serveurs de centres de données aux États-Unis commence par le silicium et d'autres composants à haute valeur (CPU, GPU, HBM, NIC), puis passe par l'intégration au niveau des cartes, la fabrication OEM des systèmes, l'intégration en racks, et enfin le déploiement dans les installations hyperscale et de colocation. Les contraintes en amont liées au packaging avancé et à la disponibilité de la mémoire peuvent se répercuter sur les délais de livraison des systèmes, tandis que la préparation en aval dépend de la disponibilité de l'énergie (transformateurs, appareillage de commutation, ASI), de l'infrastructure thermique et de la capacité électrique mise en service. À mesure que les racks d'IA évoluent vers des densités plus élevées et des configurations prêtes pour le refroidissement liquide, la chaîne de valeur s'étend au-delà des châssis de serveurs vers les plaques froides, les collecteurs, les échangeurs de chaleur et les systèmes de gestion de l'eau et de rejet de chaleur des installations.
Dans les segments intermédiaires et en aval, les programmes fédéraux et les organismes techniques poussent à l'adoption pratique des innovations en matière d'efficacité et de refroidissement. Des initiatives du DOE telles que le Data Center Cooling Collaborative visent à réduire le délai de mise sur le marché des approches de refroidissement avancées, tandis que les orientations fédérales du FEMP et de partenaires tels que le NREL soutiennent la mesure standardisée de la performance à l'aide d'indicateurs incluant le PUE, l'ERE, le WUE et le CUE. Ces mesures alimentent les critères de sélection des serveurs, y compris le comportement de consommation en veille, le plafonnement de puissance et la télémétrie énergétique au niveau de la plateforme. Les contraintes liées à l'eau et à sa réutilisation façonnent en outre les décisions de site et de conception, avec des programmes tels que la National Alliance for Water Innovation (NAWI) soutenant des solutions de réutilisation de l'eau adaptées aux déploiements de serveurs à plus haute densité.
Paysage concurrentiel
La concurrence sur le marché des serveurs de centres de données aux États-Unis s'intensifie face aux pics de demande liés à l'intelligence artificielle. Dell Technologies Inc. mène en chiffre d'affaires des livraisons avec 6,3 milliards USD au premier trimestre de l'exercice fiscal 2026, et un carnet de commandes record de 12,1 milliards USD pour les serveurs d'intelligence artificielle. Hewlett Packard Enterprise Company suit avec une croissance de 12,8 % dans le segment serveur en 2024, tirant parti de sa plateforme GreenLake pour l'adoption du cloud hybride. Le chiffre d'affaires de 3,9 milliards USD d'AMD pour les centres de données au quatrième trimestre 2024 a porté sa part de processeurs centraux au-delà d'Intel à 27,2 % début 2025, signalant une hiérarchie x86 recomposée.[3]Tom's Hardware staff, "AMD Overtakes Intel in Data-Center CPU Revenue", Tomshardware, tomshardware.com
Les partenariats redessinement le terrain. AMD et Intel ont formé un consortium consultatif pour optimiser la compatibilité de la plateforme x86, tandis que Qualcomm est revenu dans l'arène des processeurs centraux pour serveurs via un accord avec NVIDIA. L'écosystème Blackwell de NVIDIA s'aligne avec ASRock Rack et GIGABYTE pour déployer des systèmes de grade usine d'intelligence artificielle. Super Micro Computer, Inc. avance des offres de refroidissement liquide à l'échelle de la baie, et Chemours s'associe à DataVolt sur des fluides diélectriques fluorés pour gérer des charges thermiques de 50 kW par baie.
Les hyperscalers influencent les feuilles de route des fournisseurs en concluant des accords pluriannuels pour les volumes d'accélérateurs d'intelligence artificielle, intensifiant la concurrence autour des délais de livraison et des indicateurs d'efficacité énergétique. Les fabricants de composants qui obtiennent un financement national via la loi CHIPS acquièrent le statut de fournisseur privilégié, tandis que le pool de fournisseurs plus large accélère les conceptions prêtes pour le refroidissement liquide afin de conserver leur pertinence dans les allées à haute densité.
Leaders du secteur des serveurs de centres de données aux États-Unis
Dell Technologies Inc.
Hewlett Packard Enterprise Company
Lenovo Group Limited
International Business Machines Corporation
Cisco Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Un espace blanc majeur émerge autour des plateformes serveurs « conscientes de l'énergie » et des systèmes intégrés à l'échelle du rack conçus pour fonctionner dans des régimes d'interconnexion, d'autorisation et de coordination avec les services publics plus stricts, tout en répondant toujours aux besoins de performance de l'IA. Les actions fédérales de 2025 ont mis en avant les centres de données d'IA dans les installations du DOE dans un cadre orienté défense, et l'action présidentielle de juillet 2025 visant à accélérer les autorisations fédérales pour l'infrastructure des centres de données renforce la valeur des conceptions standardisées qui peuvent passer plus rapidement par les approbations et se déployer de manière prévisible sur plusieurs sites. Pour les fournisseurs et intégrateurs de serveurs, cela crée de l'espace pour des plateformes configurables prêtes pour le refroidissement liquide, une télémétrie énergétique intégrée et des architectures de référence validées liées aux exigences des services publics et à des indicateurs d'installation tels que le PUE et le WUE, plutôt que des constructions sur mesure ponctuelles.
La flexibilité du réseau et les stratégies énergétiques sur site élargissent également le besoin adressable de serveurs capables de fonctionner sous contraintes de puissance et de soutenir la gestion de la charge. Les initiatives du DOE mises en avant en 2026, notamment REFLEX axée sur la flexibilité du réseau pour les grands utilisateurs, indiquent un soutien continu des programmes aux approches côté demande dans les régions contraintes. Dans le même temps, l'écosystème de bonnes pratiques du DOE et du FEMP encourage les opérateurs à adopter des améliorations d'efficacité mesurables, favorisant une préférence d'achat pour les générations de serveurs plus récentes offrant un meilleur rapport performance/watt et un comportement de consommation en veille plus faible. À mesure que la surveillance au niveau des États s'étend et que la FERC continue de s'engager sur les cadres d'interconnexion des charges importantes et de co-localisation, les acheteurs pèsent de plus en plus la transparence de la chaîne d'approvisionnement, les contrôles de sécurité et les procédures de déploiement standardisées lors de l'achat de serveurs, de racks et de configurations thermiques à grande échelle.
Développements récents du secteur
- Juin 2026 : Dell Technologies a annoncé le serveur PowerEdge XE8812, doté de l'architecture NVIDIA Vera Rubin NVL4 pour les charges de travail IA et HPC hautes performances. Ce lancement élargit les capacités de serveurs IA et HPC à haute densité dans la gamme de Dell, renforçant son leadership dans l'infrastructure de rack optimisée pour l'IA. Ce mouvement intensifie la concurrence dans l'approvisionnement de centres de données prêts pour l'IA, alors que les clients recherchent la densification et l'accélération avancée.
- Juin 2026 : Dell Technologies a élargi la Dell AI Factory avec NVIDIA en intégrant les serveurs PowerEdge R9822 et M9822 utilisant des CPU NVIDIA Vera pour soutenir l'IA agentique à grande échelle. Cette expansion accélère la capacité de Dell à livrer des systèmes d'IA à grande échelle et établit les attentes du marché en matière de déploiements d'IA évolutifs dans les centres de données. Elle influence les dynamiques de décision des fournisseurs et des clients dans les constructions de centres de données d'IA.
- Mai 2026 : Dell Technologies a introduit la 18e génération de serveurs PowerEdge avec des conceptions de refroidissement par air et par liquide, accompagnée du système de stockage Dell PowerStore Elite. Cette nouvelle génération cible les charges de travail prêtes pour l'IA et améliore l'efficacité et la densité de refroidissement. Cette mise à jour élargit la cadence produit de Dell pour capter les cycles de renouvellement portés par l'IA.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les serveurs déployés dans les centres de données américains, mesurés en termes de revenus provenant des systèmes serveurs expédiés pour utilisation dans les installations d'entreprise, de colocation et hyperscale, y compris les configurations à usage général et prêtes pour les accélérateurs.
Exclusions du périmètre : Nous excluons les serveurs principalement vendus pour des environnements hors centre de données (comme un usage typique de bureau ou domestique) et les infrastructures connexes non liées aux serveurs, telles que l'énergie, le refroidissement et les aménagements de bâtiments.
Aperçu de la segmentation
- Par niveau de centre de données
- Niveaux 1 et 2
- Niveau 3
- Niveau 4
- Par facteur de forme
- Lames demi-hauteur
- Lames pleine hauteur
- Lames quart-hauteur / micro-lames
- Par application/charge de travail
- Virtualisation et cloud privé
- Calcul haute performance (HPC)
- Intelligence artificielle/apprentissage automatique et analytique des données
- Axé sur le stockage
- Passerelles de périphérie / Internet des objets (IoT)
- Par type de centre de données
- Hyperscalers/fournisseurs de services cloud
- Installations de colocation
- Entreprises et périphérie
- Par secteur d'utilisation finale
- BFSI
- Technologies de l'information et télécommunications
- Santé et sciences de la vie
- Fabrication et Industrie 4.0
- Énergie et services publics
- Gouvernement et défense
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir le contexte du marché et ancrer le modèle à des indicateurs largement suivis des centres de données et du calcul aux États-Unis. Nous référençons généralement des sources publiques telles que les statistiques commerciales du US Census Bureau, les outils de données de la US International Trade Commission, les indices de prix à la production du Bureau of Labor Statistics, les ressources du programme ENERGY STAR, et les portails d'approvisionnement du gouvernement américain pour le langage des appels d'offres et les signaux de dépenses.
Nous examinons également les rapports annuels, les transcriptions de résultats, les présentations aux investisseurs et la presse technologique reconnue pour cartographier les cycles de renouvellement et les moteurs de la demande, puis nous recoupons ces informations avec des abonnements payants pour les données financières des entreprises et les actualités. Pour une triangulation supplémentaire, nous utilisons des bases de données de brevets et des registres d'importation/exportation au niveau des expéditions lorsque les flux commerciaux constituent un signal significatif. Les sources documentaires listées ici sont uniquement illustratives, car nous utilisons également d'autres références publiques et payantes pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se concentrent sur la validation de ce que les indicateurs documentaires ne peuvent pas entièrement expliquer, notamment la répartition entre la demande hyperscale, colocation et entreprise, et la manière dont les configurations de serveurs évoluent avec l'IA et une densité de rack plus élevée. Nous nous entretenons avec des participants côté offre et côté demande, y compris des rôles OEM et de canal de serveurs, des opérateurs de centres de données et de grands utilisateurs finaux dans les principaux pôles américains. Après les entretiens, nous revérifions des hypothèses telles que le mix d'unités, la tarification habituelle et le calendrier de remplacement avant de finaliser le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35 % | Cadres dirigeants : 12 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 30 % |
| Petits acteurs : 17 % | Managers : 58 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante qui reconstitue le bassin de demande américain à partir de l'expansion de la capacité des centres de données et du comportement de renouvellement, qui sont ensuite traduits en besoins et en valeur d'unités de serveurs via une logique de configuration et de tarification. Pour maintenir des totaux réalistes, des vérifications ascendantes sélectives sont appliquées, telles que le PVM échantillonné multiplié par les volumes d'expédition estimés, des vérifications de canal sur les délais de livraison, et des vérifications de plausibilité des revenus des fournisseurs pour la part américaine des ventes.
Les données d'entrée sont choisies pour leurs liens observables avec les dépenses en serveurs, notamment les ajouts de capacité des centres de données par type d'installation, les cycles de renouvellement des serveurs par intensité de charge de travail, le mix de serveurs IA et la pénétration des configurations prêtes pour les accélérateurs, les variations du prix de vente moyen par génération de CPU et contenu mémoire, et des contraintes telles que la disponibilité de l'énergie qui peuvent retarder les déploiements. Pour les prévisions, nous utilisons une analyse de scénarios soutenue par un lissage simple de séries temporelles sur les indicateurs clés, puis nous ajustons les hypothèses en fonction des attentes des opérateurs et des rôles d'approvisionnement concernant la cadence des commandes et les évolutions de configuration. Lorsque les signaux ascendants sont incomplets, nous gérons les écarts avec des fourchettes prudentes que nous affinons lors d'appels de suivi et de recoupements avec des indicateurs adjacents tels que les mises en chantier et les tendances d'importation.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants, et nous examinons les résultats pour détecter des sauts inhabituels qui ne correspondent pas aux comportements connus des cycles d'approvisionnement ou de tarification. Si un écart est identifié, nous le retraçons jusqu'à une donnée d'entrée spécifique, puis effectuons une seconde passe qui teste la sensibilité aux hypothèses de mix, de tarification et de renouvellement.
Avant validation finale, les chiffres passent par des revues d'analystes en plusieurs étapes, et les experts sont recontactés lorsqu'une hypothèse clé évolue ou qu'un écart important persiste. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, et une revue finale avant livraison est effectuée afin que les clients reçoivent la vision la plus actuelle disponible.
Taille du marché américain des serveurs de centres de données selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les serveurs de centres de données américains diffèrent souvent car chaque éditeur choisit son propre périmètre de produits, son année de référence et sa construction tarifaire, puis applique des hypothèses différentes pour les mises à niveau de configuration portées par l'IA. L'écart est également influencé par la manière dont les achats de colocation et hyperscale sont traités, ainsi que par la rapidité avec laquelle le modèle est actualisé lorsque les prix des composants ou les délais de livraison évoluent.
Certaines estimations externes intègrent une infrastructure adjacente ou un matériel de centre de données plus large dans le total, ce qui peut faire augmenter le chiffre même lorsque la demande d'unités de serveurs reste inchangée. En revanche, Mordor Intelligence ne comptabilise que les systèmes serveurs déployés dans les centres de données américains et exclut du total les commutateurs, les baies de stockage et les équipements d'installation, et ce choix de périmètre est validé par des vérifications menées par les opérateurs sur le renouvellement et le PVM.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 31,29 milliards USD (2025) | |
| Journal professionnel A | 19,42 milliards USD (2024) | Utilise une année de référence plus ancienne et tend à s'appuyer sur une vision plus étroite des expéditions, ce qui peut sous-estimer les configurations optimisées pour l'IA et la hausse de prix liée aux mémoires plus importantes et aux constructions prêtes pour les accélérateurs. |
| Cabinet de conseil mondial B | 39,80 milliards USD (2026) | Rapporte souvent une vision plus large des dépenses matérielles pour les centres de données aux États-Unis, ce qui peut mélanger les totaux de serveurs avec des hypothèses de matériel de calcul adjacent et appliquer une progression du PVM plus agressive pour l'année de prévision. |
Pris ensemble, la comparaison montre que les choix de périmètre et la logique tarifaire expliquent la plus grande partie de l'écart entre les estimations, plus que de simples différences arithmétiques. En maintenant le modèle lié à des signaux observables de déploiement et de renouvellement aux États-Unis, et en utilisant des vérifications répétables sur le mix et le PVM, le chiffre final reste traçable à des moteurs de demande clairs qui peuvent être revisités à chaque cycle de mise à jour.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des serveurs de centres de données aux États-Unis ?
Le marché s'établit à 33,92 milliards USD en 2026 et devrait atteindre 50,83 milliards USD d'ici 2031.
Quelle est l'application serveur à la croissance la plus rapide ?
Les charges de travail d'intelligence artificielle et d'apprentissage automatique affichent la croissance la plus élevée avec un TCAC de 15,81 % jusqu'en 2031.
Pourquoi les centres de données de Niveau 4 gagnent-ils en popularité ?
Les hyperscalers ont besoin d'environnements tolérants aux pannes pour les clusters d'entraînement d'intelligence artificielle, portant la demande de Niveau 4 à un TCAC de 12,79 % jusqu'en 2031.
Comment les pénuries dans la chaîne d'approvisionnement affectent-elles les délais de déploiement ?
Les délais de livraison pour la mémoire à haute bande passante et les unités de traitement graphique atteignent désormais douze mois, retardant les installations de serveurs d'intelligence artificielle.
Quelles régions attirent de nouveaux investissements dans les centres de données au-delà des hubs traditionnels ?
Phoenix, Columbus et Austin émergent comme des emplacements de niveau 2 privilégiés en raison de la disponibilité des terrains, des prix de l'électricité et des incitatifs fiscaux.
Dernière mise à jour de la page le:
- Marché des serveurs pour centres de données
- Marché européen des serveurs de centres de données
- Marché des serveurs pour centres de données en Amérique du Nord
- Marché des serveurs pour data centers au Brésil
- Marché des serveurs de centres de données en Inde
- Marché des serveurs pour data centers au Japon
- Marché chinois des serveurs de centres de données
- Marché des serveurs pour data centers en Corée du Sud
- Marché des serveurs pour data centers au Canada
- Marché des centres de données à intelligence artificielle (IA) Les installations d'IA dans le monde, réparties par type d'installation, composant et niveau.
- Marché de la construction de centres de données Demande mondiale de construction, répartie par niveau, taille d'installation et type d'installation.
- Marché américain du stockage des centres de données Stockage aux États-Unis, réparti par technologie de stockage, type de stockage et utilisateur final.
- Marché des réseaux de centres de données au Japon Demande de réseaux au Japon, couvrant le composant.
- Marché du stockage pour centres de données en Espagne Le stockage en Espagne, réparti par taille d'installation et niveau (tier).



