
Taille et part du marché des centres de données hyperscale des Émirats arabes unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.39 Milliards de dollars |
| Taille du Marché (2026) | 1.62 Milliards de dollars |
| Taille du Marché (2031) | 11.78 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 48.74 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données hyperscale des Émirats arabes unis par Mordor Intelligence
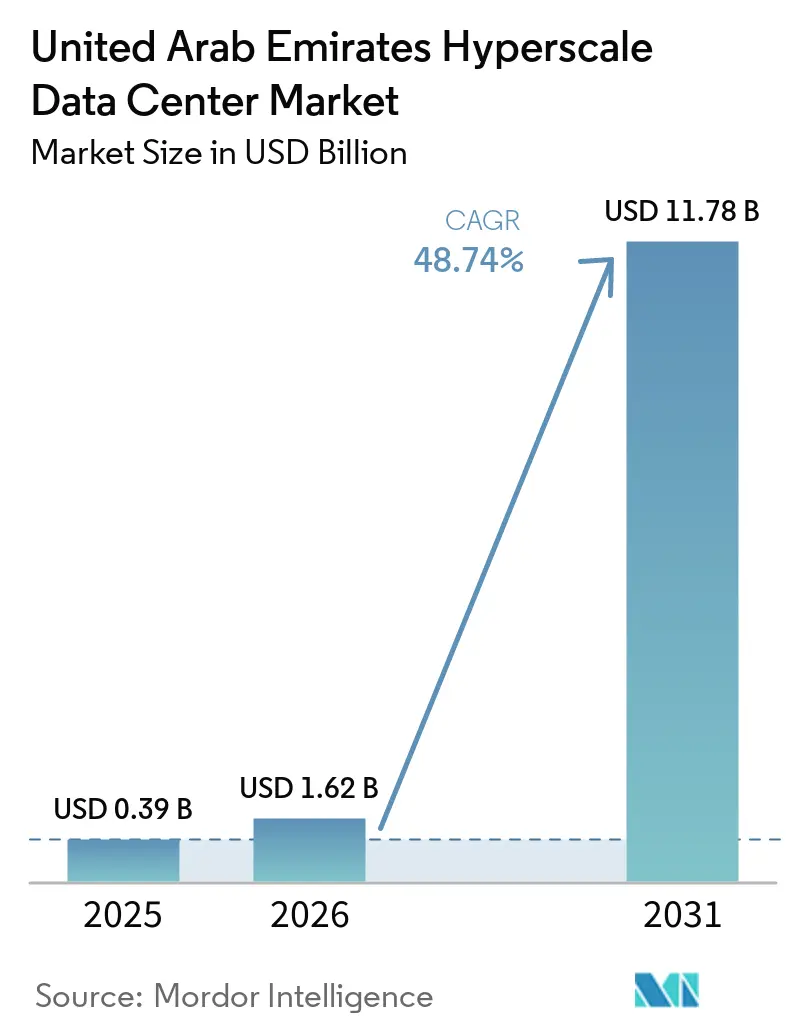
La taille du marché des centres de données hyperscale des Émirats arabes unis devrait croître de 0,39 milliard USD en 2025 à 1,62 milliard USD en 2026 et devrait atteindre 11,78 milliards USD d'ici 2031, à un CAGR de 48,74 % sur la période 2026-2031. En termes de base installée, le marché était évalué à 0,26 millier de mégawatts en 2025 et devrait croître de 0,98 millier de mégawatts en 2026 à 6,75 milliers de mégawatts d'ici 2031, à un CAGR de 47,03 % durant la période de prévision (2026-2031).
Les mandats accélérés de cloud souverain, la montée en puissance des charges de travail liées à l'intelligence artificielle et des tarifs d'énergie renouvelable compétitifs positionnent conjointement le marché des centres de données hyperscale des Émirats arabes unis comme le principal hub d'infrastructure IA du Moyen-Orient. Les engagements de capitaux publics dépassant 13 milliards AED, les alliances stratégiques telles que Microsoft–G42, ainsi qu'un pipeline de projets de production nucléaire et solaire élargissent encore davantage l'opportunité adressable. Parallèlement, les pénuries de main-d'œuvre et les contraintes liées à l'utilisation de l'eau contraignent les opérateurs à déployer l'automatisation, la récupération de chaleur et des systèmes d'eau non potable pour préserver les marges et atteindre les objectifs de durabilité. L'intensité concurrentielle s'accentue à mesure que les fournisseurs de cloud internationaux passent de modèles hub-and-spoke dans le Golfe à des régions dédiées aux Émirats, remodelant la dynamique prix-performance sur l'ensemble du marché des centres de données hyperscale des Émirats arabes unis.
Principaux enseignements du rapport
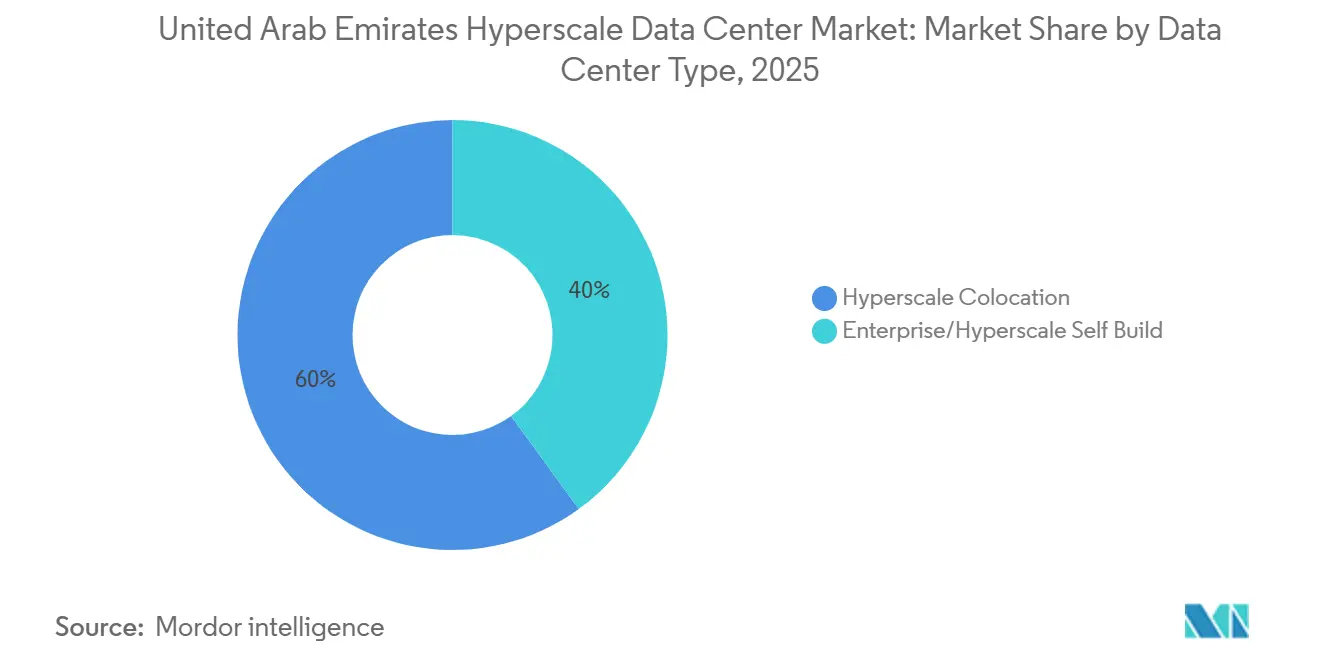
- Par type de centre de données, la colocation hyperscale a dominé avec 60 % de la part du marché des centres de données hyperscale des Émirats arabes unis en 2025, tandis que les déploiements en auto-construction par les hyperscalers devraient croître à un CAGR de 49,74 % jusqu'en 2031.
- Par composant, l'infrastructure informatique représentait 41 % de la taille du marché des centres de données hyperscale des Émirats arabes unis en 2025, les systèmes de refroidissement par liquide s'étendant à un CAGR de 50,63 % jusqu'en 2031.
- Par norme de niveau, les installations de niveau IV devraient enregistrer la croissance la plus élevée, à un CAGR de 49,81 % jusqu'en 2031, bien que le niveau III maintienne une part de 71 % du marché des centres de données hyperscale des Émirats arabes unis en 2025.
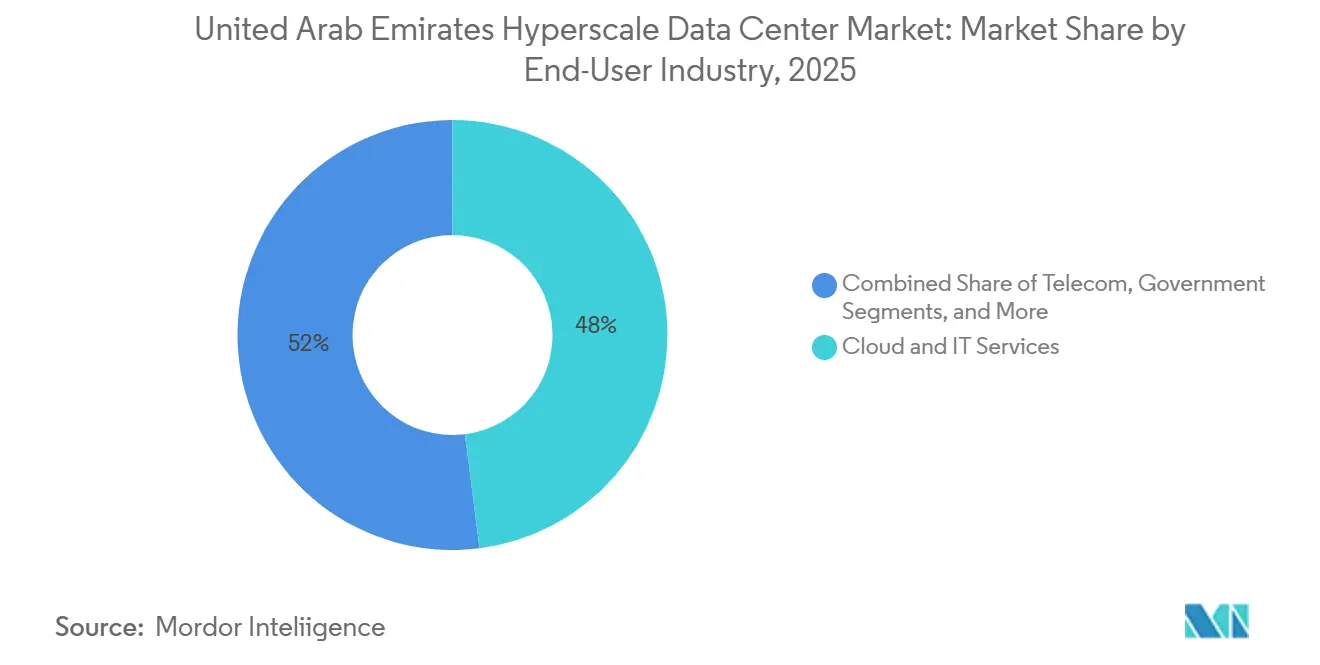
- Par secteur d'utilisation final, les services cloud et informatiques ont conservé une part de 48 % du marché des centres de données hyperscale des Émirats arabes unis en 2025 ; les fournisseurs de cloud IA sont en voie d'atteindre un CAGR de 49,40 % jusqu'en 2031.
- Par taille de centre de données, les installations méga se développent le plus rapidement à un CAGR de 49,12 %, même si les installations massives détenaient 44 % de la taille du marché des centres de données hyperscale des Émirats arabes unis en 2025.
Tendances et perspectives du marché des centres de données hyperscale des Émirats arabes unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Mandats de cloud souverain dans le cadre de la politique numérique gouvernementale des EAU | +14.2% | Nationale, renforcée à Abou Dhabi | Moyen terme (2 à 4 ans) |
| Densités de baies IA/ML dans les charges de travail publiques et du secteur des services bancaires, financiers et d'assurance | +11.8% | Pôle national pour l'IA régionale | Court terme (≤ 2 ans) |
| Règles de localisation des données dans le DIFC / ADGM | +8.4% | Zones financières de Dubaï et d'Abou Dhabi | Moyen terme (2 à 4 ans) |
| Tarifs compétitifs d'énergie verte via les contrats d'achat d'électricité de l'EWEC / DEWA | +6.1% | Dubaï et Abou Dhabi | Long terme (≥ 4 ans) |
| Accords de réutilisation de la chaleur par le refroidissement urbain de district | +5.6% | Centres urbains | Moyen terme (2 à 4 ans) |
| Blocs pilotes de réacteurs modulaires de petite taille de Barakah pour les campus | +2.8% | Nationale, pilote à Abou Dhabi | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats de cloud souverain dans le cadre de la politique numérique gouvernementale des EAU
Les entités gouvernementales exigent désormais le traitement local des charges de travail sensibles, poussant les hyperscalers à lancer des régions dédiées aux Émirats au lieu de servir les clients depuis des pôles voisins. Abou Dhabi a budgétisé 13 milliards AED pour devenir la première administration publique entièrement native de l'IA d'ici 2027, stimulant la demande de grappes GPU à haute densité et de systèmes de refroidissement liquide spécialisés.[1] La politique accélère les développements de capacité car la conformité couvre à la fois la résidence des données et la formation des modèles d'IA, ancrant effectivement le marché des centres de données hyperscale des Émirats arabes unis à moyen terme. Les opérateurs internationaux transfèrent leur savoir-faire à des partenaires locaux, comme l'illustre la collaboration pour la région souveraine Microsoft-G42, approfondissant la chaîne de valeur stratégique.
Densités de baies IA/ML dépassant 100 kW dans les charges de travail publiques et du secteur des services bancaires, financiers et d'assurance
Les grappes riches en GPU prenant en charge l'inférence en langage naturel et les algorithmes de détection de fraude nécessitent une puissance par baie cinq à dix fois supérieure à celle des armoires d'entreprise héritées. Le campus de 100 MW d'Ajman de Khazna est optimisé pour des baies de plus de 100 kW et utilise un refroidissement direct vers la puce pour maintenir des objectifs de PUE à 1,25.[2]L'adoption de l'IA par le secteur des services bancaires, financiers et d'assurance s'est également accélérée : la transformation à 270 millions USD d'Emirates NBD a déplacé plus de 1 000 applications conteneurisées vers le cloud privé, soulignant la demande hyperscale. Ces charges de travail contraignent les opérateurs à repenser les plans de salle, les chemins de câbles et le confinement des allées, maintenant une tarification premium au sein du marché des centres de données hyperscale des Émirats arabes unis.
Règles de localisation des données dans le DIFC / ADGM stimulant les constructions locales
Des directives strictes stipulent que les données financières, de santé et publiques restent sur le territoire national, décourageant la réplication transfrontalière. Les multinationales doivent donc contracter de la capacité dans les zones de Dubaï ou d'Abou Dhabi, garantissant effectivement une utilisation de base pour les nouvelles salles. Clifford Chance note que la non-conformité entraîne des amendes civiles et la suspension de licences, élevant le calcul du risque pour les stratégies exclusivement basées sur le cloud étranger.[3] La complexité réglementaire favorise les acteurs établis qui disposent déjà d'agents de conformité, offrant au marché des centres de données hyperscale des Émirats arabes unis un avantage protecteur contre la suroffre.
Accords de réutilisation de la chaleur par le refroidissement urbain de district permettant des sites en centre-ville
Le refroidissement urbain de district municipal permet aux opérateurs de transférer la chaleur résiduelle vers les réseaux de la ville, libérant ainsi des biens immobiliers urbains précieux là où les refroidisseurs conventionnels dépasseraient les limites de bruit ou d'émissions. Dans le quartier Business Bay de Dubaï, des essais de réutilisation de chaleur ont permis d'ajouter 25 MW de capacité supplémentaire sans permis de sous-station additionnels, établissant un modèle pour la densification urbaine future. Les projets d'intégration énergétique raccourcissent les délais de livraison et offrent aux opérateurs des options de consommation d'eau quasi nulle, correspondant aux objectifs ESG à long terme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie de main-d'œuvre accréditée Uptime en exploitation et maintenance faisant monter les coûts de main-d'œuvre | -9.7% | National aux EAU, critique à Abou Dhabi et Dubaï | Court terme (≤ 2 ans) |
| Approvisionnement limité en eau douce limitant l'adoption du refroidissement par évaporation | -7.8% | National aux EAU, critique dans les Émirats du Nord | Moyen terme (2 à 4 ans) |
| Limites de hauteur dans les couloirs de drones aéroportuaires retardant les constructions métropolitaines | -7.5% | Dubaï et Abou Dhabi, proximité des aéroports internationaux | Moyen terme (2 à 4 ans) |
| Plafonds de licences d'atterrissage de fibre restreignant les nouveaux entrants hyperscale | -2.1% | National aux EAU, concentré à Dubaï et Abou Dhabi | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de main-d'œuvre accréditée Uptime en exploitation et maintenance
Le marché des centres de données hyperscale des Émirats arabes unis ajoute des centaines de mégawatts par an, mais seulement quelques dizaines d'ingénieurs obtiennent chaque année des accréditations de Niveau III/IV. L'Uptime Institute rapporte que les salaires de départ pour les techniciens accrédités dans le Golfe ont augmenté de 40% depuis 2023, comprimant les marges d'EBITDA. Les opérateurs cofinancent désormais des académies professionnelles et automatisent la maintenance de routine pour réduire les risques liés aux goulots d'étranglement en matière de personnel. Les hyperscalers internationaux exigent une double habilitation de sécurité ainsi qu'une expertise en refroidissement liquide, rendant les cycles de recrutement plus longs que les cycles de construction et retardant parfois la mise sous tension des salles.
Approvisionnement limité en eau douce limitant l'adoption du refroidissement par évaporation
Les refroidisseurs par évaporation ou adiabatiques offrent une faible intensité énergétique mais peuvent consommer 5 à 8 litres/kWh, entrant en conflit avec les priorités de conservation de l'eau de l'État. Des études de cas de la MDPI montrent que les modernisations des unités de condensation à Dubaï ont économisé 25% d'électricité mais ont triplé la consommation d'eau, incitant les régulateurs à plafonner les allocations d'eau d'appoint. Par conséquent, les opérateurs hyperscale se tournent vers des hybrides de refroidissement liquide en circuit fermé par immersion et de refroidissement de district, même à un coût d'investissement plus élevé. La réutilisation de l'eau non potable reste sous-réglementée, injectant un risque de planification dans les projets des Émirats du Nord où l'infrastructure de dessalement est modeste.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de centre de données : de la domination de la colocation à l'expansion de l'autoconstruction
Les fournisseurs de colocation ont fourni 60 % de la charge informatique installée en 2025 sur le marché des centres de données hyperscale des Émirats arabes unis, en s'appuyant sur des hôtels de télécommunications matures et des conceptions de salles modulaires adaptées à l'arrivée précoce du cloud. Le segment a bénéficié de la diversité des locataires et d'une intégration rapide, se traduisant par un taux d'utilisation moyen des baies supérieur à 80 %. Pourtant, les projets d'autoconstruction des hyperscalers progressent à un CAGR de 31,74 % et devraient dépasser la colocation en valeur avant 2031, les charges de travail IA nécessitant des chemins de câbles d'alimentation sur mesure, des collecteurs liquides et des zones de contrôle souverain. L'autoconstruction de Microsoft pour 2 milliards AED à Jebel Ali illustre ce pivot, intégrant des alimentations doubles de 100 MVA et 35 MW de capacités d'onduleurs lithium-ion. La taille du marché des centres de données hyperscale des Émirats arabes unis pour les installations d'autoconstruction des hyperscalers devrait ajouter plus de 3 milliards USD entre 2025 et 2031, transformant les relations développeur-locataire tout en évincant les conceptions génériques multi-locataires.
L'économie de l'autoconstruction repose sur un capex plus élevé mais un coût total de possession à long terme plus faible, avec des contrats d'énergie alignés directement sur l'absorption des risques des hyperscalers et la fibre noire, tout en réduisant la capacité disponible entre 2025 et 2031. Les partenaires locaux tels que du et Khazna fournissent des terrains, des permis et des boucles de fibre noire, réduisant le délai de mise sur le marché de 24 mois à environ 14 mois. Les opérateurs de colocation établis réagissent en créant des suites prêtes pour l'IA avec des baies prêtes pour le refroidissement liquide à 90 kW et des objectifs de PUE variables, préservant leur pertinence pour les charges de travail réglementées des services bancaires, financiers et d'assurance (BFSI) et les débordements d'entreprises. Des accords de partage de talents et des modèles de construction-exploitation-transfert émergent également, permettant aux opérateurs de colocation de percevoir des frais de développement tout en transférant le risque opérationnel aux hyperscalers.
Par composant : Les systèmes de refroidissement liquide redéfinissent la composition de l'infrastructure
L'infrastructure informatique a représenté 41 % des dépenses agrégées de 2025 sur le marché des centres de données hyperscale des Émirats arabes unis, couvrant les GPU à mémoire à large bande passante, les structures NVMe et les baies de stockage natives du cloud. Cependant, les systèmes de refroidissement liquide connaissent l'expansion la plus rapide à un CAGR de 32,63 %. Les boucles à plaques froides, les échangeurs de chaleur en porte arrière et les cuves à immersion totale sont désormais standard dans les nouvelles salles IA, permettant des densités supérieures à 100 kW tout en limitant la dérive du PUE. La taille du marché des centres de données hyperscale des Émirats arabes unis pour le matériel de refroidissement liquide devrait dépasser 600 millions USD d'ici 2031, surpassant la valeur combinée des refroidisseurs mécaniques et des unités de climatisation de salle informatique.
L'infrastructure électrique évolue simultanément : les chemins de câbles à 415 V cèdent la place aux micro-réseaux à courant continu 240 V et aux appareillages de dérivation statique optimisés pour les cycles de rafale IA rapides. Les opérateurs budgétisent près de 150 millions USD par bloc de 100 MW pour les transformateurs redondants, les parcs de générateurs et les stabilisateurs STATCOM. L'infrastructure mécanique représente toujours 25 à 30 % du capex, mais la part évolue des refroidisseurs génériques vers des ensembles CDU sur mesure et des installations de purification de fluides diélectriques. Par ailleurs, les coûts de construction générale augmentent en raison des hauteurs plus importantes, des dalles plus épaisses et des contreventements sismiques nécessaires pour supporter les cuves à immersion.
Par norme de niveau : L'IA à mission critique accélère l'adoption du Niveau IV
Les salles de niveau III offrent une redondance N+1 tolérante aux pannes et dominent 71 % du parc de construction de 2025, s'alignant sur la sensibilité aux coûts des entreprises. Néanmoins, les déploiements de niveau IV offrant une architecture 2N maintenable en simultané progressent à un CAGR de 31,81 %, reflétant l'accent mis par le marché des centres de données hyperscale des Émirats arabes unis sur la recherche en IA, la banque numérique et les services électroniques gouvernementaux. Le site de reprise certifié niveau IV de la municipalité d'Abou Dhabi a enregistré zéro temps d'arrêt lors des événements du réseau électrique durant l'été 2024, renforçant les arguments de retour sur investissement. La taille du marché des centres de données hyperscale des Émirats arabes unis pour la capacité de niveau IV devrait approcher 2,3 milliards USD d'ici 2031, représentant environ un tiers de l'investissement agrégé.
Atteindre le niveau IV dans le désert implique des sous-stations d'utilité à triple alimentation ainsi que des micro-réseaux solaires ou SMR indépendants, ce qui augmente le délai de construction mais débloque des accords de fournisseur privilégié avec les hyperscalers qui évaluent les temps d'arrêt à plus de 10 millions USD par heure. Le niveau III restera pertinent pour les tests, le développement et l'agrégation de journaux non critiques, mais les clusters d'entraînement IA premium, les plateformes de trading et les charges de travail souveraines se tourneront vers le niveau IV ou des cadres équivalents au niveau IV.
Par secteur d'utilisation finale : Les fournisseurs de cloud IA remodèlent les schémas de demande
Les services cloud et informatiques ont conservé 48 % de la demande de 2025, reflétant la poursuite des migrations de type lift-and-shift. Cependant, les fournisseurs de cloud IA dont le chiffre d'affaires principal provient d'offres de modèle en tant que service se développent le plus rapidement, à un CAGR de 32,40 %. La taille du marché des centres de données hyperscale des Émirats arabes unis attribuable aux plateformes IA est en passe de dépasser 2 milliards USD d'ici 2031, à mesure que les organisations externalisent l'entraînement de modèles multimodaux. Le cluster Stargate de cinq gigawatts d'OpenAI souligne l'ampleur des campus IA à locataire unique qui ancrent désormais la stratégie d'infrastructure des Émirats.
Les projets gouvernementaux constituent le deuxième secteur à la croissance la plus rapide, portés par les villes intelligentes et l'analyse de défense. La demande des services bancaires, financiers et d'assurance reste solide : la latence des commutateurs de paiement et le trading algorithmique entraînent des benchmarks d'aller-retour de 50 μs. Les opérateurs de télécommunications investissent dans le MEC (informatique en périphérie à accès multiple) pour monétiser la 5G, tandis que les secteurs de la fabrication et du commerce électronique accélèrent l'analyse IoT et optimisent la logistique du dernier kilomètre. Combinés, ces éléments créent un profil d'utilisation granulaire, mêlant des charges de travail de base constantes à des pics d'inférence IA à forte rafale, favorisant des conceptions de campus élastiques.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par taille de centre de données : Les installations méga propulsent les économies d'échelle
Les installations massives ont représenté 44 % de la charge en 2025, offrant des économies d'échelle sans impact excessif sur le réseau. Pourtant, les méga campus de plus de 60 MW progressent à un CAGR de 33,12 % et représenteront plus de la moitié des ajouts cumulatifs au marché des centres de données hyperscale des Émirats arabes unis d'ici 2031. L'ancre de phase un de 1 GW de Stargate UAE et les annonces de 100 MW de Vantage illustrent ce changement d'échelle. La conception méga centralise les refroidisseurs, les pompes et les transformateurs, générant jusqu'à 12 % d'économies de capex par kW. Elle permet également des interconnexions directes avec des centrales nucléaires ou des parcs solaires, garantissant des tarifs inférieurs à 0,02 USD/kWh sur des contrats d'achat d'énergie de 20 ans.
Cependant, les méga projets introduisent un risque de concentration ; les modes de défaillance s'amplifient proportionnellement. L'atténuation des risques comprend désormais des batteries de 200 MWh sur site et des jeux de barres sectionnalisés qui isolent les défauts à des blocs de 20 MW. Les sites de taille plus réduite (≤25 MW) restent attractifs pour la latence en périphérie et la mise en scène, desservant le quartier financier de Dubaï et les corridors médiatiques. Les développeurs emploient de plus en plus une topologie hub-and-edge où les méga campus d'Abou Dhabi acheminent les charges de travail cognitives, et des pods satellites à Dubaï gèrent le trafic sensible à la latence.
Analyse géographique
Le marché des centres de données hyperscale des EAU présente une consolidation modérée avec une concurrence intense entre les opérateurs internationaux établis et les acteurs locaux émergents qui s'appuient sur des partenariats gouvernementaux et une expertise régionale. Le leadership du marché est réparti entre les hyperscalers poursuivant des stratégies d'autoconstruction, les fournisseurs de colocation établis qui étendent leur présence régionale, et les opérateurs locaux ayant des relations stratégiques avec les gouvernements. La fusion de G42 avec Etisalat pour former Khazna Data Centers, créant le plus grand fournisseur de centres de données des EAU avec une capacité de 300 MW, démontre comment la consolidation locale remodèle la dynamique concurrentielle. L'intensité concurrentielle s'est accrue avec les opérateurs internationaux établissant des régions dédiées aux EAU plutôt que de servir le marché depuis les pays voisins, poussés par les exigences de localisation des données et les mandats de cloud souverain qui favorisent l'infrastructure locale.
Des opportunités d'espaces blancs émergent dans l'infrastructure IA spécialisée, les déploiements d'informatique de périphérie et les technologies de centres de données durables qui exploitent les avantages des énergies renouvelables des EAU. Les fournisseurs cloud chinois, notamment Alibaba et Huawei, gagnent des parts de marché grâce à des prix compétitifs et des partenariats stratégiques avec des opérateurs de télécommunications régionaux, défiant la domination des hyperscalers occidentaux établis. La différenciation technologique est de plus en plus axée sur l'efficacité du refroidissement, l'efficacité d'utilisation de l'énergie et les configurations d'infrastructure optimisées pour l'IA, les opérateurs investissant dans des systèmes de refroidissement liquide et une distribution d'énergie avancée pour soutenir les charges de travail à haute densité. Le paysage concurrentiel est remodelé par d'importants engagements de capitaux, Vantage Data Centers obtenant 13 milliards USD de financement pour une expansion mondiale et Digital Realty sollicitant plus de 12 milliards USD d'engagements de capitaux auprès de partenaires hyperscale, indiquant l'ampleur de l'investissement nécessaire pour concourir efficacement sur le marché en évolution.
Paysage concurrentiel
Khazna Data Centers domine le marché des centres de données hyperscale des Émirats arabes unis avec une part de revenus de 45,8 % et le pipeline de projets le plus large. Son adoption précoce de contrats d'achat d'énergie 100 % renouvelable offre aux locataires une certitude de prix et aide les entreprises internationales à satisfaire leurs mandats ESG. Les hyperscalers mondiaux AWS, Microsoft, Oracle et Google Cloud combinent des campus auto-construits avec des blocs de colocation à long terme, assurant une montée en charge rapide tout en conservant le contrôle sur les jeux de puces propriétaires et les architectures réseau.
L'activité d'investissement s'est accélérée en 2025 lorsque KKR a engagé 5 milliards USD dans Gulf Data Hub, signalant une forte confiance du capital-investissement. Les fonds d'infrastructure visent des rendements supérieurs à 11 % en souscrivant des modernisations de refroidissement liquide qui augmentent les densités par baie sans étendre les empreintes immobilières. e& exploite son réseau d'opérateur pour regrouper l'accès sous-marin, les interconnexions et la sécurité gérée autour de son campus de Fujairah, ciblant les éditeurs de médias qui valorisent les solutions tout-en-un.
La différenciation technologique se concentre sur la gestion thermique. Des partenaires tels qu'Intel et Johnson Controls prototypent des bains à immersion utilisant des fluides diélectriques biodégradables, réduisant la consommation d'eau de 80 % et diminuant les factures d'électricité. Les opérateurs capables de certifier un PUE d'installation inférieur à 1,2 obtiennent une tarification premium. Les variantes de cloud souverain des services hyperscale populaires se multiplient également ; les packages de conformité ADGM incluent désormais des modèles de prévention des pertes de données adaptés aux réglementations locales. Dans ce contexte, des opportunités d'espace blanc persistent dans les nœuds de périphérie pour la télémétrie des véhicules autonomes, les bancs d'essai open-RAN 5G et les enclaves sécurisées pour les clés de chiffrement à sécurité quantique.
Leaders du secteur des centres de données hyperscale des Émirats arabes unis
-
Khazna Data Centers
-
Equinix Inc.
-
Amazon Web Services
-
Microsoft Corporation
-
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2025 : OpenAI s'est associé aux autorités des EAU pour développer un campus IA de 5 GW à Abou Dhabi, prévu pour une première phase de 1 GW achevée en 2026.
- Avril 2025 : Du et Microsoft ont signé un accord de centre de données hyperscale de 2 milliards AED pour ancrer la région IA souveraine de Dubaï.
- Mars 2025 : ADQ s'est associé à Energy Capital Partners, allouant plus de 25 milliards USD à des projets énergétiques dédiés à la croissance des centres de données.
- Février 2025 : Khazna a lancé la construction d'un site de 100 MW optimisé pour l'IA à Ajman, visant une livraison au troisième trimestre 2025.
Cadre de la méthodologie de recherche et portée du rapport
Définitions du marché et couverture principale
Notre étude définit le marché des centres de données hyperscale des Émirats arabes unis comme le chiffre d'affaires annuel que les opérateurs tirent des installations conçues pour prendre en charge des charges à l'échelle du cloud supérieures à 25 MW, construites avec des chemins électriques entièrement redondants, une automatisation définie par logiciel et des blocs d'extension reproductibles dans plusieurs salles. Les ajouts de capacité mesurés en mégawatts de charge informatique critique sont convertis en chiffre d'affaires en utilisant les grilles tarifaires de colocation en gros en vigueur, puis additionnés aux revenus des services d'autoconstruction.
Exclusion du périmètre : les salles de serveurs d'entreprise, les micro-sites de périphérie inférieurs à 1 MW et les abris de télécommunications non informatiques restent en dehors de cette évaluation.
Aperçu de la segmentation
- Par type de centre de données
- Autoconstruction hyperscale
- Colocation hyperscale
- Par composant
- Infrastructure informatique
- Infrastructure de serveurs
- Infrastructure de stockage
- Infrastructure réseau
- Infrastructure électrique
- Unité de distribution d'énergie
- Commutateurs de transfert et appareillages de coupure
- Systèmes d'onduleurs
- Générateurs
- Autre infrastructure électrique
- Infrastructure mécanique
- Systèmes de refroidissement
- Baies
- Autre infrastructure mécanique
- Construction générale
- Développement du gros œuvre et de l'enveloppe
- Services d'installation et de mise en service
- Conception et ingénierie
- Systèmes incendie/sécurité
- Solutions DCIM / BMS
- Infrastructure informatique
- Par norme de niveau
- Niveau III
- Niveau IV
- Par secteur d'utilisation finale
- Services cloud et informatiques
- Télécommunications
- Gouvernement
- Services bancaires, financiers et d'assurance
- Médias et divertissement
- Fabrication
- Commerce électronique
- Autres utilisateurs finaux
- Par taille de centre de données
- Grand (inférieur ou égal à 25 MW)
- Massif (supérieur à 25 MW et inférieur ou égal à 60 MW)
- Méga (supérieur à 60 MW)
Méthodologie de recherche détaillée et validation des données
Recherche documentaire
Les analystes ont compilé des indicateurs fondamentaux à partir de sources ouvertes telles que le Centre fédéral de compétitivité et de statistiques des Émirats arabes unis, l'Autorité de réglementation des télécommunications et du gouvernement numérique, les dépôts tarifaires de l'Autorité de l'électricité et de l'eau de Dubaï, et les journaux de certification de l'Uptime Institute, qui permettent ensemble de clarifier les moteurs de la demande, la tarification de l'énergie et l'adoption des niveaux. Des informations complémentaires ont été tirées des données de paiement de la banque centrale, des registres d'expédition des douanes des Émirats pour le matériel informatique, et des présentations aux investisseurs divulguées sur l'ADX. Les données payantes de D&B Hoovers et de Dow Jones Factiva ont enrichi les ventilations de chiffre d'affaires au niveau des entreprises et les pipelines de projets. Ces sources, bien que déterminantes, sont illustratives ; de nombreux autres documents publics et sur abonnement ont soutenu la collecte de données, la vérification de cohérence et la clarification.
Recherche primaire
Nous avons interrogé des opérateurs d'installations régionales, des planificateurs de services publics, des architectes cloud hyperscale et des entrepreneurs spécialisés couvrant Abou Dhabi, Dubaï et Charjah. Leurs retours ont validé les hypothèses de croissance de la charge, les périodes typiques de montée en charge des baux, les calendriers d'adoption du refroidissement liquide et les densités de racks prévisionnelles, comblant ainsi les lacunes d'information laissées par les statistiques publiées.
Dimensionnement du marché et prévisions
Une construction descendante transforme les projections nationales de demande en énergie en un pool de revenus exclusivement hyperscale en appliquant des taux de pénétration pour la location de grands blocs et la part d'autoconstruction ; des contre-vérifications ascendantes sélectives (prix de vente moyen échantillonné × MW mis en service) tempèrent les totaux. Les variables clés comprennent les nouvelles approbations de sous-stations de qualité utilitaire, l'absorption des réserves foncières, la progression de la densité moyenne des racks à 42 kW, les tarifs d'électricité PPA et les ratios de déploiement de GPU liés à l'IA. Les prévisions jusqu'en 2031 reposent sur une régression multivariée qui relie ces facteurs aux mégawatts annuels mis en service, avec des coefficients affinés par consensus d'experts primaires. Les lacunes de données dans les regroupements de fournisseurs sont comblées par des estimations conservatrices au point médian, qui sont ensuite validées par rapport aux bandes de variance historiques.
Validation des données et cycle de mise à jour
Les résultats passent par des examens à trois niveaux : analyses automatisées des valeurs aberrantes, comparaison par les pairs avec des suiveurs de capacité indépendants, et validation par un analyste senior. Les modèles sont actualisés tous les douze mois, avec des mises à jour en cours de cycle déclenchées par des événements importants tels que les annonces de campus multi-gigawatts. Un balayage final avant publication garantit que les clients reçoivent la vue la plus récente.
Pourquoi notre référence pour les centres de données hyperscale des Émirats arabes unis se distingue
Les estimations publiées divergent souvent parce que les entreprises choisissent différents types d'installations, différents points d'ancrage de revenus, différentes bases de devises et différentes cadences d'actualisation.
Les principaux facteurs d'écart ici découlent de la question de savoir si les salles de colocation d'entreprise et de détail sont incluses dans le périmètre, si les chiffres reflètent le capital installé par rapport au chiffre d'affaires des services, et dans quelle mesure les densités futures de racks IA sont intégrées dans les prévisions. L'approche rigoureuse et annuellement actualisée de Mordor s'ancre sur les revenus de services réalisés provenant de campus d'une capacité supérieure ou égale à 25 MW, tempérés par des prix de vente moyens vérifiés par les opérateurs, ce qui produit une référence équilibrée pour les décideurs.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 0,39 milliard USD (2025) | Mordor Intelligence | - |
| 1,26 milliard USD (2024) | Cabinet de conseil régional A | Inclut la colocation d'entreprise et de détail ; indicateur d'investissement mélangé avec le chiffre d'affaires des services |
| 2,65 milliards USD (2029) | Journal spécialisé B | Capture les dépenses en capital cumulées, et non le revenu annuel des opérateurs ; le périmètre couvre tous les niveaux d'installations |
Pris ensemble, la comparaison montre que lorsque l'alignement du périmètre et le cadrage axé uniquement sur les revenus sont appliqués, notre chiffre reste la référence la plus transparente et la plus reproductible, fondée sur les divulgations des opérateurs, des indicateurs de demande validés et une méthodologie que les clients peuvent aisément auditer.
Questions clés auxquelles répond le rapport
Quelles sont les perspectives de croissance du marché des centres de données hyperscale des Émirats arabes unis ?
Le marché des centres de données hyperscale des Émirats arabes unis devrait s'étendre de 0,39 milliard USD en 2025 à 11,78 milliards USD d'ici 2031, avec un CAGR de 48,74 %.
Quel émirat attire le plus d'investissements hyperscale ?
Abou Dhabi est en tête des ajouts de capacité, porté par le campus Stargate UAE de 5 GW et un fort soutien gouvernemental.
Pourquoi les charges de travail IA remodèlent-elles la conception des installations ?
La formation de modèles IA nécessite des densités de baies supérieures à 100 kW, poussant les opérateurs à adopter le refroidissement liquide, une alimentation 2N et des campus à grande échelle pour plus d'efficacité.
Comment les objectifs de durabilité sont-ils atteints ?
Les opérateurs sécurisent des contrats d'achat d'électricité solaire et nucléaire à long terme, déploient la réutilisation de la chaleur par le refroidissement de district et passent à des architectures de refroidissement liquide économes en eau.
Quels sont les principaux freins à la croissance du marché ?
Les pénuries d'ingénieurs accrédités Uptime et l'eau douce limitée pour le refroidissement par évaporation constituent les principaux défis à court terme.
Quels segments connaissent la croissance la plus rapide ?
Les installations en auto-construction par les hyperscalers, les systèmes de refroidissement par liquide et les méga sites (>60 MW) dépassent chacun un CAGR projeté d'environ 50 % jusqu'en 2031 au sein du marché des centres de données hyperscale des Émirats arabes unis.
- Marché des Centres de Données Hyperscale en Indonésie
- Marché des centres de données hyperscale de Malaisie
- Marché singapourien des centres de données hyperscale
- Marché des centres de données hyperscale de Thaïlande
- Marché des centres de données hyperscale du Chili
- Marché des data centers hyperscale en Israël
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation sur le marché mondial, couvrant les composants, le niveau et la taille d'installation.
- Marché de la construction de centres de données La construction dans toutes les régions, répartie par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA dans toutes les régions, réparties par type d'installation, composant et niveau.
- Marché du stockage des centres de données au Vietnam Stockage au Vietnam, réparti par technologie de stockage, type de stockage et type d'installation.
- Marché de l'alimentation électrique des centres de données en Indonésie Demande en systèmes d'alimentation électrique en Indonésie, couvrant le composant, le type d'installation et la taille des installations.