
Taille et part du marché des centres de données hyperscale en Arabie saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 1.98 Milliards de dollars |
| Taille du Marché (2031) | 4.99 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 20.28 % |
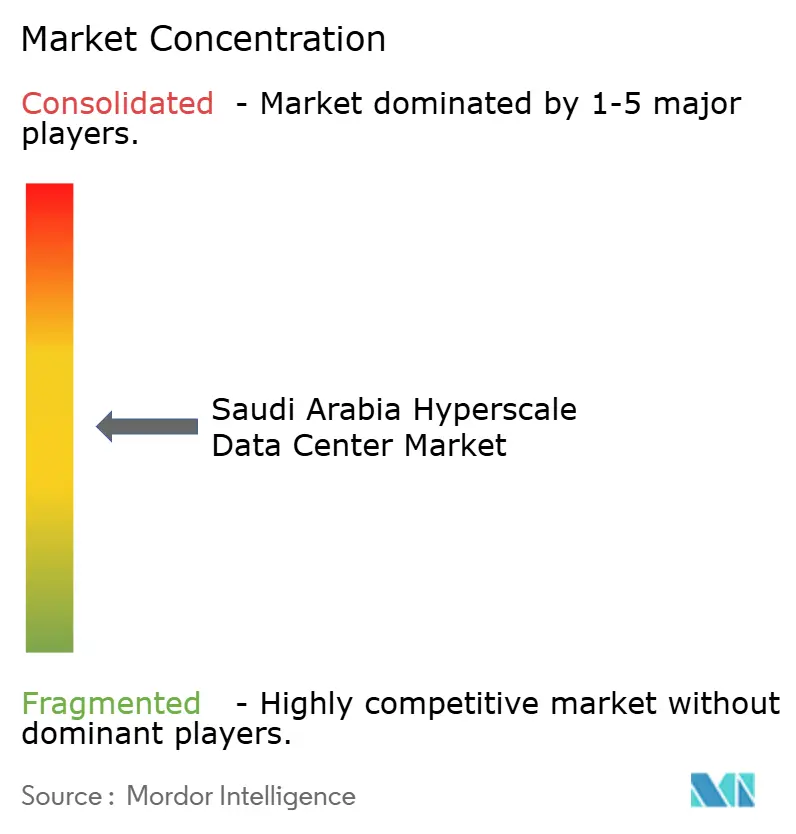
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données hyperscale en Arabie saoudite par Mordor Intelligence
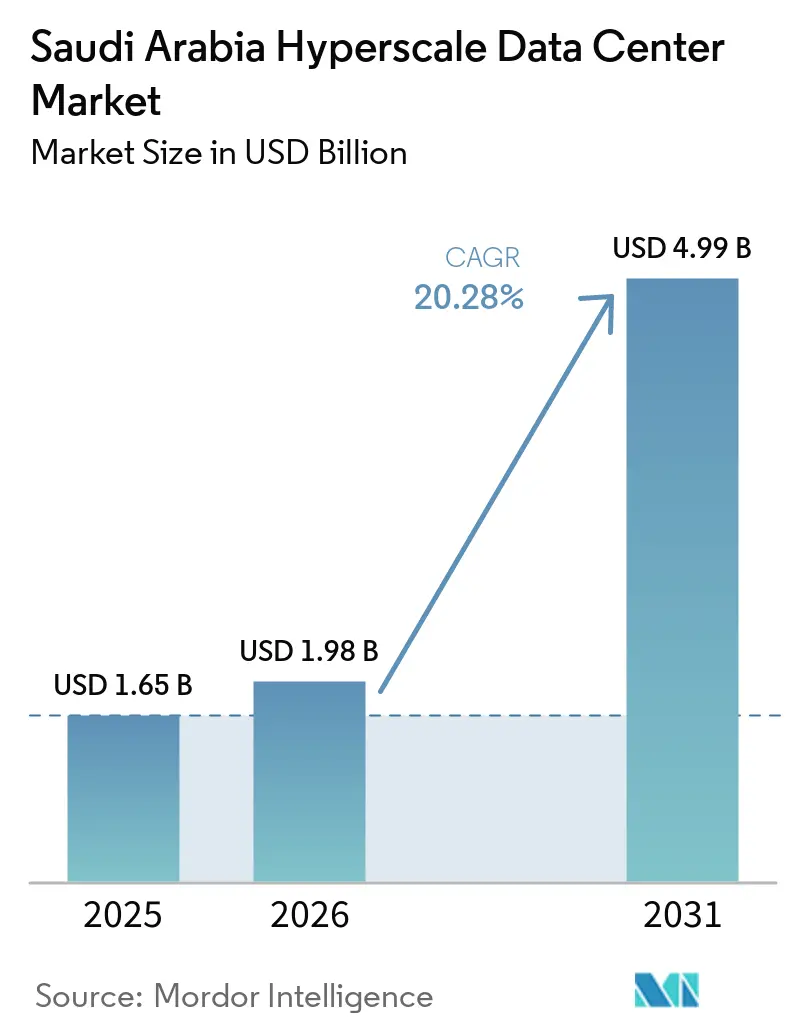
La taille du marché des centres de données hyperscale en Arabie Saoudite était évaluée à 1,65 milliard USD en 2025 et devrait croître de 1,98 milliard USD en 2026 pour atteindre 4,99 milliards USD d'ici 2031, à un CAGR de 20,28 % durant la période de prévision (2026-2031). En termes de volume de production, le marché était évalué à 0,2 millier de mégawatts en 2025 et devrait croître de 0,57 millier de mégawatts en 2026 pour atteindre 5,85 milliers de mégawatts d'ici 2031, à un CAGR de 59,16 % durant la période de prévision (2026-2031).
La densité croissante des charges de travail liées à l'IA, les priorités de numérisation de Vision 2030 et les mandats de cloud souverain accélèrent les dépenses d'investissement dans des campus refroidis par liquide et riches en GPU. Les régions souveraines lancées par AWS, Microsoft et Google soutiennent la conformité à la localisation des données, tandis que les atterrissages stratégiques de câbles en mer Rouge réduisent la latence aller-retour vers l'Europe, l'Asie et l'Afrique à moins de 25 ms. Les accords d'achat d'énergie (PPA) solaire couplé à des batteries, raccordés au réseau et tarifés à moins de 0,05 USD/kWh, améliorent le coût total de possession des usines d'IA à forte consommation énergétique. Les ajouts de capacité se concentrent à Riyad, Dammam et NEOM, mais les métropoles secondaires font face à des retards d'exécution en raison de pénuries de main-d'œuvre qualifiée et de chaînes d'approvisionnement en refroidissement liquide immatures.
Principaux enseignements du rapport
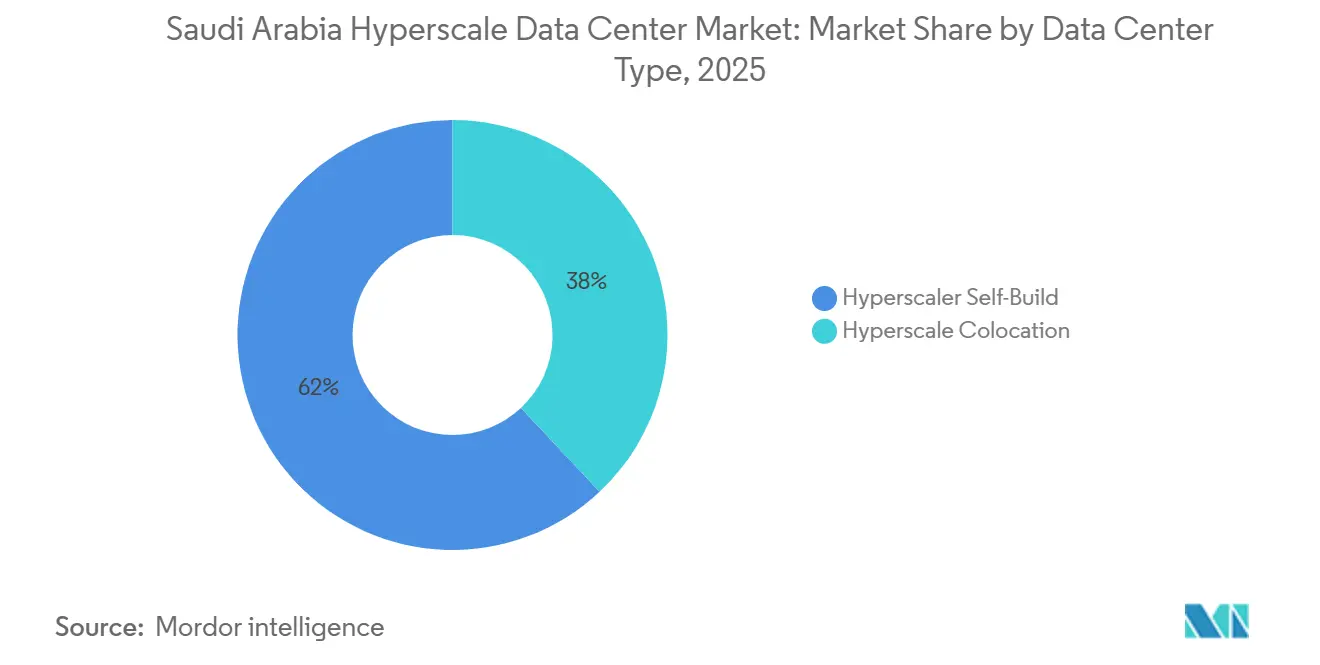
- Par type de centre de données, les constructions propres des hyperscalers représentaient 62 % de la part du marché des centres de données hyperscale en Arabie Saoudite en 2025, avec un CAGR de 21,60 % jusqu'en 2031.
- Par composant, l'infrastructure informatique représentait 43 % des dépenses de 2025, tandis que l'infrastructure mécanique progresse à un CAGR de 20,60 % jusqu'en 2031.
- Par normes de niveau, les installations de niveau III représentaient 75 % du marché des centres de données hyperscale en Arabie Saoudite en 2025, tandis que les déploiements de niveau IV ont enregistré le CAGR le plus rapide à 21,80 % jusqu'en 2031.
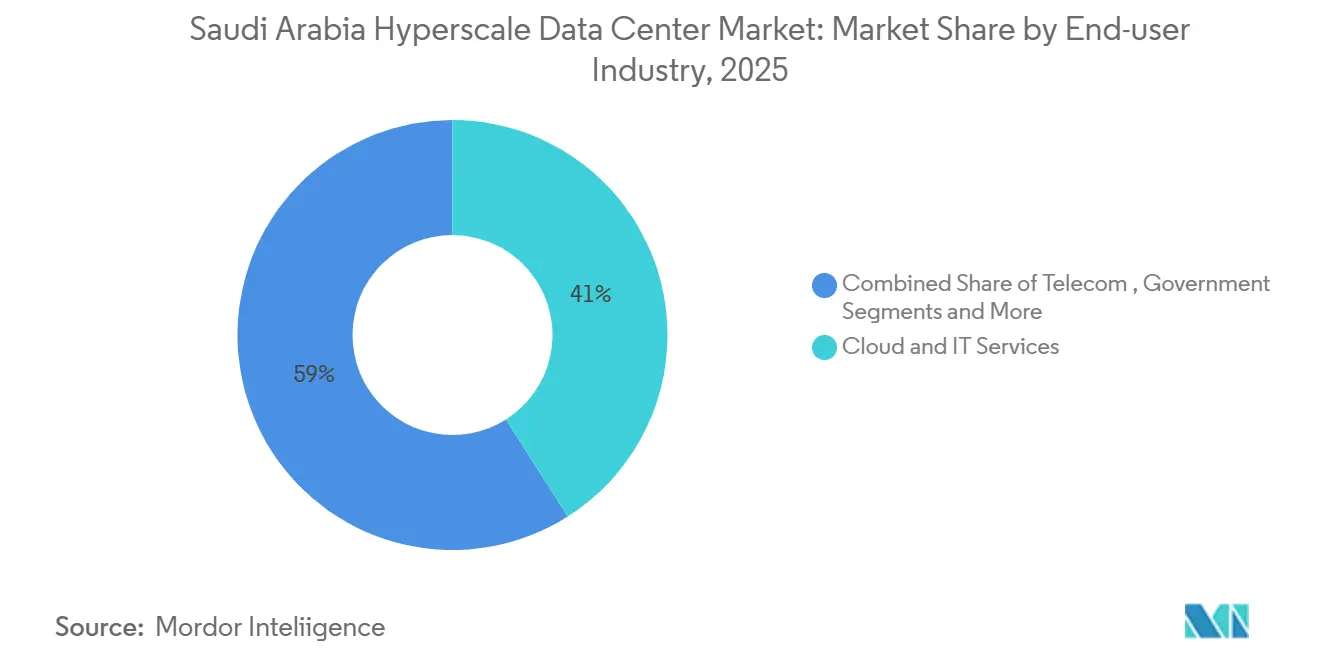
- Par secteur d'utilisateur final, le cloud et l'informatique étaient en tête avec 41 % des revenus en 2025, tandis que le segment gouvernemental se développe à un CAGR de 22,40 % jusqu'en 2031.
- Par taille de centre de données, les sites à grande échelle (25-60 MW) représentaient 57 % du marché en 2025, mais les campus à méga-échelle (>60 MW) affichent un CAGR de 22,10 % jusqu'en 2031.
Tendances et perspectives du marché des centres de données hyperscale en Arabie saoudite
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| L'explosion des racks GPU d'intelligence artificielle et d'apprentissage automatique (supérieurs à 50 kW) accélère les constructions hyperscale à Riyad | 4.5% | Cœur de Riyad, en expansion vers NEOM et Djeddah | Moyen terme (2 à 4 ans) |
| Mandats de cloud souverain pour les charges de travail du secteur public et des finances | 3.2% | National, avec concentration dans le quartier financier de Riyad | Court terme (≤ 2 ans) |
| Projets de villes intelligentes de la Vision 2030 (NEOM, The Line) ancrant la demande multi-campus | 2.8% | NEOM, The Line, Diriyah avec débordement vers la Province orientale | Long terme (≥ 4 ans) |
| La disponibilité du refroidissement par liquide favorise la conception de campus prêts pour l'intelligence artificielle de 80 MW | 2.1% | Riyad, NEOM, zones industrielles de Dammam | Moyen terme (2 à 4 ans) |
| Les PPA solaires couplés à des batteries connectés au réseau inférieurs à 0,05 USD/kWh réduisent le coût total de possession | 1.8% | National, avec des avantages dans les régions du Nord | Moyen terme (2 à 4 ans) |
| Les stations d'atterrissage de câbles en mer Rouge permettent une latence tri-continentale inférieure à 25 ms | 1.4% | Régions côtières de Djeddah et Yanbu avec connectivité nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'explosion des racks GPU d'intelligence artificielle et d'apprentissage automatique (supérieurs à 50 kW) accélère les constructions hyperscale à Riyad
L'approvisionnement par HUMAIN de 18 000 unités NVIDIA GB300 souligne la densité croissante des GPU que les installations traditionnelles ne peuvent pas soutenir. Les architectures de refroidissement direct sur puce et par immersion dominent donc les nouvelles constructions à Riyad ciblant des charges informatiques supérieures à 80 MW. Le cluster d'inférence alimenté par Groq d'Aramco Digital à Dammam reflète la numérisation du secteur énergétique qui étend la demande hyperscale au-delà des charges de travail informatiques standard.[1] Les déploiements riches en GPU impliquent des coûts de conception et de construction élevés, mais génèrent des revenus plus élevés par rack, augmentant la valeur globale du marché des centres de données hyperscale en Arabie saoudite. Les ambitions souveraines de développer des grands modèles de langage en arabe concentrent davantage les capacités prêtes pour l'intelligence artificielle dans les métropoles centrales. Les exigences résultantes en matière d'alimentation et de refroidissement positionnent les fournisseurs de refroidissement par liquide pour une croissance soutenue.
Mandats de cloud souverain pour les charges de travail du secteur public et des finances
La Loi sur la protection des données personnelles et les réglementations sur les services de cloud computing exigent que les charges de travail sensibles résident au sein du Royaume, déclenchant une vague de lancements de régions souveraines par les fournisseurs mondiaux.[2] La politique Cloud en premier lieu engage 80% des services publics sur des plateformes cloud d'ici 2030, représentant 4,7 milliards USD de dépenses adressables. Des banques telles que Riyad Bank déploient des architectures actif-actif avec des baies de stockage Huawei pour assurer la conformité et la disponibilité. La demande de résilience multi-zones favorise des empreintes à deux régions à Riyad et dans les métropoles secondaires. L'opérateur national SCCC s'étend au-delà de la capitale pour capter les charges de travail qui doivent rester sous supervision opérationnelle locale. Collectivement, ces mandats ancrent les taux d'utilisation hyperscale à long terme.
Projets de villes intelligentes de la Vision 2030 (NEOM, The Line) ancrant la demande multi-campus
Le contrat de 5 milliards USD de DataVolt pour construire une usine d'intelligence artificielle à zéro émission nette de 1,5 GW à NEOM marque le plus grand investissement unique en centre de données de la région.[3] La topologie linéaire de The Line nécessite des nœuds distribués pour 9 millions de résidents, intégrant des dorsales hyperscale le long du corridor de 170 km. La zone industrielle d'Oxagon combine fabrication et logistique, exigeant des analyses en périphérie et un traitement centralisé massif. La co-localisation d'énergies renouvelables avec des usines de dessalement et d'hydrogène réduit les coûts d'énergie et s'aligne sur les objectifs de durabilité. La demande de débordement atteint la Province orientale à mesure que les acteurs de l'énergie numérisent, soulignant la diversification géographique du marché des centres de données hyperscale en Arabie saoudite.
La disponibilité du refroidissement par liquide favorise la conception de campus prêts pour l'intelligence artificielle de 80 MW
Le climat désertique de l'Arabie saoudite rend le refroidissement par air inefficace pour les racks dépassant 50 kW. Les opérateurs se tournent vers des échangeurs de chaleur à porte arrière, des boucles directes sur puce et des cuves d'immersion, augmentant les budgets d'infrastructure mécanique à un TCAC de 20,60%. L'approvisionnement de 20 milliards USD de DataVolt auprès de Supermicro accélère l'offre locale de plateformes serveurs refroidies par liquide. Les intégrateurs locaux tels que Midis Energy développent des unités de distribution de fluide caloporteur personnalisées, bien que la localisation des composants soit en retard par rapport aux marchés matures. Le refroidissement par liquide permet une densité de calcul plus élevée, réduisant les coûts de terrain et d'enveloppe par MW et améliorant les métriques d'efficacité énergétique cruciales pour la rentabilité des charges de travail d'intelligence artificielle.
Analyse des freins*
| FREINS | (~) % D'IMPACT SUR LA PRÉVISION DU TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Pénurie de compétences en centres de données gonflant les délais de projet | -2.3% | National, avec des pénuries aiguës dans les métropoles secondaires | Court terme (≤ 2 ans) |
| Chaîne d'approvisionnement en refroidissement par liquide immature dans le Conseil de coopération du Golfe | -1.7% | Régional, affectant les déploiements de refroidissement spécialisé | Moyen terme (2 à 4 ans) |
| Plafonds potentiels d'utilisation de l'eau pour les sites désertiques | -1.2% | National, avec un impact plus élevé dans les régions intérieures | Moyen terme (2 à 4 ans) |
| Délestage du réseau local supérieur à 30 MW dans les métropoles secondaires | -0.8% | Villes secondaires à l'exclusion de Riyad, Djeddah, Dammam | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de compétences en centres de données gonflant les délais de projet
L'Arabie saoudite enregistre un manque de techniciens certifiés en électricité, mécanique et cybersécurité, ce qui fait monter les primes salariales et allonge les délais de construction. L'initiative pour les compétences des femmes d'Amazon Web Services vise à former 4 000 professionnels, mais l'échelle reste limitée par rapport à la capacité prévue. L'Uptime Institute a lancé localement une Académie des centres de données, mais les filières de diplômés sont en retard par rapport aux pics de déploiement à court terme. Les opérateurs font appel à l'expertise expatriée, engageant des coûts de mobilité et des délais de visa. La pénurie de talents est plus aiguë à Dammam et à NEOM qu'à Riyad, compliquant les plans d'expansion multi-sites pour les métropoles secondaires qui font déjà face à des obstacles d'intégration au réseau.
Chaîne d'approvisionnement en refroidissement par liquide immature dans le Conseil de coopération du Golfe
Les plaques froides directes sur puce et les cuves d'immersion sont largement importées des États-Unis et d'Asie orientale, créant des délais de livraison de 6 à 12 mois et des primes de prix qui compriment les budgets de projet. Les intégrateurs locaux tels que Ctelecoms proposent des solutions traditionnelles à eau glacée mais manquent de profondeur technique pour les clusters d'intelligence artificielle à haute densité. Les incitations à la localisation industrielle du gouvernement dans le cadre de la Vision 2030 visent à amorcer la fabrication nationale, mais les économies d'échelle mettront des années à se matérialiser. Les opérateurs plus petits, sans le pouvoir d'achat des hyperscalers, peinent à obtenir des allocations prioritaires, creusant l'écart technologique entre les fournisseurs de Niveau I et de Niveau II. L'allongement des calendriers qui en résulte tempère la croissance par ailleurs rapide du marché des centres de données hyperscale en Arabie saoudite.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de centre de données : la domination de l'autoconstruction propulse l'infrastructure souveraine
Les installations hyperscale à construction propre ont capturé 62 % de la part du marché des centres de données hyperscale en Arabie Saoudite en 2025, portées par AWS, Microsoft et Google qui sécurisent le contrôle opérationnel direct des régions souveraines. Leur CAGR de 21,60 % jusqu'en 2031 maintient la formation de capital à un niveau élevé, la certitude réglementaire et la prévisibilité des charges de travail justifiant l'économie de la propriété. Les fournisseurs de colocation conservent des rôles de niche en fournissant une capacité d'appoint et une diversification des risques, mais font face à un resserrement des marges à mesure que les locataires d'ancrage migrent vers des campus détenus en propre. Le modèle de construction propre optimise les topologies réseau et soutient les conceptions spécifiques à l'IA, un impératif alors que les densités de baies dépassent 50 kW.
La région saoudienne d'AWS à 5,3 milliards USD illustre cet élan de construction propre, intégrant un tissu de commutation propriétaire et des accélérateurs à silicium personnalisés. Le système de fibre Blue-Raman de Google complète son empreinte de centres de données, réduisant les coûts de transport et la latence. Les coentreprises nationales telles que SCCC combinent la familiarité réglementaire locale avec les piles technologiques d'Alibaba Cloud, offrant une alternative là où la souveraineté ou la localisation linguistique est primordiale. Ensemble, ces dynamiques renforcent la primauté de la construction propre au sein de l'expansion de la taille du marché des centres de données hyperscale en Arabie Saoudite.


Par composant : l'infrastructure mécanique s'accélère grâce à l'innovation en matière de refroidissement
L'infrastructure informatique représentait 43 % de l'investissement total de 2025, mais l'infrastructure mécanique devrait progresser à un CAGR de 20,60 %, portée par les modernisations de refroidissement liquide et les refroidisseurs à haute capacité. La taille du marché des centres de données hyperscale en Arabie Saoudite pour les installations mécaniques dépasse ainsi les cycles de renouvellement des serveurs, les opérateurs ciblant des références d'efficacité d'utilisation de l'énergie de 1,3 à 1,2. L'infrastructure électrique, incluant les onduleurs et les appareillages de commutation, reste essentielle pour les ambitions de niveau IV, mais croît de manière plus régulière à mesure que les modules d'alimentation préfabriqués arrivent à maturité.
Les entrepreneurs en construction se diversifient dans les modules préfabriqués, réduisant les délais d'installation sur site face aux contraintes de main-d'œuvre. L'adoption du DCIM améliore l'efficacité des actifs, et l'expertise de Saudi Tabreed en matière de refroidissement urbain inspire des innovations telles que des fermes d'eau glacée centralisées desservant des groupes de salles. Collectivement, les profils de dépenses par composant reflètent un glissement de la domination du matériel informatique vers une allocation de capital équilibrée entre refroidissement, alimentation et automatisation.
Par norme de niveau : l'adoption du Niveau IV reflète les exigences de mission critique
Les installations de niveau III constituaient 75 % de la capacité opérationnelle en 2025, satisfaisant la plupart des objectifs de niveau de service des entreprises et des gouvernements. Cependant, les empreintes de niveau IV s'étendent à un CAGR de 21,80 % alors que l'entraînement de modèles d'IA, les transactions financières et les charges de travail liées à la sécurité nationale exigent une maintenabilité simultanée et une tolérance aux pannes. La certification de niveau III de Najm Insurance illustre la résilience de base, tandis que les prochains campus de niveau IV des hyperscalers intègrent des alimentations électriques doubles, un refroidissement 2 N+1 et des topologies d'onduleurs distribués.
La taille du marché des centres de données hyperscale en Arabie Saoudite allouée aux sites de niveau IV devrait tripler d'ici 2031, reflétant les priorités d'atténuation des risques. Les audits de l'Uptime Institute imposent une discipline de conception, et les assureurs récompensent les niveaux supérieurs par des remises sur les primes, équilibrant ainsi les dépenses d'investissement plus élevées. À long terme, le niveau IV s'impose comme la norme de facto pour les usines d'IA à méga-échelle liées aux objectifs nationaux critiques.
Par secteur d'utilisation finale : le secteur gouvernemental mène la transformation numérique
Les locataires du cloud et de l'informatique détenaient 41 % des revenus en 2025, mais les charges de travail gouvernementales affichent le CAGR le plus rapide à 22,40 %, portées par le mandat Cloud First de Vision 2030. Les ministères migrent les plateformes ERP, d'identité nationale et de santé publique vers des zones opérées localement, nécessitant la conformité aux normes de souveraineté des données et de cyber-résilience. Les opérateurs de télécommunications étendent les fonctions cœur 5G dans les salles hyperscale, tandis que les institutions BFSI mettent en œuvre des topologies actif-actif pour des systèmes de règlement à zéro temps d'arrêt.
La diversification industrielle fait de la fabrication un consommateur croissant d'analyses améliorées par la périphérie. La seule initiative de champ pétrolier numérique d'Aramco déploie un stockage à l'échelle du pétaoctet et une inférence d'IA en temps réel sur les actifs en amont. Les charges de travail du commerce électronique, des médias et des jeux vidéo, bien que plus modestes, bénéficient des nœuds de Riyad à faible latence et d'un transit international élargi via les câbles en mer Rouge. La diversité globale d'utilisation stabilise les flux de revenus du secteur des centres de données hyperscale en Arabie Saoudite face aux ralentissements sectoriels spécifiques.
Par taille de centre de données : les installations à méga-échelle stimulent l'expansion des capacités
Les installations à grande échelle (25–60 MW) représentaient 57 % de l'inventaire de mégawatts opérationnels en 2025, équilibrant une construction à démarrage rapide avec des économies d'échelle. La taille du marché des centres de données hyperscale en Arabie Saoudite allouée aux campus à méga-échelle (>60 MW) progresse cependant à un CAGR de 22,10 % alors que DataVolt et HUMAIN dévoilent des projets de 1,5 GW et 500 MW respectivement. Les projets dépassant 100 MW se regroupent là où les interconnexions au réseau 380 kV et les terrains abondants convergent, notamment à NEOM, Dammam et la ceinture industrielle de Riyad.
Les méga-campus atteignent des coûts de construction inférieurs à 7 millions USD/MW grâce à des blocs modulaires et des installations d'utilités centrales partagées. Les usines d'IA profitent de pools de calcul contigus qui réduisent la latence des clusters d'entraînement. Les grands investisseurs bénéficient de tarifs préférentiels et d'accords d'énergie verte, soulignant un cercle vertueux par lequel les sites plus grands atteignent des coûts marginaux d'énergie et de terrain plus faibles.
Analyse géographique
Riyad ancre le marché des centres de données hyperscale en Arabie Saoudite avec une charge informatique de 273 MW, soutenue par la proximité des ministères et des banques adoptant des solutions de cloud souverain. La capacité de refroidissement urbain du Quartier financier du roi Abdallah illustre une planification d'infrastructure intégrée qui attire les zones hyperscalers, notamment la prochaine région d'AWS. Les expansions prévues ciblent les banlieues nord et ouest, équilibrant la capacité du réseau électrique et la disponibilité des terrains.
La Province orientale, menée par Dammam et Al-Khobar, est le cluster à la croissance la plus rapide. Le centre d'inférence de 19 000 LPU de Groq et la demande de cloud industriel soutenu par Aramco attirent 123 MW de capacité opérationnelle vers des charges de travail spécialisées d'inférence d'IA et d'analyse de données sismiques. Les câbles sous-marins via le golfe Persique améliorent la latence asiatique, séduisant les entreprises multinationales de l'énergie et de la fabrication avec des opérations dans les deux hémisphères.
NEOM représente un méga-hub en zone vierge. Le campus net zéro de 1,5 GW de DataVolt, opérationnel d'ici 2028, intègre 100 % d'énergie renouvelable, la dessalination de l'eau de mer et la co-génération d'hydrogène, ouvrant la voie à une infrastructure numérique durable. La topologie distribuée de The Line impose des nœuds périphériques tous les 20 km, créant une capacité incrémentale adjacente aux modules résidentiels. Oxagon associe l'automatisation logistique à des clusters HPC, consolidant la position de NEOM en tant que projet phare mondial.
Collectivement, ces trois corridors — central, oriental et nord-ouest — définissent une topologie tripolaire qui soutient les exigences nationales en matière de latence et les normes de séparation pour la reprise après sinistre. Les métropoles secondaires comme Djeddah et Médine émergent comme des compléments périphériques, notamment pour la diffusion de contenu et les charges de travail de jeux vidéo utilisant les nouveaux atterrissages de câbles en mer Rouge. La répartition géographique assure la résilience des charges de travail tout en maximisant la couverture sur les 2,1 millions de km² du territoire du Royaume.
Paysage concurrentiel
La concurrence s'intensifie entre les hyperscalers mondiaux, les opérateurs de télécommunications régionaux et les nouveaux entrants soutenus par l'État. Amazon Web Services a alloué 5,3 milliards USD à sa région saoudienne, intégrant des processeurs Graviton pour optimiser l'efficacité énergétique et le coût par cœur. Microsoft investit dans le cloud souverain et la formation des développeurs, tandis que Google associe sa région au câble Blue-Raman pour sécuriser des avantages de routage. Ces entreprises privilégient la propriété directe plutôt que la colocation en gros, renforçant la domination du marché de l'autoconstruction.
stc tire parti de ses réseaux de fibres et mobiles existants pour vendre en plus-value des services de colocation et des services gérés, allouant 1 milliard SAR (266 millions USD) dans trois méga-centres de données. DataVolt, soutenu par les fonds de la Vision 2030, s'associe à Supermicro pour accélérer la capacité refroidie par liquide et défier les parts des opérateurs établis. HUMAIN se différencie via des usines d'intelligence artificielle souveraines, en approvisionnant à la fois des puces NVIDIA et AMD pour diversifier le risque d'approvisionnement et cultiver un écosystème national de modèles d'intelligence artificielle.
Les acteurs plus petits tels que Pure Data Centres, Dune Vaults et Khazna entrent via des coentreprises, en se concentrant sur des nœuds de périphérie modulaires et d'entreprise de niche. Les barrières à l'entrée comprennent les permis fonciers, l'accès au réseau à 380 kV et la main-d'œuvre spécialisée. La collaboration stratégique autour des énergies renouvelables et de la connectivité (par exemple, Center3 avec DataVolt) remodèle davantage les alliances. Dans l'ensemble, le marché des centres de données hyperscale en Arabie saoudite présente une fragmentation modérée, créant une marge de consolidation une fois que les vagues de construction se stabiliseront.
Leaders du secteur des centres de données hyperscale en Arabie saoudite
-
STC (Saudi Telecom Company)
-
Amazon Web Services
-
Microsoft Corporation, \
-
Google LLC
-
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2025 : DataVolt a signé un accord de 20 milliards USD avec Supermicro pour déployer une infrastructure hyperscale refroidie par liquide en Arabie saoudite.
- Mai 2025 : HUMAIN et NVIDIA ont convenu de construire des usines d'intelligence artificielle d'une capacité pouvant atteindre 500 MW, déployant 18 000 systèmes NVIDIA GB300.
- Mai 2025 : AMD et HUMAIN ont conclu une collaboration de 10 milliards USD pour 500 MW de calcul d'intelligence artificielle sur cinq ans.
- Février 2025 : DataVolt et NEOM ont scellé un pacte de 5 milliards USD pour une usine d'intelligence artificielle à zéro émission nette de 1,5 GW à Oxagon.


Cadre de la méthodologie de recherche et portée du rapport
Définitions du marché et couverture principale
Notre étude définit le marché des centres de données hyperscale en Arabie Saoudite comme l'ensemble des installations nouvelles ou agrandies situées dans le Royaume qui fournissent au moins quatre mégawatts de charge informatique par bâtiment de campus et sont principalement détenues, louées ou dédiées aux opérateurs de cloud, d'IA et de grandes plateformes numériques. Ces valeurs capturent les constructions propres commandées par les hyperscalers ainsi que les salles gérées par des propriétaires qui sont contractuellement louées en bloc à un seul locataire cloud.
Exclusion du périmètre : les sites périphériques modulaires inférieurs à quatre mégawatts, les hôtels d'opérateurs métropolitains desservant plusieurs petits locataires, et les salles de serveurs d'entreprise traditionnelles sont exclus.
Aperçu de la segmentation
- Par type de centre de données
- Autoconstruction hyperscale
- Colocation hyperscale
- Par composant
- Infrastructure informatique
- Infrastructure de serveurs
- Infrastructure de stockage
- Infrastructure réseau
- Infrastructure électrique
- Unités de distribution d'alimentation
- Commutateurs de transfert et appareillages de commutation
- Systèmes d'onduleurs
- Générateurs
- Autre infrastructure électrique
- Infrastructure mécanique
- Systèmes de refroidissement
- Racks
- Autre infrastructure mécanique
- Construction générale
- Développement du cœur et de l'enveloppe
- Installation et mise en service
- Ingénierie de conception
- Détection et suppression d'incendie et sécurité physique
- Solutions de gestion de l'infrastructure des centres de données et de gestion du bâtiment
- Infrastructure informatique
- Par norme de niveau
- Niveau III
- Niveau IV
- Par secteur d'utilisation finale
- Cloud et informatique
- Télécommunications
- Médias et divertissement
- Gouvernement
- Banque, services financiers et assurance
- Fabrication
- Commerce électronique
- Autres utilisateurs finaux
- Par taille de centre de données
- Grande (inférieure ou égale à 25 MW)
- Massive (supérieure à 25 MW et inférieure ou égale à 60 MW)
- Méga (supérieure à 60 MW)
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Les analystes de Mordor ont interrogé des responsables immobiliers d'hyperscalers, des services publics locaux, des développeurs de colocation et des fabricants d'équipements de refroidissement à Riyad, Djeddah, Dammam et NEOM. Ces discussions ont validé les inventaires de capacité opérationnelle, vérifié les densités moyennes de baies et affiné les hypothèses de cycle de construction que le travail documentaire seul ne pouvait pas préciser.
Recherche documentaire
Nous avons commencé par les piliers du domaine public, les dossiers du programme Vision 2030, les statistiques de capacité de la Commission des communications, de l'espace et des technologies (CST) et les codes d'importation des douanes saoudiennes pour les serveurs et les refroidisseurs, qui fondent le bassin de demande. Des associations professionnelles telles que l'Uptime Institute, l'Autorité d'interconnexion du GCC et la Data Centre Alliance ont fourni des normes de densité de puissance et des références régionales d'efficacité d'utilisation de l'énergie. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse nationaux ont révélé les tranches de mégawatts divulguées et les calendriers de construction.
Ensuite, des bases de données payantes nous ont aidés à combler les lacunes : D&B Hoovers pour les données financières des développeurs, Dow Jones Factiva pour la chronologie des transactions et Questel pour l'activité de brevets en matière de refroidissement par immersion. De nombreuses sources secondaires supplémentaires ont été examinées ; la liste ci-dessus est illustrative et non exhaustive.
Dimensionnement du marché et prévisions
Un modèle descendant convertit les importations nationales de serveurs, les constructions divulguées et les approbations de raccordement au réseau en mégawatts mis en service, qui sont ensuite multipliés par les coûts d'aménagement mixtes pour dériver la valeur. Des vérifications ascendantes sélectives — prix de vente moyen de campus échantillonnés multiplié par la charge informatique et les volumes d'expédition des fournisseurs — testent les totaux avant ajustements. Les principaux moteurs comprennent la pénétration des baies GPU d'IA, les mandats de cloud souverain, la tarification des PPA solaires, la dérive moyenne de l'efficacité d'utilisation de l'énergie et les taux d'adoption du refroidissement liquide. Les prévisions appliquent une régression multivariée sur ces variables, complétée par une analyse de scénarios pour les retards d'énergie renouvelable à l'échelle des services publics. Lorsque les estimations ascendantes sont inférieures aux divulgations, nous interpolons en utilisant des facteurs de capacité par niveau convenus lors des appels d'experts.
Validation des données et cycle de mise à jour
Les résultats font l'objet d'indicateurs d'écart par rapport aux données historiques de la CST, aux signaux d'investissement des pairs et aux tendances de parité des devises, suivis d'une révision analytique en deux étapes. Les rapports sont actualisés annuellement, et les annonces de projets importants déclenchent des mises à jour intermédiaires ; une vérification finale avant publication garantit que les clients disposent de la vue la plus récente.
Pourquoi la base de référence de Mordor pour les centres de données hyperscale en Arabie Saoudite est fiable
Les estimations publiées divergent souvent parce que les entreprises sélectionnent des seuils d'installations différents, regroupent les revenus de colocation ou supposent des densités de baies statiques.
Les principaux facteurs d'écart comprennent le seuil plus strict de Mordor à >=4 MW, notre utilisation de coûts d'aménagement ajustés à l'efficacité d'utilisation de l'énergie et notre cadence de mise à jour annuelle, tandis que d'autres éditeurs peuvent regrouper les salles d'entreprise, appliquer des prix de vente moyens mondiaux ou reporter d'anciennes cartes de capacité.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 1,65 milliard USD (2025) | Mordor Intelligence | - |
| 1,33 milliard USD (2024) | Cabinet de conseil régional A | inclut les rénovations d'entreprises ; utilise un coût statique en $/MW |
| 1,50 milliard USD (2024) | Revue professionnelle B | omet les usines d'IA à construction propre annoncées après 2024 |
| 4,51 milliards USD (2024) | Cabinet de conseil mondial C | mesure l'ensemble du marché des centres de données, pas seulement l'hyperscale |
Pris ensemble, la comparaison montre que les chiffres de Mordor se situent entre les comptages d'entreprises plus étroits et les totaux d'installations tous types confondus, offrant aux décideurs une base de référence équilibrée et transparente, ancrée dans des seuils de capacité clairs et des étapes reproductibles.


Questions clés répondues dans le rapport
Quelle est la taille actuelle et la croissance projetée du marché des centres de données hyperscale en Arabie saoudite ?
Le marché est évalué à 1,65 milliard USD en 2025 et devrait atteindre 4,99 milliards USD en 2031, reflétant un TCAC de 20,28%.
Quel segment détient la plus grande part de marché ?
La colocation mène avec 65% de la part de marché des centres de données hyperscale en Arabie saoudite en 2025.
Quel type de centre de données détient la plus grande part aujourd'hui ?
Les installations hyperscale auto-construites représentent 62% de la capacité installée, progressant à un TCAC de 21,60% jusqu'en 2030.
Pourquoi les systèmes refroidis par liquide gagnent-ils en importance dans les centres de données saoudiens ?
Les charges de travail d'intelligence artificielle dépassent désormais 50 kW par rack, et le climat désertique limite l'efficacité du refroidissement par air, de sorte que les opérateurs adoptent des solutions directes sur puce et par immersion qui réduisent la consommation d'énergie et permettent des densités de racks plus élevées.
Comment la Vision 2030 influence-t-elle les investissements hyperscale ?
Les projets de villes intelligentes tels que NEOM et The Line nécessitent des dorsales de calcul multi-campus, poussant les sites à méga-échelle (>60 MW) à se développer à un TCAC de 22,10%.
Quels freins pourraient ralentir les ajouts de capacité à court terme ?
Les pénuries d'ingénieurs certifiés en centres de données et une chaîne d'approvisionnement régionale en refroidissement par liquide immature allongent les délais de projet et ajoutent des pressions sur les coûts.
Quel segment d'utilisation finale se développe le plus rapidement ?
Les charges de travail gouvernementales progressent à un CAGR de 22,40 % alors que la politique Cloud First transfère 80 % des services publics vers des plateformes cloud nationales d'ici 2031.
- Marché de la construction de centres de données La construction sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché des serveurs pour centres de données Les serveurs dans le monde, répartis par niveau, taille d'installation et type d'installation.
- Marché des serveurs de data centers en Arabie Saoudite Serveurs en Arabie saoudite, répartis par niveau de centre de données, format et application / charge de travail.
- Marché du stockage des data centers en Arabie Saoudite Stockage en Arabie saoudite, réparti par technologie de stockage, type de stockage et type d'installation.
- Marché des processeurs pour data centers en Arabie saoudite Processeurs en Arabie saoudite, répartis par type de processeur, application et architecture.
- Marché des centres de données d'intelligence artificielle (IA) en Arabie Saoudite Les installations d'IA en Arabie saoudite, réparties par type d'installation, composant et niveau (tier).


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

