
Taille et part de marché des réseaux de centres de données des Émirats arabes unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.19 Milliards de dollars |
| Taille du Marché (2026) | 0.22 Milliards de dollars |
| Taille du Marché (2031) | 0.42 Milliards de dollars |
| Growth Rate (2026 - 2031) | 14.12 % |
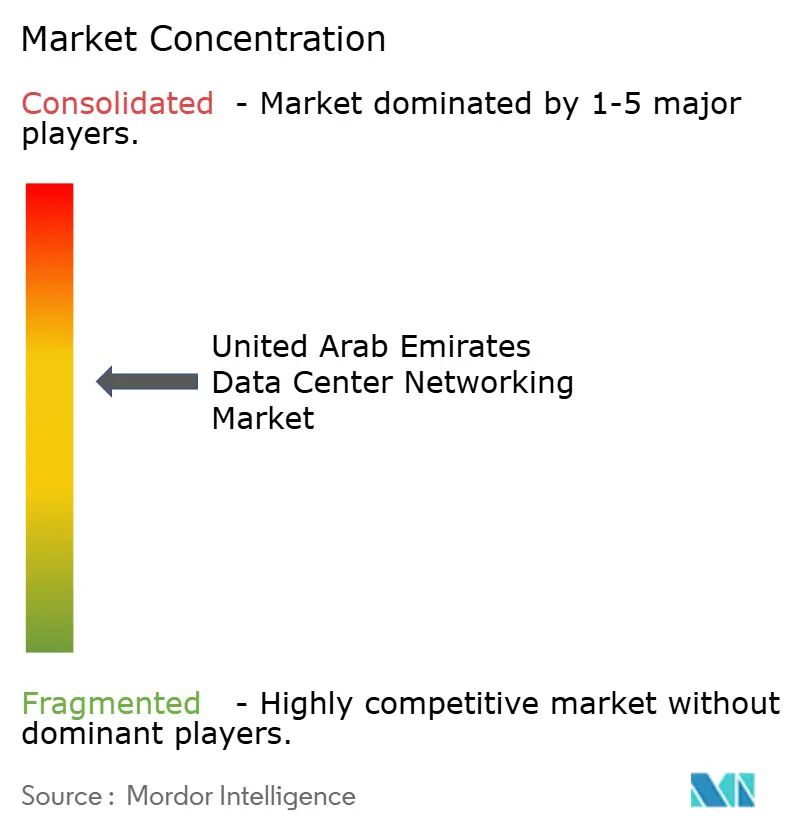
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des réseaux de centres de données des Émirats arabes unis par Mordor Intelligence
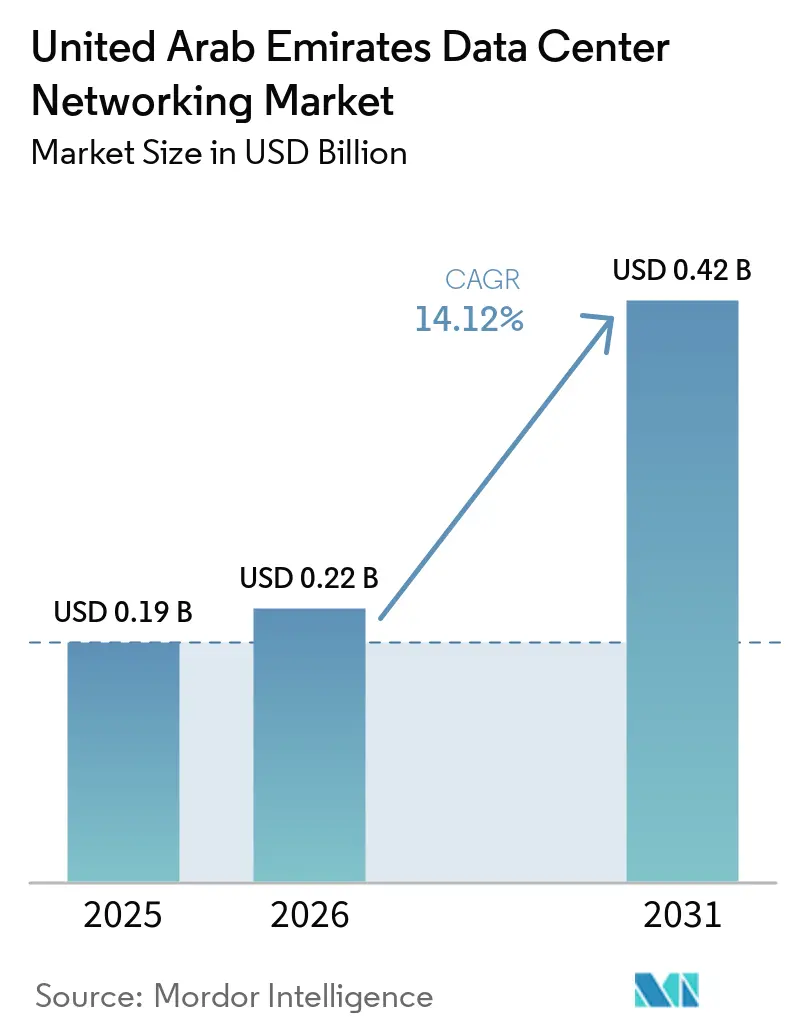
La taille du marché des réseaux de centres de données des Émirats Arabes Unis était évaluée à 0,19 milliard USD en 2025 et devrait croître de 0,22 milliard USD en 2026 pour atteindre 0,42 milliard USD d'ici 2031, à un CAGR de 14,12 % durant la période de prévision (2026-2031). Cette expansion rapide découle de projets d'infrastructure axés sur l'IA, de programmes gouvernementaux de transformation numérique et du rôle du pays en tant que passerelle de connectivité au Moyen-Orient. Les investisseurs hyperscaleurs s'engagent avec des budgets de plusieurs milliards de dollars pour construire des campus à grande empreinte prêts pour l'IA, tandis que la couverture nationale 5G accélère la croissance du trafic de la périphérie vers le cœur de réseau. Les mandats de modernisation du secteur public stimulent la migration vers le cloud et l'adoption des réseaux définis par logiciel, et l'arrivée de nouveaux câbles sous-marins à Fujairah renforce les routes internationales à très faible latence. La forte demande de matrices de commutation 400 G et 800 G, associée aux innovations en matière de refroidissement liquide qui répondent aux contraintes du climat désertique, amplifie davantage les dépenses en capital sur le marché des réseaux de centres de données des Émirats Arabes Unis. Les alliances stratégiques entre fournisseurs, telles que la collaboration Stargate UAE de G42 avec Nvidia, Oracle, Cisco et OpenAI, signalent un pipeline soutenu de grands projets qui maintiendra une pression concurrentielle élevée tout au long de la fenêtre de prévision.
Principaux enseignements du rapport
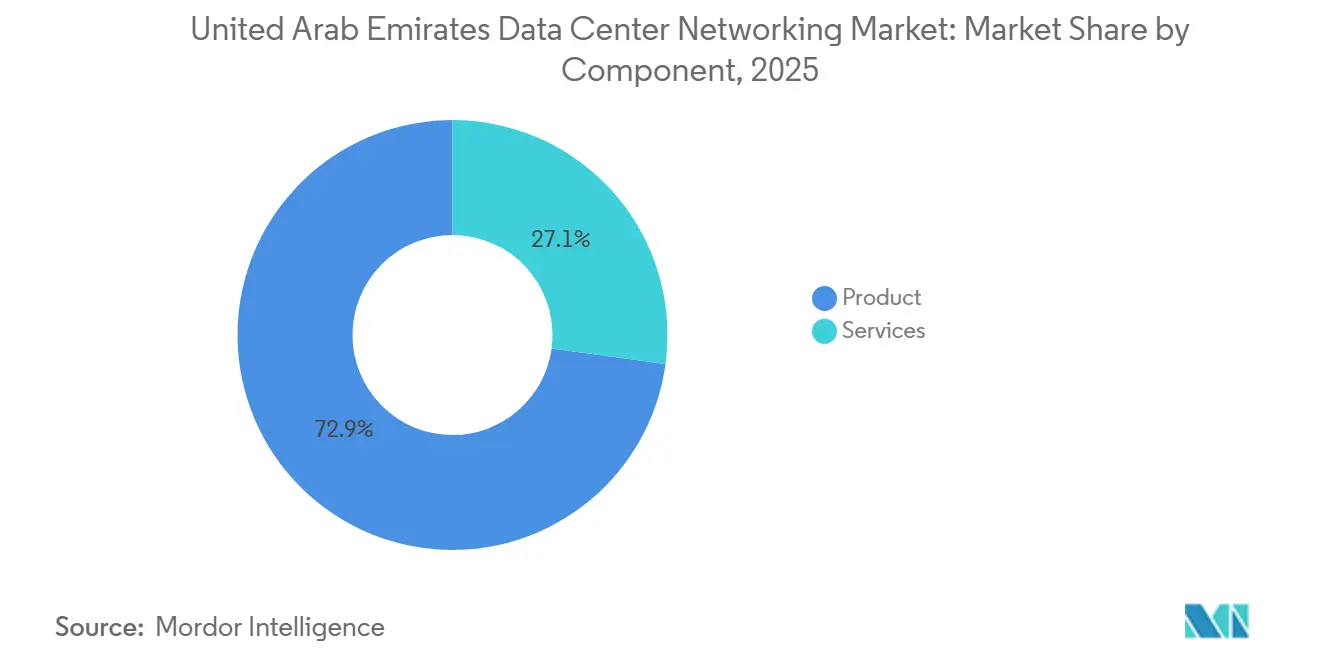
- Par composant, les produits ont dominé avec 72,85 % de la part de marché des réseaux de centres de données des Émirats Arabes Unis en 2025, tandis que les services devraient croître à un CAGR de 14,32 % jusqu'en 2031.
- Par utilisateur final, les technologies de l'information et les télécommunications ont représenté 35,05 % de la part des revenus en 2025 ; les applications manufacturières et industrielles devraient se développer à un CAGR de 14,72 % jusqu'en 2031.
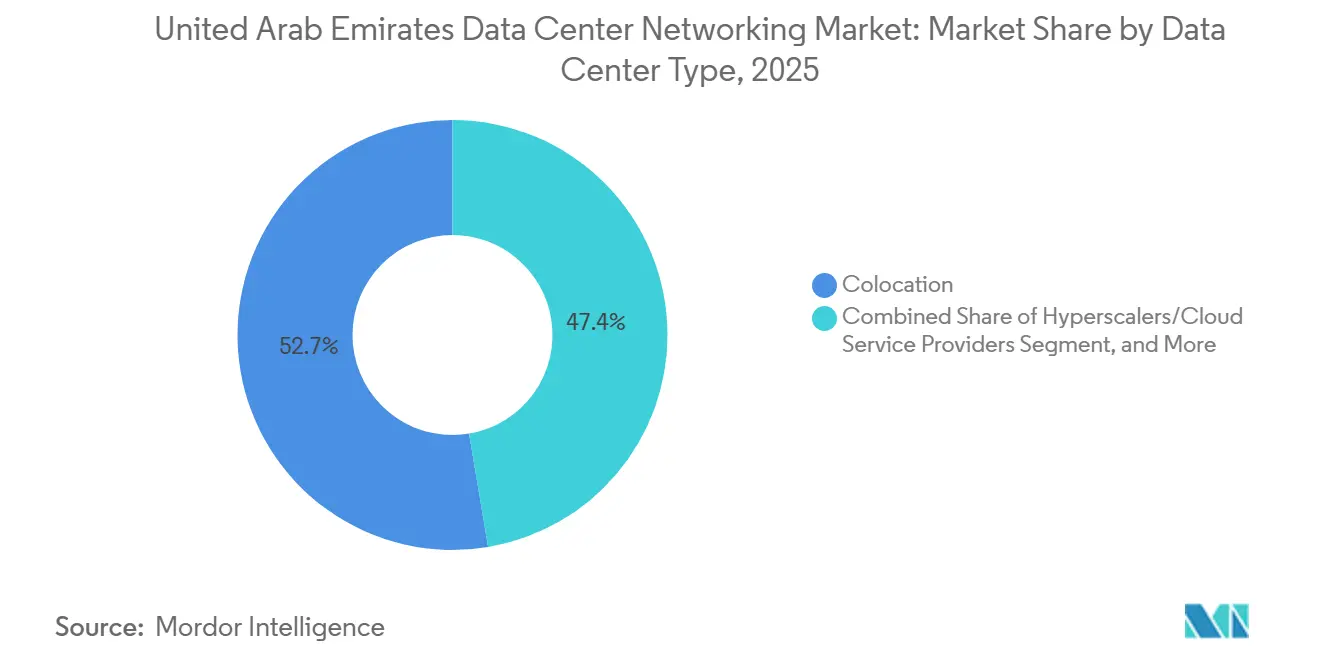
- Par type de centre de données, les installations de colocation détenaient 52,65 % de la taille du marché des réseaux de centres de données des Émirats Arabes Unis en 2025, tandis que les déploiements hyperscaleurs devraient croître à un CAGR de 15,88 % durant la même période.
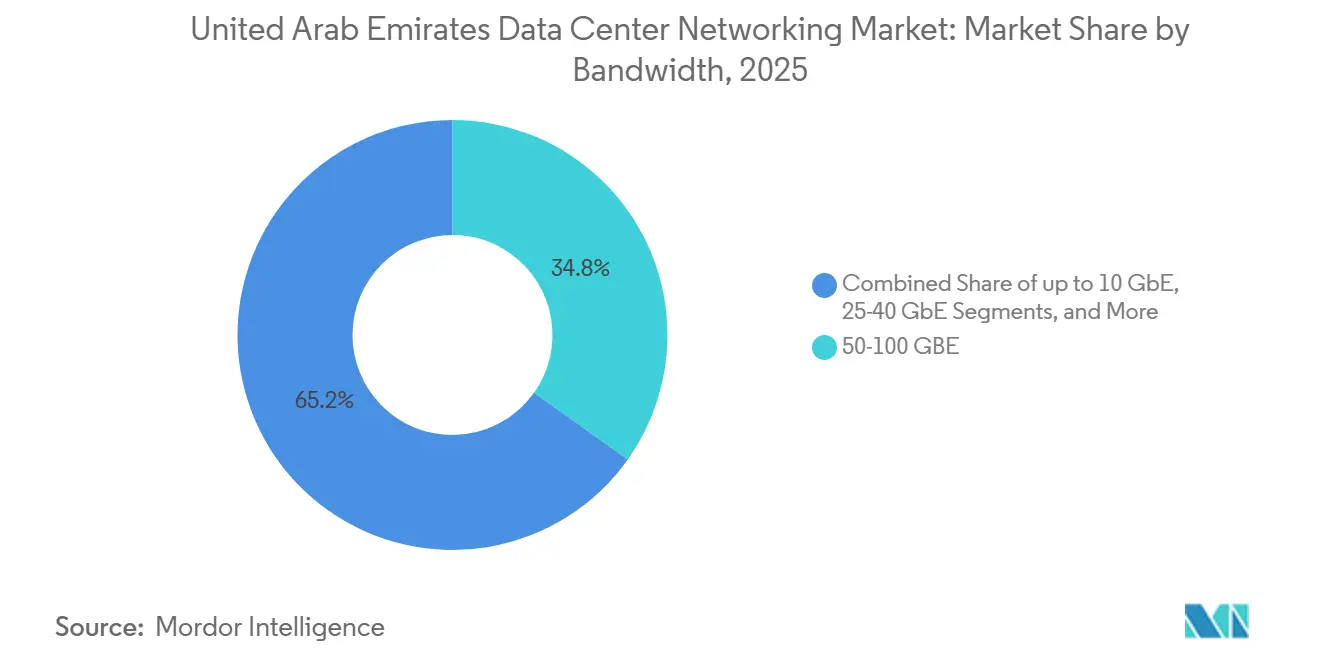
- Par bande passante, les implémentations 50-100 GbE ont capturé 34,82 % de la taille du marché des réseaux de centres de données des Émirats Arabes Unis en 2025 ; le segment supérieur à 100 GbE progresse à un CAGR de 15,02 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des réseaux de centres de données des Émirats arabes unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion croissante des centres de données hyperscale | +4.2% | Cœur de Dubaï et d'Abou Dhabi avec retombées vers les émirats du Nord | Moyen terme (2-4 ans) |
| Déploiements rapides de la 5G stimulant la demande d'interconnexion des centres de données de périphérie | +3.1% | National, en premier à Dubaï, Abou Dhabi et Charjah | Court terme (≤ 2 ans) |
| Programmes de transformation numérique menés par le gouvernement | +2.8% | National, concentré dans les principaux émirats | Long terme (≥ 4 ans) |
| Transition vers les réseaux définis par logiciel et virtualisés | +2.3% | Adoption mondiale avec mise en œuvre anticipée aux Émirats arabes unis | Moyen terme (2-4 ans) |
| Nouvelles poses de câbles sous-marins à Fujairah | +1.1% | Cœur de Fujairah avec avantages à l'échelle nationale | Long terme (≥ 4 ans) |
| Adoption de matériel de commutation compatible avec le refroidissement par liquide | +0.8% | National, notamment Abou Dhabi et Dubaï | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion croissante des centres de données hyperscale à Dubaï et Abou Dhabi
Les flux de capitaux intensifs vers les campus hyperscaleurs stimulent la hausse la plus substantielle de la demande en équipements réseau. Khazna Data Centers, détenu majoritairement par G42, a annoncé un site prêt pour l'IA de 100 mégawatts à Ajman, tandis que Microsoft s'est associé à du pour une installation hyperscaleure de 544 millions USD qui étend l'empreinte de cinq sites de du. Les investisseurs internationaux, dont Silver Lake et MGX, ont acquis une participation de 40 % dans Khazna pour 2,2 milliards USD, validant ainsi les perspectives de croissance. Les déploiements à grande échelle nécessitent des matrices de commutation ultra-denses, des optiques 400 G et une interconnexion robuste aux échanges Internet régionaux, renforçant l'adoption de topologies avancées de réseaux de centres de donnes.
Déploiements rapides de la 5G stimulant la demande d'interconnexion des centres de données de périphérie
La couverture 5G nationale stimule l'adoption de l'informatique en périphérie et incite les opérateurs à déployer des micro-centres de données régionaux. e& a atteint un débit 5G record de 30,5 Gbps via l'agrégation de porteuses, démontrant la capacité du réseau à soutenir des applications gourmandes en données. du a activé un réseau 5G autonome commercial avec une capacité de découpage pour des charges de travail d'entreprise différenciées. Ces étapes clés propulsent la demande de liaisons de backhaul à faible latence entre les sites en périphérie lointaine et les installations centrales, accélérant la transition vers les réseaux étendus définis par logiciel sur le marché des réseaux de centres de données des Émirats arabes unis.
Programmes de transformation numérique menés par le gouvernement (Smart Dubai, UAE Vision 2031)
Les stratégies du secteur public nécessitent une disponibilité quasi universelle des services numériques, amenant les ministères et les municipalités à renouveler les infrastructures réseau sous-jacentes. Le portefeuille de 130 initiatives numériques de Smart Dubai, notamment Dubai Pulse, génère une demande persistante de connectivité évolutive et sécurisée.[1]Digital Dubai, "Initiatives Smart Dubai," digitaldubai.ae Le ministère de la Santé des Émirats arabes unis a déployé le SD-WAN de Fortinet sur 160 sites pour unifier l'échange de données cliniques, illustrant la manière dont les déploiements au niveau des agences se traduisent par des contrats d'infrastructure de plusieurs millions de dollars. Les engagements en faveur de la neutralité carbone d'ici 2050 incitent également à l'adoption de commutateurs écoénergétiques et de solutions de refroidissement par liquide.
Adoption de matériel de commutation compatible avec le refroidissement par liquide pour l'efficacité en climat désertique
Des températures ambiantes dépassant 45 °C rendent le refroidissement par air seul impraticable pour les baies à haute densité. Les techniques d'immersion peuvent réduire la consommation d'énergie de 50 % et augmenter les budgets de puissance des baies au-dessus de 250 kW, assurant un fonctionnement fiable pour les clusters d'IA.[2]IEEE Spectrum, "Le refroidissement par immersion réduit l'énergie des centres de données," spectrum.ieee.org Les fournisseurs qui conçoivent des commutateurs avec des collecteurs liquides intégrés acquièrent un avantage concurrentiel à mesure que les opérateurs poursuivent des objectifs agressifs d'efficacité d'utilisation de l'énergie (PUE).
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie d'ingénieurs réseau de centres de données certifiés | -1.8% | National, aiguë à Dubaï et Abou Dhabi | Court terme (≤ 2 ans) |
| Dépenses d'investissement initiales élevées pour les matrices de commutation 400 G+ de nouvelle génération | -1.4% | Impact mondial avec des défis d'adoption anticipée aux Émirats arabes unis | Moyen terme (2-4 ans) |
| Droits d'importation et longs délais d'approvisionnement pour les équipements réseau spécialisés | -1.1% | National, tous les émirats | Moyen terme (2-4 ans) |
| Règles de localisation des données et de résidence cybernétique retardant les infrastructures de cloud public | -0.9% | National, exemptions DIFC et ADGM | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Droits d'importation et longs délais d'approvisionnement pour les équipements réseau spécialisés
Le dédouanement ajoute des étapes administratives pour les commutateurs optimisés pour l'IA, et les pénuries de semi-conducteurs prolongent les délais de livraison au-delà de six mois pour certaines cartes de ligne. Les opérateurs maintiennent par conséquent des tampons d'inventaire plus importants, ce qui immobilise des capitaux et augmente le coût total de possession.
Règles de localisation des données et de résidence cybernétique retardant les infrastructures de cloud public
Le décret-loi fédéral 45 de 2021 impose le stockage en pays des ensembles de données sensibles, obligeant les fournisseurs de cloud à repenser leurs empreintes mondiales.[3]Texte du décret-loi fédéral 45 (2021), u.ae La certification des régions multi-zones en vertu de réglementations différentes propres aux zones franches allonge les feuilles de route de déploiement et tempère les importations d'équipements à court terme, bien que la réglementation crée simultanément des opportunités de construction domestique à plus long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les dépenses centrées sur les produits restent dominantes
Les produits représentaient 72,85 % du marché des réseaux de centres de données des Émirats arabes unis en 2025, alors que les opérateurs s'empressaient d'installer des commutateurs, des routeurs et des liaisons optiques à haute capacité nécessaires pour les dorsales de clusters d'IA. Les commutateurs Ethernet seuls ont absorbé une part importante des dépenses d'investissement, notamment les conceptions feuille-épine 400 G qui réduisent la latence est-ouest. Les interconnexions optiques ont également progressé, portées par les dorsales nationales reliant les sites hyperscale à Dubaï et Abou Dhabi. Les services, bien que moins importants, croissent à un TCAC de 14,32 %. Les offres d'intégration, d'optimisation et de réseaux définis par logiciel gagnent du terrain alors que les entreprises externalisent des tâches de configuration complexes à des partenaires spécialisés équipés d'analyses réseau intégrant l'IA.
La croissance des services reflète une pénurie d'ingénieurs réseau internes et la nécessité d'un réglage continu des pipelines d'IA. Les prestataires de services gérés regroupent les mises à jour logicielles, la télémétrie et le dépannage à distance, convertissant des engagements matériels ponctuels en flux de revenus récurrents. Cette évolution augmente la valeur vie client sur le marché des réseaux de centres de données des Émirats arabes unis et favorise les partenariats d'écosystème entre les équipementiers mondiaux et les intégrateurs locaux.


Par utilisateur final : le secteur manufacturier émerge comme le plus rapide
Les technologies de l'information et les télécommunications ont conservé 35,05 % de la part de marché des réseaux de centres de données des Émirats Arabes Unis en 2025, reflétant les mises à niveau du cœur de réseau des opérateurs télécoms et les déploiements de zones de disponibilité cloud. Les segments des services bancaires, financiers et d'assurance suivent, investissant dans des matrices à faible latence pour sécuriser les plateformes de trading et de paiement. Les entreprises manufacturières et industrielles, cependant, dominent le classement des CAGR à 14,72 % jusqu'en 2031. La désignation phare Industrie 4.0 d'Emirates Global Aluminium met en évidence le virage de l'industrie lourde vers l'analytique en temps réel et la maintenance prédictive, qui nécessitent un réseau déterministe à l'intérieur des usines intelligentes.
Le secteur de la santé s'accélère également, car le système d'échange d'informations de santé Malaffi relie 1,7 milliard de dossiers à travers les sites cliniques. Les dynamiques intersectorielles soulignent un pivot plus large vers l'intelligence distribuée au niveau du plancher d'usine et dans les hôpitaux. À mesure que chaque secteur numérise ses flux de travail, la demande se répercute en cascade vers le bas de la pile pour des connexions sécurisées à haute bande passante vers des clusters d'analytique centralisés. Ces tendances renforcent le récit de croissance multi-locataires du marché des réseaux de centres de données des Émirats Arabes Unis.
Par type de centre de données : les hyperscalers réduisent l'écart
Les fournisseurs de colocation ont commandé 52,65 % de la taille du marché des réseaux de centres de données des Émirats Arabes Unis en 2025 grâce à la neutralité vis-à-vis des opérateurs et au provisionnement rapide. Pourtant, les constructions propres des hyperscaleurs croissent à un CAGR de 15,88 %, déplaçant les parts de marché à mesure que les grands acteurs mondiaux du cloud privilégient la capacité souveraine. Des campus dédiés tels que l'installation de Microsoft offrent des performances déterministes pour l'entraînement de l'IA tout en satisfaisant aux règles de résidence des données.
Les centres edge et micro ajoutent une autre couche, fournissant une proximité aux stations de base pour le découpage en tranches du réseau 5G. Les opérateurs conçoivent des matrices d'interconnexion hybrides qui relient les emplacements edge aux nœuds de cœur métropolitain et aux régions hyperscaleurs. Les commutateurs refroidis par liquide à l'intérieur des pods IA alimentent des GPU haute densité, tandis que les superpositions SD-WAN étendent le contrôle des politiques dans des enceintes micro-edge de la taille d'un conteneur maritime. La diversification de l'architecture soutient l'expansion continue du marché des réseaux de centres de données des Émirats Arabes Unis.
Par bande passante : le 100 G+ devient le nouveau courant dominant
Les déploiements dans la tranche 50-100 GbE ont représenté 34,82 % des expéditions de 2025, les entreprises ayant renouvelé leurs liaisons 10/25 G de longue date. Néanmoins, les installations supérieures à 100 GbE progressent à un CAGR de 15,02 % à mesure que les opérateurs adoptent le 400 G et au-delà pour l'interconnexion des clusters IA. Les essais de voies optiques à 1,6 Tbps par e& préfigurent un avenir où la bande passante double à chaque cycle matériel. Les nœuds edge exploitent encore jusqu'à 10 GbE pour le trafic des capteurs, tandis que les liaisons montantes 25-40 GbE servent de pont entre les baies de serveurs existantes et les nouvelles matrices leaf.
La baisse régulière des prix des optiques PAM4 réduit l'écart de coût entre les ports 100 G et 400 G, encourageant les premiers adoptants à sauter les vitesses intermédiaires. Les châssis désagrégés avec des cartes de ligne modulaires permettent une montée en charge progressive, limitant les risques de capacité inutilisée et renforçant les perspectives à long terme du marché des réseaux de centres de données des Émirats Arabes Unis.
Analyse géographique
Dubaï et Abou Dhabi ancrent les 52 centres de données opérationnels du pays, fournissant conjointement la majeure partie des 235 MW de capacité en service. Les plans d'expansion ajoutent 343 MW, Ajman émergeant comme emplacement supplémentaire pour les clusters IA. La fondation précoce de Dubaï, établie par Dubai Internet City, offre des écosystèmes d'opérateurs denses et des incitations favorables en zone franche. Abou Dhabi tire parti du soutien des fonds souverains et de l'abondance de terrains pour des méga-campus tels que Stargate UAE, prévu pour 5 GW sur plusieurs phases. Les stations d'atterrissage de câbles de Fujairah intègrent le trafic international, acheminant des chemins de fibres est-ouest qui réduisent la latence pour les charges de travail transcontinentales.
Les émirats du nord connaissent un débordement, les différentiels de prix de l'énergie et la disponibilité des réserves foncières attirant des constructions secondaires. Le mix énergétique national, comprenant le nucléaire à Barakah et le solaire au parc solaire Mohammed bin Rashid Al Maktoum, aide les opérateurs à atteindre leurs objectifs carbone tout en maîtrisant les coûts d'exploitation. Les lois fédérales sur la souveraineté des données créent un environnement propice à la construction pour les clouds multinationaux, cimentant les ajouts de capacité nationale plutôt que le service à distance. La courbe de capital ascendante en Arabie Saoudite et au Qatar voisins intensifie la rivalité régionale, mais la clarté réglementaire des Émirats Arabes Unis et ses sources d'énergie diversifiées maintiennent son avantage concurrentiel.
Paysage réglementaire
L'environnement des réseaux de centres de données aux Émirats arabes unis est façonné par la conformité nationale en matière de confidentialité et de cybersécurité, guidée par le décret-loi fédéral n° 45 de 2021 sur la protection des données personnelles et les cadres de sécurité appliqués aux infrastructures TIC critiques. Les opérateurs et les locataires alignent généralement leurs contrôles sur le National Information Assurance Framework (NIAF) et les exigences de protection des infrastructures d'information critiques (CIIP) de la National Electronic Security Authority (NESA), qui impose la segmentation réseau, la surveillance et des conceptions d'interconnexion sécurisées dans les déploiements de colocation et hyperscale.
Les attentes en matière de connectivité et de résilience découlent également de la Telecommunications and Digital Government Regulatory Authority (TDRA), y compris des exigences qui influencent la double connectivité et la redondance des infrastructures dans les installations liées aux télécommunications. Parallèlement, la différenciation réglementaire dans les zones franches financières et numériques (DIFC et ADGM) façonne les choix de gouvernance pour les architectures cloud et d'interconnexion, tandis que les obligations sectorielles de résidence des données dans des domaines tels que les services financiers et la santé renforcent l'hébergement national et stimulent des investissements supplémentaires dans les équipements de commutation, de routage et de sécurité domestiques.
Analyse de la chaîne de valeur
La chaîne de valeur des réseaux de centres de données aux Émirats arabes unis couvre les fournisseurs mondiaux de matériel et de logiciels (commutation, routage, optique, SDN et sécurité), les distributeurs et intégrateurs de systèmes locaux, ainsi que les opérateurs de centres de données et les plateformes cloud et IA qui spécifient des architectures haute densité pour les charges de travail IA. Aux niveaux de la demande et du financement, les déploiements hyperscale et pilotés par l'IA s'appuient sur des champions nationaux des infrastructures numériques et de grands investisseurs, tandis que les programmes du secteur public et les exigences de niveau souverain entraînent des dépenses supplémentaires en matière de conception réseau sécurisée, d'automatisation des politiques et de services gérés.
Du côté de la livraison, l'exécution des projets dépend d'un ensemble interconnecté de promoteurs de zones franches et de partenaires industriels, aux côtés de spécialistes de l'énergie et des installations. Les récentes initiatives de campus prêts pour l'IA à Dubai Silicon Oasis et les grands programmes d'IA d'Abu Dhabi mettent en évidence le rôle des partenaires intégrés en énergie, refroidissement et contrôles, ainsi que des équipementiers réseau, ainsi que des liens avec le développement de la main-d'œuvre, notamment l'engagement du ministère de l'Énergie et des Infrastructures avec 42 Abu Dhabi, afin de réduire les blocages de déploiement liés aux pénuries de compétences dans les réseaux de centres de données avancés.
Paysage concurrentiel
L'arène des fournisseurs mêle des fabricants mondiaux de commutateurs et de routeurs, des intégrateurs régionaux et des fournisseurs de logiciels natifs du cloud émergents. G42 et Etisalat ont formé Khazna Data Centers, consolidant les actifs de colocation neutres vis-à-vis des opérateurs et élevant l'échelle nationale. La participation minoritaire de 2,2 milliards USD de Silver Lake et MGX souligne l'appétit international pour l'infrastructure numérique des Émirats Arabes Unis. Arista Networks a dépassé Cisco dans la part mondiale des commutateurs de centres de données au quatrième trimestre 2023, signalant que les plateformes à standards ouverts trouvent un écho auprès des opérateurs axés sur l'IA. La feuille de route des semi-conducteurs marchands de Broadcom et les technologies d'interconnexion Mellanox de Nvidia pénètrent les cartes de ligne de commutation destinées aux clusters IA.
Les mouvements stratégiques comprennent l'acquisition d'Infinera par Nokia pour renforcer une super-division optique avec des modules cohérents prêts pour le SDN, et le partenariat de Qualcomm avec e& pour déployer des passerelles edge-IA. Les intégrateurs de systèmes locaux ajoutent des services spécialisés aux matériels de ces grands acteurs, comblant les lacunes en compétences de déploiement et soutenant le virage de l'industrie des réseaux de centres de données des Émirats Arabes Unis vers l'automatisation. Les fournisseurs capables de combiner des conceptions économes en énergie, un refroidissement adapté au climat désertique et une télémétrie consciente des flux IA sont bien positionnés pour remporter les prochains appels d'offres.
Acteurs leaders du secteur des réseaux de centres de données des Émirats arabes unis
Cisco Systems Inc.
VMware Inc.
Fujitsu Ltd.
Schneider Electric
Eaton Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La construction de campus centrés sur l'IA et les programmes de calcul souverain créent un espace clair pour la commutation à haut débit, les interconnexions optiques et les architectures multi-locataires sécurisées capables de dépasser les 100 GbE. Stargate UAE à Abu Dhabi se positionne comme un campus d'IA multi-phases de 5 GW, et les rapports publics indiquent que sa première phase vise l'achèvement de 200 MW au T3 2026, concentrant la demande à court terme pour les architectures leaf-spine, l'optique cohérente et les piles de segmentation et de sécurité conçues pour les clusters GPU.
La planification soutenue par l'État et les investissements privés élargissent également l'ensemble des opportunités pour les fournisseurs et intégrateurs axés sur la réduction du délai de déploiement et l'amélioration de l'efficacité énergétique dans des conditions climatiques difficiles. En juin 2026, le ministère de l'Énergie et des Infrastructures a lancé le National Data Center Observatory afin d'identifier et d'évaluer les emplacements pour le développement de centres de données, indiquant un pipeline de sites plus structuré qui nécessitera une connectivité métro-vers-cœur. Microsoft a également annoncé un programme d'investissement de 15,2 milliards USD aux Émirats arabes unis jusqu'en 2029 pour accélérer l'innovation en IA et la croissance numérique, renforçant la demande pour des architectures réseau modernes répondant aux exigences de résidence des données et de cybersécurité tout en soutenant des charges de travail cloud et IA à grande échelle.
Développements récents du secteur
- Juillet 2026 : e& UAE et Core42 ont annoncé un partenariat pour lancer une plateforme de calcul IA souveraine afin de fournir aux entreprises et au gouvernement des ressources de calcul GPU nationales. L'initiative vise une plateforme de calcul IA souverain pour les Émirats arabes unis. La collaboration élargit les charges de travail IA nationales et le soutien à la résidence des données, renforçant l'écosystème d'infrastructure IA souveraine des Émirats arabes unis.
- Juin 2025 : G42 (Stargate UAE) a dévoilé Stargate UAE, un campus IA de 5 GW à Abu Dhabi en partenariat avec Nvidia, Oracle, Cisco et OpenAI. Le projet représente une initiative d'infrastructure centrée sur l'IA au sein de l'écosystème des centres de données des Émirats arabes unis. Il signale un déploiement de campus IA multi-fournisseurs à grande échelle stimulant la demande régionale en capacité de réseau de centres de données et en architectures réseau prêtes pour l'IA.
- Mai 2025 : Qualcomm et e& ont lancé un centre d'ingénierie conjoint à Abu Dhabi pour développer des passerelles edge-IA 5G. Ce développement se concentre sur la capacité des passerelles edge-IA pour les télécommunications des Émirats arabes unis et les réseaux edge des centres de données. Il renforce l'intégration du calcul edge des Émirats arabes unis avec les réseaux télécoms et de centres de données, élargissant la demande d'interconnexions à ultra-faible latence.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour ce rapport, le marché couvre les revenus générés aux Émirats Arabes Unis à partir de produits réseau et de services connexes qui permettent la connectivité à l'intérieur des centres de données et entre les environnements de centres de données.
Exclusions du périmètre : nous excluons les réseaux de campus d'entreprise qui ne sont pas déployés pour des cas d'usage de réseaux de centres de données.
Aperçu de la segmentation
- Par composant
- Produits
- Commutateurs Ethernet
- Routeurs
- Réseau de stockage (SAN)
- Contrôleurs de livraison d'applications (ADC)
- Équipements de sécurité réseau
- Contrôleurs de réseaux définis par logiciel (SDN)
- Interconnexions optiques
- Services
- Installation et intégration
- Formation et conseil
- Support et maintenance
- Services réseau gérés
- Produits
- Par utilisateur final
- Informatique et télécommunications
- Banque, services financiers et assurance (BFSI)
- Gouvernement et défense
- Médias et divertissement
- Santé et sciences de la vie
- Industrie manufacturière et industrielle
- Autres utilisateurs finaux
- Par type de centre de données
- Colocation
- Hyperscalers/fournisseurs de services cloud
- Centres de données de périphérie/micro
- Par bande passante
- Inférieur ou égal à 10 GbE
- 25-40 GbE
- 50-100 GbE
- Supérieur à 100 GbE
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie des besoins de construction et de connectivité des centres de données des Émirats Arabes Unis, puis par la mise en relation de cette demande avec les dépenses en matériels réseau et en services. Nous nous appuyons sur des sources publiques telles que l'Autorité de régulation des télécommunications et du gouvernement numérique des Émirats Arabes Unis pour le contexte des TIC, l'Union internationale des télécommunications pour les indicateurs de trafic et de connectivité, la Banque mondiale pour les signaux macroéconomiques et d'investissement, et UN Comtrade pour les flux commerciaux pertinents liés aux catégories d'équipements réseau.
Pour rendre le modèle pratique, nous utilisons également les dépôts de documents des entreprises et les présentations aux investisseurs pour comprendre les cycles de dépenses en capital, les schémas de renouvellement et le mix d'équipements, puis nous recoupons ces attentes avec des publications de presse et d'associations réputées. Pour des recoupements spécifiques tels que l'intensité des expéditions, le calendrier de migration technologique et l'activité de brevets, nous utilisons des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, les bases de données de brevets, et la visibilité des importations et exportations au niveau des expéditions. Les sources documentaires listées ci-dessus sont illustratives, et d'autres références publiques et payantes ont été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens primaires et enquêtes
Nous nous entretenons avec des opérateurs de centres de données, des distributeurs d'équipements réseau, des intégrateurs de systèmes, des spécialistes du cloud et de la colocation, et des responsables technologiques d'entreprises aux Émirats Arabes Unis. Les entretiens et enquêtes testent les cycles de remplacement des équipements, les besoins en bande passante, les prix réalisés, le calendrier des projets et la part des dépenses affectée aux réseaux. Les résultats sont utilisés pour vérifier les données documentaires, combler les lacunes et ajuster les hypothèses avant l'analyse finale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs plus petits : 25 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une reconstruction descendante de la demande en réseaux de centres de données des Émirats Arabes Unis, où les ajouts de capacité annoncés et opérationnels, les tendances de densité moyenne des baies et la croissance attendue du trafic est-ouest sont convertis en besoins implicites en ports et en interconnexions. Ce pool de demande est ensuite traduit en valeur à l'aide d'hypothèses typiques sur le mix de dispositifs et l'attachement de services, suivi d'une normalisation soigneuse pour le calendrier des déploiements au cours de l'année.
Les résultats sont ensuite corroborés par des approximations ascendantes sélectives, telles que des vérifications du prix de vente moyen multiplié par le volume d'expéditions pour les principales catégories d'équipements réseau, des retours des canaux de distribution sur les délais de livraison, et des agrégations de fournisseurs lorsque les divulgations publiques le permettent. Les principales entrées utilisées dans le modèle comprennent le mix de types de centres de données (colocation, hyperscale et edge), les parts d'adoption de la bande passante (10 GbE, 25-40 GbE et supérieur), la cadence d'expansion dans les métropoles actives, la répartition entre nouvelles constructions et renouvellements, et l'intensité des services liée à la conception et aux opérations gérées. Lorsque la visibilité directe sur les volumes est limitée, les lacunes sont traitées par des indicateurs de substitution (tendances des flux commerciaux et calendrier d'installation), puis réduites par une validation basée sur des entretiens.
Les prévisions utilisent une analyse de scénarios avec une structure multivariée, où les ajouts de capacité attendus, les signaux de demande cloud et le rythme de migration de la bande passante sont les principaux moteurs. Les hypothèses sont ajustées à ce que les répondants considèrent comme des cycles d'approvisionnement et de mise en service réalistes, ce qui ancre la vision prospective dans le calendrier des projets des Émirats Arabes Unis plutôt que dans des courbes de mise à niveau génériques.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les divulgations sur le pipeline des centres de données, les schémas d'intensité des importations pour les catégories d'équipements pertinentes, et les évolutions observées dans les normes de bande passante courantes. Lorsque des écarts importants apparaissent, les entrées sont revérifiées, les valeurs aberrantes sont expliquées et des appels de suivi sont déclenchés pour confirmer si le changement est dû au calendrier, aux prix ou aux retards de projets.
Une révision en plusieurs étapes est appliquée avant validation finale, comprenant des vérifications analytiques internes sur les hypothèses, les évolutions d'une année sur l'autre et les totaux par segment qui doivent se réconcilier avec le marché global. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants modifient les déploiements à court terme. Avant la livraison, une nouvelle passe analytique est effectuée afin que les derniers signaux publics et issus des entretiens soient reflétés.
Estimation du marché des réseaux de centres de données des Émirats Arabes Unis par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les réseaux de centres de données des Émirats Arabes Unis peuvent différer car les règles de comptage sous-jacentes ne sont pas toujours les mêmes, même lorsque les titres semblent similaires. Les différences proviennent généralement de ce qui est inclus dans les réseaux, de la manière dont les services sont traités, de l'année utilisée comme base et de la question de savoir si les prix sont maintenus en USD courants ou normalisés.
Les déploiements de réseaux WAN d'entreprise et de cœur de réseau des opérateurs se situent en dehors du périmètre de Mordor Intelligence ici, ce qui tend à abaisser le chiffre par rapport aux estimations qui intègrent une infrastructure télécom plus large, puis appliquent des hypothèses agressives de mise à niveau de la bande passante sans vérifier le calendrier de déploiement spécifique aux centres de données.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,19 milliard USD (2025) | |
| Cabinet de conseil régional A | 0,27 milliard USD (2025) | Élargit souvent la définition pour inclure les dépenses réseau d'entreprise et de fournisseurs de services plus larges au-delà des environnements de centres de données, puis applique des taux de mise à niveau uniformes qui peuvent surestimer la demande à court terme. |
| Association sectorielle B | 0,15 milliard USD (2025) | S'appuie généralement sur des rapports d'approvisionnement conservateurs et peut sous-estimer les services et les mises à niveau à vitesse plus élevée qui sont achetés via des intégrateurs ou des modèles de livraison groupés. |
L'écart provient principalement du périmètre et de la manière dont les services et le calendrier des mises à niveau sont comptabilisés. En maintenant le pool de demande lié aux environnements de centres de données et en le recoupant avec des signaux de déploiement pratiques, le chiffre final reste plus facile à expliquer, à reproduire et à mettre à jour à mesure que de nouvelles capacités entrent en service.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des réseaux de centres de données des Émirats arabes unis ?
Le marché s'établit à 0,22 milliard USD en 2026 et devrait doubler pour atteindre 0,42 milliard USD d'ici 2031.
Quel segment se développe le plus rapidement sur le marché des réseaux de centres de données des Émirats arabes unis ?
Les déploiements de centres de données hyperscale croissent à un TCAC de 15,88 %, dépassant les autres types d'installations jusqu'en 2031.
Comment les déploiements de la 5G influencent-ils les investissements dans les réseaux de centres de données des Émirats arabes unis ?
La couverture 5G nationale stimule la demande de micro-centres de données en périphérie et d'interconnexions à faible latence, accélérant les achats de solutions de réseaux étendus définis par logiciel et de liaisons de backhaul à bande passante plus élevée.
Quels sont les principaux défis auxquels font face les opérateurs dans le secteur des réseaux de centres de données des Émirats arabes unis ?
Les pénuries de compétences en ingénieurs réseau certifiés, les coûts initiaux élevés des équipements 400 G+, les délais d'importation et la conformité aux lois de localisation des données sont les principaux obstacles.
Dernière mise à jour de la page le:
- Marché des serveurs pour centres de données Serveurs sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché de la construction de centres de données La construction sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché mexicain du refroidissement pour centres de données Le refroidissement au Mexique, réparti par technologie de refroidissement, type et secteur d'activité de l'utilisateur final.
- Marché de l'alimentation électrique des centres de données aux Émirats Arabes Unis Les systèmes d'alimentation des Émirats arabes unis, répartis par composant, type d'installation et taille d'installation.
- Marché de la construction de centres de données aux Émirats arabes unis La construction aux Émirats arabes unis, répartie par niveau (tier), type d'installation et infrastructure.
- Marché des centres de données optimisés pour l'intelligence artificielle (IA) de Malaisie Installations d'IA en Malaisie, réparties par type d'installation, composant et niveau.



