
Taille et part du marché des centres de données hyperscale en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 5.90 Milliards de dollars |
| Taille du Marché (2031) | 15.01 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 20.55 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données hyperscale en Afrique par Mordor Intelligence
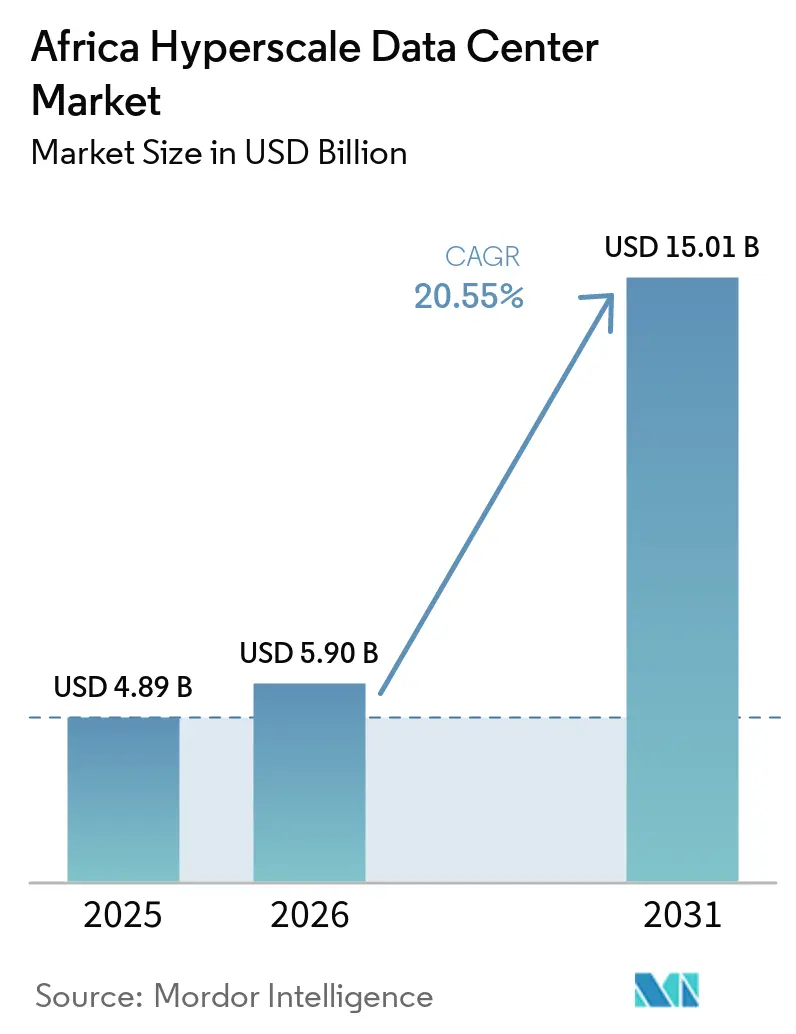
La taille du marché des centres de données hyperscale en Afrique devrait s'étendre de 4,89 milliards USD en 2025 et 5,90 milliards USD en 2026 à 15,01 milliards USD d'ici 2031, enregistrant un CAGR de 20,55 % entre 2026 et 2031. En termes de volume de production, le marché était évalué à 0,35 millier de mégawatts en 2025 et devrait croître de 0,42 millier de mégawatts en 2026 à 4,98 milliers de mégawatts d'ici 2031, à un CAGR de 20,55 % durant la période de prévision (2026-2031).
La colocation hyperscale continue de dominer la demande globale, tandis que les installations en autoconstruction s'accélèrent à mesure que les fournisseurs cloud mondiaux cherchent à contrôler directement leur conformité et leur stratégie énergétique. Les conceptions à refroidissement liquide, les accords d'achat d'énergie renouvelable et des lois plus strictes sur la souveraineté numérique constituent l'ensemble des opportunités fondamentales qui façonnent la prochaine vague d'investissements pour le marché des centres de données hyperscale en Afrique.
Points clés du rapport
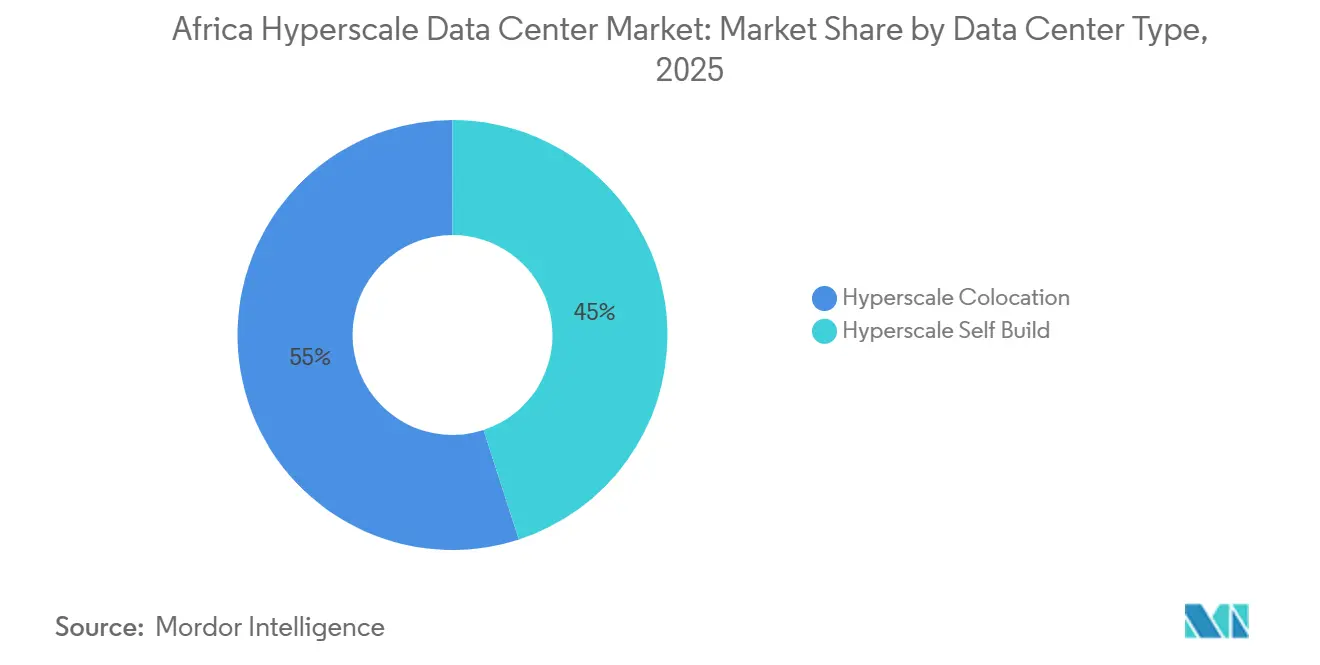
- Par type de centre de données, la colocation hyperscale a dominé avec une part de revenus de 55 % en 2025, tandis que les installations en autoconstruction des hyperscalers progressent à un CAGR de 23,40 % jusqu'en 2031.
- Par composant, l'infrastructure informatique a représenté 46 % des dépenses en 2025, tandis que les systèmes de refroidissement connaissent la croissance la plus rapide avec un CAGR de 22,70 %.
- Par niveau, les installations de niveau III ont représenté 68 % de la part en 2025 et le niveau IV se développe à un CAGR de 24,20 % jusqu'en 2031.
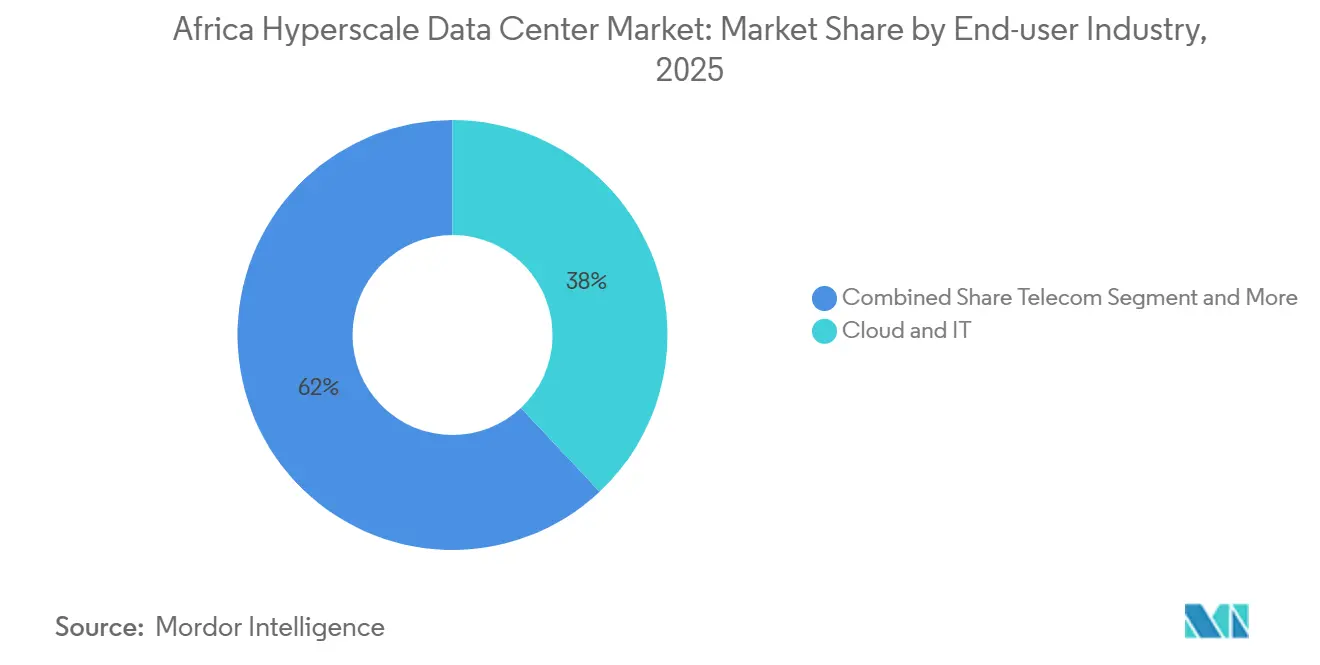
- Par secteur d'utilisation final, le cloud et l'informatique ont détenu 38 % de la part en 2025 et progressent à un CAGR de 23,23 % jusqu'en 2031.
- Par taille de centre de données, les grandes installations ont capté 51 % de la part du marché des centres de données hyperscale en Afrique en 2025, tandis que les méga-sites augmentent à un CAGR de 23,10 %.
- Par zone géographique, l'Afrique du Sud a contribué à hauteur de 33 % des revenus de 2025 et continue d'afficher un CAGR de 26,51 % jusqu'en 2031.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor des lancements de régions cloud par les opérateurs hyperscale | +5.6% | Mondial, avec concentration en Afrique australe et en Afrique de l'Ouest | Moyen terme (2 à 4 ans) |
| Atterrissages de câbles sous-marins (2Africa, Equiano) | +4.9% | Régions côtières, particulièrement l'Afrique de l'Ouest et l'Afrique de l'Est | Court terme (≤ 2 ans) |
| Lois sur la souveraineté numérique imposant l'hébergement local | +3.6% | Mondial, avec adoption précoce au Nigeria, en Afrique du Sud et au Kenya | Long terme (≥ 4 ans) |
| Accords d'achat d'énergie renouvelable (PPA) tirant parti de l'abondance solaire et éolienne | +3.5% | Afrique australe, Afrique du Nord, certains marchés d'Afrique de l'Est | Moyen terme (2 à 4 ans) |
| Essor de la monnaie mobile et des paiements en temps réel stimulant les hubs fintech de Niveau IV | +2.7% | Afrique de l'Est et de l'Ouest, notamment le Kenya, le Nigeria et le Ghana | Moyen terme (2 à 4 ans) |
| Nœuds d'inférence GenAI nécessitant une périphérie à refroidissement liquide | +2.5% | Grandes zones métropolitaines à travers toutes les régions | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor des lancements de régions cloud par les opérateurs hyperscale
Les opérateurs hyperscale déploient des régions cloud complètes à travers l'Afrique pour réduire la latence et répondre aux mandats de résidence des données. Le programme Kenya de Microsoft d'une valeur de 1 milliard USD et son campus alimenté par la géothermie illustrent la façon dont les stratégies d'entreprise dépendent désormais de l'alignement énergétique et réglementaire localisé. Amazon Web Services et Google Cloud suivent la même approche, en concurrence pour fidéliser les premiers clients d'entreprise avant que des règles plus strictes n'élèvent les barrières à l'entrée. Les incitations au niveau des pays, telles que les exonérations fiscales sur le matériel informatique importé au Kenya, accélèrent les délais de construction et réduisent les dépenses opérationnelles. Les enjeux concurrentiels s'intensifient car le premier fournisseur à atteindre une latence inférieure à 100 ms sur un marché devient généralement la plateforme par défaut pour les charges de travail fintech et de commerce électronique. En conséquence, le marché des centres de données hyperscale en Afrique enregistre de nouvelles acquisitions foncières autour de Nairobi, Lagos et Johannesburg chaque trimestre.
Atterrissages de câbles sous-marins (2Africa, Equiano)
L'achèvement du système 2Africa de 45 000 km et le câble Equiano de 144 Tbps de Google ont réduit les prix du transit international jusqu'à 40 % au Nigeria et en Afrique du Sud [1]. La réduction des coûts de liaison montante permet aux opérateurs hyperscale de construire dans le pays plutôt que de s'appuyer sur des hubs en Europe, modifiant ainsi l'économie des constructions à l'échelle du mégawatt. Les sites d'atterrissage neutres vis-à-vis des opérateurs à Lagos et au Cap évoluent en points d'agrégation naturels pour les nœuds périphériques et les clusters d'inférence d'IA. L'abondance de bande passante débloque de nouveaux cas d'utilisation tels que le jeu en nuage et l'analytique en temps réel qui nécessitent un débit élevé et une instabilité inférieure à 10 ms. L'excédent de débit donne également aux opérateurs de télécommunications la confiance nécessaire pour regrouper la distribution de contenu et le cloud géré sur le même campus, renforçant l'effet d'entraînement pour de nouveaux ajouts de capacité au sein du marché des centres de données hyperscale en Afrique.
Lois sur la souveraineté numérique imposant l'hébergement local
La réglementation nigériane sur la protection des données, la POPIA d'Afrique du Sud et la loi kényane sur la protection des données obligent les entreprises à stocker les données des résidents localement, contraignant les multinationales à se procurer des racks domestiques plutôt que de procéder à une colocation à l'étranger [2]. Le Cadre de politique des données de l'Union africaine de 2024 fournit un modèle pancontinental qui privilégie la création de valeur locale, mais l'application inégale selon les juridictions favorise les opérateurs capables d'assurer une conformité multirégionale. Les pénalités pour non-conformité dépassent désormais 250 000 USD par incident dans certains marchés, incitant les banques et les opérateurs de télécommunications à migrer vers des coffres-forts de Niveau IV dans le pays. Par conséquent, le marché des centres de données hyperscale en Afrique voit des projets auto-construits accélérés par des banques étrangères qui s'appuyaient auparavant sur des installations européennes. La demande croissante de racks dédiés avec du matériel inviolable renforce l'attractivité des partenariats de cloud souverain entre les gouvernements et les principaux opérateurs hyperscale.
Accords d'achat d'énergie renouvelable (PPA) tirant parti de l'abondance solaire et éolienne
Les entreprises axées sur les données insistent sur un hébergement neutre en carbone, et la ressource solaire de l'Afrique permet des contrats à moins de 0,05 USD/kWh, surpassant l'Europe et l'Amérique du Nord par une large marge. La ferme solaire de 120 MW de Teraco en Afrique du Sud illustre la façon dont les développeurs combinent les énergies renouvelables derrière le compteur avec l'approvisionnement en réseau pour se prémunir contre les chocs de prix du diesel. Les gouvernements nord-africains commercialisent des corridors d'énergie propre à l'échelle du gigawatt pour attirer des méga-campus prêts pour l'IA qui exportent des services de calcul vers l'Europe. Les modèles flexibles de PPA permettent aux opérateurs de signer pour l'énergie solaire diurne, puis de s'associer à des batteries sur site ou à des turbines à gaz pour les pics du soir. Les références en matière de durabilité figurent désormais dans la notation des appels d'offres des opérateurs hyperscale, faisant de l'intégration des énergies renouvelables un levier concurrentiel au sein du marché des centres de données hyperscale en Afrique.
Analyse de l'impact des facteurs contraignants*
| Facteur contraignant | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Instabilité du réseau électrique et inflation des coûts du diesel | -2.30% | Afrique subsaharienne, notamment le Nigeria, le Ghana et le Kenya | Court terme (≤ 2 ans) |
| Pénurie de talents qualifiés en exploitation et maintenance électrique haute tension et mécanique | -2.80% | Mondial, avec des pénuries aiguës en Afrique centrale et en Afrique de l'Est | Moyen terme (2 à 4 ans) |
| Moratoires liés au stress hydrique sur le refroidissement par évaporation | -1.20% | Centres urbains en Afrique australe et en Afrique de l'Ouest | Long terme (≥ 4 ans) |
| Biais d'allocation des GPU et des composants optiques en faveur des régions de premier rang | -1.90% | Mondial, affectant les délais de déploiement de l'infrastructure d'IA | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Instabilité du réseau électrique et inflation des coûts du diesel
Les réseaux d'Afrique subsaharienne offrent une disponibilité de 60 % ou moins, obligeant les centres de données à maintenir une capacité de génération de secours à 100 %. Les prix du diesel ont augmenté de 35 % entre 2024 et 2025, portant les coûts énergétiques à 0,25 USD/kWh lors de pannes prolongées [3]. Les opérateurs surdimensionnent les appareillages de commutation et les lignes d'alimentation sans interruption de 15 à 20 % pour accommoder le basculement sur groupe électrogène, ce qui gonfle les dépenses d'investissement de plusieurs millions USD par site. Les modèles hybrides émergents combinent énergie solaire, stockage et biodiesel pour réduire le temps de fonctionnement des générateurs, mais l'adoption est lente dans les zones urbaines denses où l'espace est rare. Les clusters d'entraînement d'IA, qui ne peuvent tolérer les baisses de tension, transfèrent les charges de travail vers des sites dotés de doubles alimentations en 132 kV, renforçant la disparité géographique au sein du marché des centres de données hyperscale en Afrique.
Pénurie de talents qualifiés en exploitation et maintenance électrique haute tension et mécanique
Les taux de vacance de postes pour les opérateurs haute tension et les techniciens en refroidissement liquide atteignent 40 % dans plusieurs grandes villes africaines. La fuite des cerveaux vers les hubs européens et les programmes universitaires limités prolongent les cycles de recrutement au-delà de neuf mois. Les opérateurs importent des spécialistes sous des contrats rotatifs, ajoutant plus de 200 000 USD aux budgets opérationnels annuels pour une installation de 10 MW. Le déficit est le plus aigu pour les systèmes de refroidissement liquide supportant des racks de 40 à 140 kW, où même les fabricants d'équipements d'origine manquent de partenaires de service locaux. Des filières d'apprentissage existent mais prennent 18 à 24 mois à mûrir, ce qui signifie que la pénurie de talents freinera la vitesse à laquelle le marché des centres de données hyperscale en Afrique pourra mettre en service de nouvelles capacités jusqu'en 2027.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de centre de données :
la dynamique de l'auto-construction s'accélèreLa taille du marché des centres de données hyperscale en Afrique pour la colocation représentait une part de revenus de 55 % en 2025, soutenue par des clients entreprises qui préfèrent les modèles en dépenses d'exploitation. Les projets en autoconstruction, cependant, progressent à un CAGR de 23,40 %, réduisant l'écart à mesure que les fournisseurs cloud internalisent le contrôle.
Les hyperscalers s'engagent sur des budgets mondiaux de plusieurs milliards de dollars qui dégagent des capitaux pour des campus à Nairobi, Lagos et Le Cap. Le programme mondial de 150 milliards USD d'Amazon alloue de nouveaux mégawatts à l'Afrique, tandis que les propres sites de Microsoft au Kenya marquent une volonté de gérer directement la conformité. Les entreprises de colocation répondent en ajoutant des pods prêts pour l'IA et des zones cloud souveraines, restant ainsi pertinentes pour les locataires des services financiers et gouvernementaux dont les politiques imposent encore une ségrégation par des tiers.
Par composant :
les systèmes de refroidissement stimulent l'évolution de l'infrastructureLes équipements informatiques ont capté 46 % des dépenses de 2025, mais le budget de refroidissement augmente le plus rapidement à un CAGR de 22,70 % alors que les densités de baies dépassent les seuils de 40 kW. La taille du marché des centres de données hyperscale en Afrique pour le matériel de refroidissement s'accélère car les solutions de refroidissement direct sur puce et par immersion sont désormais livrées avec les clusters de GPU H100.
La levée de fonds de 20 millions USD de LiquidStack témoigne d'un appétit robuste des investisseurs pour la technologie d'immersion. L'adoption du refroidissement liquide direct comprime les empreintes d'espace blanc, permettant une puissance en MW plus élevée par acre, mais augmente la complexité mécanique. Les dépenses de construction s'orientent vers des modules préfabriqués avec des collecteurs de liquide de refroidissement intégrés, réduisant le délai de mise sur le marché jusqu'à 20 %.
Par niveau standard :
l'adoption du Niveau IV s'accélèreLes sites de niveau III détiennent 68 % de la part, offrant une disponibilité de 99,98 % acceptable pour la plupart des charges de travail de l'économie numérique. La part du niveau IV est faible mais progresse à un CAGR de 24,20 % car les régulateurs lient les licences bancaires et d'infrastructure critique à une disponibilité de 99,995 %.
Les écosystèmes de monnaie mobile, tels que MTN MoMo avec 338 millions de transactions annuelles, migrent leurs cœurs de paiement vers des coffres de niveau IV pour éviter les pénalités de temps d'arrêt. Les gouvernements commandent également des installations tolérantes aux pannes, comme en témoigne le centre de données national de l'Ouganda au service de 57 agences. De tels mandats poussent le marché des centres de données hyperscale en Afrique vers des conceptions électriques à double bus plus complexes.
Par secteur d'utilisateur final :
la domination du cloud et de l'informatique se poursuitLes charges de travail cloud et informatiques ont représenté 38 % des revenus en 2025 et affichent un CAGR de 23,23 %, reflétant leur double rôle de locataires et de constructeurs. Les opérateurs télécoms suivent en densifiant leurs points de présence 5G et edge.
L'innovation fintech reste un vecteur de demande de premier plan : Moniepoint traite 650 millions de transactions d'une valeur de 14 milliards USD chaque mois, en s'appuyant sur 600 microservices distribués sur des nœuds hyperscale. La numérisation gouvernementale et l'expansion du commerce électronique ajoutent des charges incrémentielles, soutenant une diversification à large base au sein du secteur des centres de données hyperscale en Afrique.

Par taille de centre de données :
les méga-installations gagnent en dynamismeLes sites de grande taille (inférieure ou égale à 25 MW) captent 51 % de la capacité de 2025 car ils correspondent bien à l'économie de la colocation pour les entreprises. Les méga-sites (supérieurs à 60 MW) croissent plus rapidement à un CAGR de 23,10 % à mesure que l'entraînement GenAI se déplace vers des sites locaux.
L'usine d'IA planifiée par Cassava Technologies en Afrique du Sud ancrera plus de 60 MW de charge informatique tout en exportant des services d'inférence vers l'Égypte, le Kenya et le Nigeria. De telles méga-constructions pressent les services publics pour des raccordements en 132 kV et stimulent les investissements dans des fermes solaires dédiées, déplaçant le centre de gravité du marché des centres de données hyperscale en Afrique.
Analyse géographique
Marché des centres de données hyperscale en Afrique du Sud et en Afrique de l'Ouest
L'Afrique du Sud contrôle 33 % des revenus et maintient un CAGR de 11,20 % grâce à son réseau électrique mature, à sa main-d'œuvre qualifiée et à sa densité de câbles. L'Afrique de l'Ouest suit, portée par le Nigeria et le Ghana, mais fait face à des coûts d'exploitation diesel plus élevés.
L'Afrique du Sud demeure le noyau de l'infrastructure cloud africaine. Elle offre une transmission stable à 400 kV, des entrepreneurs en ingénierie expérimentés et plusieurs points d'atterrissage des câbles Equiano et 2Africa. L'expansion du campus de Johannesburg de Teraco, d'une valeur de 442 millions USD, double presque sa capacité à 200 MW, et le rachat par Digital Realty intègre ces sites dans son réseau mondial, garantissant des interconnexions instantanées pour les multinationales. Les politiques accélérant les accords d'achat d'énergie renouvelable (PPA) stimulent davantage la croissance ; la direction vise 100 % d'énergie propre d'ici 2035.
L'Afrique de l'Ouest offre la plus grande base de consommateurs adressable. Les câbles Equiano et 2Africa convergent à Lagos, entraînant une baisse des prix de gros qui stimule de nouveaux trafics de streaming vidéo et de jeux. Pourtant, une fiabilité du réseau électrique de 60 % oblige les installations à dépenser excessivement en diesel et en stockage. La nouvelle région cloud nigériane de Huawei démontre que les hyperscalers continueront d'investir là où le trafic fintech justifie des coûts d'exploitation élevés.
Marché des centres de données hyperscale en Afrique de l'Est, en Afrique du Nord et en Afrique centrale
L'Afrique de l'Est s'appuie sur le portefeuille géothermique du Kenya et sur la libéralisation du secteur des télécommunications en Éthiopie. Le site géothermique de Microsoft et G42 illustre les possibilités de neutralité carbone, soutenues par des engagements d'alimentation électrique 24 h/24 et 7 j/7. L'Afrique du Nord tire parti des hybrides solaire-éolien du Maroc pour se positionner comme exportateur de calcul à bilan climatique positif vers l'Europe. La République démocratique du Congo et le Mozambique représentent les premières avancées de l'Afrique centrale, Raxio et OADC prouvant que les métropoles secondaires peuvent être rentables dès lors que la diversité des câbles s'améliore. Dans l'ensemble, ces tendances diffusent les investissements au-delà de l'axe traditionnel Johannesburg-Le Cap, favorisant un marché des centres de données hyperscale en Afrique plus équilibré.
Paysage concurrentiel
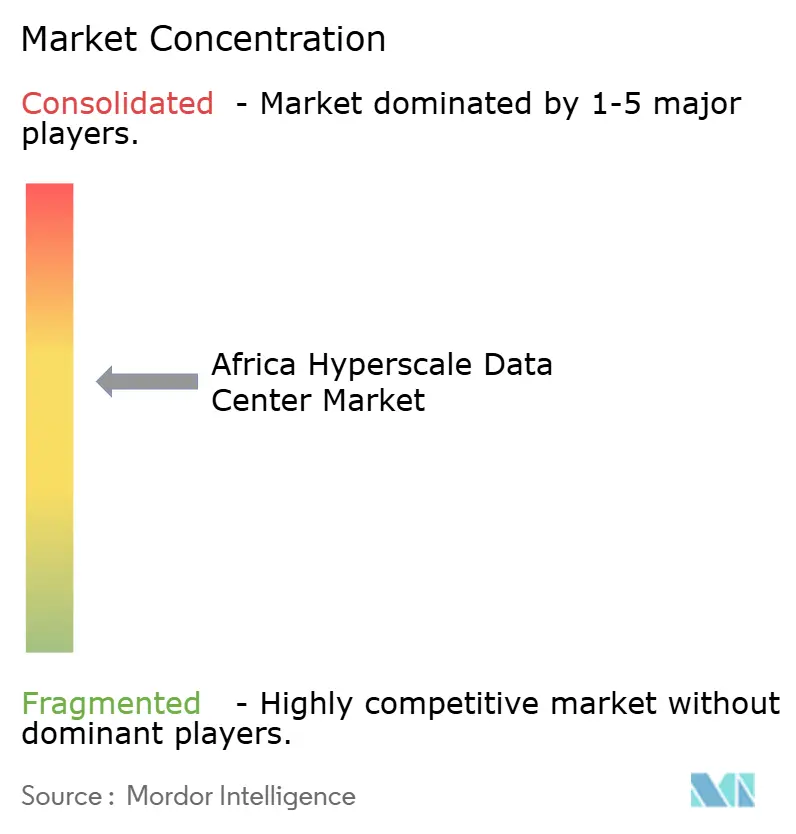
Le marché des centres de données hyperscale en Afrique affiche une concentration modérée : aucun acteur ne détient plus de 15 % de part, tandis que les cinq premiers représentent environ 45 %. Les fonds de placement immobilier mondiaux (REIT) et les géants du cloud alimentent la croissance à grande échelle par le biais de fusions et acquisitions, tandis que les spécialistes régionaux se démarquent grâce à leur maîtrise réglementaire et à leurs partenariats locaux.
Les champions régionaux Teraco, Africa Data Centres et Raxio Group se développent via des prêts syndiqués et des financements de la Société Financière Internationale (IFC) qui privilégient des empreintes multi-pays. Leur stratégie repose sur des zones de cloud souverain, des pods prêts pour l'IA et des PPA d'énergies renouvelables pour se différencier des sites purement auto-construits par les opérateurs hyperscale. Des opportunités d'espace blanc persistent dans les métropoles d'Afrique centrale insuffisamment desservies et dans les villes secondaires d'Afrique du Sud, permettant aux nouveaux entrants agiles de capturer des primes de premier entrant et de fragmenter davantage l'ordre concurrentiel au sein du secteur des centres de données hyperscale en Afrique.
Leaders du secteur des centres de données hyperscale en Afrique
-
Amazon Web Services
-
Microsoft Corporation
-
Digital Realty (Teraco)
-
Vantage Data Centers LLC
-
Africa Data Centres (Liquid Intelligent)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des centres de données hyperscale en Afrique Entreprises couvertes dans ce rapport
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Alibaba Group Holding Ltd.
- Tencent Holdings Ltd.
- Oracle Corporation
- International Business Machines Corp.
- Digital Realty (Teraco)
- Equinix Inc.
- NTT Global Data Centers
- Vantage Data Centers LLC
- Africa Data Centres (Liquid Intelligent)
- Raxio Group
- Open Access Data Centres (OADC)
- IXAfrica
- Wingu Africa
- Airtel Africa Nxtra
- Paratus Group
- Rack Centre Nigeria
- MainOne (Data Centers)
- Orange Data Centres
- BCX
- Inq Digital
- PAIX Data Centres
Développements industriels récents dans Marché des centres de données hyperscale en Afrique
- Mars 2025 : Cassava Technologies s'est associée à NVIDIA pour construire la première usine d'IA d'Afrique en Afrique du Sud, avec des plans d'extension vers l'Égypte, le Kenya, le Maroc et le Nigeria.
- Janvier 2025 : Vantage Data Centers a obtenu 13 milliards USD de financement tout au long de 2024, portant la capacité mondiale à 2,6 GW.
- Décembre 2024 : Huawei a lancé une région cloud au Nigeria, élargissant l'accès local aux ressources cloud publiques.
- Novembre 2024 : Teraco a obtenu un prêt de 8 milliards de rands (442 millions USD) pour construire un centre de données axé sur l'IA avec refroidissement liquide.
- Novembre 2024 : ST Digital a commencé la construction d'un centre de données en Côte d'Ivoire, reflétant la demande croissante en Afrique de l'Ouest.
- Octobre 2024 : Deep Atomic a déployé le petit réacteur modulaire MK60 conçu pour les campus de centres de données.
Marché des centres de données hyperscale en Afrique Portée du rapport et méthodologie de recherche
Définitions du marché et couverture principale
Notre étude définit le marché des centres de données hyperscale en Afrique comme l'ensemble des installations à locataire unique ou multi-locataires capables de fournir au moins 10 MW de charge informatique critique par bâtiment et conçues selon les normes de niveau III ou de niveau IV ; les campus en autoconstruction cloud et les salles de colocation de classe hyperscale sont tous deux inclus. Les extensions de capacité annoncées mais pas encore mises sous tension sont comptabilisées une fois la construction physique vérifiée.
Exclusion du périmètre : les petites salles de serveurs d'entreprise, les micro-sites edge inférieurs à 5 MW et les salles de niveau II héritées sont en dehors du périmètre actuel.
Aperçu de la segmentation
- Par type de centre de données
- Auto-construction hyperscale
- Colocation hyperscale
- Par composant
- Infrastructure informatique
- Infrastructure de serveurs
- Infrastructure de stockage
- Infrastructure réseau
- Infrastructure électrique
- Unité de distribution d'alimentation
- Interrupteurs de transfert et appareillages de commutation
- Systèmes d'alimentation sans interruption (UPS)
- Générateurs
- Autres infrastructures électriques
- Infrastructure mécanique
- Systèmes de refroidissement
- Racks
- Autres infrastructures mécaniques
- Construction générale
- Développement du noyau et de l'enveloppe
- Services d'installation et de mise en service
- Ingénierie de conception
- Détection d'incendie, suppression et sécurité physique
- Solutions DCIM/BMS
- Infrastructure informatique
- Par niveau standard
- Niveau III
- Niveau IV
- Par secteur d'utilisateur final
- Cloud et informatique
- Télécommunications
- Médias et divertissement
- Gouvernement
- BFSI
- Fabrication
- Commerce électronique
- Autres utilisateurs finaux
- Par taille de centre de données
- Grand (inférieur ou égal à 25 MW)
- Massif (supérieur à 25 MW et inférieur ou égal à 60 MW)
- Méga (supérieur à 60 MW)
- Par géographie
- Afrique du Sud
- Nigeria
- Kenya
- Reste de l'Afrique
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Plusieurs entretiens semi-structurés ont été menés avec des ingénieurs en conception d'installations, des directeurs commerciaux de colocation, des planificateurs de capacité cloud, des dirigeants de services publics d'électricité et des opérateurs de câbles sous-marins en Afrique du Sud, au Nigeria et au Kenya. Ces échanges ont permis de valider les montées en puissance en mégawatts en cours, les densités moyennes de baies, les fourchettes de prix contractuels et les dates de mise en service prévues, tout en testant la plausibilité des premières sorties du modèle.
Recherche documentaire
Les analystes de Mordor ont d'abord constitué un univers de données au niveau des sites à partir de dépôts réglementaires publics, de statistiques nationales sur l'énergie et de cartes spectrales ou de fibre émises par des organismes tels que l'Union africaine, l'UIT, TeleGeography, le Département des communications d'Afrique du Sud et le CAK du Kenya. Ces données ont été complétées par des données douanières d'importation sur les serveurs et les appareillages de commutation, les codes SH d'UN COMTRADE pour les unités de refroidissement, et des communiqués de presse projet par projet récupérés via Dow Jones Factiva et D&B Hoovers. Des livres blancs d'associations professionnelles, des tarifs de services publics d'électricité et des articles évalués par des pairs sur les références PUE africaines ont complété les données probantes sur les facteurs de coût et l'utilisation. Les sources répertoriées sont illustratives ; des dizaines d'autres ont été consultées pour corroboration et comblement des lacunes.
Dimensionnement du marché et prévisions
Un modèle mixte descendant et ascendant a été utilisé. De manière descendante, nous avons reconstitué les bassins de demande à partir des mégawatts hyperscale actifs et engagés, en appliquant le prix de service moyen par kilowatt et les montées en utilisation prévues. Les contrôles croisés ascendants ont agrégé les revenus des fournisseurs échantillonnés et les vérifications des canaux sur les expéditions de serveurs. Les variables clés comprennent : (1) la charge informatique installée par ville, (2) la croissance des dépenses IaaS cloud, (3) la bande passante internationale débarquée, (4) le trafic de données mobiles par habitant, (5) les tarifs moyens d'électricité et (6) les trajectoires PUE des installations. Une régression multivariée relie les revenus à ces facteurs et projette jusqu'en 2031, avec une analyse de scénarios autour des contraintes du réseau électrique. Les lacunes où les divulgations de sites étaient silencieuses ont été comblées à l'aide de fourchettes ASP par kilowatt spécifiques à la région, confirmées lors des entretiens.
Validation des données et cycle de mise à jour
Les résultats font l'objet de contrôles de variance par rapport à des bilans indépendants de capacité électrique ; les signaux d'anomalie sont transmis à un second analyste, et une révision senior précède la validation finale. Nous actualisons le jeu de données annuellement et publions des mises à jour intermédiaires lorsque des événements importants, tels qu'une annonce de campus de plus de 100 MW, surviennent. Une nouvelle validation est effectuée juste avant la publication.
Pourquoi la base de référence des centres de données hyperscale en Afrique de Mordor est fiable
Les estimations de marché publiées divergent souvent ; les chiffres varient selon les délimitations géographiques, selon que les CAPEX de construction ou les revenus de services récurrents sont comptabilisés, et selon la rapidité avec laquelle l'espace blanc inutilisé est monétisé.
Les principaux facteurs d'écart comprennent : certains éditeurs regroupent le Moyen-Orient et l'Afrique, d'autres comptabilisent l'investissement total dans les centres de données plutôt que les revenus de services, et plusieurs intègrent les salles d'entreprise de niveau II. Mordor rapporte une base de revenus de services 2025 car les décideurs contractent sur ces flux ; nous séparons l'Afrique du Golfe, et nous maintenons des actualisations annuelles par rapport à des cadences pluriannuelles pratiquées ailleurs.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 4,89 milliards USD (2025) | Mordor Intelligence | |
| 1,74 milliard USD (2023) | Cabinet de conseil mondial A | Combine le Moyen-Orient et l'Afrique ; omet les mises à niveau de capacité en autoconstruction |
| 3,49 milliards USD (2024) | Cabinet de conseil régional B | Mesure l'investissement total dans les centres de données, et non les revenus de services récurrents |
| 1,76 milliard USD (2023) | Revue sectorielle C | Inclut les sites de niveau II et inférieurs à 5 MW ; applique des hypothèses ASP uniformes |
Pris ensemble, la comparaison montre que lorsque le périmètre, les variables d'entrée et la cadence d'actualisation sont standardisés, l'approche rigoureuse de Mordor produit une base de référence équilibrée et traçable de manière transparente que les dirigeants peuvent facilement reproduire et soumettre à des tests de résistance.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des centres de données hyperscale en Afrique ?
Le marché est évalué à 4,89 milliards USD en 2025.
À quelle vitesse le marché croît-il ?
Les revenus devraient se développer à un CAGR de 20,55 % pour atteindre 15 milliards USD d'ici 2031.
Quelle région est en tête du déploiement des capacités ?
L'Afrique australe représente 33 % des revenus de 2025 et maintient un CAGR de 23,10 % jusqu'en 2031.
Pourquoi les systèmes de refroidissement sont-ils le composant à la croissance la plus rapide ?
Les charges de travail IA poussent les densités de baies au-delà de 40 kW, entraînant un CAGR de 24,70 % dans les dépenses de refroidissement liquide.
Quels sont les principaux obstacles à une expansion plus rapide ?
L'instabilité du réseau électrique et la pénurie de talents qualifiés dans les opérations haute tension réduisent chacun le CAGR prévu de plus de 1,8 %.
- Marché de la construction de centres de données Demande mondiale de construction, répartie par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA dans toutes les régions, réparties par type d'installation, composant et niveau.
- Marché du refroidissement des centres de données Refroidissement dans toutes les régions, réparti par technologie de refroidissement, composants de refroidissement et type d'installation.
- Marché de la construction des centres de données d'Afrique du Sud La demande en construction en Afrique du Sud, couvrant le tier, la taille de l'installation et le type d'installation.
- Marché des centres de données à intelligence artificielle (IA) en Afrique du Sud Les installations IA en Afrique du Sud, réparties par type d'installation, composant et niveau (tier).
- Marché de la sécurité physique des centres de données en Inde Demande en sécurité physique en Inde, couvrant la solution de sécurité, le service et le niveau.
- Marché de la sécurité physique des centres de données au Vietnam Sécurité physique au Vietnam, répartie par type de solution et type de service.
- Marché de la sécurité physique des centres de données au Japon La sécurité physique au Japon, répartie par type de solution et type de service.
- Marché de la sécurité physique des centres de données en Chine Sécurité physique en Chine, répartie par type de solution et type de service.
- Marché de l'énergie pour centres de données au Mexique Systèmes d'alimentation au Mexique, répartis par composant, type d'installation et taille d'installation.
- Marché de la sécurité physique des centres de données en Espagne Sécurité physique en Espagne, répartie par composant, niveau de centre de données et type d'installation.
- Marché de l'Alimentation des Centres de Données à Hong Kong Les systèmes d'alimentation à Hong Kong, répartis par composant, type d'installation et taille d'installation.