
Taille et part du marché des centres de données hyperscale au Moyen-Orient
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 5.69 Milliards de dollars |
| Taille du Marché (2031) | 16.38 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 23.53 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données hyperscale au Moyen-Orient par Mordor Intelligence
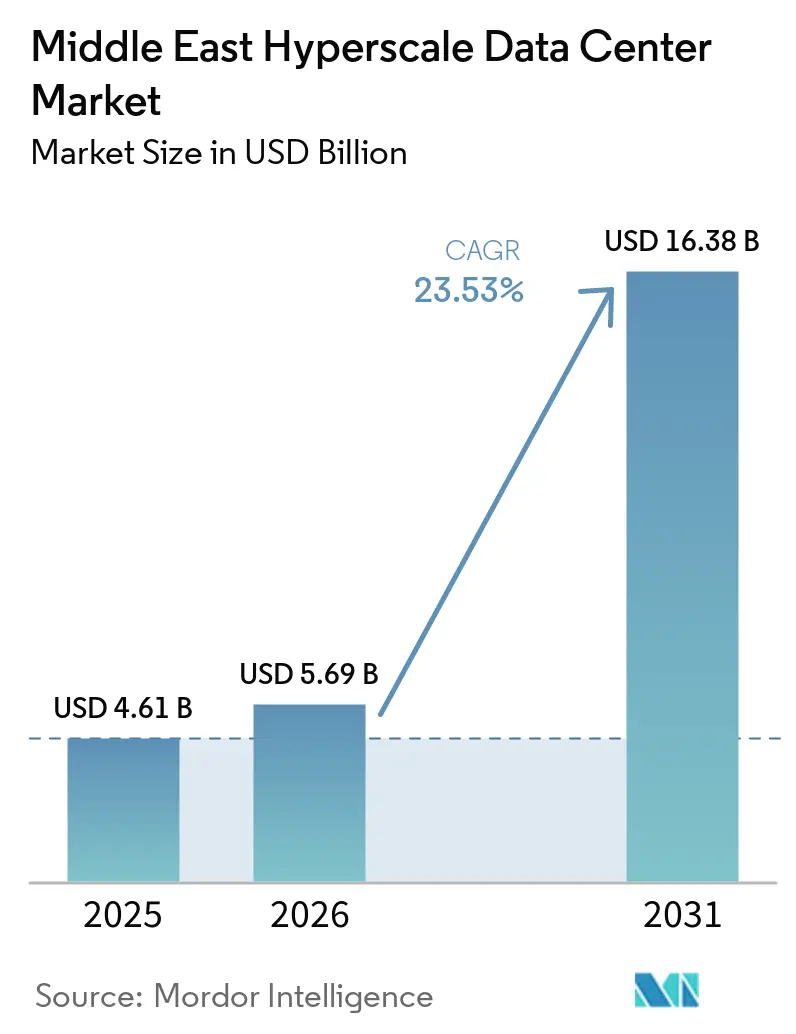
La taille du marché des centres de données hyperscale au Moyen-Orient est projetée à 4,61 milliards USD en 2025, 5,69 milliards USD en 2026, et devrait atteindre 16,38 milliards USD d'ici 2031, avec un CAGR de 23,53 % de 2026 à 2031. En termes de volume de production, le marché était évalué à 0,81 millier de mégawatts en 2025 et devrait croître de 2,16 milliers de mégawatts en 2026 à 27,63 milliers de mégawatts d'ici 2031, à un CAGR de 66,39 % pendant la période de prévision (2026-2031).
Les agendas souverains d'économie numérique, l'arrivée de plusieurs régions cloud et l'abondance de ressources en énergies renouvelables positionnent le marché pour une expansion soutenue. L'environnement réglementaire régional, notamment Vision 2030 en Arabie saoudite et aux Émirats arabes unis, réduit les barrières à l'entrée pour les opérateurs mondiaux, tandis que les atterrissages de câbles sous-marins transforment les routes de la mer Rouge en corridors optimisés pour la latence. Ensemble, ces facteurs soutiennent l'une des trajectoires de croissance les plus rapides parmi les régions mondiales de centres de données.
Points clés du rapport
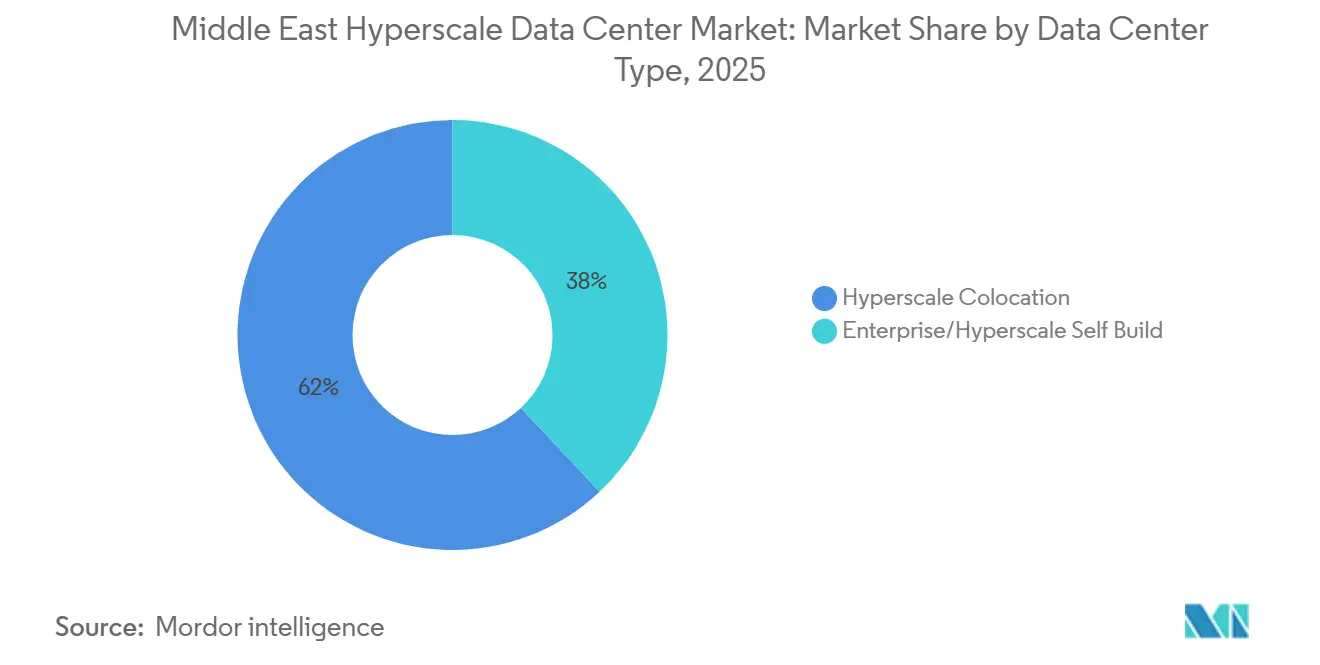
- Par type de centre de données, la colocation hyperscale a dominé avec une part de revenus de 62 % en 2025, tandis que les projets d'autoconstruction des hyperscalers devraient se développer à un CAGR de 23,60 % jusqu'en 2031.
- Par composant, l'infrastructure informatique représentait 43 % de la part du marché des centres de données hyperscale au Moyen-Orient en 2025, tandis que les solutions DCIM/BMS devraient progresser à un CAGR de 24,60 % jusqu'en 2031.
- Par norme de niveau, les installations de niveau III ont capté 75 % de la taille du marché des centres de données hyperscale au Moyen-Orient en 2025 ; les déploiements de niveau IV progressent à un CAGR de 23,80 % jusqu'en 2031.
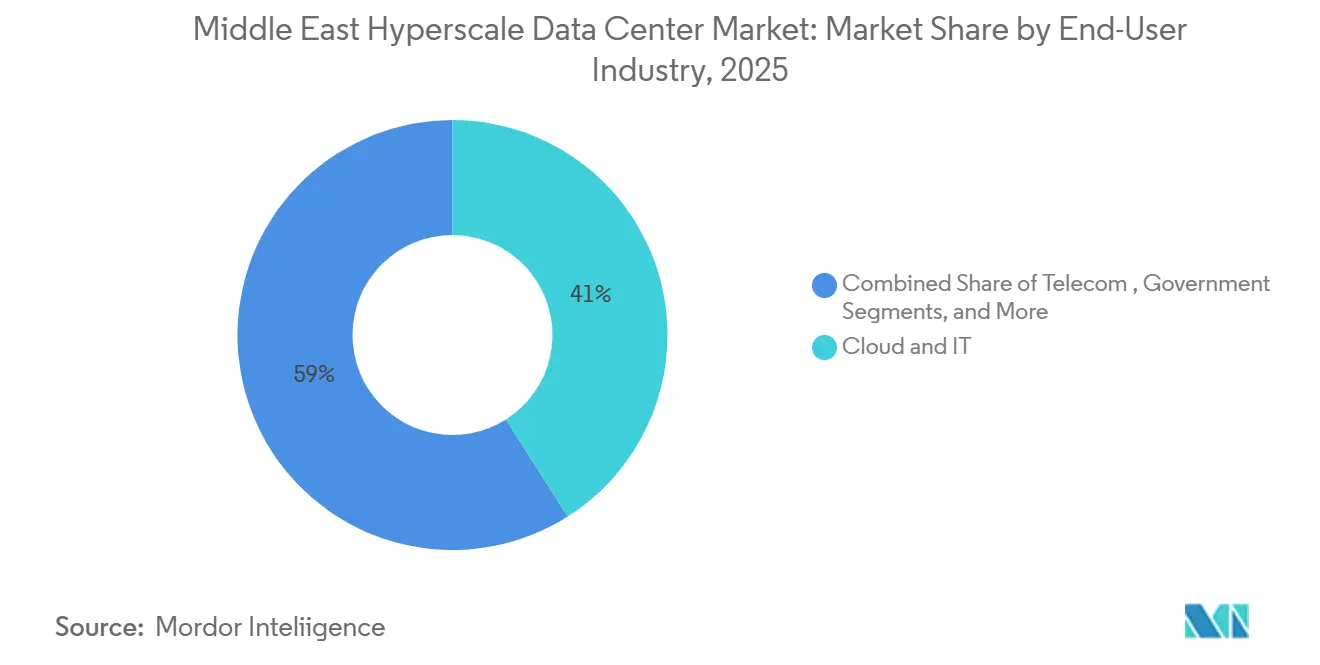
- Par secteur d'utilisateur final, le segment cloud et informatique représentait 41 % de la taille du marché des centres de données hyperscale au Moyen-Orient en 2025, tandis que le secteur gouvernemental a enregistré le CAGR le plus élevé de 25,50 % jusqu'en 2031.
- Par taille de centre de données, les installations massives (25-60 MW) représentaient 57 % du total des déploiements en 2025, tandis que les méga-campus croissent à un CAGR de 23,60 % sur l'horizon de prévision.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les programmes d'économie numérique Vision 2030 accélérant les constructions hyperscale (Arabie saoudite, Émirats arabes unis) | 6.2% | Arabie saoudite, Émirats arabes unis | Moyen terme (2-4 ans) |
| Lancements de régions cloud par AWS, Microsoft et Google dans le CCG | 5.8% | Pays du CCG | Court terme (≤ 2 ans) |
| Accords d'achat d'énergie solaire à grande échelle et d'hydrogène vert débloquant plus de 70% d'énergie renouvelable | 4.1% | Arabie saoudite, Émirats arabes unis, Oman | Long terme (≥ 4 ans) |
| Les projets souverains de jumeaux numériques et de grands modèles de langage conduisant à des baies refroidies par liquide de plus de 30 kW | 3.9% | Émirats arabes unis, Arabie saoudite | Moyen terme (2-4 ans) |
| Les atterrissages de câbles 2Africa et BlueRaman transformant le corridor de la mer Rouge en hub de latence | 2.7% | Connectivité régionale | Long terme (≥ 4 ans) |
| Le financement en zones franches sans taxe réduisant l'obstacle au coût d'investissement pour les constructions de colocation | 2.1% | Émirats arabes unis (ADGM, DIFC) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les programmes d'économie numérique Vision 2030 accélérant les constructions hyperscale
Les feuilles de route gouvernementales en Arabie saoudite et aux Émirats arabes unis traitent l'infrastructure numérique comme un pilier de diversification nationale, débloquant 21 milliards USD d'investissements confirmés et cautionnant des coentreprises telles que le projet de 100 MW à Riyad d'Equinix et le campus de 1,5 GW de DataVolt à NEOM. Les procédures d'autorisation accélérées, les exonérations fiscales et le capital des fonds souverains réduisent le risque d'exécution pour les opérateurs internationaux, stimulant des entrées supplémentaires de financements privés. L'approche coordonnée aligne les calendriers de développement urbain avec les mises à niveau de transport d'énergie, garantissant que les sites à grande échelle entrent en service au moment où la demande intérieure de services cloud et d'intelligence artificielle atteint son pic. Le marché des centres de données hyperscale au Moyen-Orient bénéficie donc de cadres politiques synchronisés rarement observés ailleurs.
Lancements de régions cloud par AWS, Microsoft et Google dans le CCG
L'annonce de trois régions cloud hyperscale en Arabie saoudite, aux Émirats arabes unis et au Qatar aligne les performances de latence locale sur celles des nœuds européens matures. Les engagements d'ancrage locatif de 5,3 milliards USD d'AWS en Arabie saoudite et de 544 millions USD via Microsoft-du aux Émirats arabes unis stimulent la pré-location de colocation en gros et contraignent les opérateurs régionaux établis à rehausser leurs spécifications.[1]La coexistence concurrentielle entre les hyperscalers génère une demande multicloud de la part des entreprises et accélère les programmes de développement des compétences numériques portés par les employeurs, approfondissant ainsi le vivier de talents essentiel à l'expansion continue du marché des centres de données hyperscale au Moyen-Orient.
Accords d'achat d'énergie solaire à grande échelle et d'hydrogène vert débloquant plus de 70% d'énergie renouvelable
Le coût nivelé de l'électricité solaire dans le Golfe est tombé en dessous de 0,02 USD/kWh, permettant aux opérateurs de centres de données d'obtenir des accords d'achat d'énergie renouvelable d'une durée de 15 à 25 ans sans prime verte.[2]Des projets tels que la centrale solaire de Moro Hub à Dubaï et le projet pilote d'hydrogène vert de Masdar à Abou Dhabi offrent aux opérateurs des voies crédibles vers des opérations à émissions nettes nulles. Des niveaux élevés d'irradiation et des terres disponibles confèrent à la région un avantage unique en termes de coût énergétique par rapport à de nombreux homologues européens et asiatiques, améliorant les perspectives de coût total de possession pour les futurs entrants sur le marché des centres de données hyperscale au Moyen-Orient.
Les projets souverains de jumeaux numériques et de grands modèles de langage conduisant à des baies refroidies par liquide de plus de 30 kW
Le modèle Jais 70B de G42 et sa feuille de route de superordinateur Cerebras AI à neuf systèmes nécessitent des densités de puissance par baie qui ne peuvent être satisfaites par le seul refroidissement par air. En réponse, des fournisseurs tels que Supermicro ont livré plus de 2 000 baies refroidies par liquide à des clients du GCC depuis mi-2024. Les entreprises d'ingénierie locales développent des compétences autour des technologies d'immersion et de refroidissement direct sur puce, ouvrant des sources de revenus de services pour les spécialistes des infrastructures mécaniques. La tendance à la densification accroît la demande de solutions DCIM sophistiquées capables d'orchestrer le refroidissement, l'alimentation et le placement des charges de travail en temps réel.
Analyse de l'impact des contraintes*
| Contrainte | % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Goulets d'étranglement de la capacité du réseau électrique et procédures d'autorisation pluriannuelles hors du Golfe | -3.4% | Levant, Afrique du Nord | Moyen terme (2-4 ans) |
| Les réglementations liées au stress hydrique limitant le refroidissement par évaporation à Riyad et Doha | -2.8% | Arabie saoudite, Qatar | Court terme (≤ 2 ans) |
| La rareté des routes de fibre optique de niveau 1 à travers le Levant entraînant un risque de latence | -2.1% | Levant, Jordanie, Liban | Long terme (≥ 4 ans) |
| La mise en miroir intra-pays pour la souveraineté des données gonflant le coût total de possession dans les marchés plus petits | -1.9% | Jordanie, Qatar, Oman | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Goulets d'étranglement de la capacité du réseau électrique et procédures d'autorisation pluriannuelles hors du Golfe
Les insuffisances de transport d'énergie portent les délais de file d'attente de raccordement au-delà de 36 mois en Jordanie et en Égypte, compromettant les calendriers d'engagement de construction pour les entreprises mondiales de colocation.[3] Les coûts de financement s'aggravent lorsque la certitude de raccordement diminue, reléguant les marchés hors-CCG au bas de la liste de priorités pour les investisseurs hyperscale. Les gouvernements allouent des plans de relance pour le renforcement du réseau, mais les contraintes d'approvisionnement en main-d'œuvre menacent la vitesse d'exécution et pourraient limiter les contributions à court terme de ces géographies au marché des centres de données hyperscale au Moyen-Orient.
Les réglementations liées au stress hydrique limitant le refroidissement par évaporation à Riyad et Doha
Les révisions du code de la construction saoudien et les mandats de conservation de l'eau du Qatar restreignent l'utilisation des tours de refroidissement à haute consommation d'eau dans les zones urbaines arides. Les opérateurs doivent passer à des systèmes en circuit fermé ou d'immersion liquide, ce qui augmente le coût d'investissement par MW jusqu'à 15%. Bien que les résultats en matière de durabilité s'améliorent, la charge financière pourrait dissuader les acteurs de plus petite taille sans accès aux économies d'échelle, tempérant marginalement la croissance du marché des centres de données hyperscale au Moyen-Orient.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de centre de données :
dominance de la colocation face à l'accélération de l'auto-constructionLa colocation représentait 62 % des revenus de 2025, soulignant la dépendance régionale envers les prestataires de services capables de naviguer dans les complexités d'acquisition foncière et les approbations municipales. Les locataires hyperscale bénéficient d'un accès rapide au marché et des avantages de partage des risques inhérents au modèle de colocation. Pourtant, la voie de l'autoconstruction affiche un CAGR de 23,60 % jusqu'en 2031. Le campus dédié de Microsoft à Abu Dhabi et la région propriétaire d'AWS à Riyad illustrent le pivot vers une infrastructure en propriété propre offrant une optimisation plus poussée pour les charges de travail d'intelligence artificielle. Le marché des centres de données hyperscale au Moyen-Orient connaît donc une maturation à double trajectoire dans laquelle les deux modèles coexistent : la colocation captant les nouveaux entrants et l'autoconstruction servant les opérateurs à grande échelle.
Les spécialistes des infrastructures financent des structures hybrides de construction-exploitation-transfert, permettant aux locataires de passer de suites multi-locataires à des coques personnalisées sans déplacer les charges de travail. Cet arrangement préserve les flux de trésorerie de la colocation tout en satisfaisant les exigences des hyperscalers en matière d'enveloppes de densité de puissance uniques, notamment pour les clusters GPU refroidis par liquide. En conséquence, la proposition de valeur de la colocation évolue vers une disponibilité coque-et-structure accompagnée de droits d'expansion modulaire répondant aux courbes de montée en charge imprévisibles des projets d'intelligence artificielle souveraine.

Par composant :
leadership de l'infrastructure informatique avec accélération des solutions DCIMLes serveurs, le stockage et les réseaux ont contribué à hauteur de 43 % des dépenses de 2025, portés par les cycles de renouvellement continus nécessaires pour alimenter les clusters d'entraînement d'intelligence artificielle et maintenir la conformité aux mandats de souveraineté des données. Le déploiement récent par Emirates NBD de serveurs alimentés par AMD illustre l'adoption par les entreprises de plateformes à nombre élevé de cœurs. Les budgets d'infrastructure mécanique gonflent à mesure que les opérateurs mettent en œuvre des échangeurs de chaleur en porte arrière et des plaques froides à refroidissement direct sur puce pour prendre en charge des baies de plus de 30 kW. Les systèmes électriques progressent également, avec des appareillages de commutation à semi-conducteurs et des modules de transfert statique conçus pour des temps de commutation ultra-courts exigés par les installations de niveau IV.
Les solutions DCIM et de gestion des bâtiments connaissent la croissance la plus rapide avec un CAGR de 24,60 %. Le système Core42 Compass 2.0 de G42 intègre la télémétrie des boucles de refroidissement par liquide, des alimentations sans interruption et des ordonnanceurs de charges de travail, offrant aux opérateurs un plan d'observabilité unique. Les analyses enrichies par l'intelligence artificielle prédisent les signatures de défaillance des heures à l'avance, réduisant les temps d'arrêt non planifiés sur le marché des centres de données hyperscale au Moyen-Orient.
Par niveau de standard :
prévalence du Niveau III avec dynamique du Niveau IVLe niveau III a capté 75 % de la capacité de 2025, s'alignant sur les secteurs qui exigent une maintenabilité simultanée plutôt qu'une tolérance aux pannes complète. Les prestataires locaux ont accumulé une expertise dans la satisfaction des critères d'audit de l'Uptime Institute, comme en témoigne la certification des installations de Najm for Insurance Services. Plusieurs régulateurs bancaires stipulent encore le niveau III comme exigence minimale pour le traitement des transactions domestiques, ancrant la demande de base.
Néanmoins, le niveau IV progresse à 23,80 % par an, catalysé par les charges de travail de recherche en intelligence artificielle et de défense intolérantes aux interruptions. Des projets comme Stargate UAE s'appuient sur une architecture électrique 2(N+1) et des alimentations à double utilité géographiquement séparées pour garantir zéro temps d'arrêt. À long terme, les plateformes nationales de jumeaux numériques et les simulateurs de véhicules autonomes devraient ancrer l'expansion du niveau IV, faisant le lien entre les obligations de niveau de service et la sensibilité des charges de travail de nouvelle génération.
Par secteur d'utilisateur final :
dominance du cloud avec accélération du gouvernementLe cloud et l'informatique représentaient 41 % de la consommation en 2025, portés par les hyperscalers et les fournisseurs SaaS qui exploitent les positions régionales pour la redondance multicloud. Les pipelines de migration des entreprises des majors pétrolières et gazières et des conglomérats de distribution alimentent les pipelines de calcul, maintenant des taux d'absorption sains dans toutes les classes de services. Cependant, les agences gouvernementales enregistrent un CAGR de 25,50 %, le plus élevé de tous les secteurs verticaux, à mesure que les ministères numérisent les portails de services aux citoyens et les dossiers de santé nationaux. Le déploiement par le ministère de la Santé et de la Prévention du tissu de sécurité Fortinet sur 160 sites souligne les nouveaux moteurs de conformité en matière de cybersécurité.
Les opérateurs de télécommunications exploitent les empreintes de tours pour les nœuds de périphérie, tandis que les plateformes de diffusion multimédia localisent les clusters de transcodage pour minimiser la latence lors des événements en direct. Les locataires du secteur manufacturier et du commerce électronique adoptent respectivement l'IIoT et l'analyse omnicanale, contribuant tous deux à des mégawatts supplémentaires sur le marché des centres de données hyperscale au Moyen-Orient.
Par taille de centre de données :
préférence pour la grande échelle avec croissance des méga-campusLes installations évaluées à 25-60 MW constituent 57 % des déploiements de 2025, équilibrant l'efficacité des dépenses d'investissement et les contraintes pratiques de raccordement au réseau. Le site de 16 MW de Gulf Data Hub à Dubaï illustre le modèle : des modules évolutifs connectés à un poste de transformation 132 kV sur site atténuent les perturbations lors des extensions. Cette catégorie soutient les stratégies de location multi-locataires, divisant les halls entre les utilisateurs cloud, CDN et entreprises.
Les méga-campus de plus de 60 MW croissent à un CAGR de 23,60 %, portés par des plans d'usines d'intelligence artificielle tels que la feuille de route de 5 GW de Stargate UAE et l'accord de 1,5 GW de DataVolt avec NEOM. Ces sites intègrent des parcs solaires à l'échelle des services publics et des systèmes de secours à hydrogène, déployant des jeux de barres refroidis par liquide à moyenne tension pour maintenir l'efficacité sous des densités extrêmes. Cette tendance signale un changement de paradigme sur le marché des centres de données hyperscale au Moyen-Orient, passant des campus en périphérie des villes à des clusters industriels multi-gigawatts ancrés par des énergies renouvelables sur site.
Analyse géographique
Marché des centres de données hyperscale aux Émirats arabes unis et en Arabie saoudite
Les Émirats arabes unis et l'Arabie saoudite détiennent collectivement la part du lion en matière de charge informatique installée et de pipelines de nouvelles constructions, grâce à des réglementations accommodantes et à des tarifs d'énergie renouvelable subventionnés. Dubaï accueille 28 sites de colocation actifs et fonctionne comme une passerelle intercontinentale, s'appuyant sur un pool de bande passante sous-marine de plus de 100 Tbps qui garantit des routes à faible latence vers l'Europe et l'Asie. La stratégie d'Abu Dhabi, soutenue par l'alliance énergétique ADQ-ECP de 25 milliards USD, finance les mises à niveau du réseau électrique essentielles pour les domaines de centres de données multi-gigawatts.
Marché des centres de données hyperscale à Riyad, Djeddah et Dammam
La politique Vision 2030 de l'Arabie saoudite canalise 21 milliards USD vers la construction de centres de données à Riyad, Djeddah et Dammam, en visant un objectif de charge informatique de 525 MW d'ici 2030. Les points d'atterrissage Blue-Raman renforcent le statut de Djeddah en tant que hub de latence, catalysant la demande des entreprises pour des zones cloud en territoire national. Les incitations fiscales zéro taxe du gouvernement orientent davantage les investissements vers le royaume et renforcent la trajectoire du marché des centres de données hyperscale au Moyen-Orient.
Marché des centres de données hyperscale en Turquie, au Qatar et en Afrique du Nord
Le statut de pont eurasiatique de la Turquie attire les débordements de charges de travail d'intelligence artificielle ; l'empreinte prévue de Khazna à Ankara vise l'agrégation de services sur deux marchés. Le Qatar renforce sa position grâce à des déploiements de villes intelligentes financés par des fonds souverains après la FIFA 2022. Bien que les États du Levant et d'Afrique du Nord soient en retard en raison de contraintes de réseau, des poches de déploiements de périphérie émergent autour des sites d'atterrissage de câbles sous-marins, assurant une distribution à l'échelle régionale des opportunités du marché des centres de données hyperscale au Moyen-Orient.
Paysage concurrentiel
La concentration du marché est modérée. Les hyperscalers mondiaux AWS, Microsoft et Google ancrent la demande grâce à des lancements de régions à plusieurs milliards de dollars, garantissant une absorption de capacité à long terme. Les spécialistes régionaux tels que Khazna de G42 et Gulf Data Hub exploitent leurs relations gouvernementales profondes et leur aisance culturelle pour sécuriser rapidement des parcelles foncières de premier choix. Les groupes de colocation internationaux forment des coentreprises. La participation de KKR à hauteur de 5 milliards USD dans Gulf Data Hub illustre ce schéma d'alliance entre les normes de conception mondiales et l'exécution locale.
La différenciation technologique est désormais centrale. Supermicro, Vertiv et Iceotope se disputent la domination du refroidissement par liquide, fournissant des collecteurs personnalisés et des solutions d'immersion au niveau du châssis aux campus hyperscale d'Abu Dhabi et de Riyad. Les références en matière de durabilité deviennent un prérequis pour les appels d'offres ; Khazna s'engage à ne pas utiliser de diesel pour les systèmes de secours, tandis que le site NEOM de DataVolt vise des opérations à zéro émission nette dès le premier jour. Parallèlement, les opérateurs de télécommunications établis tels que du et STC exploitent leurs actifs en fibre noire pour élaborer des propositions de colocation compétitives. Ces dynamiques créent un écosystème dans lequel les alliances et l'agilité technologique dictent la capture de parts sur le marché des centres de données hyperscale au Moyen-Orient.
Leaders du secteur des centres de données hyperscale au Moyen-Orient
-
Amazon Web Services (AWS)
-
Microsoft Corporation
-
Khazna Data Centers
-
Google LLC
-
Equinix Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des centres de données hyperscale au Moyen-Orient Entreprises couvertes dans ce rapport
- Amazon Web Services (AWS)
- Microsoft Corporation
- Alphabet Inc. (Google Cloud)
- Meta Platforms Inc.
- Alibaba Cloud
- Tencent Cloud
- Oracle Cloud Infrastructure
- IBM Cloud
- Digital Realty Trust Inc.
- Equinix Inc.
- NTT Global Data Centers
- Khazna Data Centers (UAE)
- Gulf Data Hub
- Tonomus (NEOM)
- G42 Cloud
- Vantage Data Centers
- CyrusOne Inc.
- STACK Infrastructure
- Quality Technology Services (QTS)
- Iron Mountain Data Centers
- CoreWeave Inc.
- Scala Data Centers
- eand (Etisalat)
- Oman Data Park
Développements industriels récents dans Marché des centres de données hyperscale au Moyen-Orient
- Mai 2025 : G42 a lancé Stargate UAE, un cluster d'intelligence artificielle de 5 GW à Abou Dhabi.
- Avril 2025 : Microsoft et du ont convenu d'une installation hyperscale aux Émirats arabes unis pour 544 millions USD.
- Mars 2025 : ADQ a rejoint Energy Capital Partners pour des projets énergétiques de 25 milliards USD.
- Mars 2025 : Alfanar a annoncé 1,4 milliard USD pour des centres de données en Arabie saoudite.
Marché des centres de données hyperscale au Moyen-Orient Portée du rapport et méthodologie de recherche
Définitions du marché et couverture principale
Notre étude définit le marché des centres de données hyperscale au Moyen-Orient comme les revenus générés par les nouvelles installations fournissant plus de 25 MW de charge informatique installée et appartenant ou louées par des fournisseurs de cloud, d'intelligence artificielle, de médias sociaux et de SaaS ; les ajouts de capacité sont valorisés conjointement aux frais de services gérés associés.
Exclusions du périmètre : les salles de serveurs d'entreprise, les nœuds de périphérie de télécommunications inférieurs à 1 MW et les conversions de coques rénovées ne sont pas comptabilisés.
Aperçu de la segmentation
- Par type de centre de données
- Hyperscale auto-construit
- Colocation hyperscale
- Par composant
- Infrastructure informatique
- Infrastructure de serveurs
- Infrastructure de stockage
- Infrastructure réseau
- Infrastructure électrique
- Unités de distribution d'alimentation
- Commutateurs de transfert et appareillages de commutation
- Systèmes d'alimentation sans interruption
- Groupes électrogènes
- Autre infrastructure électrique
- Infrastructure mécanique
- Systèmes de refroidissement
- Baies de serveurs
- Autre infrastructure mécanique
- Construction générale
- Développement du cœur et de l'enveloppe
- Services d'installation et de mise en service
- Ingénierie de conception
- Détection et suppression d'incendie et sécurité physique
- Solutions DCIM/SGT (Système de gestion technique)
- Infrastructure informatique
- Par niveau de standard
- Niveau III
- Niveau IV
- Par secteur d'utilisateur final
- Cloud et informatique
- Télécommunications
- Médias et divertissement
- Gouvernement
- BFSI
- Fabrication
- Commerce électronique
- Autres utilisateurs finaux
- Par taille de centre de données
- Grand (inférieur ou égal à 25 MW)
- Massif (supérieur à 25 MW et inférieur ou égal à 60 MW)
- Méga (supérieur à 60 MW)
- Par zone géographique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Israël
- Reste du Moyen-Orient
- Moyen-Orient
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Les analystes de Mordor Intelligence ont interrogé des opérateurs d'installations, des contractants EPC et des responsables des achats hyperscale aux Émirats arabes unis, en Arabie saoudite et en Israël afin de valider les rampes d'utilisation, les calendriers de refroidissement par liquide et les objectifs PUE réalisables ; ces informations ont affiné les hypothèses issues de nos travaux documentaires.
Recherche documentaire
Nous avons collecté des données fondamentales auprès des statistiques ICT des régulateurs des télécommunications, des bulletins du réseau Gulf Energy, des certificats de niveau de l'Uptime Institute, des registres douaniers détaillant les importations de serveurs et des dossiers de construction saisis dans D&B Hoovers, tandis que les flux d'actualités ont été filtrés via Dow Jones Factiva. Ces références ont mis en évidence les pipelines de construction hyperscale, les densités de baies prévalentes et les tarifs régionaux de l'électricité qui ancrent notre référence de base. Un contexte supplémentaire provient des plans directeurs de villes intelligentes du GCC, des calendriers d'atterrissage des câbles sous-marins et des livres blancs sur la politique d'intelligence artificielle. Les sources citées sont illustratives ; de nombreuses autres références ont contribué à la vérification.
Dimensionnement du marché et prévisions
Une construction descendante part des inventaires de capacité électrique par pays et des ajouts de mégawatts annoncés, qui sont ensuite valorisés à l'aide de taux $/kW échantillonnés et de majorations de services. Les agrégations fournisseurs d'appareillages de commutation, de groupes électrogènes et d'expéditions de modules préfabriqués offrent des vérifications ascendantes avant la finalisation des totaux. Les variables clés telles que les expéditions de ports 400 G, les densités de baies GPU, les délais de cloud souverain, les divulgations de dépenses d'investissement des hyperscalers, les prix régionaux de l'électricité et les nouveaux atterrissages de câbles alimentent une régression multivariée qui projette les revenus jusqu'en 2031. Les bandes de scénarios couvrent les variations de coûts énergétiques ou de politique, et les lacunes de données dans les agrégations fournisseurs sont comblées par des moyennes modérées issues des pairs interrogés.
Cycle de validation des données et de mise à jour
Les résultats du modèle font l'objet de doubles révisions par des analystes, de contrôles de variance par rapport à des suiveurs de capacité indépendants et d'une vérification auprès des personnes interrogées précédemment. Les rapports sont actualisés annuellement, avec des révisions intermédiaires lorsqu'un événement unique déplace la capacité régionale de cinq pour cent ou plus.
Pourquoi la référence de Mordor Intelligence sur les centres de données hyperscale au Moyen-Orient est fiable
Les estimations publiées divergent souvent parce que les entreprises découpent la géographie différemment, s'appuient sur des pipelines de construction obsolètes ou appliquent des escalateurs de prix uniformes.
Les principaux facteurs d'écart comprennent la combinaison de l'Afrique avec le Moyen-Orient, l'omission des revenus d'autoconstruction ou le gel des prix des baies même lorsque la densité augmente.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 4,61 milliards USD (2025) | Mordor Intelligence | |
| 1,51 milliard USD (2024) | Consultance régionale A | Combine MEA, revenus uniquement, audit de capacité limité |
| 1,74 milliard USD (2023) | Revue professionnelle B | Intègre la colocation de niveau II-III dans le périmètre, référence plus ancienne, sans ajustement prix-densité |
Ces comparaisons illustrent que la sélection progressive des variables, la cadence de mise à jour annuelle et la validation à double trajectoire de Mordor Intelligence fournissent une référence équilibrée et transparente que les décideurs peuvent retracer avec des données publiquement vérifiables.
Questions clés répondues dans le rapport
Quelle est la valeur actuelle du marché des centres de données hyperscale au Moyen-Orient ?
Le marché est évalué à 4,61 milliards USD en 2025 et devrait atteindre 16,38 milliards USD d'ici 2031.
Quel segment détient la plus grande part du marché ?
La colocation hyperscale représente 62 % des revenus de 2025.
À quelle vitesse les installations de Niveau IV se développent-elles ?
Les déploiements de niveau IV se développent à un CAGR de 23,80 % jusqu'en 2031.
Pourquoi les baies refroidies par liquide gagnent-elles en popularité ?
Les grappes d'entraînement d'intelligence artificielle exigent des densités de puissance supérieures à 30 kW par baie, que les systèmes de refroidissement liquide peuvent supporter plus efficacement que le refroidissement à air traditionnel.
Quels pays dominent la capacité régionale ?
Les Émirats arabes unis et l'Arabie saoudite détiennent ensemble la majorité de la charge informatique installée, grâce à des politiques favorables et à l'accès aux énergies renouvelables.
Quelles mesures de durabilité les opérateurs adoptent-ils ?
De nombreux campus s'approvisionnent en énergie solaire via des accords d'achat d'énergie à long terme et explorent l'hydrogène vert comme solution de secours, visant des mélanges d'énergie renouvelable dépassant 70%.
- Marché de la construction de centres de données Construction à l'échelle mondiale, répartie par niveau, taille d'installation et type d'installation.
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation sur le marché mondial, couvrant les composants, le niveau et la taille d'installation.
- Marché des serveurs pour centres de données Les serveurs dans le monde, répartis par niveau, taille d'installation et type d'installation.
- Marché du stockage des data centers en Arabie Saoudite Stockage en Arabie Saoudite, réparti par technologie de stockage, type de stockage et type d'installation.
- Marché de l'alimentation électrique des centres de données aux Émirats Arabes Unis La demande en systèmes d'alimentation aux Émirats arabes unis, couvrant le composant, le type d'installation et la taille de l'installation.
- Marché de la sécurité physique des data centers au Moyen-Orient Demande de sécurité physique au Moyen-Orient, couvrant le type de solution et le type de service.
- Marché des serveurs de centres de données au Moyen-Orient Serveurs au Moyen-Orient, répartis par taille d'installation et niveau.
- Marché du stockage des data centers au Moyen-Orient Demande de stockage au Moyen-Orient, couvrant la technologie de stockage, le type de stockage et l'utilisateur final.
- Marché de la construction de data centers en Arabie Saoudite Construction en Arabie saoudite, répartie par niveau.
- Marché des centres de données d'intelligence artificielle (IA) en Arabie Saoudite Installations d'IA en Arabie Saoudite, réparties par type d'installation, composant et niveau (tier).
- Marché des serveurs pour centres de données aux Émirats arabes unis Les serveurs aux Émirats arabes unis, répartis par niveau, taille d'installation et type d'installation.