
Taille et part du marché du scalpel à ultrasons
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.91 Milliards de dollars |
| Taille du Marché (2031) | 4.23 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.75 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du scalpel à ultrasons par Mordor Intelligence
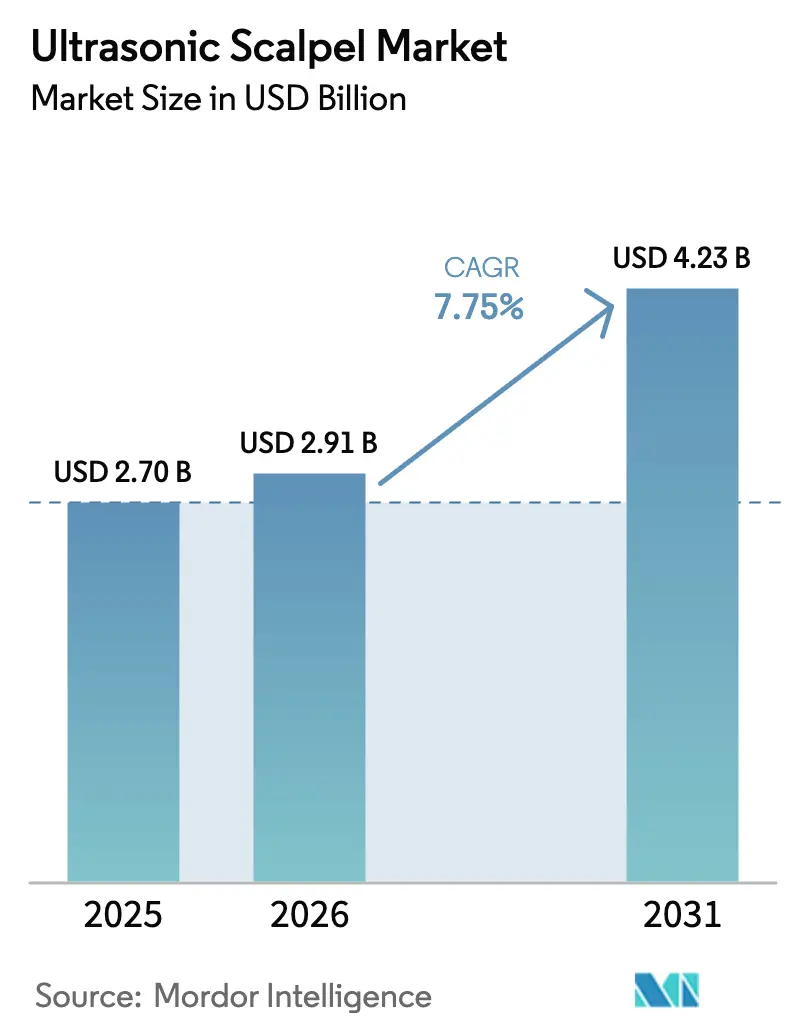
La taille du marché du scalpel à ultrasons était évaluée à 2,70 milliards USD en 2025 et devrait croître de 2,91 milliards USD en 2026 pour atteindre 4,23 milliards USD d'ici 2031, à un CAGR de 7,75 % au cours de la période de prévision (2026-2031).
L'adoption croissante de la chirurgie robotique, les incitations à la localisation en Chine et en Inde, ainsi que les modèles d'achat basés sur la valeur qui récompensent les poignées rechargeables accélèrent les décisions d'approvisionnement dans les centres chirurgicaux à fort volume. Les systèmes à fréquence fixe dominent encore les procédures courantes, mais les plateformes à détection adaptative des tissus et sans fil redéfinissent les attentes en matière d'ergonomie et de coûts. Les droits de douane sur les composants piézo-céramiques, les mandats de durabilité favorisant les instruments réutilisables et les pressions liées aux paiements groupés remodèlent les calculs du coût total de possession, incitant les hôpitaux à aller au-delà du prix d'investissement initial. Les autorisations réglementaires rapides pour les générateurs hybrides combinant les modes ultrasonique et bipolaire élargissent le marché adressable du scalpel à ultrasons, en particulier pour les cas complexes d'oncologie et de chirurgie cardiovasculaire qui exigent une coagulation vasculaire fiable.
Points clés du rapport
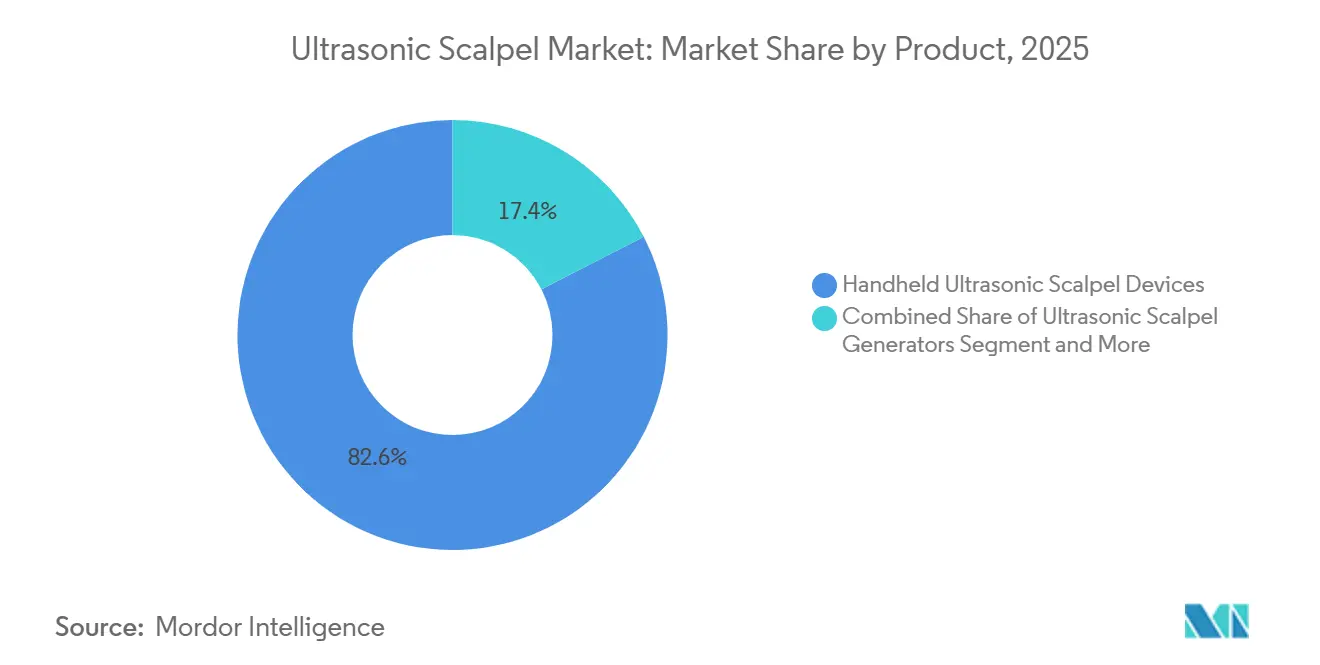
- Par produit, les dispositifs à ultrasons portatifs ont dominé avec une part de revenus de 82,56 % en 2025 ; les générateurs devraient afficher un CAGR de 8,25 % jusqu'en 2031.
- Par technologie, les plateformes à fréquence fixe ont capté 42,53 % des revenus de 2025, tandis que les systèmes à batterie sans fil devraient se développer à un CAGR de 10,85 % jusqu'en 2031.
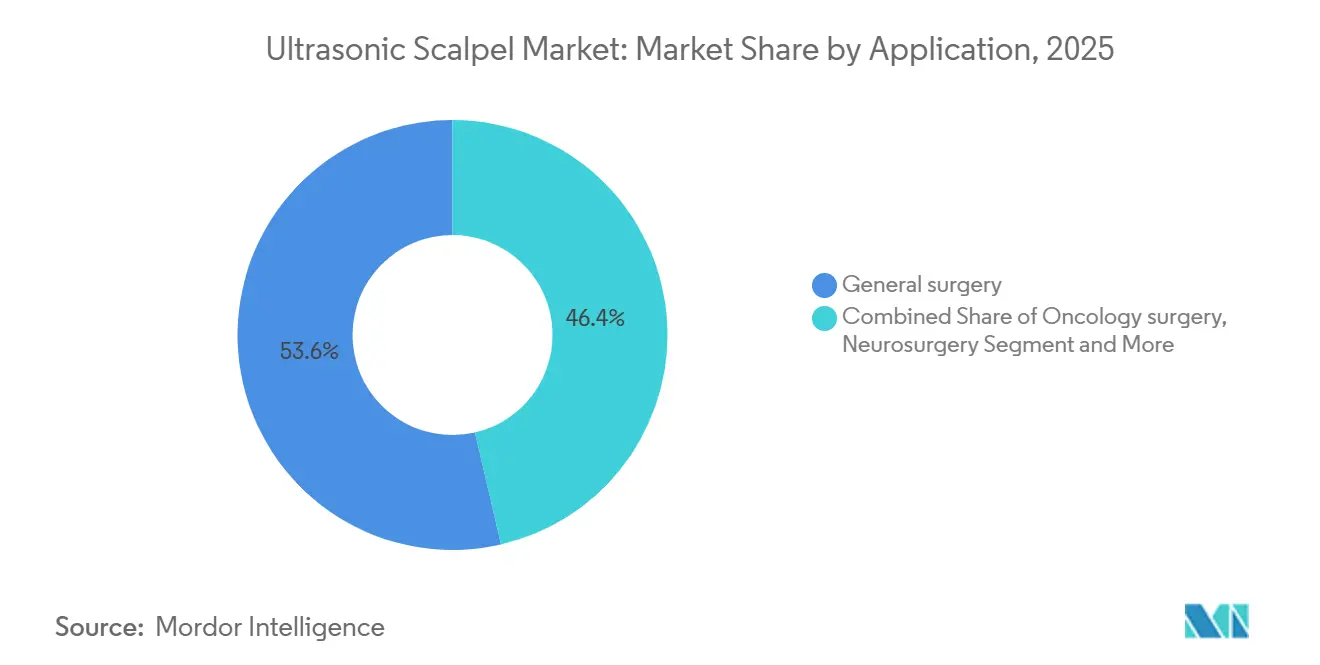
- Par application, la chirurgie générale représentait 53,63 % de la part de marché du scalpel à ultrasons en 2025 et la neurochirurgie progresse à un CAGR de 9,87 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux détenaient 68,33 % des dépenses de 2025 ; les centres de chirurgie ambulatoire croissent à un CAGR de 8,7 % jusqu'en 2031.
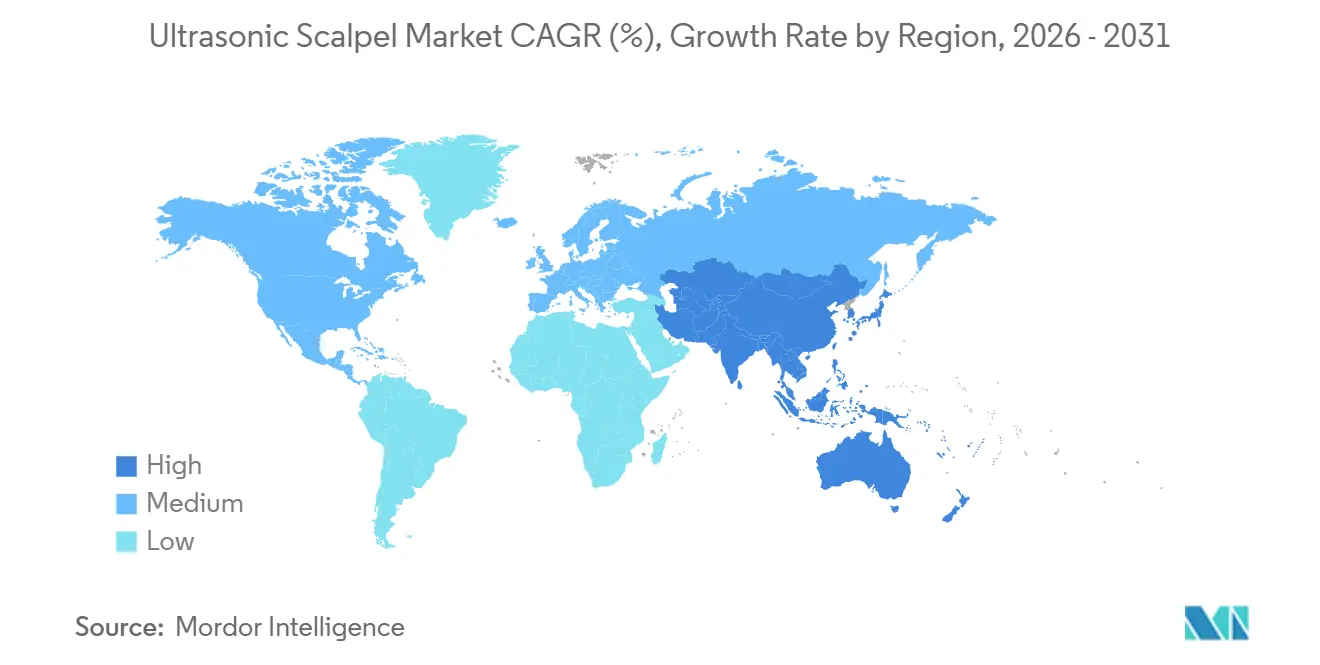
- Par géographie, l'Amérique du Nord a conservé une part de 38,13 % en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 9,51 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge croissante des maladies chroniques | +1.2% | Mondial, plus fort en Amérique du Nord, en Europe, en Asie-Pacifique urbaine | Long terme (≥ 4 ans) |
| Demande accrue de procédures mini-invasives | +1.5% | Mondial, porté par l'Amérique du Nord et l'Europe occidentale, en hausse en Asie-Pacifique | Moyen terme (2-4 ans) |
| Mises à niveau technologiques rapides des plateformes d'énergie ultrasonique | +1.3% | Amérique du Nord, Europe, Japon, Corée du Sud | Moyen terme (2-4 ans) |
| L'intégration aux systèmes chirurgicaux robotiques accélère l'adoption | +1.8% | Amérique du Nord, Europe, Japon, Corée du Sud, Australie | Court terme (≤ 2 ans) |
| Les offres groupées d'achat basé sur la valeur stimulent l'adoption des poignées rechargeables | +0.9% | Amérique du Nord, certains marchés européens | Moyen terme (2-4 ans) |
| Les incitations à la localisation en Chine et en Inde réduisent les coûts des dispositifs | +1.1% | Chine, Inde, répercussions sur l'Asie du Sud-Est et le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charge croissante des maladies chroniques
L'incidence croissante du cancer, des maladies cardiovasculaires et des troubles métaboliques fait augmenter les volumes chirurgicaux dans le monde entier. L'Organisation mondiale de la Santé prévoit que les maladies non transmissibles représenteront 73 % des décès mondiaux d'ici 2030[1]Organisation mondiale de la Santé, "Maladies non transmissibles," Fiches d'information de l'OMS, who.int. L'augmentation du nombre de cas se traduit par davantage de procédures oncologiques et bariatriques, qui dépendent toutes deux de dispositifs énergétiques combinant coupe et coagulation avec une diffusion thermique minimale. Une revue systématique de 2024 a montré que les scalpels à ultrasons offraient un rendement ganglionnaire plus élevé dans les cas de cancer de la thyroïde et colorectal que l'électrochirurgie conventionnelle. Un meilleur recueil ganglionnaire améliore la précision de la stadification, encourageant les services d'oncologie à standardiser les plateformes ultrasoniques. La demande est la plus prononcée dans les pays disposant de programmes de dépistage robustes qui détectent les tumeurs à un stade précoce pouvant faire l'objet d'une chirurgie curative.
Demande accrue de procédures mini-invasives
La préférence des patients pour une récupération plus rapide favorise la migration des approches ouvertes vers les approches laparoscopiques et robotiques, stimulant ainsi le marché du scalpel à ultrasons. Ces procédures nécessitent des dispositifs capables de coaguler des vaisseaux jusqu'à 7 mm dans des espaces confinés. Les plateformes ultrasoniques satisfont ce critère de manière fiable tout en limitant les dommages thermiques collatéraux. L'autorisation de mise sur le marché par la FDA du Vessel Sealer Curved d'Intuitive Surgical en juillet 2025 illustre la manière dont les accessoires robotiques adaptent l'énergie ultrasonique à des plans de dissection spécifiques. Les acheteurs hospitaliers regroupent désormais les dispositifs énergétiques dans des contrats de service robotique pluriannuels, fidélisant les fabricants dans des revenus de consommables à long terme.
Mises à niveau technologiques rapides des plateformes d'énergie ultrasonique
Les systèmes de deuxième génération modulent la puissance en fonction de l'impédance des tissus, améliorant ainsi l'efficacité. Olympus a lancé son THUNDERBEAT II en octobre 2025, permettant aux chirurgiens de basculer entre les modes ultrasonique, bipolaire et hybride. Les poignées sans fil telles que le Sonicision de Medtronic éliminent l'encombrement des câbles et simplifient la stérilisation, des avantages essentiels pour les centres ambulatoires. Des temps d'échange d'instruments plus courts, estimés à 8 à 12 minutes par intervention, améliorent le débit dans les salles d'opération à fort volume.
L'intégration aux systèmes chirurgicaux robotiques accélère l'adoption
Les plateformes robotiques deviennent indispensables pour les procédures mini-invasives complexes. Le Versius de CMR Surgical et le Hugo de Medtronic ont obtenu l'autorisation de la FDA fin 2024, permettant tous deux l'utilisation de dispositifs ultrasoniques tiers. Les hôpitaux privilégient les systèmes à architecture ouverte qui évitent la dépendance à un fournisseur unique et standardisent les sources d'énergie entre les procédures. L'autorisation réglementaire précoce et les programmes de formation des chirurgiens confèrent aux principaux fabricants de dispositifs un avantage de premier entrant dans les salles robotiques à fort débit.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Voies réglementaires mondiales strictes | -0.8% | États-Unis, Chine, Japon | Moyen terme (2-4 ans) |
| Coûts élevés en capital et en consommables | -0.6% | Amérique latine, Asie du Sud-Est, Europe à budget contraint | Long terme (≥ 4 ans) |
| Les nouveaux droits de douane sur les cristaux piézo-céramiques font augmenter les coûts de nomenclature | -0.5% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Les réductions de paiements groupés par procédure compriment les budgets hospitaliers | -0.4% | Amérique du Nord, certains pays d'Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Voies réglementaires mondiales strictes
Les autorisations 510(k) de la FDA prennent en moyenne 6 à 10 mois lorsqu'un prédicat approprié existe, tandis que les voies De Novo peuvent dépasser 18 mois. Le Total Energy System d'Ethicon, autorisé en janvier 2025, illustre les exigences en termes de temps et de données même pour des mises à niveau progressives. La NMPA chinoise ajoute 18 à 24 mois supplémentaires d'essais cliniques locaux pour les dispositifs de classe III, ce qui élève les barrières à l'entrée pour les petites entreprises. La réglementation européenne sur les dispositifs médicaux impose des audits inopinés qui ont contraint certains modèles anciens à quitter le marché. Ces examens successifs retardent les lancements de produits et gonflent les budgets de développement.
Coûts élevés en capital et en consommables
Les générateurs ultrasoniques coûtent entre 25 000 et 60 000 USD, les poignées réutilisables entre 3 000 et 8 000 USD, et les dispositifs à usage unique entre 200 et 400 USD par procédure. Les hôpitaux d'Amérique latine et d'Asie du Sud-Est optent souvent par défaut pour l'électrochirurgie monopolaire, qui ne nécessite qu'un générateur de 5 000 à 10 000 USD. Les systèmes ultrasoniques réutilisables atteignent la parité des coûts à partir de 300 interventions par an, mais de nombreux établissements manquent de capacité de stérilisation. En conséquence, l'adoption dans les marchés émergents est à la traîne malgré la baisse des prix du matériel, ce qui limite la croissance à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les poignées réutilisables portent le virage vers la durabilitéLa taille du marché du scalpel à ultrasons pour les dispositifs portatifs a dominé avec une part de 82,56 % en 2025, soulignant leur rôle central dans l'hémostase dans toutes les spécialités chirurgicales. Les hôpitaux se tournent vers des configurations réutilisables, encouragés par des études de cycle de vie qui font état d'une empreinte carbone inférieure de 69 % et d'économies à six chiffres après 200 utilisations. Les dispositifs à usage unique restent répandus dans les centres ambulatoires dépourvus d'infrastructure de stérilisation, mais leur part du marché du scalpel à ultrasons se réduit à mesure que les conceptions modulaires permettent aux utilisateurs de remplacer les lames tout en conservant la poignée principale.
Les générateurs de scalpels à ultrasons devraient se développer à un CAGR de 8,25 % jusqu'en 2031, portés par les tours hybrides combinant les modes ultrasonique et radiofréquence bipolaire. Ces consoles polyvalentes réduisent l'encombrement en salle d'opération et simplifient la formation du personnel. Les accessoires — lames, embouts, tubulures d'irrigation et pédaliers — génèrent des revenus récurrents à forte marge. Les hôpitaux regroupent de plus en plus ces consommables dans des contrats d'investissement à long terme, garantissant la continuité de l'approvisionnement et une économie prévisible par intervention.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par technologie :
les systèmes sans fil redéfinissent l'ergonomieLes unités à fréquence fixe représentaient encore 42,53 % des revenus technologiques de 2025, appréciées pour leurs performances prévisibles et leurs coûts d'investissement plus faibles. Les plateformes à détection adaptative des tissus gagnent cependant des parts en ajustant automatiquement l'amplitude de la lame à l'impédance des tissus, une fonctionnalité prisée dans les résections oncologiques complexes. Les dispositifs sans fil à batterie, le sous-segment à la croissance la plus rapide avec un CAGR de 10,85 %, redéfinissent les attentes en matière de flux de travail, les chirurgiens exigeant une ergonomie sans câble dans les contextes laparoscopiques et robotiques[3]Medtronic, "Dispositif de dissection ultrasonique sans fil Sonicision," medtronic.com.
Les innovations en matière de batteries permettent désormais 60 à 80 activations par charge tout en maintenant le poids de la poignée en dessous de 250 grammes, répondant aux exigences des interventions ambulatoires. Des limitations persistent pour les interventions bariatriques ou hépato-biliaires de longue durée, mais les améliorations itératives de la densité des batteries comblent progressivement cet écart. Les plateformes adaptatives haut de gamme, dont le prix est jusqu'à 50 % supérieur à celui des systèmes à fréquence fixe, justifient leur prime en réduisant de 8 à 12 minutes la durée moyenne des procédures, un avantage déterminant pour les sites à fort taux de rotation.
Par application :
la neurochirurgie mène la croissance dans le contexte de l'intégration robotiqueLa chirurgie générale a généré 53,63 % des revenus du marché du scalpel à ultrasons en 2025, reflétant les volumes élevés de procédures de cholécystectomie, de réparation de hernie et de résection colorectale. Les procédures oncologiques se classent en deuxième position, portées par les preuves que la dissection ultrasonique améliore le recueil ganglionnaire et la précision de la stadification. La neurochirurgie, bien que plus modeste en valeur absolue, devrait se développer à un CAGR de 9,87 % jusqu'en 2031, dépassant toutes les autres applications. L'essor de la navigation robotique associée à l'échographie peropératoire élargit l'utilisation des aspirateurs ultrasoniques pour le débulking des tumeurs cérébrales et spinales[2]Integra LifeSciences, "Integra LifeSciences publie ses résultats financiers du troisième trimestre 2024," integralife.com.
La demande en chirurgie bariatrique augmente sur fond d'obésité épidémique et d'élargissement de la couverture par les payeurs, intégrant les scalpels à ultrasons dans les flux de travail de la gastrectomie en manchon. Les applications cardiovasculaires et thoraciques, bien que de niche, progressent régulièrement à mesure que les techniques mini-invasives de réparation valvulaire et de lobectomie se multiplient. Les procédures plastiques, gynécologiques et urologiques complètent le portefeuille, chacune suivant la croissance globale des volumes chirurgicaux avec une orientation vers les contextes ambulatoires qui favorisent les dispositifs sans fil.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
les centres de chirurgie ambulatoire captent la migration vers l'ambulatoireLes hôpitaux représentaient 68,33 % des dépenses de 2025, ancrés par les volumes complexes d'oncologie, de chirurgie cardiovasculaire et de neurochirurgie qui reposent sur des plateformes énergétiques sophistiquées. La pression budgétaire liée aux paiements groupés pousse cependant vers des modèles de consignation dans lesquels les fournisseurs conservent la propriété du générateur et facturent par activation, réduisant ainsi les dépenses d'investissement. Les centres de chirurgie ambulatoire devraient croître à un CAGR de 8,7 % à mesure que les chirurgies bariatriques, générales et gynécologiques en ambulatoire migrent depuis les services d'hospitalisation.
Les centres de chirurgie ambulatoire valorisent la portabilité des équipements et les interfaces utilisateur intuitives qui raccourcissent les courbes de formation du personnel, rendant les systèmes sans fil attractifs. Les cliniques spécialisées, bien que le plus petit segment, sont en hausse à mesure que les médecins captent les honoraires d'établissement en transférant les procédures en interne. Les dispositifs ultrasoniques à usage unique dominent dans ces contextes pour éviter les investissements en stérilisation, mais leur part pourrait s'éroder à mesure que les stérilisateurs de table compacts gagnent du terrain.
Analyse géographique
Marché des Scalpels Ultrasoniques en Amérique du Nord
L'Amérique du Nord a représenté 38,13 % des revenus de 2025, portée par l'utilisation généralisée de la chirurgie robotique et par des modèles de remboursement qui favorisent les poignées réutilisables. Le programme BPCI-Advanced de Medicare couvre 32 épisodes chirurgicaux, orientant les achats hospitaliers vers des dispositifs minimisant les dépenses en consommables. L'homologation du Vessel Sealer Curved d'Intuitive Surgical en juillet 2025 a renforcé l'effet d'entraînement sur les consommables ultrasoniques compatibles. Les hausses de coûts induites par les droits de douane sur les composants en terres rares ont comprimé les marges des fournisseurs, accélérant la qualification de fournisseurs de cristaux japonais et vietnamiens.
Marché des Scalpels Ultrasoniques en Europe
La part de l'Europe s'est stabilisée en raison de l'Instrument international de passation de marchés publics de juin 2025, qui limite les dispositifs d'origine chinoise à 50 % de la valeur des appels d'offres publics. L'Allemagne, le Royaume-Uni et la France sont en tête de l'adoption des plateformes réutilisables qui s'inscrivent dans les objectifs de durabilité. Olympus a enregistré une croissance de son chiffre d'affaires de 9,8 % dans sa région EMEA pour l'exercice 2024, portée par les déploiements de THUNDERBEAT. Les pays d'Europe centrale et orientale modernisent leurs équipements d'électrochirurgie monopolaire grâce aux fonds structurels de l'UE, créant un parcours d'adoption en deux étapes qui commence par des unités à fréquence fixe avant de migrer vers des systèmes adaptatifs.
Marché des Scalpels Ultrasoniques en Asie-Pacifique, Moyen-Orient et Afrique et Amérique du Sud
L'Asie-Pacifique devrait afficher un CAGR de 9,51 %, le plus élevé de toutes les régions. La Chine et l'Inde représentent l'essentiel de la demande, soutenue par des incitations à la localisation qui compriment les prix des dispositifs jusqu'à 30 %. Medtronic a enregistré une croissance de son chiffre d'affaires de 8,8 % en Chine et de 8,4 % sur l'ensemble des marchés émergents au cours du deuxième trimestre de l'exercice 2025, illustrant les bénéfices de la fabrication régionale. Le Japon, l'Australie et la Corée du Sud continuent de moderniser leurs équipements vers des plateformes adaptatives compatibles avec la robotique, tandis que l'Asie du Sud-Est connaît une demande croissante liée au tourisme médical. Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud restent des marchés naissants, mais présentent des poches d'accélération dans les États du Conseil de coopération du Golfe et au Brésil, où les hôpitaux privés se différencient par des capacités avancées en chirurgie mini-invasive.

Paysage réglementaire
Les scalpels ultrasoniques et les systèmes chirurgicaux ultrasoniques associés sont principalement réglementés en tant que dispositifs médicaux de classe II aux États-Unis dans le cadre du processus FDA 510(k), généralement associés au code produit LFL (Instrument, Ultrasonic Surgical) lorsque l'équivalence substantielle peut être démontrée. Les autorisations récentes témoignent également d'un traitement continu des dossiers pour les nouveaux entrants et les mises à jour de plateformes, notamment Hunan Handlike Minimally Invasive Surgery Co., Ltd. (juin 2024, K233036) et Shanghai Saints Sages Surgical Co., Ltd. (juin 2025, K242894). En mai 2026, l'autorisation FDA 510(k) du système Senhance Ultrasonic d'Asensus Surgical (K254192) renforce la dynamique réglementaire autour des instruments chirurgicaux à commande informatique et intégrés.
En Europe, les scalpels ultrasoniques relèvent du règlement européen relatif aux dispositifs médicaux (MDR), où la classification est fondée sur le risque et où les fabricants utilisent les orientations du Medical Device Coordination Group (MDCG) pour déterminer l'évaluation de conformité applicable et les exigences en matière de preuves cliniques pour les instruments chirurgicaux. Les exigences du MDR, associées à un contrôle accru de l'étiquetage et des risques liés à la performance des dispositifs (notamment la sécurité thermique et l'intégrité de l'effecteur terminal), accroissent les obligations documentaires et de suivi post-commercialisation pour les fournisseurs visant un déploiement à grande échelle dans les hôpitaux et les établissements ambulatoires.
Paysage concurrentiel
Les principaux fournisseurs, notamment Ethicon, Medtronic, Olympus, Stryker et Integra LifeSciences, contrôlent un pourcentage significatif des revenus du marché mondial du scalpel à ultrasons, indiquant une concentration modérée du marché. La gamme Harmonic d'Ethicon reste la référence clinique, mais son couplage étroit avec l'écosystème da Vinci limite sa portée multiplateforme et ouvre un espace pour le Hugo de Medtronic et le Versius de CMR Surgical, qui acceptent tous deux des poignées tierces. Des challengers plus modestes tels que Söring, BOWA, Lepu Medical et Wuhan BBT sont compétitifs sur les prix, proposant des systèmes à fréquence fixe avec des remises de 30 à 40 %.
L'innovation se concentre autour de l'architecture sans fil et des tours d'énergie hybrides. Le brevet récent d'Ethicon couvre des pressions de serrage des mâchoires comprises entre 60 et 210 psi, créant des barrières formidables en science des matériaux pour les nouveaux entrants. La voie d'autorisation basée sur la sécurité et les performances de la FDA accélère les soumissions prouvant une équivalence substantielle, réduisant de 3 à 6 mois le délai de mise sur le marché. Les vents contraires tarifaires ont stimulé la diversification des approvisionnements, mais les délais de validation tempèrent les pivots rapides. Parallèlement, les agendas de durabilité poussent les fournisseurs à mettre en avant les conceptions réutilisables, déplaçant la concurrence vers la robustesse des protocoles de stérilisation et l'économie des contrats de service plutôt que vers le prix affiché du dispositif.
Les perturbateurs émergents se concentrent sur les besoins des centres de chirurgie ambulatoire, commercialisant des scalpels à ultrasons sans fil avec des interfaces utilisateur simplifiées et des gaines jetables qui éliminent le retraitement. Nami Surgical, par exemple, a ouvert un tour de Série A de 10 millions USD en août 2025 pour commercialiser un scalpel à ultrasons miniaturisé adapté aux bras robotiques. Des alliances stratégiques entre fabricants de robots et spécialistes des dispositifs énergétiques sont probables à mesure que l'interopérabilité devient un critère d'achat primordial.
Leaders du secteur du scalpel à ultrasons
Medtronic PLC
Olympus Corporation
Stryker Corporation
Ethicon (J&J)
Integra LifeSciences
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Scalpels Ultrasoniques
- Advanced Instrumentations
- B. Braun
- BOWA-electronic
- Conmed
- Ethicon (J&J)
- Integra LifeSciences
- Karl Storz
- Lepu Medical
- Medtronic
- Misonix (Bioventus)
- Olympus
- Reach Surgical
- Soring GmbH
- Stryker
- Surgnova Healthcare
- Wuhan BBT Medical

Opportunités de marché et perspectives d'avenir
L'interopérabilité avec les plateformes de chirurgie robotique et l'expansion vers les flux de travail de chirurgie ouverte et spécialisée constituent les principaux espaces vierges pour les fournisseurs de scalpels ultrasoniques, soutenus par de récentes introductions de produits et actions réglementaires. CMR Surgical a lancé un dissecteur ultrasonique pour son système Versius en décembre 2024, et ce type d'instrument d'énergie avancée natif du robot favorise la standardisation des dispositifs énergétiques au sein des suites robotiques sans dépendre uniquement des configurations héritées. Du côté de la chirurgie ouverte, Reach Surgical (Genesis MedTech) a reçu le marquage CE en juin 2026 pour les cisailles ultrasoniques SOUND REACH Swift, ce qui indique un cycle de renouvellement actif des produits au-delà des cas d'usage laparoscopiques et offre aux hôpitaux et chirurgiens des options d'achat supplémentaires dans le cadre du MDR.
L'hybridation et la miniaturisation créent également des voies de mise à niveau pour les bases installées qui possèdent déjà des générateurs, notamment lorsque les acheteurs évaluent le coût total de possession et le temps d'échange des instruments. Olympus a introduit le THUNDERBEAT II en Europe en octobre 2025, reflétant la convergence continue des modalités ultrasoniques et bipolaires au sein d'une seule plateforme afin de réduire les changements d'outils et de simplifier la formation du personnel. En parallèle, la poursuite des autorisations FDA 510(k) pour les contrôleurs portables et les nouveaux systèmes ultrasoniques (par exemple, juin 2025 pour Shanghai Saints Sages et juin 2024 pour Hunan Handlike) montre qu'il existe une marge pour l'entrée de concurrents supplémentaires avec des systèmes optimisés en coût, tandis que des travaux universitaires intégrant des dispositifs ultrasoniques miniatures à des bras robotiques industriels (mars 2026) mettent en évidence un pipeline plus large d'architectures ultrasoniques compatibles avec la robotique, susceptibles de se traduire par des instruments chirurgicaux de nouvelle génération.
Recent Industry Developments in Marché des Scalpels Ultrasoniques
- Juin 2026 : Reach Surgical (Genesis MedTech) a annoncé l'obtention du marquage CE pour SOUND REACH Swift, une cisaille ultrasonique conçue pour les interventions chirurgicales ouvertes. Cette approbation élargit son empreinte adressable en EMEA en ajoutant une option ultrasonique positionnée autour d'une conception à transducteur intégré et à lame à embout courbé, élargissant le choix concurrentiel au-delà des portefeuilles axés en priorité sur la laparoscopie.
- Novembre 2025 : Integra LifeSciences a annoncé l'autorisation FDA 510(k) pour une utilisation élargie de son système d'aspiration chirurgicale ultrasonique CUSA Clarity dans les chirurgies cardiaques, y compris la réparation et le remplacement de valves. L'élargissement des indications homologuées favorise une pénétration plus profonde dans les salles d'opération spécialisées et renforce l'entraînement des consommables et des services liés aux systèmes installés.
- Octobre 2024 : CMR Surgical a introduit son dissecteur ultrasonique en tant qu'instrument d'énergie avancée pour le robot chirurgical Versius, incluant une capacité de scellement de vaisseaux jusqu'à 5 mm. L'ajout d'un dissecteur ultrasonique robotique élargit davantage la panoplie énergétique au sein d'un même écosystème robotique et soutient les efforts des hôpitaux pour standardiser les instruments dans les programmes de chirurgie mini-invasive.


Marché des Scalpels Ultrasoniques Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les systèmes de scalpels ultrasoniques utilisés en chirurgie pour couper, disséquer et sceller les tissus à l'aide de l'énergie de vibration ultrasonique, y compris la plateforme du dispositif et les pièces nécessaires pour réaliser des interventions dans les hôpitaux et les établissements ambulatoires.
Exclusions de périmètre : cette estimation exclut les outils d'énergie chirurgicale sans lien qui n'utilisent pas la vibration ultrasonique pour la coupe et la coagulation des tissus, et elle exclut également les équipements capitaux de salle d'opération plus larges qui ne sont pas liés à l'utilisation des scalpels ultrasoniques.
Aperçu de la segmentation
- Par produit
- Dispositifs de scalpel à ultrasons portatifs
- Systèmes réutilisables
- Dispositifs à usage unique (jetables)
- Générateurs de scalpel à ultrasons
- Générateurs d'énergie hybrides (ultrasonique + bipolaire)
- Générateurs ultrasoniques autonomes
- Accessoires et consommables
- Lames / embouts
- Ensembles d'irrigation et d'aspiration
- Pédaliers et câbles
- Dispositifs de scalpel à ultrasons portatifs
- Par technologie
- Systèmes à fréquence fixe
- Systèmes à détection adaptative des tissus
- Systèmes sans fil à batterie
- Par application
- Chirurgie générale
- Chirurgie oncologique
- Chirurgie cardiovasculaire et thoracique
- Chirurgie bariatrique et métabolique
- Neurochirurgie
- Autres applications
- Par utilisateur final
- Hôpitaux
- Centres de chirurgie ambulatoire
- Cliniques spécialisées
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a permis de définir les limites cliniques et commerciales avant le début de toute modélisation. Nous avons examiné des sources publiques telles que les bases de données de dispositifs de la FDA américaine, les volumes de procédures des Centers for Medicare and Medicaid Services des États-Unis, et les statistiques sanitaires du CDC afin de comprendre les volumes chirurgicaux et les évolutions des lieux de soins.
Pour étayer les signaux technologiques et d'adoption, nous avons également consulté des sources telles que des revues cliniques à comité de lecture sur les résultats de l'énergie ultrasonique, les indicateurs des systèmes de santé de l'Organisation mondiale de la santé, et les statistiques du commerce international montrant la direction des expéditions de dispositifs médicaux par région. Ces sources ont été complétées par des dépôts d'entreprises, des présentations aux investisseurs, des communiqués de presse et des actualités de santé de sources fiables afin de saisir les lancements de produits, les signaux de prix et les évolutions de distribution. Nous avons également utilisé un abonnement payant pour les données financières des entreprises et un autre pour l'intelligence des brevets afin de recouper l'exposition aux revenus et la cadence d'innovation. Les sources mentionnées ci-dessus sont uniquement illustratives, car de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la validation du bassin de demande et de l'évolution des prix dans les régions où le mix de procédures et le remboursement diffèrent. Nous avons échangé avec un ensemble de fabricants, distributeurs, équipes d'achat hospitalières, décideurs de centres de chirurgie ambulatoire et cliniciens afin de confirmer et d'ajuster les hypothèses relatives à l'utilisation par procédure, aux taux d'attachement des accessoires et aux cycles de remplacement.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Dirigeants (CXO) : 15 % | APAC : 48 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 29 % |
| Acteurs plus petits : 16 % | Managers : 44 % | Amériques : 23 % |
Dimensionnement et prévisions du marché
Le modèle de base est construit selon une approche descendante où les volumes de procédures chirurgicales et le mix des lieux de soins sont utilisés pour reconstituer l'utilisation adressable des scalpels ultrasoniques, qui est ensuite convertie en revenus à l'aide de la tarification par région. Nous corroborons ensuite les totaux avec des approximations ascendantes sélectives, telles que des fourchettes échantillonnées de prix de vente moyens pour les générateurs et les pièces à main, des vérifications de canaux sur les taux d'attachement des accessoires, et une consolidation limitée des fournisseurs afin de garantir que le résultat reste réaliste.
Les principaux paramètres suivis incluent les volumes chirurgicaux globaux par grande spécialité, la pénétration des procédures mini-invasives, la répartition entre hôpitaux et centres de chirurgie ambulatoire, les schémas d'utilisation des pièces à main réutilisables par rapport aux jetables, et le calendrier de remplacement de la base installée de générateurs. Les prévisions s'appuient sur une analyse de scénarios étayée par des vérifications de régression multivariée, où la croissance des procédures, le déplacement du lieu de soins et l'évolution du prix de vente moyen sont considérés comme les principaux moteurs et sont mis à l'épreuve avec les attentes des personnes interrogées par région. Lorsque les données directes sont limitées, les écarts sont traités en utilisant des groupes de procédures de substitution et en appliquant des fourchettes d'adoption prudentes qui sont ensuite revérifiées lors d'entretiens de suivi.
Validation des données et cycle de mise à jour
Les résultats sont validés au moyen de plusieurs vérifications afin que les pics inhabituels ne se retrouvent pas dans les chiffres finaux. Nous comparons les résultats à des signaux indépendants tels que les tendances de croissance des procédures, la direction des importations et des expéditions, et l'économie implicite de la base installée avant la validation finale du modèle.
Des contrôles de variance sont effectués par région et par principal lieu d'utilisation, suivis d'une seconde relecture par un analyste pour vérifier la cohérence logique et arithmétique. En cas d'écart constaté, les experts sont recontactés afin de confirmer si le changement est dû à la tarification, à l'utilisation ou au mix produit. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient la demande, la tarification ou la réglementation, et une dernière vérification avant livraison est réalisée pour s'assurer que les dernières hypothèses de change et les données les plus récentes sont bien prises en compte.
Comparaison du dimensionnement du marché des scalpels ultrasoniques par Mordor Intelligence avec d'autres estimations publiées
Il est normal d'observer des chiffres de taille de marché différents pour les scalpels ultrasoniques, même lorsque le même nom de produit est utilisé. Les principales raisons résident généralement dans le moment de la conversion des devises, la manière dont les prix de vente moyens sont projetés, et si les accessoires sont comptabilisés de manière cohérente avec la base installée et les volumes de procédures.
Un écart lié à l'actualisation apparaît lorsqu'une étude met à jour les hypothèses de procédures et de tarification sur l'année la plus récente, tandis qu'une autre conserve des prix de vente moyens plus anciens ou utilise un point de prix mondial unique pour toutes les régions. Les différences du tableau reflètent également le fait que les estimations valident ou non la demande unitaire à l'aide du mix de procédures, du glissement vers l'ambulatoire, et de l'utilisation réutilisable par rapport à jetable, puis rapprochent cela de ce que les fabricants et les canaux constatent dans les appels d'offres et le réapprovisionnement actuels.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,91 milliards USD (2026) | |
| Éditeur sectoriel A | 3,47 milliards USD (2026) | Utilise un ensemble de prix de vente moyens de départ plus élevé pour les équipements et une catégorie de revenus plus large qui peut tirer les accessoires et consommables vers l'avant sans rattacher les volumes au mix de procédures au niveau des spécialités dans chaque région. |
| Éditeur sectoriel B | 2,70 milliards USD (2024) | Ancre l'estimation à une année antérieure et peut ne pas répercuter intégralement le calendrier de change et les mouvements de prix récents, ce qui peut sous-estimer la valeur la plus récente lorsque la reprise des procédures et le glissement vers l'ambulatoire sont pris en compte. |
L'élément le plus important est de choisir un périmètre et une cadence d'actualisation qui correspondent à la façon dont les hôpitaux achètent et utilisent ces dispositifs, puis de veiller à ce que les prix et les volumes évoluent ensemble dans le modèle. En actualisant le calendrier de change et l'évolution des prix de vente moyens parallèlement aux vérifications des volumes de procédures, Mordor Intelligence réduit les écarts pouvant survenir lorsque des points de prix anciens ou des hypothèses d'accessoires trop approximatives sont conservés dans le même total.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché du scalpel à ultrasons en 2026 ?
La taille du marché du scalpel à ultrasons s'élève à 2,91 milliards USD en 2026.
Quel est le taux de croissance prévu pour les scalpels à ultrasons jusqu'en 2031 ?
Le marché devrait se développer à un CAGR de 7,75 %, pour atteindre 4,23 milliards USD d'ici 2031.
Quel segment de produit connaît la croissance la plus rapide sur l'horizon de prévision ?
Les générateurs ultrasoniques, portés par les plateformes d'énergie hybrides, devraient croître à un CAGR de 8,25 %.
Pourquoi les centres de chirurgie ambulatoire sont-ils importants pour la demande future ?
Les centres de chirurgie ambulatoire transfèrent les volumes de chirurgie bariatrique et générale en ambulatoire depuis les hôpitaux, entraînant un CAGR de 8,7 % des dépenses en scalpels à ultrasons dans ces établissements.
Quelle région présente le plus fort potentiel de croissance ?
L'Asie-Pacifique est en tête avec un CAGR projeté de 9,51 %, porté par les incitations à la localisation en Chine et en Inde.
Dernière mise à jour de la page le:



