
Taille et parts du marché des dispositifs à ultrasons en Allemagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 728.71 Millions de dollars américains |
| Taille du Marché (2026) | 752.76 Millions de dollars américains |
| Taille du Marché (2031) | 899.40 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 3.62 % |
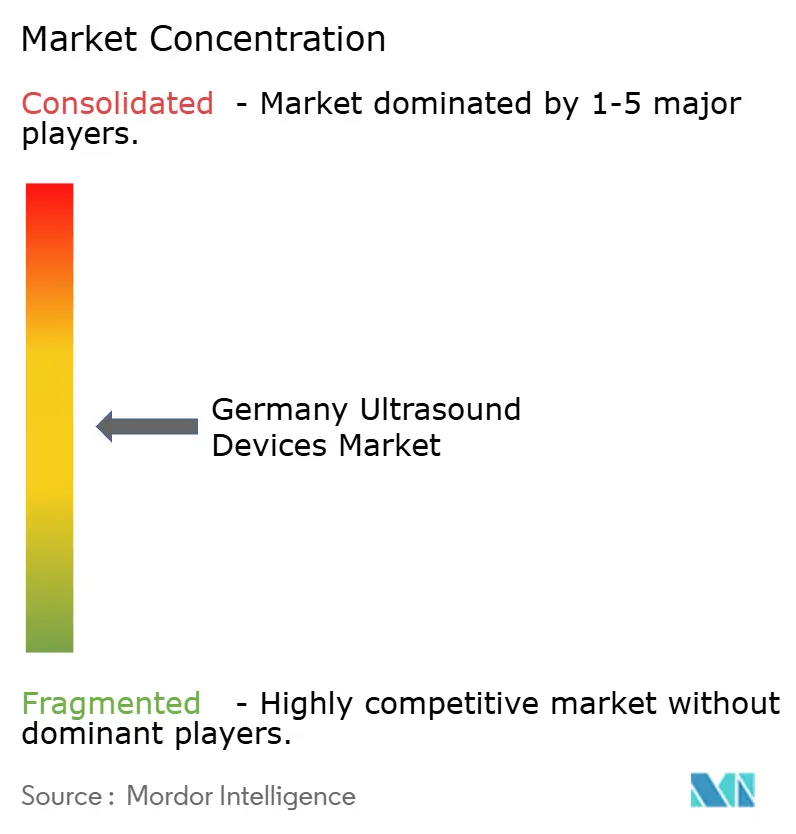
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs à ultrasons en Allemagne par Mordor Intelligence
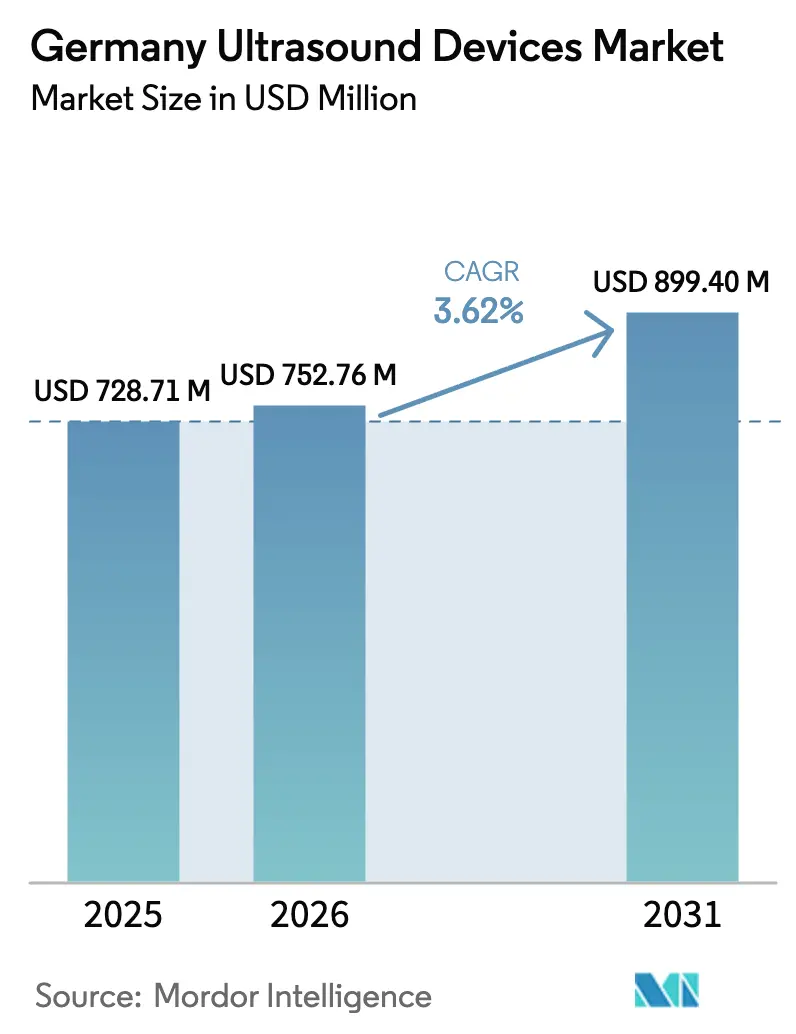
La taille du marché des dispositifs à ultrasons en Allemagne devrait passer de 728,71 millions USD en 2025 à 752,76 millions USD en 2026, pour atteindre 899,40 millions USD d'ici 2031, avec un CAGR de 3,62 % sur la période 2026-2031.
La demande reste résiliente car le vieillissement de la population stimule les volumes d'imagerie, tandis que la législation de réforme hospitalière de 2024 oriente une partie des diagnostics de routine des centres tertiaires vers des cliniques ambulatoires équipées de plateformes compactes. Les systèmes portables et portatifs coûtant moins de 5 000 EUR soutiennent cette évolution, permettant aux réseaux de soins primaires d'examiner les patients sur place et d'éviter les goulets d'étranglement budgétaires qui retardent les mises à niveau des chariots dans les hôpitaux publics. Par ailleurs, les applications non invasives telles que les ultrasons focalisés de haute intensité (HIFU) et l'élastographie séduisent les cliniques privées à la recherche de procédures haut de gamme, amortissant les revenus face à la maturité de la radiologie de base. L'inférence par intelligence artificielle conforme aux réglementations, fonctionnant directement sur les sondes ou les chariots, différencie davantage les produits de nouvelle génération dans l'environnement strict de protection des données en Allemagne.
Principaux enseignements du rapport
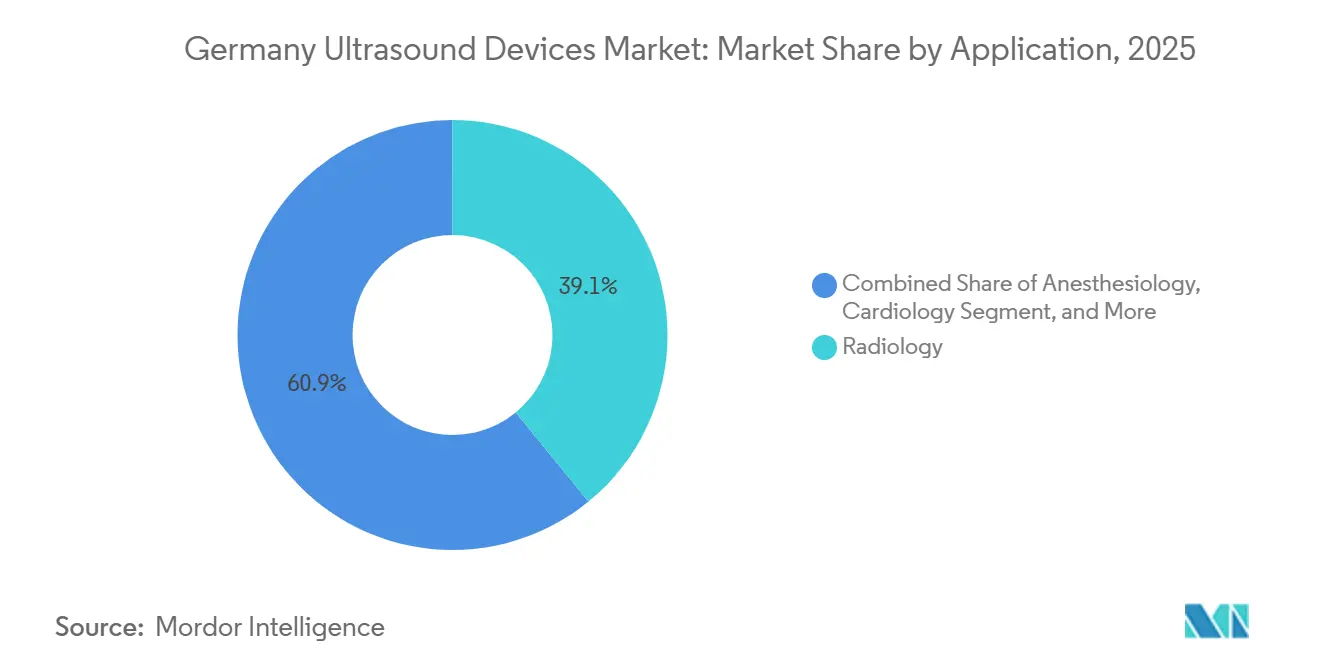
- Par application, la radiologie a dominé avec une part de 39,09 % du chiffre d'affaires du marché des dispositifs à ultrasons en Allemagne en 2025, tandis que les soins intensifs devraient enregistrer un CAGR de 5,62 % jusqu'en 2031.
- Par technologie, les plateformes 3D et 4D ont représenté 45,29 % de la part du marché des dispositifs à ultrasons en Allemagne en 2025 ; les ultrasons focalisés de haute intensité (HIFU) devraient afficher un CAGR de 5,13 % sur la même période.
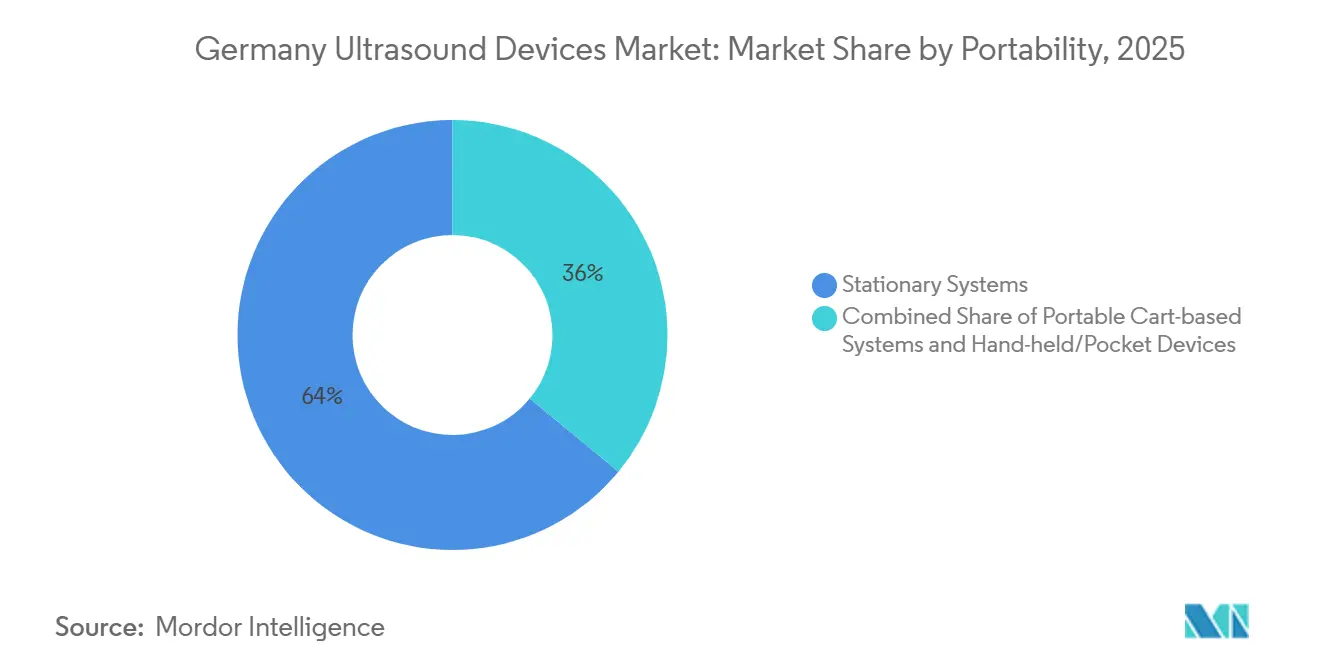
- Par portabilité, les consoles stationnaires ont détenu 64,04 % du marché des dispositifs à ultrasons en Allemagne en 2025, mais les appareils portatifs devraient se développer à un CAGR de 6,92 % jusqu'en 2031.
- Par utilisateur final, les soins à domicile ont capté 56,01 % des dépenses en 2025, mais devraient croître à 6,43 % jusqu'en 2031 à mesure que la télésurveillance de santé se développe.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des dispositifs à ultrasons en Allemagne
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des maladies chroniques | +0.8 % | National, centres urbains | Long terme (≥ 4 ans) |
| Avancées technologiques dans les unités portables | +0.9 % | National, adoption rurale | Moyen terme (2-4 ans) |
| Adoption croissante dans les soins de proximité | +0.7 % | Urgences, soins primaires | Moyen terme (2-4 ans) |
| Incitations à l'ambulatoire dans le cadre de la réforme hospitalière | +0.6 % | Berlin, Rhénanie-du-Nord-Westphalie, Bavière | Court terme (≤ 2 ans) |
| Intelligence artificielle sur appareil conforme au RGPD | +0.5 % | Hôpitaux universitaires | Moyen terme (2-4 ans) |
| Remboursement élargi des ultrasons au point de soins | +0.4 % | Assurance statutaire | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des maladies chroniques
L'Allemagne comptait 18,7 millions de résidents âgés de 65 ans et plus en 2025, représentant 22,4 % de la population, et la prévalence des maladies cardiovasculaires devrait augmenter de 12 % d'ici 2030.[1]Rapport sur les maladies chroniques 2025, Institut Robert Koch, rki.de Les volumes d'échocardiographie ont augmenté de 8 % en 2025, tandis que les orientations musculo-squelettiques ont bondi de 15 % à mesure que les rhumatologues adoptaient les injections biologiques guidées par ultrasons. Les scanners portables permettent aux infirmières à domicile de vérifier le volume vésical et la fonction cardiaque, réduisant les cathétérisations en maison de retraite de 18 % en Bavière. Le remboursement fiable de l'imagerie des maladies chroniques protège les prestataires des gels budgétaires, maintenant le marché des dispositifs à ultrasons en Allemagne sur une trajectoire de croissance stable.
Avancées technologiques dans les ultrasons portables et portatifs
Les systèmes portatifs de moins de 500 g ont capté 12 % des expéditions unitaires allemandes en 2025, contre 7 % deux ans auparavant, car l'iQ3 de Butterfly et le HD3 de Clarius intégraient la 5G, la recharge sans fil et la mesure automatique par intelligence artificielle. Le Sequoia Go de Siemens Healthineers, de la taille d'une tablette, diffuse des données DICOM chiffrées sur des réseaux cellulaires, facilitant le triage préhospitalier des accidents vasculaires cérébraux dans les districts ruraux.[2]Relations avec les investisseurs, Siemens Healthineers, siemens-healthineers.com Avec une autonomie de 4 heures, le Lumify de Philips surmonte les limites d'endurance antérieures et répond aux besoins des médecins urgentistes lors de leurs gardes. La parité de performance avec les chariots de gamme intermédiaire comble l'écart de qualité et réduit les dépenses d'investissement par salle d'imagerie jusqu'à 40 %, renforçant le marché des dispositifs à ultrasons en Allemagne.
Adoption croissante dans les environnements de soins de proximité
La DEGUM a rapporté que 38 % des médecins généralistes possédaient un appareil à ultrasons en 2025, contre 22 % en 2023.[3]Rapport sur les effectifs 2025, DEGUM, degum.de Le triage pulmonaire par ultrasons à la Charité de Berlin a réduit les prescriptions de radiographies thoraciques de 25 % et le délai de diagnostic à 28 minutes. Le guidage des blocs nerveux a augmenté de 40 % chez les anesthésiologistes, et les évaluations hémodynamiques au chevet du patient ont réduit l'incidence du pneumothorax de 60 % dans un essai multicentrique en soins intensifs. Ces gains redistribuent la demande d'examens de la radiologie vers les cliniciens de première ligne, créant des opportunités pour les fournisseurs axés sur des sondes conviviales.
Coût élevé des systèmes d'ultrasons avancés
Les chariots haut de gamme coûtent entre 80 000 et 150 000 EUR, ce qui pèse sur les hôpitaux dont les budgets d'équipement ont diminué de 6 % en termes réels entre 2023 et 2025. La Saxe tend à privilégier les unités à moins de 50 000 EUR, permettant à Mindray et Samsung de capter une part de 18 % avec des plateformes 3D à prix réduit. La location facilite la trésorerie — 35 % des installations de Siemens en 2025 étaient des contrats de location opérationnelle sur cinq ans — mais le choc du prix initial allonge tout de même les cycles de remplacement, freinant la croissance du marché des dispositifs à ultrasons en Allemagne.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des systèmes avancés | -0.5 % | Hôpitaux municipaux | Moyen terme (2-4 ans) |
| Base installée saturée dans les hôpitaux tertiaires | -0.4 % | Centres universitaires | Long terme (≥ 4 ans) |
| Surveillance post-commercialisation stricte selon le règlement européen sur les dispositifs médicaux (EU-MDR) | -0.3 % | À l'échelle de l'UE | Moyen terme (2-4 ans) |
| Pénurie de sonographistes certifiés DEGUM dans les zones rurales | -0.3 % | Mecklembourg, Brandebourg | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des systèmes d'ultrasons avancés
Les chariots haut de gamme coûtent entre 80 000 et 150 000 EUR, ce qui pèse sur les hôpitaux dont les budgets d'équipement ont diminué de 6 % en termes réels entre 2023 et 2025. La Saxe tend à privilégier les unités à moins de 50 000 EUR, permettant à Mindray et Samsung de capter une part de 18 % avec des plateformes 3D à prix réduit. La location facilite la trésorerie — 35 % des installations de Siemens en 2025 étaient des contrats de location opérationnelle sur cinq ans — mais le choc du prix initial allonge tout de même les cycles de remplacement, freinant la croissance du marché des dispositifs à ultrasons en Allemagne.
Base installée saturée dans les hôpitaux tertiaires
Les hôpitaux allemands exploitaient 12 000 scanners en 2025, l'un des parcs les plus denses d'Europe. Les deux tiers des achats de 2025 remplaçaient simplement des unités vieilles de huit ans, tandis que les mises à niveau d'IRM et de tomodensitométrie absorbaient les budgets des centres universitaires comme le UKE de Hambourg, reportant le renouvellement des équipements à ultrasons. Les fournisseurs se tournent donc vers les cliniques ambulatoires et les soins à domicile pour les volumes supplémentaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application : les soins intensifs accélèrent l'adoption
L'imagerie en soins intensifs devrait progresser à un CAGR de 5,62 %, la trajectoire la plus rapide au sein du marché des dispositifs à ultrasons en Allemagne, car les équipes de soins intensifs ont besoin de données hémodynamiques en temps réel lors des réanimations. La radiologie a conservé 39,09 % du chiffre d'affaires de 2025, mais les scanners portables permettent aux médecins urgentistes de contourner les files d'attente, réduisant de 32 % les orientations en radiologie pour suspicion de pneumonie à l'hôpital universitaire de Francfort. Les volumes d'échocardiographie en cardiologie ont augmenté de 9 % en 2025 grâce à l'utilisation plus large de l'imagerie de déformation dans le suivi oncologique. Les cliniques musculo-squelettiques réalisent de plus en plus d'évaluations articulaires en cabinet, augmentant le nombre de procédures et soutenant les ventes de sondes auxiliaires. Les urologues exploitent des scanners vésicaux portatifs à moins de 3 000 EUR dans les services gériatriques, contribuant aux objectifs de prévention des infections.


Par technologie : les ultrasons focalisés de haute intensité (HIFU) élargissent l'attrait thérapeutique
Les ultrasons focalisés de haute intensité (HIFU) progressent à 5,13 % car l'ablation non invasive du cancer localisé de la prostate et des fibromes utérins bénéficie d'un remboursement de 3 500 EUR par cas. Bien que les plateformes 3D et 4D aient conservé 45,29 % du chiffre d'affaires en 2025, leur croissance s'est modérée à mesure que la pénétration tertiaire atteignait son pic. Le rendu 3D par intelligence artificielle de Siemens segmente désormais les cavités cardiaques en 10 secondes, réduisant les temps de lecture des cardiologues. L'imagerie microvasculaire de Canon a fait ses débuts en 2025 et cartographie la perfusion capillaire sans produit de contraste.
Par portabilité : les appareils portatifs démocratisent l'accès
Les chariots stationnaires représentaient encore 64,04 % du chiffre d'affaires lié à la portabilité en 2025, mais leur cycle de remplacement s'est allongé au-delà de 9 ans. Les chariots portables sont prisés par les services d'urgence et de chirurgie pour déplacer les appareils entre les lits. Les scanners portatifs ne représentent que 6,92 % du chiffre d'affaires de 2025, mais connaissent la croissance la plus rapide, la conception à sonde unique du Butterfly iQ3 éliminant la nécessité d'acheter plusieurs transducteurs. Les services paramédicaux de Berlin ont déployé des ultrasons portatifs en 2025, réduisant de 18 minutes les délais de triage des traumatismes.
Par utilisateur final : les soins à domicile télé-assistés connaissent une forte croissance
Les hôpitaux représentaient 56,01 % des dépenses de 2025, mais les contraintes budgétaires freinent la croissance incrémentale des unités. Les centres de diagnostic ont connu une croissance plus rapide, les réformes ambulatoires ayant instauré des honoraires d'examen autonomes. Les centres de chirurgie ambulatoire adoptent les ultrasons pour les blocs nerveux et les contrôles postopératoires. Les soins à domicile connaissent une croissance rapide, avec un CAGR de 6,43 %, et devraient continuer à progresser. Le projet pilote de Rhénanie-du-Nord-Westphalie a réduit de 28 % les réhospitalisations à 30 jours pour insuffisance cardiaque grâce à des examens à distance réalisés par des infirmières. La plateforme HealthSuite de Philips télécharge les images vers les tableaux de bord des cardiologues, soutenant le remboursement par les assureurs pour 12 examens à domicile annuels.
Analyse géographique
Les pôles tertiaires urbains tels que Berlin, Munich et Hambourg demandent des chariots 3D haut de gamme, tandis que les hôpitaux ruraux des Länder de l'Est privilégient des unités portables de gamme intermédiaire pour équilibrer coût et utilité. La densité médicale de 4,5 pour 1 000 habitants dans le Bade-Wurtemberg soutient une utilisation des ultrasons supérieure à la moyenne, tandis que celle de 3,0 pour 1 000 en Mecklembourg limite les volumes. Les réformes du remboursement ambulatoire ont introduit 14 nouveaux codes d'ultrasons rémunérés entre 45 et 65 EUR, orientant les volumes vers les cliniques fonctionnant en horaires étendus.
Les assureurs privés couvrant 11 % des résidents ont lancé des prestations complémentaires d'examens à domicile en octobre 2025, catalysant l'adoption d'appareils portatifs dans les services dirigés par des infirmières. Siemens détient une part de 25 à 30 % au niveau national grâce à des contrats historiques, tandis que GE et Philips détiennent chacun 15 à 20 %. Mindray et Samsung détiennent conjointement 12 % en proposant des plateformes 3D à prix réduit aux hôpitaux municipaux aux budgets serrés. Les pénuries de personnel en dehors des villes entravent l'adoption de protocoles avancés, mais les projets pilotes de téléguidage et la capture automatique par intelligence artificielle maintiennent la qualité là où les experts DEGUM sont rares.
Paysage réglementaire
Les systèmes d'échographie mis sur le marché en Allemagne doivent répondre aux exigences du règlement européen relatif aux dispositifs médicaux (MDR) 2017/745 et à la loi allemande de mise en œuvre du droit des dispositifs médicaux (MPDG). La surveillance du marché et la vigilance sont assurées par le BfArM (Institut fédéral des médicaments et des dispositifs médicaux). Dans le cadre du MDR, les fabricants classent les produits (classe I, IIa, IIb, III) conformément à l'annexe VIII et tiennent à jour la documentation technique, les processus de surveillance post-commercialisation (PMS) et de vigilance afin de maintenir la disponibilité des dispositifs marqués CE sur les canaux allemands.
Pour les produits d'échographie à risque plus élevé et certaines fonctions intégrant un logiciel, les investigations cliniques en Allemagne peuvent nécessiter des processus d'autorisation passant par le système allemand d'information et de base de données sur les dispositifs médicaux (DMIDS), en plus de l'examen par un comité d'éthique et de l'implication du BfArM. Ce cadre renforce les exigences en matière de surveillance post-commercialisation et souligne l'intérêt de choix de conception conformes aux exigences réglementaires, y compris un traitement des données conforme au RGPD pour les logiciels d'échographie et les fonctionnalités d'IA utilisées en contexte clinique.
Paysage concurrentiel
Les principaux acteurs, tels que Siemens Healthineers, GE HealthCare, Philips, Canon Medical et Samsung Medison, s'appuient sur des contrats de service groupés et des locations pluriannuelles qui fidélisent les hôpitaux à des écosystèmes propriétaires. Siemens tire parti de son avantage sur son marché domestique et de sa flotte de services dense, tandis que GE et Philips séduisent les services de radiologie avec l'automatisation des flux de travail et l'analyse en nuage. Mindray, Samsung et CHISON pratiquent des prix inférieurs, remportant des appels d'offres d'hôpitaux municipaux à mesure que les budgets se resserrent.
Les perturbateurs dans le segment portatif — Butterfly, Clarius et Exo — misent sur la connectivité smartphone et l'intelligence artificielle qui réduit la formation à quelques heures, ouvrant des niches chez les médecins généralistes et les paramédicaux. Siemens a déposé 14 brevets d'intelligence artificielle conformes au RGPD en 2025 ; Philips en a déposé 9 pour l'apprentissage fédéré. Le Caption AI de GE a obtenu le marquage CE au titre de la loi européenne sur l'intelligence artificielle, illustrant le pivot des acteurs établis vers une valeur logicielle intégrée. Les fournisseurs de taille intermédiaire comme Esaote font face aux exigences de conformité au règlement européen sur les dispositifs médicaux (EU-MDR), qui absorbe 12 à 15 % du chiffre d'affaires, accélérant la consolidation ou l'élagage des portefeuilles.
Leaders du secteur des dispositifs à ultrasons en Allemagne
Canon Medical Systems Corporation
Fujifilm Holdings Corporation
GE Healthcare
Siemens Healthineers AG
Koninklijke Philips N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les environnements ambulatoires et de soins de proximité créent des espaces de croissance pour les échographes portables, portatifs et optimisés pour le flux de travail, soutenus par l'adoption rapportée par DEGUM et les mécanismes de remboursement. DEGUM a indiqué que 38 % des médecins généralistes possédaient un appareil d'échographie en 2025, contre 22 % en 2023. Les réformes du remboursement ambulatoire ont également introduit 14 nouveaux codes d'échographie rémunérant environ 45 à 65 EUR par examen, améliorant l'économie des systèmes compacts utilisés dans les cliniques fonctionnant sur des plages horaires étendues.
La productivité alimentée par l'IA et le déploiement conforme à la protection des données émergent également comme des moteurs d'achat en Allemagne, où les contraintes de personnel et les considérations liées au RGPD influencent les décisions informatiques. Un nouveau positionnement autour des flux de travail à haut volume, comme le Philips Alturion lancé en juillet 2026 avec des flux de travail alimentés par l'IA, répond à la pression exercée sur les prestataires pour raccourcir les temps d'examen et standardiser la qualité d'image parmi des groupes d'utilisateurs variés. Les fournisseurs disposant de contrats de flotte à long terme en Allemagne, notamment les accords pluriannuels de remplacement d'infrastructure de Siemens Healthineers avec les hôpitaux, disposent également d'une voie pour développer des écosystèmes d'échographie connectée à l'échelle des réseaux hospitaliers et des sites ambulatoires affiliés.
Développements récents du secteur
- Juillet 2026 : Philips - A lancé le système d'échographie Alturion doté de flux de travail alimentés par l'IA en Europe. Ce lancement élargit la proposition de valeur de Philips en matière d'imagerie basée sur l'IA dans les cliniques européennes et favorise l'adoption de flux de travail avancés en radiologie et dans les environnements de soins de proximité. Il renforce également la position de Philips dans les solutions d'échographie intégrées, alors que les hôpitaux recherchent des gains d'efficacité et des plateformes évolutives.
- Mars 2025 : FUJIFILM Healthcare Europe a annoncé le lancement à l'échelle européenne de l'endoscope ultrasonique interventionnel EG-740UT. Cette annonce élargit les capacités d'échographie thérapeutique de Fujifilm en Europe, permettant aux médecins de réaliser plus largement des procédures mini-invasives avancées. Elle renforce également la présence de Fujifilm dans l'échographie thérapeutique sur le marché allemand et soutient les procédures haut de gamme ainsi que les capacités ambulatoires.
- Avril 2024 : Butterfly Network a annoncé le lancement commercial de l'échographe portatif Butterfly iQ3 en Allemagne (17 pays européens ; effectif à compter du 4 septembre 2024). Cette expansion élargit l'accès à l'échographie portative dans les soins primaires et les services d'urgence et permet une imagerie rapide au chevet du patient. Elle accroît la pénétration de l'échographie portative et abordable en médecine générale et dans les services d'urgence, exerçant une pression sur les acteurs historiques en matière de prix et de performance.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les revenus générés en Allemagne par les systèmes d'imagerie par échographie utilisés pour le diagnostic médical et le guidage des procédures dans divers environnements de soins, comptabilisés au point de vente ou d'installation des dispositifs, et exprimés en USD.
Exclusions du périmètre : nous excluons les services liés à l'échographie, les garanties prolongées, les sondes et consommables vendus séparément, ainsi que l'informatique hospitalière générale qui n'est pas intégrée dans l'achat d'un système d'échographie.
Aperçu de la segmentation
- Par application
- Anesthésiologie
- Cardiologie
- Gynécologie / Obstétrique
- Musculo-squelettique
- Radiologie
- Soins intensifs
- Urologie
- Vasculaire
- Autres applications
- Par technologie
- Imagerie ultrasonore 2D
- Imagerie ultrasonore 3D et 4D
- Imagerie Doppler
- Ultrasons focalisés de haute intensité
- Autres technologies
- Par portabilité
- Systèmes stationnaires
- Systèmes portables sur chariot
- Appareils portatifs / de poche
- Par utilisateur final
- Hôpitaux
- Centres de diagnostic
- Centres de chirurgie ambulatoire
- Environnements de soins à domicile
- Autres utilisateurs finaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour délimiter le marché et ancrer les signaux de demande vérifiables année après année. Nous nous appuyons sur des sources publiques telles que les publications de données de Destatis, les séries Eurostat sur la santé et le commerce, les statistiques de santé de l'OCDE, ainsi que les orientations et publications d'organismes tels que le ministère fédéral allemand de la Santé et l'Institut fédéral des médicaments et des dispositifs médicaux (BfArM). Le contexte d'adoption clinique est également clarifié à l'aide de revues scientifiques et de documents émanant de sociétés savantes (y compris les recommandations de pratique échographique allemande et les référentiels de formation).
En complément, nous examinons les documents déposés par les entreprises, les présentations aux investisseurs et la couverture médiatique fiable afin de comprendre les lancements de produits, les cycles de remplacement et l'évolution des prix. Le cas échéant, des abonnements payants couvrant les données financières des entreprises et l'actualité sont utilisés pour vérifier la cohérence des répartitions de revenus déclarées, et une base de données de brevets est consultée pour suivre la dynamique technologique dans l'imagerie et l'échographie thérapeutique. Ces sources documentaires sont fournies à titre illustratif, et nous utilisons des références supplémentaires pour la collecte, la validation et la clarification des données tout au long de l'étude.
Entretiens et enquêtes primaires
Les travaux primaires sont utilisés pour valider ce que la recherche documentaire ne peut pas entièrement démontrer, principalement le comportement d'achat, l'évolution du prix de vente moyen, et la manière dont l'utilisation évolue entre hôpitaux, centres de diagnostic et environnements ambulatoires. Nous nous sommes entretenus avec des utilisateurs cliniques, des équipes d'achat, des distributeurs et des partenaires de service afin de tester de manière pratique les hypothèses relatives à la répartition des appareils (portables versus sur chariot) et au calendrier des mises à niveau.
Répartition des répondants aux enquêtes de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 34 % | Cadres dirigeants : 18 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 24 % |
| Petits acteurs : 21 % | Managers : 58 % |
Dimensionnement du marché et prévisions
Le modèle central part d'une reconstruction côté demande, où le renouvellement du parc installé et les nouvelles installations sont établis à partir d'indicateurs de capacité de santé et de tendances d'activité en imagerie en Allemagne, puis convertis en valeur à l'aide de fourchettes de prix réalistes. Nous appliquons une approche descendante et ascendante en une seule passe, où les signaux macroéconomiques (comme l'intensité des procédures et le nombre d'établissements) déterminent le volume total, et des vérifications ascendantes sélectives sont utilisées pour corriger les totaux lorsque la répartition semble incohérente.
En pratique, les principaux intrants comprennent les niveaux d'infrastructure hospitalière et ambulatoire, le vieillissement de la population et la pression des maladies chroniques qui influencent les volumes d'imagerie, la répartition entre systèmes fixes et portables, ainsi que l'évolution observée des prix liée aux mises à niveau fonctionnelles (par exemple l'utilisation du Doppler et de la 3D/4D avancée). Nous suivons également l'orientation de l'adoption des systèmes portatifs dans les environnements de soins de proximité, car cela modifie la répartition des unités même lorsque la dépense totale évolue de manière régulière. Les prévisions sont réalisées par analyse de scénarios appuyée par un lissage des tendances, le scénario de base étant aligné sur les attentes des répondants primaires concernant le calendrier de remplacement, les cycles budgétaires et les taux de renouvellement technologique.
Lorsque les approximations ascendantes sont incomplètes, les écarts sont traités au moyen de fourchettes calibrées fondées sur la structure de distribution connue et les taux d'installation typiques par type d'établissement, puis soumis à des tests de résistance afin que les totaux finaux restent cohérents avec les signaux de la demande.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par triangulation entre plusieurs indicateurs indépendants, puis examinés pour détecter les écarts qui ne correspondent pas au comportement d'achat réel. Si une évolution des prix, de la répartition des unités ou des moteurs de la demande produit un résultat aberrant, nous revérifions les intrants et, si nécessaire, recontactons les acteurs du secteur pour confirmer ce qui a changé.
Avant validation finale, le modèle fait l'objet d'un examen analytique en plusieurs étapes portant sur la logique d'une année sur l'autre, le traitement des devises et la cohérence avec les événements de marché connus. Les rapports sont actualisés chaque année, et des mises à jour intermédiaires sont réalisées en cas de changements réglementaires, de remboursement ou d'approvisionnement importants. Avant livraison, un analyste effectue un nouveau passage afin que les clients reçoivent la vision la plus récente.
Comparaison de la taille du marché allemand des dispositifs d'échographie selon Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les dispositifs d'échographie en Allemagne peuvent différer même lorsque le sujet semble identique, car les flux de revenus comptabilisés et le périmètre des dispositifs ne sont pas toujours les mêmes. Les différences proviennent également de la manière dont les prix sont traités, de l'année utilisée comme référence, et du fait que le modèle soit fondé sur les signaux de la demande ou sur des agrégations côté fournisseurs.
En suivant les taux de renouvellement du parc installé, les évolutions de la répartition des achats et le calendrier des devises, Mordor Intelligence maintient le chiffre du marché allemand des dispositifs d'échographie centré sur la valeur des ventes de systèmes, alors que certaines estimations intègrent des revenus connexes comme le service, les sondes ou une imagerie diagnostique plus large, ce qui gonfle les totaux.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 728,71 millions USD (2025) | |
| Revue professionnelle A | 650,00 millions USD (2024) | Utilise une tarification d'une année antérieure et un cycle de remplacement conservateur, et semble sous-estimer les installations d'appareils portables et portatifs dans les environnements non hospitaliers. |
| Association sectorielle B | 820,00 millions USD (2025) | Inclut probablement les revenus de service et de maintenance regroupés avec les dépenses en appareils et peut partiellement comptabiliser les accessoires, ce qui augmente la valeur par rapport à un périmètre limité aux seuls systèmes. |
L'écart observé dans le tableau provient principalement de ce qui est comptabilisé comme revenu des dispositifs d'échographie et de la rapidité avec laquelle les prix et la répartition sont actualisés. Lorsque le périmètre est limité aux ventes de systèmes et vérifié par rapport à un comportement réaliste d'installation et de remplacement, le résultat reste plus facile à retracer jusqu'à des moteurs de demande clairs et des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des dispositifs à ultrasons en Allemagne en 2026 ?
Il s'établit à 752,76 millions USD en 2026, en bonne voie pour atteindre 899,40 millions USD d'ici 2031.
Quel domaine clinique connaît la croissance la plus rapide pour l'utilisation des ultrasons en Allemagne ?
L'imagerie en soins intensifs progresse à un CAGR de 5,62 % jusqu'en 2031, car les unités de soins intensifs et les services d'urgence intègrent des protocoles pulmonaires et cardiaques.
Qu'est-ce qui stimule l'adoption des ultrasons portatifs ?
Un prix inférieur à 5 000 EUR, l'intégration aux smartphones et les récents codes de remboursement qui réduisent les délais de retour sur investissement à environ 18 mois.
Comment la réglementation allemande façonne-t-elle l'intelligence artificielle dans les ultrasons ?
La rigueur du RGPD favorise l'intelligence artificielle sur appareil ou fédérée qui évite les transferts vers le nuage, accélérant le développement de l'inférence locale.
Pourquoi les soins à domicile constituent-ils un point de croissance ?
Les sondes portatives télé-assistées permettent aux infirmières de surveiller les patients atteints de maladies chroniques à domicile, réduisant les réhospitalisations et bénéficiant désormais du remboursement par les assureurs.
Dernière mise à jour de la page le:



