
Taille et part du marché des dispositifs à ultrasons du Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 434.41 Millions de dollars américains |
| Taille du Marché (2026) | 450.87 Millions de dollars américains |
| Taille du Marché (2031) | 543.02 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 3.79 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs à ultrasons du Royaume-Uni par Mordor Intelligence
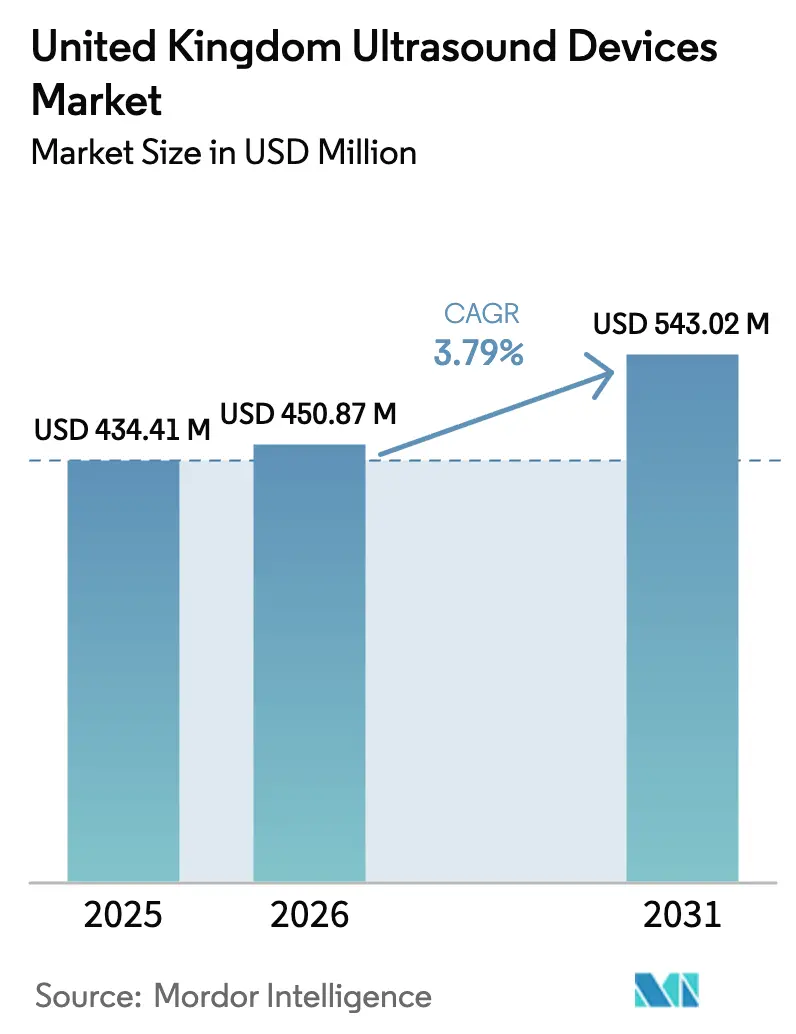
La taille du marché des dispositifs à ultrasons du Royaume-Uni devrait passer de 434,41 millions USD en 2025 à 450,87 millions USD en 2026 et est prévu d'atteindre 543,02 millions USD d'ici 2031, à un CAGR de 3,79 % sur la période 2026-2031.
Un environnement favorable en matière de remboursement pour l'imagerie au point de soins, associé à des investissements soutenus dans les programmes de modernisation du NHS, soutient cette trajectoire stable. Les améliorations de flux de travail pilotées par l'IA, l'essor des déploiements en soins à domicile et la hausse des diagnostics de maladies chroniques accélèrent la demande de remplacement, même si des pressions budgétaires persistent dans certains contextes communautaires. Les modèles d'échographie portables redéfinissent les parcours de soins primaires et d'urgence, tandis que les ultrasons focalisés de haute intensité (HIFU) élargissent les opportunités thérapeutiques en oncologie et en urologie. Par ailleurs, la consolidation des entreprises autour des capacités d'IA, illustrée par l'acquisition en 2024 par GE HealthCare d'Intelligent Ultrasound, signale une transition vers des écosystèmes d'imagerie entièrement intégrés.
Principaux enseignements du rapport
- Par application, la radiologie représentait 32,42 % de la taille du marché des dispositifs à ultrasons en 2025 ; la cardiologie devrait se développer à un CAGR de 6,73 % d'ici 2031.
- Par technologie, l'échographie 3D et 4D détenait une part de revenus de 47,85 % en 2025, tandis que le HIFU enregistre le CAGR projeté le plus élevé, à 8,09 %, d'ici 2031.
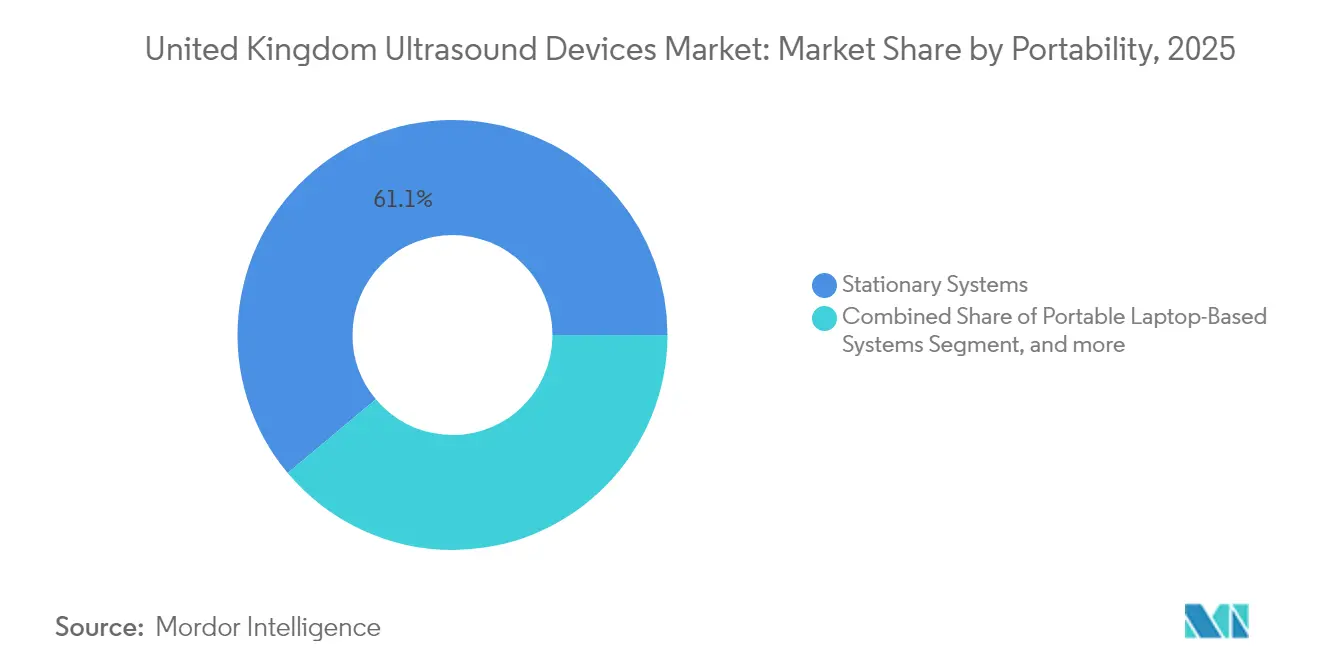
- Par portabilité, les systèmes fixes représentaient 61,10 % de la part du marché des dispositifs à ultrasons en 2025, tandis que les dispositifs portables devraient croître à un CAGR de 11,18 % d'ici 2031.
- Par utilisateur final, les hôpitaux du NHS détenaient 55,30 % de la part du marché des dispositifs à ultrasons en 2025, tandis que les environnements de soins à domicile progressent à un CAGR de 9,88 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des dispositifs à ultrasons du Royaume-Uni
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Charge croissante des maladies chroniques | +1.2% | National ; le plus élevé dans les zones urbaines et côtières défavorisées | Long terme (≥ 4 ans) |
| Adoption rapide des échographies portables pour les diagnostics en zones rurales et à domicile | +1.0% | National ; gains précoces dans les régions rurales | Moyen terme (2-4 ans) |
| Avancées technologiques dans les dispositifs à ultrasons et augmentation de l'utilisation diagnostique | +0.8% | National ; concentré dans les centres médicaux académiques | Moyen terme (2-4 ans) |
| Essor du segment des cliniques de fertilité privées et mises à niveau en obstétrique/gynécologie | +0.6% | Pôles urbains avec concentrations de soins privés | Court terme (≤ 2 ans) |
| Expansion des programmes de modernisation de l'imagerie diagnostique du NHS | +0.5% | National ; déploiement progressif via les NHS Trusts | Court terme (≤ 2 ans) |
| Intérêt croissant pour la santé des femmes et le suivi de la fertilité | +0.4% | National ; amplifié dans les zones métropolitaines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charge croissante des maladies chroniques
L'Angleterre devrait compter 9,3 millions de résidents vivant avec une maladie grave d'ici 2040, les communautés défavorisées supportant 80 % du fardeau supplémentaire. Les maladies cardiovasculaires touchent à elles seules environ 2,3 millions de personnes, entraînant une plus grande dépendance à l'échocardiographie et aux études vasculaires. L'incidence du cancer devrait passer de 420 000 nouveaux cas en 2025 à 506 000 d'ici 2040, renforçant la centralité de l'échographie dans la stadification non invasive des tumeurs et le suivi thérapeutique.[1]The Health Foundation, "La santé en 2040 : davantage d'entre nous vivant plus longtemps, mais avec des maladies graves," health.org.uk L'effet cumulatif se traduit par une demande soutenue de transducteurs avancés, d'études avec rehaussement de contraste et de routines d'acquisition guidées par l'IA dans les soins secondaires et primaires.
Adoption rapide des échographies portables pour les diagnostics en zones rurales et à domicile
La miniaturisation combinée à une rétroaction IA en temps réel encourage la réalisation d'examens à distance dans les unités paramédicales, les maisons de retraite et les domiciles des patients. Vingt pour cent des cliniciens britanniques utilisent déjà l'IA dans le diagnostic, et 35 % des déploiements d'IA au sein du NHS sont désormais intégrés aux flux de travail d'imagerie. Le projet pilote d'examen cardiaque à domicile de Caption Health illustre comment des algorithmes intégrés réduisent la dépendance à l'opérateur, comblant les pénuries de personnel tout en réduisant la fréquentation hospitalière.
Avancées technologiques dans les dispositifs à ultrasons et augmentation de l'utilisation diagnostique
Le scanner de tomographie photoacoustique de l'University College London crée des cartographies vasculaires en 3D en quelques minutes, capturant des modifications microvasculaires invisibles à l'imagerie 2D conventionnelle.[2]University College London, "Un scanner de tomographie photoacoustique portable permet une imagerie vasculaire 3D rapide," ucl.ac.uk La microscopie de localisation par ultrasons offre une résolution myocardique supérieure à l'angiographie CT pour la détection des maladies microvasculaires coronariennes. L'ajout de l'IA sur ces modalités automatise les mesures, rationalise le compte rendu et réduit les temps d'examen jusqu'à 40 %, multipliant le débit sans augmentation proportionnelle des effectifs.
Essor du segment des cliniques de fertilité privées favorisant les mises à niveau en échographie obstétricale/gynécologique
Les centres de fertilité privés augmentent leur capacité, alors que 43 % des travailleurs âgés de 24 à 34 ans accordent la priorité aux avantages liés à la fertilité lors du choix d'un employeur. L'acquisition par Samsung Medison de la société spécialisée en IA prénatale Sonio témoigne d'une course à la standardisation des mesures du premier trimestre et à l'amélioration de la détection des anomalies. Les cliniques commercialisent de plus en plus les évaluations fœtales en 3D/4D et guidées par l'IA comme éléments différenciateurs pour attirer des patients en paiement direct, stimulant ainsi le renouvellement des consoles d'obstétrique haut de gamme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réglementations strictes prolongeant les délais d'approbation des produits | –0.5% | National | Court terme (≤ 2 ans) |
| Pénurie de sonographistes entraînant une sous-utilisation du parc installé | –1.0% | National ; aigu dans les zones rurales | Long terme (≥ 4 ans) |
| Contraintes budgétaires dans les soins de santé communautaires et ruraux | –0.6% | Hôpitaux ruraux et communautaires sélectionnés | Moyen terme (2-4 ans) |
| Concurrence des alternatives d'imagerie à moindre coût | –0.4% | National ; le plus élevé dans les soins primaires | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes prolongeant les délais d'approbation des produits
Le nouveau cadre réglementaire pour les dispositifs médicaux de la MHRA (Medicines and Healthcare products Regulatory Agency), en vigueur à partir de l'été 2025, impose une surveillance proportionnelle au risque et formalise des voies de reconnaissance internationale. Bien que l'alignement avec les certificats australiens, canadiens, américains et européens puisse réduire les évaluations redondantes, des obligations supplémentaires de rapport post-commercialisation peuvent prolonger le délai total de mise sur le marché pour les nouvelles sondes et les nouveaux logiciels. Les entreprises dotées de solides équipes réglementaires absorberont plus facilement cette complexité que les jeunes pousses, ce qui pourrait freiner la vélocité de l'innovation.[3]Medicines and Healthcare products Regulatory Agency, "Réglementation britannique des dispositifs médicaux 2025 : Instrument législatif," gov.uk
Pénurie de sonographistes entraînant une sous-utilisation du parc installé
Les sonographistes prennent leur retraite en moyenne à 60,8 ans, bien avant l'âge général de la retraite, laissant des scanners haut de gamme inactifs lors des périodes de forte demande. Le NHS a élargi le champ de compétences des physiothérapeutes pour qu'ils réalisent des examens musculo-squelettiques au lit du patient, mais des lacunes en termes de débit persistent. Les outils ScanNav de GE HealthCare guident désormais les opérateurs non experts vers des vues acceptables, démontrant comment l'IA intégrée peut en partie compenser le déficit en capital humain.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par application : la cardiologie gagne en dynamisme dans un contexte de demande stable en radiologie
La radiologie/imagerie générale a conservé 32,42 % de la part du marché des dispositifs à ultrasons en 2025, soutenue par les examens abdominaux et des petites parties dans les hôpitaux du NHS. La cardiologie, cependant, devrait dépasser toutes les autres spécialités avec un CAGR de 6,73 %, portée par les avancées en imagerie microvasculaire et l'essor du dépistage de l'insuffisance cardiaque en soins primaires. La microscopie de localisation par ultrasons permet une analyse du mouvement pariétal et de la perfusion autrefois réservée à l'IRM, élargissant l'utilité clinique de l'échocardiographie. Sur la période de prévision, la contribution de la cardiologie à la taille du marché des dispositifs à ultrasons devrait ajouter près de 18 millions USD, intensifiant la concurrence entre les fournisseurs pour les sondes cardiaques haut de gamme.
L'obstétrique et la gynécologie restent un domaine mature mais lucratif. Les essais de surveillance de la croissance fœtale à domicile soulignent comment l'intégration généralisée de l'IA pourrait ouvrir de nouveaux flux de revenus directs aux consommateurs. Les segments des soins intensifs et de l'anesthésiologie s'appuient de plus en plus sur des systèmes au point de soins pour un guidage procédural accéléré, soutenant la demande de base pour des consoles portables robustes.


Par technologie : le HIFU remet en question la domination des systèmes 3D et 4D
Les modalités 3D et 4D représentaient 47,85 % de la taille du marché des dispositifs à ultrasons en 2025, soutenues par les flux de travail d'imagerie obstétricale et cardiaque structurelle. Cependant, leur croissance se modère à mesure que les cycles de remplacement s'allongent. En revanche, le HIFU se développera à un CAGR de 8,09 %, captant les centres d'oncologie à la recherche d'alternatives à la chirurgie préservant les organes. Les plateformes Ablatherm et Sonablate 500 démontrent 95 % d'absence de cancer de la prostate cliniquement significatif, accélérant l'adoption dans les établissements privés et du NHS.
L'imagerie Doppler et l'imagerie avec rehaussement de contraste maintiennent leur pertinence pour les lésions hépatiques et les évaluations vasculaires, tandis que les modules de post-traitement par IA rehaussent les systèmes 2D grâce au suivi automatisé des vaisseaux et à la quantification des plaques. Les fournisseurs regroupent des logiciels avancés pour fidéliser les clients transitionnant vers des consoles de gamme intermédiaire sous la pression des contraintes budgétaires.
Par portabilité : les scanners portables redessinent les parcours de soins
Les systèmes fixes représentent encore 61,10 % de la part du marché des dispositifs à ultrasons, notamment dans les centres de référence tertiaire nécessitant une imagerie d'élasticité avancée et des configurations multi-sondes. Néanmoins, les dispositifs portables généreront le revenu incrémental le plus élevé, avec une croissance de 11,18 % par an. Les évaluations comparatives mettent en avant l'ergonomie de la sonde, l'autonomie de la batterie et le stockage sécurisé en nuage comme facteurs déterminants pour les achats. Le cadre NHS Tech Devices, d'une valeur de 1,5 milliard GBP sur quatre ans, réserve une part à l'imagerie mobile pour un déploiement accéléré, signalant un engagement institutionnel à long terme en faveur de la portabilité.
Les unités sur chariot occupent un terrain intermédiaire, alliant mobilité et possibilités de mise à niveau pour les modules d'IA et les modules de contraste. L'intégration avec les dossiers patients électroniques via le Wi-Fi sécurisé renforce leur pertinence dans les cliniques ambulatoires à fort débit.
Par utilisateur final : les environnements de soins à domicile émergent comme prochaine frontière de croissance
Les hôpitaux du NHS ont capté 55,30 % des dépenses en 2025, alimentant la demande centrale de consoles de remplacement et de transducteurs spécialisés. Pourtant, les environnements de soins à domicile afficheront un CAGR de 9,88 % à mesure que les politiques de remboursement évoluent pour soutenir les évaluations cardiaques, obstétricales et pulmonaires à distance. Le service d'échocardiogramme à domicile de Caption Care illustre comment l'acquisition guidée par l'IA démocratise l'imagerie pour les soignants non experts, remodelant les protocoles de suivi.
Les hôpitaux privés et les cliniques de fertilité tirent parti des systèmes 3D/4D haut de gamme et du suivi des follicules mesuré par IA, tandis que les centres d'imagerie diagnostique se diversifient dans des suites d'échographie interventionnelle. Les médecins généralistes qui adoptent des scanners compacts pour les plaintes abdominales illustrent le déplacement du dispositif vers le premier point de contact.
Analyse géographique
Londres et le Sud-Est restent l'épicentre de l'adoption avancée de l'échographie, portés par les hôpitaux universitaires et un réseau dense de prestataires privés de fertilité. Ces régions accueillent également la plupart des essais précoces pour les modalités assistées par l'IA, renforçant leur rôle de sites de référence pour les démonstrations des fournisseurs. Le Nord de l'Angleterre et l'Écosse comblent l'écart technologique grâce aux fonds de modernisation du NHS qui subventionnent les plateformes portables dans les centres de diagnostic communautaires.
Le Pays de Galles rural et certaines parties de l'Irlande du Nord se heurtent encore à une disponibilité limitée de sonographistes, freinant la pleine utilisation des scanners installés. Les dispositifs portables, soutenus par des réseaux d'interprétation à distance, atténuent les inégalités d'accès en permettant aux infirmières communautaires de capturer des images pour une analyse hors site.
Les indicateurs d'inégalités en santé montrent que les villes côtières défavorisées enregistrent une incidence plus élevée de maladies cardiovasculaires et métaboliques, ce qui entraîne un déploiement ciblé de programmes d'échographie au point de soins. Les 9,3 millions de personnes projetées vivant avec une maladie grave d'ici 2040 soulignent l'importance d'une diffusion équitable de l'imagerie, alignant les cadres nationaux d'approvisionnement sur les objectifs de santé publique.
Paysage réglementaire
Les systèmes d'échographie et les logiciels associés commercialisés en Grande-Bretagne (Angleterre, Pays de Galles, Écosse) sont réglementés par la Medicines and Healthcare products Regulatory Agency (MHRA) en vertu du UK Medical Devices Regulations 2002. Les exigences d'enregistrement des produits et d'évaluation de la conformité conditionnent l'accès au marché britannique (GB) et le marquage UKCA en tant que marquage national des produits. Le cadre réglementaire met également l'accent sur une vigilance continue, avec des obligations de surveillance post-commercialisation et de signalement s'appliquant à toutes les classes de dispositifs, façonnant de plus en plus la planification des preuves cliniques pour les nouvelles sondes et les logiciels de flux de travail intégrant l'IA.
À partir de l'été 2025, le cadre relatif aux dispositifs de la MHRA a introduit une surveillance proportionnée au risque et formalisé des voies de reconnaissance internationale, y compris des voies de reliance pour les dispositifs certifiés par des régulateurs tels que la TGA, Santé Canada et la FDA. Parallèlement, les pratiques d'achat au Royaume-Uni se resserrent autour d'une évaluation structurée, les orientations nationales en matière d'achats fondés sur la valeur pour les technologies médicales incitant les acheteurs à examiner de près le coût total, les résultats et la résilience de la chaîne d'approvisionnement. Cela influence à son tour la manière dont les fournisseurs d'échographie positionnent leurs modèles de service, leurs mises à jour logicielles et leur support tout au long du cycle de vie dans les appels d'offres publics.
Paysage concurrentiel
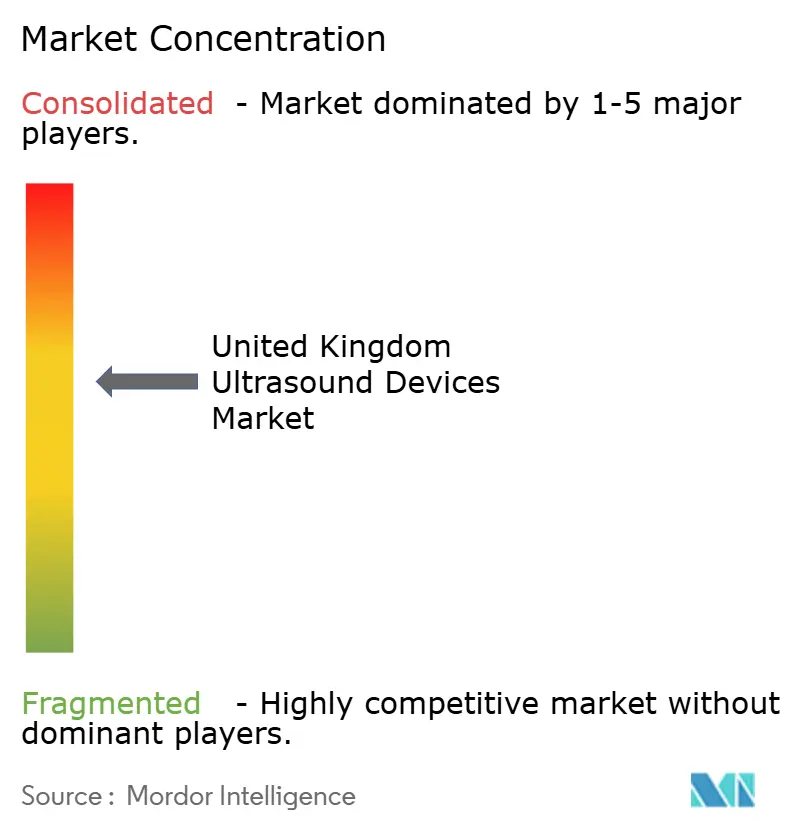
Le marché présente une concentration modérée. GE HealthCare se distingue par son expansion externe et sa forte intégration de l'IA, détenant des positions importantes dans les consoles de cardiologie et d'anesthésiologie. Siemens Healthineers et Philips s'appuient sur de larges portefeuilles de modalités pour vendre croisément l'échographie dans les parcours de radiologie et d'oncologie, tandis que Canon Medical Systems se concentre sur l'harmonisation d'image pilotée par logiciel pour rivaliser sur la précision diagnostique.
L'acquisition par Samsung Medison en 2024 de Sonio met en lumière l'intensification de la concurrence dans le domaine de l'IA prénatale, un segment où la précision du dépistage des anomalies influence directement les taux de remboursement. Des acteurs disruptifs tels que Butterfly Network et Clarius Mobile Health courtisent les médecins de soins primaires avec des mises à niveau logicielles par abonnement, menaçant le pouvoir de fixation des prix des opérateurs établis. Les efforts d'harmonisation réglementaire pourraient abaisser les barrières à l'entrée pour ces acteurs agiles, mais les obligations accrues en matière de surveillance post-commercialisation favorisent les entreprises dotées d'infrastructures de conformité solides.
Des opportunités inexploitées persistent dans les outils de flux de travail guidés par l'IA qui raccourcissent les temps d'examen, notamment pour le personnel infirmier assumant des responsabilités en matière d'échographie. Les sous-segments d'échographie thérapeutique tels que le HIFU et l'histotripsie offrent également des voies d'expansion à forte marge à mesure que les données d'essais cliniques valident les résultats à long terme.
Leaders du secteur des dispositifs à ultrasons du Royaume-Uni
Canon Medical Systems Corporation
Fujifilm Holdings Corporation
GE Healthcare
Siemens Healthineers AG
Koninklijke Philips N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'opportunité la plus tangible se situe à l'intersection des contraintes de main-d'œuvre et des objectifs de débit, où l'acquisition assistée par IA et l'automatisation peuvent élargir le vivier d'opérateurs et standardiser les examens dans les hôpitaux du NHS et les structures communautaires. Le Royaume-Uni présente déjà des preuves tangibles dans cette direction, notamment Intelligent Ultrasound rapportant que SonoLystlive a réduit le nombre de frappes clavier jusqu'à 65 % et le temps d'examen jusqu'à 40 % dans les flux de travail du mi-trimestre. Cela s'aligne également avec les travaux de Canon Medical Research Europe à Édimbourg sur des solutions intelligentes basées sur l'IA pour automatiser les tâches de balayage. Pour les fournisseurs, cela soutient la demande de rattachement logiciel et de mise à niveau sur les parcs installés, en particulier dans les filières de radiologie à fort volume et d'obstétrique, ainsi que dans les déploiements de point de soins où des utilisateurs non experts ont besoin de flux de travail guidés.
Les modèles commerciaux et les réformes des achats créent également une marge de manœuvre pour le renouvellement et la standardisation à long terme des parcs d'équipement. Les approches de service géré des équipements sont de plus en plus utilisées pour regrouper le remplacement, la maintenance et la formation, comme en témoigne la collaboration de service géré d'équipements sur 20 ans entre GE HealthCare et Nuffield Health, d'une valeur de 200 millions de GBP, qui inclut l'échographie parmi près de 800 dispositifs à installer, ainsi que l'évolution des achats du NHS vers des voies commerciales plus claires via la NHS MedTech Commercial Strategy 2026. Parallèlement, les voies d'accès anticipé de la MHRA et les voies de reliance internationale offrent des mécanismes structurés pour introduire du matériel et des logiciels d'échographie innovants dans un usage clinique contrôlé tout en constituant une base de preuves en vue d'une adoption plus large par le NHS, favorisant une adoption plus précoce de capacités telles que la mesure avancée par IA, la connectivité portable et les applications thérapeutiques par ultrasons.
Développements récents du secteur
- Juin 2026 : lancement mondial par Canon Medical Systems du système d'échographie diagnostique Aplio me X avec des flux de travail assistés par IA, annoncé lors d'Euroson 2026 à Lublin. L'intégration de flux de travail échographique optimisée par l'IA accélère l'analyse d'images et l'aide à la décision, élargissant l'utilisation de plateformes de diagnostic intégrant l'IA sur le marché britannique et pouvant améliorer le débit du NHS.
- Mars 2026 : Fujifilm Healthcare a dévoilé les plateformes technologiques d'échographie ARIETTA DeepInsight x (modèles 850, 750, 650) lors de l'ECR 2026 à Vienne. L'expansion de la plateforme DeepInsight renforce la position concurrentielle de Fujifilm en radiologie et en échographie au Royaume-Uni grâce à des capacités assistées par IA, avec un potentiel d'influence sur les décisions d'achat.
- Février 2026 : GE HealthCare s'est vu attribuer un contrat par le Northumbria Healthcare NHS Foundation Trust pour des systèmes d'échographie Voluson. Cet achat public de systèmes Voluson permet à GE HealthCare de renforcer sa présence dans les déploiements d'échographie au sein du NHS britannique et affecte la dynamique du marché et les cycles de remplacement.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur des systèmes d'échographie vendus et utilisés au Royaume-Uni pour l'imagerie diagnostique et l'usage thérapeutique par ultrasons, dans les structures hospitalières et non hospitalières. La taille du marché est établie en termes d'USD et reflète la demande d'équipement pour les principaux cas d'usage clinique.
Exclusions du périmètre : nous excluons les consommables et services, tels que les gels, les extensions de garantie, les contrats de service et la maintenance de routine.
Aperçu de la segmentation
- Par application
- Anesthésiologie
- Cardiologie
- Gynécologie/Obstétrique
- Radiologie
- Soins intensifs et médecine d'urgence
- Autres applications
- Par technologie
- Imagerie par ultrasons 2D
- Imagerie par ultrasons 3D et 4D
- Imagerie Doppler
- Ultrasons focalisés de haute intensité (HIFU)
- Autres technologies
- Par portabilité
- Systèmes fixes
- Systèmes portables sur ordinateur portable
- Dispositifs à ultrasons portables/de poche
- Par utilisateur final
- Hôpitaux du NHS
- Hôpitaux et cliniques privés
- Centres d'imagerie diagnostique
- Centres chirurgicaux ambulatoires
- Autres utilisateurs finaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier le bassin de demande et établir des limites pratiques quant à la place des dépenses en échographie au sein du budget d'imagerie plus large. Nous nous sommes appuyés sur des signaux de santé publique et d'achats, ainsi que sur des indicateurs d'activité clinique influençant les volumes d'examens et l'utilisation des dispositifs au fil du temps.
Les points de référence courants incluaient les publications du NHS England, les statistiques sanitaires du gouvernement britannique (y compris l'Office for National Statistics), les orientations de la MHRA sur les dispositifs médicaux, et les données de santé de l'OCDE pour le contexte de l'imagerie et de la main-d'œuvre. Nous avons également examiné des revues cliniques évaluées par des pairs pour comprendre comment l'usage évolue entre les structures de point de soins et le diagnostic de routine. Pour les vérifications de normalisation du marché, nous avons utilisé les dépôts d'entreprises et les présentations aux investisseurs, une couverture de presse fiable, et avons sélectivement utilisé des abonnements payants pour les données financières d'entreprises et l'intelligence de marché, des bases de données de brevets, ainsi que la visibilité des importations et exportations au niveau des expéditions lorsque cela permettait de clarifier les flux d'équipements. Les sources documentaires citées ci-dessus ne sont qu'illustratives, et des références publiques et payantes supplémentaires ont été utilisées pour collecter, recouper et clarifier les données.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur la validation des facteurs déterminant la demande annuelle d'équipements au Royaume-Uni, notamment les cycles de remplacement, l'évolution vers la portabilité, et les différences budgétaires entre les structures du NHS et les prestataires privés. Les réponses des personnes interrogées ont permis de clarifier les points où les hypothèses documentaires sur les comportements d'achat divergeaient entre les équipes d'achat, les distributeurs et les partenaires de service, d'une part, et l'usage clinique quotidien, d'autre part.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 38 % | Cadres dirigeants (CXO) : 12 % |
| Rang intermédiaire : 46 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs plus petits : 16 % | Managers : 54 % |
Dimensionnement et prévisions de marché
La logique de dimensionnement principale utilise une approche descendante qui part de l'environnement de l'imagerie et de l'activité diagnostique au Royaume-Uni, puis reconstitue la demande en échographie en reliant le débit probable des procédures aux besoins du parc installé et au calendrier de remplacement. Étant donné que les achats réels ne suivent pas un schéma net chaque année, les totaux ont été corroborés par des approximations ascendantes sélectives, telles que des expéditions unitaires échantillonnées multipliées par les prix de vente moyens, des vérifications des canaux de distribution, et des contrôles de cohérence par rapport à l'exposition au chiffre d'affaires des équipements déclarée.
Parmi les données les plus déterminantes figuraient l'évolution du mix vers les systèmes portables et de poche, les cycles de remplacement typiques des unités sur chariot par rapport aux dispositifs de point de soins, les changements de volumes d'examens par domaine clinique clé, ainsi que la pression budgétaire publique versus privée influençant le calendrier des dépenses d'investissement. Nous avons également suivi les fourchettes de prix de vente moyen par classe de dispositif, car une légère modification du mix de portabilité peut faire évoluer la tendance de valeur même lorsque les volumes unitaires restent stables. Pour les prévisions, une analyse de scénarios a été utilisée afin de conserver une vision prospective réaliste, où les hypothèses concernant le calendrier de remplacement et l'évolution des prix de vente moyens ont été testées à l'aide des retours d'experts interrogés. Lorsque les indicateurs ascendants présentaient des lacunes, nous les avons comblées à l'aide de relations de substitution prudentes, par exemple en utilisant des groupes d'établissements hospitaliers similaires et en ajustant en fonction de l'adoption de la portabilité, plutôt que de forcer des données unitaires manquantes.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants, tels que les schémas d'activité d'achat, les attentes concernant le parc installé, et les volumes unitaires implicites que le modèle de valeur nécessiterait. Lorsqu'un chiffre paraît inhabituel, les facteurs sous-jacents sont retracés jusqu'aux hypothèses de base, puis revus à nouveau par un autre analyste avant validation.
Nous actualisons le rapport chaque année, et nous revoyons également les données clés après des événements majeurs susceptibles de modifier les prix, les budgets ou les délais de livraison. Avant la livraison, nous effectuons une dernière vérification pour aligner le calendrier de conversion des devises, revérifier la logique des prix de vente moyens par classe de dispositif, et recontacter les sources lorsque les écarts dépassent les fourchettes attendues.
Taille du marché britannique des dispositifs d'échographie selon Mordor Intelligence par rapport à d'autres estimations publiées
Les différentes estimations publiées pour les dispositifs d'échographie au Royaume-Uni peuvent varier même lorsque tout le monde suit le même système de santé, car les choix de périmètre et de calendrier diffèrent plus que ne l'attendent la plupart des lecteurs. L'année retenue pour la conversion des devises, ce qui est comptabilisé comme une vente de dispositif par rapport à un service complémentaire, et la manière dont les prix de vente moyens sont mis à jour peuvent chacun modifier la valeur finale.
Une différence liée à la fréquence d'actualisation est également courante sur ce marché, car les fourchettes de prix des systèmes portables et de poche peuvent évoluer rapidement avec les cycles d'achat et les changements de mix. Le modèle est maintenu cohérent en revérifiant les prix de vente moyens par classe de dispositif et en validant la demande unitaire implicite par rapport aux signaux de cadence de remplacement proches de la date de publication, ce qui explique pourquoi l'écart tend à se réduire après application des mises à jour chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 434,41 millions d'USD (2025) | |
| Portail de données sectorielles A | 410,00 millions d'USD (2025) | Utilise une définition de dispositif plus restrictive, orientée vers les systèmes axés sur la radiologie, et applique un prix de vente moyen unique combiné sans séparer les fourchettes de prix des dispositifs fixes et portables. |
| Observatoire des dépenses de santé B | 490,00 millions d'USD (2025) | Intègre les revenus de service et de garantie à la valeur des équipements et utilise un calendrier de conversion des devises différent, ce qui peut augmenter le total déclaré en USD lors des années marquées par des fluctuations de taux de change. |
Le tableau montre que la majeure partie de l'écart provient de ce qui est comptabilisé comme revenu d'équipement et de la manière dont les prix sont actualisés par classe de dispositif au cours de l'année choisie. En limitant le périmètre aux systèmes et en testant la robustesse des prix de vente moyens et des totaux unitaires implicites par rapport aux signaux de remplacement et d'achat, l'estimation reste traçable à des données pouvant être reproduites et actualisées.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des dispositifs à ultrasons du Royaume-Uni ?
La taille du marché des dispositifs à ultrasons s'élève à 450,87 millions USD en 2026 et devrait atteindre 543,02 millions USD d'ici 2031.
Quel segment connaît la croissance la plus rapide en termes de portabilité ?
Les dispositifs portables devraient se développer à un CAGR de 11,18 %, portés par les cas d'usage en soins à domicile et en diagnostic rural.
Comment l'IA influencera-t-elle l'utilisation de l'échographie au cours des cinq prochaines années ?
L'IA devrait automatiser les mesures, raccourcir les temps d'examen jusqu'à 40 % et élargir les viviers d'opérateurs, soutenant un déploiement plus large dans les soins primaires et communautaires.
Quels changements réglementaires les fabricants doivent-ils suivre ?
Le cadre des dispositifs médicaux 2025 de la MHRA introduit une surveillance post-commercialisation proportionnelle au risque et des voies de reconnaissance mutuelle, affectant les délais d'approbation et les coûts de conformité.
Quelle est l'importance de la pénurie de sonographistes ?
Des âges de départ à la retraite précoces créent des lacunes dans les effectifs qui réduisent l'utilisation des scanners ; des outils guidés par l'IA et des rôles élargis pour les professionnels paramédicaux sont déployés pour atténuer ce manque.
Dernière mise à jour de la page le:



