
Taille et part du marché des dispositifs à ultrasons aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.11 Milliards de dollars |
| Taille du Marché (2026) | 3.27 Milliards de dollars |
| Taille du Marché (2031) | 4.22 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.21 % |
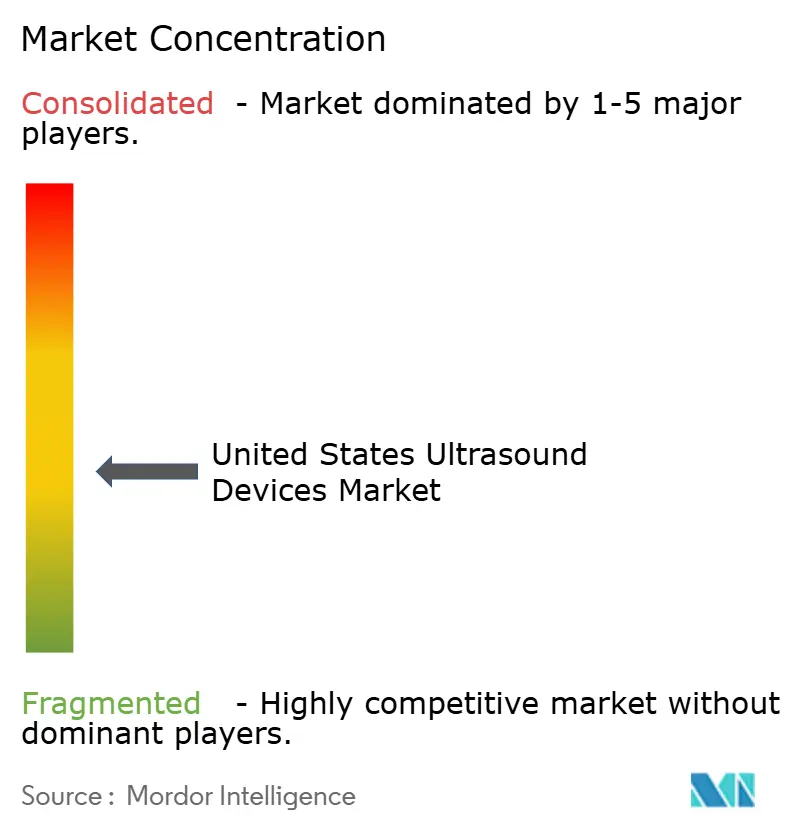
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des dispositifs à ultrasons aux États-Unis par Mordor Intelligence
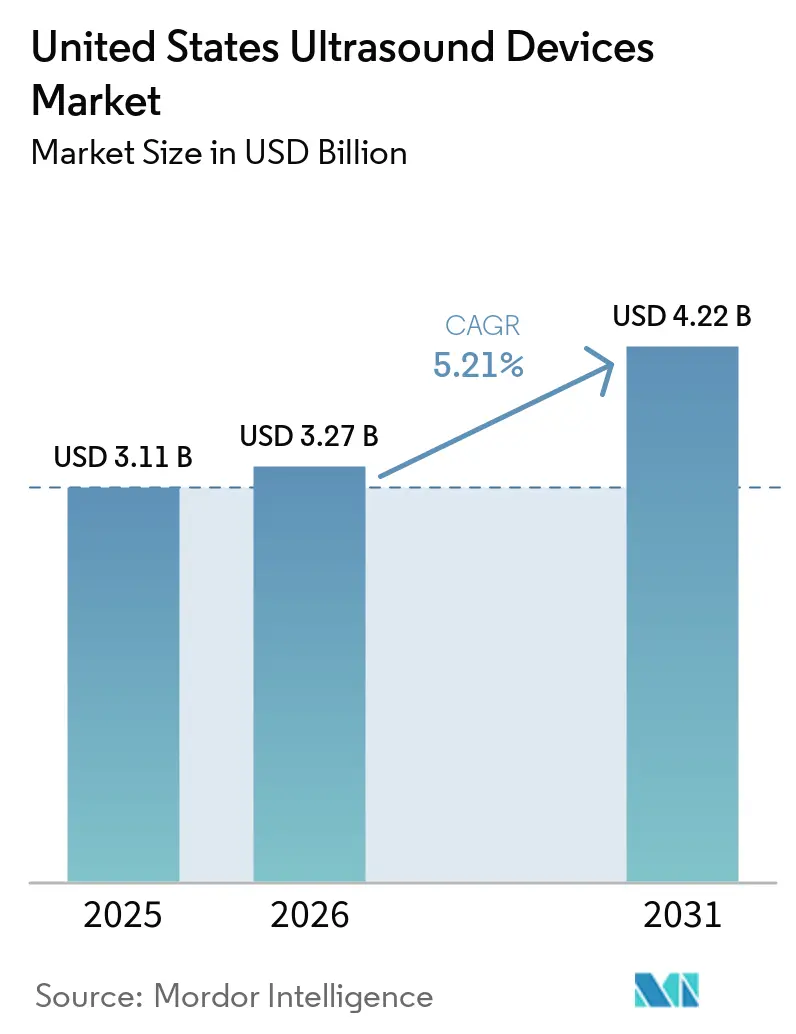
La taille du marché des dispositifs à ultrasons aux États-Unis était évaluée à 3,11 milliards USD en 2025 et devrait croître de 3,27 milliards USD en 2026 pour atteindre 4,22 milliards USD d'ici 2031, à un CAGR de 5,21 % durant la période de prévision (2026-2031).
La demande croissante d'imagerie basée sur la valeur, les pénuries persistantes de sonographes et les évolutions des remboursements continuent d'influencer les décisions d'achat. L'intelligence artificielle est passée du statut de nouveauté à celui de nécessité, avec des fonctions de numérisation autonome et d'activation vocale réduisant la variabilité des opérateurs. Les systèmes portables dont le prix est inférieur à 4 000 USD offrent désormais une imagerie de qualité diagnostique, élargissant l'accès en médecine d'urgence et aux soins à domicile. Les droits de douane sur les chaînes d'approvisionnement et la compression des honoraires Medicare exercent une pression sur les marges, de sorte que les fabricants se concentrent sur les mises à niveau logicielles, les modèles d'abonnement et le financement flexible pour fidéliser leurs clients sur le marché des dispositifs à ultrasons aux États-Unis.
Points clés du rapport
- Par application, la radiologie détenait 37,18 % de la part de revenus en 2025 ; les soins intensifs devraient progresser à un CAGR de 6,42 % jusqu'en 2031.
- Par technologie, les systèmes 3D et 4D ont capté 42,05 % de la part du marché des dispositifs à ultrasons aux États-Unis en 2025, tandis que les ultrasons focalisés de haute intensité devraient progresser à un CAGR de 5,89 % jusqu'en 2031.
- Par portabilité, les plateformes fixes ont maintenu une part de 66,92 % en 2025 ; les dispositifs portables devraient progresser à un CAGR de 7,78 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux détenaient 55,56 % de la taille du marché des dispositifs à ultrasons aux États-Unis en 2025, tandis que les soins à domicile sont en voie d'atteindre un CAGR de 7,22 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des dispositifs à ultrasons aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Évolution vers le remboursement de l'imagerie ambulatoire | +0.8% | National, avec des gains précoces dans le Nord-Est et l'Ouest | Moyen terme (2-4 ans) |
| Optimisation des flux de travail par l'IA | +0.9% | Mondial, concentré dans les grandes zones métropolitaines | Court terme (≤ 2 ans) |
| Prolifération des dispositifs à ultrasons portables | +0.7% | National, adoption accélérée dans les zones rurales | Moyen terme (2-4 ans) |
| Intégration groupée des ultrasons dans les procédures de cardiologie | +0.4% | National, porté par les centres de cardiologie | Long terme (≥ 4 ans) |
| Programmes de financement et de crédit-bail des fabricants d'équipements d'origine | +0.3% | National, axé sur les systèmes hospitaliers | Court terme (≤ 2 ans) |
| Expansion de la télésanté soutenant les ultrasons à distance | +0.6% | National, pénétration rurale renforcée | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Évolution vers le remboursement de l'imagerie ambulatoire
Medicare a augmenté les paiements pour l'imagerie en ambulatoire de 2,9 % en 2025, encourageant la migration des procédures des services hospitaliers vers les sites ambulatoires. Les groupes hospitaliers privilégient par conséquent les systèmes sur chariot compacts qui dégagent rapidement les couloirs et traitent des volumes de patients plus élevés. Des coentreprises telles que Smith+Nephew et JointVue équipent les centres orthopédiques de systèmes de navigation par échographie 3D qui évitent le recours aux rayonnements ionisants. Les comités d'achat classent désormais les scanners selon des indicateurs de débit et des chiffres de coût par examen, donnant un avantage aux fournisseurs qui associent des tableaux de bord analytiques à des contrats de service dans le marché des dispositifs à ultrasons aux États-Unis.[1]Federal Register, "Mises à jour du système de paiement prospectif pour les soins hospitaliers ambulatoires pour l'année civile 2025," federalregister.gov
Optimisation des flux de travail par l'IA
Seuls 81 080 sonographes médicaux diagnostiques servent l'ensemble du pays, ce qui rend l'orientation par apprentissage automatique indispensable. GE HealthCare et NVIDIA ont co-développé des protocoles autonomes sur la plateforme Isaac qui réduisent les rescans jusqu'à 30 % tout en améliorant la cohérence des mesures. Voice Assist de Fujifilm Sonosite permet aux utilisateurs d'émettre des commandes sans toucher la console, préservant ainsi les champs stériles dans les salles d'opération. Les mises à niveau logicielles plutôt que le nouveau matériel représentent désormais la voie la plus expéditive vers la valeur, poussant les hôpitaux à signer des accords d'abonnement pluriannuels qui stabilisent les revenus des fournisseurs au sein du marché des dispositifs à ultrasons aux États-Unis.[2]Bureau of Labor Statistics des États-Unis, "Perspectives professionnelles pour les sonographes médicaux diagnostiques," bls.gov
Prolifération des dispositifs à ultrasons portables
La miniaturisation des semi-conducteurs a fait chuter le coût des appareils de 10 000 USD à près de 2 000 USD, permettant aux médecins urgentistes de disposer de dispositifs à ultrasons portables personnels. L'iQ3 de Butterfly Network est équipé d'une puce P4.3 Ultrasound-on-Chip qui produit des images 3D à partir d'un smartphone et s'intègre aux dossiers médicaux électroniques. Les services d'urgence de seulement 47 % des hôpitaux américains utilisent actuellement l'échographie au point de soins, laissant une marge d'adoption considérable. Les cliniciens en zones rurales s'appuient sur des logiciels de téléguidage pour consulter des spécialistes urbains, élargissant ainsi la portée géographique du marché des dispositifs à ultrasons aux États-Unis.
Intégration groupée des ultrasons dans les procédures de cardiologie
Les nouveaux codes CPT pour l'ablation par ultrasons sous surveillance IRM positionnent les forfaits cardiovasculaires comme un nouveau bassin de revenus. L'agent Flyrcado amélioré par l'IA de GE HealthCare aligne l'évaluation de la fonction cardiaque sur les indicateurs de remboursement, et les outils de reporting intégrés accélèrent la soumission des demandes de remboursement. Les hôpitaux qui achètent des consoles d'échocardiographie de nouvelle génération exigent une interopérabilité avec les dossiers de santé électroniques, ce qui favorise les plateformes offrant une transmission DICOM standardisée et un codage automatisé CIM-10. Ces capacités d'écosystème renforcent la fidélité des clients et prolongent les contrats de service sur le marché des dispositifs à ultrasons aux États-Unis.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Retards réglementaires dus à l'arriéré des dossiers 510(k) de la FDA | -0.5% | National, affectant tous les fabricants | Court terme (≤ 2 ans) |
| Reports des dépenses d'investissement par les hôpitaux | -0.7% | National, concentré dans les zones rurales | Moyen terme (2-4 ans) |
| Hausse des coûts de conformité en matière de cybersécurité | -0.3% | National, accent renforcé sur les dispositifs connectés | Long terme (≥ 4 ans) |
| Paysage de remboursement fragmenté | -0.4% | National, avec des variations au niveau des États | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Retards réglementaires dus à l'arriéré des dossiers 510(k) de la FDA
La section 524B de la loi FD&C exige désormais une documentation étendue en matière de cybersécurité, incluant une nomenclature logicielle, pour chaque scanner connecté.[3]Agence américaine des produits alimentaires et médicamenteux, "Orientations sur la cybersécurité dans les dispositifs médicaux," fda.gov Les modules d'intelligence artificielle doivent soumettre des données sur la dérive des algorithmes, allongeant les cycles d'examen bien au-delà des normes historiques. Les petites entreprises font face à des délais de mise sur le marché plus longs et peuvent céder du terrain aux fabricants établis qui disposent d'équipes réglementaires internes. Le marché des dispositifs à ultrasons aux États-Unis risque donc une diffusion plus lente de l'innovation, en particulier pour les applications thérapeutiques à forte croissance.
Reports des dépenses d'investissement par les hôpitaux
Le facteur de conversion Medicare 2025 a chuté de 2,83 %, comprimant le remboursement de l'imagerie. Les hôpitaux ruraux et les hôpitaux de filet de sécurité repoussent les intervalles de remplacement au-delà de sept ans, privilégiant la location et les arrangements de paiement par examen plutôt que les achats directs. Les fournisseurs proposent désormais des modèles basés sur l'utilisation qui regroupent les services, les sondes et les logiciels dans un seul abonnement mensuel, mais la comptabilisation des revenus s'étend sur un horizon pluriannuel. Les prestataires à court de liquidités privilégient les scanners liés aux procédures génératrices de revenus, tempérant les volumes unitaires à court terme sur le marché des dispositifs à ultrasons aux États-Unis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application : les soins intensifs gagnent en dynamisme
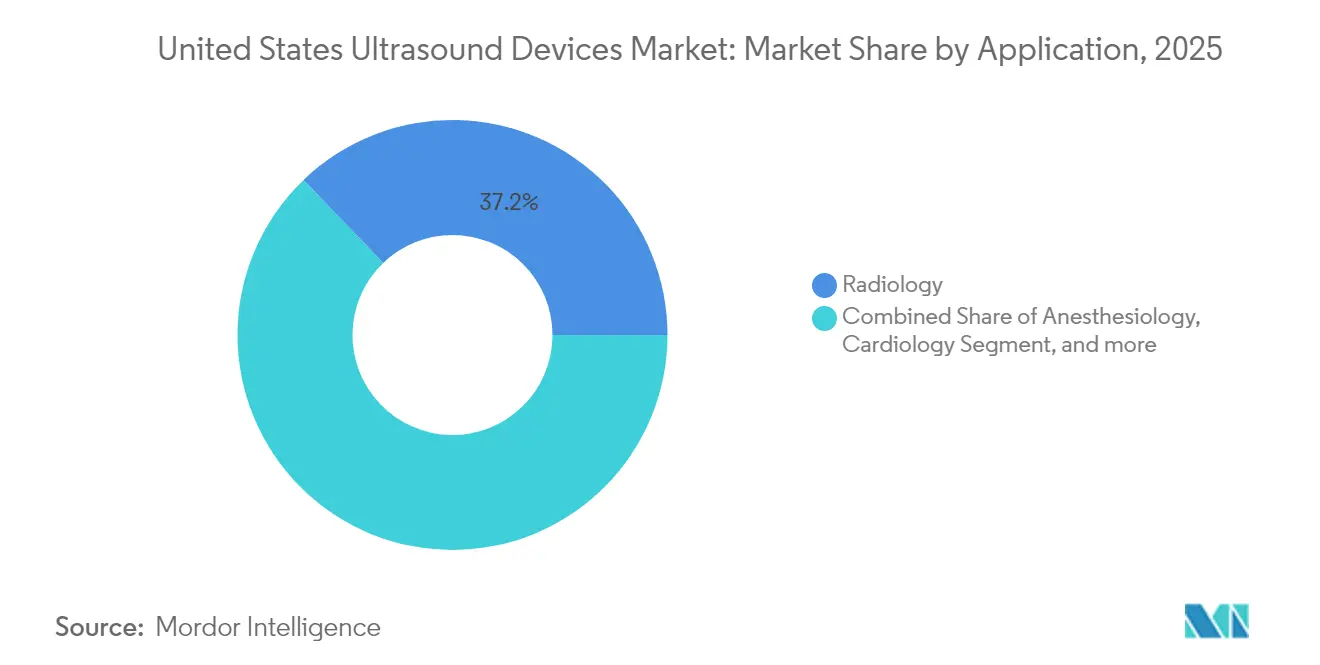
La radiologie détenait 37,18 % de la part du marché des dispositifs à ultrasons aux États-Unis en 2025 grâce à des protocoles diagnostiques à volume élevé. Les soins intensifs, progressant à un CAGR de 6,42 %, bénéficient d'évaluations au chevet du patient qui raccourcissent les séjours en soins intensifs. L'utilisation en cardiologie s'élargit dans le cadre de modèles de paiement groupé qui récompensent l'échocardiographie intégrée et la surveillance hémodynamique. L'imagerie musculo-squelettique se développe à mesure que les cliniques sportives adoptent le guidage en temps réel pour les injections. L'urologie s'accélère après que de nouveaux codes CPT ont validé l'ablation guidée par ultrasons. Le dépistage vasculaire reste stable car Medicare finance des programmes préventifs, soutenant la demande de base pour le marché des dispositifs à ultrasons aux États-Unis.
La taille du marché des dispositifs à ultrasons aux États-Unis pour la radiologie devrait se développer modérément à mesure que les outils d'amélioration des flux de travail permettent d'effectuer davantage d'examens par machine, tandis que les soins intensifs gagnent une part budgétaire progressive auprès des services d'urgence. Les dispositifs portables mènent les courbes d'adoption, mais les systèmes sur chariot multi-sondes restent indispensables pour les examens abdominaux et pelviens haute résolution. Les fournisseurs associent désormais des packages d'élastographie et d'intelligence artificielle pour augmenter les prix de vente moyens malgré les contraintes budgétaires, renforçant la fidélisation des plateformes dans les services de radiologie hospitalière.


Par technologie : les ultrasons focalisés de haute intensité dépassent le stade pilote
Les plateformes 3D et 4D ont capturé 42,05 % de part de marché grâce à un rendu spatial supérieur qui améliore les diagnostics obstétricaux et cardiaques. L'échographie mammaire automatisée est intégrée à la mammographie de routine dans des forfaits de dépistage du sein dense le jour même dans les établissements américains. L'échographie focalisée de haute intensité, avec un CAGR de 5,89 %, passe de l'oncologie expérimentale aux thérapies remboursées de la prostate et des fibromes utérins. L'effet Doppler reste essentiel pour les études du flux vasculaire, et l'échographie 2D persiste dans les environnements à faible acuité en raison de ses avantages en termes de coût.
La taille du marché des dispositifs à ultrasons aux États-Unis pour l'échographie focalisée de haute intensité thérapeutique reste modeste, mais s'accélère à mesure que les données cliniques s'élargissent. La reclassification par la FDA de certaines sondes thérapeutiques en classe II abaisse les barrières à l'entrée, et les centres universitaires s'empressent de sécuriser un avantage de premier entrant. Les fournisseurs établis intègrent la surveillance de la dose thermique, tandis que des start-ups de niche concèdent sous licence des logiciels de formation de faisceaux. Cette innovation à double voie maintient la diversité des prix et soutient la croissance multi-segments au sein du secteur des dispositifs à ultrasons aux États-Unis.
Par portabilité : les dispositifs portables perturbent les flux de travail
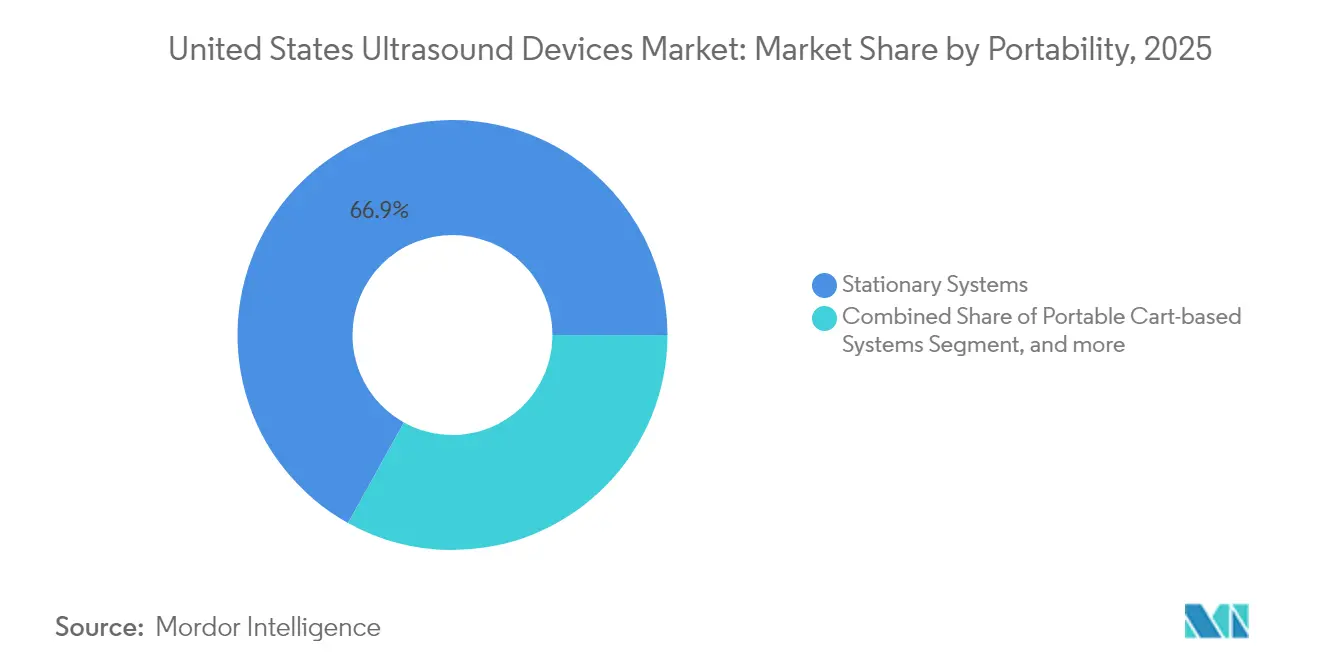
Les consoles fixes ont maintenu une part de 66,92 % en 2025, ancrées par un traitement avancé et de larges portefeuilles de sondes. Les appareils portables, progressant à un CAGR de 7,78 %, permettent aux cliniciens d'effectuer des examens dans les baies de triage, les ambulances et à domicile. Les chariots portables occupent le segment intermédiaire, équilibrant mobilité et performance.
La taille du marché des dispositifs à ultrasons aux États-Unis pour les appareils portables se développe le plus rapidement à mesure que les batteries intégrées et la connectivité sans fil soutiennent les examens sous télésupervision. Les forfaits d'abonnement réduisent les coûts initiaux et ajoutent des mises à niveau logicielles au fil du temps. Pendant ce temps, les systèmes fixes défendent leur part en intégrant des packages d'intelligence artificielle qui automatisent les mesures et accélèrent le reporting. Les hôpitaux déploient ainsi une flotte mixte, optimisant chaque modalité pour sa niche clinique sur le marché des dispositifs à ultrasons aux États-Unis.
Par utilisateur final : les soins à domicile deviennent courants
Les hôpitaux contrôlaient 55,56 % des revenus en 2025 grâce à des services d'imagerie complets. Les soins à domicile, progressant à un CAGR de 7,22 %, tirent parti de la télésurveillance et du vieillissement démographique. Les centres chirurgicaux ambulatoires investissent dans la navigation par ultrasons pour les procédures mini-invasives, tandis que les centres d'imagerie diagnostique prospèrent grâce aux références ambulatoires.
La croissance du secteur des dispositifs à ultrasons aux États-Unis reflète une diversification à travers les sites de soins. Les services d'imagerie mobile équipent des véhicules de scanners sur chariot pour atteindre les établissements de soins de longue durée, élargissant la portée sans expansion de locaux physiques. Les fabricants se différencient avec des plateformes cloud qui acheminent les images vers des radiologistes interprétants, assurant une pertinence continue auprès de chaque utilisateur final sur le marché des dispositifs à ultrasons aux États-Unis.
Analyse géographique
Le Nord-Est concentre l'adoption précoce grâce aux hôpitaux universitaires qui pilotent l'intelligence artificielle et les essais d'ultrasons thérapeutiques. Les grands réseaux de prestation intégrés y renouvellent régulièrement leurs équipements, créant un terrain d'essai essentiel pour les scanners de nouvelle génération. Les comtés ruraux de la même région manquent encore de sonographes, de sorte que les fournisseurs promeuvent des packages de télé-ultrasons qui acheminent les études vers des centres de lecture urbains.
Les systèmes de santé du Midwest mettent l'accent sur la discipline des coûts, en sélectionnant des dispositifs portables qui partagent des sondes entre la médecine familiale, les urgences et l'obstétrique. Les lacunes dans les licences d'État compliquent la planification des effectifs, mais les clusters de fabrication locaux raccourcissent les délais de livraison des pièces de rechange, préservant le temps de fonctionnement des réseaux hospitaliers qui couvrent de vastes zones de chalandise.
La migration de la population et la croissance des établissements poussent le Sud à dépasser les moyennes nationales en termes d'expéditions d'unités. Les pénuries de médecins amplifient l'attrait des appareils portables guidés par l'IA qui réduisent la dépendance à la formation spécialisée, tandis que les nouveaux centres ambulatoires choisissent des chariots de gamme intermédiaire pour équilibrer les coûts d'investissement et le débit.
L'Ouest tire parti de la proximité du secteur technologique pour être pionnier dans les écosystèmes d'ultrasons connectés. Des start-ups soutenues par des fonds de capital-risque s'associent à des hôpitaux universitaires pour tester en version bêta des analyses cloud, et les lois étatiques sur la télésanté facilitent le remboursement des examens à distance dans les régions montagneuses et tribales. Collectivement, les besoins régionaux créent une mosaïque d'opportunités qui ancre une demande soutenue sur le marché des dispositifs à ultrasons aux États-Unis.
Paysage réglementaire
Aux États-Unis, les systèmes et transducteurs d'échographie diagnostique sont réglementés par la FDA, généralement en tant que dispositifs de Classe II (par exemple, sous 21 CFR 892.1560), et parviennent généralement sur le marché via la filière 510(k), guidée par les attentes de la FDA en matière d'autorisation de commercialisation pour les systèmes et transducteurs d'échographie diagnostique. Les exigences en matière de cybersécurité et de documentation logicielle sont devenues plus importantes pour les scanners connectés, en phase avec les contrôles réglementaires plus larges de la FDA sur les dispositifs et un dossier de soumission préalable à la mise sur le marché plus approfondi.
Une étape de conformité clé est l'entrée en vigueur de la réglementation FDA sur le système de gestion de la qualité (QMSR) le 2 février 2026, qui intègre la norme ISO 13485:2016 dans le cadre du système qualité américain et renforce les attentes concernant les processus qualité des fabricants et leur préparation aux audits. Pour les segments portables et de poche, la FDA a publié une directive, effective à partir du 6 mai 2026, exigeant que certains dispositifs d'échographie portables non approuvés portent un étiquetage clair tel que « À usage non diagnostique uniquement » afin d'éviter toute représentation trompeuse et de soutenir une catégorisation réglementaire appropriée, renforçant ainsi la nécessité de stratégies rigoureuses en matière de revendications, d'étiquetage et d'autorisation.
Paysage concurrentiel
Le marché présente une fragmentation modérée : GE HealthCare détient plus de 30 % de part après avoir redoublé d'efforts en R&D dans les ultrasons et acquis les actifs d'intelligence artificielle d'Intelligent Ultrasound pour 51 millions USD. Sa collaboration avec NVIDIA fournit une informatique de périphérie embarquée qui automatise le positionnement des sondes, renforçant ses références de leadership. Philips, Canon et Samsung Medison défendent leur part grâce à des offres premium en obstétrique et cardiologie, mais Siemens Healthineers a glissé à la sixième place après une volatilité stratégique et une réduction des dépenses marketing aux États-Unis.
Des perturbateurs comme Butterfly Network font progresser les appareils portables à base de semi-conducteurs et un modèle d'abonnement ciblant 500 millions USD de revenus d'ici 2030. Vave Health est entré sur le marché avec une sonde sans fil qui bascule les préréglages via un seul cristal piézoélectrique. Les spécialistes thérapeutiques – Insightec en neurologie et HistoSonics en oncologie – élargissent la base adressable au-delà du diagnostic, incitant les acteurs établis à acquérir ou à s'associer.
Les alliances stratégiques se concentrent sur l'intégration cloud ; Philips intègre sa plateforme de télésanté Reacts dans Lumify, tandis que Samsung Medison a acquis Sonio pour des flux de travail assistés par l'IA. L'innovation en matière de financement s'intensifie également : GE HealthCare, Mindray et Fujifilm promeuvent désormais des contrats de paiement par examen, défendant les marges sans grands cycles d'investissement. La concurrence repose donc sur l'étendue de l'écosystème, et pas seulement sur la qualité de l'image, au sein du marché des dispositifs à ultrasons aux États-Unis.
Leaders du secteur des dispositifs à ultrasons aux États-Unis
-
GE Healthcare
-
Fujifilm Holdings Corporation
-
Canon Medical Systems
-
Koninklijke Philips N.V.
-
Siemens Healthineers AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La pression opérationnelle liée à la pénurie d'échographistes et aux objectifs de débit continue d'orienter le marché vers l'automatisation des flux de travail, créant ainsi de la place pour l'acquisition assistée par IA, le guidage de protocole et l'automatisation des rapports, livrés via des mises à jour logicielles et des abonnements sur les parcs installés. Les actions récentes reflètent cette orientation : GE HealthCare a élargi sa collaboration avec BARDA (environ 35 millions USD, annoncée en février 2026) pour faire progresser l'échographie assistée par IA pour les soins traumatologiques et la préparation aux urgences, et Philips a continué de commercialiser des flux de travail échographiques centrés sur l'IA dans des environnements à fort volume (y compris les autorisations américaines en 2026 pour Elevate Plus et le lancement d'Alturion).
La résilience de l'approvisionnement national et une meilleure rapidité de maintenance constituent également des opportunités concrètes, à mesure que les prestataires réévaluent le coût total de possession sous la pression des marges. Philips a annoncé un nouvel investissement de plus de 150 millions USD (août 2025) dans la fabrication et la R&D aux États-Unis, notamment à Reedsville, en Pennsylvanie, et à Plymouth, dans le Minnesota, ce qui indique que la production localisée, la logistique de réparation et le développement logiciel basé aux États-Unis sont désormais considérés comme des leviers concurrentiels au même titre que la qualité d'image. Parallèlement, le renforcement des exigences en matière de qualité et de cybersécurité au titre du QMSR et du FD&C Act soutient la demande pour des fournisseurs capables de fournir des mises à jour validées, une gestion du cycle de vie des dispositifs et une connectivité cloud conforme dans les hôpitaux, les sites ambulatoires et les flux de travail à domicile.
Développements récents du secteur
- Juin 2026 : Canon Medical Systems dévoile l'Aplio me X avec des flux de travail assistés par IA, un système d'échographie diagnostique doté de fonctions IA. Ce lancement renforce la position de Canon en échographie assistée par IA dans le domaine du diagnostic à forte valeur ajoutée.
- Juin 2026 : Fujifilm renouvelle sa collaboration à long terme avec PENTAX Medical pour la fourniture d'équipements d'échographie (intégration de la série ARIETTA). Ce partenariat consolide l'écosystème de l'échographie endoscopique et assure la continuité de l'approvisionnement des clients ARIETTA.
- Février 2026 : GE HealthCare étend sa collaboration avec BARDA sur l'échographie assistée par IA (environ 35 millions USD). Cette extension fait progresser les solutions d'échographie traumatologique assistée par IA dans le cadre d'un programme financé par le gouvernement.


Cadre de la méthodologie de recherche et portée du rapport
Définition et Couverture du Marché
Cette méthodologie couvre les systèmes à ultrasons vendus et installés aux États-Unis pour l'imagerie diagnostique et les applications thérapeutiques par ultrasons, dans différents environnements de soins tels que les hôpitaux, les centres d'imagerie et les cliniques ambulatoires.
Exclusions du périmètre : nous excluons les contrats de maintenance des équipements à ultrasons, les ventes de remplacement de sondes seules sur le marché secondaire, ainsi que les équipements reconditionnés ou d'occasion, sauf si ces équipements sont vendus en tant que nouveaux systèmes via les circuits de distribution standard.
Aperçu de la Segmentation
-
Par application
- Anesthésiologie
- Cardiologie
- Gynécologie / Obstétrique
- Musculo-squelettique
- Radiologie
- Soins intensifs
- Urologie
- Vasculaire
- Autres applications
-
Par technologie
- Imagerie ultrasonore 2D
- Imagerie ultrasonore 3D et 4D
- Imagerie Doppler
- Ultrasons focalisés de haute intensité
- Autres technologies
-
Par portabilité
- Systèmes fixes
- Systèmes portables sur chariot
- Dispositifs portables / de poche
-
Par utilisateur final
- Hôpitaux et cliniques
- Centres d'imagerie diagnostique
- Centres chirurgicaux ambulatoires
- Autres utilisateurs finaux
-
Par région
- Nord-Est
- Midwest
- Sud
- Ouest
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a d'abord été utilisée pour cartographier ce qui est acheté, où les équipements sont utilisés et ce qui détermine généralement les cycles de remplacement des systèmes à ultrasons aux États-Unis. Nous avons consulté des indicateurs publics d'utilisation des soins de santé et de lieu de soins, ainsi que des signaux relatifs aux politiques et aux remboursements qui influencent les volumes d'examens et le calendrier des achats.
Les sources comprennent des références publiques et officielles telles que les bases de données de dispositifs de la Food and Drug Administration américaine, les références de procédures et de paiements des Centers for Medicare and Medicaid Services, les statistiques sanitaires des Centers for Disease Control and Prevention, ainsi que les publications de sociétés médicales telles que les groupes de radiologie et de cardiologie. Nous avons également examiné des revues cliniques à comité de lecture pour les schémas d'adoption, par exemple l'échographie au point de soins aux urgences et en soins intensifs, et avons utilisé les rapports d'entreprises, les présentations aux investisseurs et la presse de référence pour comprendre le positionnement des produits et l'évolution des prix. Pour la vérification croisée des données relatives à l'empreinte des entreprises et aux signaux de pipeline, nous avons sélectivement utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, les brevets, ainsi que les actualités et les données financières. Ces sources de recherche documentaire sont données à titre illustratif uniquement, et nous nous sommes appuyés sur des références publiques et payantes supplémentaires pour collecter, valider et clarifier les données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont ensuite été utilisés pour mettre à l'épreuve les résultats documentaires auprès de personnes impliquées dans les décisions d'achat et l'utilisation quotidienne. Nous avons échangé avec des utilisateurs cliniques, des administrateurs en radiologie et cardiologie, des équipes d'ingénierie biomédicale, ainsi que des participants aux circuits de distribution et de maintenance, afin de combler les lacunes concernant le calendrier de remplacement, les prix de vente moyens et l'évolution du mix, grâce à des hypothèses réalistes.
La couverture s'est concentrée sur les principaux bassins de demande américains, notamment les grands réseaux de prestation de soins intégrés, ainsi que les hôpitaux communautaires et les sites d'imagerie ambulatoire, les schémas d'achat pouvant différer selon l'environnement et le cycle budgétaire.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 20 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 28 % |
| Acteurs de plus petite taille : 20 % | Managers : 52 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement du marché commence par une reconstruction descendante du bassin de demande américain en reliant les besoins en imagerie liés aux procédures et l'empreinte des lieux de soins à l'intensité des équipements, puis en traduisant cela en achats de systèmes sur un cycle de remplacement. Pour que les travaux restent vérifiables, nous avons utilisé un ensemble limité d'intrants reproductibles pouvant être mis à jour chaque année, et nous les avons ajustés à l'aide des retours d'entretiens avant que les totaux définitifs ne soient établis.
Des vérifications ascendantes sélectives ont également été utilisées pour corroborer les totaux, principalement à travers des prix de vente moyens échantillonnés par classe de système et par application, des schémas d'activité d'expédition et d'appels d'offres observés, et des discussions avec les circuits de distribution sur le débit annuel en unités. Les principaux intrants qui ont façonné le modèle comprennent les volumes d'examens estimés par utilisation clinique majeure, le calendrier de renouvellement du parc installé, la pénétration de l'échographie au point de soins dans les services d'urgence et de soins intensifs, l'évolution du mix vers les systèmes portables, et l'orientation des prix liée aux mises à niveau de fonctionnalités et aux pratiques d'approvisionnement.
Pour les prévisions, nous avons utilisé une analyse de scénarios étayée par des tendances de la demande de procédures et du comportement des dépenses en capital, puis nous l'avons affinée avec des données primaires sur les cycles de remplacement planifiés et l'adoption attendue de la portabilité. Lorsque les détails ascendants faisaient défaut pour les environnements de soins de plus petite taille, nous avons comblé les lacunes à l'aide de ratios calibrés reliant le nombre de sites et la densité attendue d'appareils au type d'environnement comparable le plus proche.
Validation des Données et Cycle de Mise à Jour
Les résultats sont validés par de multiples vérifications qui recherchent les incohérences entre les signaux d'utilisation, le calendrier de remplacement des équipements et les prix implicites. Si un saut de croissance calculé n'est pas étayé par les retours sur les achats ou les tendances des procédures, nous revoyons les hypothèses, et si nécessaire nous recontactons les répondants pour clarifier ce qui a changé.
Avant validation finale, le modèle est examiné étape par étape par un autre analyste, en mettant l'accent sur les valeurs aberrantes dans les volumes unitaires, les fourchettes de prix et les hypothèses de mix entre les environnements de soins. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont ajoutées lorsque des événements significatifs affectent la demande ou les prix. Avant la livraison, nous effectuons une nouvelle collecte de données afin que les clients reçoivent la vue la plus récente disponible à ce moment-là.
Taille du Marché des Dispositifs à Ultrasons aux États-Unis selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les valeurs publiées pour les dispositifs à ultrasons aux États-Unis peuvent différer car la ligne de périmètre n'est pas toujours tracée au même endroit, et parce que les hypothèses de prix et de remplacement sont traitées différemment selon les études. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur les signaux d'expédition et de circuit de distribution, et qu'une autre s'appuie davantage sur la logique des procédures et du parc installé.
Les signaux de procédures et de remboursements des Centers for Medicare and Medicaid Services, ainsi que l'activité d'autorisation de dispositifs de la Food and Drug Administration et les vérifications auprès des circuits de distribution sur la cadence des achats, sont utilisés comme points d'ancrage probants pour maintenir l'estimation de Mordor Intelligence liée à la demande de nouveaux systèmes aux États-Unis plutôt qu'aux flux de revenus adjacents. Les principales divergences proviennent généralement de la question de savoir si les systèmes reconditionnés et les revenus de maintenance sont inclus, de la manière dont les dispositifs portables sont valorisés dans le temps, et de l'alignement du calendrier de la devise de l'année de base et de la cadence d'actualisation sur le même cycle d'approvisionnement.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 3,11 milliards USD (2025) | |
| Éditeur sectoriel A | 2,46 milliards USD (2024) | Utilise une année de base antérieure et une fenêtre de croissance différente, et le chiffre publié ne précise pas si les systèmes thérapeutiques, les revenus de maintenance ou les unités reconditionnées sont inclus ou exclus, ce qui peut comprimer la valeur de 2024. |
| Éditeur sectoriel B | 3,90 milliards USD (2023) | Semble appliquer une frontière de revenus plus large et un horizon plus long, et mélange vraisemblablement les types de dispositifs et les niveaux de prix en une seule moyenne qui peut gonfler l'année de départ si les mix portables et sur chariot ne sont pas séparés. |
Sur les trois chiffres, l'écart s'explique principalement par les choix de périmètre (nouveaux systèmes uniquement par rapport à des revenus plus larges) et par l'année utilisée pour ancrer les hypothèses de prix et de volume. En maintenant des intrants traçables jusqu'à l'utilisation, au renouvellement du parc installé et à des fourchettes de prix de vente moyens réalistes, notre chiffre reste plus facile à réconcilier avec ce que les prestataires américains achètent réellement chaque année.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des dispositifs à ultrasons aux États-Unis ?
Le marché est évalué à 3,27 milliards USD en 2026 et devrait atteindre 4,22 milliards USD d'ici 2031.
Quel domaine d'application affiche la croissance la plus rapide ?
Les ultrasons en soins intensifs sont en tête avec un CAGR de 6,42 % à mesure que l'imagerie au chevet du patient devient standard dans les services d'urgence et les unités de soins intensifs.
À quelle vitesse les dispositifs à ultrasons portables se développent-ils ?
Les scanners portables devraient afficher un CAGR de 7,78 % jusqu'en 2031, à mesure que les prix tombent en dessous de 4 000 USD et que les capacités de téléguidage s'élargissent.
Quel segment technologique détient actuellement la plus grande part ?
Les systèmes d'imagerie 3D et 4D représentent 42,05 % des revenus en raison d'une visualisation supérieure en obstétrique et en cardiologie.
Comment les changements de remboursement influencent-ils les décisions d'achat ?
Les augmentations des paiements ambulatoires Medicare et les réductions des honoraires des médecins déplacent les investissements vers des systèmes portables qui optimisent le débit et réduisent les coûts par examen.
Quelles entreprises sont à la pointe de l'innovation dans les ultrasons activés par l'IA ?
GE HealthCare, Philips et Butterfly Network sont en tête de liste, avec des plateformes qui automatisent l'acquisition d'images et intègrent des analyses basées sur le cloud.
Dernière mise à jour de la page le:



