
Taille et part du marché des dispositifs à ultrasons en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 286.06 Millions de dollars américains |
| Taille du Marché (2027) | 301.63 Millions de dollars américains |
| Taille du Marché (2032) | 393.10 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.44 % |
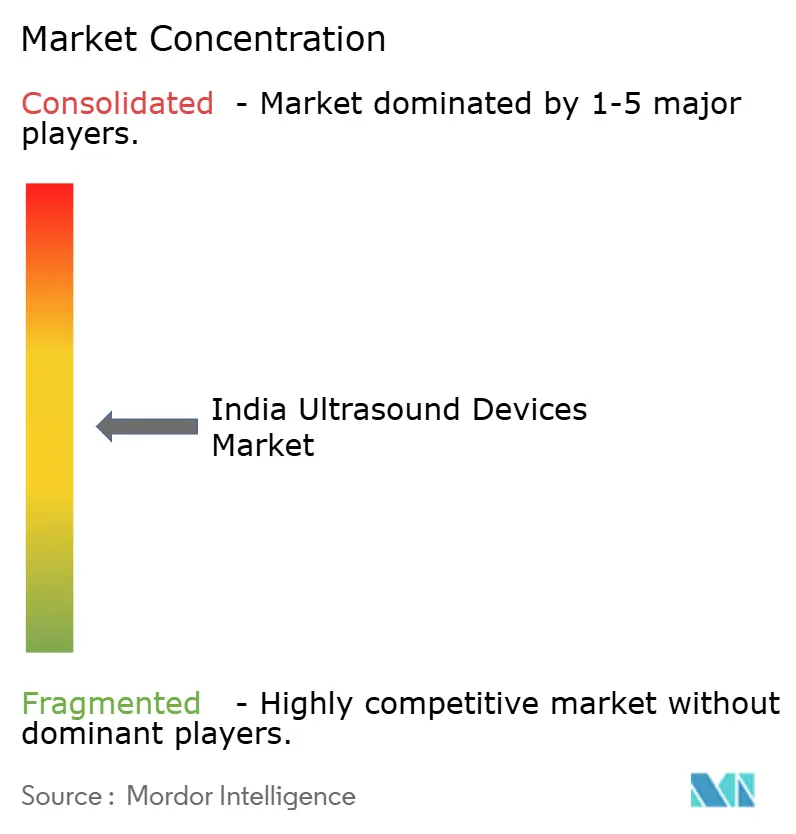
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs à ultrasons en Inde par Mordor Intelligence
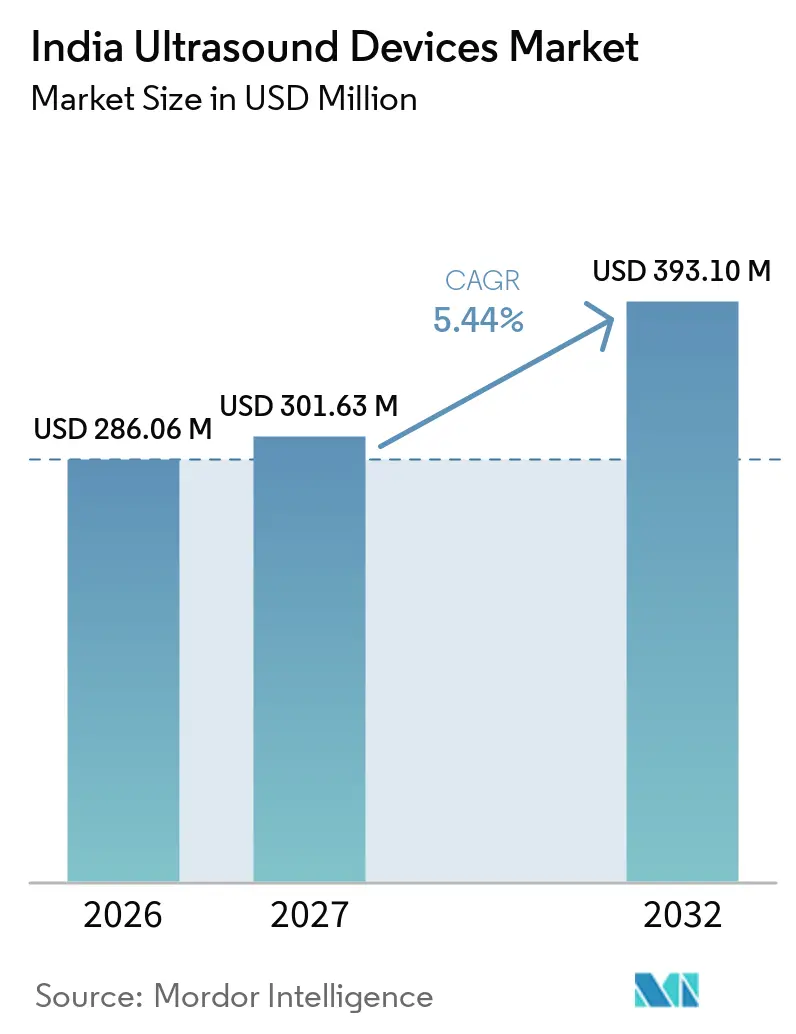
La taille du marché des dispositifs à ultrasons en Inde était évaluée à 286,06 millions USD en 2026 et devrait croître de 301,63 millions USD en 2027 pour atteindre 393,10 millions USD d'ici 2032, à un TCAC de 5,44 % au cours de la période de prévision (2027-2032).
La hausse des obligations de dépistage des maladies chroniques, les incitations gouvernementales à la production locale et l'adoption rapide de l'imagerie au point de soins soutiennent conjointement l'expansion du marché des dispositifs à ultrasons en Inde. Les fournisseurs multinationaux accélèrent la localisation grâce à d'importants engagements en capital, tandis que les fabricants nationaux tirent parti du programme d'incitation liée à la production pour combler les lacunes en matière de capacités. Les systèmes portables gagnent du terrain à mesure que la connectivité 5G et les plateformes de télésanté étendent le diagnostic aux districts mal desservis, mais les licences strictes du CDSCO et les pénuries de main-d'œuvre freinent l'élan à court terme. Dans l'ensemble, le marché des dispositifs à ultrasons en Inde continue de bénéficier des dépenses d'infrastructure soutenues par les politiques publiques, qui stimulent les achats publics et privés dans les villes de premier et de deuxième rang.
Principaux enseignements du rapport
- Par application, la radiologie a dominé avec une part de 37,31 % du marché indien des dispositifs à ultrasons en 2026, tandis que les soins intensifs ont affiché le TCAC le plus rapide, soit 5,75 %, jusqu'en 2032.
- Par technologie, les systèmes 3D et 4D ont représenté 43,95 % de la taille du marché indien des dispositifs à ultrasons en 2026 ; les ultrasons focalisés de haute intensité devraient croître à un TCAC de 6,42 % sur la période 2027-2032.
- Par portabilité, les systèmes fixes détenaient une part de 65,58 % du marché indien des dispositifs à ultrasons en 2026, tandis que les appareils portables/de poche progressent à un TCAC de 7,63 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient une part de 52,34 % du marché indien des dispositifs à ultrasons en 2026, mais les centres de chirurgie ambulatoire devraient se développer à un TCAC de 8,31 % au cours de la période de prévision (2027-2032).
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Tableau d'analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Charge croissante des maladies chroniques | +1.2% | National, plus élevé dans les centres urbains | Moyen terme (2-4 ans) |
| Sensibilisation croissante à la détection précoce des maladies | +0.9% | Inde du Sud et de l'Ouest | Court terme (≤ 2 ans) |
| Expansion des ultrasons portables et au point de soins | +1.1% | Rural et semi-urbain, accent sur le Nord-Est | Moyen terme (2-4 ans) |
| Initiatives gouvernementales en matière de santé | +0.8% | National, régions mal desservies | Long terme (≥ 4 ans) |
| Fabrication locale et innovation produit | +0.7% | Karnataka, Tamil Nadu, Gujarat | Long terme (≥ 4 ans) |
| Télémédecine et accès à distance aux ultrasons | +0.6% | Nord-Est rural et Inde centrale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Charge croissante des maladies chroniques
Un adulte indien sur quatre dépisté à l'Apollo Hospitals en 2025 était hypertendu, et presque la même proportion était diabétique, soulignant une épidémie silencieuse qui propulse l'échographie d'un usage diagnostique épisodique vers un dépistage communautaire de routine.[1] Les cliniques NPCDCS opèrent désormais dans chaque État, intégrant l'échographie dans des protocoles standardisés dans les centres primaires.[2] Le financement des soins préventifs dans le cadre d'Ayushman Bharat intègre davantage le remboursement structuré, tandis que l'IA en oncologie de l'AIIMS Delhi, entraînée sur 500 000 images, illustre comment l'intelligence artificielle augmente l'interprétation des images et atténue les lacunes en main-d'œuvre. L'effet combiné est une croissance soutenue des volumes pour les unités portables qui atteignent les camps de sensibilisation urbains et les centres de bien-être ruraux.
Sensibilisation croissante à la détection précoce des maladies
La plateforme de téléconsultation eSanjeevani a servi 340 millions de patients depuis 2021, intégrant les orientations d'imagerie dans les soins primaires virtuels et stimulant la demande de systèmes qui téléchargent directement les scanners vers des archives en nuage.[3] L'IA du tunnel carpien de l'hôpital Aster CMI, précise à 95 %, illustre l'expansion de l'échographie spécialisée au-delà de l'obstétrique. Le protocole SMART DROP de Hyderabad pour la rétinopathie diabétique prouve comment le dépistage structuré se traduit par une utilisation plus élevée des équipements dans les cliniques diabétiques. Le remboursement Ayushman Bharat supprime les frictions tarifaires, permettant aux établissements de déployer des scanners de gamme intermédiaire sans retarder le retour sur investissement, accélérant ainsi le marché des dispositifs à ultrasons en Inde.
Expansion des ultrasons portables et au point de soins
Des recherches de l'Université de Cambridge ont identifié des obstacles culturels et de formation qui freinent l'adoption des ultrasons au point de soins, mais ces contraintes mettent en évidence des niches lucratives pour les fournisseurs qui associent coaching à distance et flux de travail guidés par l'IA. L'ACUSON Maple de Siemens Healthineers, présenté à l'AOCR 2025, combine fonctionnement sur batterie, liaison montante 5G et triage par IA pour répondre aux besoins des unités de soins intensifs métropolitaines et des camps de santé villageois. Les appareils portables connectés aux smartphones de Clarius Mobile Health étendent l'imagerie aux cliniques manquant d'espace pour les chariots ou d'alimentation triphasée, élargissant la portée auprès de 25 millions de cliniciens dans le monde. Le nouveau centre logiciel de Fujifilm SonoSite à Noida renforce le support local et accélère les itérations de micrologiciels spécifiques à l'Inde.
Initiatives gouvernementales en matière de santé
Le budget de l'Union 2025 a augmenté les dépenses de santé de 9,46 % pour atteindre 95 957,87 crores INR, finançant les diagnostics dans les centres de santé et de bien-être et subventionnant les achats de systèmes par les hôpitaux de district. Le fonds d'incitation liée à la production de 400 millions USD compense les dépenses d'investissement pour les assemblages d'ultrasons répondant aux seuils de valeur nationale de 50 %. Les parcs de dispositifs médicaux en Himachal Pradesh et au Tamil Nadu fournissent des services communs qui réduisent les frais généraux pour les fournisseurs répondant à la demande du marché des dispositifs à ultrasons en Inde. La politique nationale sur les dispositifs médicaux 2023 vise une production nationale de 50 milliards USD d'ici 2030, ancrant une certitude à long terme pour les fournisseurs de composants.
Tableau d'analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Environnement réglementaire strict | -0.8% | National, plus élevé sur les importations | Court terme (≤ 2 ans) |
| Pénurie de professionnels qualifiés | -0.6% | Rural et semi-urbain | Long terme (≥ 4 ans) |
| Coût élevé des systèmes avancés | -0.7% | Villes de rang 2/3 et zones rurales | Moyen terme (2-4 ans) |
| Lacunes infrastructurelles dans les zones rurales | -0.5% | Centre et Nord-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Environnement réglementaire strict
Le CDSCO a suspendu les importations d'équipements haut de gamme reconditionnés en avril 2024, invoquant des raisons de sécurité, et ses longues procédures d'approbation MD-15 ont incité plusieurs fabricants d'équipements d'origine à déplacer leur assemblage vers le Vietnam, retardant les cycles de renouvellement des produits en Inde. Bien que le Système national à guichet unique vise à réduire les délais d'examen, les coûts de conformité restent élevés pour les jeunes entreprises. Le code de commercialisation 2024 limite davantage la promotion agressive, mais promet une plus grande confiance des acheteurs à long terme.
Pénurie de professionnels qualifiés
Seul un échographiste formé pour 65 000 personnes dessert les zones rurales, limitant l'utilisation pratique une fois l'équipement livré. Les nouvelles facultés de médecine doubleront la production de diplômés d'ici 2028, mais les pénuries à court terme persistent. Le prototype de numérisation autonome de GE HealthCare et NVIDIA peut positionner automatiquement les sondes, réduisant la dépendance à l'opérateur, tandis qu'eSanjeevani offre des couches de consultation à distance qui comblent partiellement les lacunes en compétences.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
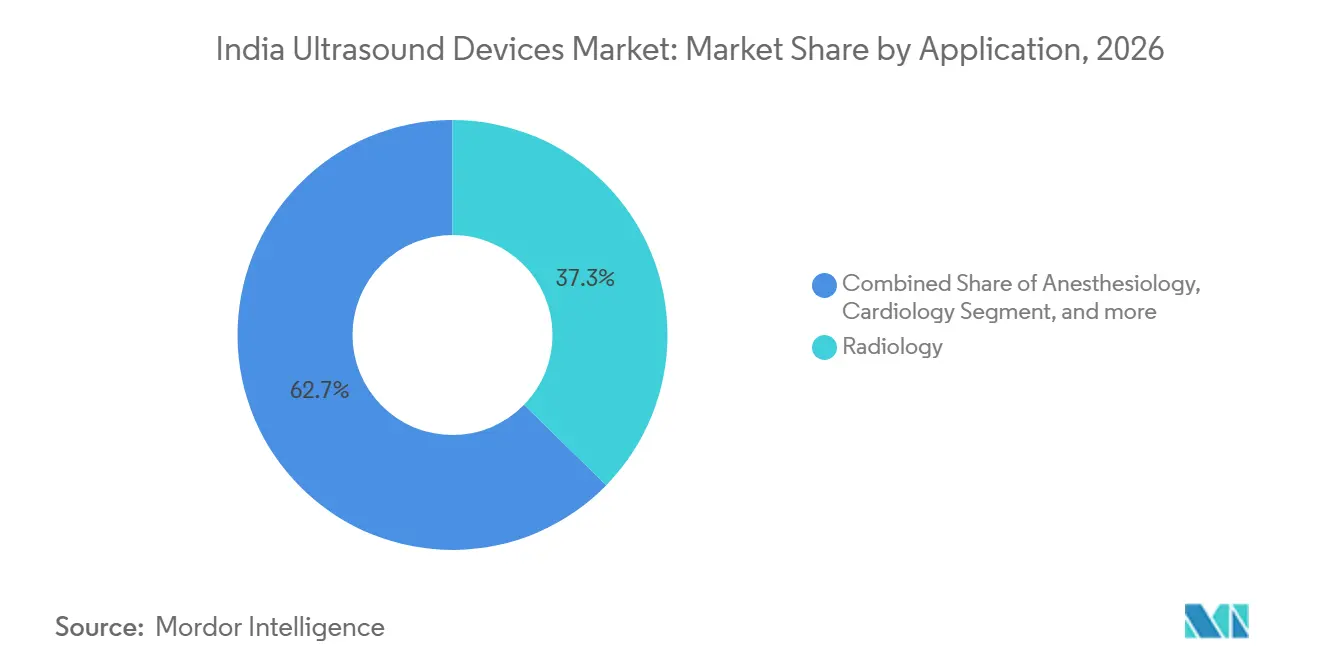
les soins intensifs élargissent l'adoption des ultrasons au point de soinsLa radiologie a ancré une part de marché de 37,31 % sur le marché indien des dispositifs à ultrasons en 2026, les hôpitaux tertiaires réalisant des examens abdominaux, obstétricaux et vasculaires complets dans des salles d'imagerie centralisées. Les soins intensifs ont affiché le TCAC le plus élevé, soit 5,75 %, portés par des protocoles de traumatologie exigeant une échocardiographie au chevet du patient dans les 5 minutes suivant l'admission, ainsi que par la croissance de la taille du marché indien des dispositifs à ultrasons au sein des services d'urgence. Les sondes portables associées à l'aide à la décision par intelligence artificielle amplifient le débit lors des visites en unité de soins intensifs et des interventions en cas d'arrêt cardiaque. La gynécologie/obstétrique maintient des volumes à deux chiffres, la réduction de la mortalité maternelle demeurant un objectif politique, tandis que l'imagerie musculo-squelettique gagne en visibilité grâce aux cliniques de traumatologie sportive qui valorisent les évaluations rapides des tendons.
La cardiologie étend sa part grâce au suivi des speckles activé par l'intelligence artificielle, qui standardise le calcul de la fraction d'éjection, et l'urologie exploite le guidage échographique pour l'extraction mini-invasive des calculs. La vasculopathie diabétique croissante stimule la croissance du segment vasculaire, aidée par l'intégration du Doppler portable. Les consoles multi-applications unifiées, telles que le Versana Premier de GE, permettent aux hôpitaux de taille plus modeste de couvrir sept spécialités avec un seul achat, réduisant les dépenses d'investissement tout en élargissant les menus de procédures.

Par technologie :
les systèmes 3D et 4D conservent leur avance malgré les mises à niveau alimentées par l'IALes plateformes 3D et 4D détenaient 43,95 % du marché indien des dispositifs à ultrasons en 2026, plébiscitées pour le lien obstétrical et la clarté de la planification chirurgicale. La taille du marché indien des dispositifs à ultrasons pour ces systèmes bénéficie de modules d'intelligence artificielle qui réduisent les examens d'anomalies fœtales à moins de 90 secondes. Les ultrasons focalisés de haute intensité enregistrent un TCAC de 6,42 % à mesure que les thérapies non invasives du foie et de la prostate bénéficient d'un remboursement plus large et que les centres de formation spécialisée se multiplient. Les scanners 2D classiques persistent dans les centres de soins primaires où les budgets restent serrés, tandis que le Doppler couleur progresse en cardiologie et dans les bilans des artères périphériques. Le rachat d'Intelligent Ultrasound par GE HealthCare pour 51 millions USD a intégré ScanNav Assist dans les flux de travail, soulignant que la concurrence pivote vers des différenciateurs axés sur l'intelligence artificielle.
Les « autres technologies » portables intègrent la connectivité smartphone et la détection de lésions par intelligence artificielle en périphérie, élargissant la portée là où les radiologues sont rares. Le prototype auto-navigant de GE et NVIDIA sous-tend un avenir où des utilisateurs novices capturent des images de qualité diagnostique, allégeant le goulot d'étranglement lié à la main-d'œuvre qualifiée sur l'ensemble du paysage de la part de marché des dispositifs à ultrasons en Inde.
Par portabilité :
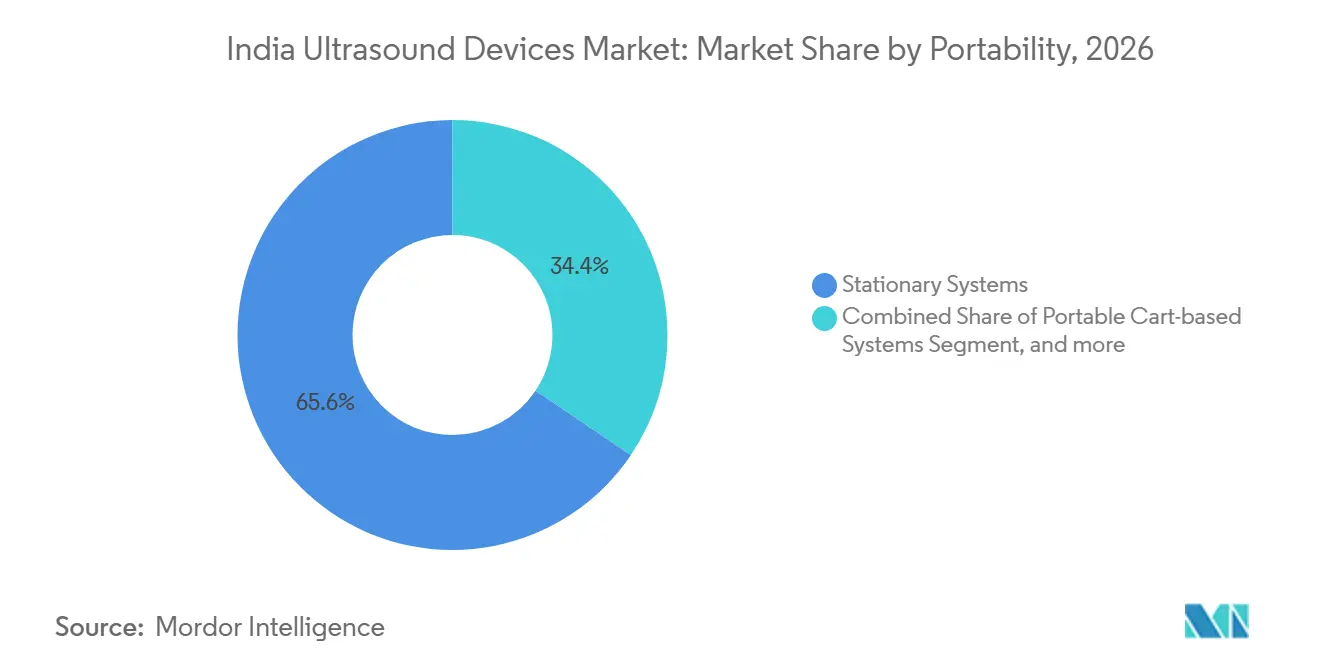
l'élan des appareils portables comble les lacunes d'accèsLes systèmes fixes ont généré 65,58 % des revenus de 2026, soutenant des études avancées exigeant une puissance élevée et une commutation multi-sondes. La taille du marché indien des dispositifs à ultrasons pour les appareils portables/de poche croît de 7,63 % par an, les hôpitaux de district les déployant dans des camionnettes de proximité et des camps de santé communautaire. Les systèmes sur chariot font le lien entre polyvalence et mobilité dans les blocs opératoires et les salles de travail. Les fabricants d'appareils portables comme Clarius exploitent l'omniprésence des smartphones, vendant des sondes pesant moins de 200 grammes qui diffusent des données DICOM via la 5G, parfaitement adaptées aux flux de travail de télésupervision sur le marché indien des dispositifs à ultrasons.
L'ACUSON Maple de Siemens adapte des boîtiers robustes et des batteries longue durée pour résister aux coupures de courant intermittentes en Asie du Sud rurale. Le contrôle réglementaire reste équivalent à celui des consoles fixes, obligeant les fournisseurs à intégrer des protections au niveau matériel. Les modules de diagnostic par intelligence artificielle intégrés aux appareils portables renforcent la confiance dans les examens, consolidant leur rôle d'outils de premier contact dans les services de triage, d'obstétrique et de cliniques musculo-squelettiques.
Par utilisateur final :
les centres ambulatoires progressent à l'ère des soins ambulatoiresLes hôpitaux ont sécurisé 52,34 % de la part de 2026, les établissements de référence acquérant des scanners haut de gamme dotés de modes d'élastographie et de rehaussement de contraste. Les centres de chirurgie ambulatoire enregistrent un TCAC de 8,31 %, reflétant la préférence des payeurs pour les procédures en ambulatoire qui réduisent le coût des soins au sein du secteur indien des dispositifs à ultrasons. Les centres d'imagerie diagnostique conservent leur pertinence en proposant des contrats d'examens en volume aux assureurs et aux entreprises. Les plateformes de télésanté, les cliniques d'entreprise et les sites de bien-être communautaire émergent comme « autres utilisateurs finaux », absorbant des systèmes portables liés à la plateforme nationale d'eSanjeevani.
La couverture Ayushman Bharat des biopsies guidées par ultrasons augmente le débit dans les petits sites ambulatoires, réduisant les fuites de référencement. La mise à jour du Voluson Expert de GE accélère le débit obstétrical dans les chaînes de maternité ambulatoires à fort volume, soutenant la diversification des revenus. Les packages de mesure automatique par intelligence artificielle sur les consoles de milieu de gamme compriment le délai d'examen, ajoutant une valeur stratégique pour la pénétration du marché indien des dispositifs à ultrasons.
Analyse géographique
Le sud de l'Inde mène l'adoption grâce aux clusters de fabrication du Karnataka et du Tamil Nadu, où Trivitron exploite neuf usines et où Siemens a organisé la vitrine AOCR 2025. L'ouest de l'Inde suit, stimulé par les vastes réseaux hospitaliers du Maharashtra et l'écosystème de composants électroniques du Gujarat, notamment une installation de semi-conducteurs de 2,7 milliards USD qui promet un approvisionnement domestique en puces pour transducteurs. Le nord de l'Inde capitalise sur la proximité politique, l'AIIMS installant le premier IRM indigène de l'Inde et pilotant des suites avancées d'intelligence artificielle pour l'échographie.
L'est de l'Inde progresse grâce à l'accent mis par le Bengale-Occidental sur la santé publique, bien que les infrastructures restent en retard par rapport aux métropoles de l'ouest. L'Inde centrale — le Madhya Pradesh et le Chhattisgarh — enregistre des gains réguliers à mesure que les programmes d'État financent la modernisation des hôpitaux de district. Le Nord-Est, bien que le plus faible en valeur, devance toutes les régions en termes de croissance, porté par la couverture sans espèces CMAAY et PMJAY qui fait de l'échographie un outil diagnostique de référence. La télémédecine comble le manque de spécialistes, permettant aux examens réalisés à Itanagar d'atteindre des radiologues à Delhi en quelques minutes, renforçant l'accès équitable sur l'ensemble du marché indien des dispositifs à ultrasons.
Les 35 cliniques de maladies non transmissibles du Telangana, ayant déjà identifié 28 000 nouveaux patients diabétiques et hypertendus, illustrent comment des programmes spécifiques à chaque État font monter la demande locale en scanners. Les protocoles uniformes du NPCDCS assurent l'homogénéité des achats dans l'ensemble des 36 États, facilitant les appels d'offres des fournisseurs. Les avantages de la fabrication se concentrent au sud et à l'ouest, où les chaînes d'approvisionnement et la main-d'œuvre qualifiée sont plus développées ; le nord et l'est sont davantage orientés vers la consommation. Ces asymétries régionales façonnent la planification des stocks et les stratégies de distribution pour les entreprises en concurrence sur le marché indien des dispositifs à ultrasons.
Paysage réglementaire
Les appareils à ultrasons en Inde relèvent du Drugs and Cosmetics Act de 1940 et des Medical Devices Rules (MDR) de 2017. La Central Drugs Standard Control Organization (CDSCO) agit en tant qu'autorité centrale de délivrance de licences pour les importations dans toutes les classes d'appareils, ainsi que pour la fabrication des appareils de classe C et de classe D à risque plus élevé. Les autorités de délivrance de licences des États supervisent la fabrication des appareils de classe A et de classe B.
L'enregistrement et l'octroi de licences suivent le parcours de classification des MDR 2017, ce qui affecte le délai de mise sur le marché des nouvelles plateformes à ultrasons et de celles mises à niveau. Le cadre soutient également les efforts de localisation et la préparation aux audits, les opérateurs mettant en place des chaînes d'approvisionnement et des plans de conformité post-commercialisation tant pour les multinationales que pour les fabricants nationaux.
Paysage concurrentiel
Le marché des dispositifs à ultrasons en Inde est modérément concurrentiel et comprend plusieurs acteurs majeurs. GE HealthCare, Siemens Healthineers et Philips ancrent le segment premium, chacun intégrant des suites d'IA qui compensent les pénuries d'opérateurs. L'engagement de cinq ans de Wipro GE de 8 000 crores INR pour développer la fabrication locale et la R&D souligne la course à la localisation des acteurs premium. Trivitron tire parti des avantages de coût de son usine d'ultrasons Aloka pour concurrencer les importations sur les chariots de gamme intermédiaire.
Le centre de Noida de Fujifilm SonoSite développe des algorithmes d'IA qui personnalisent les paramètres pour la morphologie corporelle indienne, tout en envisageant l'assemblage de sondes pour répondre aux seuils de localisation du programme d'incitation liée à la production. Le challenger portable Clarius courtise la demande rurale grâce à des sondes connectées aux smartphones, tandis que la future usine de Shimadzu au Karnataka laisse entrevoir une diversification future dans le matériel d'imagerie médicale. Les fournisseurs d'unités reconditionnées voient leur part diminuer après les restrictions d'importation du CDSCO, faisant pencher l'avantage concurrentiel vers les entreprises respectant les règles de contenu national sur le marché des dispositifs à ultrasons en Inde.
Leaders du secteur des dispositifs à ultrasons en Inde
-
Fujifilm Holdings Corporation
-
GE Healthcare
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
-
Mindray Medical International Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Dispositifs à Ultrasons en Inde Entreprises couvertes dans ce rapport
- Canon
- SonoScape Medical
- FUJIFILM
- GE Healthcare
- Hologic
- Koninklijke Philips
- Mindray
- Samsung Medison Co. Ltd.
- Esaote S.p.A.
- Siemens Healthineers
- Trivitron Healthcare
- BPL
- Skanray Technologies Ltd.
- Butterfly Network Inc.
- Clarius Mobile Health
- Vinno Technology (India)
- CHISON Medical Imaging
- Hitachi Healthcare
- Alpinion Medical Systems
- Terason Ultrasound
Lire l’analyse des entreprises de marché des dispositifs à ultrasons en inde
Opportunités de marché et perspectives d'avenir
Les opportunités en Inde sont liées à des mesures politiques qui encouragent la fabrication nationale et le diagnostic numérique. Le fonds d'incitation liée à la production (Production-Linked Incentive, PLI) de 400 millions USD compense les dépenses d'investissement pour les assemblages à ultrasons répondant à des seuils de valeur ajoutée nationale de 50 pour cent, et le programme de promotion de la recherche et de l'innovation dans les technologies pharmaceutiques et médicales (PRIP) soutient la R&D locale et le développement de produits.
Philips a indiqué que 50 pour cent de ses appareils de santé dotés d'IA sont désormais fabriqués en Inde en date d'avril 2026, et GE HealthCare s'est engagé à hauteur de 8 000 crores INR en 2024 pour la production manufacturière et la R&D locale. Ces signaux s'accompagnent d'une expansion continue des services de diagnostic dans les villes de niveau 2 et de niveau 3, ainsi que d'un accent renforcé sur les échographes portables et de poche dotés de flux de travail basés sur l'IA, afin d'étendre l'accès rural et la prestation de soins.
Développements industriels récents dans Marché des Dispositifs à Ultrasons en Inde
- Avril 2026 : Siemens Healthineers a engagé des discussions avec le gouvernement du Karnataka pour soutenir des centres d'excellence dans les sciences de la vie, la technologie de la santé et les produits médicaux, intégrant les fonctions de R&D et de fabrication dans son futur campus de Bengaluru. Cet engagement élargit la présence de Siemens Healthineers au Karnataka et approfondit la collaboration public-privé pour le renforcement des capacités locales. Cette initiative renforce le potentiel de production localisée et de R&D avancée dans l'écosystème de santé régional.
- Janvier 2026 : Fujifilm India a dévoilé un portefeuille diagnostique élargi lors de l'IRIA 2026, incluant des solutions d'échographie et de technologies de l'information en santé pour soutenir les initiatives de soins de santé préventifs. Ce portefeuille élargi accroît la portée de marché de Fujifilm et s'aligne sur l'accent mis par le gouvernement sur les soins préventifs et l'adoption de la santé numérique. Ce développement améliore l'accès à l'imagerie dotée d'IA et aux flux de travail pilotés par les technologies de l'information dans les établissements de santé indiens.
- Juillet 2025 : Siemens Healthineers et Apollo Hospitals ont officialisé un avenant à l'accord-cadre de recherche pour collaborer sur l'imagerie échographique pilotée par l'IA et la gestion des maladies hépatiques. Cette collaboration soutient le développement plus rapide des capacités d'imagerie basées sur l'IA et de l'expertise sectorielle au sein d'un réseau hospitalier de premier plan. Ce partenariat renforce le déploiement d'analyses d'imagerie avancées et de programmes sur les maladies hépatiques en milieu clinique.
Marché des Dispositifs à Ultrasons en Inde Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Dans cette étude, le marché couvre les revenus générés par les systèmes d'imagerie à ultrasons vendus et installés en Inde, dans les établissements de soins hospitaliers et non hospitaliers. Le dimensionnement reflète la valeur des ventes de dispositifs en USD, alignée sur la manière dont les systèmes à ultrasons sont achetés, remplacés et mis à niveau par les prestataires indiens.
Exclusions du périmètre : nous excluons les services liés aux ultrasons, les garanties prolongées et les consommables autonomes, et nous ne comptabilisons pas les revenus de procédures pour patients perçus par les prestataires.
Aperçu de la Segmentation
- Par application
- Anesthésiologie
- Cardiologie
- Gynécologie / Obstétrique
- Musculo-squelettique
- Radiologie
- Soins intensifs
- Urologie
- Vasculaire
- Autres applications
- Par technologie
- Imagerie ultrasonore 2D
- Imagerie ultrasonore 3D et 4D
- Imagerie Doppler
- Ultrasons focalisés de haute intensité
- Autres technologies
- Par portabilité
- Systèmes fixes
- Systèmes portables sur chariot
- Appareils portables / de poche
- Par utilisateur final
- Hôpitaux
- Centres d'imagerie diagnostique
- Centres chirurgicaux ambulatoires
- Autres utilisateurs finaux
- Par région
- Inde du Nord
- Inde du Sud
- Inde de l'Ouest
- Inde de l'Est
- Inde centrale
- Inde du Nord-Est
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la cartographie des signaux de demande spécifiques à l'Inde en matière d'imagerie et de diagnostic, puis par leur mise en relation avec les schémas d'achat de dispositifs. Les sources publiques nous aident à comprendre à quelle vitesse la base installée peut s'étendre et où l'utilisation est en hausse, que nous convertissons ensuite en demande unitaire et en valeur.
Nous examinons généralement des sources officielles et ouvertes telles que les statistiques sanitaires du gouvernement indien (notamment les publications du NHM et du MoHFW), la série des Comptes Nationaux de Santé, les statistiques commerciales et douanières (telles que la DGFT et les tableaux commerciaux gouvernementaux connexes), les portails de la CDSCO et des marchés publics pour l'activité d'appels d'offres, ainsi que la littérature clinique évaluée par les pairs sur l'adoption des ultrasons et la charge de travail. Ces sources sont complétées par des rapports annuels d'entreprises, des présentations aux investisseurs, une couverture de presse réputée et des ensembles de données sur les expéditions import-export accessibles via un abonnement payant approuvé lorsque la répartition commerciale est importante pour valider le modèle. Cette liste n'est pas exhaustive, et nous utilisons également d'autres sources pour la collecte de données, la validation et la clarification de la recherche.
Entretiens Primaires et Enquêtes
Les entretiens primaires sont utilisés pour tester sous pression ce que nous avons observé dans les données publiques, notamment en ce qui concerne les cycles de remplacement, les évolutions de prix et les systèmes portables prioritaires. Nous avons échangé avec des fabricants, des distributeurs, des équipes d'achats hospitaliers et des opérateurs de centres d'imagerie diagnostique dans les principales régions indiennes, et nous avons utilisé leurs retours pour confirmer les hypothèses et combler les lacunes que les sources documentaires ne peuvent pas entièrement expliquer.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Directeurs généraux : 12 % |
| Niveau intermédiaire : 59 % | Responsables fonctionnels/d'unité : 40 % |
| Acteurs de plus petite taille : 15 % | Managers : 48 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement du marché est construit selon une approche descendante et ascendante, mais le point de départ est une reconstruction du bassin de demande adaptée à l'Inde. Nous partons du besoin diagnostique en imagerie médicale adressable et le traduisons en demande de systèmes à ultrasons à l'aide d'étapes de conversion pratiques, telles que la croissance de la base installée, l'activité de remplacement et l'intensité des achats par utilisateur final.
Pour maintenir le modèle ancré dans la réalité, quelques données sont suivies de près et actualisées lors de la validation, telles que les importations annuelles de systèmes à ultrasons par rapport aux expéditions nationales, les fourchettes de prix de vente moyens par portabilité (portable versus fixe), les attentes en matière de cycles de remplacement, les achats pilotés par appels d'offres dans les hôpitaux publics, et l'évolution du mix de cas vers une utilisation liée à la cardiologie et à l'obstétrique. Les totaux sont ensuite recoupés avec des approximations ascendantes sélectives, telles que des volumes unitaires échantillonnés par canal, des vérifications de ventes par les distributeurs et des constructions prix de vente moyen x unités pour un sous-ensemble de grands États, que nous mettons à l'échelle avec soin pour éviter les doubles comptages.
Les prévisions sont réalisées à l'aide d'une analyse de scénarios soutenue par une couche de régression multivariée simple. Les facteurs de demande tels que les ajouts de capacité hospitalière, l'expansion des centres d'imagerie diagnostique et l'évolution attendue des prix de vente moyens sont utilisés comme variables explicatives. Lorsque les données ascendantes sont incomplètes (par exemple, pour les petites cliniques privées), nous comblons les lacunes à l'aide d'hypothèses de pénétration validées lors des entretiens, et nous maintenons des plages de sensibilité pour éviter qu'une seule hypothèse ne domine le chiffre final.
Validation des Données et Cycle de Mise à Jour
La validation s'effectue en plusieurs passes afin que les chiffres finaux ne dépendent pas d'un seul ensemble de données. Nous comparons les résultats du modèle avec des signaux indépendants tels que les tendances des importations, la fréquence des appels d'offres et les cycles de remplacement observés, puis nous examinons les sauts brusques qui ne correspondent pas au comportement d'achat réel.
Avant la validation finale, le travail est examiné par un autre analyste, et nous recontactons les sources lorsque les prix, la demande unitaire ou les déclencheurs politiques semblent incohérents avec les données antérieures. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements de politique affectant les achats ou une évolution visible des prix à l'importation. Juste avant la livraison, nous effectuons une vérification finale afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Dispositifs à Ultrasons en Inde selon Mordor Intelligence par rapport aux Autres Estimations Publiées
Les estimations publiées pour les dispositifs à ultrasons en Inde peuvent sembler très éloignées les unes des autres, car les règles de périmètre et de comptage sous-jacentes ne sont pas les mêmes, même lorsque les titres semblent similaires. Les différences proviennent généralement du fait que le chiffre inclut uniquement les dispositifs ou les dispositifs plus les services, de la manière dont les systèmes reconditionnés sont traités, et du calendrier du taux de change utilisé.
Certains chiffres publics semblent intégrer les contrats de service d'échographie et les ventes de sondes dans le même total, et peuvent également supposer une hausse de prix uniforme pour les systèmes fixes et portables. Chez Mordor Intelligence, la valeur est comptabilisée comme le chiffre d'affaires des systèmes à ultrasons en Inde, et elle est maintenue séparée des lignes de service et de consommables afin que la logique de demande unitaire et de prix de vente moyen reste traçable.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 271,31 millions USD (2025) | |
| Association Professionnelle A | 315,00 millions USD (2025) | Utilise une définition des revenus plus large en combinant les ventes de dispositifs avec les contrats de maintenance annuels et les sondes, ce qui gonfle les totaux les années où les renouvellements de services sont importants. |
| Revue Spécialisée B | 240,00 millions USD (2024) | Construit à partir du seul suivi des importations et d'un prix moyen unique, ce qui peut sous-estimer les expéditions nationales et peut manquer l'évolution du mix portable qui modifie les prix de vente moyens. |
Pris ensemble, l'écart reflète principalement des choix de périmètre et de comptage, plutôt qu'un désaccord sur un mouvement soudain de la demande. Notre approche reste cohérente en rattachant la valeur aux mouvements unitaires, aux fourchettes de prix réalistes et aux vérifications répétées des signaux commerciaux et d'approvisionnement, ce qui rend le total final plus facile à reproduire et à mettre à jour.
Questions clés auxquelles le rapport répond
Quelle est la taille des ventes de dispositifs à ultrasons en Inde en 2026 ?
Le chiffre d'affaires s'élève à 286,06 millions USD en 2026, avec une hausse projetée à 393,10 millions USD d'ici 2032.
Quel domaine clinique affiche la croissance la plus rapide pour l'utilisation des ultrasons ?
Les soins intensifs sont en tête avec un TCAC de 5,75 % jusqu'en 2032, portés par la médecine d'urgence et les protocoles de soins intensifs.
Quel est le taux de croissance prévu pour les systèmes d'ultrasons portables ?
Les appareils portables/de poche devraient se développer à un TCAC de 7,63 % entre 2027 et 2032.
Comment les programmes gouvernementaux influencent-ils la production nationale ?
Le plan d'incitation liée à la production de 400 millions USD rembourse jusqu'à 5 % des ventes locales, incitant les multinationales et les entreprises indiennes à développer leurs lignes d'assemblage basées en Inde.
Quels défis réglementaires les fournisseurs doivent-ils relever ?
Les délais d'approbation du CDSCO et l'interdiction des importations d'équipements haut de gamme reconditionnés allongent le délai de mise sur le marché et augmentent les coûts de conformité.
Quelles régions adoptent les ultrasons au point de soins le plus rapidement ?
Le Nord-Est et les États du Centre mènent la croissance grâce aux déploiements de télémédecine et aux programmes ciblés de soins sans espèces qui remboursent l'imagerie diagnostique.