
Taille et part de marché des tests, de l'inspection et de la certification dans le secteur de l'alimentation et de l'agriculture
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
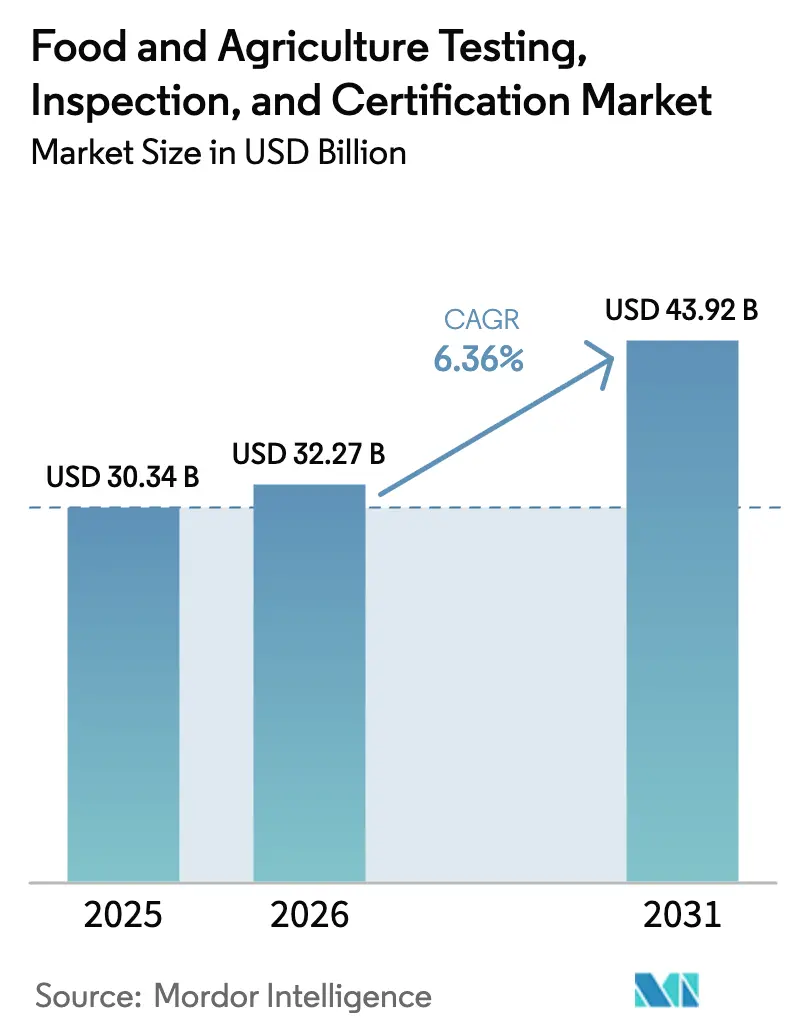
| Taille du Marché (2026) | 32.27 Milliards de dollars |
| Taille du Marché (2031) | 43.92 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.36 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tests, de l'inspection et de la certification dans le secteur de l'alimentation et de l'agriculture par Mordor Intelligence
La taille du marché des tests, de l'inspection et de la certification dans le secteur de l'alimentation et de l'agriculture devrait progresser de 30,34 milliards USD en 2025 à 32,27 milliards USD en 2026, puis atteindre 43,92 milliards USD d'ici 2031, à un TCAC de 6,36 % sur la période 2026-2031. Un contrôle réglementaire accru, l'expansion rapide du commerce alimentaire transfrontalier et le basculement vers la vérification externalisée de la conformité soutiennent cette trajectoire ascendante. La demande demeure résiliente, car les tests et la certification constituent des exigences légales plutôt que des améliorations qualitatives discrétionnaires. Les avancées en intelligence artificielle et en blockchain renforcent le profilage prédictif des risques et la traçabilité, permettant une détection plus rapide des contaminants et une surveillance plus étroite de la chaîne d'approvisionnement. La consolidation entre les laboratoires tiers se poursuit, les acteurs développant leurs capacités analytiques, obtenant des accréditations multi-normes et investissant dans le séquençage de nouvelle génération et les plateformes LC-MS/MS.
Principaux enseignements du rapport
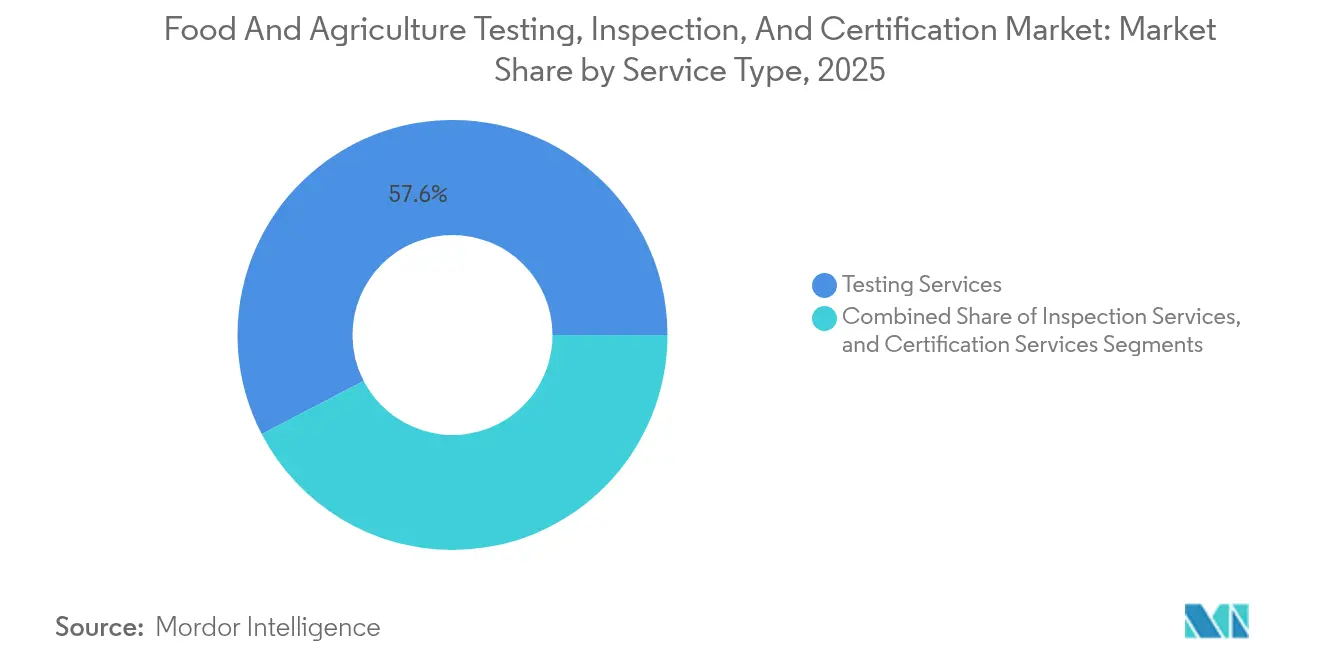
- Par type de service, les services de tests ont représenté 57,62 % de la part de marché des tests, de l'inspection et de la certification dans le secteur de l'alimentation et de l'agriculture en 2025 ; les services de certification devraient progresser à un TCAC de 6,72 % jusqu'en 2031.
- Par type d'approvisionnement, les prestataires externalisés ont représenté 72,34 % du chiffre d'affaires 2025 ; ce segment devrait croître à un TCAC de 6,62 % jusqu'en 2031.
- Par zone géographique, l'Asie-Pacifique a représenté 43,12 % du chiffre d'affaires 2025 et devrait progresser à un TCAC de 6,98 % jusqu'en 2031, le taux le plus élevé parmi toutes les régions.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des réglementations mondiales en matière de sécurité alimentaire | +1.8% | Mondial, avec l'impact le plus fort en Amérique du Nord et dans l'Union européenne | Moyen terme (2 à 4 ans) |
| Augmentation des volumes du commerce agro-alimentaire transfrontalier | +1.2% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et Afrique et les Amériques | Long terme (≥ 4 ans) |
| Expansion des marques alimentaires à marque propre de la grande distribution | +0.9% | Amérique du Nord et Union européenne principalement, en expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Consolidation des laboratoires tiers | +0.7% | Mondial, concentré dans les marchés matures | Court terme (≤ 2 ans) |
| Profilage prédictif des risques agricoles par intelligence artificielle | +0.5% | Amérique du Nord et Union européenne en adoption précoce, Asie-Pacifique en cours d'adoption | Long terme (≥ 4 ans) |
| Mandats de traçabilité de bout en bout activés par la blockchain | +0.4% | Union européenne en tête, Amérique du Nord et Asie-Pacifique en adoption progressive | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des réglementations mondiales en matière de sécurité alimentaire
Le programme LAAF (Laboratory Accreditation for Analyses of Foods) de la Food and Drug Administration des États-Unis est entré pleinement en vigueur en 2024 et exige que les laboratoires obtiennent des accréditations spécifiques pour les analyses désignées, augmentant ainsi les coûts de conformité et poussant les entreprises alimentaires vers des prestataires tiers accrédités.[1]Food and Drug Administration des États-Unis, "Programme d'accréditation des laboratoires pour les analyses des aliments (LAAF)," fda.gov Un resserrement comparable est visible dans l'Union européenne, où l'Autorité européenne de sécurité des aliments (EFSA) élargit ses cadres d'évaluation des risques et applique des limites maximales de résidus plus strictes, élargissant ainsi les panels de tests obligatoires. Les normes ISO 22000 et les schémas benchmarkés par l'Initiative mondiale pour la sécurité alimentaire (GFSI) tels que BRCGS, IFS et FSSC 22000 réduisent la fragmentation réglementaire, tout en élevant simultanément le seuil technique minimal. En conséquence, les petits producteurs qui s'appuyaient autrefois sur des tests internes de base doivent désormais externaliser des analyses plus complexes, élargissant ainsi le marché des tests, de l'inspection et de la certification en matière de sécurité alimentaire. L'exigence de conformité multi-normes transforme la vérification de la sécurité en charge d'exploitation fixe, isolant les dépenses des cycles économiques habituels. Les réseaux de laboratoires consolidés tirent parti de l'étendue de leurs accréditations pour remporter des contrats à long terme et obtenir des primes de prix.
Augmentation des volumes du commerce agro-alimentaire transfrontalier
Le commerce alimentaire mondial expose un même chargement à plusieurs régimes réglementaires, multipliant le nombre d'analyses requises par produit. Un exportateur expédiant des fruits de mer transformés du Viêt Nam vers l'Union européenne doit satisfaire simultanément les normes d'origine et de destination en matière de pesticides, de métaux lourds, de microbiologie et d'étiquetage, générant une demande de tests supplémentaire.[2]Baker McKenzie, "Guide du droit alimentaire en Asie-Pacifique 2024," bakermckenzie.com Les laboratoires disposant d'accréditations multi-juridictionnelles sont bien positionnés, car les exportateurs consolident leur activité auprès de prestataires qui délivrent des certificats acceptés dans le monde entier. L'Asie-Pacifique ancre la croissance, car elle est simultanément une base de production et un marché de consommation, générant des flux bidirectionnels qui requièrent une vérification aux deux extrémités. Les accords de reconnaissance mutuelle rationalisent une partie de la documentation, mais augmentent paradoxalement le nombre total d'analyses en abaissant les barrières permettant aux petits producteurs d'accéder à de nouvelles destinations. Cette dynamique soutient une croissance en volume à deux chiffres pour les laboratoires régionaux, notamment dans des pôles tels que la Thaïlande et le Viêt Nam.
Expansion des marques alimentaires à marque propre de la grande distribution
Les grands distributeurs spécifient de plus en plus des protocoles de sécurité propriétaires, transférant la responsabilité de la vérification loin des fournisseurs. Walmart, Carrefour et Tesco exigent une confirmation par des tiers que les produits satisfont à des critères spécifiques à la marque, générant des panels de tests supplémentaires allant au-delà des minima réglementaires. Les laboratoires créent de la valeur ajoutée en associant les contrôles d'authenticité et les audits de la chaîne d'approvisionnement aux tests classiques de pathogènes et de résidus. Les petits fabricants doivent naviguer entre des exigences distinctes de la grande distribution, commandant souvent des programmes de tests séparés pour des produits identiques. Les distributeurs adoptent des codes QR blockchain qui exposent les données de certification aux consommateurs au point de vente, renforçant la transparence et la confiance des consommateurs. À mesure que la pénétration des marques propres progresse dans les produits alimentaires conditionnés, le volume de tests récurrents s'élargit, agrandissant davantage le marché des tests, de l'inspection et de la certification en matière de sécurité alimentaire.
Consolidation des laboratoires tiers
Mérieux NutriSciences a acquis la branche tests alimentaires de Bureau Veritas pour 360 millions EUR (390 millions USD) en janvier 2025, créant un réseau de plus de 140 laboratoires dans 32 pays. Les groupes consolidés réalisent des économies d'échelle dans la maintenance des accréditations, l'utilisation des équipements en capital et la portée géographique. Ils peuvent mutualiser les volumes d'échantillons entre les installations, introduire des plateformes de données intégrées et négocier des volumes plus importants avec les fournisseurs d'équipements. Les laboratoires de plus petite taille font face à des exigences en capital croissantes pour les plateformes avancées LC-MS/MS ou de séquençage de nouvelle génération et doivent donc soit se spécialiser, soit rechercher une acquisition. La tendance à la concentration renforce les avantages concurrentiels des grands acteurs établis et accélère le basculement vers les modèles externalisés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fragmentation des régimes de conformité dans les marchés émergents | -0.8% | Marchés émergents en Asie-Pacifique, Moyen-Orient et Afrique, et Amérique latine | Moyen terme (2 à 4 ans) |
| Coût élevé des accréditations multi-normes pour les PME | -0.6% | Mondial, affectant particulièrement les économies en développement | Court terme (≤ 2 ans) |
| Pénurie de toxicologues alimentaires et d'auditeurs qualifiés | -0.4% | Mondial, le plus aigu en Asie-Pacifique et au Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Volatilité liée au changement climatique dans la représentativité des échantillonnages | -0.3% | Mondial, avec des variations régionales dans la sévérité | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des régimes de conformité dans les marchés émergents
Les réglementations propres à chaque pays dans les économies émergentes divergent des normes internationales, contraignant les exportateurs à naviguer entre des exigences de tests qui se chevauchent et sont parfois contradictoires. Le Viêt Nam et le Nigéria, par exemple, ont introduit de nouvelles limites de résidus et des cadres de certification qui ne sont pas encore harmonisés avec les schémas de l'Initiative mondiale pour la sécurité alimentaire (GFSI), entraînant des prélèvements répétés et des doublons documentaires. Les laboratoires doivent maintenir plusieurs accréditations, augmentant les coûts d'exploitation et allongeant les délais d'exécution. Les entreprises alimentaires s'adaptent en limitant leurs gammes de produits ou en évitant certaines destinations, freinant temporairement la croissance des tests sur ces corridors jusqu'à ce que l'harmonisation réglementaire s'améliore.
Coût élevé des accréditations multi-normes pour les PME
L'obtention de la norme ISO 17025 associée à des programmes tels que FSSC 22000 requiert souvent des investissements initiaux supérieurs à 100 000 USD et des dépenses récurrentes proches de 50 000 USD par an, des niveaux qui mettent à rude épreuve les budgets des petits transformateurs et des laboratoires régionaux. Sans accréditation, les PME ne peuvent pas accéder aux canaux d'exportation premium, réduisant le volume de travail externalisé qu'elles génèrent. L'obstacle financier est le plus aigu dans les régions en développement où les marges bénéficiaires sont faibles et l'accès au crédit est limité. Bien que des initiatives collaboratives telles que le programme Trusted Third Party de bioMérieux réduisent certains coûts liés aux données, elles n'éliminent pas les frais initiaux d'accréditation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les services de tests dominent malgré la croissance de la certificationLes services de tests ont représenté 57,62 % du marché des tests, de l'inspection et de la certification dans le secteur de l'alimentation et de l'agriculture en 2025, reflétant les analyses obligatoires de pathogènes, de résidus chimiques et nutritionnelles que chaque producteur doit réaliser. Les services de certification progressent plus rapidement à un TCAC de 6,72 %, car les marques utilisent des labels tiers pour se différencier dans les rayons des supermarchés. Les services d'inspection restent une composante plus modeste, contraints par l'intensité en main-d'œuvre mais indispensables pour les audits d'installations et la validation des processus. Au sein des services de tests, la demande pour le séquençage de nouvelle génération et les plateformes LC-MS/MS soutient des tarifications premium, tandis que des portails de données intégrés tels que SGS SMART appuient des analyses à valeur ajoutée. Sur la période de prévision, la convergence entre les tests et la certification créera des solutions de conformité groupées qui ancrent des flux de revenus récurrents pour les prestataires.
Les services de tests conservent une masse critique car chaque nouvelle réglementation, des seuils de contact croisé avec les allergènes aux limites de contamination par les microplastiques, allonge la liste des analyses à effectuer. L'élan de la certification découle des distributeurs à marque propre qui recherchent des assurances visibles par le consommateur. Les laboratoires qui investissent dans les deux catégories peuvent pratiquer la vente croisée, obtenir des contrats longs et maintenir des taux d'utilisation supérieurs à 80 %. Le système SMART de SGS illustre la manière dont des tableaux de bord en temps réel intègrent les données de laboratoire et les résultats d'audit, établissant un récit de conformité unique pour les clients. Cette visibilité de bout en bout renforce l'importance de l'externalisation auprès de grands prestataires dotés de capacités technologiques.


Par type d'approvisionnement :
la domination du modèle externalisé reflète les tendances à la spécialisationLes prestataires externalisés ont généré 72,34 % du chiffre d'affaires 2025 et devraient progresser à un TCAC de 6,62 % jusqu'en 2031, consolidant leur avance. Des réglementations complexes, un renouvellement technologique rapide et des dépenses en capital élevées font pencher l'équation coût-bénéfice en faveur des laboratoires tiers, sauf pour les transformateurs à très haut débit. Les installations internes subsistent là où des décisions immédiates de libération de ligne sont essentielles, mais même ces usines externalisent les tests de confirmation pour la défensabilité juridique. Le programme Trusted Third Party lancé par bioMérieux et Mérieux NutriSciences illustre les avantages réseau du modèle externalisé : les données anonymisées mutualisées génèrent des scores de risque fournisseur indisponibles pour les laboratoires isolés.
Les entreprises constatent que l'externalisation ne fournit pas seulement des résultats accrédités, mais réduit également la responsabilité, celle-ci étant transférée au certificateur. Les grands laboratoires renforcent encore la proposition en offrant des plans d'abonnement qui regroupent les analyses de routine, les audits inopinés et les tableaux de bord de traçabilité. À mesure que le commerce transfrontalier s'intensifie, les producteurs préfèrent des points de service uniques disposant d'accréditations mondiales, un statut inaccessible pour la plupart des laboratoires internes.
Analyse géographique
Marché des Tests, de l'Inspection et de la Certification dans le Secteur Alimentaire et Agricole en Asie-Pacifique, en Amérique du Nord et en Europe
L'Asie-Pacifique a représenté 43,12 % du chiffre d'affaires mondial en 2025 et devrait croître à un CAGR de 6,98 % jusqu'en 2031. La Chine, l'Inde et l'Asie du Sud-Est développent à la fois leurs capacités de transformation et la demande des consommateurs, ce qui suscite des investissements dans des laboratoires accrédités. Le gouvernement indien a financé 100 nouveaux laboratoires accrédités NABL dans le budget 2024 afin de renforcer la surveillance nationale de la sécurité et la compétitivité à l'exportation. L'Amérique du Nord demeure un centre d'innovation réglementaire, le programme LAAF de la FDA stimulant les mises à niveau d'accréditation et augmentant les flux d'échantillons externalisés. L'Europe, bien que mature, affiche une demande soutenue pour le dépistage de nouveaux contaminants et les services de certification premium ancrés sur des critères de durabilité et de bien-être animal.
Marché des Tests, de l'Inspection et de la Certification dans le Secteur Alimentaire et Agricole au Moyen-Orient et en Afrique, en Asie-Pacifique et en Amérique latine
Le Moyen-Orient et l'Afrique représentent l'opportunité émergente la plus rapide en raison de la hausse des importations alimentaires et du développement des infrastructures. Les Philippines ont créé leur premier laboratoire de qualité alimentaire dans la vallée de Cagayan grâce à un financement de 5 millions PHP du DOST afin d'améliorer la surveillance régionale de la sécurité. Les pays du Conseil de coopération du Golfe mettent en œuvre des limites de résidus unifiées calquées sur le Codex Alimentarius, stimulant ainsi l'harmonisation des méthodes d'analyse. L'Amérique latine bénéficie des volumes d'exportation de soja et de viande qui nécessitent des certificats multi-juridictions, mais la fragmentation des réglementations nationales modère les taux de croissance.
Marché des Tests, de l'Inspection et de la Certification dans le Secteur Alimentaire et Agricole en Asie-Pacifique, en Amérique du Nord, en Europe et en Afrique
La comparaison régionale met en évidence des moteurs divergents. L'expansion de l'Asie-Pacifique est portée par l'échelle de fabrication et l'orientation vers l'exportation, tandis que l'Amérique du Nord et l'Europe s'appuient sur une application stricte de la réglementation et sur l'adoption des marques de distributeur. La croissance de l'Afrique est liée au renforcement des capacités financé par des donateurs et à la surveillance des importations. Les prestataires disposant d'un réseau mondial de laboratoires et de réseaux de données numériques peuvent tirer parti de ces nuances régionales et maintenir un taux d'utilisation élevé.


Paysage réglementaire
La conformité réglementaire reste le principal moteur de la demande pour les TIC dans l'agriculture et l'alimentation, avec un contrôle qui s'étend désormais au-delà des panels pathogènes de base pour inclure les résidus, les allergènes et les contrôles microbiologiques des aliments prêts à consommer (RTE). Aux États-Unis, le programme FDA FSMA Laboratory Accreditation for Analyses of Foods (LAAF), pleinement opérationnel depuis 2024, accroît le besoin de capacité de laboratoire accréditée pour les analyses désignées et renforce le recours à des tiers pour obtenir des résultats juridiquement défendables. En Europe, les calendriers de mise en œuvre des critères microbiologiques mis à jour, y compris le règlement (UE) 2024/2895 applicable à partir du 1er juillet 2026, apportent une plus grande précision aux contrôles de Listeria monocytogenes pour les aliments RTE, ce qui augmente la surveillance environnementale de routine et entraîne davantage de tests de confirmation.
Les mises à jour des normes internationales et privées créent une demande supplémentaire d'audit et de certification. La Commission du Codex Alimentarius a adopté de nouvelles normes lors de sa 49e session (6-10 juillet 2026), incluant des orientations sur l'étiquetage préventif des allergènes et des mesures de contrôle révisées pour les principaux pathogènes. Bien que cela favorise l'harmonisation, cela accroît également les exigences en matière de documentation et de vérification pour les exportateurs. Sur le plan analytique, le règlement (UE) 2026/765 (adopté le 1er avril 2026, effectif le 1er janvier 2027) établit de nouvelles règles pour l'échantillonnage et l'analyse des résidus de pesticides dans les aliments et l'alimentation animale, ce qui entraîne des mises à jour des méthodes et des travaux de préparation en laboratoire. En parallèle, les mises à jour des référentiels reconnus par le GFSI, notamment la version 7 de FSSC 22000 publiée en mai 2026 et les mises à jour de BRCGS effectives le 10 août 2026, ainsi que la série de PRP ISO 22002:2025, élargissent le périmètre des audits dans la transformation et la vente au détail/en gros, ouvrant des opportunités accrues pour les organismes de certification multi-normes et les équipes d'inspection.
Analyse de la chaîne de valeur
La demande commence avec les producteurs, les éleveurs, les exploitants aquacoles, les fournisseurs d'ingrédients, les transformateurs et les propriétaires de marques qui doivent démontrer leur conformité aux régulateurs, aux autorités d'importation et aux clients de la distribution. À partir de là, le travail passe par l'échantillonnage et la pré-analytique, incluant les kits de collecte, la logistique de la chaîne du froid et la chaîne de traçabilité, jusqu'aux laboratoires accrédités pour les tests microbiologiques, chimiques, de résidus, d'allergènes et d'authenticité. Les services d'inspection et d'audit accompagnent les flux de travail de laboratoire pour les programmes d'installation (PRP), la vérification HACCP/FSMS et les évaluations des fournisseurs, tandis que les organismes de certification fournissent des certifications de référentiels (ISO 22000, FSSC 22000, BRCGS, IFS, SQF) qui transforment les preuves de tests et d'audit en accréditations d'accès au marché. La gestion des résultats alimente de plus en plus les systèmes d'assurance qualité des clients via des portails et des abonnements de veille réglementaire qui consolident les spécifications, les limites et la documentation pour le commerce multi-marchés.
Les fournisseurs de TIC en amont incluent l'instrumentation analytique et les consommables, les matériaux de référence, les plateformes LIMS et de données, ainsi que la main-d'œuvre technique qualifiée telle que les toxicologues, microbiologistes et auditeurs. Les réseaux de laboratoires consolidés et les modèles externalisés dominent l'exécution, en utilisant une capacité multi-sites pour équilibrer les charges d'échantillons et maintenir de larges accréditations. Les laboratoires internes persistent pour les tests de libération rapide à haut débit, tout en externalisant les analyses de confirmation ou spécialisées. Les investissements en capacités pour les risques émergents traversent la chaîne de valeur à mesure que de nouvelles méthodes sont validées et ajoutées aux catalogues de services, comme en témoigne Intertek élargissant sa capacité de détection de la toxine céreulide dans ses laboratoires de Shanghai (février 2026), ce qui soutient une demande de tests supplémentaires des fabricants vers des infrastructures tierces accréditées.
Paysage concurrentiel
Les sept premières entreprises représentent la majorité du chiffre d'affaires mondial, indiquant une concentration modérée. SGS, Eurofins, Intertek, Bureau Veritas et Mérieux NutriSciences se font concurrence sur la couverture géographique, l'étendue des accréditations et l'adoption technologique plutôt que sur les prix. Les fusions et acquisitions restent la voie la plus rapide vers l'expansion des capacités, comme l'illustre l'achat par Mérieux NutriSciences des actifs de tests alimentaires de Bureau Veritas pour 360 millions EUR en 2025. Eurofins a élargi son empreinte aux États-Unis en ouvrant un laboratoire de microbiologie à Louisville, permettant des délais d'exécution plus rapides pour les transformateurs régionaux.[4]Eurofins, "Signature d'un protocole d'accord entre le CDC et Eurofins," eurofins.vn SGS a renforcé sa suite analytique en acquérant RTI Laboratories et 41 % d'Aster Global Environmental Solutions en janvier 2025.
L'intégration technologique façonne la prochaine phase concurrentielle. SGS SMART délivre des tableaux de bord en temps réel qui fusionnent les données de laboratoire, la traçabilité blockchain et les alertes de risque alimentées par l'intelligence artificielle. Les nouveaux entrants nativement numériques déploient des capteurs IoT pour la surveillance continue de la ligne de production, contournant les cycles d'échantillonnage par lots. Les acteurs établis répondent en s'associant avec des entreprises de capteurs ou en intégrant des plateformes cloud. La consolidation réduit les coûts unitaires de maintenance des accréditations et accélère l'adoption de l'innovation, mais accroît également le contrôle réglementaire sur le pouvoir de marché.
Des opportunités d'espaces blancs apparaissent dans les tests d'ingrédients alimentaires nouveaux, la vérification des protéines issues de la culture cellulaire et la certification de l'empreinte carbone. Les grands acteurs établis allouent des budgets de recherche et développement à ces niches tout en formant des alliances avec des start-ups. L'intensité concurrentielle reste modérée car les accréditations et les titres d'audit constituent des barrières à l'entrée ; néanmoins, les challengers à capacité numérique peuvent gagner des parts de marché dans des niches à croissance rapide.
Leaders du secteur des tests, de l'inspection et de la certification dans le domaine de l'alimentation et de l'agriculture
Bureau Veritas SA
SGS SA
Intertek Group Plc
TÜV SÜD AG
TÜV Rheinland AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Tests, de l'Inspection et de la Certification dans le Secteur Alimentaire et Agricole
- ALS Limited
- AsureQuality Limited
- Bioagri Certificadora S.A.
- Bureau Veritas SA
- BSI Group
- Control Union Certifications B.V.
- Cotecna Inspection SA
- DNV AS
- Eurofins Scientific SE
- Intertek Group plc
- Kiwa NV
- Lloyd’s Register Group Limited
- Merieux NutriSciences Corporation
- NSF International
- Perry Johnson Registrars Inc.
- QIMA Limited
- RINA S.p.A.
- SGS SA
- SQI Services Inc.
- TÜV NORD GROUP
- TÜV Rheinland Group
- TÜV SÜD AG
- UL LLC
- VERT Laboratories Inc.

Opportunités de marché et perspectives d'avenir
Les opportunités sont les plus visibles là où les exigences de conformité deviennent davantage axées sur les données et multi-normes, favorisant des offres intégrées qui regroupent tests, audits, certification et gestion numérique des preuves. Le virage de la FDA vers une surveillance basée sur le risque, avec une dépendance accrue envers les partenaires étatiques pour les inspections de routine et un recours croissant à l'IA et au partage de données pour cibler les installations à plus haut risque, accroît la demande de données de surveillance continue, de documentation défendable et de programmes de tests à réponse rapide capables de résister à un examen réglementaire à travers les chaînes d'approvisionnement domestiques et importées. Les mises à jour des référentiels, notamment la version 7 de FSSC 22000 et la série de PRP ISO 22002:2025, créent également un cycle de renouvellement pour les évaluations des écarts, la capacité des auditeurs et les forfaits de certification combinés, en particulier pour les fabricants servant des distributeurs de marques propres avec des protocoles spécifiques à la marque.
Un second domaine d'opportunité concerne la conformité proactive activée par plateforme, qui réduit la fragmentation à travers les couloirs d'exportation. SGS a lancé sa plateforme FoodNexus en mars 2026 pour combiner veille réglementaire et analytique de risque, ce qui indique un passage des certificats ponctuels vers une gestion de la conformité par abonnement, où laboratoires et certificateurs monétisent l'interprétation des données et la notation du risque fournisseur en plus des analyses. Sur le plan des normes publiques, le Plan stratégique 2026-2031 de la Commission du Codex Alimentarius privilégie la veille prospective et une utilisation renforcée des données scientifiques, favorisant l'élargissement des menus de tests pour les risques émergents et des mises à jour de méthodes plus fréquentes par les laboratoires accrédités. Dans les régions où les gouvernements renforcent leurs capacités accréditées, comme l'Inde qui finance 100 nouveaux laboratoires accrédités NABL dans son budget 2024, il subsiste des opportunités inexploitées pour les prestataires TIC internationaux de s'associer avec des réseaux locaux, former des auditeurs et soutenir l'accréditation multi-normes, tout en continuant à servir les exportateurs ayant besoin de certificats reconnus mondialement.
Recent Industry Developments in Marché des Tests, de l'Inspection et de la Certification dans le Secteur Alimentaire et Agricole
- Juillet 2026 : SGS a publié des orientations sur le règlement (UE) 2024/2895 concernant la conformité relative à Listeria monocytogenes dans les aliments prêts à consommer. Ces orientations clarifient les voies de conformité et élargissent les offres de services de SGS en matière de respect de la réglementation sur la sécurité alimentaire.
- Juillet 2026 : SGS a attribué la première marque de performance automobile 5G à Li Auto pour sa plateforme de cockpit intelligent 5G L9 Livis. Cette distinction renforce la crédibilité sur le marché et élargit l'empreinte de certification de SGS dans les écosystèmes de véhicules connectés.
- Juin 2026 : Bureau Veritas a annoncé un accompagnement pour la transition vers la version 7 de FSSC 22000, incluant l'analyse des écarts et des services de certification. Cet accompagnement aide les clients à mettre à niveau leurs certifications efficacement et soutient la dynamique du référentiel.


Marché des Tests, de l'Inspection et de la Certification dans le Secteur Alimentaire et Agricole Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus tiers et internes générés par les activités de test, d'inspection et de certification utilisées pour vérifier la sécurité, la qualité et la conformité des intrants agricoles et des produits alimentaires à travers la chaîne du producteur au consommateur, incluant les tests en laboratoire, les inspections sur site et les certifications basées sur des normes.
Exclusions de périmètre : sont exclus le conseil pur, les services de formation non liés à l'assurance, et les plateformes logicielles autonomes qui n'incluent pas de prestation de test, d'inspection ou de certification.
Aperçu de la segmentation
- Par type de service
- Services de tests
- Services d'inspection
- Services de certification
- Par type d'approvisionnement
- Interne
- Externalisé
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour construire la base de données initiale, nous avons d'abord cartographié les signaux réglementaires et commerciaux qui déterminent généralement la demande de TIC dans l'agriculture et l'alimentation. Des sources publiques telles que la FDA américaine, l'USDA, l'EFSA, la Commission européenne et le Codex Alimentarius ont été utilisées pour comprendre les déclencheurs de tests, l'intensité des inspections, et la manière dont les exigences de conformité diffèrent selon la catégorie de produit et le pays d'origine.
Nous avons ensuite relié ces déclencheurs à des indicateurs de marché mesurables en utilisant des sources telles que les statistiques commerciales UN Comtrade, les publications gouvernementales d'inspections aux frontières lorsqu'elles étaient disponibles, et les répertoires publiés d'accréditation et de normes (par exemple, les registres liés à l'ISO et les organismes nationaux d'accréditation). Les rapports annuels des entreprises, les documents destinés aux investisseurs et la presse spécialisée ont été utilisés pour vérifier la cohérence du mix de services et des tendances d'externalisation, tandis qu'un abonnement payant pour les données financières et actualités des entreprises a aidé à standardiser les devises, le calendrier des exercices fiscaux et la cartographie des structures d'entreprise. Ces sources documentaires sont fournies à titre illustratif uniquement, et de nombreuses autres références publiques ont également été utilisées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour combler les lacunes que les sources documentaires expliquent rarement bien, en particulier la logique de tarification, la manière dont les programmes groupés sont facturés, et la répartition entre tests, inspection et certification dans les contrats réels. Nous avons échangé avec des responsables qualité et conformité, des responsables des opérations de laboratoire et d'audit, des équipes d'achat de marques alimentaires et de fournisseurs d'intrants agricoles, ainsi que des acteurs de la chaîne de distribution sélectionnés dans les principales régions consommatrices et exportatrices, afin de corriger les hypothèses avant la finalisation du modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Cadres dirigeants : 14 % | APAC : 45 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 32 % |
| Acteurs plus petits : 21 % | Managers : 58 % | Amériques : 23 % |
Dimensionnement et prévisions du marché
Le dimensionnement a été réalisé selon une approche descendante et ascendante, où les niveaux d'activité induits par la réglementation ont d'abord été reconstitués en un pool de demande, puis testés par rapport à des vérifications de réalité côté offre. Du côté descendant, les flux commerciaux alimentaires et l'intensité de conformité aux frontières ont été associés aux panels de tests typiques et à la fréquence des inspections pour estimer le volume adressable des activités d'assurance susceptibles d'être payées.
Pour ancrer le modèle dans la réalité, nous avons corroboré les totaux avec des approximations ascendantes sélectives telles que le prix échantillonné par test et les tarifs journaliers d'audit, des échanges sur l'utilisation des laboratoires, et des consolidations d'un ensemble suivi de prestataires de services dans les principales régions. Les intrants qui influencent significativement le modèle incluent la valeur du commerce alimentaire transfrontalier, la part des catégories à haut risque nécessitant une fréquence de test plus élevée, les signaux de rappel et de non-conformité affectant l'intensité des inspections, la part d'externalisation par rapport aux laboratoires internes, et la progression moyenne des prix pour les panels multi-résidus et les audits de certification.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios, où la croissance de référence est liée au durcissement attendu des exigences de traçabilité et d'importation, puis ajustée à partir des avis d'experts sur l'inflation des prix, les ajouts de capacité de laboratoire, et l'évolution vers des programmes groupés du producteur au consommateur. Lorsque des lacunes ascendantes existaient pour les petits prestataires locaux, nous avons utilisé des hypothèses de pénétration prudentes par région et par mix de services, qui ont ensuite été revues lors des appels de validation.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés à travers plusieurs étapes afin que les chiffres finaux ne reposent pas sur une seule source. Nous avons comparé les totaux modélisés avec des signaux indépendants tels que l'exposition commerciale, l'intensité de l'application de la réglementation et les changements annoncés en matière de capacité de laboratoire et d'audit, puis avons examiné les valeurs aberrantes au niveau des pays et des types de services avant validation.
Lors de la révision, les hypothèses ayant généré de fortes variances ont été retestées par des relances, et des vérifications de sensibilité ont été utilisées pour confirmer que l'estimation reste stable lorsqu'une variable évolue dans une plage réaliste. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, et une dernière révision avant livraison est effectuée afin que les clients reçoivent la vision la plus actuelle disponible à ce moment-là.
Comparaison du dimensionnement du marché des tests, inspections et certifications pour l'agriculture et l'alimentation de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les TIC dans l'agriculture et l'alimentation peuvent sembler très différentes car le périmètre des services n'est pas cohérent d'une source à l'autre, et la même activité est parfois comptée deux fois lorsque les programmes regroupent test, inspection et certification sous une seule redevance. Les écarts proviennent également du fait que l'estimation soit construite uniquement autour des tests de sécurité alimentaire, ou qu'elle inclue également les intrants agricoles en amont et les audits d'exploitations.
L'écart est généralement déterminé par ce qui est inclus dans les revenus facturables de TIC (par exemple, tests de produits plus vérification sur site par rapport aux tests seuls), la manière dont les laboratoires de qualité internes sont traités, et si les volumes de conformité transfrontalière sont liés à des signaux réels de commerce et d'application de la réglementation ou à des taux de pénétration supposés. Certaines sources appliquent également une escalade agressive des prix aux panels de laboratoire sans la vérifier par rapport à l'évolution réelle vers des contrats groupés, ce qui explique pourquoi le tableau montre une large fourchette, avec le périmètre plus restreint et le rythme d'actualisation appliqués ici proches de la fin des étapes de modélisation par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 32,27 milliards USD (2026) | |
| Association sectorielle A | 28,90 milliards USD (2026) | Reflète souvent des programmes fortement axés sur les tests et peut exclure une partie des journées d'inspection et des revenus d'audit de certification, en particulier les activités d'assurance en amont pour les exploitations agricoles et les aliments pour animaux, ce qui réduit le périmètre de services comptabilisé. |
| Cabinet de conseil mondial B | 38,60 milliards USD (2026) | Utilise généralement des règles d'inclusion plus larges qui peuvent intégrer des services d'assurance adjacents dans les TIC, et peut appliquer des hypothèses de majoration de prix moyen pondéré plus élevées sans vérification cohérente par rapport à la tarification des contrats groupés et aux parts d'externalisation. |
Globalement, les écarts s'expliquent principalement par les inclusions de services et la manière dont le prix et le volume sont traduits de l'activité de conformité en chiffre d'affaires. En maintenant les variables liées à des signaux observables d'application de la réglementation et de commerce, puis en revérifiant la tarification et le mix de services par des entretiens, l'estimation reste traçable à travers des étapes reproductibles qu'un acheteur peut auditer et mettre à jour.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des tests, de l'inspection et de la certification dans le secteur de l'alimentation et de l'agriculture en 2026 ?
Il est évalué à 32,27 milliards USD en 2026, avec un TCAC projeté de 6,36 % jusqu'en 2031.
Quelle région génère le plus de chiffre d'affaires aujourd'hui ?
L'Asie-Pacifique a généré 43,12 % du chiffre d'affaires 2025 et est également la région à la croissance la plus rapide avec un TCAC de 6,98 %.
Quel segment affiche la croissance la plus rapide ?
Les services de certification devraient progresser à un TCAC de 6,72 % jusqu'en 2031, les marques s'appuyant sur la vérification par des tiers.
Pourquoi les entreprises privilégient-elles les tests externalisés ?
L'externalisation offre des accréditations plus larges, une expertise spécialisée et des coûts par échantillon inférieurs à ceux du maintien de laboratoires internes.
Quelles technologies influencent la demande future ?
L'intelligence artificielle, la traçabilité blockchain, le séquençage de nouvelle génération et les plateformes LC-MS/MS améliorent la précision et la rapidité, élargissant la portée des tests.
Dernière mise à jour de la page le:



