
Analyse du marché des essais, de l'inspection et de la certification par Mordor Intelligence
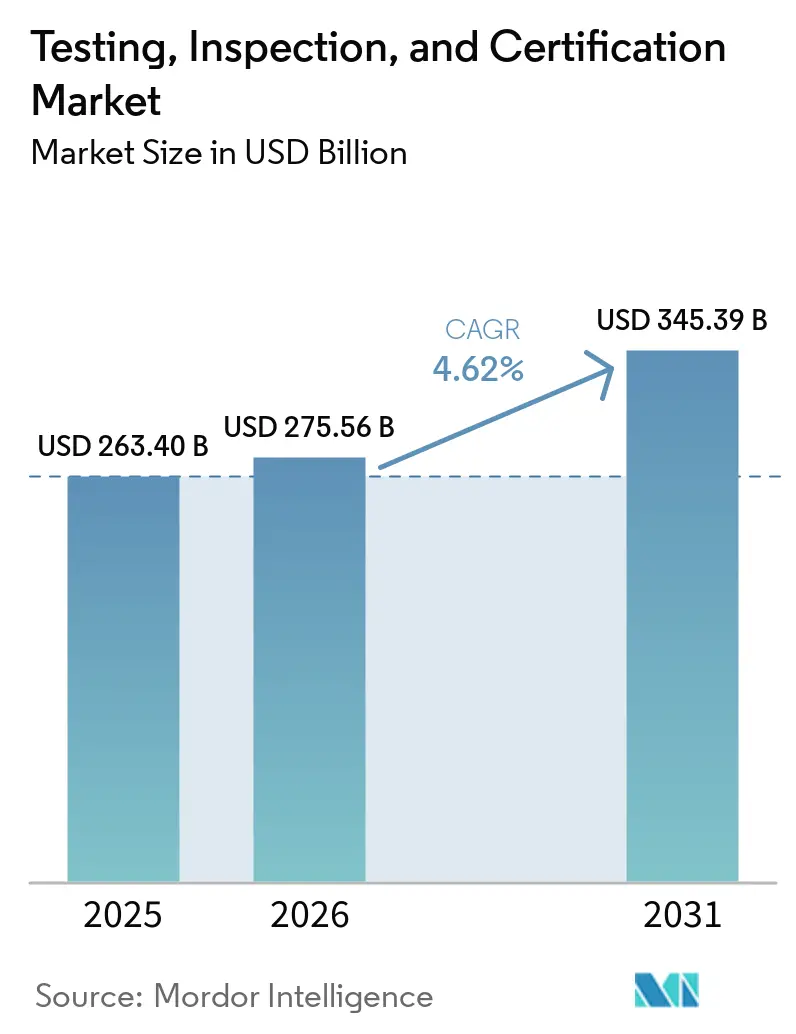
La taille du marché des tests, de l'inspection et de la certification était évaluée à 275,6 milliards USD en 2026 et devrait croître de 288,3 milliards USD en 2027 pour atteindre 358,4 milliards USD d'ici 2032, à un CAGR de 4,45 % durant la période de prévision (2027-2032).
Les obligations de sécurité des produits soutiennent la demande de preuves de conformité utilisables, y compris pour les produits couverts par le cadre de certification chinois. Les prestataires combinent des capacités de laboratoire spécialisées avec des garanties externes pour couvrir davantage d'exigences des acheteurs au sein d'une même relation commerciale. L'évaluation à distance peut prolonger cette relation grâce à des examens répétés des conditions des actifs. Dans l'évaluation des batteries, le statut d'organisme notifié détenu par une société du groupe spécifique définit quelle entité peut fournir le service réglementé dans le cadre de son périmètre autorisé. La pression sur les prix et les obstacles à la reconnaissance peuvent limiter les rendements disponibles dans ce périmètre de services en expansion.
Principaux points à retenir du rapport
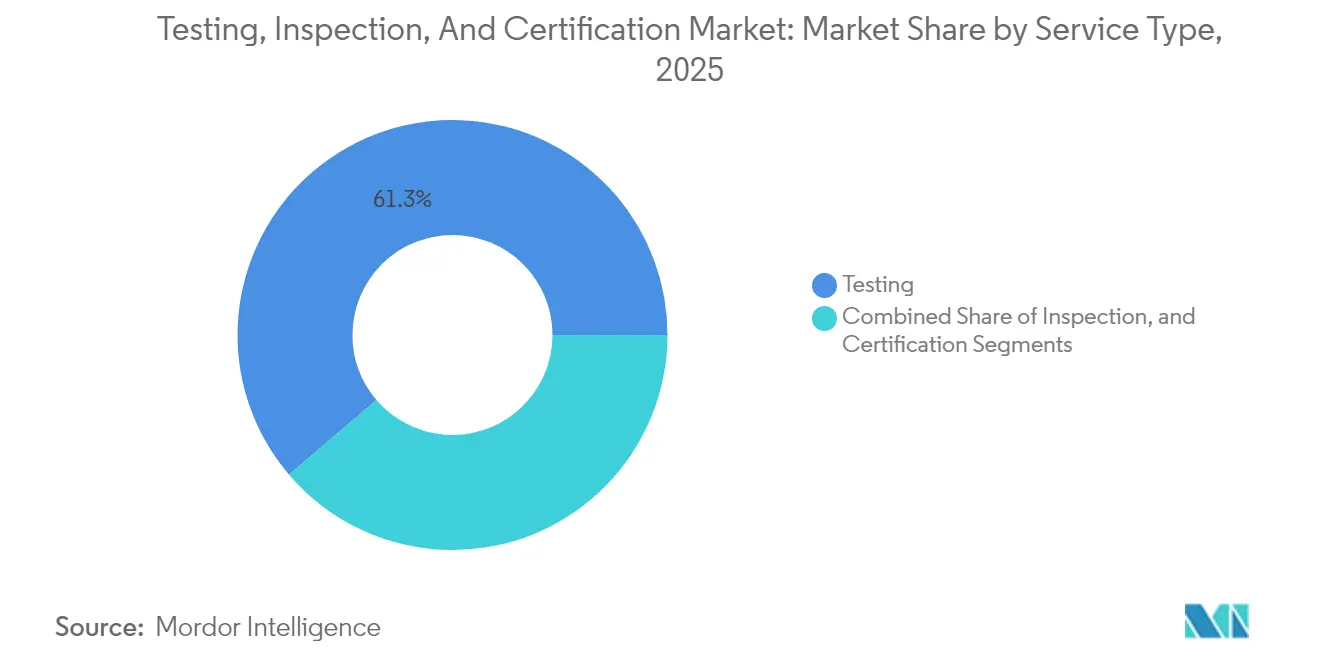
- Par type de service, les tests ont représenté une part de marché de 61,28 % dans le marché des tests, de l'inspection et de la certification en 2026, tandis que la certification devrait être le segment à la croissance la plus rapide avec un CAGR de 4,74 % durant 2027-2032.
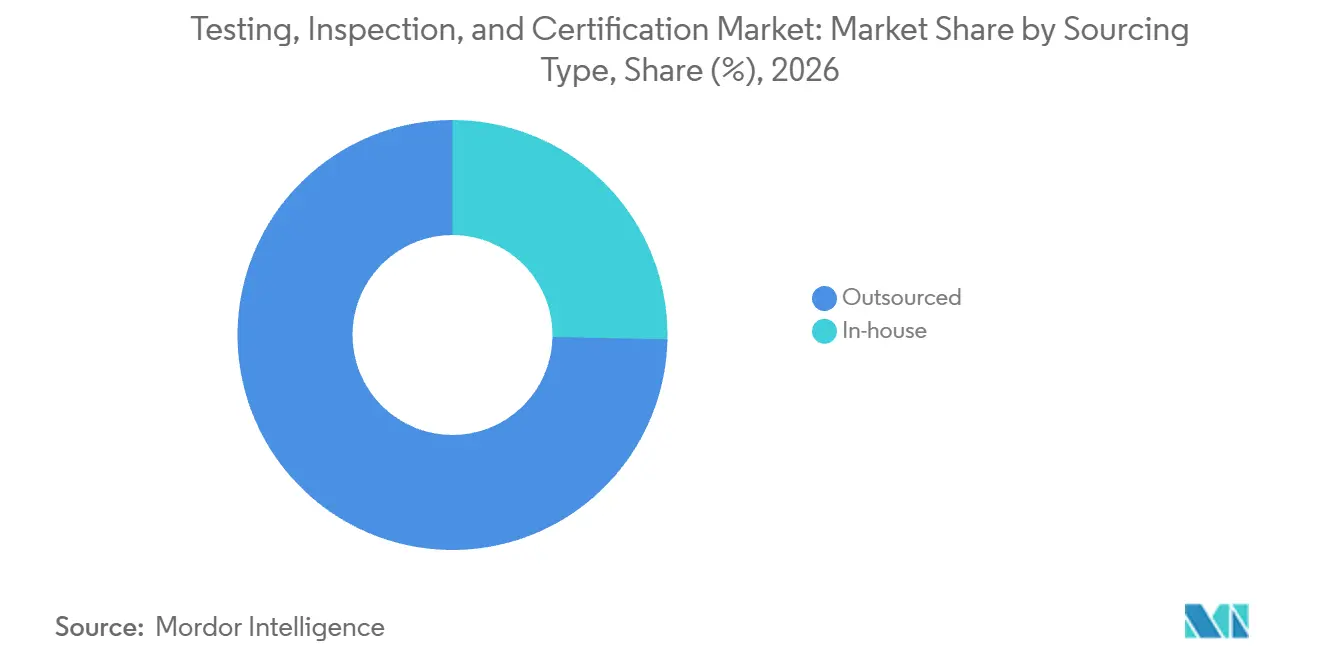
- Le type d'approvisionnement a été dominé par les services externalisés, avec une part de 74,68 % de la taille du marché des tests, de l'inspection et de la certification en 2026 et le CAGR prévisionnel le plus rapide de 4,51 % durant 2027-2032.
- Parmi les secteurs d'activité, les biens de consommation et le commerce de détail ont été en tête avec 13,19 % des revenus en 2026, tandis que l'alimentation, l'agriculture et les boissons devraient connaître la croissance la plus rapide avec un CAGR de 5,95 % durant 2027-2032.
- Par mode de prestation de service, les services sur site ont représenté 44,38 % des revenus en 2026, tandis que les services à distance et numériques devraient connaître la croissance la plus rapide avec un CAGR de 6,55 % durant 2027-2032.
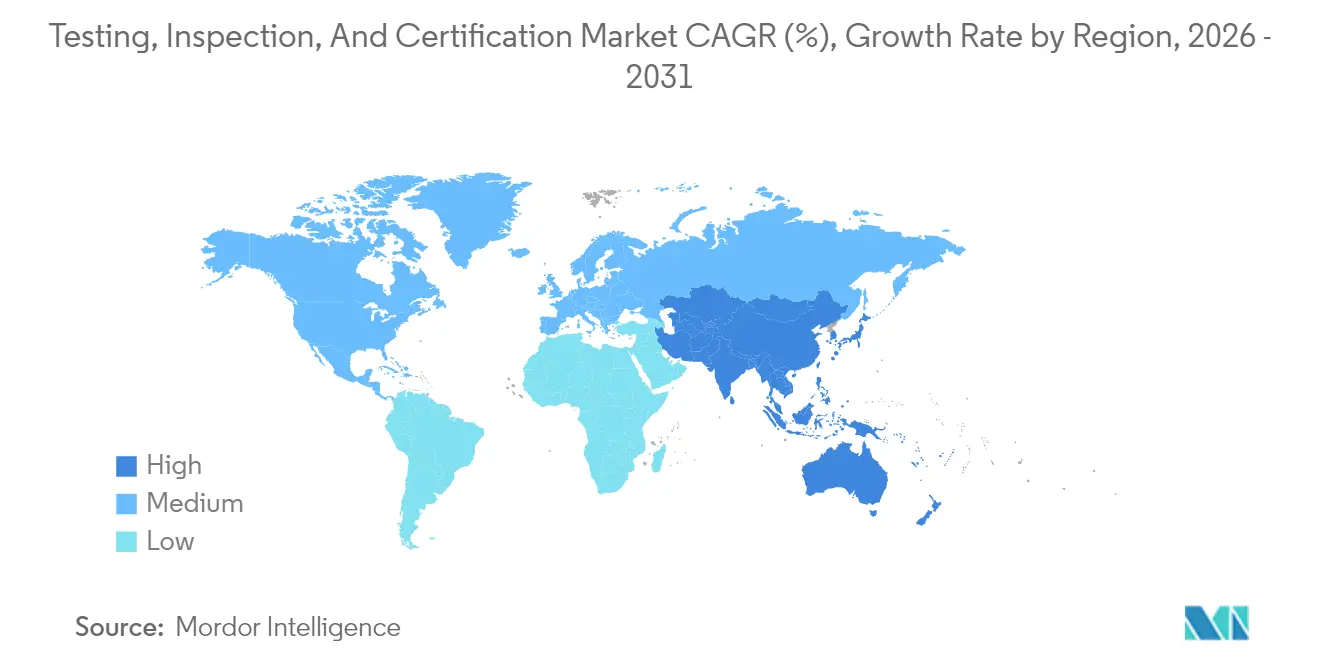
- Sur le plan géographique, l'Asie-Pacifique a représenté 47,35 % des revenus en 2026 et devrait être la région à la croissance la plus rapide avec un CAGR de 5,1 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Renforcement de la conformité réglementaire et des obligations de sécurité des produits | +1.8% | Pays de l'Union européenne | Court terme (≤ 2 ans) |
| Expansion des chaînes d'approvisionnement mondiales exigeant des garanties de tiers | +1.4% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Essor des lancements de produits d'électronique grand public et IoT | +1.1% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Plateformes de surveillance à distance et continue assistées par l'IA | +0.65% | Angleterre et Pays de Galles | Moyen terme (2-4 ans) |
| Vérification MACF des émissions incorporées réelles pour les exportations couvertes vers l'UE | +0.55% | Pays de l'Union européenne | Court terme (≤ 2 ans) |
| Certification de sécurité cyber-physique pour les produits connectés | +0.4% | Pays de l'Union européenne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Renforcement de la conformité réglementaire et des obligations de sécurité des produits
Les obligations de sécurité des produits donnent aux fabricants un besoin défini de preuves attestant de la sécurité des biens vendus dans l'Union européenne. Depuis le 13 décembre 2024, le règlement général sur la sécurité des produits impose aux fabricants d'évaluer les risques et de préparer la documentation technique avant de mettre les produits couverts sur ce marché.[1] Ces obligations s'appliquent aux produits relevant de son champ d'application, quel que soit leur lieu de production. Lorsque cela est approprié aux risques potentiels du produit, la documentation comprend une analyse des risques et des mesures d'atténuation pouvant inclure des rapports d'essai émanant des fabricants ou de parties agissant en leur nom. Les fabricants conservant l'analyse interne peuvent donc acheter des tests externes pour étayer un risque identifié dans le dossier technique requis. L'ouverture commerciale repose sur des preuves spécifiques aux risques, de sorte que les travaux de laboratoire doivent répondre à la question de sécurité documentée pour contribuer à ce dossier.
Expansion des chaînes d'approvisionnement mondiales exigeant des garanties de tiers
Lorsque les chaînes d'approvisionnement s'étendent sur plusieurs sites d'exploitation, la certification de système de management accréditée peut offrir aux acheteurs une base commune pour évaluer des fournisseurs dispersés. Au 31 décembre 2025, l'enquête de Global ACI recensait plus de 3,28 millions de certificats de système de management accrédités valides couvrant les normes incluses. Ces certificats couvraient plus de 5,25 millions de sites associés dans le monde et avaient été délivrés par des organismes accrédités par les signataires de l'Arrangement de reconnaissance multilatérale de Global ACI. La couverture des sites revêt donc une importance comparable à celle du certificat lui-même lorsque les fournisseurs conçoivent des services de garantie pour des opérations dispersées. L'expansion du réseau offre un moyen d'élargir un engagement de garantie existant au-delà de ses sites d'origine, plutôt que de dépendre uniquement de l'acquisition de nouveaux détenteurs de certificats.
Essor des lancements de produits d'électronique grand public et IoT
Pour un fabricant d'électronique grand public lançant des smartphones ou des objets connectés IoT, des modifications simultanées du matériel et du micrologiciel peuvent soulever de nouvelles questions de conformité. Lorsqu'un appareil modifie à la fois le matériel et le logiciel, un prestataire peut évaluer l'interaction entre ces modifications et l'utilisation prévue du produit. Les conceptions apparentées créent également un choix commercial entre l'évaluation séparée de chaque introduction et l'organisation d'un programme autour des fonctions ayant changé. Une évaluation ciblée peut identifier quelle interaction matériel-logiciel nécessite de nouvelles preuves pour une version particulière de smartphone. Cela fait de la configuration de la version une unité pratique pour une évaluation commandée, aidant le fabricant à traiter l'interaction modifiée sans considérer chaque composant inchangé comme une nouvelle conception.
Plateformes de surveillance à distance et continue assistées par l'IA
L'inspection à distance assistée par l'IA peut accroître la demande de services en rendant les preuves relatives aux actifs disponibles pour examen sans que l'évaluateur soit présent à chaque point d'observation. En septembre 2025, National Grid et sees.ai ont lancé des inspections autonomes par drone à l'échelle du réseau en Angleterre et au Pays de Galles. Le système utilisait des vols au-delà de la ligne de visée visuelle ainsi que des analyses par IA et apprentissage automatique pour éclairer la planification de la maintenance du réseau de transport. National Grid, qui possède et exploite le réseau de transport, est l'acheteur de l'inspection, et sees.ai fournit la capacité de drone autonome. Lorsqu'un opérateur a besoin de comparaisons de l'état des actifs dans le temps, un engagement d'inspection répétée peut fournir un historique de planification de la maintenance au-delà des conclusions d'une seule inspection.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Compression des marges due à la concurrence par les prix | -0.45% | République populaire de Chine | Court terme (≤ 2 ans) |
| Frictions commerciales et divergence des normes nationales | -0.6% | États-Unis et Union européenne | Court terme (≤ 2 ans) |
| Auto-certification des équipementiers via les jumeaux numériques | -0.2% | Pays de l'Union européenne | Long terme (≥ 4 ans) |
| Pénuries de talents dans les domaines de test de niche (batteries, 5G, biotechnologie) | -0.2% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Compression des marges due à la concurrence par les prix
La concurrence par les prix réduit les bénéfices disponibles issus des évaluations de sécurité spécialisées. Au premier semestre 2026, Xinjiang Xiling Information Technology a signalé une baisse de la marge brute en glissement annuel au sein de sa filiale en propriété exclusive Guping Security. Les services concernés étaient l'évaluation de la sécurité des réseaux et l'évaluation des risques liés à la sécurité de l'information en Chine, où les devis du secteur subissaient des pressions. La divulgation des risques de la société décrivait également des guerres de prix, une homogénéité des services et des contraintes sur l'innovation et les investissements en recherche dans le secteur de la cybersécurité en Chine. Cela crée un risque commercial car des honoraires plus faibles laissent moins de marge pour développer les capacités qui distinguent une évaluation.
Frictions commerciales et divergence des normes nationales
La garantie transfrontalière devient plus coûteuse lorsque la localisation d'un organisme d'évaluation restreint l'acceptation de ses travaux. Dans son rapport 2026 sur les obstacles commerciaux, le Bureau du représentant américain au commerce a indiqué que les restrictions de l'UE en dehors des accords de reconnaissance mutuelle existants augmentaient les coûts et les délais de mise sur le marché des exportateurs américains. Cela fait de l'arrangement de reconnaissance applicable une partie du choix commercial du prestataire d'évaluation, en plus de la capacité technique. Pour les exportateurs américains affectés par les restrictions de l'UE signalées, l'éligibilité du prestataire ajoute une contrainte d'accès au marché au-delà du travail technique lui-même.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
l'envergure des tests soutient l'expansion de la certificationLes tests ont représenté une part de 61,28 % de la taille du marché des tests, de l'inspection et de la certification en 2026, ce qui en fait le segment le plus important. Intertek Group plc a déclaré que les tests constituaient son plus grand service d'assurance, de tests, d'inspection et de certification par chiffre d'affaires en 2025. Ses travaux de test évaluent la manière dont les produits et services répondent aux normes de qualité, de sécurité, de durabilité et de performance. Cette étendue regroupe plusieurs exigences des acheteurs au sein de la même catégorie de service et confère aux capacités de laboratoire une large application commerciale. Un laboratoire capable de répondre à ces différents besoins d'évaluation peut poursuivre davantage de travaux d'évaluation associés aux exigences produits d'un client.
La certification devrait être le segment à la croissance la plus rapide, avec un CAGR de 4,74 % durant 2027-2032. Bureau Veritas SA a enregistré une croissance organique de 7,9 % de son chiffre d'affaires dans son activité Certification en 2025. La division Business Assurance de SGS SA a enregistré une croissance organique des ventes de 4,2 % cette année-là. Ces résultats témoignent d'une expansion commerciale au sein de 2 activités de certification établies, donnant à l'opportunité de croissance une base opérationnelle au-delà de l'expérience d'un seul prestataire. Les différentes lectures organiques montrent que l'expansion dans ces activités de certification a varié selon les prestataires en 2025, plutôt que de suivre un rythme uniforme.



Par type d'approvisionnement :
les contrats externes coexistent avec les contrôles internes de mise en circulationLes services externalisés ont représenté une part de marché de 74,68 % dans le marché des tests, de l'inspection et de la certification en 2026, ce qui en fait le segment le plus important, et devraient connaître la croissance la plus rapide avec un CAGR de 4,51 % durant 2027-2032. En février 2025, SGS SA a annoncé un contrat de 38 mois avec la Commission européenne pour l'analyse de laboratoire des sols dans l'UE via le Centre commun de recherche et l'enquête LUCAS. Plus de 35 000 échantillons de sol avaient été collectés dans l'UE pour ce programme. Ce modèle d'approvisionnement relie l'exigence analytique d'un acheteur public à la capacité de laboratoire d'un prestataire externe. L'exécution d'un programme analytique défini permet au prestataire de répondre à un besoin d'évaluation réparti sur les nombreux sites de collecte de l'acheteur.
Le contrôle qualité interne relie directement les preuves d'inspection à la décision du fabricant de mettre en circulation un produit pharmaceutique. Dans son rapport 2025, 3SBIO a décrit des sites de fabrication où les produits ne pouvaient quitter l'usine qu'après une inspection qualité interne, une vérification et une approbation par les responsables du contrôle qualité. Son système comprenait également des procédures pour les données d'inspection, les pistes d'audit et la communication des résultats d'inspection. Cette combinaison place la gestion des preuves aux côtés de l'inspection physique dans le processus de mise en circulation du fabricant. Les prestataires externes au service de tels fabricants ont besoin de conclusions pouvant passer par les contrôles internes d'inspection et de mise en circulation de l'acheteur, ce qui rend la compatibilité avec ce processus de décision conservé commercialement pertinente.

Par secteur d'activité :
l'étendue du commerce de détail rencontre une demande alimentaire spécialiséeLes biens de consommation et le commerce de détail constituaient le segment le plus important, représentant 13,19 % des revenus en 2026. La division Produits de consommation d'Intertek Group plc, qui sert également les secteurs industriels et autres, a enregistré une croissance de 5,5 % de son chiffre d'affaires à taux de change constant en glissement annuel au premier semestre 2026. La division sert les détaillants, les fabricants et les distributeurs dans les domaines des textiles, de la chaussure, des jouets, des appareils électroménagers et d'autres produits. Ses installations accréditées soutiennent les normes de qualité, de sécurité, réglementaires et de marque. Pour les détaillants et les fabricants, la valeur de cette large couverture produits réside dans l'application des exigences pertinentes en matière de qualité, de sécurité et de marque à chaque catégorie de biens.
L'alimentation, l'agriculture et les boissons devraient être le segment à la croissance la plus rapide, avec un CAGR de 5,95 % durant 2027-2032. Eurofins Scientific SE a enregistré une croissance organique à un chiffre moyen dans la plupart des zones géographiques et marchés finaux de l'alimentation et des aliments pour animaux en Europe au premier semestre 2026, après que des conditions météorologiques inhabituellement défavorables en janvier ont ralenti le démarrage. Elle a également ajouté 3 laboratoires nord-américains pour les tests de microbiologie et de compléments alimentaires au cours de cette période. Le 22 juin 2026, son unité Eurofins Agro Testing a annoncé l'acquisition finalisée du laboratoire agricole tchèque Laboratoř Postoloprty, dont les services comprennent l'analyse des sols, des plantes, des aliments pour animaux, des engrais et de l'eau. Ensemble, les nouveaux laboratoires nord-américains et l'opération tchèque acquise étendent la capacité d'Eurofins à servir à la fois les tests de produits alimentaires et les matières agricoles sous-jacentes à ces produits.
Par mode de prestation de service :
les tests de production ancrent la présence physiqueLes services sur site constituaient le segment le plus important, représentant 44,38 % des revenus en 2026. ALS Limited a enregistré une croissance de son chiffre d'affaires provenant des tests de production sur site minier dans son activité Minéraux au cours de l'exercice 26, qui s'est terminé le 31 mars 2026. ALS effectue également des tests de charbon sur site dans des laboratoires appartenant aux sociétés de ressources et dans des laboratoires mobiles appartenant à ALS. Le site d'exploitation et la propriété du laboratoire répondent donc à des questions commerciales différentes pour un opérateur minier. Un service sur site peut donc être structuré autour des exigences de production de l'acheteur tout en permettant différents arrangements de propriété pour le laboratoire utilisé pour le fournir.
Les services à distance et numériques devraient être le segment à la croissance la plus rapide, avec un CAGR de 6,55 % durant 2027-2032. L'accord de vérification de conformité avant expédition de 36 mois de SGS SA avec le Bureau tanzanien des normes est entré en vigueur le 1er mars 2025 et incluait l'inspection à distance des expéditions. SGS décrit le service à distance comme offrant des délais d'exécution plus rapides que les inspections traditionnelles sur site. Cet exemple associe la prestation numérique à un programme de conformité spécifié et à une contrepartie du secteur public, maintenant l'objectif de l'évaluation distinct de la technologie utilisée pour la réaliser. Une évaluation à distance des expéditions peut ainsi être vendue dans le cadre d'un accord de service de conformité plus large, en maintenant le résultat d'inspection accepté par l'acheteur au cœur de l'offre.
Analyse géographique
Marché des tests, de l'inspection et de la certification en Asie-Pacifique
L'Asie-Pacifique représentait 47,35 % de la taille du marché des tests, de l'inspection et de la certification en 2026 et devrait être la zone géographique à la croissance la plus rapide, avec un CAGR de 5,1 % durant 2027-2032. Les institutions d'inspection et de test qualifiées de Chine ont émis 571 millions de rapports d'inspection et de test en 2025.[2] La Chine comptait 54 340 institutions d'inspection et de test qualifiées cette année-là, fournissant une base de prestation substantielle. Par ailleurs en Asie-Pacifique, le 9 février 2026, le ministère néo-zélandais des Affaires commerciales, de l'Innovation et de l'Emploi a publié 54 avis reconnaissant certains produits de plomberie et de drainage australiens certifiés WaterMark par rapport à des clauses spécifiques du Code du bâtiment néo-zélandais. Les institutions d'inspection et de test qualifiées de Chine ont également enregistré une croissance de leur chiffre d'affaires de 8,76 % en 2025, indiquant une expansion commerciale parmi ces institutions qualifiées en Chine.
En Amérique du Nord, les fabricants et importateurs américains de vêtements pour enfants couverts par les normes fédérales d'inflammabilité des parties 1610 et 1611 du 16 CFR doivent certifier leur conformité en utilisant des tests de tiers accrédités par la Commission américaine de sécurité des produits de consommation. En Europe, la station sanitaire et épidémiologique du district de Legnica en Pologne effectue des tests physicochimiques et microbiologiques de l'eau, des tests microbiologiques des aliments et de l'environnement de production, ainsi que des travaux de microbiologie médicale. Le laboratoire public combine le prélèvement et les tests dans le cadre de l'accréditation AB 636 avec le prélèvement et les tests en dehors de ce périmètre accrédité. Le choix d'un laboratoire nécessite donc de faire correspondre le statut d'accréditation du test particulier à la tâche de conformité, même lorsque l'institution traite plusieurs types d'échantillons différents.
En Amérique du Sud, l'Institut national de normalisation du Chili a accordé à DAVIS S.A. la première accréditation de mesure géodimensionnelle pour un laboratoire d'étalonnage en 2025. Pour les utilisateurs d'instruments, cela ouvre une option d'étalonnage accréditée dans un domaine de mesure recevant sa première reconnaissance de ce type. En Arabie saoudite, la plateforme de l'Organisation saoudienne des normes, de la métrologie et de la qualité permet aux établissements de sélectionner un organisme d'évaluation approprié pour enregistrer les certificats des produits importés ou fabriqués localement soumis à réglementation technique. Au sein du Moyen-Orient et de l'Afrique, l'Organisation des normes du Nigéria a commencé à exploiter des départements séparés pour la certification des produits fabriqués localement et des produits importés en septembre 2025. Un fournisseur desservant les deux marchés dépose les produits importés et fabriqués localement via la même plateforme SASO en Arabie saoudite, tandis qu'au Nigéria, l'origine du produit détermine quel département de l'Organisation des normes gère la certification.
Éditions régionales
Toutes les régions
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées du point de vue des fabricants achetant des services d'évaluation de la conformité pour l'accès au marché. Le dépôt électronique de données de certificat aux États-Unis impose des obligations documentaires aux importateurs couverts, tandis que le cadre CCC de la Chine utilise des organismes de certification et des laboratoires désignés. Pour les acheteurs, cette distinction détermine quel service externe peut remplir une tâche de conformité requise et quelles responsabilités incombent au fabricant ou à l'importateur du produit.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Chine |
|---|---|---|---|---|
| Autorité principale | Commission américaine de sécurité des produits de consommation | Inmetro | Office fédéral de la sécurité des technologies de l'information (BSI) dans le cadre du projet de loi de mise en œuvre du CRA adopté, avec prise d'effet le lendemain de la promulgation | Administration d'État pour la réglementation des marchés |
| Instruments clés ou orientation | Dépôt électronique des données de certificat selon la partie 1110 du 16 CFR à partir du 8 juillet 2026, avec des entrées en zone de commerce extérieur spécifiées à partir du 8 janvier 2027 | Voies d'enregistrement de la Portaria Inmetro n° 258 et programme d'évaluation de la conformité 2026-2027 | Acte européen sur la résilience cybernétique et projet de loi de mise en œuvre adopté le 15 octobre 2026 | Règles du catalogue CCC et transition annoncée vers la certification par des tiers pour 16 types de produits à partir du 1er janvier 2027 |
| Effet commercial | Les importateurs couverts déposent électroniquement les données de certificat requises | Les enregistrements éligibles nécessitent des certificats, des rapports de test accrédités ou des inspections techniques selon le mécanisme | Obligations de cybersécurité préalables à la mise sur le marché et de gestion des vulnérabilités tout au long du cycle de vie pour les produits couverts, sous application complète à partir du 11 décembre 2027 | Les organismes désignés organisent les essais de type et l'inspection d'usine lorsque les règles spécifiques aux produits l'exigent |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Faible |
| Orientation future de l'attractivité de la politique | En durcissement | Sans changement | En durcissement | En durcissement |
| Source: Mordor Intelligence | ||||
Les États-Unis sont notés Moyen avec En durcissement car les importateurs couverts font face à des obligations de dépôt électronique de données de certificat et la phase spécifiée de zone de commerce extérieur commence le 8 janvier 2027. Le Brésil est noté Moyen avec Sans changement car l'enregistrement spécifique au mécanisme définit la voie d'accès, tandis que le programme 2026-2027 planifie des révisions plutôt que d'adopter des exigences de remplacement. Le Moyen et En durcissement de l'Allemagne reflètent les obligations programmées de cybersécurité préalables à la mise sur le marché et de gestion des vulnérabilités tout au long du cycle de vie à partir du 11 décembre 2027. Le Faible et En durcissement de la Chine reflètent les exigences de prestataires désignés et la transition annoncée vers la certification par des tiers pour 16 types de produits spécifiés au 1er janvier 2027.
Étapes de la chaîne de valeur
La chaîne de valeur compare le déploiement des laboratoires, les travaux analytiques, la certification et les services d'inspection qui suivent la certification. Dans la géochimie minière, SGS SA propose à la fois des installations de laboratoire financées par le fournisseur et amorties sur la durée du contrat, et des installations financées par le client. Ces alternatives relient le déploiement des infrastructures à l'économie de l'exploitation d'un laboratoire, faisant de la conception du contrat une partie de la manière dont le fournisseur récupère son engagement initial.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Conception et déploiement de laboratoire | Concepteurs et exploitants de laboratoires miniers tels que SGS SA | Revenus de conception, d'installation et de contrat d'exploitation | Infrastructure spécifique au site et engagement financier | Aligner le modèle de financement avec le contrat d'exploitation |
| Préparation des échantillons et tests de laboratoire | Exploitants de laboratoires tels que SGS SA et Bureau Veritas SA via GeoAssay | Honoraires de tests analytiques et de services de laboratoire | Adéquation entre la préparation des échantillons et l'analyse requise | Coordonner les capacités de préparation et d'analyse au sein du réseau de services |
| Certification des produits | Prestataires de certification tels que SGS SA et UL Solutions Inc. | Honoraires d'évaluation de certification | Démonstration de la conformité dans le cadre de la portée de certification applicable | Définir les preuves requises avant l'évaluation de certification |
| Inspection de conformité continue | Prestataires d'inspection et d'audit d'usine tels que UL Solutions Inc. | Revenus des services d'inspection et d'audit de suivi | Cohérence avec les exigences de certification initiales sur les sites de fabrication autorisés | Effectuer des inspections et des audits d'usine sur ces sites |
| Source: Mordor Intelligence | ||||
Bureau Veritas SA a acquis GeoAssay en 2025, ajoutant 3 laboratoires chiliens de préparation et d'analyse d'échantillons minéraux et 264 employés techniques.[3] Cette combinaison illustre pourquoi l'expansion des laboratoires implique à la fois des infrastructures physiques et des personnes possédant l'expertise analytique pertinente. Les inspections de suivi et les audits de UL Solutions Inc. ont lieu après la certification sur les sites de fabrication autorisés, vérifiant la conformité continue avec les exigences initiales. Pour UL Solutions, cela crée une relation de service continue au niveau de l'usine, faisant de la certification le point de départ pour d'autres travaux d'inspection après l'évaluation initiale.
Paysage concurrentiel
Concentration du Marché
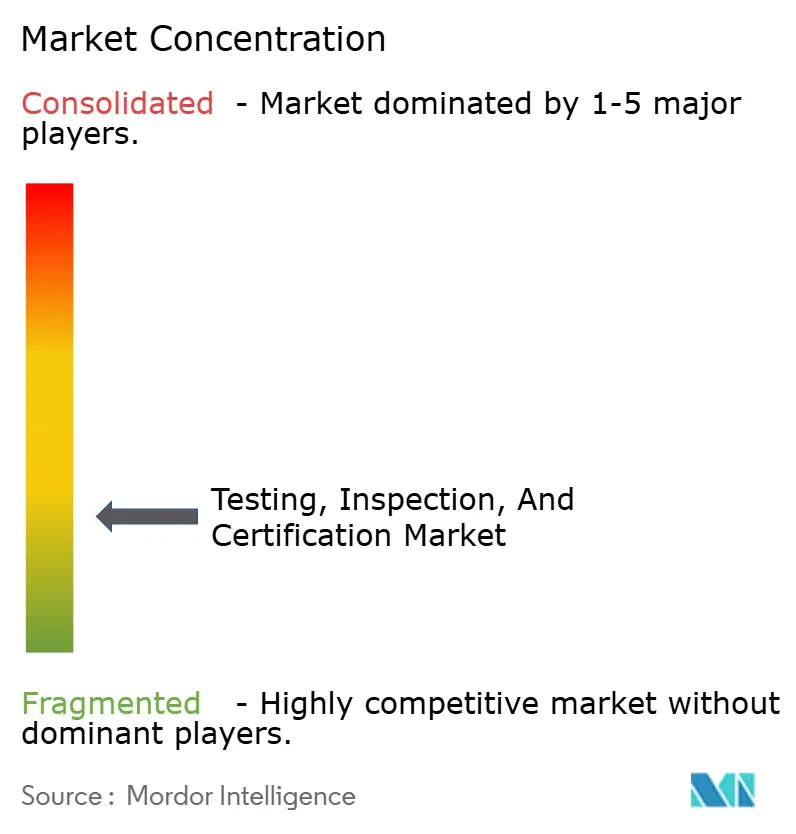
Plusieurs groupes de services mondiaux sont en concurrence aux côtés d'entreprises de tests spécialisées, donnant au secteur à la fois de vastes réseaux et des propositions techniques pointues. SGS SA, Bureau Veritas SA, Intertek Group plc, TÜV SÜD AG et TÜV Rheinland AG participent aux services de tests et d'assurance de conformité. TÜV SÜD AG employait plus de 30 000 personnes en 2025, fournissant un exemple de l'envergure en termes d'effectifs d'un groupe de services mondial. SGS et Intertek illustrent comment ces structures se chevauchent, intégrant des entreprises d'évaluation spécialisées dans des réseaux plus larges par le biais d'acquisitions.
En janvier 2026, SGS SA a acquis Applied Technical Services, ajoutant des services spécialisés de tests, d'inspection, d'étalonnage et de criminalistique en Amérique du Nord. Intertek Group plc a acquis Professional Testing Laboratory en novembre 2025, élargissant son activité de tests de matériaux de revêtement de sol aux États-Unis. Le 18 juin 2026, Intertek Group plc et Isotope Bidco Limited, indirectement détenu par des fonds EQT aux côtés de co-investisseurs minoritaires, ont convenu d'une acquisition recommandée en numéraire d'Intertek. À l'annonce, la réalisation était attendue au quatrième trimestre 2026 ou au premier trimestre 2027, sous réserve de la satisfaction ou de la renonciation aux conditions. Intertek a décrit Professional Testing Laboratory comme très complémentaire à son offre nord-américaine et comme renforçant sa présence sur le marché des matériaux de revêtement de sol.
La désignation réglementaire confère une position concurrentielle distincte de l'envergure du réseau. Le 2 février 2026, TÜV Rheinland a annoncé que sa société du groupe basée en Hongrie, TÜV Rheinland InterCert Kft, avait obtenu le statut d'organisme notifié. La désignation identifiait le numéro de corps 1008 en vertu du règlement (UE) 2023/1542 relatif aux batteries et aux déchets de batteries. La société du groupe désignée détient ce statut séparément de sa société mère, rendant l'identité juridique du prestataire d'évaluation pertinente pour les fabricants de batteries. Les fabricants de batteries recherchant cette évaluation réglementée ont donc besoin de l'entité disposant de la désignation applicable, plutôt que de s'appuyer sur les capacités techniques plus larges du groupe.
Leaders du secteur des essais, de l'inspection et de la certification
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
TÜV Rheinland AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des tests, de l'inspection et de la certification Entreprises couvertes dans ce rapport
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV SÜD AG
- TÜV Rheinland AG
- TÜV NORD GROUP
- DEKRA SE
- UL Solutions Inc.
- DNV AS
- Applus Servicios Tecnológicos, S.L.
- Eurofins Scientific SE
- ALS Limited
- Kiwa N.V.
- Lloyd’s Register Group Limited
- RINA S.p.A.
- Element Materials Technology Group
- Centre Testing International Group Co. Ltd.
- SAI Global Pty Ltd
- MISTRAS Group Inc.
- NSF International
- BSI Group (The British Standards Institution)
- Cotecna Inspection SA
- SOCOTEC Group SA
- FLOCERT GmbH
- Perry Johnson Registrars Inc.
Principales opportunités pour les acteurs du marché
La comparaison se concentre sur les opportunités d'évaluation créées par des règles spécifiques sur les émissions et les produits numériques. Le MACF prévoit une voie de valeurs par défaut, créant des travaux de vérification pour la production non européenne couverte lorsque les émissions réelles sont utilisées. L'application complète de l'Acte sur la résilience cybernétique est prévue pour le 11 décembre 2027. Ces règles relient l'ouverture commerciale à un rôle d'évaluation défini, faisant de la qualification et du périmètre technique des éléments centraux de l'offre de service.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Vérification MACF au niveau de l'installation | Rapports de vérification du registre prévus à partir de janvier 2027 pour les importations couvertes de 2026 utilisant les émissions réelles | Producteurs non européens de biens couverts servant les importateurs de l'UE | Développer une capacité de vérification accréditée autour des sites de production couverts | Produire des preuves d'émissions vérifiables au niveau de l'installation | Vérificateurs d'émissions accrédités |
| Évaluation de la conformité des produits numériques critiques | Voie obligatoire par organisme notifié pour les produits critiques sous application complète du CRA à partir du 11 décembre 2027 | Fabricants de cartes à puce, d'éléments sécurisés et de passerelles de compteurs intelligents | Se qualifier pour les périmètres d'évaluation des produits critiques définis | Évaluation des compétences, désignation nationale et notification avant le lancement du service | Prestataires qualifiés d'évaluation de la sécurité matérielle |
| Évaluation des logiciels importants et des produits réseau | Évaluation par organisme notifié dans certains cas, notamment en l'absence de normes harmonisées, à partir du 11 décembre 2027 | Fabricants de produits importants concernés tels que les systèmes d'exploitation, les logiciels antivirus, les routeurs et les pare-feux | Développer des services d'évaluation pour les périmètres de produits logiciels et réseau applicables | Démontrer la compétence pour le périmètre de produit pertinent avant la désignation nationale | Évaluateurs qualifiés de logiciels et de produits réseau |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est la vérification MACF au niveau de l'installation pour les émissions réelles, avec des rapports de registre prévus à partir de janvier 2027, avant l'application complète de l'Acte sur la résilience cybernétique le 11 décembre 2027. L'accréditation pour la vérification MACF et la désignation pour l'évaluation CRA sont attachées au rôle d'évaluation du prestataire, faisant de l'autorisation une exigence distincte de la capacité technique. Cette échéance de rapport plus proche fait de l'accréditation MACF l'opportunité de qualification à plus court terme, tandis que les travaux CRA dépendent également de l'évaluation nationale, de la désignation, de la notification et du suivi.
Développements industriels récents dans Marché des tests, de l'inspection et de la certification
- Oct 2026 : Element Materials Technology Group a annoncé avoir acheté 11 systèmes de dynamique avancée via son partenariat IMV dans plusieurs laboratoires, notamment des sites à Huntsville, Alabama, et à Longmont, Colorado.
- Oct 2026 : La Commission de la concurrence de Namibie a approuvé sans conditions l'acquisition proposée d'Intertek Group plc par Isotope Bidco Limited le 6 octobre, avec contrôle exclusif conditionnel à la mise en œuvre. L'accord du 18 juin 2026 impliquait un Bidco indirectement détenu par des fonds EQT aux côtés de co-investisseurs minoritaires.
- Juin 2026 : Eurofins Agro Testing a finalisé l'acquisition de Laboratoř Postoloprty, un laboratoire de tests agricoles tchèque accrédité fournissant des analyses de sols, de plantes, d'aliments pour animaux, d'engrais, d'eau et d'autres matières.
Marché des tests, de l'inspection et de la certification Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché mondial des tests, de l'inspection et de la certification mesure les dépenses annuelles mondiales en services d'assurance de conformité, y compris l'étalonnage, réalisés en interne ou par des prestataires externes pour des organisations de tous secteurs. Ces services sont classés par type de service, approvisionnement, secteur client, mode de prestation et géographie de la demande.
Exclusions du périmètre : les instruments de laboratoire et équipements de test vendus séparément, les produits logiciels autonomes, les travaux de conseil et de remédiation non liés aux tests, à l'inspection et à la certification, et le contrôle qualité interne de routine sans service distinct de tests, d'inspection et de certification sont exclus.
Aperçu de la segmentation
- Par type de service
- Tests
- Inspection
- Certification
- Par type d'approvisionnement
- Interne
- Externalisé
- Par secteur d'activité
- Biens de consommation et commerce de détail
- TIC et télécommunications
- Automobile et transport
- Aérospatiale et défense
- Pétrole, gaz et pétrochimie
- Énergie et services publics
- Fabrication industrielle et machines
- Produits chimiques et matériaux
- Construction et infrastructures
- Sciences de la vie et santé
- Alimentation, agriculture et boissons
- Autres (environnement, durabilité, etc.)
- Par mode de prestation de services
- Sur site
- Hors site/En laboratoire
- À distance / Numérique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que les orientations de la Commission européenne en matière d'évaluation de la conformité et les listes d'accords de reconnaissance mutuelle aident à identifier quand les tests, l'inspection, la certification et l'étalonnage sont requis et quels organismes d'évaluation peuvent fournir des résultats reconnus. Les documents de l'Arrangement de reconnaissance mutuelle de l'ILAC décrivent les activités accréditées de tests, d'inspection et d'étalonnage, tandis que le rapport annuel du Conseil TIC fournit un contexte sectoriel sur les prestataires de services indépendants et les travaux de normalisation.
Les rapports annuels des entreprises, les avis réglementaires et les documents destinés aux investisseurs aident à recouper les portefeuilles de services, les empreintes opérationnelles, les lignes d'activité divulguées et les évolutions de la demande. La presse commerciale et financière réputée peut clarifier les acquisitions datées ou les événements de marché. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées s'appuieraient sur des cadres supérieurs, des responsables de lignes de service, des directeurs de laboratoire et d'inspection, des professionnels des achats et des spécialistes sectoriels pertinents en Asie-Pacifique, en EMEA et dans les Amériques. Les répondants vérifieraient les conclusions secondaires sur la demande de services, l'approvisionnement, le mode de prestation, les secteurs clients, les conditions régionales, les prix et les moteurs des prévisions, avec des questions axées sur les opérations et les dépenses observables.
Lorsque les preuves publiées ne permettent pas de résoudre une limite de marché, une part ou une entrée de prévision, des questions de suivi clarifieraient la transaction comptabilisée et la catégorie de service applicable. Les estimations seraient ensuite triangulées par rapport aux exigences réglementaires, aux divulgations des prestataires et à d'autres indicateurs indépendants. Les comptes contradictoires seraient conservés pour examen par les analystes et résolus par des preuves supplémentaires plutôt que traités comme un consensus.
Distribution des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 38 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs plus petits : 25 % | Directeurs : 45 % | Amériques : 28 % |
Dimensionnement du marché et prévisions
Le modèle estime les dépenses mondiales annuelles en tests, inspection et certification de manière descendante, en utilisant le périmètre de dépenses de services approuvé, et vérifie certains totaux de manière ascendante via les récapitulatifs des lignes de service des prestataires, l'activité contractuelle divulguée et le prix d'un service échantillonné multiplié par le volume d'activité. Il sépare les honoraires externalisés des dépenses d'exploitation attribuables aux services de tests, d'inspection et de certification internes identifiables, comptabilise l'étalonnage dans les tests et comptabilise un engagement groupé une seule fois.
Les parts par type de service sont construites à partir des divulgations des lignes d'activité des prestataires et de la nature des travaux de conformité requis. Les parts par approvisionnement utilisent les contrats externes divulgués et les opérations de tests ou d'inspection internes identifiables. Les parts par secteur et par géographie sont informées par la distribution des produits réglementés, des actifs installés, de la production, de l'exposition commerciale et de l'activité des prestataires, tandis que les parts par mode de prestation reflètent les travaux effectués sur site, en laboratoire ou à distance. Les entrées de prévision comprennent les changements réglementaires et de normes, l'activité de fabrication et de lancement de produits, le commerce des chaînes d'approvisionnement, les bases d'actifs installés et la combinaison de capacités internes et externalisées. La régression multivariée peut relier ces indicateurs aux dépenses historiques, avec une analyse de scénarios utilisée lorsque les réglementations ou les conditions commerciales créent des trajectoires distinctes.
Les analystes réconcilieraient les indicateurs utilisant des périodes ou des définitions différentes et utiliseraient le proxy documenté le plus proche lorsque les données d'activité directes ne sont pas disponibles. Des récapitulatifs sélectifs de fournisseurs et des vérifications par prix multiplié par volume échantillonné testeraient les lignes de service les plus importantes, avec les lacunes enregistrées et comblées par rapport à la combinaison d'activités divulguée et aux indicateurs de demande. Les répondants primaires seraient invités à évaluer si chaque variable de prévision et sa direction correspondent aux conditions opérationnelles, après quoi les analystes examineraient les hypothèses au niveau des variables par rapport aux preuves indépendantes.
Validation des données et cycle de mise à jour
Les analystes triangulent les totaux du marché et les parts de segment entre les réglementations, les divulgations des prestataires, les indicateurs sectoriels et les vérifications sélectives des fournisseurs ou des canaux, puis examinent les mouvements inhabituels et les différences matérielles entre les estimations indépendantes avant validation. Un examen en plusieurs étapes vérifie les dates des sources, les unités, la couverture, l'arithmétique et la cohérence de chaque estimation avec son périmètre déclaré. Un nouveau contact est déclenché lorsqu'une entrée reste peu claire, qu'un compte contredit matériellement les preuves publiées ou qu'un événement matériel modifie une hypothèse.
L'ensemble de données est actualisé annuellement, mis à jour entre les cycles lorsqu'un événement réglementaire, commercial ou sectoriel matériel modifie les perspectives, et fait l'objet d'un examen frais des sources et des calculs immédiatement avant la livraison.
Dimensionnement du marché des tests, de l'inspection et de la certification par Mordor Intelligence comparé à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les entrées utilisées pour modéliser la demande. Le marché mondial des tests, de l'inspection et de la certification mesure les dépenses annuelles mondiales en services d'assurance de conformité, y compris l'étalonnage, réalisés en interne ou par des prestataires externes pour des organisations de tous secteurs.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les entrées de prévision comprennent les changements réglementaires et de normes, l'activité de fabrication et de lancement de produits, le commerce des chaînes d'approvisionnement, les bases d'actifs installés et la combinaison de capacités internes et externalisées.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 288,3 milliards USD (2027) | |
| Consultance mondiale A | 254,41 milliards USD (2026) | Sur la base de 2026, cette estimation est inférieure de 11,8 % à la valeur 2027 de ce rapport de 288,3 milliards USD, 1 an plus tard. La base 2026 et les prévisions 2026-2031 de la page utilisent une composante interne estimée séparément combinée à l'activité externalisée, de sorte que le montant publié précède l'année de mesure 2027 de ce rapport. |
| Consultance mondiale B | 265,6 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 7,9 % à la valeur 2027 de ce rapport de 288,3 milliards USD, 2 ans plus tard. La page présente une base 2025 dans une série 2026-2035 et une catégorie de service d'étalonnage identifiée séparément, de sorte que le montant affiché reflète une année de mesure antérieure. |
Les analystes de Mordor Intelligence triangulent les totaux du marché et les parts de segment entre les réglementations, les divulgations des prestataires, les indicateurs sectoriels et les vérifications sélectives des fournisseurs ou des canaux, puis examinent les mouvements inhabituels et les différences matérielles entre les estimations indépendantes avant validation.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des tests, de l'inspection et de la certification et ses perspectives de croissance ?
La taille est estimée à 288,3 milliards USD en 2027 et devrait atteindre 358,4 milliards USD d'ici 2032, à un CAGR de 4,45 % durant 2027-2032.
Quelles forces soutiennent la demande de services d'évaluation de la conformité ?
Les règles européennes de sécurité des produits exigent que les fabricants documentent les risques des produits couverts avant leur vente. Le cas échéant, la documentation peut inclure des rapports de test émanant de parties agissant en leur nom, tandis que le catalogue CCC de la Chine exige des organismes de certification désignés pour les produits couverts.
Quel type de service d'évaluation de la conformité détient la plus grande part de revenus ?
Les tests constituaient le type de service le plus important, avec une part de 61,28 % en 2026. La certification devrait connaître la croissance la plus rapide avec un CAGR de 4,74 % durant 2027-2032.
Quelles entreprises sont les principaux prestataires de tests et d'assurance de conformité ?
SGS SA, Bureau Veritas SA, Intertek Group plc, TÜV SÜD AG et TÜV Rheinland AG sont les principaux prestataires.
Qu'est-ce qui pourrait freiner la croissance des services d'évaluation de la conformité ?
Xinjiang Xiling Information Technology a signalé des marges d'évaluation de cybersécurité plus faibles au sein de sa filiale en propriété exclusive Guping Security en Chine au premier semestre 2026. Les responsables commerciaux américains ont signalé des coûts plus élevés pour les exportateurs et des retards en dehors des accords de reconnaissance mutuelle existants avec l'UE en 2026.
Quelle région est en tête des revenus des services d'évaluation de la conformité ?
L'Asie-Pacifique détenait 47,35 % des revenus en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 5,1 % durant 2027-2032.