
Taille et part du marché de la certification et des tests
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
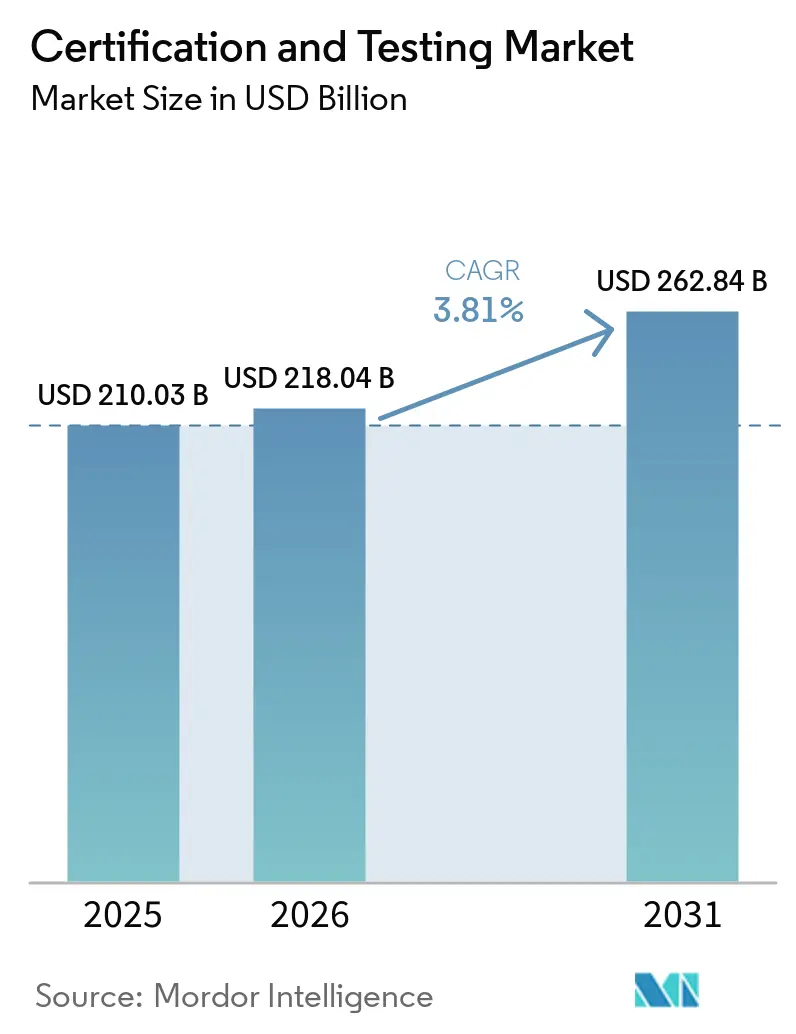
| Taille du Marché (2026) | 218.04 Milliards de dollars |
| Taille du Marché (2031) | 262.84 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.81 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché de la certification et des tests par Mordor Intelligence
La taille du marché de la certification et des essais était évaluée à 210,03 milliards USD en 2025 et devrait progresser de 218,04 milliards USD en 2026 pour atteindre 262,84 milliards USD d'ici 2031, à un TCAC de 3,81 % durant la période de prévision (2026-2031). Les prestataires externalisés gèrent déjà les deux tiers de l'ensemble des travaux de conformité, et leur part s'élargit à mesure que les fabricants transfèrent leurs budgets des infrastructures de laboratoire vers la R&D. Les plateformes numériques telles que le portail eCERT de l'Administration américaine des douanes et de la protection des frontières réduisent le traitement des certificats d'origine de plusieurs jours à quelques minutes, ce qui laisse présager des délais de traitement transfrontalier plus rapides. La demande se réoriente également vers les audits de systèmes de management, les certifications de cybersécurité ISO 27001 et d'énergie ISO 50001 progressant plus rapidement que les essais de produits traditionnels. La région Asie-Pacifique demeure le moteur de croissance, soutenue par l'élargissement du catalogue CCC de la Chine et les mandats BIS plus étendus de l'Inde. Par ailleurs, les entreprises du secteur alimentaire et de la santé dominent les volumes, tandis que le transport constitue le secteur à la croissance la plus rapide, sous l'effet des Règlements ONU 155 et 156 qui redéfinissent les règles relatives aux cyber-risques automobiles.
Principaux enseignements du rapport
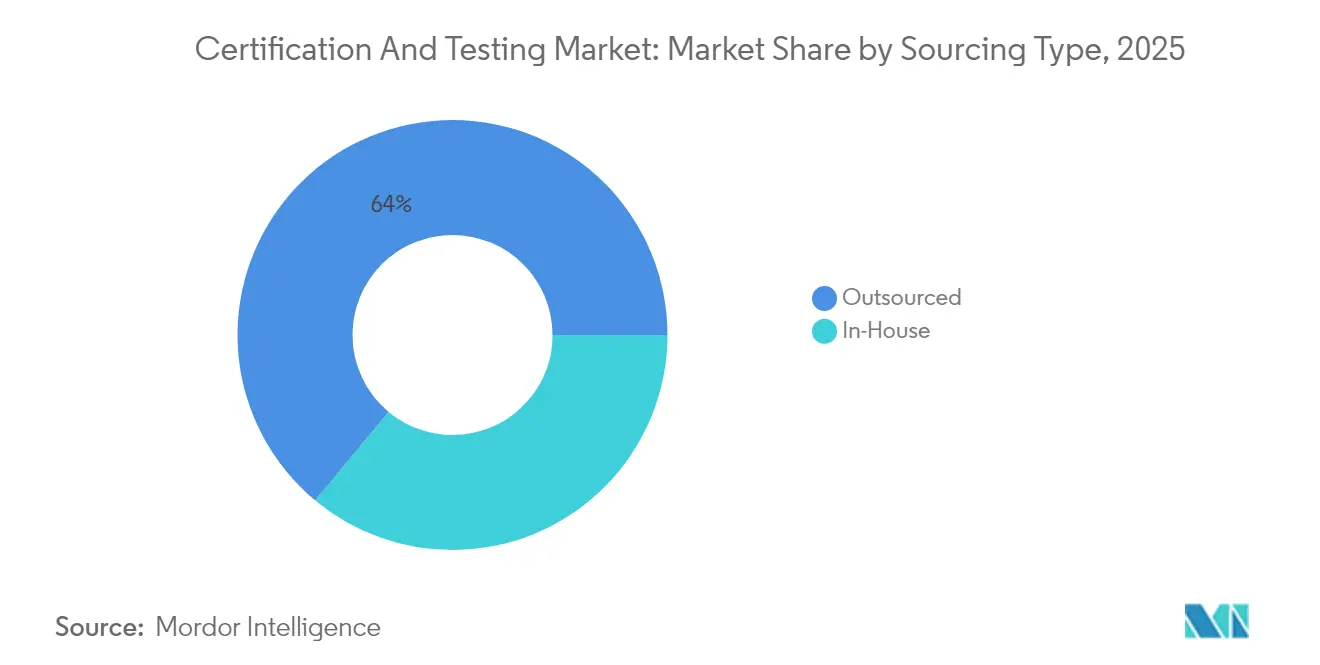
- Par type d'approvisionnement, les essais externalisés ont capturé 63,98 % de la part de marché de la certification et des essais en 2025 et devraient progresser à un TCAC de 4,42 % jusqu'en 2031.
- Par secteur d'activité utilisateur final, les secteurs de l'alimentation et de la santé détenaient 28,15 % de la taille du marché de la certification et des essais en 2025, tandis que le secteur du transport devrait se développer à un TCAC de 5,28 % jusqu'en 2031.
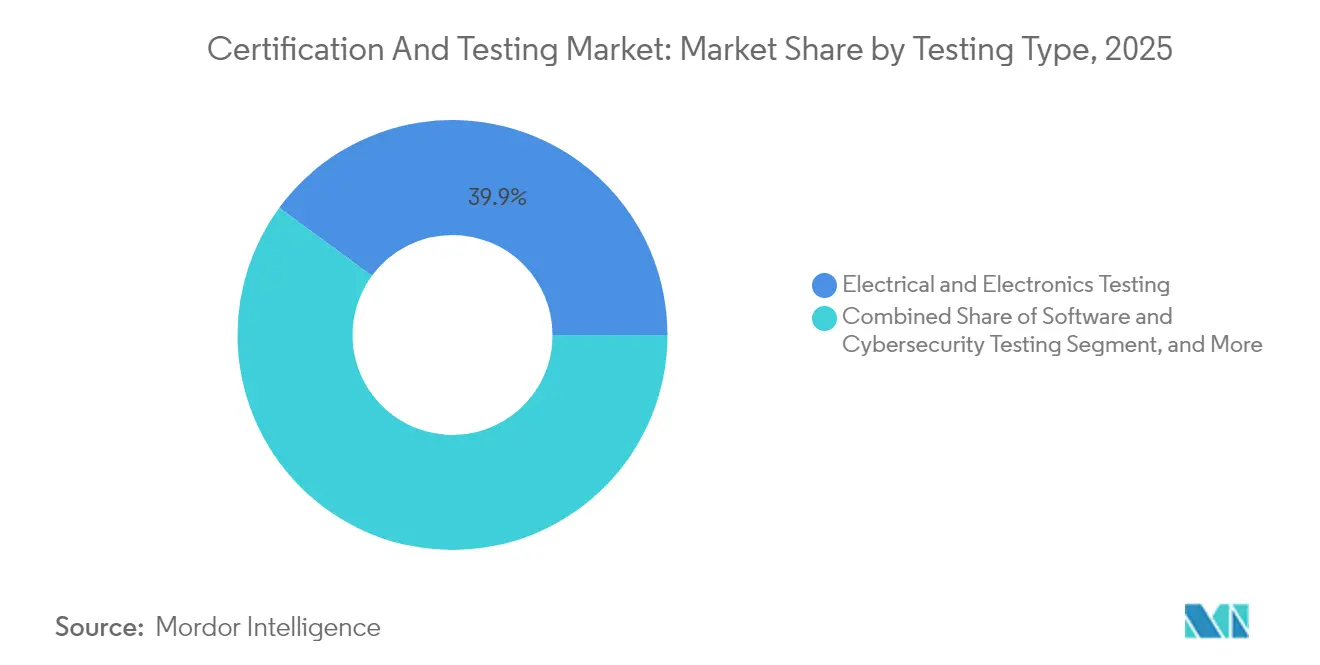
- Par type d'essai, les essais électriques et électroniques ont été en tête avec une part de 39,92 % du marché de la certification et des essais en 2025. Cependant, les essais de logiciels et de cybersécurité devraient progresser à un TCAC de 5,03 % entre 2026 et 2031.
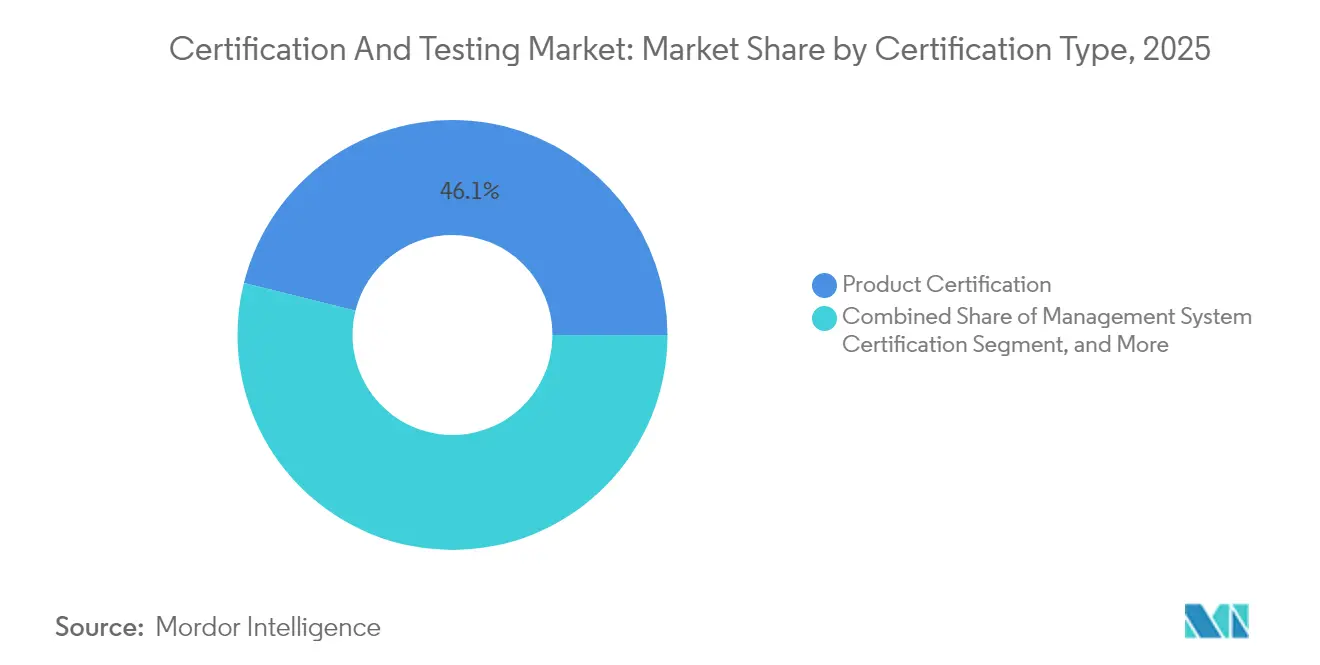
- Par type de certification, la certification de système de management a enregistré la croissance la plus rapide, avec un TCAC de 5,62 % contre une base de 3,41 % pour la certification de produits.
- Par type de service, les services d'essais représentaient 52,31 % du chiffre d'affaires 2025, tandis que les services de certification devraient progresser à un TCAC de 4,69 % jusqu'en 2031.
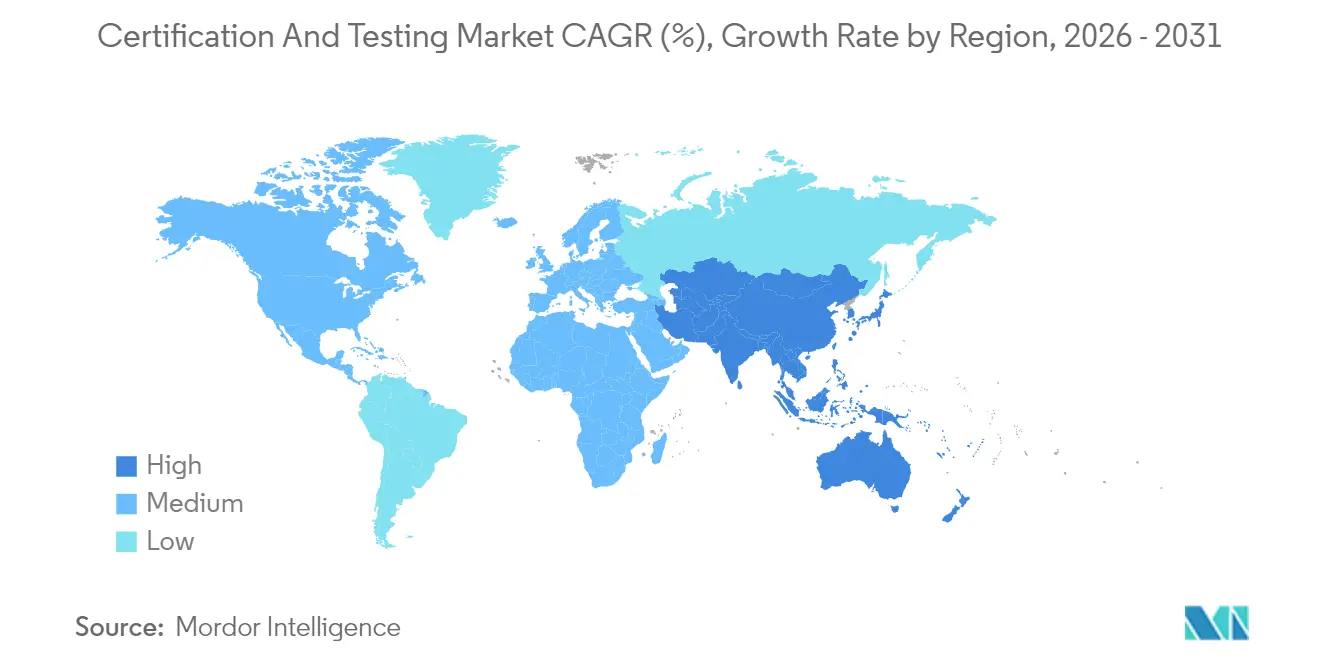
- Par géographie, l'Asie-Pacifique a généré 39,88 % du chiffre d'affaires 2025 et devrait croître à un TCAC de 4,21 %, soit près du double du rythme mondial.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Renforcement des obligations mondiales de conformité au commerce international | +0.9% | Mondial, concentré en Amérique du Nord, dans l'UE et dans les pôles d'exportation de l'APAC | Moyen terme (2 à 4 ans) |
| Expansion rapide du commerce électronique transfrontalier | +0.7% | Mondial, porté par l'APAC et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Prolifération des appareils IoT et connectés | +0.6% | Mondial, adoption précoce en Amérique du Nord, dans l'UE et en Asie de l'Est | Moyen terme (2 à 4 ans) |
| Accent croissant sur la sécurité et la qualité des produits | +0.5% | Mondial, notamment en Amérique du Nord, dans l'UE et au Japon | Long terme (≥ 4 ans) |
| Adoption croissante de la certification à distance basée sur le jumeau numérique | +0.4% | Amérique du Nord et UE, adoption progressive en APAC | Long terme (≥ 4 ans) |
| Émergence de programmes de certification liés à la durabilité | +0.3% | UE en tête, suivie de l'Amérique du Nord et de marchés APAC sélectionnés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des obligations mondiales de conformité au commerce international
Les gouvernements continuent de renforcer la vérification de l'origine et la documentation de conformité. L'Organisation mondiale des douanes a publié des lignes directrices sur les certificats numériques en 2024, incitant les exportateurs à fournir des données de laboratoire accréditées correspondant aux annexes des traités.[1] Organisation mondiale des douanes, "Lignes directrices sur les certificats d'origine," Wcoomd.org Le régime d'exportateur enregistré de l'UE exige désormais des rapports d'essai conformes à la norme ISO 17025 pour certaines marchandises, doublant les files d'attente de certification des fournisseurs d'Asie du Sud-Est depuis mi-2024.[2]Commission européenne, "Système d'exportateur enregistré," Trade.ec.europa.eu Les États-Unis ont ajouté des preuves de tests par des tiers pour les articles à double usage dans le cadre de la mise à jour de la réglementation sur l'administration des exportations. Les grands laboratoires multi-accrédités remportent donc des volumes importants, leurs certificats étant reconnus à l'échelle mondiale, tandis que les prestataires régionaux s'empressent d'obtenir la reconnaissance du Forum international d'accréditation et de renforcer leur rôle d'autorités de certification de confiance.
Expansion rapide du commerce électronique transfrontalier
Les grandes places de marché ont imposé des protocoles de pré-référencement plus stricts. Amazon exige des rapports ISO 17025 pour l'électronique, les jouets et les articles de soin personnel aux États-Unis, dans l'UE et au Japon, excluant ainsi les produits non testés.[3]Département du commerce des États-Unis, "Réglementations sur l'administration des exportations," Bis.doc.gov Tmall Global d'Alibaba supprime automatiquement les produits dépourvus de marquages FCC, CE ou CCC, entraînant une hausse de 40 % des demandes de certification de la part des exportateurs chinois en 2024. La loi européenne sur les services numériques rend les plateformes conjointement responsables des produits non sécurisés, renforçant ainsi ces règles. Les petites marques externalisent donc les travaux de conformité vers des laboratoires externes, accélérant la transition vers des opérations légères en actifs sur le marché de la certification et des essais.
Prolifération des appareils IoT et connectés nécessitant une certification
Les produits connectés font face à une série d'essais, notamment des évaluations multicouches portant sur la radio, la cybersécurité et la confidentialité. Le NIST a finalisé la série 8259 en 2024 pour les acquisitions IoT fédérales. L'Europe a suivi avec ETSI EN 303 645, désormais une norme harmonisée de la Directive sur les équipements radio imposant le démarrage sécurisé et la communication chiffrée pour l'IoT grand public. Les cycles de certification peuvent s'étendre de trois à six mois pour les conceptions non conformes, suscitant une ruée vers les puces prêtes pour la sécurité. PSA Certified a enregistré plus de 200 approbations fin 2024, signalant une convergence pré-silicium. Les laboratoires dotés de solides compétences en cybersécurité gagnent donc des parts de marché à mesure que le nombre d'appareils augmente.
Accent croissant des consommateurs sur la sécurité et la qualité des produits
Les réseaux sociaux amplifient les rappels de produits, poussant les marques à adopter des labels volontaires dépassant les minimums réglementaires. L'Initiative mondiale pour la sécurité des aliments a enregistré 400 nouvelles adhésions à des programmes en 2024, menées par FSSC 22000 et SQF. La Réglementation européenne sur les dispositifs médicaux a étendu les audits à de nombreux dispositifs de classe I, entraînant un triplement des retards de tests en Allemagne et aux Pays-Bas. UL Solutions a lancé un label volontaire de cybersécurité pour la maison connectée en 2024, les adoptants signalant des primes de prix à deux chiffres dans les canaux de distribution au détail nord-américains. Alors que les accréditations qualité deviennent des leviers marketing, la demande dépasse la simple conformité obligatoire.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des cycles d'investissement industriel | -0.5% | Mondial, avec de fortes variations dans les pôles manufacturiers de l'APAC et d'Amérique du Nord | Court terme (≤ 2 ans) |
| Normes réglementaires complexes et fragmentées | -0.4% | Mondial, plus aiguë pour les exportateurs multi-juridictions | Moyen terme (2 à 4 ans) |
| Pénurie de talents dans les disciplines spécialisées | -0.3% | Mondial, aiguë en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Préoccupations de cybersécurité liées aux plateformes à distance | -0.2% | Mondial, renforcé dans les secteurs réglementés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des cycles d'investissement industriel
Le volume des essais suit les lancements de nouveaux produits et les démarrages d'usines. L'office statistique de l'Inde a documenté une hausse de 66,3 % des dépenses d'investissement du secteur privé entre les exercices 2021-22 et 2024-25, stimulant temporairement la demande de laboratoires. Lorsque les indices PMI mondiaux ont fléchi au deuxième trimestre 2024, les files d'attente de certification se sont allégées en deux trimestres, laissant des capacités excédentaires. Les laboratoires internes ressentent plus fortement la pression car ils supportent des frais fixes, ce qui accélère le mouvement vers l'externalisation. Les prestataires régionaux réduisent souvent leurs prix lors des baisses d'activité, comprimant les marges sur l'ensemble du marché de la certification et des essais.
Normes réglementaires complexes et fragmentées selon les régions
Malgré les efforts d'harmonisation, les essais en double continuent de persister. Le système CCC de la Chine couvre 17 groupes de produits, mais il accepte rarement les résultats d'essais étrangers, forçant des re-tests dans des laboratoires agréés par la CNCA. L'extension du BIS indien aux équipements électroniques et de télécommunications a introduit des obstacles similaires, car peu d'accords bilatéraux existent. Au Moyen-Orient, la SASO et l'ESMA gèrent des programmes qui se chevauchent sans être identiques, ajoutant des semaines aux lancements de produits. Les coûts de conformité augmentent ainsi de 20 à 30 % pour les déploiements mondiaux, freinant la croissance pour les exportateurs disposant de ressources limitées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'approvisionnement :
l'externalisation renforce sa position dominanteLes prestataires externalisés contrôlaient 63,98 % de la part de marché de la certification et des essais en 2025 et progresseront à un TCAC de 4,42 % jusqu'en 2031, bien au-dessus du taux global. Cette domination découle de l'investissement significatif requis pour maintenir les laboratoires ISO 17025 à jour, un coût que la plupart des fabricants traitent désormais comme variable plutôt que fixe. La hausse de 8,1 % du chiffre d'affaires de UL Solutions au troisième trimestre 2024 démontre comment les grands réseaux captent les flux à mesure que les clients quittent leurs installations captives.
Les modèles hybrides restent importants. Les entreprises pharmaceutiques et de semi-conducteurs maintiennent des laboratoires internes pour protéger la propriété intellectuelle, mais 60 % externalisent désormais au moins 30 % du volume de tests, principalement pour les pics de charge ou les disciplines de niche. Les normes de jumeau numérique relevant de l'ISO 23247 pourraient brouiller davantage les frontières en permettant une simulation interne pour filtrer les conceptions avant la confirmation externe. Dans l'ensemble, les spécialistes externalisés donnent le rythme, et leur échelle débloque les budgets d'analyse et d'automatisation nécessaires pour maintenir une haute efficacité sur le marché de la certification et des essais.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par secteur d'activité utilisateur final :
le transport connaît une progression fulguranteL'alimentation et la santé représentaient 28,15 % du chiffre d'affaires 2025, la règle FDA FSMA 204 et les programmes GFSI ayant renforcé les exigences de traçabilité et d'hygiène. La taille du marché de la certification et des essais pour ces secteurs reste résiliente car les audits ont lieu tout au long de la plantation, de la transformation et de la distribution.
Le transport enregistre cependant la croissance la plus rapide avec un TCAC de 5,28 %. Les Règlements ONU 155 et 156 imposent des audits de cybersécurité et de mise à jour logicielle pour chaque nouveau type de véhicule vendu dans l'UE et au Japon, élargissant les pipelines de laboratoires pour les tests de pénétration et la validation des mises à jour par voie hertzienne. Les certifications IATF 16949 ont augmenté de 12 % en 2024, indiquant une pression en cascade sur les chaînes d'approvisionnement. Les travaux de sécurité des batteries ajoutent une couche supplémentaire, Intertek et UL construisant des centres dédiés pour répondre aux exigences des Règlements ONU 38.3 et IEC 62133. À mesure que l'électrification et l'autonomie progressent, le transport devient le principal moteur de croissance au sein du marché de la certification et des essais.
Par type de certification :
les systèmes de management gagnent en dynamismeLes marquages produits représentaient encore 46,12 % du chiffre d'affaires 2025, reflétant leur rôle de gardien dans les approbations CE, CCC et FCC. Pourtant, les audits de systèmes de management constituent le moteur de croissance, progressant à un TCAC de 5,62 % à mesure que les entreprises recherchent les certifications ISO 9001, ISO 14001, ISO 45001 et ISO 27001 pour satisfaire les investisseurs sensibles aux critères ESG. ISO 27001:2022 a attiré une hausse de 25 % des nouvelles inscriptions après avoir répondu aux enjeux de gouvernance du cloud et de l'IA.
Les audits intégrés combinent désormais plusieurs normes dans un seul cycle, réduisant les temps d'arrêt et les coûts pour les entreprises de taille intermédiaire. La certification de services et la qualification du personnel restent des contributeurs plus modestes mais stables. L'arrangement de reconnaissance mutuelle du Forum international de l'accréditation, couvrant plus de 100 économies, facilite l'acceptation mondiale des certificats de management, contribuant à élargir la taille du marché des certificats et des essais dans cette catégorie.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par type de service :
les marges de certification surpassent celles des essaisLes essais représentaient 52,31 % du chiffre d'affaires 2025, principalement en raison de leur nature intensive en équipements. Néanmoins, les services de certification affichent un TCAC de 4,69 % jusqu'en 2031, légèrement supérieur au marché, car les audits groupés répartissent les coûts sur plusieurs normes et approfondissent la fidélisation des clients.
Les essais de commodité tels que l'inflammabilité des textiles subissent une érosion des prix, mais les niches à haute valeur ajoutée — compatibilité électromagnétique 5G, modélisation de l'emballement thermique des batteries et tests de pénétration IoT — commandent des tarifs premium. L'audit à distance réduit le temps de déplacement de 40 % dans le cadre des garanties ISO 27001, tandis que la validation par jumeau numérique réduit de moitié les cycles de prototypage selon ISO 23247. Les grands prestataires absorbent les dépenses logicielles nécessaires pour fournir ces outils, renforçant leur avantage sur le marché de la certification et des essais.
Par type d'essai :
les essais électriques et électroniques dominent tandis que la cybersécurité accélèreLes essais électriques et électroniques représentaient 39,92 % de la taille du marché de la certification et des essais en 2025, la part de marché la plus élevée parmi toutes les catégories d'essais. Les marquages de sécurité obligatoires tels que UL, CE, CCC et PSE font de ce service un gardien incontournable pour les lancements de produits mondiaux, générant un flux régulier de travaux à volume élevé. SGS a ajouté de nouvelles chambres anéchoïques à son laboratoire de Munich en mai 2024 pour gérer les charges de compatibilité électromagnétique liées à la 5G et à l'IoT, soulignant ses engagements soutenus en capital envers ce segment clé. Les essais électriques et électroniques bénéficient également d'une demande adjacente dans les évaluations environnementales, mécaniques et chimiques, car les batteries, les alimentations électriques et les circuits imprimés doivent passer des contrôles de performance, d'endurance et de substances restreintes avant d'atteindre le marché.
Les essais de logiciels et de cybersécurité constituent la catégorie à la croissance la plus rapide, progressant à un TCAC de 5,03 % entre 2026 et 2031. Les Règlements ONU 155 et 156 imposent à chaque nouveau type de véhicule vendu dans l'UE et au Japon de soumettre à des tests de pénétration et à une validation des mises à jour logicielles, orientant de nouveaux volumes vers des laboratoires cyberspécialisés. Le centre de cybersécurité de DEKRA à Stuttgart, ouvert en mars 2024, réalise des évaluations de vulnérabilité et des audits ISO 27001 pour les clients automobiles et industriels, illustrant comment les prestataires développent des capacités dédiées pour ce service de pointe. Aux États-Unis, le cadre NIST 8259 et le programme de certification annuel de la CTIA exercent une pression similaire sur les téléphones IoT et les appareils portables, assurant une demande récurrente pour la validation par des tiers.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché de la certification et des tests en Asie-Pacifique
L'Asie-Pacifique a contribué à hauteur de 39,88 % du chiffre d'affaires 2025 et progresse à un CAGR de 4,21 %, soit presque le double du rythme mondial. L'élargissement du catalogue CCC en Chine couvre désormais les chargeurs et les robots industriels, ce qui a entraîné une hausse de 15 % du volume des laboratoires locaux d'une année sur l'autre. Le passage du BIS indien aux équipements électroniques et de télécommunication a créé des arriérés de traitement et stimulé des ajouts de capacité à Bangalore et à Pune.
Marché de la certification et des tests en Amérique du Nord
L'Amérique du Nord se développe à un rythme proche de la moyenne du marché. Les autorisations d'équipements FCC et les marques de sécurité OSHA demeurent des exigences pérennes, tandis que les incitations de l'Inflation Reduction Act en faveur des batteries introduisent de nouvelles catégories de tests. Le Conseil canadien des normes maintient l'accréditation ISO 17025, assurant l'équivalence transfrontalière.
Marché de la certification et des tests en EMEA et en Amérique du Sud
L'Europe affiche une demande stable sous l'effet des règles de marquage CE, bien que le Brexit impose une double certification aux fournisseurs vendant à la fois sur le marché de l'UE et sur celui du Royaume-Uni. Le Moyen-Orient renforce sa réglementation à mesure que le SASO d'Arabie saoudite et l'ESMA des Émirats arabes unis mettent en œuvre des schémas distincts d'évaluation de la conformité, créant des voies parallèles qui allongent les cycles de lancement. L'Amérique du Sud et l'Afrique restent des contributeurs modestes ; toutefois, l'INMETRO au Brésil et le SABS en Afrique du Sud élargissent leurs listes d'articles obligatoires, laissant entrevoir une progression graduelle.

Paysage réglementaire
L'environnement réglementaire de la certification et des essais continue d'être façonné par les règles d'évaluation de la conformité liées à l'accès au marché, l'accréditation ISO/IEC 17025 et la reconnaissance via des registres officiels restant essentielles à l'acceptation. En Europe, la visibilité des organismes notifiés via la base de données NANDO de l'UE constitue une voie clé pour les acheteurs souhaitant vérifier les organismes d'évaluation de la conformité désignés. Les travaux politiques menés en 2026 autour des accords de reconnaissance mutuelle (ARM) soulignent également les efforts des gouvernements pour réduire les essais redondants, en particulier pour les produits électroniques échangés et autres produits réglementés.
Le Royaume-Uni a introduit le règlement de 2026 sur le traitement des organismes d'évaluation de la conformité (accord économique et commercial global entre le gouvernement de Grande-Bretagne et d'Irlande du Nord et le gouvernement de la République de l'Inde) (SI 2026/40), une mesure concrète qui opérationnalise les mécanismes de reconnaissance des organismes d'évaluation de la conformité dans un cadre commercial. Les mises à jour des normes continuent d'élargir la portée et la fréquence des essais de conformité, notamment la Recommandation UIT-T Q.5035 (janvier 2026) et plusieurs mises à jour de la CEI en 2026, telles que la CEI 62680-1-3:2026 et la CEI 62351:2026. Cela accroît la demande pour des laboratoires capables de maintenir une portée accréditée à jour et de produire des preuves d'essais traçables et conformes aux normes.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les organismes de normalisation et d'établissement des règles (ISO/IEC, UIT, régulateurs nationaux) et les couches d'accréditation et de reconnaissance qui déterminent quels résultats d'essais sont acceptés, y compris l'accréditation de laboratoire ISO/IEC 17025 et les accords de reconnaissance mutuelle. La demande provient ensuite des fabricants, importateurs, plateformes et exploitants réglementés qui ont besoin de rapports d'essais et de certificats pour le lancement de produits, le dédouanement ou les audits de systèmes continus. La prestation de services est assurée par des prestataires d'essais et de certification exploitant des laboratoires, des équipes d'audit et des spécialistes couvrant des domaines tels que la CEM, les radiofréquences, la cybersécurité et la sécurité des batteries.
Cette prestation est soutenue par des fabricants d'équipements d'origine (OEM), des services d'étalonnage, des fournisseurs de matériaux de référence et des éditeurs de logiciels spécialisés pour la planification, la saisie de données et l'émission sécurisée de rapports. La numérisation des flux de travail et les outils de conformité de la chaîne d'approvisionnement s'intègrent de plus en plus au milieu de la chaîne, reliant l'intelligence réglementaire à l'exécution et à la documentation. En mai 2025, Intertek a lancé SupplyTek comme solution mondiale d'accès au marché de bout en bout, reflétant une évolution vers des plateformes intégrées combinant contenu réglementaire, gestion des flux de travail et exécution des essais et certifications. Toujours en mai 2025, TÜV Rheinland a signé un accord de coopération stratégique avec Circulor pour relier les capacités de traçabilité et de passeport numérique des produits aux services de conformité, renforçant une boucle de la donnée à l'assurance qui va au-delà des essais de laboratoire ponctuels pour englober la provenance des matériaux en amont et la divulgation aux clients en aval. Des goulots d'étranglement persistent lorsque les mandats exigent des essais dans le pays, en particulier pour les régimes de certification des télécommunications et de l'électronique disposant d'une capacité de laboratoire limitée, faisant de la capacité accréditée, du personnel d'audit qualifié et des pistes de preuves numériques interopérables des contraintes et facteurs de différenciation clés.
Paysage concurrentiel
Les principaux acteurs comprennent SGS, Intertek, Bureau Veritas, DEKRA et TÜV SÜD. La stratégie s'articule autour de l'élargissement des accréditations, de l'extension de la portée géographique et de la numérisation des flux de travail. UL Solutions a déployé la détection de défauts textiles assistée par IA en 2024 et ouvert un Centre des sciences du feu de 50 000 pieds carrés en 2025 pour résoudre les goulets d'étranglement dans le stockage d'énergie par batterie et l'infrastructure de recharge pour véhicules électriques. SGS a élargi sa capacité CEM à Munich pour les équipements 5G et IoT, tandis que Bureau Veritas a déployé un portail d'audit à distance amélioré par IA qui réduit les cycles de certification à 10 jours.
Les opportunités inexploitées résident dans la cybersécurité pour l'IoT, les allégations liées à la durabilité et la validation par jumeau numérique. MET Laboratories se concentre sur les essais de batteries depuis ses pôles américains, et Element Materials Technology sert les composites aérospatiaux à proximité des clusters de production.
L'activité de fusion-acquisition reste modeste car les réseaux relationnels et l'intensité des actifs limitent les synergies d'échelle, de sorte que les leaders privilégient les acquisitions ciblées et les laboratoires en création. La dynamique concurrentielle devrait persister car le marché de la certification et des essais récompense les prestataires qui associent une portée multi-normes à une livraison numérique rapide et transparente.
Leaders du secteur de la certification et des tests
-
Intertek Group plc
-
Bureau Veritas S.A.
-
Underwriters Laboratories (UL)
-
SGS S.A.
-
Eurofins Scientific SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la certification et des tests
- SGS SA
- Intertek Group PLC
- Bureau Veritas SA
- DEKRA SE
- TÜV SÜD AG
- Underwriters Laboratories Inc.
- DNV AS
- Eurofins Scientific SE
- ALS Limited
- BSI Group
- SAI Global Pty Limited
- MISTRAS Group Inc.
- Element Materials Technology Group Ltd.
- TÜV Rheinland AG
- TÜV NORD GROUP
- Applus Services SA
- Kiwa NV
- Lloyd’s Register Group Ltd.
- MET Laboratories Inc.
- UL Solutions Inc.

Opportunités de marché et perspectives d'avenir
Les évolutions réglementaires qui renforcent les exigences de confiance en matière de conformité des télécommunications et des dispositifs sans fil créent un espace inexploité à court terme pour les prestataires d'essais bénéficiant d'un statut reconnu dans les juridictions acceptées. Aux États-Unis, la FCC a agi en 2026 avec des mesures et des propositions favorisant les homologations d'appareils appuyées par des essais réalisés dans des laboratoires américains ou de pays partenaires d'ARM de confiance, tout en explorant également des limites à la reconnaissance des laboratoires, des TCB et des organismes d'accréditation dans les territoires non réciproques. Il en résulte une concentration de la demande parmi les prestataires connectés à l'échelle mondiale capables de fournir une exécution d'essais conforme ainsi que des dossiers documentaires alignés sur les processus d'autorisation d'équipement de la FCC, soutenant l'expansion de la capacité accréditée aux États-Unis et dans les pays participant aux ARM.
Des opportunités apparaissent également à mesure que les mises à jour des normes et les cycles de renouvellement nationaux élargissent la matrice d'essais requise pour la connectivité et la sécurité, poussant les clients vers des spécialistes capables de maintenir une portée actualisée et d'automatiser le traitement des preuves. Pour 2026, on peut citer les mises à jour des exigences d'essais sans fil et de DAS, telles que les mises à jour de l'Anatel brésilienne pour la 5G et le Wi-Fi 6/6E et les mises à jour de la RRA sud-coréenne liées à la norme KSC 3350:2024, ainsi qu'un mouvement plus large vers des régimes de sécurité des produits alignés sur la CEI 62368-1 pour les équipements TIC et audiovisuels. Du côté de la prestation, les organismes du secteur formalisent des modèles d'assurance numérique : le TIC Council a publié en février 2026 un cadre de numérisation pour une assurance hybride homme-machine et une validation indépendante de l'évaluation de conformité basée sur l'IA, ce qui ouvre la voie aux prestataires pour proposer la collecte de preuves à distance, des pistes d'audit sécurisées et une surveillance continue de la conformité pour les systèmes de gestion et les essais de cybersécurité, au-delà des événements de certification ponctuels.
Recent Industry Developments in Marché de la certification et des tests
- Juillet 2026 : Intertek a annoncé avoir délivré le premier lot de certificats de conformité en tant qu'organisme notifié au titre du règlement européen sur les batteries pour les systèmes de stockage d'énergie. Cette étape renforce la position d'Intertek dans l'assurance des batteries et du stockage d'énergie, soutenant les fabricants ayant besoin de preuves de conformité tierces pour une mise sur le marché réglementée dans l'UE.
- Avril 2026 : UL Solutions a annoncé un accord définitif visant à acquérir l'activité électrique et électronique d'Eurofins Scientific pour une valeur d'entreprise d'environ 575 millions d'EUR, la clôture étant prévue pour le quatrième trimestre 2026. Cette opération élargit l'empreinte de laboratoires et la portée technique d'UL Solutions dans un segment d'essais central où la couverture multi-pays et la capacité accréditée influencent le choix des clients.
- Mars 2025 : UL Solutions a inauguré un laboratoire IoT et connectivité de 30 000 pieds carrés à Songshan Lake, en Chine, équipé pour les tests d'émulation 5G et de pénétration. Ce site ajoute une capacité régionale pour la validation sans fil et de cybersécurité, réduisant les délais d'exécution pour les fabricants d'appareils vendant sous les principaux régimes réglementaires.


Marché de la certification et des tests Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les activités réalisées par des tiers ou en interne, dans lesquelles des services de tests et de certification associés sont utilisés pour confirmer que des produits, systèmes ou processus satisfont à une norme, une réglementation ou une exigence client définie, et dont le résultat est un rapport d'essai ou un certificat.
Exclusions du périmètre : le conseil pur, les programmes de formation uniquement et les contrôles qualité internes de routine qui ne donnent pas lieu à un rapport d'essai ou à un certificat formel sont exclus.
Aperçu de la segmentation
-
Par type d'approvisionnement
- Interne
- Externalisé
-
Par secteur d'activité utilisateur final
- Construction et ingénierie
- Produits chimiques
- Alimentation et santé
- Énergie et matières premières
- Transport
- Produits et commerce de détail
- Industrie
- Autres secteurs d'activité utilisateur final
-
Par type d'essai
- Essais mécaniques
- Essais électriques et électroniques
- Essais chimiques
- Essais environnementaux et climatiques
- Essais non destructifs (END)
- Essais CEM et radio
- Essais de logiciels et de cybersécurité
-
Par type de certification
- Certification de produits
- Certification de système de management
- Certification du personnel
- Certification de services
-
Par type de service
- Essais
- Certification
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
-
Moyen-Orient et Afrique
-
Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
-
Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
-
Moyen-Orient
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour la recherche documentaire, nous commençons par construire le contexte de la demande autour des produits réglementés et des secteurs axés sur la conformité, puis nous cartographions la manière dont les services de tests et de certification sont généralement achetés.
Les sources publiques qui nous ont aidés comprennent les pages de normes ISO et IEC, les agences américaines telles que le NIST et la FDA pour les références en matière de conformité et de tests, ainsi que les documents de la Commission européenne relatifs à la sécurité des produits et aux orientations en matière de conformité dans l'UE. Nous avons également examiné les orientations publiées par les organismes professionnels et sectoriels qui publient des processus de conformité, d'inspection ou d'évaluation.
Parallèlement, nous examinons les dépôts de documents des entreprises, les rapports annuels, les présentations aux investisseurs et la couverture de presse réputée afin de comprendre la composition des services, l'exposition par marché final et la manière dont les prix sont abordés. Le cas échéant, des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et une base de données de niveaux d'expédition import-export ont été utilisés pour recouper les signaux d'activité liés aux marchandises réglementées. Les sources documentaires mentionnées sont illustratives et non exhaustives ; nous avons examiné des références publiques supplémentaires pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester le réalisme de nos hypothèses documentaires, notamment en ce qui concerne la structure des contrats, les facteurs déclencheurs d'un nouveau test et l'évolution des prix selon les types de services et les secteurs d'utilisateurs finaux. Nous avons échangé avec un ensemble de laboratoires d'essais, d'organismes de certification, de prestataires d'inspection, ainsi que des responsables des achats ou de la qualité chez les utilisateurs finaux, en veillant à couvrir les régions APAC, EMEA et Amériques afin de ne pas généraliser à l'excès l'intensité réglementaire régionale et l'exposition commerciale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 12 % | APAC : 39 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 36 % |
| Acteurs de plus petite taille : 17 % | Managers : 58 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante dans laquelle les flux de production et d'échanges réglementés, les exigences de conformité et l'intensité des tests axés sur la conformité sont utilisés pour reconstituer un volume de dépenses adressables par région. Cela est ensuite vérifié par des approximations ascendantes sélectives, telles que des points de prix échantillonnés pour des packages de tests et de certification courants multipliés par des volumes réalistes, ainsi que des vérifications des canaux sur la répartition externalisée par rapport à la répartition interne afin de maintenir des totaux pratiques.
Les principaux paramètres utilisés dans le modèle comprennent la part externalisée des travaux de tests et de certification, les cycles de renouvellement et de recertification, les déclencheurs de nouveaux tests liés aux changements réglementaires, les signaux de capacité et d'utilisation dans les laboratoires, et l'évolution moyenne des prix par type de service (tests par rapport à certification) et par secteur d'utilisation finale. Lorsque les retours primaires indiquent une forte dispersion des prix, nous n'imposons pas un prix moyen unique ; nous appliquons plutôt des fourchettes et les pondérons en fonction de la composition déclarée dans les différents secteurs. Pour les prévisions, une analyse de scénarios est appliquée autour du renforcement réglementaire, de la croissance des exportations et de l'adoption des programmes de conformité, et la trajectoire annuelle finale est lissée à l'aide d'une logique de séries temporelles simple afin que la courbe reflète le comportement habituel des contrats et des renouvellements. Lorsque les données ascendantes sont insuffisantes pour un pays ou un secteur de niche, nous utilisons des ratios de référence issus d'environnements réglementaires similaires, puis nous revérifions avec des experts avant de valider.
Cycle de validation des données et de mise à jour
Les résultats sont validés en comparant le modèle à des signaux indépendants tels que les tendances des volumes de certification, les indicateurs de fabrication et d'exportation liés aux marchandises réglementées, et les indices de composition des revenus divulgués par les principaux prestataires de services. Les écarts sont examinés par étapes, d'abord au niveau des hypothèses, puis au niveau de la consolidation, et les valeurs aberrantes sont remises en question jusqu'à ce que les facteurs explicatifs soient clairement identifiés. Si un écart important est constaté, nous recontactons les répondants concernés pour confirmer si le problème est lié à un écart de définition, à une inadéquation régionale ou à une différence de calendrier dans les prix.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées en cas d'événements significatifs tels que des changements réglementaires majeurs, des modifications des flux commerciaux ou des changements soudains dans les comportements d'externalisation. Avant la livraison, un analyste effectue une nouvelle vérification des paramètres de base, de sorte que les chiffres finaux reflètent les données publiques les plus récentes disponibles et les retours de terrain.
Taille du marché des tests de certification selon Mordor Intelligence par rapport aux autres estimations publiées
Les valeurs de marché publiées pour les tests de certification diffèrent souvent parce que l'ensemble des services inclus, l'année de référence et la manière dont les renouvellements et les nouveaux tests sont comptabilisés ne sont pas cohérents d'une source à l'autre. Le calendrier des devises et le traitement des travaux internes tendent également à élargir l'écart, en particulier lorsqu'un chiffre mondial est construit à partir de quelques hypothèses régionales.
Les programmes de certification axés uniquement sur la formation se situent en dehors du périmètre de Mordor Intelligence, et cette délimitation peut faire varier considérablement les totaux, car les revenus de formation sont parfois regroupés avec les services de conformité dans des publications plus larges. Des différences apparaissent également lorsqu'une source traite la validation de certificats numériques comme équivalente aux tests et à la certification industriels, ou lorsqu'elle applique des hypothèses de croissance agressives sans vérifier l'intensité réglementaire régionale et les schémas typiques de renouvellement des contrats.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 218,04 milliards USD (2026) | |
| Cabinet de recherche sectorielle A | 3,80 milliards USD (2024) | Utilise une définition plus étroite qui ressemble aux catégories de tests axés sur les certificats numériques et les logiciels, ce qui peut exclure de larges pans des services de tests industriels, d'inspection et de certification, et ancre également le dimensionnement sur une année de référence différente. |
| Cabinet de recherche sectorielle B | 8,60 milliards USD (2025) | S'oriente vers un cadrage informatique et de déploiement en nuage et applique des hypothèses de croissance plus élevées jusqu'en 2034, ce qui peut négliger l'activité de tests de biens physiques réglementés et modifier la représentation des cycles de renouvellement et de recertification. |
L'écart observé dans le tableau s'explique principalement par ce qui est comptabilisé comme test de certification et par l'année utilisée comme valeur d'ancrage, ces deux points modifiant directement le volume de dépenses adressables. Lorsque les paramètres sont rattachés à des signaux pratiques tels que la répartition de l'externalisation, les cycles de renouvellement et l'intensité de la conformité au niveau régional, les totaux finaux sont plus faciles à reproduire et à mettre à jour sans imposer des hypothèses uniformes.


Questions clés auxquelles répond le rapport
Quelle est la valeur mondiale actuelle du marché de la certification et des essais ?
La taille du marché de la certification et des essais est de 218,04 milliards USD en 2026 et devrait atteindre 262,84 milliards USD d'ici 2031.
Quelle région connaît la croissance la plus rapide dans la certification et les essais jusqu'en 2031 ?
L'Asie-Pacifique est en tête avec un TCAC de 4,21 %, portée par l'élargissement du périmètre CCC de la Chine et l'expansion du BIS indien.
Pourquoi les audits de systèmes de management se développent-ils plus rapidement que les marquages produits ?
Les entreprises recherchent des certifications intégrées ISO 9001, ISO 14001, ISO 45001 et ISO 27001 pour répondre aux exigences ESG et de cybersécurité, faisant progresser la demande d'audits de systèmes de management à un TCAC de 5,62 %.
Quelle est l'importance de la participation externalisée dans la certification et les essais ?
Les prestataires externalisés géraient 63,98 % de la charge de travail mondiale en matière de conformité en 2025, et leur part continue de croître.
Quel secteur d'activité utilisateur final devrait connaître la croissance la plus rapide ?
Le transport affiche un TCAC de 5,28 % jusqu'en 2031 en raison des réglementations ONU sur la cybersécurité et les mises à jour logicielles pour les nouveaux véhicules.
Quels facteurs freinent la croissance du marché malgré la hausse des besoins de conformité ?
La volatilité des investissements industriels et la fragmentation des réglementations régionales imposent des obstacles de coût et de délai qui soustraient jusqu'à 0,9 point de pourcentage au TCAC prévisionnel.
Dernière mise à jour de la page le:



