
Taille et part du marché du tempeh
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.19 Milliards de dollars |
| Taille du Marché (2031) | 3.28 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.43 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du tempeh par Mordor Intelligence
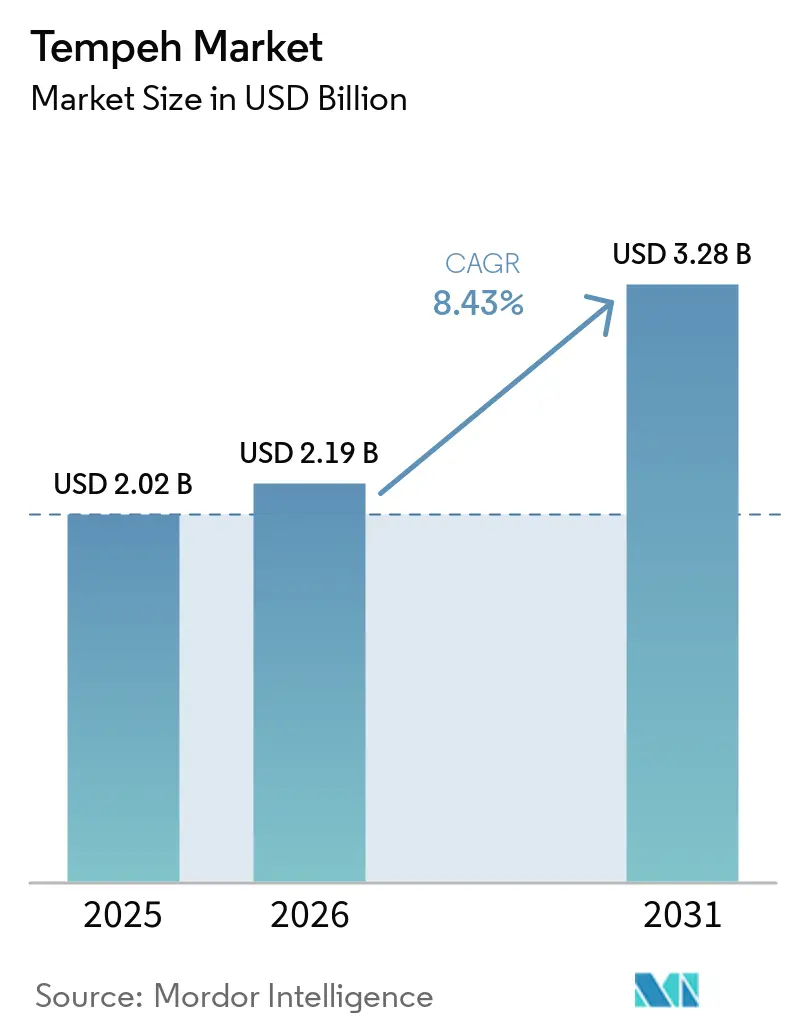
La taille du marché du tempeh devrait passer de 2,02 milliards USD en 2025 à 2,19 milliards USD en 2026 et devrait atteindre 3,28 milliards USD d'ici 2031, avec un TCAC de 8,43 % sur la période 2026-2031. Portée par des considérations sanitaires, environnementales et liées au mode de vie, la demande mondiale de tempeh est en hausse. L'essor des régimes alimentaires à base de plantes, conjugué à une prise de conscience accrue en matière de santé, souligne un changement de comportement des consommateurs vers des aliments favorisant la santé intestinale, le développement musculaire et le bien-être général. Ce changement vise également à atténuer les problèmes de santé liés à la consommation de viande, tels que l'obésité et l'hypercholestérolémie. Par ailleurs, la demande mondiale de tempeh est en plein essor, alimentée par des initiatives gouvernementales soutenant les protéines alternatives. En 2023, les organisations multilatérales mondiales ont pris des engagements significatifs et exprimé un fort soutien aux protéines alternatives, soulignant leur potentiel en tant que solutions pour la sécurité climatique et alimentaire. Ce soutien met non seulement en évidence les avantages environnementaux des protéines alternatives, mais stimule également l'innovation, augmente la production et favorise l'adoption par les consommateurs. En conséquence, la demande mondiale de tempeh connaît une hausse notable [1].
Principaux enseignements du rapport
- Par forme, les produits frais/réfrigérés ont dominé avec 51,62 % de la part de marché du tempeh en 2025, tandis que les variantes surgelées devraient enregistrer le CAGR le plus rapide à 9,55 % jusqu'en 2031.
- Par utilisation finale, les circuits de distribution au détail ont représenté 64,55 % de la taille du marché du tempeh en 2025, tandis que la restauration hors domicile devrait afficher un CAGR de 10,02 % de 2026 à 2031.
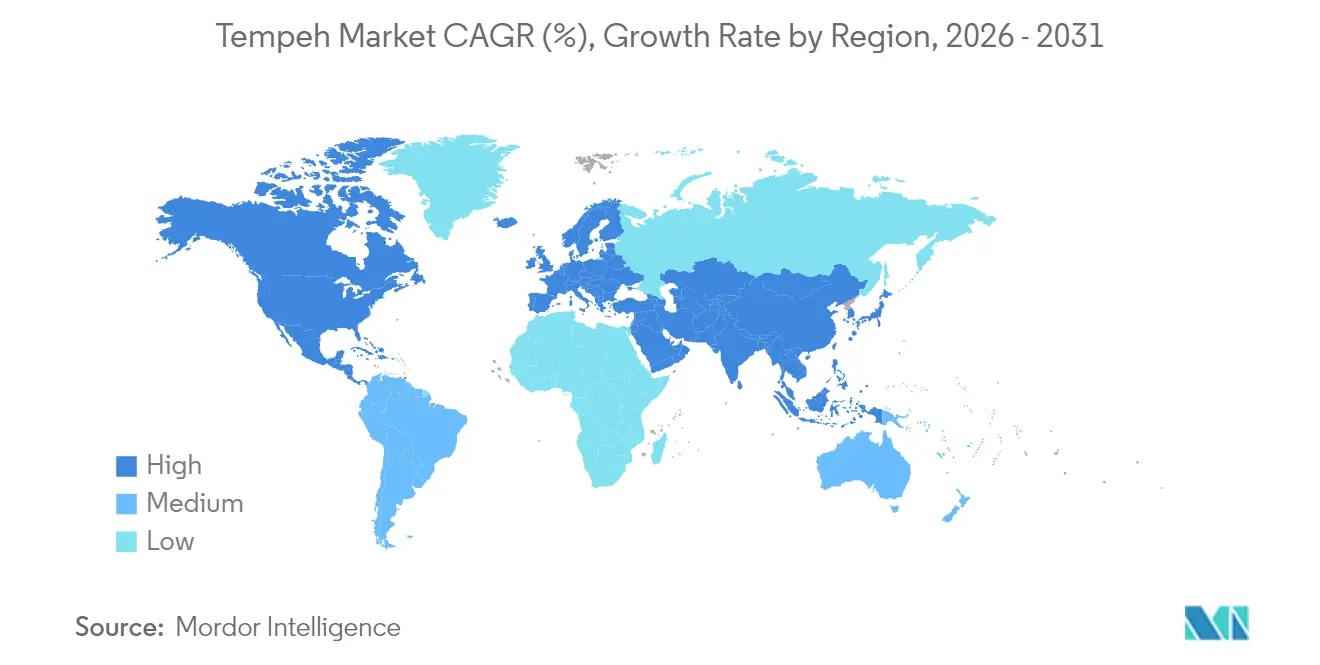
- Par géographie, l'Amérique du Nord a dominé, avec une part de revenus de 39,75 % en 2025, tandis que l'Asie-Pacifique devrait surpasser toutes les régions avec un CAGR de 10,41 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption croissante des régimes alimentaires à base de plantes stimulant la demande de tempeh en tant qu'alternative riche en protéines | +2.1% | Mondial, avec un impact concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Sensibilisation croissante des consommateurs à la santé favorisant le tempeh pour ses bienfaits nutritionnels | +1.8% | Mondial, particulièrement fort sur les marchés développés | Long terme (≥ 4 ans) |
| Innovations dans les produits à base de tempeh, tels que les options aromatisées et prêtes à consommer, attirant de nouveaux consommateurs | +1.5% | Amérique du Nord et Europe, en expansion vers les centres urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Disponibilité accrue du tempeh dans les supermarchés et les plateformes en ligne améliorant l'accessibilité | +1.3% | Mondial, avec une expansion rapide dans le commerce électronique en Asie-Pacifique | Moyen terme (2-4 ans) |
| Initiatives gouvernementales soutenant les industries alimentaires à base de plantes promouvant la production de tempeh | +1.0% | Amérique du Nord, Europe, marchés sélectionnés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| La polyvalence culinaire du tempeh encourageant son utilisation dans diverses cuisines et recettes | +0.9% | Mondial, avec adaptation culturelle sur les marchés non traditionnels | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'adoption croissante des régimes alimentaires à base de plantes stimule la demande de tempeh en tant qu'alternative riche en protéines
La croissance mondiale de la consommation de tempeh est portée par un changement majeur vers une alimentation à base de plantes, les régimes flexitariens — où les consommateurs choisissent occasionnellement des repas à base de plantes — conduisant à une adoption au-delà des groupes végétariens traditionnels. Ce changement est renforcé par des preuves croissantes reliant les protéines végétales à une réduction des risques de maladies chroniques et à de meilleurs résultats environnementaux. Le soutien institutionnel consolide davantage cette tendance. Le Comité consultatif des directives alimentaires de l'USDA a souligné l'importance des légumineuses telles que les haricots, les pois et les lentilles, tout en préconisant une réduction de la consommation de viande rouge [2]. Ces recommandations renforcent la position du tempeh en tant qu'alternative protéique de premier plan dans les initiatives de nutrition publique. De plus, les innovations en technologie alimentaire ont affiné le goût, la texture et la praticité du tempeh, élargissant son attrait. À mesure que la conscience sanitaire, la responsabilité environnementale et l'évolution des préférences alimentaires convergent, le tempeh s'impose comme un aliment de base dans l'arène mondiale des protéines.
La sensibilisation croissante des consommateurs à la santé favorise le tempeh pour ses bienfaits nutritionnels
Les consommateurs soucieux de leur santé sont de plus en plus attirés par le tempeh en raison de son processus de fermentation qui renforce ses bienfaits nutritionnels. Cette fermentation améliore non seulement la biodisponibilité des nutriments, mais réduit également les antinutriments présents dans le soja brut, faisant du tempeh une source de protéines plus digeste et plus riche en nutriments. Contrairement à de nombreuses alternatives végétales ultra-transformées, le tempeh se distingue par son intégrité en tant qu'aliment complet, s'alignant parfaitement avec la demande croissante de produits à étiquette propre. Cette tendance est encore renforcée par les organismes de réglementation, notamment la FDA, qui redéfinissent les aliments sains pour mettre l'accent sur la densité nutritionnelle et la transformation minimale. Des marques comme Lightlife et Tofurky, deux acteurs de premier plan sur le marché du tempeh, ont habilement exploité ce mouvement, promouvant leurs produits comme étant peu transformés et riches en probiotiques naturels. Cette stratégie a trouvé un écho auprès des consommateurs à la recherche de sources de protéines saines et favorables à la santé intestinale. Par conséquent, la présence du tempeh est en hausse, garnissant les rayons des magasins d'aliments naturels et des grandes chaînes d'épicerie, soulignant son acceptation en tant que protéine végétale premium sur le marché mondial en plein essor.
Les innovations dans les produits à base de tempeh attirent de nouveaux consommateurs
L'innovation produit répond efficacement à l'un des principaux obstacles à l'adoption du tempeh — la méconnaissance des méthodes de préparation par les consommateurs — en introduisant des formats pratiques et conviviaux qui améliorent l'accessibilité. Les Tempeh Protein Crumbles de Lightlife, qui proposent du tempeh en saveurs Originale et Chipotle fumé, répondent aux besoins des consommateurs à la recherche de solutions repas simples et rapides. De même, le Smoky Block de Tiba Tempeh, un produit prêt à consommer offrant 19 grammes de protéines pour 100 grammes et infusé d'une marinade fumée, élimine les étapes de préparation tout en conservant les certifications biologique et sans gluten. Ces innovations reflètent un changement plus large du secteur vers la priorité accordée à la praticité et au goût, de plus en plus reconnus comme des facteurs clés du comportement d'achat répété, surpassant souvent les messages nutritionnels. De plus, les entreprises élargissent leurs gammes de produits pour inclure des options de tempeh pré-assaisonné, surgelé et en format snack, abaissant encore la barrière d'entrée pour les nouveaux consommateurs. Cette attention portée à la facilité d'utilisation et à la variété des saveurs élargit non seulement l'attrait du tempeh auprès de différentes catégories démographiques, mais soutient également son intégration dans les régimes alimentaires courants, accélérant la croissance du marché à l'échelle mondiale.
La disponibilité accrue du tempeh dans les supermarchés et les plateformes en ligne améliore l'accessibilité
La logistique de la chaîne du froid se développe, améliorant considérablement l'accessibilité du tempeh en commerce de détail. Les épiciers des villes secondaires et de taille moyenne proposent désormais du tempeh frais aux côtés du tofu et du seitan, en faisant un incontournable de la gamme de protéines végétales. Les références de tempeh surgelé pénètrent les marchés éloignés ou à faible densité de population, des zones où la rotation plus lente des stocks rendait autrefois les options fraîches peu pratiques. Cette distribution plus large fait passer le tempeh des magasins de santé urbains de niche aux points de vente au détail grand public. L'essor des achats d'épicerie en ligne, notamment dans le secteur biologique, a ouvert des portes aux producteurs de tempeh à petite échelle. En adoptant un modèle de vente directe aux consommateurs, ces fabricants peuvent élargir leur portée de distribution, offrant aux consommateurs un plus large éventail de choix et alimentant la croissance du marché du tempeh. De plus, les avancées en matière d'infrastructure de chaîne du froid réduisent les pertes et prolongent la durée de conservation. Cela renforce la confiance des détaillants, les encourageant à introduire le tempeh sur de nouveaux marchés. Une logistique améliorée ouvre également la voie à des partenariats entre les producteurs de tempeh et les grandes chaînes de distribution, amplifiant la visibilité des produits et encourageant les essais par les consommateurs dans diverses régions.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La faible notoriété des consommateurs sur les marchés non traditionnels freine l'adoption du tempeh | -1.4% | Europe, zones non urbaines d'Amérique du Nord, marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| La courte durée de conservation du tempeh pose des défis de distribution et de stockage | -1.1% | Mondial, affectant particulièrement la distribution sur longues distances | Court terme (≤ 2 ans) |
| La concurrence d'autres sources de protéines végétales comme le tofu et le seitan affecte la part de marché | -0.8% | Mondial, avec une concurrence intense sur les marchés développés | Long terme (≥ 4 ans) |
| Un coût plus élevé par rapport aux autres protéines végétales peut dissuader les consommateurs sensibles aux prix | -0.7% | Marchés sensibles aux prix à l'échelle mondiale, notamment les économies émergentes | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La faible notoriété des consommateurs sur les marchés non traditionnels freine l'adoption du tempeh
La méconnaissance des méthodes de préparation et de consommation du tempeh par les consommateurs constitue un obstacle important à son adoption sur le marché, notamment en dehors de l'Asie du Sud-Est. Les recherches montrent que les jeunes générations et ceux qui réduisent activement leur consommation de viande — traditionnellement plus ouverts aux alternatives végétales — affichent une plus grande acceptation du tempeh. Cette tendance souligne l'importance pour les fabricants et les détaillants de déployer des initiatives éducatives et de positionner stratégiquement leurs produits. Cela est particulièrement crucial pour les consommateurs grand public qui ne voient peut-être pas encore le tempeh comme une alternative protéique viable. Les démonstrations culinaires, le développement de recettes et un étiquetage clair peuvent simplifier l'utilisation du tempeh et mettre en valeur sa polyvalence dans diverses cuisines. De plus, les collaborations avec des influenceurs et des chefs peuvent contribuer à normaliser la consommation de tempeh, accélérant son acceptation dans les régimes alimentaires quotidiens.
La courte durée de conservation du tempeh pose des défis de distribution et de stockage
La durée de conservation réfrigérée du tempeh de seulement 7 à 10 jours pose d'importants défis de distribution et de chaîne d'approvisionnement, notamment par rapport à la durée de conservation plus longue du tofu. Ces exigences en matière de chaîne du froid augmentent non seulement les coûts logistiques, mais limitent également l'expansion du marché, un défi particulièrement prononcé pour les producteurs à petite échelle. Bien que les avancées technologiques, comme l'emballage innovant de Plant Power, aient réussi à prolonger la durée de conservation du tempeh surgelé jusqu'à 210 jours, il existe un besoin pressant d'éducation des consommateurs et de marketing pour remodeler les perceptions concernant la qualité des produits surgelés. De plus, le respect des normes réglementaires de pH ajoute une autre couche de complexité opérationnelle. Pour faire face à ces défis, il est clairement impératif d'investir dans des infrastructures de stockage à froid de pointe et une gestion plus efficace de la chaîne d'approvisionnement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme :
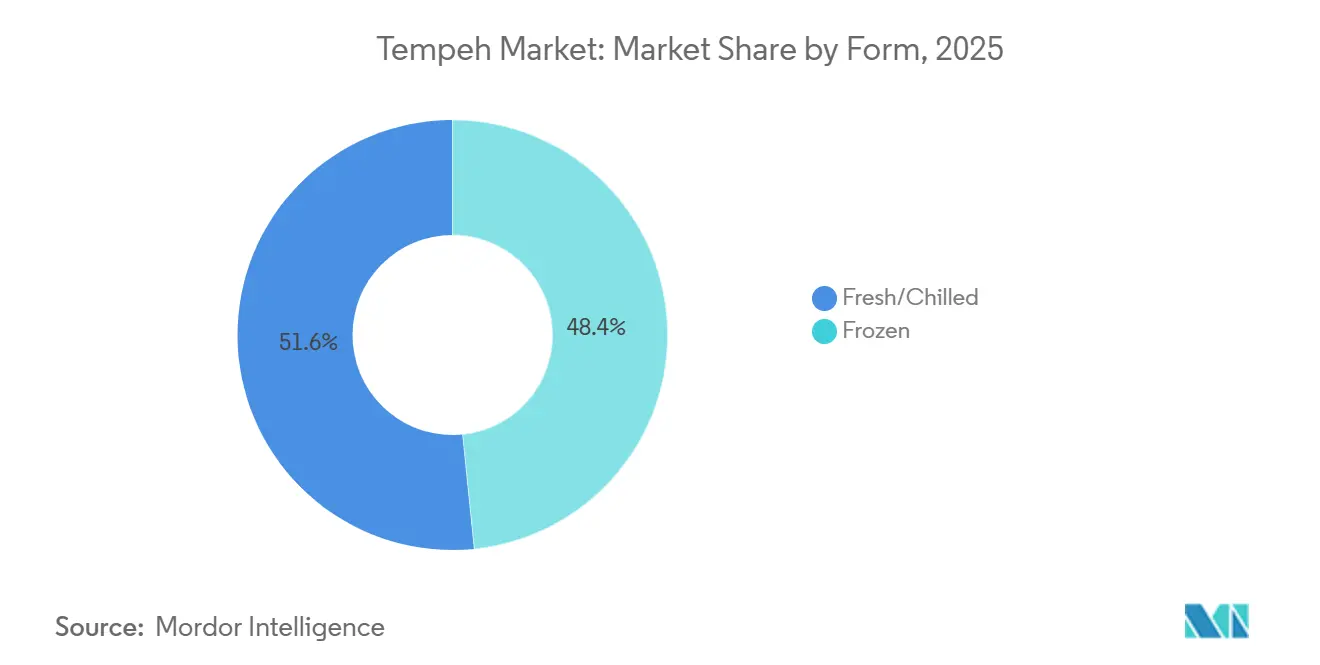
La dominance du frais stimule l'innovationEn 2025, le tempeh frais/réfrigéré représentait 51,62 % du marché, porté par la préférence des consommateurs pour les produits fermentés réfrigérés. Bien que le segment surgelé représente une part plus modeste, il devrait croître à un CAGR de 9,55 %, soutenu par une durée de conservation prolongée et le développement des infrastructures de chaîne du froid dans les marchés émergents. Les consommateurs considérant de plus en plus les aliments surgelés comme à la fois pratiques et nutritifs, la demande de tempeh surgelé est en plein essor, notamment dans les zones où l'accès au tempeh frais est limité. Par ailleurs, les avancées en matière d'emballage et de technologies de congélation améliorent non seulement la qualité des produits, mais préservent également le goût, positionnant le tempeh surgelé comme un choix privilégié pour les distributeurs et les consommateurs.
Les formats frais conservent une position solide dans la distribution locale et de type marchés de producteurs, où l'image de marque met en avant une transformation minimale et des chaînes d'approvisionnement courtes et transparentes. À l'inverse, les variantes surgelées sont mieux adaptées au commerce électronique et à la grande distribution, où la stabilité en rayon et l'efficacité des stocks sont essentielles. Les deux segments adoptent de plus en plus la modélisation microbiologique prédictive, en utilisant des données de capteurs en temps réel pour contrôler les variables de fermentation et garantir l'intégrité des saveurs à des échelles industrielles dépassant 10 tonnes métriques.



Par utilisation finale :
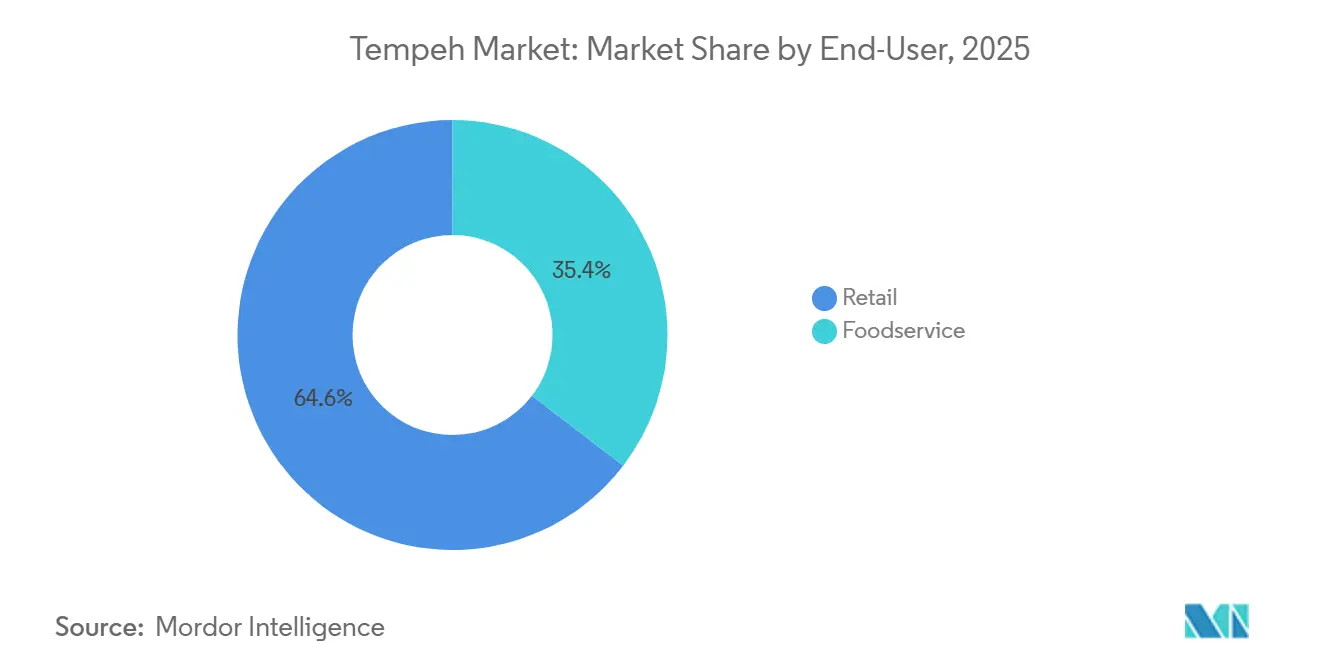
Le leadership du commerce de détail face à l'essor de la restauration hors domicileEn 2025, les points de vente au détail ont capté 64,55 % de la part de marché du tempeh, portés par des réalignements stratégiques de planogrammes dans les supermarchés qui ont repositionné les protéines végétales des rayons biologiques isolés vers des zones de réfrigération principale à haute visibilité. Ce changement a considérablement renforcé l'exposition des produits et l'engagement des acheteurs. Le segment de la distribution au détail devrait maintenir une croissance régulière à mesure que les gammes de produits s'élargissent pour inclure des saucisses aromatisées, des steaks hachés végétaux et des tranches façon charcuterie, répondant ainsi à l'évolution des préférences des consommateurs. De plus, les distributeurs s'associent aux fabricants de tempeh pour renforcer les dégustations en magasin et les campagnes promotionnelles, entraînant une augmentation des essais par les consommateurs et des achats répétés.
Porté par une forte progression de la préférence des consommateurs pour les options protéinées végétales et durables, le segment de la restauration hors domicile devrait croître à un CAGR de 10,02 % jusqu'en 2031. Les convives accordant de plus en plus d'importance à des repas plus sains, éthiques et respectueux de l'environnement, les prestataires de restauration intègrent le tempeh dans leurs menus. Cela comprend une gamme d'offres allant des plats végétaliens et végétariens aux bols, sandwichs et salades riches en protéines. Dans une initiative notable, Greenleaf Foods, la société mère de Lightlife, a dévoilé ses « Tempeh Protein Crumbles » en 2024. Destinées spécifiquement aux opérateurs de restauration hors domicile, ces miettes constituent un ingrédient polyvalent, s'intégrant parfaitement dans des recettes allant des tacos aux sauces pour pâtes. Cette innovation simplifie non seulement la préparation pour les chefs, mais élargit également l'attrait du tempeh dans le monde culinaire.

Analyse géographique
Marché du Tempeh en Amérique du Nord
L'Amérique du Nord a dominé le marché mondial du tempeh en 2025, représentant 39,75 % du chiffre d'affaires total. L'adoption robuste des protéines végétales par les consommateurs, associée à une infrastructure de chaîne du froid avancée, continue de renforcer la prédominance du tempeh frais tout en permettant aux références surgelées de pénétrer les régions rurales et à faible densité de population. Le soutien gouvernemental renforce davantage la dynamique du marché, comme en témoigne l'allocation par l'USDA de 387 000 USD à l'Université du Massachusetts Amherst pour la recherche sur le tempeh à base de pois chiches, soulignant ainsi l'investissement stratégique dans la diversification des matières premières.
Marché du Tempeh en Asie-Pacifique
La région Asie-Pacifique devrait enregistrer la croissance la plus rapide, avec un CAGR projeté de 10,41 %. L'Indonésie, avec ses liens culturels profonds avec les aliments à base de soja, intensifie ses investissements dans des unités de fermentation décentralisées, visant à améliorer les moyens de subsistance en milieu rural. Parallèlement, la Chine et l'Inde affichent toutes deux une demande significative et inexploitée. Les citadins soucieux de leur santé dans ces pays se tournent vers le commerce électronique, achetant des assortiments de tempeh accompagnés de fiches recettes localisées, ce qui leur permet d'essayer et d'adopter plus facilement le produit. De plus, les liens étroits de la région avec les chaînes d'approvisionnement en exportations de soja américain renforcent la scalabilité de la production. En raison de sa consommation profondément ancrée d'aliments traditionnels à base de soja comme le tempeh, l'Indonésie est devenue le premier importateur régional de soja destiné à l'alimentation. En 2023 seulement, l'Indonésie a importé 2,7 millions de tonnes métriques (MMT) de soja alimentaire, dont plus de 85 % provenaient des États-Unis.
Marché du Tempeh en Europe
Le marché européen du tempeh connaît une croissance régulière, soutenue par des cadres réglementaires et une demande des consommateurs pour des produits durables. Les détaillants allemands ont augmenté le référencement des produits à base de tempeh, s'appuyant sur une base de consommateurs établie qui privilégie les aliments biologiques et fermentés. L'inclusion par le ministère français de l'Agriculture des protéines à base de légumineuses dans sa stratégie d'économie circulaire a créé un environnement réglementaire favorable. Au Royaume-Uni, un fabricant de tempeh basé à Bristol a reçu un financement dans le cadre d'une initiative d'investissement dans les protéines alternatives d'une valeur de 1,1 million GBP, témoignant d'une activité croissante du capital-risque. La combinaison du soutien gouvernemental, de l'expansion de la distribution et de l'innovation produit positionne le marché européen du tempeh pour une croissance à deux chiffres au cours de la période de prévision.
Paysage réglementaire
Les producteurs de tempeh opèrent dans le cadre des principes fondamentaux de sécurité alimentaire et d'hygiène qui régissent le contrôle de la fermentation, l'étiquetage et la gestion des contaminants. Le Codex Alimentarius en constitue le socle avec les Principes généraux d'hygiène alimentaire (CXC 1-1969) et les recommandations relatives aux contaminants (CXS 193-1995), ainsi que la Norme régionale Codex 2023 pour les produits à base de soja fermentés avec des Bacillus spp. (CXS 354R-2023), qui favorise l'harmonisation des attentes en matière de sécurité et de qualité pour les catégories de soja fermenté dans le cadre des échanges commerciaux.
Au niveau régional, des exigences supplémentaires viennent s'ajouter à ces bases. En Chine, la norme T/CNFIA 164-2022 de la China National Food Industry Association fournit des définitions spécifiques au tempeh, des exigences de transformation et des limites de contaminants qui influencent la fabrication et la conformité à l'importation. Dans l'UE, les entreprises commercialisant de nouveaux substrats ou procédés pour les protéines fermentées opèrent dans le cadre du Règlement (UE) 2015/2283, soutenu par les recommandations scientifiques de l'EFSA mises à jour en 2024, qui précisent les attentes en matière de données pour les demandes relatives aux nouveaux aliments. Les allégations d'étiquetage pour les aliments d'origine végétale sont également façonnées par la norme ISO 8700:2025 (publiée le 16 juillet 2025), qui fournit des définitions et des critères techniques pertinents pour l'étiquetage et les allégations relatives aux produits d'origine végétale.
Paysage concurrentiel
Concentration du Marché
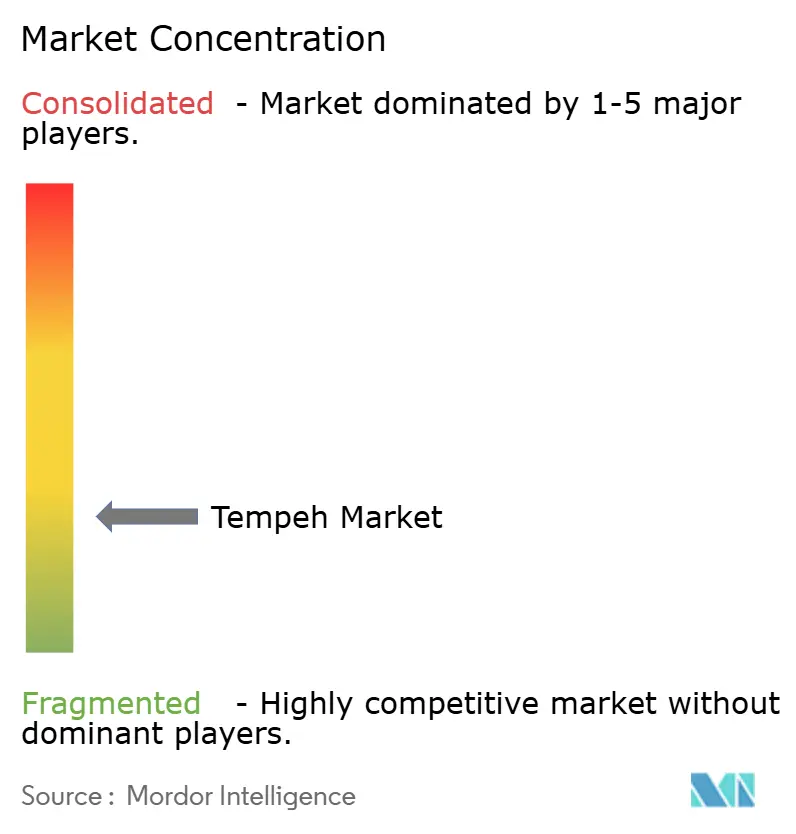
La structure du marché mondial du tempeh est fragmentée. Cette fragmentation crée des opportunités pour les nouveaux entrants sur le marché d'établir des positions distinctes grâce à l'approvisionnement en ingrédients régionaux et au développement de produits. La marque Lightlife de Maple Leaf Foods en témoigne à travers son installation d'Indianapolis à intégration verticale, qui gère l'approvisionnement en soja, la fermentation et les opérations d'emballage, aboutissant à une efficacité de production et une qualité de produit constante.
Les acteurs clés du marché mondial du tempeh, tels que Nutrisoy Pty Ltd., House Foods Group Inc. et Tempeh Meades Ltd., façonnent activement le paysage du secteur. Parmi les autres noms notables figurent Noble Bean Inc., Maple Leaf Foods Inc., Tootie's Tempeh, Mun Alimentos, Wiwas Tempeh LLC et Rhapsody Natural Foods. Ces entreprises s'appuient sur des stratégies diversifiées pour renforcer leur présence sur le marché. Un accent significatif sur l'innovation produit est évident, de nombreuses entreprises introduisant des offres de tempeh aromatisé, assaisonné et prêt à cuisiner. Cette démarche vise à élargir leur attrait auprès des consommateurs et à s'aligner sur l'évolution des préférences gustatives.
Les stratégies marketing sont de plus en plus centrées sur la provenance des ingrédients et la production durable. Les marques mettent en avant des pratiques telles que l'approvisionnement en soja d'origine unique et l'utilisation de l'agriculture régénérative, tout en se développant vers des bases de protéines alternatives comme les pois chiches et le lupin pour répondre aux consommateurs sensibles aux allergènes. La demande croissante des consommateurs a attiré l'attention des grands fabricants alimentaires, bien positionnés pour développer les offres de tempeh grâce à leur logistique de chaîne du froid établie et leurs portefeuilles de produits végétaux.
Leaders du secteur du tempeh
-
Tempeh Meades Ltd
-
Maple Leaf Foods Inc.
-
Nutrisoy Pty Ltd
-
Noble Bean Inc
-
House Foods Group Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Tempeh Entreprises couvertes dans ce rapport
- Maple Leaf Foods Inc.
- House Foods Group Inc.
- Nutrisoy Pty Ltd.
- Noble Bean
- Better Nature Ltd
- Vegolution India Private Limited
- Tootie's Tempeh
- The Tofoo Company Limited
- Tempeh Meades Ltd.
- Rhapsody Natural Foods
- Tiba Tempeh
- Henry's Tempeh Inc.
- Gwen Tempeh
- Primasoy
- Mun Alimentos
- Sal's Tempeh
- Wiwas Tempeh LLC
- Tempehine
- Sariraya Co.,Ltd.
- Tempea Natural Foods
Opportunités de marché et perspectives d'avenir
Les formats axés sur la commodité et l'expansion du portefeuille du réfrigéré au surgelé créent un espace vierge permettant aux marques de tempeh de dépasser les blocs traditionnels pour proposer des références adaptées au snacking et à la restauration. À titre d'exemple, Better Nature a étendu sa gamme de tempeh biologique à des centaines de magasins REWE en Allemagne en avril 2025, illustrant la croissance de la distribution grand public ; la société britannique Tiba Tempeh a reçu un financement de 1 million de GBP de NPIF II Maven Equity Finance en mars 2025 afin de développer ses capacités de fermentation et son approvisionnement régional.
Les opportunités opérationnelles portent principalement sur l'amélioration de la constance, de la durée de conservation et de la conformité à mesure que la production s'intensifie. Le règlement européen sur la déforestation (EUDR) exige une géolocalisation et une certification par des tiers pour vérifier l'origine, renforçant ainsi le rôle de l'approvisionnement vérifié dans le positionnement du tempeh et l'accès au marché.
Développements industriels récents dans Marché du Tempeh
- Mai 2026 : Maple Leaf Foods a annoncé son intention de relancer sa marque végétale Yves Veggie Cuisine, avec des produits prévus en magasin dès l'été 2026. Cela signale un regain d'attention porté au portefeuille et une intensification de la concurrence sur les linéaires de protéines végétales, où les marques de tempeh sont mises en concurrence avec des gammes plus larges d'alternatives à la viande.
- Avril 2025 : Better Nature étend son tempeh biologique à des centaines de magasins REWE en Allemagne, ce qui souligne une expansion rapide de la distribution grand public en Europe et renforce la visibilité du tempeh dans les circuits d'épicerie classiques.
- Mars 2024 : Lightlife, filiale de Maple Leaf Foods, a lancé des Tempeh Protein Crumbles dans les saveurs Original et Smoked Chipotle, facilitant leur adoption en restauration et à domicile en réduisant les étapes de préparation et en élargissant les usages du tempeh.
Marché du Tempeh Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché du tempeh est défini comme la valeur des ventes au détail et en restauration hors domicile générée par les produits à base de tempeh (frais ou réfrigérés et surgelés) dans les principales régions de consommation, mesurée en USD.
Exclusions du périmètre : Nous excluons les aliments fermentés à base de soja adjacents et les produits de substitution à la viande non à base de tempeh qui ne sont pas commercialisés en tant que tempeh.
Aperçu de la segmentation
- Par forme
- Frais/Réfrigéré
- Surgelé
- Par utilisation finale
- Commerce de détail
- Supermarchés/Hypermarchés
- Épiceries de proximité
- Magasins de vente au détail en ligne
- Autres canaux de distribution
- Restauration hors domicile
- Commerce de détail
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la définition du contexte de la demande pour le tempeh en tant que catégorie alimentaire, puis par son alignement avec la manière dont les produits sont référencés et vendus dans le commerce. Nous examinons des sources publiques telles que l'USDA et d'autres agences nationales d'agriculture, la FAOSTAT pour les cultures et les intrants protéiques, UN Comtrade pour les signaux d'orientation des échanges commerciaux, et les séries de prix à la consommation publiées par les agences statistiques.
Pour ancrer les hypothèses dans la réalité, nous utilisons également des sources telles que le Codex Alimentarius et les réglementations sur l'étiquetage alimentaire pour les définitions de catégories, des revues scientifiques évaluées par des pairs en nutrition et en sciences alimentaires pour les schémas de production et de stockage (frais ou réfrigéré versus surgelé), ainsi que des dépôts de documents d'entreprises et des présentations aux investisseurs pour le mix de portefeuille et les priorités de distribution. Dans certains cas, nous recoupons les données financières des entreprises et les bases de données de renseignements, ainsi qu'une base de données au niveau des expéditions d'importation et d'exportation, principalement pour vérifier l'activité régionale et les mouvements de produits. Ces sources documentaires sont données à titre illustratif uniquement, et de nombreuses autres références publiques et payantes sont utilisées pour la collecte, la validation et la clarification des données tout au long de la recherche.
Entretiens primaires et enquêtes
Les discussions primaires sont utilisées pour tester sous pression les hypothèses documentaires les plus importantes, notamment le positionnement tarifaire, le mix de distribution (détail versus restauration hors domicile), et la fréquence à laquelle les acheteurs alternent entre les formats frais ou réfrigérés et surgelés. Nous nous entretenons avec des producteurs, des distributeurs, des acteurs des ingrédients et de l'emballage, ainsi que des acheteurs du secteur de la distribution au détail et de la restauration hors domicile en Asie-Pacifique, en EMEA et dans les Amériques, afin que le modèle final reflète le comportement d'achat déclaré plutôt que les seules informations publiées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 15 % | Asie-Pacifique : 43 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 32 % |
| Acteurs de plus petite taille : 16 % | Managers : 54 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à partir d'une reconstruction descendante du bassin de demande, où les dépenses par catégorie alimentaire et les signaux de consommation au niveau des circuits de distribution sont traduits en valeur du tempeh par région, puis réconciliés avec le périmètre défini. En parallèle, nous effectuons des approximations ascendantes sélectives en utilisant des prix d'échantillons de marques et de marques distributeurs, des tailles d'emballage typiques et des comptages d'assortiments observés dans les principaux circuits de distribution, ce qui nous aide à ajuster les totaux lorsque la première estimation semble trop élevée ou trop basse.
Parmi les données qui influencent régulièrement le modèle figurent la pénétration du tempeh dans les assortiments de protéines végétales, la répartition entre la distribution au détail et la restauration hors domicile, le mix frais ou réfrigéré versus surgelé, la progression du prix de vente moyen par format, et les tendances de consommation au niveau régional liées aux régimes alimentaires à dominante végétale. Lorsque des lacunes apparaissent (par exemple, une visibilité limitée sur les marques locales de plus petite taille), nous les comblons en utilisant des fourchettes éclairées issues des entretiens, puis nous plafonnons l'impact à l'aide de vérifications des circuits de distribution afin que l'estimation ne dérive pas.
Pour les prévisions, une analyse de scénarios est appliquée, puis ancrée à une vision de type régression des facteurs tels que l'inflation des prix, l'expansion de la catégorie dans la grande distribution moderne et l'adoption dans les menus de la restauration rapide et de la restauration décontractée. Les taux de croissance sont examinés avec des experts afin que les pics à court terme ne soient pas extrapolés sans justification, et la trajectoire finale reste cohérente avec les plans d'expansion de la distribution et de l'offre.
Validation des données et cycle de mise à jour
La validation est effectuée par triangulation répétée à partir de signaux indépendants, afin qu'un seul point de données ne détermine pas l'ensemble du marché. Les analystes comparent les résultats aux mouvements commerciaux, aux fourchettes de prix par catégorie et à la dynamique des circuits de distribution rapportée, puis examinent les anomalies telles que les changements soudains de parts entre le frais ou réfrigéré et le surgelé.
Avant la validation finale, le modèle passe par une revue interne en plusieurs étapes, où les hypothèses sont vérifiées pour leur cohérence entre les régions et les années, et des appels de clarification sont déclenchés si une variable clé sort des limites attendues. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements majeurs de capacité ou des fluctuations importantes des prix. Juste avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée que nous sommes en mesure de fournir.
Dimensionnement du marché du Tempeh par Mordor Intelligence comparé à d'autres estimations publiées
Les valeurs publiées du marché du tempeh semblent souvent très éloignées les unes des autres, car chaque éditeur trace différemment la frontière de ce qui constitue les revenus du tempeh, et ils varient également sur l'année utilisée comme référence. Les différences dans la couverture des circuits de distribution, la logique de construction des prix et le calendrier des devises peuvent encore creuser l'écart même lorsque la tendance de croissance semble similaire.
Certaines estimations élargissent le périmètre en fusionnant le tempeh avec un ensemble plus large d'aliments végétaux ou fermentés, ou en incluant des produits protéinés prêts à consommer qui ne sont pas commercialisés en tant que tempeh. Chez Mordor Intelligence, la valeur est comptabilisée uniquement pour le tempeh vendu en formats frais ou réfrigérés et surgelés dans les circuits de distribution au détail et en restauration hors domicile, et les aliments à base de soja adjacents sont exclus même s'ils se trouvent dans le même espace en rayon.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,19 milliards USD (2026) | |
| Cabinet de conseil mondial A | 5,54 milliards USD (2025) | Utilise une année de base différente et semble appliquer un traitement de catégorie plus large, ce qui peut intégrer des produits protéinés végétaux ou préparés adjacents et augmente la valeur implicite par rapport à une vision centrée uniquement sur le tempeh. |
| Éditeur sectoriel B | 5,17 milliards USD (2023) | Ancre le modèle sur une année antérieure et inclut des regroupements de formats plus larges tels que le prêt-à-consommer, ce qui peut augmenter les totaux si la définition du tempeh n'est pas limitée aux produits tempeh de distribution au détail et de restauration hors domicile suivis dans cette étude. |
L'écart dans le tableau provient principalement de la manière dont le tempeh est défini de façon restrictive, et de l'année et de la structure tarifaire utilisées pour calibrer la valeur actuelle. En maintenant les étapes liées à l'activité observable des circuits de distribution, au mix de formats et aux fourchettes de prix pouvant être vérifiées, notre approche reste plus facile à reproduire et à expliquer lorsque les clients ont besoin de planifier leur distribution ou leur capacité.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du tempeh ?
Le marché du tempeh a atteint 2,19 milliards USD en 2026 et devrait atteindre 3,28 milliards USD d'ici 2031 avec un TCAC de 8,43 %.
Quelle région connaîtra la croissance la plus rapide entre 2026 et 2031 ?
L'Asie-Pacifique devrait enregistrer un CAGR de 10,41 %, la croissance régionale la plus forte, portée par l'Indonésie, la Chine, l'Inde et l'Asie du Sud-Est.
Quelle forme de produit prend de l'élan ?
Le tempeh surgelé est le segment de forme à la croissance la plus rapide, devrait afficher un CAGR de 9,55 % en raison de sa durée de conservation prolongée et de sa compatibilité avec le commerce électronique.
Comment la politique gouvernementale soutient-elle l'adoption du tempeh ?
L'USDA reconnaît désormais 28 grammes de tempeh comme substitut de viande dans les programmes fédéraux de nutrition, et les États-Unis ont alloué 125 millions USD à la recherche et développement en fermentation de précision.