
Taille et part du marché du traitement non thermique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
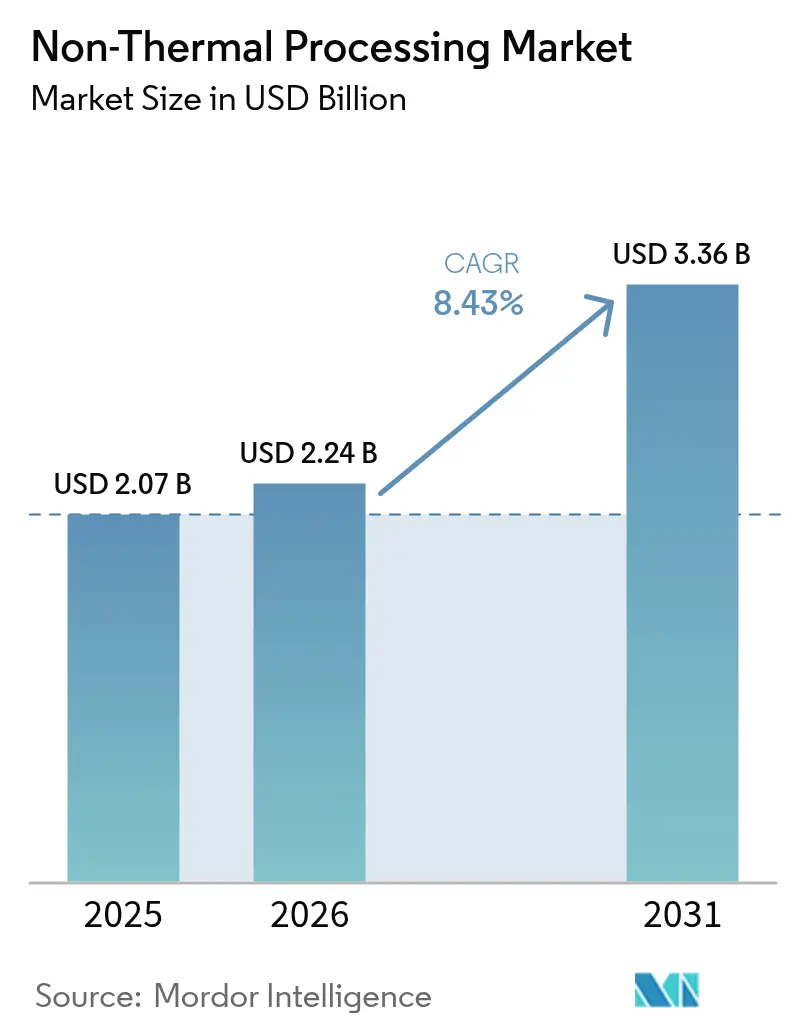
| Taille du Marché (2026) | 2.24 Milliards de dollars |
| Taille du Marché (2031) | 3.36 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.43 % |
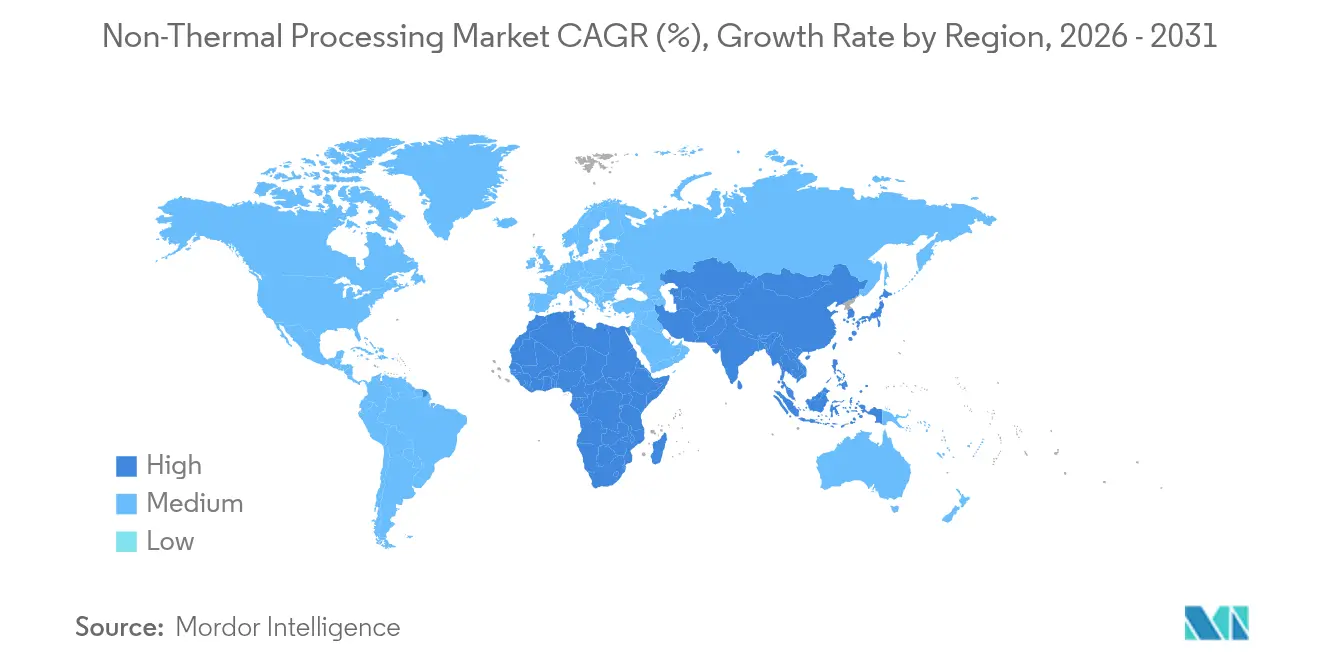
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
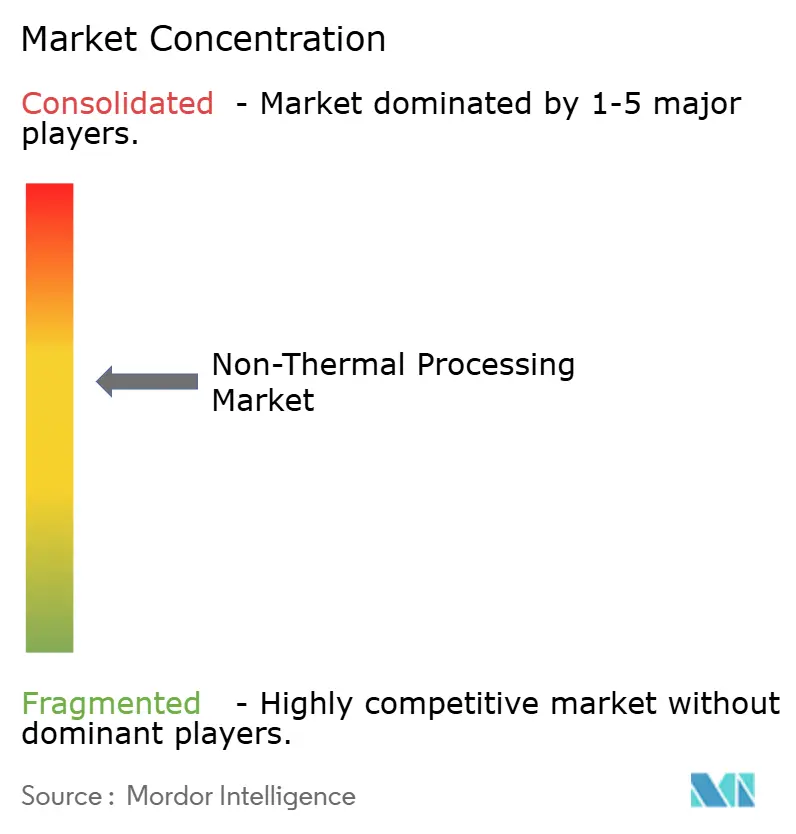
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement non thermique par Mordor Intelligence
La taille du marché du traitement non thermique était évaluée à 2,07 milliards USD en 2025 et devrait croître de 2,24 milliards USD en 2026 pour atteindre 3,36 milliards USD d'ici 2031, à un TCAC de 8,43 % durant la période de prévision (2026-2031). Cette trajectoire reflète une demande croissante pour les aliments à étiquette propre, des mandats mondiaux de sécurité alimentaire plus stricts et le succès commercial avéré du traitement haute pression dans les boissons premium. Les mises à jour réglementaires telles que le supplément au Code alimentaire 2024 de la FDA et la déclaration de l'USDA classifiant la salmonelle comme un adulterant dans la volaille ont accéléré l'adoption de la technologie dans les viandes, les jus et la nutrition animale [1]Source : U.S. Food and Drug Administration, "Supplément au Code alimentaire 2024," fda.gov. Les fournisseurs d'équipements ont répondu avec des systèmes modulaires entièrement automatisés qui réduisent les besoins en main-d'œuvre et permettent la maintenance prédictive. Les objectifs de durabilité renforcent également l'adoption, car les solutions à champ électrique pulsé et ultrasoniques réduisent la consommation d'énergie tout en préservant les nutriments. L'intensité concurrentielle reste modérée, créant des opportunités pour les spécialistes régionaux et les start-ups de s'associer aux leaders établis et d'élargir l'empreinte du marché du traitement non thermique.
Principaux enseignements du rapport
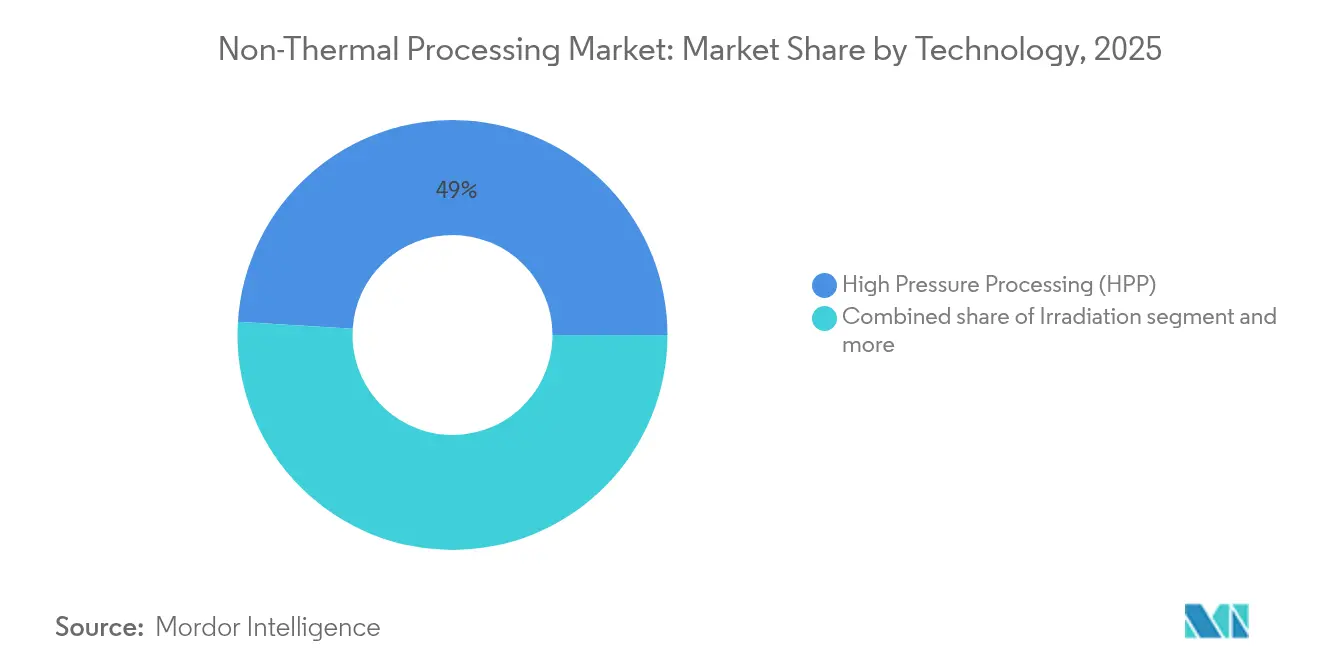
- Par technologie, le traitement haute pression (HPP) a dominé avec 49,02 % du marché du traitement non thermique en 2025, tandis que le champ électrique pulsé (PEF) affiche le TCAC le plus rapide de 10,12 % jusqu'en 2031.
- Par application, l'alimentation et les boissons détenaient une part de 94,88 % en 2025 ; l'alimentation animale devrait connaître la croissance la plus rapide avec un TCAC de 10,28 % jusqu'en 2031, notamment en Amérique du Nord.
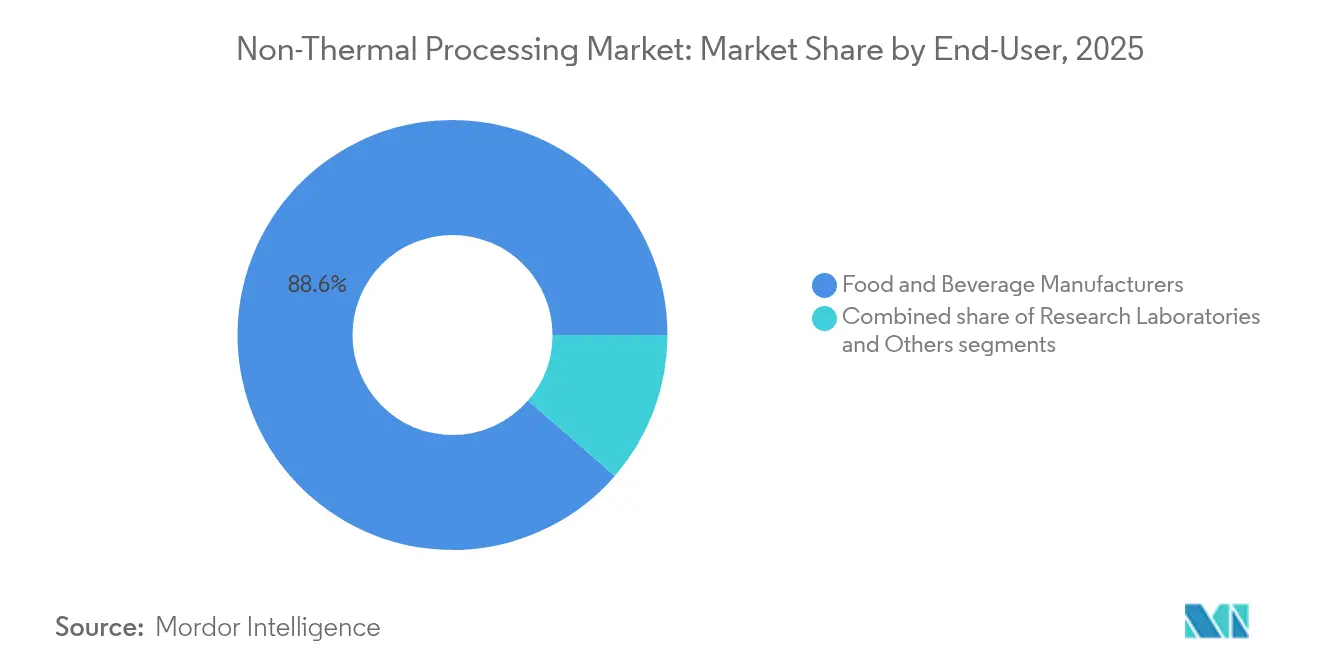
- Par utilisateur final, les fabricants de produits alimentaires et de boissons représentaient 88,62 % de la demande en 2025, tandis que les laboratoires de recherche devraient se développer à un TCAC de 9,74 % à mesure que les gouvernements financent les travaux de validation des procédés.
- Par région, l'Amérique du Nord représentait 40,78 % de la taille du marché du traitement non thermique en 2025, et l'Asie-Pacifique devrait enregistrer le TCAC le plus élevé de 9,98 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de produits à étiquette propre et minimalement transformés | +2.1% | Amérique du Nord, Europe les plus dynamiques | Moyen terme (2 à 4 ans) |
| Préservation des propriétés nutritionnelles et sensorielles | +1.8% | Marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Intérêt croissant pour la sécurité alimentaire et la prolongation de la durée de conservation | +2.3% | Marchés développés à impulsion réglementaire | Court terme (≤ 2 ans) |
| Avancées technologiques dans les équipements et l'automatisation | +1.5% | Amérique du Nord, Europe au cœur ; extension vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Commercialisation rapide dans les boissons et les viandes | +1.2% | Gains initiaux en Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Expansion des aliments fonctionnels et des nutraceutiques | +0.9% | Plus forte dans les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de produits à étiquette propre et minimalement transformés
Les fabricants de produits alimentaires répondent aux consommateurs qui souhaitent savoir exactement ce que contient leur alimentation, ce qui entraîne des prix plus élevés pour les produits à étiquette propre sur les marchés développés. Le secteur alimentaire a réussi avec la technologie à champ électrique pulsé pour la production à étiquette propre, qui utilise 90 % moins d'énergie et d'eau que les méthodes de blanchiment traditionnelles, tout en éliminant le besoin de conservateurs chimiques [2]Source : DLG, "Applications à champ électrique pulsé économes en énergie," dlg.org. À mesure que la réglementation se resserre et que les consommateurs continuent d'exiger des produits plus sains, les entreprises alimentaires adoptent de plus en plus les méthodes de traitement non thermique, notamment dans les catégories d'aliments premium. Les fabricants constatent que l'investissement dans les équipements de traitement non thermique est économiquement justifié, en particulier pour la production de produits à haute marge tels que les boissons biologiques et les viandes de spécialité, où le positionnement à étiquette propre contribue à justifier les coûts.
Préservation des propriétés nutritionnelles et sensorielles
Les fabricants de produits alimentaires adoptent de plus en plus les technologies de traitement non thermique, car ces méthodes permettent de mieux conserver les vitamines thermosensibles, les antioxydants et les composés bioactifs par rapport aux méthodes thermiques traditionnelles. Cette avancée contribue à résoudre le défi de longue date que représente la perte nutritionnelle lors du traitement industriel des aliments. Les entreprises bénéficient de la capacité de cette technologie à maintenir le goût et la texture des aliments tout en prolongeant la durée de conservation des produits. Par exemple, le fabricant d'aliments pour bébés GroGro a mis en œuvre le traitement haute pression (HPP) pour produire des produits qui ont le goût du fait maison sans utiliser de conservateurs. À mesure que davantage de consommateurs recherchent des aliments fonctionnels et des nutraceutiques, les transformateurs alimentaires qui utilisent les technologies non thermiques acquièrent un avantage concurrentiel en proposant des produits à valeur nutritionnelle améliorée.
Intérêt croissant pour la sécurité alimentaire et la prolongation de la durée de conservation
Les agences réglementaires du monde entier ont renforcé les exigences en matière de contrôle des agents pathogènes. Le cadre 2024 de l'USDA classe les produits de volaille dont les niveaux de salmonelle dépassent 10 UFC/g comme des adulterants, ce qui accroît la demande de solutions de traitement non thermique permettant de réduire les agents pathogènes tout en maintenant la qualité des produits [3]Source : Service d'inspection et de sécurité alimentaire, "Cadre relatif à la salmonelle pour les produits de volaille crus," fsis.usda.gov. Le traitement haute pression permet une réduction de 4 log de Listeria monocytogenes et une réduction de 6 log de Salmonella enterica, dépassant les exigences réglementaires. Cette technologie prolonge également la durée de conservation des produits de 2 à 4 fois par rapport aux produits non traités. La combinaison d'une application réglementaire stricte et des préoccupations liées à la responsabilité crée une demande constante pour les technologies de traitement non thermique, notamment dans les catégories alimentaires à risque élevé où le contrôle des agents pathogènes affecte la réputation de la marque et l'accès au marché. Les avantages en matière de sécurité alimentaire, associés à la prolongation de la durée de conservation, permettent aux fabricants de minimiser les déchets, d'étendre les réseaux de distribution et de pratiquer des prix premium pour les produits bénéficiant de périodes de fraîcheur plus longues.
Avancées technologiques dans les équipements et l'automatisation
Les fabricants d'équipements de traitement alimentaire continuent d'améliorer l'efficacité opérationnelle et l'accessibilité grâce à des systèmes perfectionnés. Les systèmes HPP de Hiperbaric intègrent désormais des fonctionnalités automatisées de manutention des matériaux qui minimisent les besoins en main-d'œuvre et garantissent un débit constant. Pulsemaster a développé des systèmes PEF modulaires avec des capacités de traitement allant de 1 à 60 tonnes par heure, permettant une mise en œuvre flexible dans différents environnements de production tout en satisfaisant aux exigences d'hygiène. Dans le domaine de la technologie ultrasonique, Herrmann Ultraschall a acquis les droits exclusifs pour sceller le papier non couché sans adhésifs, réduisant ainsi l'impact environnemental de l'emballage. L'adoption des capacités de l'Industrie 4.0 permet la surveillance des équipements et la prédiction de la maintenance, comme le démontrent les systèmes de découpe ultrasonique de Dukane qui fonctionnent entre 20 et 40 kHz pour une précision améliorée et une réduction des déchets. Ces améliorations de l'automatisation ont simplifié les opérations et réduit les exigences en matière d'expertise technique, rendant le traitement non thermique plus accessible aux petits et moyens transformateurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement en capital élevé | -1.8% | Mondial, affectant particulièrement les marchés émergents | Moyen terme (2 à 4 ans) |
| Compatibilité d'emballage limitée | -0.9% | Mondial, avec un impact plus fort dans les régions en développement | Court terme (≤ 2 ans) |
| Ambiguïté dans l'étiquetage et la communication aux consommateurs | -0.7% | Mondial, notamment dans les segments de vente directe aux consommateurs | Moyen terme (2 à 4 ans) |
| Défis de montée en échelle pour les aliments particulaires et solides | -1.1% | Mondial, avec un accent sur le traitement industriel | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement en capital élevé
Les équipements de traitement non thermique exigent un investissement en capital significatif, les systèmes HPP à l'échelle industrielle et les installations PEF nécessitant un financement substantiel. Ces coûts élevés créent des barrières pour les petits et moyens transformateurs qui dominent les marchés émergents. Les exigences en capital augmentent davantage lorsqu'on tient compte des modifications des installations, des exigences d'emballage spécialisé et de la formation des opérateurs, ce qui peut avoir un impact significatif sur l'investissement total de mise en œuvre. Les laboratoires de recherche font face à des contraintes supplémentaires en raison des coûts élevés des équipements pilotes pour des capacités complètes de traitement non thermique, limitant les opportunités de validation des technologies et de montée en échelle. Les options de financement limitées spécifiquement conçues pour la technologie de traitement alimentaire aggravent encore la barrière à l'investissement, car les modèles de financement traditionnels des équipements ne tiennent pas compte de manière adéquate de la nature spécialisée et des périodes de retour sur investissement prolongées des systèmes de traitement non thermique. La pénétration du marché reste limitée dans les segments sensibles aux prix où les transformateurs privilégient la réduction immédiate des coûts aux avantages à long terme en matière de qualité et de sécurité.
Compatibilité d'emballage limitée
Les technologies de traitement non thermique exigent des matériaux d'emballage spécifiques, ce qui restreint les options et augmente les coûts, affectant particulièrement les transformateurs des régions en développement où l'emballage souple est répandu pour des raisons de coût. Le traitement haute pression (HPP) nécessite des matériaux capables de résister à des pressions allant jusqu'à 600 MPa, ce qui exclut les contenants rigides et limite les options de conception. L'efficacité du traitement par ultraviolets (UV) dépend de la transparence et de l'épaisseur de l'emballage, ce qui restreint l'utilisation de films barrières multicouches couramment utilisés pour la prolongation de la durée de conservation. Cela crée un compromis entre l'efficacité du traitement et la protection du produit. Les transformateurs orientés vers l'exportation sont confrontés à des défis supplémentaires pour concilier les exigences du traitement non thermique avec les normes d'expédition internationale qui nécessitent des emballages robustes à barrières multiples. Dans les marchés émergents, l'accès limité aux matériaux d'emballage spécialisés affecte l'adoption des technologies, malgré des conditions économiques favorables à l'investissement dans le traitement alimentaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
le leadership établi du HPP face à la dynamique du PEFLe secteur du traitement alimentaire a connu une adoption significative du traitement haute pression (HPP), qui a capturé une part de marché substantielle de 49,02 % en 2025. Cette technologie a démontré sa valeur dans diverses applications alimentaires, tandis que la technologie à champ électrique pulsé (PEF) s'impose comme une solution prometteuse avec un taux de croissance projeté de 10,12 % de TCAC jusqu'en 2031. Le succès du HPP peut être attribué à sa solide position réglementaire et à sa mise en œuvre généralisée dans les segments alimentaires premium, notamment dans les jus et les repas prêts à consommer, où les fabricants peuvent justifier des prix premium grâce à une meilleure sécurité alimentaire et une durée de conservation plus longue.
Malgré un dossier de sécurité avéré, la technologie d'irradiation se heurte à la résistance des consommateurs, ce qui limite son application principalement au traitement des épices et des herbes. Le marché présente une fracture : tandis que les acteurs établis dans le traitement haute pression (HPP) se concentrent sur l'amélioration des efficacités opérationnelles grâce aux avancées en matière d'équipements et d'optimisation des procédés, ceux qui innovent dans la technologie à champ électrique pulsé (PEF) s'aventurent dans le traitement des protéines d'origine végétale et l'extraction de composés bioactifs. Cette exploration comprend l'amélioration de l'extraction des nutriments et des composés fonctionnels, qui sont de plus en plus demandés en raison de l'intérêt croissant pour la santé et le bien-être. Ces développements signalent collectivement une évolution vibrante et transformatrice au sein du secteur.


Par application :
l'alimentation et les boissons maintiennent leur dominance face à l'essor de l'alimentation animaleEn 2025, le secteur de l'alimentation et des boissons domine les applications de traitement non thermique, avec une part de marché significative de 94,88 %. Dans ce domaine, le traitement de la viande est en tête, s'adaptant à des réglementations strictes visant la réduction des agents pathogènes et répondant à un appétit croissant des consommateurs pour des protéines minimalement transformées. L'adoption des technologies de traitement non thermique dans le traitement de la viande garantit la conformité aux normes de sécurité alimentaire tout en préservant la texture naturelle et la saveur des produits, ce qui est de plus en plus important pour les consommateurs soucieux de leur santé. Parallèlement, le secteur des boissons a habilement exploité ces technologies, notamment dans la création de jus pressés à froid traités par HPP et de boissons fonctionnelles, atteignant un équilibre entre stérilité commerciale et intégrité nutritionnelle. Ces avancées ont permis aux fabricants de boissons de répondre aux préférences des consommateurs pour des produits frais et riches en nutriments avec une durée de conservation prolongée.
Émergeant comme le segment le plus dynamique du secteur, l'alimentation animale devrait connaître un TCAC robuste de 10,28 % jusqu'en 2031. Cette croissance est largement attribuée à la vigilance du secteur en matière de sécurité alimentaire, notamment dans la production d'aliments pour animaux crus. En adoptant de plus en plus la technologie HPP, les fabricants non seulement réduisent les agents pathogènes, mais préservent également les normes nutritionnelles que les propriétaires d'animaux exigeants privilégient. L'utilisation du HPP dans la production d'aliments pour animaux s'aligne également sur la tendance croissante à la premiumisation du marché des aliments pour animaux, car les consommateurs recherchent des options de haute qualité et minimalement transformées pour leurs animaux. Cela démontre un double engagement envers la sécurité et la qualité, garantissant que les produits répondent à la fois aux exigences réglementaires et aux attentes des consommateurs.
Par utilisateur final :
les fabricants en tête tandis que les laboratoires de recherche stimulent l'innovationEn 2025, le secteur de la fabrication de produits alimentaires et de boissons représente une part dominante de 88,62 % du marché du traitement non thermique. Cette position dominante est largement attribuée à l'infrastructure de production bien établie du secteur et à ses opérations commerciales, qui permettent une mise à l'échelle efficace et une qualité de produit constante. La capacité du secteur à intégrer des technologies non thermiques avancées dans les systèmes existants renforce davantage sa position de leader. D'autre part, les laboratoires de recherche gagnent rapidement du terrain, émergeant comme le segment d'utilisateur final à la croissance la plus rapide avec un TCAC projeté de 9,74 % jusqu'en 2031. Cette croissance est alimentée par le renforcement de l'expertise de ces laboratoires en matière d'optimisation des procédés et de validation des technologies, alors qu'ils se concentrent de plus en plus sur le développement d'applications innovantes et l'amélioration de l'efficacité des méthodes de traitement non thermique.
Les grands transformateurs alimentaires restent les principaux adoptants de la technologie HPP, car ils peuvent efficacement justifier l'investissement en capital grâce à des économies basées sur le volume. Cela a créé des opportunités pour des entreprises comme la division Avure de JBT Corporation, qui signale une demande croissante pour les services de tolling qui aident les petits fabricants à accéder à la technologie HPP. Dans le secteur de la recherche, les laboratoires élargissent leur implication grâce à des investissements dans la montée en échelle du bioprocédé et la validation des technologies, en se concentrant notamment sur des applications émergentes telles que la production de viande cultivée et le traitement des protéines alternatives. Les initiatives gouvernementales, notamment l'investissement du NIST dans la science de la mesure pour la robotique de fabrication, continuent de soutenir l'adoption de la technologie HPP dans les environnements de recherche.
Analyse géographique
Marché du traitement non thermique en Amérique du Nord
Le marché nord-américain détient une part dominante de 40,78 % en 2025, s'imposant comme le leader mondial de la technologie de traitement non thermique. Cette domination découle de cadres réglementaires bien établis et d'une adoption généralisée de la technologie HPP dans les segments alimentaires haut de gamme. Aux États-Unis, des directives claires de la FDA et des exigences de l'USDA en matière de contrôle des agents pathogènes ont créé un environnement favorable à l'adoption du traitement non thermique. L'engagement de la région en faveur de l'innovation est manifeste dans des développements tels que la construction par Believer Meats d'installations à grande échelle pour la viande cultivée en Caroline du Nord. Le Canada complète cette croissance grâce à un solide soutien gouvernemental à l'avancement des technologies alimentaires et bénéficie de sa proximité stratégique avec les pôles de transformation alimentaire des États-Unis.
Marché du traitement non thermique en Asie-Pacifique
L'Asie-Pacifique s'impose comme le fer de lance, visant un CAGR robuste de 9,98 % d'ici 2031. Cette progression est alimentée par une industrialisation soutenue et des investissements massifs dans les infrastructures de transformation alimentaire, qui stimulent les avancées en matière d'efficacité de production et de qualité des produits. La Chine, avec ses initiatives soutenues par le gouvernement, renforce sa position sur le marché en se concentrant sur la sécurité alimentaire et les mises à niveau technologiques pour répondre à la demande nationale et internationale. Le Japon, avec son marché expérimenté, se tourne vers des applications haut de gamme, en mettant l'accent sur des produits à haute valeur ajoutée qui répondent à l'évolution des préférences des consommateurs. Pendant ce temps, le Vietnam se distingue, notamment grâce à des partenariats tels que la collaboration d'OctoFrost avec le delta du Mékong, qui illustre les capacités croissantes du pays à adopter des technologies de traitement innovantes.
Marché du traitement non thermique en Europe
L'Europe, bastion de stabilité, dispose d'un marché mature soutenu par des cadres réglementaires qui favorisent le traitement non thermique. La région brille particulièrement dans les secteurs de l'alimentation biologique et haut de gamme, où les consommateurs acceptent volontiers de payer une prime pour des technologies de traitement avancées qui s'inscrivent dans les tendances de durabilité et de santé. La Commission européenne, avec sa position progressiste sur les approbations de nouveaux aliments, considère que les protéines d'insectes traitées aux UV ouvrent la voie à des applications plus larges du traitement non thermique. Ce soutien réglementaire, combiné à un fort accent sur l'innovation, positionne l'Europe comme un acteur clé dans la promotion de l'adoption de méthodes de transformation alimentaire de pointe.

Paysage réglementaire
L'adoption du traitement non thermique est davantage façonnée par des exigences de sécurité alimentaire axées sur les résultats que par une réglementation spécifique à la technologie. Aux États-Unis, les mises à jour de la FDA telles que le supplément 2024 du Food Code renforcent les attentes en matière de manipulation sûre et de contrôles validés, tandis que la supervision du FSIS pour la viande et la volaille met l'accent sur des performances vérifiées de réduction des agents pathogènes dans le cadre de systèmes basés sur l'HACCP, y compris des activités de vérification pour des interventions telles que le traitement à haute pression et l'irradiation. Le cadre 2024 de l'USDA-FSIS relatif à la Salmonella pour la volaille crue, qui considère les produits dépassant des niveaux de contamination définis comme frelatés, accroît encore la valeur des étapes de létalité non thermique validées dans la volaille et d'autres catégories à haut risque.
En Europe, les aliments et ingrédients transformés par des méthodes nouvelles peuvent relever du cadre des nouveaux aliments, l'EFSA et la Commission européenne appliquant le règlement (UE) 2015/2283 et les orientations administratives associées (mises à jour jusqu'en novembre 2025) lorsqu'une voie d'autorisation est déclenchée. En même temps, de nombreux déploiements de HPP, PEF, UV et ultrasons se font dans le cadre des règles générales d'hygiène et de sécurité alimentaire (par exemple, les exigences HACCP et de bonnes pratiques d'hygiène en vertu du règlement (CE) n° 852/2004). Cette approche pousse les fabricants à documenter l'équivalence de l'inactivation microbienne et à maintenir des dossiers de validation robustes, plutôt que de s'appuyer sur une approbation unique, harmonisée et spécifique à la technologie.
Paysage concurrentiel
Le secteur du traitement non thermique affiche une concentration modérée. Les leaders technologiques du marché du traitement non thermique maintiennent leurs positions concurrentielles grâce à de solides portefeuilles de brevets et à des relations client profondes, tandis que les nouveaux acteurs se taillent une part de marché en se spécialisant dans des applications de niche et en s'étendant vers différentes régions. Les entreprises qui fournissent des solutions technologiques de bout en bout et des capacités de service complètes bénéficient d'un avantage, car les clients recherchent de plus en plus des solutions globales intégrant équipements, améliorations des procédés et assistance technique continue.
Avec sa base d'équipements HPP bien établie et son vaste réseau de tolling, JBT Corporation continue de mener le marché. Pendant ce temps, Hiperbaric renforce sa présence grâce à l'innovation et à l'expansion mondiale, soutenues par des partenariats stratégiques et des solutions d'automatisation avancées. Les entreprises se différencient en développant des technologies plus économes en énergie, automatisées et flexibles. Un bon exemple est Pulsemaster, qui a introduit des systèmes PEF modulaires pouvant être facilement mis à l'échelle dans différents environnements de production.
Les technologies de traitement hybride, qui combinent diverses méthodes non thermiques, révèlent de nouvelles perspectives, notamment dans des secteurs en plein essor tels que le traitement de la viande cultivée et la production de protéines alternatives. Ces technologies offrent des solutions innovantes pour relever les défis liés à l'efficacité énergétique, à la qualité des produits et à la scalabilité dans la production alimentaire. Un exemple notable est la collaboration de GEA avec Believer Meats, qui accélère l'adoption d'améliorations de la technologie de bioréacteur pour la production de viande cultivée. Ce partenariat illustre comment la coopération entre fabricants d'équipements et transformateurs alimentaires stimule les avancées technologiques et facilite l'adoption rapide de ces innovations sur le marché.
Leaders du secteur du traitement non thermique
JBT Corporation
Hiperbaric
Thyssenkrupp Uhde GmbH
Nordion (Canada) Inc.
Universal Pure, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du traitement non thermique
- JBT Corporation
- Hiperbaric
- Thyssenkrupp Uhde GmbH
- Nordion (Canada) Inc.
- Universal Pure, LLC
- Dukane
- Symbios Technologies
- Pulsemaster
- Elea Technology
- GRAY STAR, Inc.
- Emerson (Branson)
- Buhler Group
- Hydrolock
- ULTRAAQUA
- Alfaa UV
- Wycombe Water Ltd
- Atlantic Ultraviolet Corporation
- Correct Food Systems
- Lacerta Group, LLC
- North House Foods

Opportunités de marché et perspectives d'avenir
L'expansion de la capacité de sous-traitance et de traitement à forfait constitue une voie de commercialisation simple pour les marques qui souhaitent une prolongation de la durée de conservation à étiquette propre sans justifier une ligne interne complète, et les derniers déploiements de HPP à grande échelle renforcent cet écart. American Pasteurization Company a installé un Hiperbaric 525 dans son usine de Milwaukee en février 2026, et Universal Pure a ajouté un système Hiperbaric 525i sur son site de Malvern, en Pennsylvanie, en novembre 2025. Ces ajouts indiquent un investissement continu dans les modèles de capacité partagée pour les boissons réfrigérées, les plats préparés et les formats émergents de nutrition animale.
Au-delà des cas d'usage établis du HPP, les opportunités se concentrent sur le traitement économe en énergie et l'automatisation du contrôle qui aident les méthodes non thermiques à fonctionner sur des matrices plus complexes. Des travaux récents sur les systèmes PEF basés sur SCADA pour le traitement des produits de la mer pointent vers des lignes non thermiques instrumentées et contrôlables en temps réel, visant une consommation d'énergie plus faible et une vérification de processus plus stricte, répondant aux besoins des fabricants en matière de létalité reproductible et de maintien de la qualité. En Asie, la localisation soutenue par les fournisseurs favorise également de nouvelles installations sur site vierge, illustrée par la fourniture par Quintus Technologies d'une presse QIF 600L pour WakeFresh dans la province d'Anhui, avec un calendrier d'installation prévu en avril 2026, ce qui souligne le rôle des pôles régionaux de boissons et d'aliments frais dans l'élargissement de l'empreinte du traitement non thermique.
Recent Industry Developments in Marché du traitement non thermique
- Février 2026 : American Pasteurization Company a installé un nouveau système de traitement à haute pression Hiperbaric 525 dans son usine de Milwaukee, Wisconsin, afin d'accroître la capacité HPP pour les clients de produits alimentaires et de boissons à étiquette propre. Ce nouveau système augmente le débit disponible pour les marques qui externalisent leur transformation, favorisant une commercialisation plus rapide sans dépense d'investissement interne immédiate.
- Octobre 2025 : Hiperbaric a annoncé avoir installé 30 machines HPP dans le monde en 2025 et a souligné l'expansion de son réseau de sous-traitance grâce à de nouveaux partenariats. Une base installée plus importante et une densité de réseau de service plus élevée renforcent le support après-vente et réduisent les frictions d'adoption pour les transformateurs standardisant le HPP sur plusieurs usines et régions.
- Octobre 2024 : Quintus Technologies a lancé le système de traitement à haute pression QIF 600L, doté d'une capacité de cycle de 600 litres et d'un diamètre de cuve sous pression de 18,5 pouces afin d'améliorer l'efficacité de charge et le débit. Cette capacité de lots plus importants et les gains de productivité soutiennent la réduction du coût par unité, aidant le HPP à s'étendre au-delà des niches premium vers des lignes de traitement à plus fort volume.


Marché du traitement non thermique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les solutions de traitement non thermique utilisées pour améliorer la sécurité et la durée de conservation des aliments et boissons sans recourir à une chaleur élevée. Les dépenses correspondent à la valeur des équipements et solutions connexes vendus aux utilisateurs finaux.
Exclusions du périmètre : la pasteurisation thermique de base et les étapes standard de chauffage ou de cuisson ne sont pas comptabilisées. Les services d'emballage en aval qui n'incluent pas de traitement non thermique sont également exclus.
Aperçu de la segmentation
- Par technologie
- Traitement haute pression (HPP)
- Champ électrique pulsé (PEF)
- Traitement par ultraviolets (UV)
- Traitement ultrasonique
- Irradiation
- Autres
- Par application
- Alimentation et boissons
- Fruits et légumes
- Boulangerie et confiserie
- Viande, volaille et fruits de mer
- Produits laitiers et alternatives laitières
- Boissons
- Autres
- Alimentation animale
- Autres
- Alimentation et boissons
- Par utilisateur final
- Fabricants de produits alimentaires et de boissons
- Laboratoires de recherche
- Autres
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- France
- Royaume-Uni
- Espagne
- Pays-Bas
- Italie
- Suède
- Pologne
- Belgique
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Indonésie
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Colombie
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Émirats arabes unis
- Afrique du Sud
- Nigéria
- Arabie saoudite
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la définition précise des limites de couverture, puis par l'établissement d'une liste claire de signaux de demande pouvant être vérifiés année après année. Les sources publiques telles que les références de l'USDA et de la FDA sur la sécurité alimentaire et les contrôles de transformation, les séries de production alimentaire de la FAO, les flux commerciaux d'UN Comtrade pour les catégories de machines pertinentes, et les indicateurs macroéconomiques de la Banque mondiale expliquant les investissements dans la transformation alimentaire sont examinés en premier.
Pour convertir ces points de référence en un modèle exploitable, nous utilisons également les rapports annuels des entreprises, les présentations aux investisseurs, les annonces d'expansion d'usines et les publications des associations sectorielles axées sur le traitement à haute pression et les méthodes non thermiques comparables. Un abonnement payant pour les données financières et actualités d'entreprises est utilisé principalement pour normaliser le calendrier des revenus et réduire les lacunes dans les divulgations des sociétés privées. Les bases de données de brevets sont analysées pour suivre où les méthodes plus récentes sont commercialisées. Ces exemples ne sont pas exhaustifs, et d'autres sources publiques ont été examinées pour la collecte, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver ce que les signaux documentaires impliquent, en particulier concernant le rythme d'adoption et l'évolution des prix pour des technologies telles que le traitement à haute pression et le PEF. Nous interrogeons des fournisseurs d'équipements, des intégrateurs, des fabricants de produits alimentaires et de boissons, ainsi que des experts techniques dans les régions APAC, EMEA et Amériques, puis ajustons les hypothèses relatives à l'utilisation, aux cycles de remplacement et à l'attachement des services lorsque les réponses diffèrent des estimations initiales.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Cadres dirigeants : 14 % | APAC : 48 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 32 % |
| Acteurs plus petits : 15 % | Managers : 49 % | Amériques : 20 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit selon une approche descendante, où l'activité régionale de transformation des aliments et boissons est reconstituée puis filtrée en fonction de la part réaliste des lignes pouvant adopter des étapes non thermiques. Ces bassins de demande sont convertis en valeur de marché à l'aide du mix technologique et des fourchettes de prix de vente moyens validées lors des entretiens.
Nous corroborons les résultats par des approximations ascendantes sélectives, comprenant des consolidations de revenus de fournisseurs échantillonnés, des vérifications de canaux et une logique de remplacement de la base installée. Les empreintes de marché sont suivies de près car elles se reflètent directement dans la demande, par exemple la croissance de la production alimentaire et de boissons emballées, les ajouts de capacité dans les usines de transformation à haut débit, l'adoption par type de produit pour les catégories sensibles à la chaleur, les cycles typiques de remplacement des équipements, et les taux d'attachement des services et de la maintenance.
Lorsque la divulgation des fournisseurs est incomplète, les lacunes sont traitées en utilisant des fourchettes de pairs comparables, puis affinées avec des signaux d'expédition régionaux et les retours d'entretiens. Les prévisions sont produites à l'aide d'analyses de scénarios appuyées par des vérifications basées sur la régression des principaux moteurs de la demande, puis ajustées selon les attentes des experts concernant la surveillance réglementaire, la demande d'étiquettes propres et les pressions énergétiques et de coûts. Avant la finalisation, nous vérifions que le TCAC implicite du modèle s'aligne avec les contraintes pratiques de déploiement de capacité et d'adoption.
Validation des données et cycle de mise à jour
La validation se fait par triangulation des totaux du modèle avec des signaux indépendants tels que les tendances régionales d'investissement dans la transformation alimentaire, les mouvements commerciaux pour les machines pertinentes, et la croissance implicite de la base installée nécessaire pour soutenir les prévisions. Les valeurs aberrantes sont signalées tôt, et lorsque l'écart ne peut être expliqué par le périmètre ou le calendrier, nous revérifions les hypothèses et reprenons contact avec certains répondants pour clarification.
Un examen en plusieurs étapes est ensuite suivi pour s'assurer que les calculs, les conversions de devises et la logique de progression des prix sont cohérents en interne avant validation finale. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des annonces majeures d'usines, des changements réglementaires ou de fortes variations de devises et d'inflation pourraient faire évoluer significativement la valeur du marché. Juste avant la livraison, une passe supplémentaire est effectuée afin que les clients reçoivent la vue la plus récente basée sur les informations les plus à jour disponibles.
Taille du marché mondial du traitement non thermique selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour le traitement non thermique peuvent différer largement même lorsqu'ils couvrent des technologies similaires. Les choix de calendrier et de tarification peuvent modifier la valeur rapportée car les études varient dans leur couverture des usages finaux, la manière dont les prix des équipements sont reportés, et selon qu'elles modélisent un cycle d'équipement à plus court terme ou une trajectoire d'adoption à plus long terme.
Dans cette étude, la cadence de rafraîchissement et le calendrier des devises sont traités de manière prudente, de sorte que les évolutions d'une année à l'autre reflètent mieux les schémas d'achat réels plutôt que les fluctuations des taux de change. L'évolution du prix de vente moyen est vérifiée par rapport aux retours d'entretiens avant que les totaux ne soient verrouillés, ce qui explique l'alignement de la taille du marché pour Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,24 milliards USD (2026) | |
| Éditeur sectoriel A | 2,84 milliards USD (2025) | Utilise une année de référence différente et une fenêtre de prévision plus longue, et semble également inclure des applications adjacentes au-delà de la transformation alimentaire, ce qui peut gonfler le total à court terme. |
| Cabinet de conseil de marché B | 2,55 milliards USD (2025) | Le détail du périmètre est moins explicite dans les extraits publics, et la valeur peut varier selon la manière dont les offres technologiques et les services sont traités, ainsi que selon le calendrier de conversion des devises utilisé pour les totaux mondiaux. |
Dans l'ensemble, l'écart s'explique principalement par le choix de l'année, ce qui est comptabilisé autour des applications adjacentes, et la manière dont la tarification et les devises sont intégrées dans le modèle. En maintenant des hypothèses liées à des signaux d'adoption observables et en revalidant les fourchettes de prix de vente moyens lors des mises à jour, le chiffre final reste traçable à des étapes qui peuvent être répétées à mesure que de nouvelles données arrivent.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché du traitement non thermique ?
Le marché est valorisé à 2,24 milliards USD en 2026 et devrait progresser jusqu'à 3,36 milliards USD d'ici 2031 avec un TCAC de 8,43 %.
Quelle technologie est en tête du marché du traitement non thermique ?
Le traitement haute pression commande une part de 49,02 %, soutenu par une large acceptation réglementaire et des installations commerciales dans les boissons et les viandes.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
L'industrialisation rapide, l'amélioration des réglementations en matière de sécurité alimentaire et la demande croissante d'une classe moyenne en expansion pour des aliments frais premium alimentent un TCAC de 9,98 % en Asie-Pacifique jusqu'en 2031.
Quel segment d'application connaît la croissance la plus rapide ?
L'alimentation animale affiche le dynamisme le plus élevé avec un TCAC de 10,28 %, car les régimes crus premium nécessitent un contrôle des agents pathogènes sans cuisson.
Dernière mise à jour de la page le:



