
Taille et part du marché mondial du tacrolimus
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du Marché (2026) | 7.75 Milliards de dollars |
| Taille du Marché (2031) | 9.86 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché mondial du tacrolimus par Mordor Intelligence
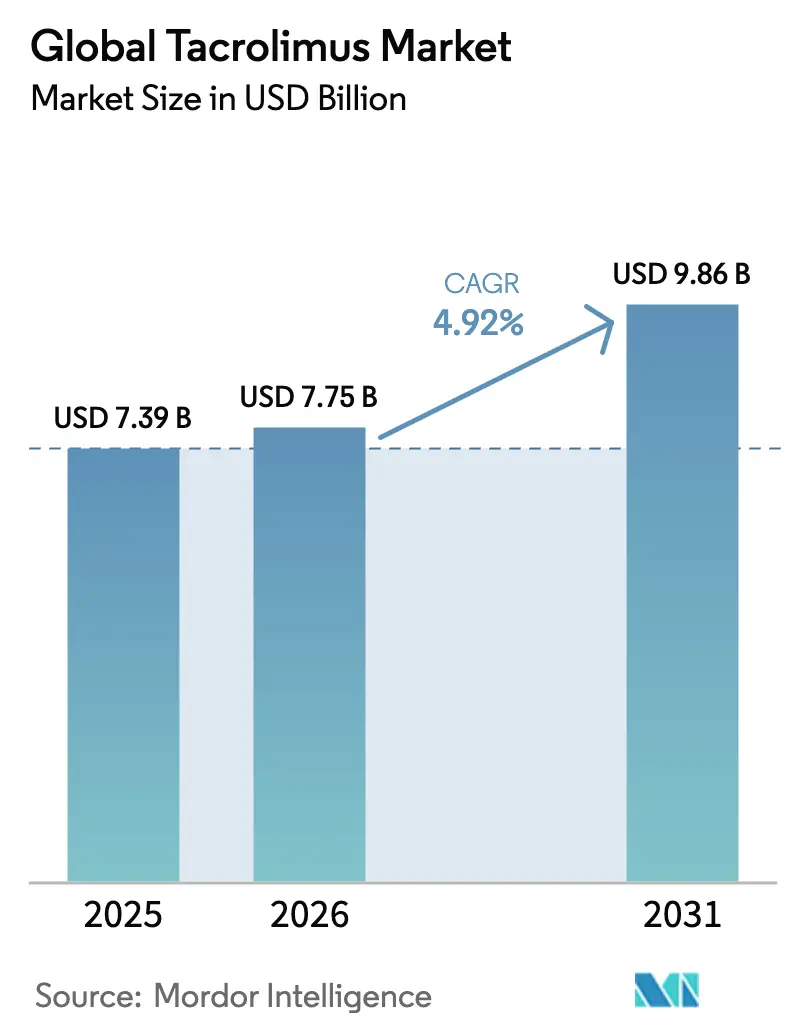
La taille du marché du tacrolimus était évaluée à 7,39 milliards USD en 2025 et devrait croître de 7,75 milliards USD en 2026 pour atteindre 9,86 milliards USD d'ici 2031, à un TCAC de 4,92 % durant la période de prévision (2026-2031). Le marché du tacrolimus est porté par une acceptation plus large des produits à libération prolongée en prise unique quotidienne, par la croissance des volumes de procédures de transplantation et par l'augmentation des prescriptions pour les maladies auto-immunes réfractaires aux stéroïdes. La pénétration des génériques s'accélère après la perte d'exclusivité du Prograf, mais les innovateurs maintiennent une prime grâce à des plateformes de délivrance complexes et à des programmes robustes de pharmacovigilance. L'adoption de la technologie de surveillance thérapeutique des médicaments (STM) améliore l'optimisation des doses et l'observance à long terme, atténuant les risques de toxicité qui limitaient autrefois l'utilisation. La sécurité de la chaîne d'approvisionnement est devenue une priorité stratégique alors que les fabricants diversifient leurs sources de fermentation de Streptomyces pour faire face aux pics de demande en Asie-Pacifique.
Principaux enseignements du rapport
- Par formulation, les produits à libération prolongée détenaient 28,56 % de la part du marché du tacrolimus en 2025, tandis que les préparations intraveineuses devraient progresser à un TCAC de 8,79 % jusqu'en 2031.
- Par application, la transplantation d'organes représentait 38,41 % de la taille du marché du tacrolimus en 2025 ; les maladies auto-immunes devraient enregistrer un TCAC de 9,91 % jusqu'en 2031.
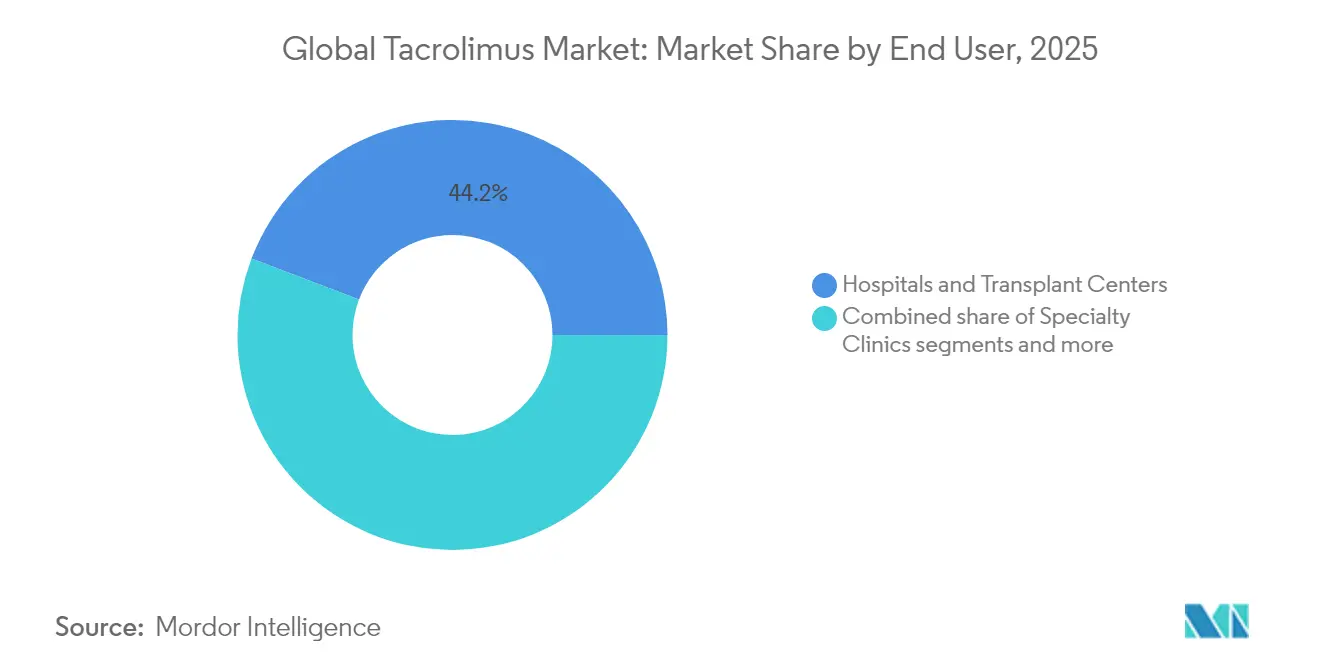
- Par utilisateur final, les hôpitaux et centres de transplantation représentaient 44,22 % de la part du marché du tacrolimus en 2025, tandis que les cliniques spécialisées devraient croître à un TCAC de 10,48 % jusqu'en 2031.
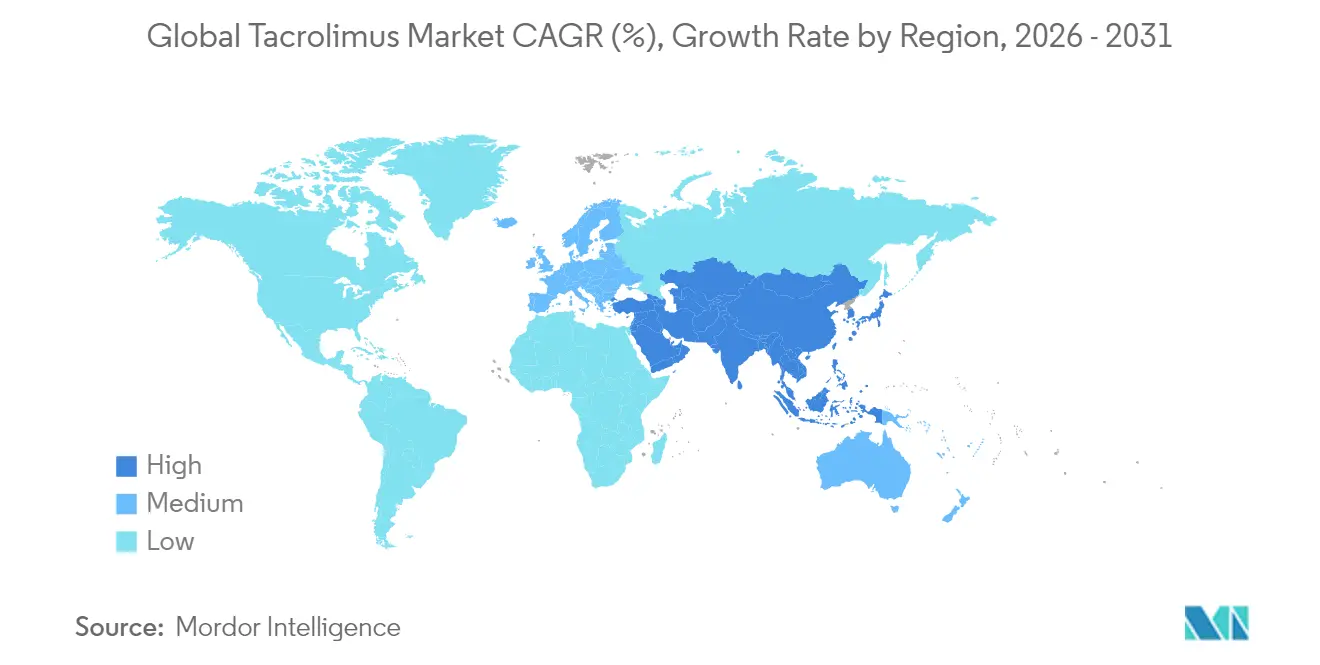
- Par géographie, l'Amérique du Nord était en tête avec une part de revenus de 39,74 % en 2025, et l'Asie-Pacifique progresse à un TCAC de 9,21 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Hausse des taux de survie post-transplantation stimulant l'utilisation à long terme des immunosuppresseurs | +1.2% | Mondial, avec l'impact le plus élevé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Passage de la ciclosporine au tacrolimus dans les transplantations d'organes solides | +0.8% | Mondial, adoption accélérée en Asie-Pacifique | Moyen terme (2-4 ans) |
| Approbations réglementaires pour les formulations à libération prolongée | +0.7% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Charge croissante des maladies auto-immunes en Asie-Pacifique et en Europe | +0.6% | Asie-Pacifique en cœur de cible, débordement vers l'Europe | Moyen terme (2-4 ans) |
| Plateformes innovantes de délivrance de médicaments (nano-gouttes oculaires, implants biodégradables) | +0.4% | Amérique du Nord et Europe, marchés d'adoption précoce | Long terme (≥ 4 ans) |
| Logiciels de dosage de précision intégrés aux systèmes de surveillance thérapeutique des médicaments (STM) | +0.3% | Mondial, avec une adoption plus rapide dans les marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La hausse des taux de survie post-transplantation stimule l'utilisation à long terme des médicaments
La survie des greffons rénaux à dix ans dépasse désormais 85 %, exposant les patients à une immunosuppression d'entretien sur une durée beaucoup plus longue. Une survie plus élevée se traduit par 40 à 60 % de doses de tacrolimus supplémentaires sur la durée de vie par receveur, élargissant les flux de revenus récurrents pour les innovateurs comme pour les fabricants de génériques. Les cliniciens choisissent de plus en plus les variantes à libération prolongée en prise unique quotidienne, qui améliorent l'observance en simplifiant les schémas posologiques complexes. La croissance parallèle des plateformes numériques de STM permet l'ajustement à distance des doses et réduit les hospitalisations liées à la toxicité. Ensemble, ces évolutions garantissent des gains de volume durables pour le tacrolimus pendant au moins la prochaine décennie.
Migration thérapeutique de la ciclosporine vers le tacrolimus
De larges méta-analyses confirment une réduction des rejets aigus, une moindre néphrotoxicité et moins d'événements cardiovasculaires lorsque le tacrolimus remplace la ciclosporine. En réponse, les recommandations mondiales en matière de transplantation ont révisé les protocoles de première ligne, et plus de 80 % des centres de greffe hépatique débutent désormais avec le tacrolimus. L'entrée rapide des génériques en Asie-Pacifique supprime les barrières historiques liées aux coûts, permettant aux systèmes de santé à revenus plus faibles de moderniser rapidement leurs schémas thérapeutiques. Les hôpitaux signalent également des séjours post-opératoires plus courts, car le tacrolimus minimise les complications précoces, libérant ainsi des lits de soins intensifs rares. Ces avantages cliniques et économiques soutiennent la progression régulière de la formulation au détriment de la ciclosporine.
Acceptation réglementaire rapide des variantes à libération prolongée
Envarsus XR et des produits similaires présentent des profils pharmacocinétiques plus réguliers qui réduisent les fluctuations pic-creux associées aux crises de rejet. Les autorités réglementaires aux États-Unis et en Europe accordent désormais des examens prioritaires, invoquant des bénéfices clairs en matière d'observance et une intensité de surveillance réduite. La protection par brevet jusqu'en 2035 protège ces variantes de la concurrence immédiate sur les prix, préservant une prime de 20 à 30 % par rapport aux gélules à double prise quotidienne. Les évaluations des technologies de santé au Canada et en Allemagne montrent des économies budgétaires nettes grâce aux réhospitalisations évitées, malgré des coûts d'acquisition plus élevés. Par conséquent, l'adoption des formulations à libération prolongée s'accélère sur les marchés matures comme émergents.
Prévalence croissante des maladies auto-immunes
L'incidence de la néphrite lupique, de la polyarthrite rhumatoïde et de la rectocolite hémorragique augmente le plus rapidement en Asie-Pacifique et en Europe de l'Est. Le tacrolimus figure désormais dans plusieurs recommandations régionales comme option d'épargne des stéroïdes lorsque le traitement standard échoue. Les modèles médico-économiques chinois rapportent des années de vie ajustées sur la qualité supérieures par rapport au cyclophosphamide, renforçant les décisions de remboursement national. Les entreprises pharmaceutiques financent de grands registres en vie réelle pour documenter la sécurité à long terme en dehors des populations transplantées. Cette base de preuves émergente devrait porter la demande dans les maladies auto-immunes à deux chiffres jusqu'en 2030.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Index thérapeutique étroit nécessitant une STM coûteuse | -0.9% | Mondial, particulièrement impactant dans les marchés sensibles aux coûts | Long terme (≥ 4 ans) |
| Formes ER LP-10/Veloxis protégées par brevet retardant l'érosion des prix | -0.5% | Amérique du Nord et Europe principalement | Moyen terme (2-4 ans) |
| Profil élevé de néphro- et neurotoxicité par rapport aux agents de nouvelle génération | -0.7% | Mondial, avec un impact plus élevé dans les marchés développés | Moyen terme (2-4 ans) |
| Vulnérabilité de la chaîne d'approvisionnement due aux intrants de fermentation à souche unique | -0.3% | Mondial, avec un impact aigu dans les pôles de fabrication d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge du coût de la STM
Le tacrolimus nécessite un contrôle à index thérapeutique étroit, et les dosages mensuels coûtent entre 100 et 200 USD par test, ce qui pèse sur les budgets des payeurs dans les systèmes sensibles aux prix. Ces dépenses cumulées peuvent dépasser les coûts d'acquisition du médicament en cinq ans pour de nombreux patients transplantés. Les hôpitaux ruraux d'Amérique latine et d'Afrique manquent souvent de plateformes de chromatographie calibrées, obligeant les patients à parcourir de longues distances pour des prises de sang. Les kits de taches de sang séché réduisent les obstacles logistiques, mais dépendent toujours de laboratoires centralisés, n'offrant qu'un soulagement partiel. Tant que des analyseurs abordables au point de soins ne se généralisent pas à l'échelle mondiale, les frais de surveillance élevés continueront de freiner l'adoption du tacrolimus dans les régions en développement.
Les protections par brevet des formulations à libération prolongée ralentissent l'érosion des prix
Veloxis protège sa technologie de revêtement à prise unique quotidienne LP-10 par des brevets courant jusqu'en 2035, créant une fenêtre d'exclusivité durable. La fabrication nécessite un dépôt par pulvérisation multicouche et des analyses de dissolution en temps réel, des capacités que la plupart des usines de génériques ne possèdent pas. Ces obstacles techniques tiennent les concurrents à distance et maintiennent une prime de prix de 25 % par rapport aux génériques à libération immédiate. Les payeurs en Amérique du Nord et en Europe acceptent le prix catalogue plus élevé car une meilleure observance réduit les réhospitalisations coûteuses liées aux rejets. Par conséquent, la tarification des formulations à libération prolongée reste rigide, atténuant la compression globale des prix du marché même lorsque les gélules génériques font face à des remises agressives.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par formulation :
les formulations à libération prolongée imposent une tarification premiumLes variantes à libération prolongée détenaient 28,56 % de la part du marché du tacrolimus en 2025 et ont généré 2,11 milliards USD de la taille du marché du tacrolimus cette année-là. Une pharmacocinétique supérieure aplatit les fluctuations pic-creux, réduisant les épisodes de rejet et favorisant l'observance en prise unique quotidienne. Les préparations intraveineuses, bien que plus modestes en valeur, progressent à un TCAC de 8,79 % grâce à une adoption plus large pour l'induction péri-opératoire dans les greffes rénales et hépatiques. Les génériques oraux à libération immédiate défendent les volumes en thérapie d'entretien, mais subissent une pression sur les prix à mesure que les payeurs regroupent les contrats d'achat.
Les fabricants investissent dans des suspensions de nanocapsules, des patchs transdermiques et des implants oculaires biodégradables promettant une libération sur une semaine ou un mois. Les lignes de revêtement capables d'analyses de dissolution en temps réel permettent aux innovateurs de verrouiller la différenciation qualitative et de dissuader la réplication rapide par les génériques. Des pilotes avec des mini-comprimés imprimés en 3D montrent un micro-dosage précis pour un usage pédiatrique, un domaine encore mal desservi par les dosages actuels en gélules. Les agences réglementaires ont signalé leur volonté d'utiliser des voies d'examen adaptatif pour ces technologies, à condition que la variabilité des taux plasmatiques reste dans les limites de bioéquivalence établies. Ces innovations élèvent collectivement la barre technique pour l'entrée sur le marché tout en élargissant la base future adressable de patients aux besoins complexes.


Par application :
l'adoption dans les maladies auto-immunes reconfigure la composition de la demandeLa transplantation d'organes a contribué à 38,41 % de la taille du marché du tacrolimus en 2025, ancrée par les greffes rénales et hépatiques qui dominent les volumes mondiaux de transplantation. Les maladies auto-immunes, cependant, devraient afficher la croissance la plus rapide à un TCAC de 9,91 % à mesure que les preuves cliniques valident le tacrolimus dans la néphrite lupique, la polyarthrite rhumatoïde et la rectocolite hémorragique réfractaire aux stéroïdes. Les usages dermatologiques tels que la dermatite atopique maintiennent une niche grâce aux pommades topiques, bien que la croissance soit inférieure aux indications systémiques. La transplantation cardiaque et pulmonaire reste stable mais contrainte par la rareté des donneurs.
Les changements de recommandations à Taïwan, en Chine et dans certaines parties de l'Europe placent désormais le tacrolimus avant le cyclophosphamide pour la néphrite lupique de deuxième ligne, entraînant des gains sur les formulaires et des décisions de remboursement régionales. Les données regroupées en vie réelle suggèrent une baisse de 25 % des réhospitalisations pour poussées auto-immunes lorsque le tacrolimus est ajouté aux schémas d'épargne des stéroïdes. Des essais en cours testent le tacrolimus à micro-dose dans la maladie chronique du greffon contre l'hôte, une application qui pourrait créer un nouveau sous-segment de médicament orphelin. Les organismes d'évaluation des technologies de santé commencent à intégrer les gains de productivité à vie pour les jeunes patients atteints de maladies auto-immunes, une évolution qui favorise une couverture plus large. Ces dynamiques font collectivement pivoter l'élan de croissance global de la demande centrée sur la transplantation vers les marchés de la modulation immunitaire chronique.
Par utilisateur final :
les cliniques spécialisées accélèrent la décentralisationLes hôpitaux et centres de transplantation ont capturé 44,22 % de la part du marché du tacrolimus en 2025, reflétant leur rôle dans les soins post-opératoires aigus et la STM en phase précoce. Les cliniques spécialisées, cependant, sont en voie d'atteindre un TCAC de 10,48 % à mesure que les payeurs orientent les soins de suivi vers des cadres ambulatoires moins coûteux. Les cabinets de dermatologie maintiennent une demande durable pour le tacrolimus topique, tandis que les centres de chirurgie ambulatoire gagnent en pertinence pour les biopsies de greffons en ambulatoire et les protocoles de re-dosage immédiat. Les plateformes de télépharmacie permettent aux cliniciens ruraux de consulter des pharmacologues de centres tertiaires pour les décisions de titration des doses.
Les kits d'immunodosage portables et les flacons de pilules à connexion Bluetooth permettent aux cliniciens de surveiller les taux résiduels et l'observance sans visites hospitalières répétées. Les contrats de soins basés sur la valeur aux États-Unis remboursent désormais les cliniques spécialisées pour des indicateurs de résultats tels que les jours de survie du greffon plutôt que le nombre de visites, incitant à une gestion proactive des doses. En Europe, des pilotes de paiement groupé en Espagne et en Allemagne incluent la dispensation du tacrolimus dans des forfaits de transplantation capités, formalisant le transfert des hôpitaux universitaires vers les centres de néphrologie communautaires. Les grands gestionnaires de prestations pharmaceutiques s'alignent avec des cliniques spécialisées intégrées pour négocier des remises basées sur le volume pour les gélules à prise unique quotidienne. Ensemble, ces évolutions ancrent fermement la demande à long terme dans les circuits ambulatoires et redistribuent le pouvoir de négociation dans la chaîne d'approvisionnement.
Analyse géographique
Marché nord-américain du tacrolimus
L'Amérique du Nord a représenté 39,74 % de la taille du marché du tacrolimus en 2025. Une infrastructure de transplantation bien établie, une couverture d'assurance complète et des normes strictes de bioéquivalence favorisent les fournisseurs dotés de systèmes qualité solides. Le déclassement par la FDA, en février 2025, du générique d'Accord Healthcare Ltd. de la catégorie AB à la catégorie BX a mis en évidence les enjeux réputationnels liés à la rigueur de fabrication.
Marché du tacrolimus en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 9,21 %. La NMPA chinoise a raccourci les cycles d'examen pour les génériques complexes, permettant à Biocon d'obtenir en janvier 2025 l'approbation de trois dosages en un seul dossier. Le Japon met l'accent sur la production locale et la surveillance post-commercialisation, soutenant ainsi les fournisseurs nationaux, tandis que l'Inde s'appuie sur des fermenteurs à faible coût pour répondre à la demande mondiale.
Marché du tacrolimus en EMEA et en Amérique du Sud
L'Europe connaît une croissance régulière grâce à la couverture santé universelle et aux voies réglementaires harmonisées de l'EMA. L'Allemagne, le Royaume-Uni et la France dominent les volumes, tandis que les marchés d'Europe de l'Est se développent à mesure que les programmes de transplantation arrivent à maturité. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique progressent plus lentement en raison des lacunes en matière de remboursement et de la limitation des réseaux de donneurs qui contraignent le nombre d'interventions ; toutefois, les partenariats public-privé au Brésil laissent entrevoir une adoption plus rapide à l'avenir.

Paysage réglementaire
Le tacrolimus est réglementé en tant qu'immunosuppresseur à marge thérapeutique étroite sur les principaux marchés, l'étiquetage et la pharmacovigilance mettant l'accent sur une surveillance médicale rigoureuse afin de réduire le risque de rejet de greffe ou d'effets indésirables graves liés à une sous-exposition ou à une surexposition lors d'un changement de produit ou de formulation. Aux États-Unis, l'étiquetage de la FDA et les contrôles d'équivalence thérapeutique demeurent un verrou clé du marché, renforcés par des actions de la FDA telles que la modification, en février 2025, de la cote d'équivalence thérapeutique pour un générique d'Accord (de AB à BX), qui a accru la vigilance sur la fabrication et la performance de bioéquivalence.
Les exigences réglementaires sont également influencées par les évolutions commerciales et les mises à jour des lignes directrices. En avril 2026, la Maison-Blanche a publié une proclamation en vertu de la Section 232 concernant les importations de produits pharmaceutiques brevetés et des ingrédients associés, introduisant un cadre de droits de douane à paliers applicable à compter du 31 juillet 2026. Les produits pharmaceutiques génériques et leurs ingrédients associés en sont exclus, ce qui limite l'exposition tarifaire directe pour une grande partie de la chaîne d'approvisionnement des génériques du tacrolimus. En mai 2026, la FDA a publié un projet révisé de lignes directrices spécifiques au produit pour le tacrolimus générique afin de soutenir le développement de produits tout en maintenant les exigences de bioéquivalence pour cette classe de médicaments sensible.
Analyse de la chaîne de valeur
La chaîne de valeur du tacrolimus commence par la production d'API à haute puissance, reposant sur la fermentation microbienne à l'aide de Streptomyces tsukubaensis, puis se poursuit par des étapes complexes d'extraction, de purification et de contrôle du profil d'impuretés afin de respecter les spécifications USP/EP/BP. Les contraintes en amont sont centrées sur la productivité des souches et les contrôles de procédé, ce qui pousse les producteurs d'API vers l'ingénierie des souches et l'optimisation de la fermentation pour gérer les faibles rendements naturels et l'inhibition du produit en fin de procédé. Ces obstacles techniques allongent les délais de qualification et accroissent la valeur stratégique de la qualité du Drug Master File et de la préparation aux audits.
Les étapes intermédiaires et en aval comprennent la fabrication des formes galéniques finies, incluant les produits oraux à libération immédiate, les variantes à libération prolongée en une prise quotidienne, les formulations topiques et les injectables à usage hospitalier, suivies d'une distribution réglementée via les grossistes, les pharmacies hospitalières et les circuits spécialisés liés au suivi thérapeutique pharmacologique (STP). Étant donné que les avertissements encadrés de la FDA précisent que les produits à base de tacrolimus ne sont pas interchangeables sur le plan thérapeutique sans supervision, les pratiques d'achat et de dispensation privilégient la continuité de formulations et de dosages spécifiques, faisant de la fiabilité des stocks au niveau des pharmacies un goulot d'étranglement pratique, même lorsque l'offre globale est disponible. La documentation des fournisseurs et la préparation à l'accès au marché dans plusieurs juridictions constituent des facteurs de différenciation de plus en plus importants, comme l'illustre l'approbation KDMF obtenue en avril 2026 pour l'API de tacrolimus de Fishfa Biogenics en Corée du Sud, qui soutient les options d'approvisionnement transfrontalier pour les fabricants de formes finies.
Paysage concurrentiel
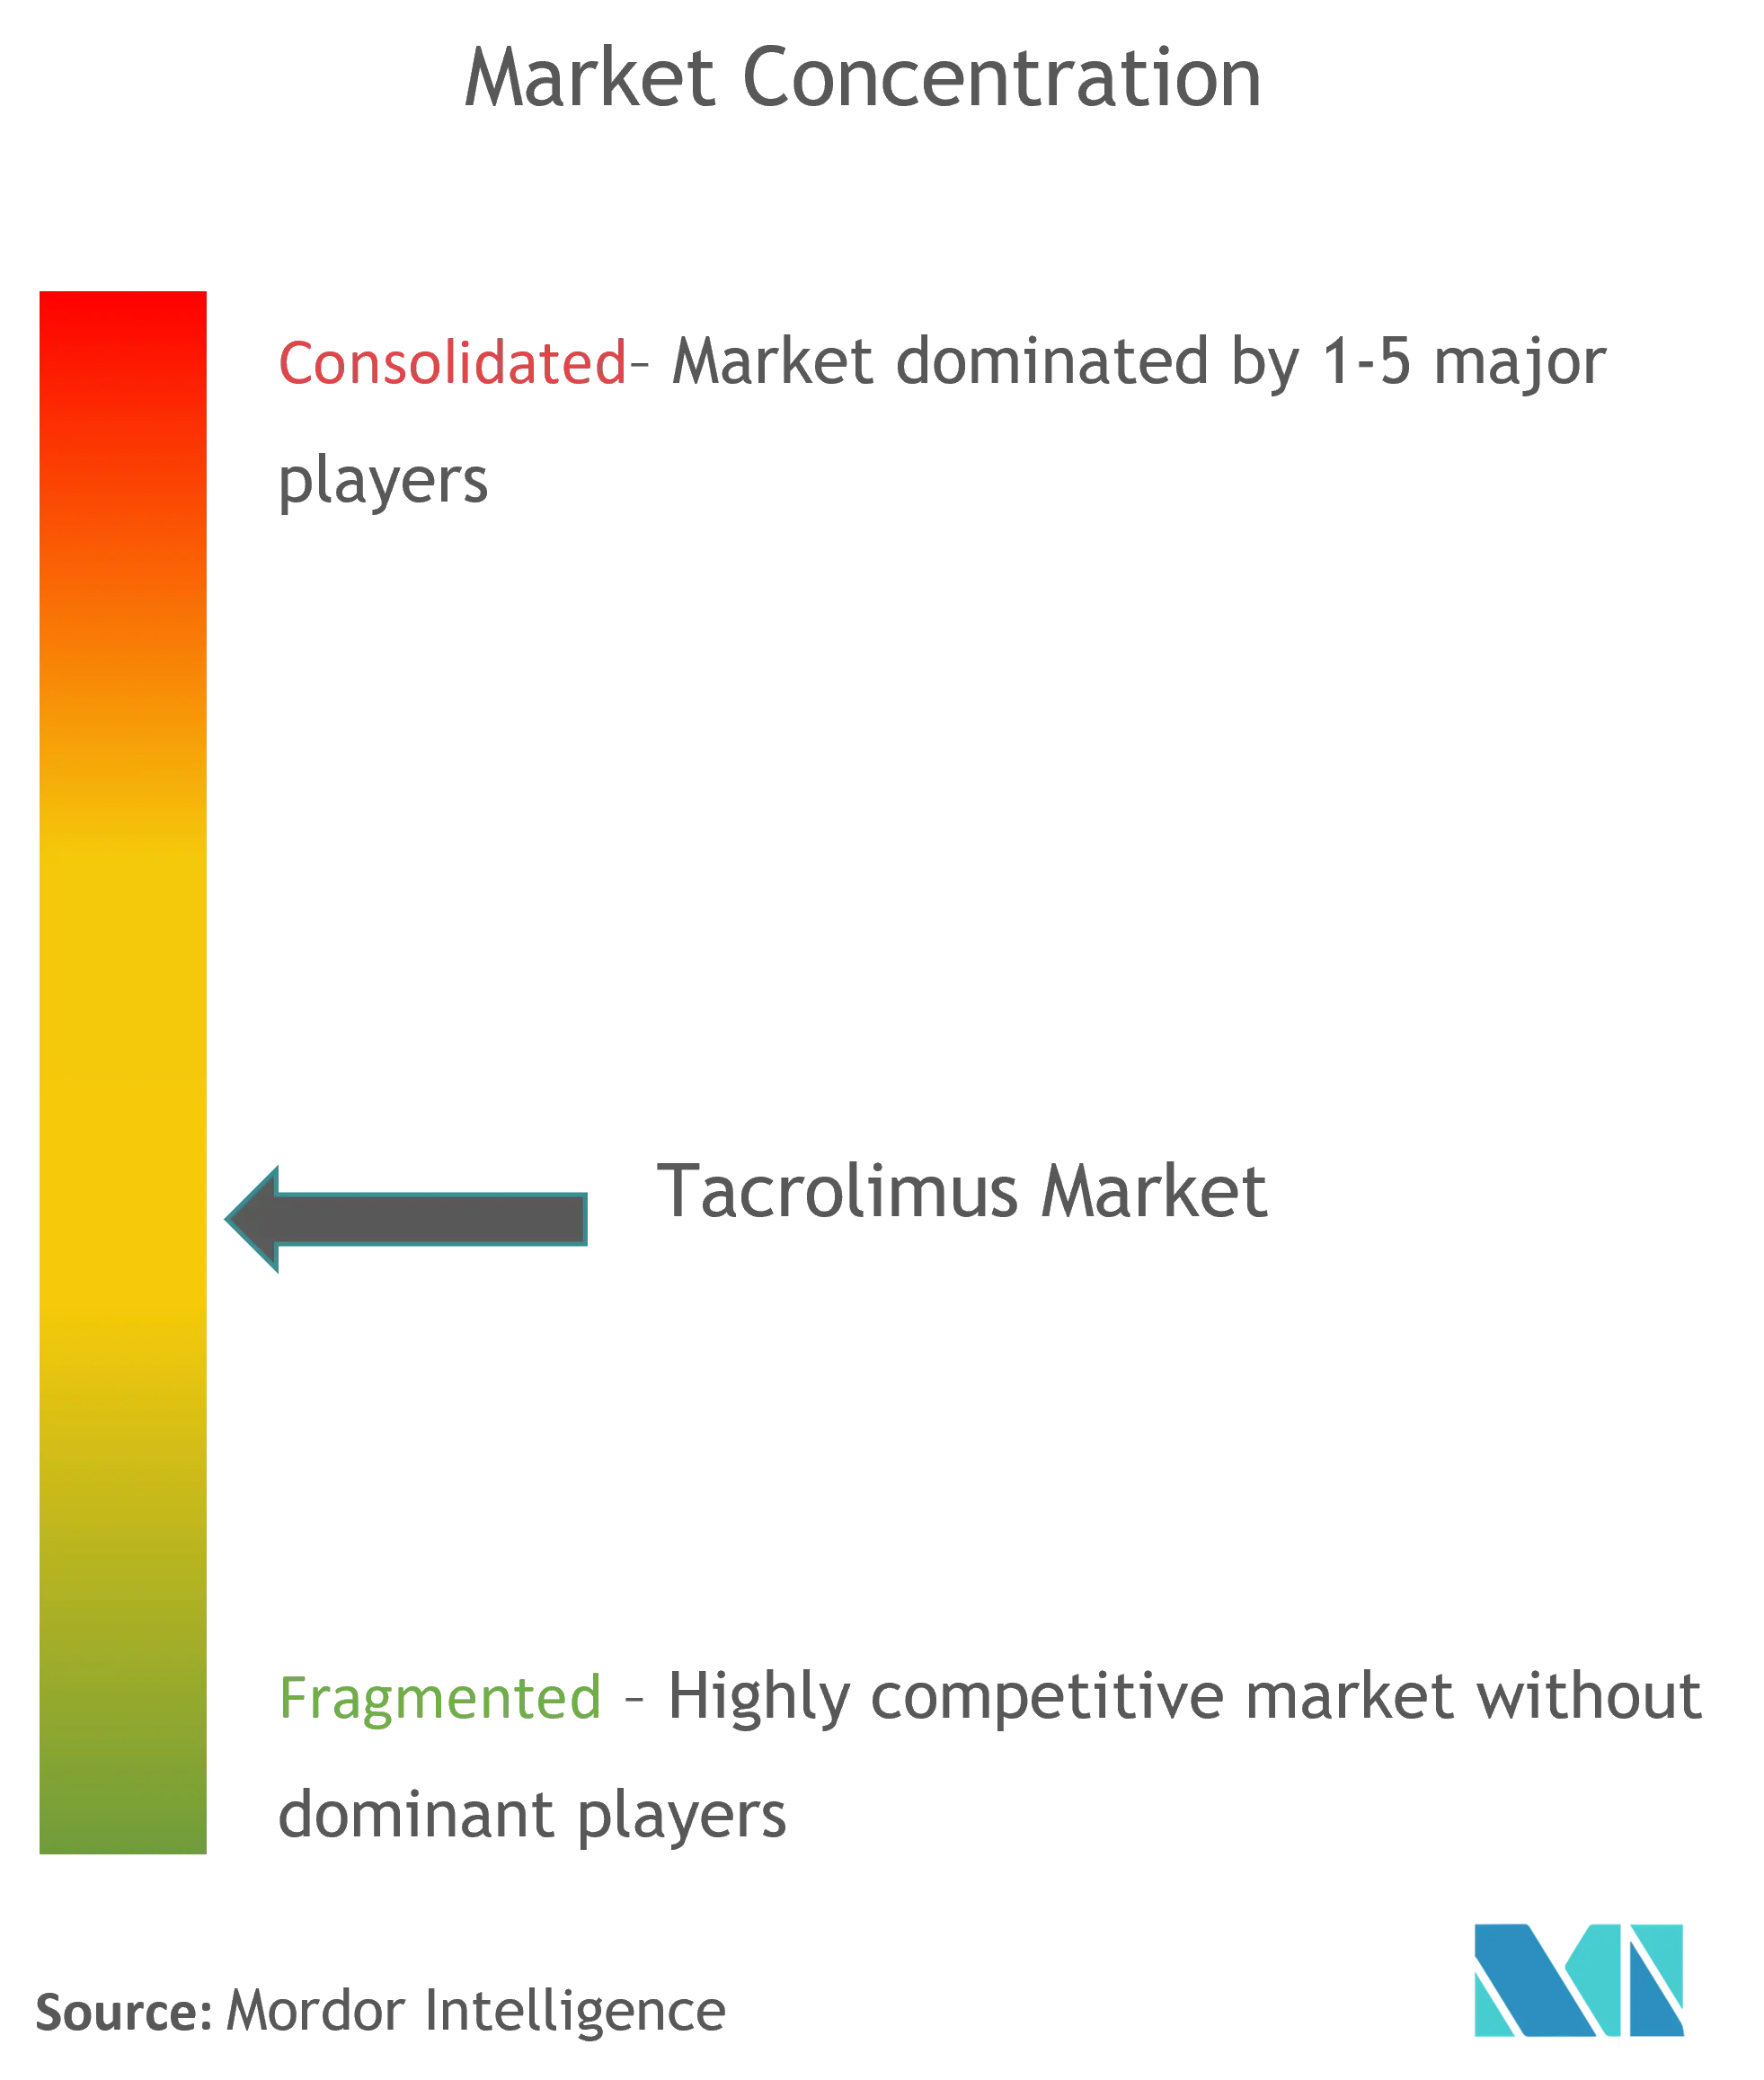
Le marché du tacrolimus reste modérément consolidé. Astellas maintient son leadership avec Prograf, mais les fabricants de génériques d'Inde et de l'UE captent des parts grâce à des prix agressifs.
Veloxis maintient une protection par brevet autour d'Envarsus XR, permettant une tarification premium et se protégeant contre la banalisation. Les entreprises indiennes telles que Dr. Reddy's et Sun Pharmaceutical renforcent leurs positions en diversifiant les sources de fermentation et en obtenant les certifications FDA et EMA.
L'orientation stratégique se déplace vers la différenciation par les services : les partenariats avec des plateformes de dosage basées sur l'IA et des services intégrés de STM renforcent les propositions de valeur. Les fabricants qui diversifient les souches de Streptomyces ou co-localisent la production sur plusieurs continents atténuent le risque d'approvisionnement et gagnent la faveur des acheteurs hospitaliers averses au risque.
Leaders mondiaux du secteur du tacrolimus
Pfizer Inc.
Astellas Pharma Inc.
Lupin Pharmaceuticals Inc.
Glenmark Pharmaceuticals Inc.
Biocon Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché mondial du tacrolimus
- Astellas Pharma
- Novartis
- Dr. Reddy’s Laboratories Ltd.
- Sun Pharmaceuticals Industries
- Lupin
- Cipla
- Biocon
- Teva Pharmaceutical Industries
- Sandoz Group AG
- Viatris
- Accord Healthcare Ltd.
- Aurobindo Pharma Ltd.
- Glenmark Pharmaceuticals
- Zydus Lifesciences Ltd.
- Strides Pharma Science Ltd.
- Apotex
- Amneal Pharmaceuticals
- Panacea Biotec Ltd.
- Asahi Kasei
Lire l’analyse des entreprises de marché mondial du tacrolimus

Opportunités de marché et perspectives d'avenir
Les services de dosage de précision et de suivi constituent un espace blanc évident pour le tacrolimus, compte tenu de sa marge thérapeutique étroite et de la nécessité d'une surveillance clinique étroite lors des changements de traitement et des ajustements de dose. En février 2026, Thermo Fisher Scientific a lancé le test pharmacogénétique TacroType afin de fournir des informations sur le génotype CYP3A5 pour un dosage personnalisé du tacrolimus, renforçant ainsi une opportunité pour les fabricants, les laboratoires et les cliniques spécialisées de combiner l'approvisionnement en médicaments avec des services de STP, de pharmacogénétique et d'optimisation des doses qui réduisent la variabilité et facilitent une gestion ambulatoire plus large.
Les plateformes d'administration non orales et différenciées créent également une marge de commercialisation au-delà des capsules à libération immédiate banalisées, en particulier lorsque l'observance, la tolérabilité locale ou le ciblage spécifique d'un organe sont prioritaires. Novaliq a lancé en janvier 2026 l'essai de phase II EYETAC pour NOV05, une solution ophtalmique de tacrolimus sans eau, après l'autorisation d'IND de la FDA. TFF Pharmaceuticals a communiqué en juin 2024 un retour de la FDA soutenant la voie de développement de son programme de poudre inhalée à base de tacrolimus pour la prévention du rejet en transplantation pulmonaire. Du côté de l'offre, les programmes de capacité à grande échelle qui renforcent la disponibilité de la substance active et réduisent la dépendance à une seule région sont stratégiquement pertinents pour une API issue de fermentation. Celltrion a mis en avant cette orientation avec un plan annoncé en mars 2026 visant à investir 1,23 billion de KRW dans de nouvelles usines de substances actives à Songdo, s'alignant sur les mouvements plus larges du secteur vers des dispositifs de fabrication plus résilients et évolutifs.
Recent Industry Developments in Marché mondial du tacrolimus
- Mai 2026 : la FDA a publié un projet révisé de lignes directrices spécifiques au produit pour le tacrolimus générique afin de soutenir les programmes de développement tout en maintenant les exigences de bioéquivalence pour un immunosuppresseur à marge thérapeutique étroite. Cette mise à jour accroît l'importance de contrôles analytiques, de formulation et de fabrication robustes pour les promoteurs d'ANDA et peut affecter le rythme et la qualité des soumissions de génériques.
- Décembre 2025 : Nexus Pharmaceuticals a lancé le Tacrolimus Injection, USP 5 mg/mL, dans un format de flacon à dose unique aux États-Unis. Cela ajoute une nouvelle présentation à usage hospitalier pouvant soutenir les protocoles périopératoires et de soins aigus nécessitant un dosage intraveineux, augmentant l'intensité concurrentielle dans le segment du tacrolimus injectable.
- Avril 2024 : Biocon a obtenu l'approbation de la SAHPRA en Afrique du Sud pour des capsules de tacrolimus (dosages de 0,5 mg, 1 mg et 5 mg). Cette approbation élargit l'accès à plusieurs dosages sur un marché émergent important et soutient la diversification régionale pour les fournisseurs disposant de dossiers de qualité et réglementaires établis.


Marché mondial du tacrolimus Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché du tacrolimus couvre les revenus générés par les thérapies à base de tacrolimus dans les principales formulations utilisées en immunosuppression liée à la transplantation et dans certains usages non liés à la transplantation, mesurés au niveau du fabricant en USD sur les principales régions géographiques.
Exclusions du périmètre : nous excluons les schémas thérapeutiques combinés en tant que classes de médicaments distinctes, les coûts d'intervention, les diagnostics et les services de suivi thérapeutique pharmacologique, ainsi que les immunosuppresseurs autres que le tacrolimus.
Aperçu de la segmentation
- Par formulation (valeur)
- Libération prolongée
- Pommade topique
- Intraveineux
- Oral
- Autres
- Par application (valeur)
- Transplantation d'organes
- Transplantation rénale
- Transplantation hépatique
- Transplantation cardiaque
- Transplantation pulmonaire
- Maladies auto-immunes
- Polyarthrite rhumatoïde
- Néphrite lupique
- Rectocolite hémorragique
- Psoriasis
- Affections dermatologiques
- Dermatite atopique
- Sécheresse oculaire
- Transplantation d'organes
- Par utilisateur final (valeur)
- Hôpitaux et centres de transplantation
- Cliniques spécialisées
- Cliniques dermatologiques
- Centres de chirurgie ambulatoire
- Par géographie (valeur)
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir le cadre du marché et ancrer le bassin de demande aux tendances de l'activité clinique observables. Nous avons examiné les statistiques de santé publique sur les volumes de transplantation et les tendances des listes d'attente provenant de sources telles que l'Organ Procurement and Transplantation Network et l'OMS, puis avons utilisé les recommandations d'utilisation des médicaments et les mises à jour de sécurité provenant de sources telles que la FDA et l'EMA pour comprendre où le tacrolimus est généralement utilisé et comment cette utilisation évolue.
Pour recouper les signaux du côté de l'offre, nous avons également examiné les documents publics des entreprises (rapports annuels et présentations aux investisseurs), utilisé la littérature clinique évaluée par des pairs sur le dosage et la persistance, et pris en compte des communiqués de presse fiables sur les approbations et les pénuries. En outre, nous avons utilisé des abonnements payants à des bases de données pour les données financières des entreprises et la veille d'actualités, ainsi qu'une base de données de brevets pour suivre l'innovation en matière de formulation et le calendrier prévu des génériques. Ces sources sont fournies à titre d'exemple, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la validation de la répartition entre la demande liée à la transplantation et la demande hors transplantation, ainsi que sur la vérification de l'évolution des prix de vente moyens selon les principales formulations et régions. Nous nous sommes entretenus avec des fabricants, des distributeurs, des pharmaciens spécialisés en transplantation, des prescripteurs en dermatologie, ainsi que des parties prenantes des achats et du remboursement, afin de combler les lacunes de la recherche documentaire (par exemple, la répartition des circuits et les schémas de changement de traitement) et de soumettre les hypothèses à l'épreuve dans les régions APAC, EMEA et Amériques.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 32 % | Cadres dirigeants : 18 % | APAC : 40 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/de division : 25 % | EMEA : 33 % |
| Acteurs plus petits : 20 % | Managers : 57 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit à l'aide d'une reconstruction descendante de la demande liée à l'activité clinique et à l'intensité du traitement. Les volumes d'interventions de transplantation et les schémas d'entretien post-transplantation ont été convertis en consommation de tacrolimus, puis traduits en valeur à l'aide de la tarification par formulation. Les totaux ont été corroborés par des approximations ascendantes sélectives, telles que des consolidations d'échantillons de revenus des fournisseurs, des vérifications de circuits sur la distribution hospitalière et spécialisée, ainsi que des vérifications volume x PVM pour les pays clés afin d'ajuster toute surestimation.
Les principales données d'entrée du modèle comprenaient les volumes de transplantation d'organes solides, la durée moyenne du traitement et l'observance en phase d'entretien, le passage vers des produits à libération prolongée en une prise quotidienne, la répartition entre prescriptions de marque et génériques, ainsi que les comportements régionaux de remboursement et d'appels d'offres affectant les prix réalisés. Pour la partie hors transplantation, nous avons utilisé les taux de prescription des dermatologues et en cas de maladies auto-immunes, les répartitions de dosages et de tailles de conditionnement, ainsi que la saisonnalité de la demande liée aux poussées comme indicateurs pratiques.
Pour les prévisions, nous avons mené une analyse de scénarios appuyée par un lissage de tendance sur la série historique afin que le modèle puisse distinguer la croissance stable liée à la transplantation des réajustements de prix consécutifs à l'arrivée de nouveaux génériques ou à des changements de politique. Lorsque les signaux ascendants étaient incomplets pour les pays plus petits, nous avons établi des estimations par comparaison avec des marchés similaires en fonction de l'activité de transplantation et des niveaux d'accès, puis revalidé les dépenses par patient implicites à l'aide des retours d'entretiens.
Validation des données et cycle de mise à jour
La validation a été assurée par de multiples contrôles afin de maintenir le chiffre final en lien avec des signaux de marché observables. Nous avons comparé les résultats à des indicateurs indépendants tels que les volumes de transplantation, les modifications publiques des mentions de sécurité et le calendrier des approbations de génériques, puis nous avons refait des tests de sensibilité sur les données d'entrée qui déterminent généralement l'essentiel de la variance, notamment la persistance et les prix réalisés.
Avant validation finale, les anomalies ont été examinées par un autre analyste, et les hypothèses clés ont été revues avec certains répondants lorsque les résultats semblaient hors norme pour un pays ou une formulation. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs surviennent (par exemple, des approbations majeures, des perturbations d'approvisionnement ou des changements de politique). Juste avant la livraison, nous effectuons une nouvelle passe de révision afin que les clients reçoivent la vision la plus actuelle disponible.
Comparaison de l'estimation du marché du tacrolimus de Mordor Intelligence avec d'autres estimations publiées
Les chiffres de marché publiés pour le tacrolimus peuvent différer considérablement car les règles de comptabilisation sous-jacentes ne sont pas toujours les mêmes, même lorsque l'intitulé du sujet correspond. Les différences proviennent généralement de ce qui est inclus dans les revenus du tacrolimus, de la manière dont les génériques sont valorisés dans le temps, et du fait que l'estimation soit actualisée ou non après des approbations majeures ou des changements de remboursement.
Certaines estimations externes semblent regrouper l'ensemble plus large des thérapies immunosuppressives, ou étendent la valeur à des services connexes tels que le suivi et les protocoles hospitaliers. En revanche, Mordor Intelligence ne comptabilise que les revenus du médicament tacrolimus par formulation et cas d'usage, et construit les prix à partir des prix de vente réalisés après prise en compte des effets typiques de circuit et d'appels d'offres, plutôt qu'à partir des prix catalogue.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,75 milliards USD (2026) | |
| Revue commerciale spécialisée A | 2,80 milliards USD (2025) | Suit souvent les ventes de médicaments de marque et génériques de manière plus restreinte, et peut sous-estimer les achats hospitaliers et les formats à libération prolongée lorsque la valeur sortie d'usine n'est pas reconstruite au niveau régional. |
| Bureau de recherche sectorielle B | 7,30 milliards USD (2025) | Utilise une approche de reporting plus large avec des hypothèses de croissance plus rapides et une progression des PVM moins transparente, et le calendrier des devises ainsi que la fréquence d'actualisation peuvent différer lorsque les données d'entrée ne sont pas revérifiées après de nouvelles vagues de génériques. |
Dans l'ensemble, l'écart provient principalement de ce qui est comptabilisé comme valeur de marché et de la manière dont la tarification est convertie des circuits observés en un total unique en USD. Notre approche maintient l'estimation traçable aux volumes de transplantation, à la persistance et à la répartition des formulations, et elle peut être reproduite selon les mêmes étapes lorsque les hypothèses doivent être mises à jour.


Questions clés auxquelles le rapport répond
Quelle est la valeur du marché du tacrolimus en 2026 ?
La taille du marché du tacrolimus est de 7,75 milliards USD en 2026.
À quelle vitesse les ventes de tacrolimus croîtront-elles jusqu'en 2031 ?
Le chiffre d'affaires devrait augmenter à un TCAC de 4,92 %, pour atteindre 9,86 milliards USD d'ici 2031.
Quelle région est en tête de la demande mondiale de tacrolimus ?
L'Amérique du Nord détient la plus grande part avec 39,74 % des revenus de 2025.
Quel segment de formulation se développe le plus rapidement ?
Les préparations intraveineuses progressent à un TCAC de 8,79 % grâce à une adoption plus large dans les soins aigus.
Pourquoi les produits à libération prolongée sont-ils tarifés à un niveau premium ?
La protection par brevet jusqu'en 2035 et la fabrication complexe maintiennent une concurrence limitée et des prix plus élevés.
Quel est le principal moteur de croissance en dehors de la transplantation ?
La prévalence croissante des maladies auto-immunes propulse l'adoption du tacrolimus dans les thérapies de la néphrite lupique et de la polyarthrite rhumatoïde.
Dernière mise à jour de la page le:



