
Taille et part de marché du semaglutide
Analyse du marché du semaglutide par Mordor Intelligence
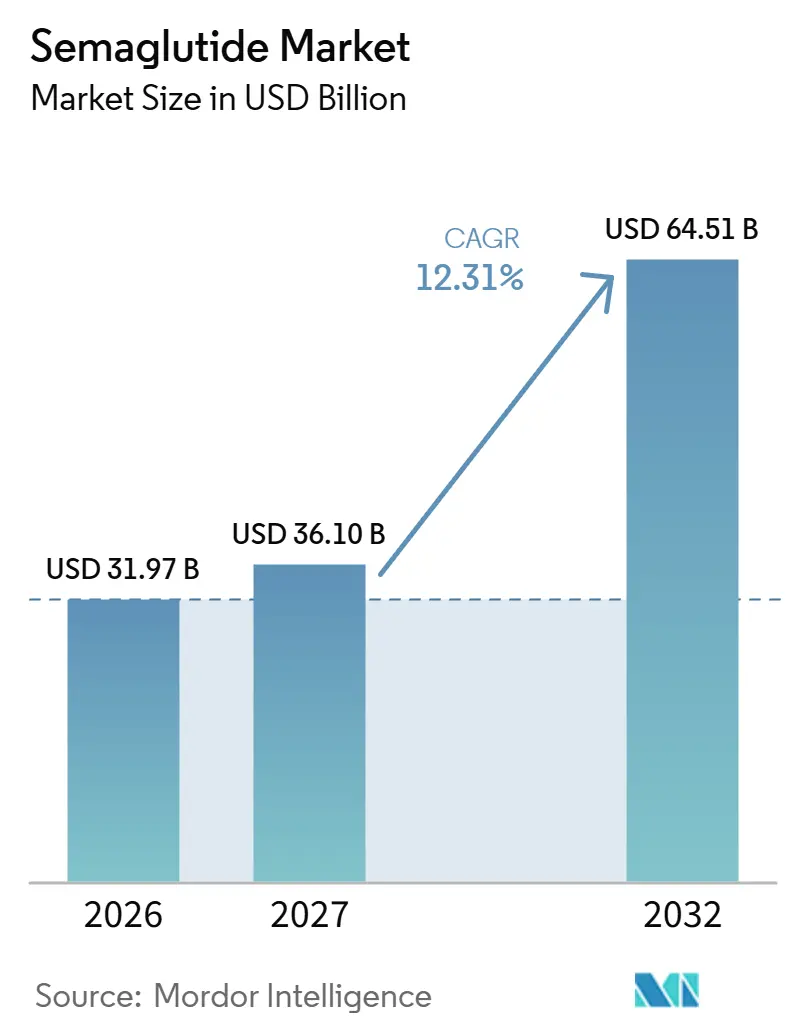
La taille du marché du semaglutide était évaluée à 31,97 milliards USD en 2026 et estimée à croître de 36,1 milliards USD en 2027 pour atteindre 64,51 milliards USD d'ici 2032, à un CAGR de 12,31 % durant la période de prévision (2027-2032).
Le fardeau de l'obésité et du diabète soutient une demande de traitement soutenue, mais l'éligibilité et le remboursement déterminent la part qui devient des soins financés. Aux États-Unis, la pression sur les coûts de Medicaid limite la couverture facultative de l'obésité, tandis que les voies Medicare spécifiques aux indications soutiennent les traitements oraux et injectables éligibles. Les canaux de pharmacie en libre-service et de télémédecine offrent une autre voie d'accès, mais la concurrence du tirzépatide et des génériques indiens exerce une pression sur les prix des médicaments de marque. Les fournisseurs font donc face à un arbitrage entre la portée du traitement et le revenu par ordonnance, les concessions tarifaires nécessitant une demande supplémentaire suffisante pour soutenir la croissance des ventes.
Points clés du rapport
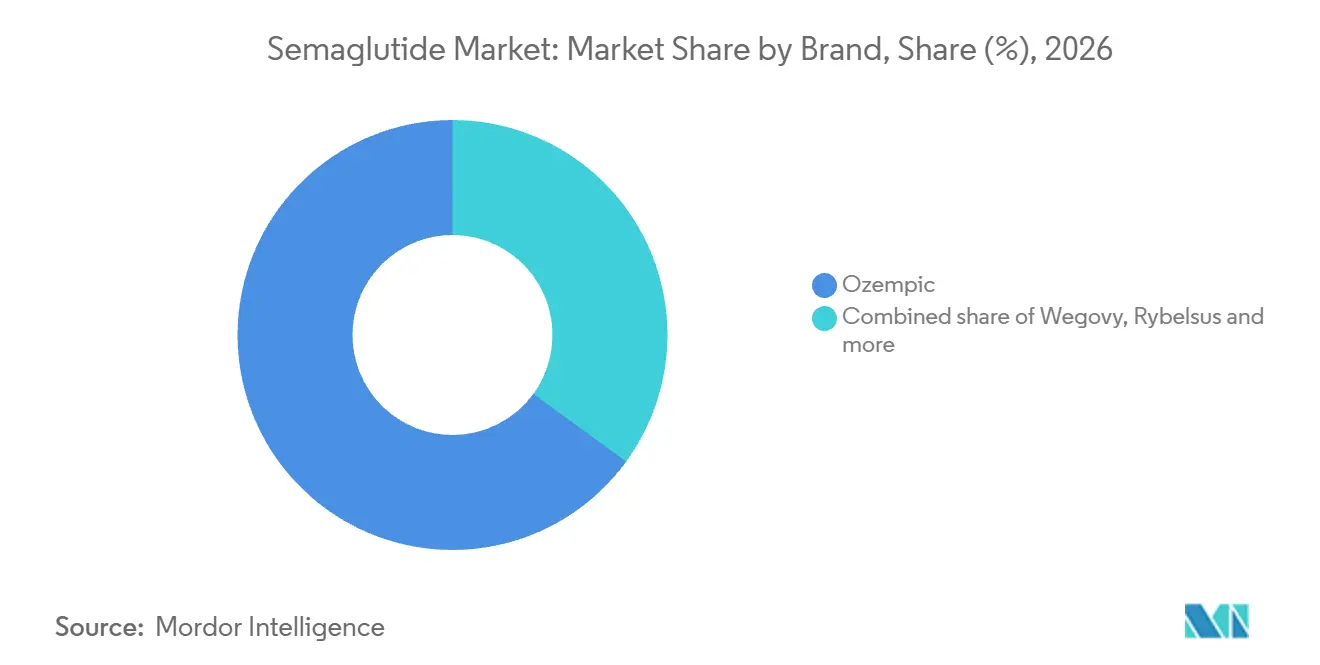
- Par marque, Ozempic a mené avec une part de marché du semaglutide de 64,98 % en 2026, tandis que Wegovy devrait connaître la croissance la plus rapide avec un CAGR de 14,52 % durant 2027-2032.
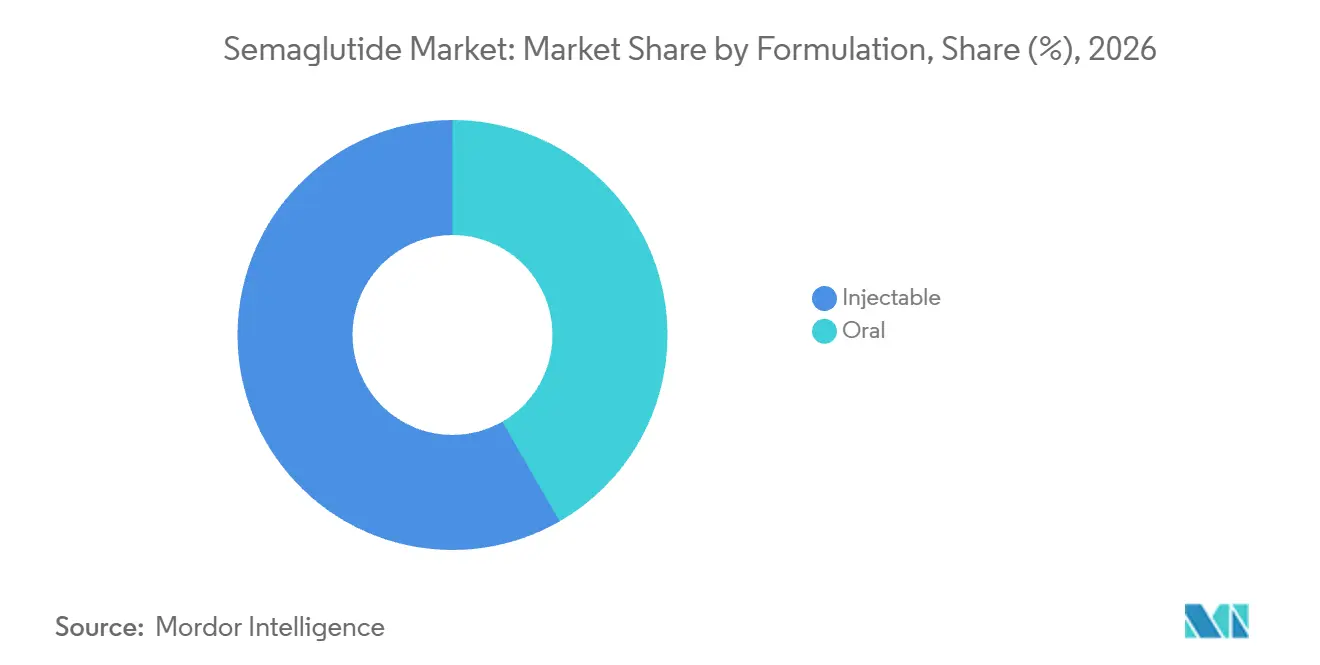
- Les formulations injectables ont détenu une part de 58,31 % de la taille du marché du semaglutide en 2026, et les formulations orales devraient connaître la croissance la plus rapide avec un CAGR de 16,25 % durant 2027-2032.
- Par indication, le diabète de type 2 a mené avec 45,8 % de la valeur des ventes de semaglutide en 2026, tandis que la réduction du risque cardiovasculaire devrait connaître la croissance la plus rapide avec un CAGR de 12,7 % durant 2027-2032.
- Les pharmacies hospitalières ont mené la distribution avec 65,06 % de la valeur des ventes de semaglutide en 2026, et les pharmacies en ligne devraient connaître la croissance la plus rapide avec un CAGR de 13,75 % durant 2027-2032.
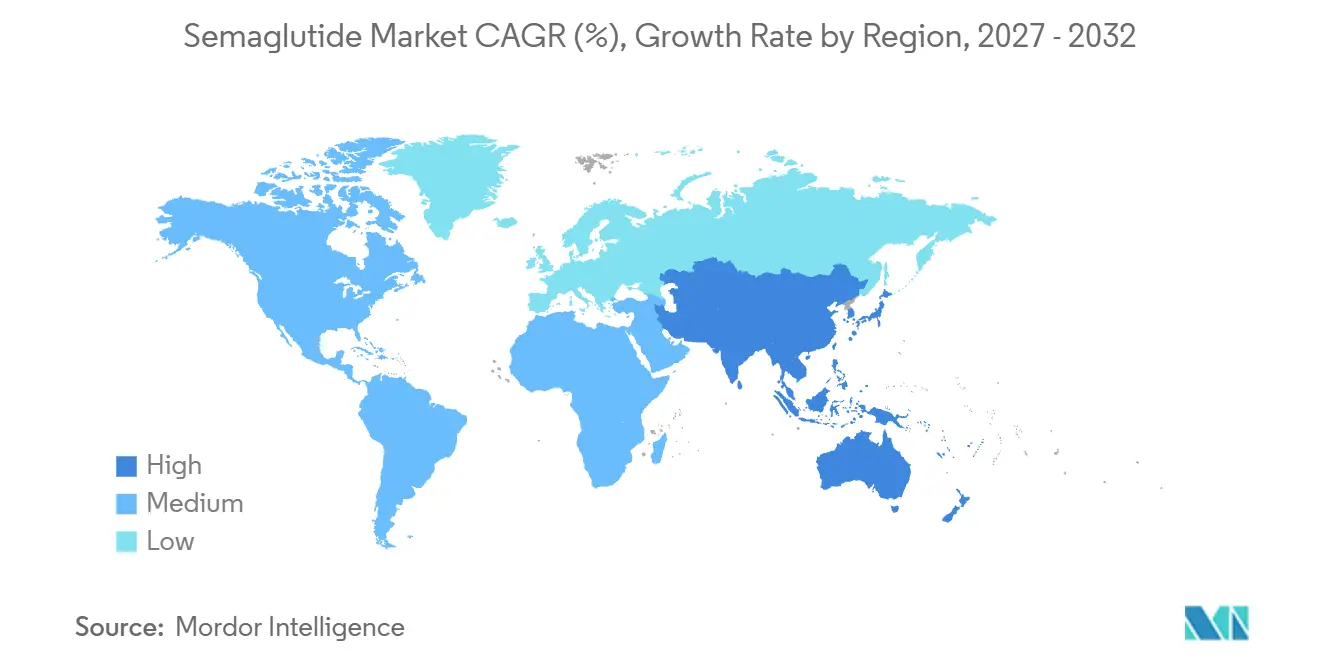
- Géographiquement, l'Amérique du Nord a détenu 45,64 % de la valeur des ventes de semaglutide en 2026, avec l'Asie-Pacifique prévue pour connaître la croissance la plus rapide avec un CAGR de 16,4 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence croissante de l'obésité et du diabète de type 2 | +4.5% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Efficacité supérieure en matière de perte de poids par rapport aux autres agonistes des récepteurs GLP-1 | +3.8% | Au sein des États-Unis | Court terme (≤ 2 ans) |
| Approbations réglementaires élargies pour la réduction du risque cardiovasculaire | +3.1% | États-Unis et Union européenne | Moyen terme (2-4 ans) |
| Adoption croissante des stylos auto-injectables et des comprimés oraux | +3.3% | États-Unis et Royaume-Uni | Court terme (≤ 2 ans) |
| Programmes de gestion de l'obésité financés par les employeurs | +1.2% | Au sein des États-Unis | Moyen terme (2-4 ans) |
| Incitations à la localisation de la chaîne d'approvisionnement en principes actifs pharmaceutiques en Asie | +0.6% | Au sein des frontières de l'Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante de l'obésité et du diabète de type 2
L'ampleur de l'obésité et du diabète crée une opportunité de traitement substantielle pour les fournisseurs de semaglutide. La Fédération internationale du diabète a estimé que 589 millions d'adultes âgés de 20 à 79 ans vivaient avec le diabète dans le monde en 2024, y compris les cas diagnostiqués et non diagnostiqués. La Fédération mondiale de l'obésité a projeté qu'1,1 milliard d'adultes âgés de 20 ans et plus souffriraient d'obésité à l'échelle mondiale en 2030, définie comme un IMC de 30 kg/m² ou plus. Pour les prestataires de soins du diabète, la composante non diagnostiquée fait de l'identification des patients une partie du parcours vers une utilisation appropriée des médicaments. L'estimation du diabète ancre le potentiel de traitement dans un fardeau de maladie existant, tandis que la projection de l'obésité pointe vers une opportunité de prescription à plus long terme jusqu'en 2030.
Efficacité supérieure en matière de perte de poids par rapport aux autres agonistes des récepteurs GLP-1
La différenciation en matière de perte de poids peut favoriser le semaglutide lorsque les cliniciens le comparent à des médicaments GLP-1 à récepteur unique plus anciens. Une cohorte rétrospective américaine d'adultes obèses a analysé les résultats à 12 mois après le début des traitements du 1er janvier 2006 au 30 septembre 2023. L'étude, publiée en 2026, a associé le semaglutide à une perte de poids ajustée supérieure de 1,84 point de pourcentage par rapport au liraglutide. Lorsque les objectifs thérapeutiques sont centrés sur la réduction du poids corporel, cette différence peut renforcer la justification clinique du choix du semaglutide dans cette comparaison. Pour les fournisseurs axés sur l'obésité, l'avantage commercial est une distinction spécifique basée sur les résultats par rapport aux mono-agonistes plus anciens, avec un positionnement du produit ancré dans la population étudiée et le résultat observationnel.
Approbations réglementaires élargies pour la réduction du risque de maladies cardiovasculaires
L'étiquetage cardiovasculaire rend le semaglutide pertinent pour les décisions de traitement au-delà de la réduction de la glycémie. En 2025, la FDA et l'EMA ont approuvé des extensions d'étiquetage de Rybelsus reflétant la réduction du risque d'événements cardiovasculaires majeurs chez les personnes atteintes de diabète de type 2, sur la base des résultats SOUL.[1] Les normes 2026 de l'Association américaine du diabète recommandent des médicaments ayant démontré des bénéfices cardiovasculaires pour les adultes atteints de diabète de type 2 et présentant soit une maladie cardiovasculaire athérosclérotique établie, soit un risque élevé de cette maladie. Les recommandations au niveau de la classe incluent les agonistes des récepteurs GLP-1 pour la gestion glycémique et la réduction globale du risque cardiovasculaire, indépendamment du taux d'HbA1c. Au sein de la population autorisée, Rybelsus peut donc concourir pour les décisions de traitement motivées par le risque cardiovasculaire, même lorsqu'une réduction supplémentaire de la glycémie n'est pas l'objectif principal.
Adoption croissante des stylos auto-injectables et des comprimés oraux
L'expansion des formats d'administration peut élargir la demande de semaglutide tout en préservant une base substantielle de traitement injectable. Novo Nordisk a rapporté environ 310 000 ordonnances hebdomadaires pour le Wegovy injectable aux États-Unis pour la semaine se terminant le 17 juillet 2026. Le 22 décembre 2025, la FDA a approuvé le comprimé Wegovy à prise quotidienne, le premier médicament GLP-1 oral contre l'obésité aux États-Unis, pour les adultes souffrant d'obésité, ou en surpoids présentant également des problèmes médicaux liés au poids, et pour réduire le risque d'événements cardiovasculaires indésirables majeurs chez les adultes en surpoids ou obèses avec une maladie cardiovasculaire établie.[2] Le comprimé est utilisé en complément d'un régime hypocalorique et d'une activité physique accrue. Pour les adultes éligibles, un comprimé autorisé offre une autre formulation par laquelle le traitement peut être administré, élargissant la gamme de soins au semaglutide que les fournisseurs peuvent proposer.
Analyse d'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé de la thérapie et remboursement limité | -2.4% | Au sein des États-Unis | Moyen terme (2-4 ans) |
| Risque d'interruptions d'approvisionnement liées à la capacité de remplissage des stylos et des cartouches | -0.9% | Au sein des États-Unis | Court terme (≤ 2 ans) |
| Effets secondaires gastro-intestinaux entraînant des abandons de traitement dans la pratique réelle | -0.7% | Au sein des frontières de l'Italie | Court terme (≤ 2 ans) |
| Contrôle réglementaire de l'utilisation cosmétique hors indication | -0.2% | Au sein des frontières de l'Italie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de la thérapie et remboursement limité
Les décisions de couverture peuvent empêcher l'éligibilité clinique de se traduire en traitement financé pour les patients cherchant des soins contre l'obésité. Dans son enquête pour l'exercice 2025-2026, KFF a rapporté que les coûts élevés constituaient un facteur clé dans les décisions de couverture des médicaments contre l'obésité par Medicaid dans les États, et que les contraintes budgétaires affaiblissaient l'intérêt pour l'expansion.[3] Les États peuvent choisir de couvrir ou non les médicaments amaigrissants, tandis que la couverture est obligatoire pour certaines autres indications médicalement acceptées. Pour les fabricants, l'indication détermine si un État doit couvrir le traitement ou peut refuser la couverture des médicaments amaigrissants malgré la disponibilité du médicament. Une éligibilité plus large à l'obésité ne peut donc pas se traduire directement en une demande équivalente financée par les fonds publics. L'obstacle restant est le coût de la sécurisation d'un traitement soutenu lorsque la couverture facultative est en concurrence avec des budgets étatiques contraints.
Risque d'interruptions d'approvisionnement liées à la capacité de remplissage des stylos et des cartouches
En février 2025, la FDA a déclaré résolue la pénurie de semaglutide injectable aux États-Unis. Novo Nordisk a ensuite décrit un risque d'interruption conditionnel à mesure que la demande évoluait dans son rapport 2025. La distinction est importante pour le traitement injectable car une désignation de pénurie résolue ne garantit pas en elle-même la continuité face à une demande changeante. La société a indiqué qu'elle élargissait sa capacité de remplissage et d'emballage aux États-Unis et travaillait avec les régulateurs et les partenaires d'approvisionnement. Toute interruption retarderait l'accès aux doses injectables finies, exposant les patients à une rupture de traitement plutôt qu'à un simple changement de disponibilité du fournisseur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par marque :
la rétention des revenus façonne le leadership de marqueOzempic représentait une part de 64,98 % de la taille du marché du semaglutide en 2026. Novo Nordisk a rapporté des ventes mondiales d'Ozempic de 127,1 milliards DKK (19,2 milliards USD) en 2025. Novo Nordisk a attribué la croissance des ventes à la fois aux opérations américaines et aux opérations internationales. Les ventes américaines de la société ont été positivement affectées par les ajustements des ventes brutes aux ventes nettes cette année-là. Pour Novo Nordisk, cet ajustement signifie que le nombre d'ordonnances seul ne peut pas expliquer le chiffre d'affaires déclaré de la marque, rendant le revenu net par ordonnance pertinent pour maintenir le plus grand segment par marque.
Wegovy devrait être le segment à la croissance la plus rapide par marque, avec un CAGR de 14,52 % durant 2027-2032. Novo Nordisk a rapporté plus de 5 millions d'ordonnances cumulées pour le comprimé Wegovy aux États-Unis 30 semaines après le lancement, en utilisant les données d'ordonnances jusqu'au 17 juillet 2026. Cette base de prescription cumulée rend l'exécution du lancement oral pertinente pour le potentiel de croissance de la marque, donnant à l'expansion une base commerciale dans les ordonnances complétées. Maintenir cette expansion dépendra de la conversion de l'échelle de prescription en ventes récurrentes de médicaments sur la période de prévision, le comprimé contribuant au développement de la franchise Wegovy plus large.

Par formulation :
le choix du mode d'administration s'élargit au sein des marques existantesLes formulations injectables représentaient une part de marché du semaglutide de 58,31 % en 2026. Novo Nordisk a mis à disposition son stylo à injection monodose Wegovy 7,2 mg au Royaume-Uni le 1er juin 2026. La disponibilité était destinée aux patients adultes appropriés dans le cadre de l'indication autorisée et des dispositions locales de prescription. Pour le fournisseur, cela élargit le plus grand segment grâce à une combinaison de dose et de dispositif définie au sein d'un système de prescription national spécifique. Le rôle commercial de la formulation comprend donc le développement au sein de la thérapie injectable elle-même, la sélection des patients sous licence régissant la portée de la présentation supplémentaire et la demande de traitement qu'elle peut satisfaire.
Les formulations orales devraient être le segment à la croissance la plus rapide, avec un CAGR de 16,25 % durant 2027-2032. Novo Nordisk a lancé son comprimé oral de semaglutide Wegovy au Royaume-Uni en juillet 2026. Son ajout à l'offre Wegovy fait de la voie d'administration un levier pour élargir la même franchise de marque. Pour le fabricant, l'expansion dans de nouveaux pays peut combiner une identité de produit établie avec un nouveau choix d'administration. L'opportunité est d'élargir la portée thérapeutique de cette franchise tout en développant une base de prescription orale dans chaque nouveau pays desservi, reliant le développement de la formulation au travail commercial d'un lancement national.
Par indication :
les voies de remboursement séparent les opportunités de traitementLe diabète de type 2 représentait 45,8 % de la valeur des ventes de semaglutide en 2026, ce qui en fait le plus grand segment par indication. Novo Nordisk a estimé que les thérapies GLP-1 représentaient 8,1 % des ordonnances mondiales pour le diabète en 2025. Les patients peuvent avoir des ordonnances pour plus d'un traitement du diabète. Les thérapies GLP-1 représentant une minorité des ordonnances mondiales pour le diabète, le semaglutide peut gagner des ventes pour le diabète de type 2 par des ajouts ou des substitutions au sein des schémas thérapeutiques existants.
La réduction du risque cardiovasculaire devrait être le segment à la croissance la plus rapide par indication, avec un CAGR de 12,7 % durant 2027-2032. Le CMS identifie l'utilisation de Wegovy pour réduire les événements cardiovasculaires indésirables majeurs chez les adultes présentant une maladie cardiovasculaire établie et un surpoids ou une obésité comme couvrable dans le cadre de Medicare Partie D. Les plans doivent suivre les processus d'exception de formulaire existants pour ces demandes, une voie distincte du pont GLP-1 Medicare. Cela fait de l'indication traitée une voie d'accès à la prestation médicamenteuse de base, l'accès dépendant du processus de couverture du plan et de la qualification du patient. Relier l'utilisation cardiovasculaire éligible à cette voie de remboursement donne aux fournisseurs un mécanisme commercial spécifique pour développer cette indication.
Par canal de distribution :
les relations de dispensation façonnent l'accèsLes pharmacies hospitalières représentaient 65,06 % de la valeur des ventes de semaglutide en 2026, ce qui en fait le plus grand segment par canal de distribution. En Chine en 2025, les ventes de semaglutide injectable en milieu hospitalier ont atteint 4,77 milliards CNY (663,7 millions USD). Cette échelle donne aux fournisseurs une raison de développer des relations avec le canal hospitalier autour du traitement injectable, parallèlement à la position globale du canal mondial. Le maintien des ventes via les pharmacies hospitalières dépend de l'endroit où les ordonnances ultérieures sont dispensées, de sorte que les fournisseurs doivent distinguer une relation de traitement institutionnel de l'exécution continue des ordonnances en pharmacie.
Les pharmacies en ligne devraient être le segment à la croissance la plus rapide, avec un CAGR de 13,75 % durant 2027-2032. En juillet 2025, Novo Nordisk a rapporté environ 11 000 ordonnances hebdomadaires de Wegovy aux États-Unis via NovoCare Pharmacy, y compris les collaborations de télémédecine. La pharmacie a été lancée en mars 2025, faisant de l'activité d'ordonnances un exemple d'un canal opérationnel lié au fabricant. Cette structure connecte un fournisseur de marque avec l'exécution des ordonnances en pharmacie et la participation à la télémédecine, donnant à l'expansion en ligne une voie commerciale identifiable. La croissance en ligne d'un fournisseur repose donc sur des relations de pharmacie et de télémédecine qui connectent son médicament à la prescription et à la dispensation.
Analyse géographique
Marché du Semaglutide en Amérique du Nord
L'Amérique du Nord détenait une part de marché du semaglutide de 45,64 % en 2026, ce qui en fait la plus grande région. Novo Nordisk a rapporté plus de 265 000 ordonnances hebdomadaires totales pour le comprimé Wegovy aux États-Unis pour la semaine se terminant le 17 juillet 2026. L'ampleur de ce seul produit oral fait de l'exécution du comprimé une partie significative de l'opportunité commerciale de la région, la disponibilité du produit étant déjà traduite en ordonnances. Les fournisseurs desservant l'Amérique du Nord peuvent s'appuyer sur cette base opérationnelle grâce à un traitement de marque continu, la franchise orale offrant une voie spécifique pour élargir la contribution du semaglutide au chiffre d'affaires régional des médicaments finis.
Marché du Semaglutide en Asie-Pacifique
L'Asie-Pacifique devrait être la région à la croissance la plus rapide, avec un CAGR de 16,4 % durant 2027-2032. En mars 2026, Novo Nordisk a réduit les prix indiens d'Ozempic et de Wegovy jusqu'à 36 % et 48 % respectivement. La société a effectué ces réductions jumelées face à la concurrence de génériques locaux moins chers. Pour les fournisseurs de semaglutide de marque, cela offre un moyen d'élargir l'accessibilité financière en Inde tout en exposant l'entreprise à un arbitrage entre le développement de l'accès et la protection des prix. L'opportunité de croissance régionale comprend donc une tarification compétitive ainsi que l'expansion du traitement, une utilisation plus large devant soutenir la valeur retenue des présentations de médicaments concernées.
L'Europe, le Moyen-Orient et l'Afrique, et l'Amérique du Sud illustrent comment l'autorisation de format, l'enregistrement du produit et la couverture publique peuvent façonner différentes voies commerciales. L'Union européenne autorise Wegovy comme médicament à base de semaglutide délivré uniquement sur ordonnance, fourni sous forme de stylos injectables et de comprimés oraux, y compris en Allemagne. L'Afrique du Sud a enregistré 5 dosages d'injection Wegovy, de 0,25 mg à 2,4 mg par dose, sous Novo Nordisk (Pty) Ltd. le 11 février 2025. En septembre 2025, le Brésil a refusé la couverture du semaglutide dans le cadre de son système de santé public (SUS) pour les patients âgés de 45 ans et plus souffrant d'obésité de grade II ou III, sans diabète et présentant une maladie cardiovasculaire établie. Pour les fournisseurs, l'autorisation de format de l'UE définit l'offre de traitement disponible, l'enregistrement en Afrique du Sud établit l'éligibilité du produit, et la décision de couverture ciblée du Brésil limite une voie de financement public.
Cadre réglementaire et perspectives
Cette comparaison de juridictions sélectionnées examine l'environnement commercial pour les fabricants de médicaments à base de semaglutide de marque autorisés. La distinction centrale est entre les obligations pesant sur l'approvisionnement en médicaments de marque et les contrôles sur les voies de préparation magistrale ou de remboursement distinctes. Au Brésil, les prescripteurs émettent des ordonnances en 2 exemplaires et les pharmacies ou drogueries conservent un exemplaire lors de la dispensation des médicaments GLP-1, y compris le semaglutide, en vertu des règles en vigueur depuis le 23 juin 2025. Pour les fournisseurs de marque au Brésil, l'enregistrement du produit seul ne complète pas la voie de dispensation car les pharmacies doivent également conserver l'ordonnance émise par le prescripteur.
Tableau réglementaire
| Facteur de décision | États-Unis | Royaume-Uni | Australie | Afrique du Sud | Brésil |
|---|---|---|---|---|---|
| Autorité principale | FDA | MHRA | Administration des biens thérapeutiques | SAHPRA | Anvisa |
| Instruments ou orientations clés | Étiquetage de l'injection Wegovy ; proposition d'exclusion de substance en vrac 503B avec exception de pénurie | Informations de sécurité de la MHRA ; NICE TA1152 en Angleterre et au Pays de Galles ; proposition d'évaluation plus large de la gestion du poids | Norme sur les poisons d'octobre 2026, Annexe 4 | Directives sur les licences des fabricants et les bonnes pratiques de fabrication ; article 14(4) de la loi sur les médicaments ; proposition de révision de juin 2026 | RDC 973/2025 et IN 360/2025 ; Note technique 200/2025 ; proposition de préparation magistrale de mai 2026 |
| Effet commercial | L'étiquetage approuvé régit l'utilisation de marque ; la proposition concerne les ingrédients des établissements de sous-traitance | Accès cardiovasculaire défini pour les adultes présentant une maladie cardiovasculaire établie et un surpoids ou une obésité en Angleterre et au Pays de Galles | Approvisionnement en semaglutide sur ordonnance uniquement via les pharmaciens | Obligations de qualité du fabricant ; limites distinctes sur les formes préparées différant du semaglutide enregistré | Les prescripteurs émettent 2 exemplaires ; les pharmacies conservent un exemplaire ; contrôles distincts sur la préparation magistrale de GLP-1 |
| Attractivité de la politique actuelle | Élevée | Élevée | Moyenne | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | |||||
L'attractivité des États-Unis repose sur une voie d'étiquetage de marque établie, tandis que la proposition de mai 2026 concerne les établissements de sous-traitance 503B et conserve une exception de pénurie. L'attrait du Royaume-Uni comprend un dispositif cardiovasculaire NICE défini en Angleterre et au Pays de Galles, avec l'évaluation plus large de la gestion du poids d'octobre 2026 décrite comme proposée. Le cadre de prescription uniquement sur ordonnance de l'Australie sous-tend la continuité, tandis que sa recommandation de subvention Wegovy de novembre 2025 pour les personnes présentant une maladie cardiovasculaire établie et une obésité était conditionnelle à des réductions de prix et au partage des risques. Le cadre de licences de l'Afrique du Sud et les règles de dispensation du Brésil fournissent la base opérationnelle, leurs initiatives législatives et de préparation magistrale proposées étant distinctes des modifications adoptées aux obligations d'approvisionnement en médicaments de marque.
Étapes de la chaîne de valeur
La chaîne de valeur compare la production d'ingrédients, la finition des médicaments, la distribution en gros et la dispensation en pharmacie comme sources distinctes de revenus pour les fournisseurs. Novo Nordisk fabrique le principe actif pharmaceutique du comprimé Wegovy à Clayton, en Caroline du Nord, et fabrique et conditionne les comprimés à Durham. Après que Novo Holdings a acquis Catalent, le site de Bloomington, Indiana, a quitté le réseau de Catalent en décembre 2024, et Catalent a confirmé en juin 2026 que Novo Nordisk possédait et exploitait l'installation de remplissage aseptique. La possession de la production d'ingrédients et de comprimés permet à Novo Nordisk de capturer le chiffre d'affaires des médicaments finis à ces étapes.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Production de principe actif | Producteurs de médicaments intégrés tels que Novo Nordisk A/S | Valeur de production intégrée récupérée via les ventes de médicaments finis | Alignement du débit ingrédient-formulation | Coordonner la production d'ingrédients avec les calendriers de formulation |
| Formulation, remplissage et conditionnement | Fabricants de médicaments finis tels que Novo Nordisk A/S | Ventes de médicaments finis | Mise en service de lignes de finition supplémentaires | Ajouts de lignes de phase et expansion du conditionnement |
| Distribution en gros | Distributeurs pharmaceutiques tels que Cencora, Cardinal Health | Compensation des services aux fabricants de Cardinal Health aux États-Unis et remises au comptant | Compensation des services dépendant des accords | Aligner la portée des services avec les accords de paiement des fabricants |
| Dispensation en pharmacie | Réseaux de pharmacies de détail tels que CVS Pharmacy, Walgreens | Revenus de dispensation des ordonnances | Charge de travail de traitement des ordonnances | Centraliser le traitement des ordonnances éligibles dans les réseaux de magasins |
| Source: Mordor Intelligence | ||||
Novo Nordisk a investi environ 2 milliards USD dans la fabrication aux États-Unis en 2025, y compris des projets visant à ajouter des capacités de remplissage et de conditionnement. Le 20 mai 2025, Walgreens a ouvert son centre de traitement de Brooklyn Park, Minnesota, pour desservir près de 200 magasins du Midwest, avec un traitement prévu d'environ 13 millions d'ordonnances annuellement. Ces réponses traitent différentes contraintes opérationnelles, l'investissement dans la production développant la capacité de finition des médicaments et le traitement centralisé soutenant l'exécution des ordonnances en pharmacie. La production peut rester intégrée tandis que l'exécution des ordonnances s'étend à travers les réseaux de pharmacies, laissant les ventes de médicaments finis et les revenus de dispensation attachés à différents propriétaires et capacités opérationnelles.
Paysage concurrentiel
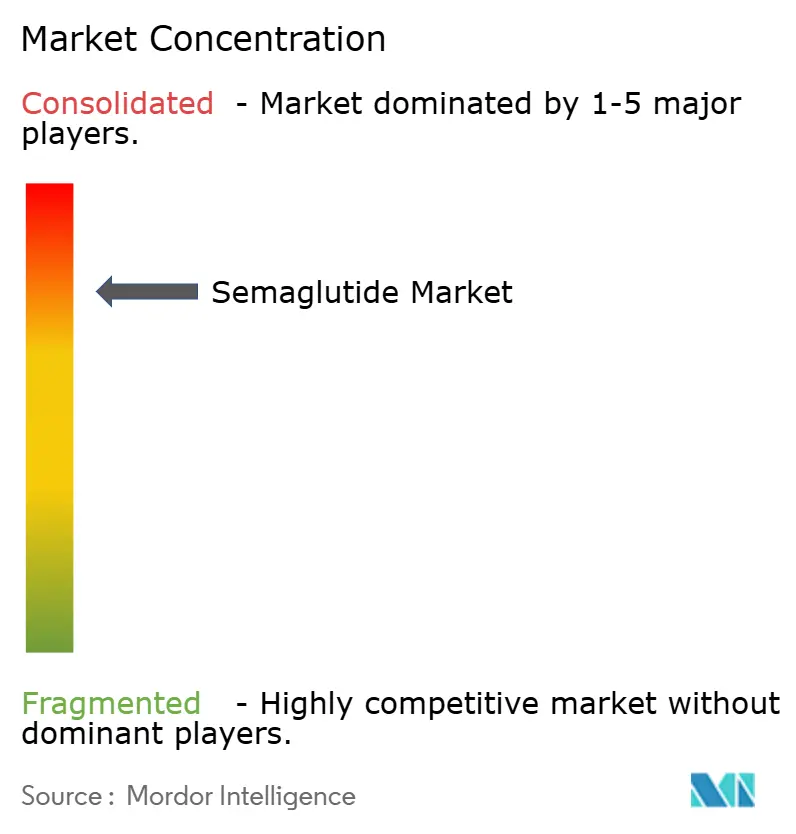
L'approvisionnement en semaglutide de marque est concentré autour de Novo Nordisk A/S, tandis que son activité dans l'obésité est en concurrence dans un domaine plus large de thérapies basées sur les GLP-1. Novo Nordisk a rapporté une part de 59,6 % du volume mondial du marché de l'obésité GLP-1 de marque pour les 12 mois se terminant en novembre 2025, sur la base des données IQVIA. La compétition commerciale s'étend donc au-delà des fabricants de la même molécule aux traitements concurrents de l'obésité de marque. Novo Nordisk fournit Ozempic, Wegovy et Rybelsus, de sorte que défendre sa position nécessite un positionnement clinique et des conditions d'accès qui donnent aux prescripteurs une raison de choisir ses marques.
Le 9 mars 2026, Novo Nordisk a annoncé un accord avec Hims & Hers pour offrir aux consommateurs américains des injections d'Ozempic et des injections et comprimés de Wegovy approuvés par la FDA aux prix en libre-service de Novo Nordisk. L'accord devait prendre effet plus tard ce mois-là. Ses termes associaient cette voie d'accès de marque à l'engagement de Hims & Hers de mettre fin à la publicité pour les offres de GLP-1 préparées sur sa plateforme et dans son marketing. Les patients de télémédecine recherchant du semaglutide sur cette plateforme devaient donc rencontrer des produits de marque à des conditions tarifaires fixées par Novo Nordisk plutôt que la promotion d'alternatives préparées.
Le 19 mars 2026, la FDA américaine a approuvé l'injection hebdomadaire Wegovy HD 7,2 mg de Novo Nordisk pour réduire l'excès de poids corporel et maintenir la réduction de poids à long terme. Dans le secteur adjacent du tirzépatide, Eli Lilly and Company a rapporté un chiffre d'affaires américain de Zepbound de 4,9 milliards USD au deuxième trimestre 2026, en hausse de 44 % par rapport au deuxième trimestre 2025. La demande a principalement alimenté cette augmentation, tandis que des prix réalisés plus bas, y compris des réductions pour les paiements en espèces, l'ont partiellement compensée. La direction concurrentielle combine donc la différenciation par des présentations de semaglutide autorisées avec une concurrence sensible aux prix d'autres médicaments contre l'obésité. Une présentation Wegovy à dose plus élevée peut renforcer l'offre thérapeutique de Novo Nordisk, tandis que les réductions de prix d'un concurrent adjacent font de l'économie d'accès un élément important pour défendre sa position commerciale.
Leaders du secteur du semaglutide
-
Novo Nordisk A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Sémaglutide Entreprises couvertes dans ce rapport
- Novo Nordisk
Opportunités clés pour les acteurs du marché
Les opportunités d'accès au semaglutide aux États-Unis comparent la dispensation immédiate de démonstration avec la participation à une couverture de remboursement négociée. Le pont GLP-1 Medicare du CMS offre aux bénéficiaires éligibles un accès aux injections et comprimés Wegovy pour la gestion du poids du 1er juillet 2026 au 31 décembre 2027, avec un ticket modérateur de 50 USD. Les bénéficiaires éligibles de Medicare Partie D doivent satisfaire aux critères de type de plan et cliniques, et la démonstration fonctionne en dehors du flux habituel de couverture et de paiement de la Partie D. Ces conditions font de la qualification des ordonnances et de la voie de remboursement distincte les éléments centraux de l'ouverture commerciale immédiate.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Traitement Wegovy soutenu par le pont | Démonstration nationale opérant jusqu'au 31 décembre 2027 | Bénéficiaires éligibles de Medicare Partie D cherchant une gestion du poids | Relier la qualification des patients aux remboursements de pharmacie spécifiques au pont | Les restrictions cliniques et de type de plan réduisent l'éligibilité | Novo Nordisk A/S et pharmacies de dispensation |
| Expansion de la couverture Medicaid des États | La fenêtre d'entrée volontaire BALANCE court jusqu'au 1er janvier 2027 | États et territoires participants au Programme de remboursement des médicaments Medicaid | Négocier les conditions d'accès à Wegovy et mettre en œuvre une autorisation préalable | Les qualifications négociées et l'autorisation préalable limitent l'utilisation couverte | Novo Nordisk A/S et patients éligibles aux programmes étatiques |
| Conception de la couverture Partie D dans le cadre de BALANCE | Le modèle 2026 du CMS ouvre une couverture négociée volontaire aux sponsors éligibles | Plans de médicaments sur ordonnance et plans Medicare Advantage éligibles, besoins spéciaux, et plans Partie D employeur/syndicat | Aligner les conditions du fabricant avec l'éligibilité du plan et les dispositions de paiement en pharmacie | La couverture dépend de la participation volontaire du fabricant et des conditions négociées | Novo Nordisk A/S et plans Partie D participants |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est de convertir un avantage défini de gestion du poids en ordonnances éligibles complétées, l'administration des paiements étant traitée comme faisant partie de l'accès. Novo Nordisk peut en bénéficier via l'injection et le comprimé Wegovy, tous deux inclus dans son portefeuille de semaglutide. La valeur commerciale au-delà de la fin de la démonstration dépendra des décisions de couverture ultérieures, faisant de l'accès au traitement à court terme et du remboursement durable des objectifs commerciaux distincts.
Développements industriels récents dans Marché du Sémaglutide
- Septembre 2026 : L'HSA de Singapour a approuvé l'injection Wegovy 2,4 mg de Novo Nordisk pour les adultes atteints de stéatohépatite associée à un dysfonctionnement métabolique non cirrhotique (MASH) et d'une fibrose hépatique modérée à avancée F2-F3, en complément d'un régime hypocalorique et d'une activité physique accrue.
- Juillet 2026 : Novo Nordisk a lancé son comprimé oral de semaglutide Wegovy au Royaume-Uni.
- Juillet 2026 : Le 1er juillet, le pont GLP-1 Medicare du CMS a commencé à fournir un accès national à la gestion du poids aux injections et comprimés Wegovy jusqu'au 31 décembre 2027, avec un ticket modérateur de 50 USD. Les bénéficiaires éligibles de Medicare Partie D doivent satisfaire aux critères de type de plan et cliniques dans cette démonstration à court terme, qui fonctionne en dehors du flux habituel de couverture et de paiement de la Partie D.
Marché du Sémaglutide Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché mondial du semaglutide mesure la valeur annuelle des ventes de médicaments à base de semaglutide sur ordonnance fournis pour le traitement des patients dans le monde entier. Les ventes sont classées par marque, formulation, indication, canal de dispensation et région.
Exclusions du périmètre : Les produits à base de semaglutide préparés, le principe actif pharmaceutique de semaglutide vendu séparément, les dépenses de recherche et développement, les budgets d'essais cliniques et l'approvisionnement à usage compassionnel non commercial sont exclus.
Aperçu de la segmentation
- Par marque
- Wegovy
- Ozempic
- Rybelsus
- Par formulation
- Injectable
- Oral
- Par indication
- Diabète de type 2
- Gestion chronique du poids
- Réduction du risque cardiovasculaire
- Autres
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Conseil de coopération du Golfe
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les données de santé publique et réglementaires aident à dimensionner le contexte de traitement éligible, comme les fiches d'information de l'Organisation mondiale de la santé sur le diabète et l'obésité pour le fardeau de la maladie, les informations du pont GLP-1 Medicare des Centres pour les services Medicare et Medicaid pour une voie de couverture définie, et l'enquête KFF sur Medicaid des États pour les contraintes de remboursement. Les sources de l'Organisation mondiale de la santé et de KFF aident également à distinguer le besoin clinique large de l'utilisation financée, tandis que les avis réglementaires et les informations sur les produits établissent quelles formulations et indications peuvent être fournies.
Les rapports annuels et les dépôts financiers des entreprises fournissent les ventes déclarées, le mix produit, la performance géographique et le contexte de capacité, avec des sources de presse réputées utilisées pour recouper les développements importants en matière d'accès, de tarification et d'approvisionnement. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Un programme structuré d'entretiens et d'enquêtes inclurait des dirigeants de sociétés pharmaceutiques et des responsables commerciaux, d'accès au marché, réglementaires, d'approvisionnement et de pharmacie des principaux et des plus petits acteurs du marché, ainsi que des spécialistes pertinents de la prescription et de la distribution. Les questions testeraient les estimations secondaires de l'utilisation éligible, les valeurs de ventes réalisées, la persistance du traitement, le mix de formulations et d'indications, le routage des canaux, l'accès régional et les hypothèses de prévision. Lorsque les preuves sont contradictoires ou qu'une variable n'est pas rapportée, les analystes documenteraient l'écart, compareraient les signaux indépendants des entreprises et publics, et chercheraient des clarifications auprès de répondants appropriés avant de trianguler l'estimation.
Distribution des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Petits acteurs : 25 % | Responsables : 45 % | Amériques : 28 % |
Dimensionnement du marché et prévisions
Le modèle descendant estime les ventes annuelles mondiales des fabricants de médicaments à base de semaglutide sur ordonnance finis, puis construit les parts par marque, formulation, indication, canal de dispensation et région à partir des divulgations de ventes des entreprises, du mix produit, des utilisations approuvées, des conditions d'accès et des signaux au niveau du marché. Les intrants clés comprennent le fardeau du diabète et de l'obésité pour cadrer les populations éligibles, les approbations réglementaires pour définir les utilisations adressables, la couverture et le remboursement pour estimer l'accès financé, la persistance et le comportement de renouvellement pour informer le volume traité, et les prix réalisés par les fabricants et le mix de formulations pour estimer la valeur. Les analystes utiliseraient une analyse de scénarios pour les prévisions 2027-2032, en faisant varier les voies d'accès, d'adoption, de persistance et de prix ou de mix, et vérifieraient les prévisions au niveau des variables résultantes avec des experts commerciaux, cliniques, d'accès et de distribution pertinents.
Des vérifications ascendantes sélectives consolideraient les ventes de produits divulguées ou compareraient le volume de traitement échantillonné avec les prix de vente réalisés lorsque les deux peuvent être étayés. Ces vérifications testent le résultat mondial plutôt que de le remplacer. Les parts de segment seraient construites à partir des ventilations de ventes déclarées lorsqu'elles sont disponibles et sinon à partir d'indicateurs de traitement et d'accès, réconciliées de sorte que les classifications décrivent la même vente comptabilisée. Si un produit, un pays ou un canal ne dispose pas d'une ventilation déclarée, les analystes l'estimeraient à partir du mix observé adjacent et des preuves d'accès pertinentes, signaleraient l'hypothèse en interne et testeraient son effet par des scénarios plutôt que d'impliquer une précision non étayée par les sources.
Cycle de validation des données et de mise à jour
Les analystes triangulent les dépôts des entreprises, les preuves de santé publique et réglementaires, les signaux de couverture et les estimations du marché, puis comparent les indicateurs indépendants de ventes, de volume, de prix et d'adoption pour la cohérence. Les écarts importants, les changements de parts brusques, les unités incohérentes ou les décalages de prévisions inexpliqués sont examinés par rapport au dossier source, vérifiés par un second analyste et résolus ou renvoyés pour clarification ciblée auprès des répondants avant validation. Le modèle est actualisé annuellement, révisé entre les cycles après des approbations importantes, des événements de remboursement, de tarification ou d'approvisionnement, et soumis à une nouvelle vérification avant livraison pour les dates des sources, les calculs, le périmètre et la cohérence narrative.
Taille du marché du Semaglutide de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les intrants utilisés pour modéliser la demande. Les ventes sont classées par marque, formulation, indication, canal de dispensation et région.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les intrants clés comprennent le fardeau du diabète et de l'obésité pour cadrer les populations éligibles, les approbations réglementaires pour définir les utilisations adressables, la couverture et le remboursement pour estimer l'accès financé, la persistance et le comportement de renouvellement pour informer le volume traité, et les prix réalisés par les fabricants et le mix de formulations pour estimer la valeur.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 36,1 milliards USD (2027) | |
| Consultance mondiale A | 28,9 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 19,9 % à la valeur 2027 de ce rapport de 36,1 milliards USD, 1 an plus tard. Sa trajectoire de prévision publiée est plus lente que celle du rapport, ce qui est cohérent avec l'estimation inférieure. |
| Consultance mondiale B | 26,28 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 27,2 % à la valeur 2027 de ce rapport de 36,1 milliards USD, 2 ans plus tard. Sa trajectoire de prévision publiée est plus lente que celle du rapport, ce qui est cohérent avec l'estimation inférieure. |
Les analystes de Mordor Intelligence triangulent les dépôts des entreprises, les preuves de santé publique et réglementaires, les signaux de couverture et les estimations du marché, puis comparent les indicateurs indépendants de ventes, de volume, de prix et d'adoption pour la cohérence.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du semaglutide et ses perspectives de croissance ?
Il est estimé à 36,1 milliards USD en 2027 et devrait atteindre 64,51 milliards USD d'ici 2032, à un CAGR de 12,31 % durant 2027-2032.
Qu'est-ce qui stimule la demande de semaglutide sur ordonnance ?
La demande reflète les besoins en soins du diabète et de l'obésité ainsi que des options de prescription plus larges. La Fédération mondiale de l'obésité a projeté 1,1 milliard d'adultes âgés de 20 ans et plus souffrant d'obésité, définie comme un IMC de 30 kg/m² ou plus, à l'échelle mondiale en 2030.
Quelle marque de semaglutide sur ordonnance détient la plus grande part ?
Ozempic détenait 64,98 % de la valeur des ventes en 2026. Wegovy devrait connaître la croissance la plus rapide avec un CAGR de 14,52 % durant 2027-2032.
Quelle entreprise produit Ozempic, Wegovy et Rybelsus ?
Novo Nordisk A/S produit Ozempic, Wegovy et Rybelsus.
Qu'est-ce qui pourrait limiter les perspectives du traitement au semaglutide ?
Les coûts élevés et l'accès financé limité peuvent restreindre le traitement. L'enquête KFF pour l'exercice 2025-2026 a identifié les coûts élevés et la pression budgétaire des États dans les décisions de couverture des médicaments contre l'obésité par Medicaid aux États-Unis.
Quelle région mène les ventes de semaglutide et où la croissance est-elle la plus rapide ?
L'Amérique du Nord détenait 45,64 % de la valeur des ventes en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 16,4 % durant 2027-2032.