
Taille et part du marché des immunoglobulines
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 18.39 Milliards de dollars |
| Taille du Marché (2031) | 25.15 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.46 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des immunoglobulines par Mordor Intelligence
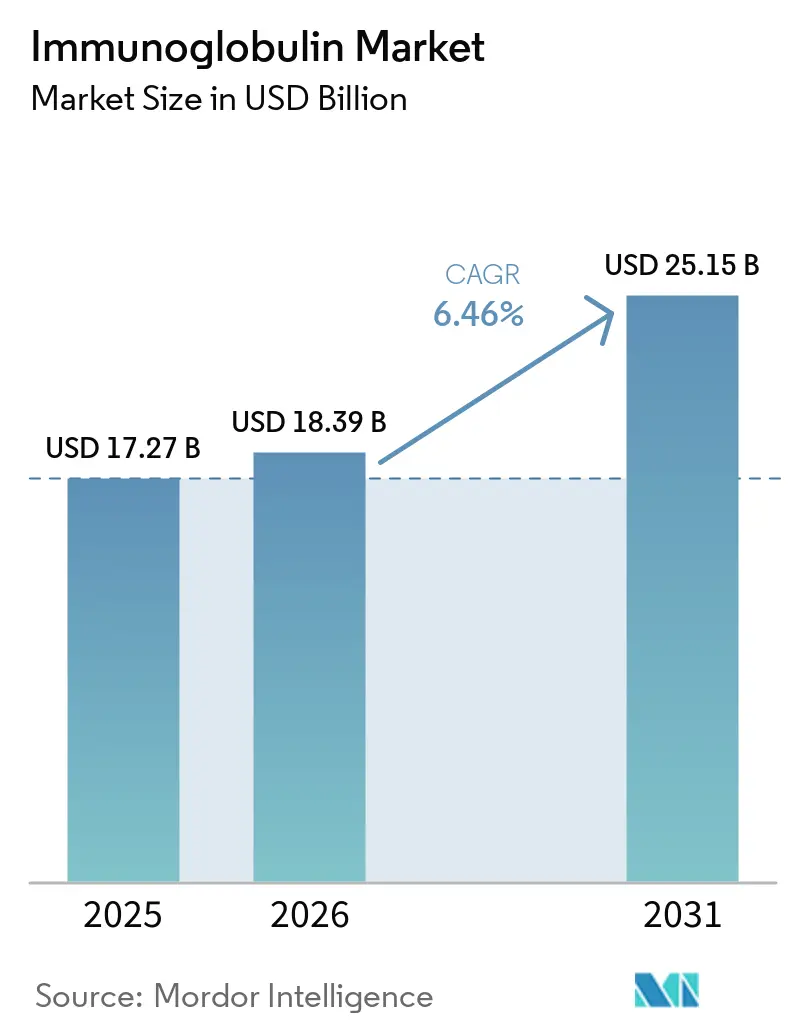
La taille du marché des immunoglobulines devrait s'étendre de 17,27 milliards USD en 2025 et 18,39 milliards USD en 2026 à 25,15 milliards USD d'ici 2031, enregistrant un TCAC de 6,46 % entre 2026 et 2031.
La demande soutenue découle du diagnostic génétique précoce de l'immunodéficience primaire, de la migration soutenue par les payeurs vers les traitements à domicile, et des formulations sous-cutanées à haute concentration qui réduisent la durée de perfusion. L'intégration verticale de la collecte de plasma protège l'approvisionnement tout en augmentant l'intensité capitalistique, tandis que le recrutement de donneurs assisté par IA améliore le taux d'utilisation des centres en Amérique du Nord et en Europe. Sur le plan concurrentiel, Takeda, CSL Behring et Grifols élargissent leurs capacités de fractionnement en prévision des pics de volume attendus dans le domaine de la neurologie. Parallèlement, les anticorps monoclonaux à ingénierie Fc menacent la part des immunoglobulines intraveineuses dans certaines indications auto-immunes, mais restent des options de niche limitées par les coûts.
Points clés du rapport
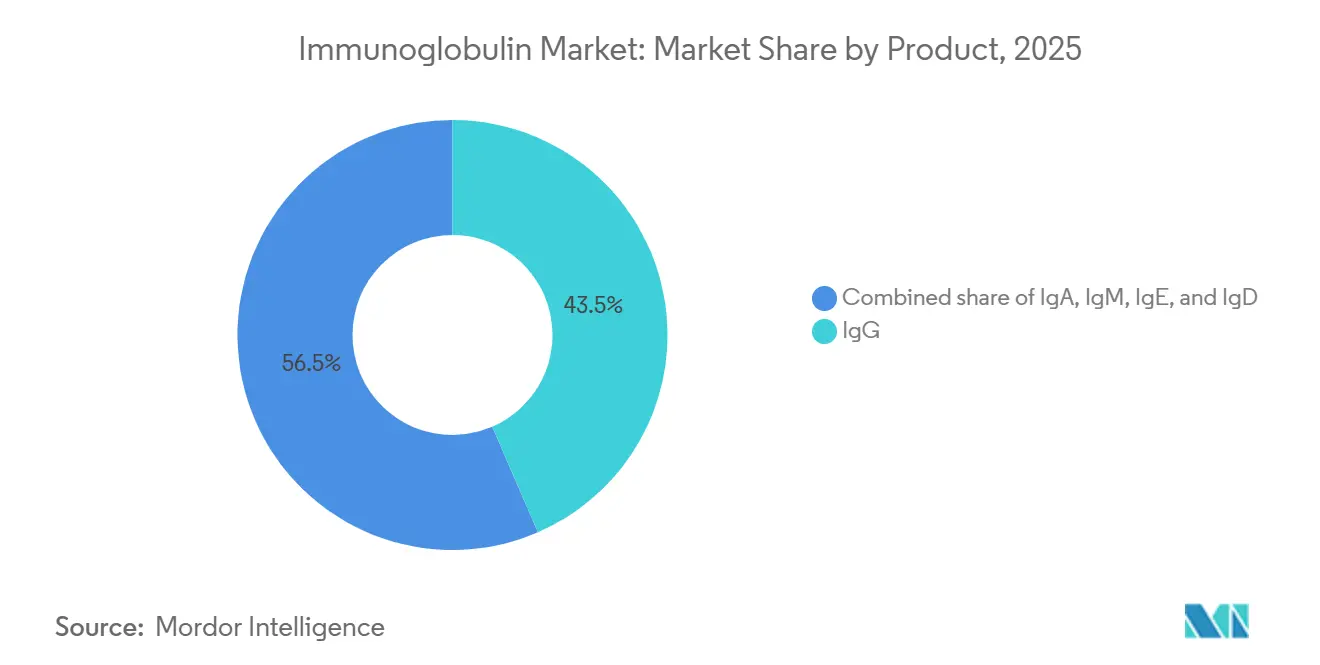
- Par catégorie de produit, les IgG ont dominé avec 43,55 % de la part de marché des immunoglobulines en 2025. Les formulations d'IgE devraient se développer à un CAGR de 9,85 % jusqu'en 2031.
- Par mode d'administration, les immunoglobulines intraveineuses représentaient 64,53 % de la part en 2025. Les immunoglobulines sous-cutanées progressent à un CAGR de 8,24 % jusqu'en 2031.
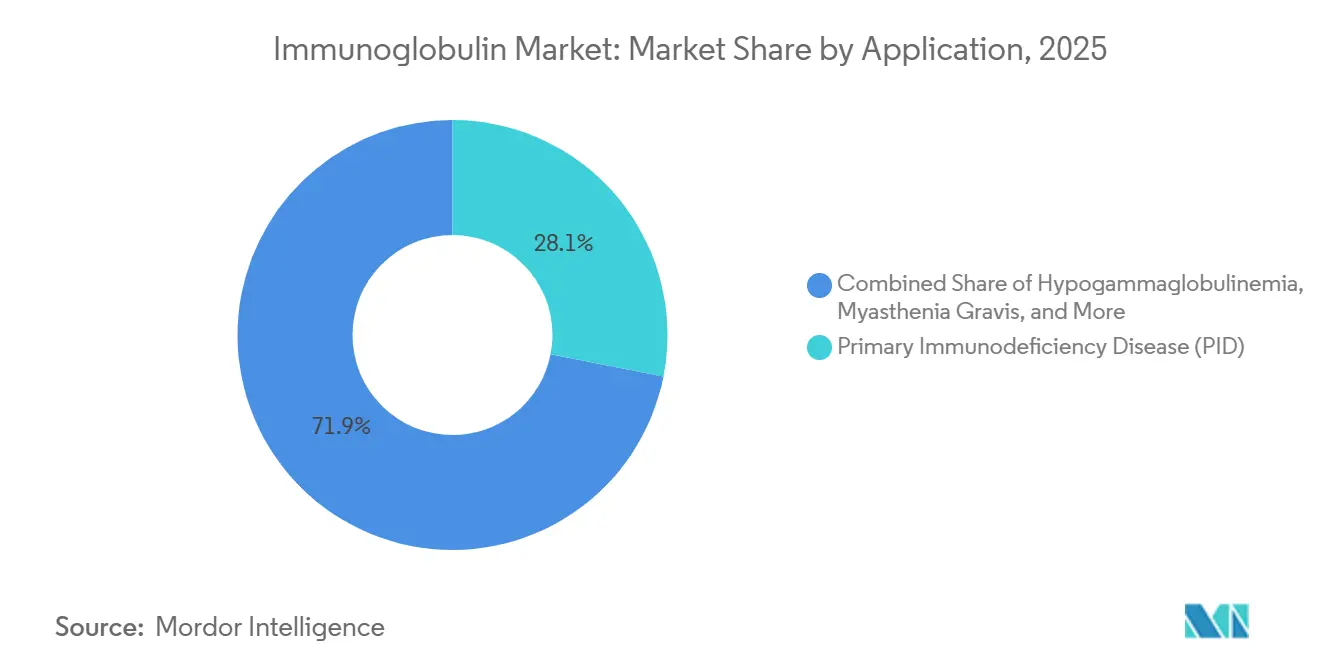
- Par application, la maladie d'immunodéficience primaire a capté 28,15 % de la part de revenus en 2025. La polyneuropathie démyélinisante inflammatoire chronique est l'indication à la croissance la plus rapide, avec un CAGR de 10,82 % jusqu'en 2031.
- Par canal de distribution, les pharmacies hospitalières détenaient 64,52 % de la part en 2025. Les prestataires en ligne et de perfusion à domicile progressent à un CAGR de 9,12 % sur la période de prévision.
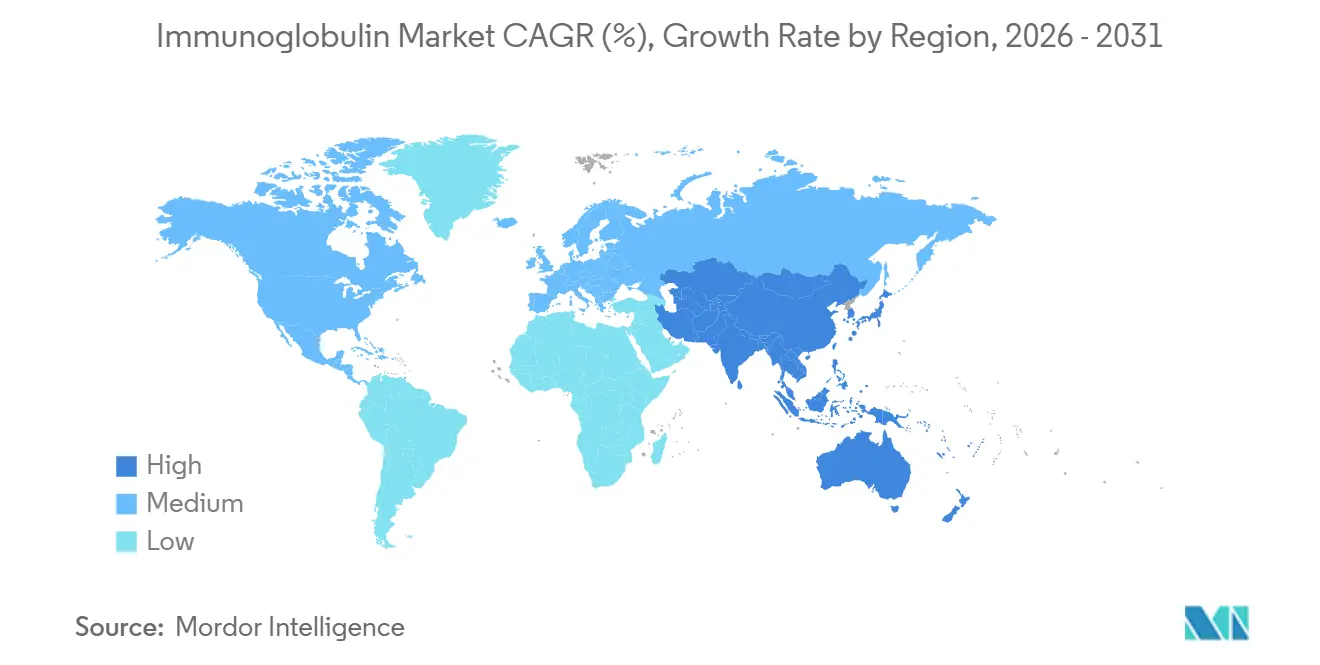
- Par géographie, l'Amérique du Nord a dominé avec 44,55 % de la part de revenus en 2025. L'Asie-Pacifique devrait croître à un CAGR de 7,72 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | ( ) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des maladies d'immunodéficience primaire | +1.2% | Amérique du Nord, Europe, Asie-Pacifique émergente | Moyen terme (2-4 ans) |
| Utilisation croissante des IVIG en neurologie | +1.5% | Amérique du Nord, Europe, Japon, Corée du Sud | Moyen terme (2-4 ans) |
| Expansion de la capacité mondiale de fractionnement du plasma | +1.8% | Chine, Japon, répercussions sur l'Amérique du Nord | Long terme (≥ 4 ans) |
| Remboursement favorable et adoption des diagnostics | +0.9% | Amérique du Nord, Europe occidentale, Australie | Court terme (≤ 2 ans) |
| Optimisation de l'approvisionnement en plasma par l'IA | +0.7% | Centres pilotes en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Dispositifs SCIG à haute concentration portables | +1.1% | Japon, Allemagne, États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des maladies d'immunodéficience primaire
Le dépistage néonatal et le séquençage de nouvelle génération révèlent 40 % de cas d'immunodéficience primaire supplémentaires par rapport aux estimations antérieures, élargissant le bassin de patients éligibles à une thérapie de substitution à vie. Les obligations d'assurance aux États-Unis et en Europe occidentale ont réduit le délai de diagnostic de huit ans à moins de 18 mois, mais l'Asie-Pacifique accuse un retard allant jusqu'à sept ans malgré les programmes pilotes de la Chine qui pourraient ajouter 15 000 à 20 000 nouveaux diagnostics annuellement d'ici 2029. Une détection plus précoce réduit les volumes par dose mais prolonge la durée du traitement, amplifiant la demande cumulée en plasma. La pression qui en résulte renforce l'investissement des fabricants dans les centres de collecte, même si le remboursement déplace les soins hors des hôpitaux. Le maintien de ce moteur au-delà de 2028 dépendra de la poursuite de la baisse des coûts des tests génétiques et de l'expansion parallèle du remboursement.
Utilisation croissante des IVIG en neurologie (CIDP, GBS, MMN)
Les mises à jour des directives de la FDA début 2025 ont positionné les IVIG avant les corticostéroïdes pour la polyneuropathie démyélinisante inflammatoire chronique, le syndrome de Guillain-Barré et la neuropathie motrice multifocale. L'approbation de HYQVIA au Japon en décembre 2024 a permis une administration mensuelle à domicile contournant l'accès intraveineux, accélérant l'adoption par les neurologues[1]. L'adoption hors indication dans le syndrome de la personne raide et l'encéphalite auto-immune élargit la demande, bien que les doses élevées intensifient la concurrence pour l'approvisionnement en plasma et portent les coûts annuels de thérapie à 80 000-120 000 USD. Les payeurs européens exigent désormais des données comparatives face au rituximab, ce qui pourrait freiner la croissance après 2028. À court terme, la neurologie ajoute 1,5 point de pourcentage au TCAC du marché des immunoglobulines.
Expansion de la capacité mondiale de fractionnement du plasma
L'expansion d'Osaka de Takeda, d'un montant de 670 millions USD, livrera 1,2 million de litres de nouvelle capacité d'ici 2027, réduisant la dépendance du Japon aux importations nord-américaines de 35 %. Shanghai RAAS et Hualan Biological ont obtenu des certifications de qualité à l'exportation, leur permettant de se repositionner vers une production d'IgG à plus forte marge pour la demande intérieure. Bien que les usines d'Asie-Pacifique fonctionnent aujourd'hui en dessous de leur capacité, la mise en service et la validation des BPF nécessitent quatre à six ans, retardant tout soulagement significatif après 2028. Dans l'intervalle, des pénuries d'allocation restent probables si l'adoption en neurologie dépasse les ajouts d'approvisionnement.
Dispositifs SCIG à haute concentration portables pour la thérapie à domicile
Les pompes portables administrant des solutions d'immunoglobulines à 20 % ont réduit la durée de perfusion à moins de 60 minutes et éliminé les visites hospitalières pour de nombreux patients. Les économies réalisées par les systèmes de santé, de 25 000 à 35 000 USD par patient et par an, soutiennent les incitations des payeurs, mais les coûts initiaux des dispositifs, de 3 000 à 5 000 USD, ralentissent l'adoption, notamment chez les patients âgés peu à l'aise avec l'auto-injection. Les orientations réglementaires pour les produits combinés sont encore en cours d'élaboration, obligeant les fabricants à naviguer dans des voies d'approbation spécifiques à chaque pays. Malgré ces obstacles, la technologie SCIG est prête à accélérer la migration vers le lieu de soins et à améliorer l'observance.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de la thérapie et lacunes de remboursement | -0.8% | Amérique latine, Moyen-Orient, Asie rurale | Court terme (≤ 2 ans) |
| Réglementations strictes de sélection des donneurs | -0.5% | Cadres FDA, EMA, PMDA divergents | Long terme (≥ 4 ans) |
| Substituts d'anticorps monoclonaux à ingénierie Fc | -0.6% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Examen de l'intensité carbone de la logistique de la chaîne du froid | -0.3% | Europe en premier, puis Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de la thérapie et lacunes de remboursement
Les coûts annuels de la thérapie par immunoglobulines vont de 50 000 USD pour l'immunodéficience d'entretien à 120 000 USD pour la neurologie à haute dose, laissant la plupart des patients en Amérique latine et dans certaines parties de l'Asie sans couverture[2]. La file d'attente de remboursement en Argentine s'étend jusqu'à neuf mois, et le Brésil a rationné l'approvisionnement lors des pénuries de 2024-2025. Étant donné que 70 % des dépenses de fabrication surviennent avant le remplissage final, les baisses de prix sont structurellement difficiles. Les payeurs des marchés développés imposent désormais la perfusion à domicile pour réduire de 30 à 40 % les frais d'établissement, mais le coût sous-jacent du plasma persiste, décourageant les nouveaux investissements en capacité.
Anticorps monoclonaux à ingénierie Fc comme substituts thérapeutiques
L'éfgartigimod a obtenu l'approbation de la FDA en 2024 pour la myasthénie grave généralisée et fait l'objet d'essais en phase avancée pour d'autres indications auto-immunes. En accélérant l'élimination des IgG pathogènes sans apports plasmatiques, il supprime les contraintes d'approvisionnement ; cependant, son prix de 150 000 à 180 000 USD limite l'adoption aux cas réfractaires. Le risque de substitution jusqu'en 2031 est donc limité à environ un cinquième du volume adressable, mais le succès continu de biologiques similaires pourrait éroder la position des immunoglobulines intraveineuses dans les soins neurologiques à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
l'IgG ancre les revenus, l'IgE gagne en dynamismeL'IgG a détenu 43,55 % de la part du marché des immunoglobulines en 2025, grâce à son utilisation bien établie dans les troubles de l'immunodéficience et hématologiques. Les formulations d'IgG à haute concentration telles que Cuvitru réduisent de moitié la durée de perfusion, améliorant l'observance à domicile. Les thérapies à base d'IgE, bien que naissantes, devraient dépasser le marché global des immunoglobulines à un TCAC de 9,85 % grâce aux applications éosinophiliques émergentes. L'IgA et l'IgM restent des niches mais bénéficient des cohortes de déficit sélectif en IgA qui ne tolèrent pas les produits standard. Le manque de clarté réglementaire pour les critères d'évaluation de l'IgE tempère la certitude des lancements à court terme.
Les fabricants disposant de capacités de purification avancées peuvent pratiquer des prix premium pour des produits stables à 20 %, mais la co-formulation avec l'hyaluronidase ajoute 500 à 800 USD par dose, compliquant les négociations avec les payeurs. Le retard réglementaire pour les nouveaux programmes d'IgE et d'IgM pourrait retarder les revenus après 2029, mais la diversité du pipeline positionne la gamme de produits pour un élargissement progressif au-delà de la domination de l'IgG.



Par mode d'administration :
le SCIG perturbe l'hégémonie de l'IVIGLes immunoglobulines intraveineuses ont conservé 64,53 % de la part de revenus en 2025, grâce à des décennies de familiarité des cliniciens et aux infrastructures de perfusion hospitalière. Néanmoins, les immunoglobulines sous-cutanées devraient se développer à un CAGR de 8,24 %, reflétant la pression des payeurs pour réduire les coûts des établissements et la préférence des patients pour la commodité des soins à domicile. La taille du marché des immunoglobulines liée aux SCIG est appelée à croître régulièrement à mesure que les normes d'interopérabilité des dispositifs arrivent à maturité.
Le désalignement des remboursements ralentit la transition : Medicare aux États-Unis rembourse 20 à 30 % de moins pour les produits sous-cutanés, et les réinitialisations d'autorisation préalable ajoutent de la bureaucratie. Les coûts d'autoformation des patients et la surveillance en temps réel de la température réduisent encore les marges des pharmacies spécialisées. Malgré ces vents contraires, l'auto-administration hebdomadaire et la faible incidence des événements indésirables soutiennent la dynamique continue de changement de mode d'administration.
Par application :
la CIDP dépasse les indications historiquesL'immunodéficience primaire a conservé 28,15 % de la part des revenus en 2025, mais la polyneuropathie démyélinisante inflammatoire chronique oriente la croissance la plus rapide à un TCAC de 10,82 %. Les directives de la FDA positionnant les IVIG comme thérapie de première intention ont élevé la demande neurologique et élargi les calendriers de dosage. La myasthénie grave fait face à la concurrence de l'éfgartigimod, ce qui pèse sur la croissance des IVIG dans ce sous-groupe.
Le syndrome de Guillain-Barré et la neuropathie motrice multifocale créent des pics de demande aigus qui sollicitent les allocations de plasma. La croissance de l'hypogammaglobulinémie reste modérée mais stable. À mesure que la part de la neurologie augmente, l'utilisation en grammes par patient accroît la taille du marché des immunoglobulines de manière disproportionnée, sollicitant la capacité de fractionnement et la logistique de distribution.

Par canal de distribution :
la perfusion à domicile capte des partsLes pharmacies hospitalières ont représenté 64,52 % des ventes en 2025, mais les prestataires en ligne et de perfusion à domicile progressent à un TCAC de 9,12 %. Les payeurs réalisent des économies de 30 à 40 % en transférant les patients stables hors des services hospitaliers, renforçant l'adoption du SCIG. Les pharmacies spécialisées se situent entre les canaux, desservant les zones rurales dépourvues d'infrastructure logistique.
La livraison en chaîne du froid à 2-8 °C coûte 150 à 300 USD par expédition et les pertes dues aux absences érodent la rentabilité. Des directives plus strictes de la FDA sur les écarts de température nécessiteront des traceurs IoT, ajoutant 10 à 15 % aux coûts de distribution. Néanmoins, le soutien infirmier intégré et les outils numériques d'observance positionnent les réseaux de perfusion à domicile pour capter des parts supplémentaires à mesure que la confiance en l'auto-administration se développe.
Analyse géographique
Marché des Immunoglobulines en Amérique du Nord et en Europe
L'Amérique du Nord est restée le principal contributeur régional avec une part de revenus de 44,55 % en 2025, grâce à une utilisation par habitant inégalée et à plus de 900 centres de plasma agréés. La croissance se modère à un rythme de quelques points au milieu de la fourchette à un chiffre, les contraintes liées à la saturation des donneurs et à la pression des payeurs freinant l'expansion. L'Europe suit, où la mise à niveau de la sécurité pathogène de l'EMA en 2024 a allongé les cycles de libération des lots jusqu'à six semaines et a fait grimper les prix au comptant de 15 à 20 %[3].
Marché des Immunoglobulines en Asie-Pacifique
L'Asie-Pacifique est le territoire à la croissance la plus rapide avec un CAGR de 7,72 %, porté par les nouvelles certifications de qualité à l'exportation de la Chine et le lancement de HYQVIA au Japon axé sur la PIDC. Le marché des immunoglobulines en Inde est confronté à des lacunes en matière d'infrastructures et d'accessibilité financière, limitant la portée en milieu rural. L'Australie et la Corée du Sud suivent les tendances des marchés matures avec une croissance de 4 à 5 %, tout en élargissant le dépistage néonatal.
Marché des Immunoglobulines au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud et le Moyen-Orient sont à la traîne en raison de contraintes de financement, bien que les pays du Conseil de coopération du Golfe élargissent leurs budgets consacrés aux maladies rares. Le rationnement de l'approvisionnement au Brésil et en Argentine souligne les obstacles liés aux coûts et justifie la démarche d'intégration verticale des fabricants. La demande en Afrique est faible mais en hausse, avec des initiatives concentrées en Afrique du Sud et au Nigeria pour lutter contre le déficit immunitaire combiné sévère.
Paysage réglementaire
Aux États-Unis, les produits IVIG et SCIG sont réglementés comme des produits biologiques par la FDA CBER, avec une disponibilité reflétée dans les listes d'immunoglobulines de l'agence et une surveillance continue du cycle de vie pour les BLA commercialisées telles que QIVIGY (BLA 125822) et YIMMUGO (BLA 125810). L'utilisation par les payeurs façonne également l'accès, les grands régimes affinant les critères de politique médicale pour la couverture des IVIG et les exigences de lieu de soins, tandis que la perfusion à domicile et la distribution en pharmacie spécialisée se développent.
En Europe, les actions réglementaires mettent de plus en plus l'accent sur les normes de sécurité et la continuité de l'approvisionnement. En mars 2026, l'EMA a adopté les mises à jour de la Révision 2 de sa recommandation scientifique pour l'investigation clinique de l'immunoglobuline humaine normale pour administration sous-cutanée/intramusculaire ainsi que la recommandation SmPC de base associée, renforçant les attentes concernant les dossiers de preuves étayant l'utilisation de SCIg/IMIg. Par ailleurs, l'EMA et le groupe de pilotage exécutif des chefs d'agences des médicaments (HMA) sur les pénuries et la sécurité des médicaments (MSSG), ainsi que les initiatives de l'EDQM, ont mis en évidence des vulnérabilités dans les chaînes d'approvisionnement en immunoglobuline anti-D et la dépendance persistante au plasma collecté hors d'Europe, maintenant l'attention réglementaire sur la résilience et la durabilité du plasma.
Paysage concurrentiel
Concentration du Marché
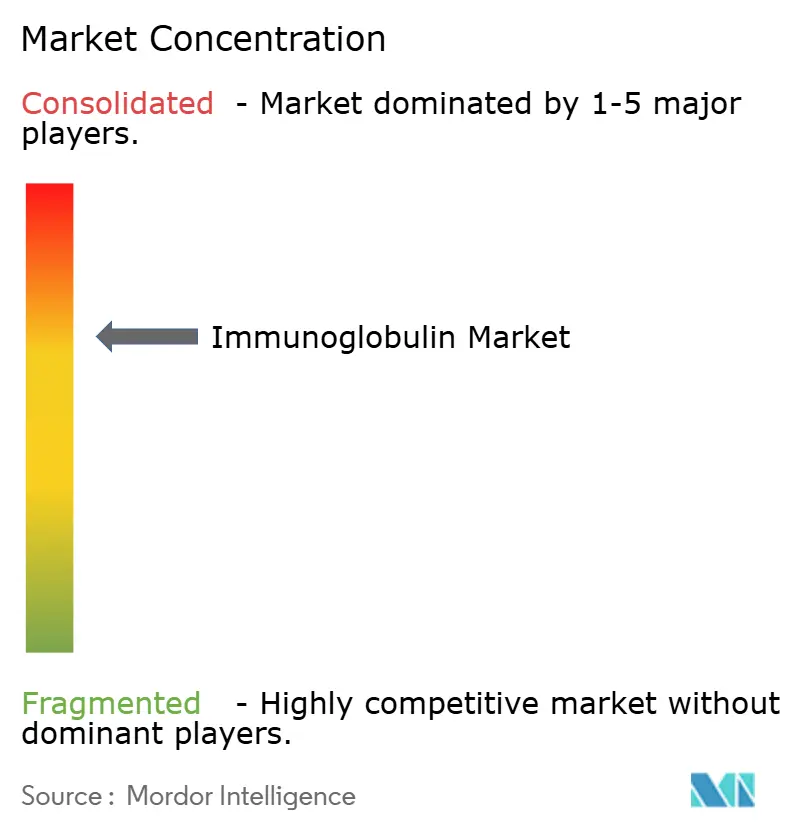
Le marché des immunoglobulines est modérément concentré : les cinq premiers acteurs — CSL Behring, Takeda, Grifols, Octapharma et Baxter — représentent une part significative des revenus mondiaux. Chacun exploite d'importants réseaux de collecte de plasma, la flotte de CSL dépassant 300 centres dans le monde. L'expansion d'Osaka de Takeda ajoute 1,2 million de litres de capacité d'ici 2027, tandis que le site de Kankakee, dans l'Illinois, de CSL ajoutera 800 000 litres en 2025.
La planification des donneurs basée sur l'IA améliore le taux d'utilisation de 12 à 18 %, un avantage que les acteurs établis développent rapidement. Les champions régionaux comme Shanghai RAAS se concentrent sur la demande intérieure en Asie-Pacifique, protégés par les flux limités de plasma transfrontaliers. L'absence de voies pour les biosimilaires préserve les prix mais attire l'attention des payeurs à la recherche d'alternatives ; les anticorps monoclonaux tels que l'éfgartigimod offrent le premier substitut non plasmatique crédible, bien qu'à un coût premium.
L'innovation sous-cutanée est un point chaud de la concurrence : l'extension de l'étiquette japonaise de HYQVIA a validé l'administration à domicile à haute concentration, incitant les concurrents à accélérer des programmes similaires. Les petites entreprises, dont ADMA Biologics, poursuivent des niches hyper-immunes qui commandent 2 à 3 fois plus de revenus par litre mais font face à des contraintes d'échelle. L'harmonisation des normes de sécurité FDA-EMA-PMDA réduit le délai de lancement mondial à moins de deux ans, favorisant les acteurs multirégionaux équipés pour des dépôts simultanés.
Leaders du secteur des immunoglobulines
-
Baxter International Inc.
-
CSL Behring
-
Grifols S.A.
-
Takeda Pharmaceutical Co.
-
Octapharma AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Immunoglobulines Entreprises couvertes dans ce rapport
- ADMA Biologics
- Baxter
- Bio Products Laboratory (BPL)
- Biotest
- China Biologic Products
- CSL Behring
- Emergent Bio Solutions
- GC Biopharma
- Green Cross Corp.
- Grifols
- Hualan Biological Engineering
- Kamada Ltd.
- Kedrion Biopharma
- LFB Group
- Octapharma
- Pfizer
- Sanquin
- Shanghai RAAS Blood Products
- Takeda Pharmaceutical Co.
Opportunités de marché et perspectives d'avenir
Le rendement de fabrication et l'échelle de traitement du plasma représentent des espaces vierges clés, les fournisseurs opérant avec un approvisionnement en plasma limité tandis que la neurologie et l'utilisation à domicile élargissent la demande. Les programmes d'investissement des acteurs historiques indiquent également un cycle de construction pluriannuel : CSL Behring a lancé une expansion majeure à Kankakee, dans l'Illinois, en mars 2026, intégrant la technologie Horizon 2 pour augmenter la production d'immunoglobulines à partir des volumes de plasma existants, tandis que Kedrion a annoncé un investissement de 150 millions d'EUR en mai 2026 pour agrandir son site de Bolognana, en Italie, avec pour objectif déclaré de tripler sa capacité annuelle de traitement du plasma à 3,3 millions de litres. Grifols a également annoncé un investissement de 160 millions d'EUR en juillet 2025 pour un nouveau site à Llica de Vall, en Espagne, afin d'accroître la capacité de fractionnement européenne, s'alignant sur les besoins du marché visant à réduire l'exposition aux pénuries régionales et aux longs cycles de libération des lots.
Au-delà de la thérapie de remplacement, l'expansion des produits et des cas d'usage crée des poches d'opportunité supplémentaires. En Europe, le Privigen de CSL a obtenu l'autorisation de la Commission européenne en juin 2026 pour la prophylaxie pré- et post-exposition à la rougeole chez les personnes pour lesquelles la vaccination est contre-indiquée, ajoutant une demande liée aux besoins de santé publique plutôt qu'à l'immunologie chronique uniquement. Sur le plan des modalités, les régimes sous-cutanés à haute concentration et les options utilisant la hyaluronidase continuent de déplacer l'administration vers le domicile, et les résultats pivots de mai 2026 de Takeda pour le TAK-881 (SCIG 20 % avec hyaluronidase humaine recombinante) soutiennent le développement en cours visant à réduire le volume de perfusion et à améliorer la faisabilité à domicile. Cela favorise les fournisseurs de perfusion à domicile et les réseaux de distribution à chaîne du froid à mesure que l'adoption progresse.
Développements industriels récents dans Marché des Immunoglobulines
- Juin 2026 : La Commission européenne a accordé l'autorisation de mise sur le marché du Privigen de CSL pour la prophylaxie pré- et post-exposition à la rougeole chez les personnes pour lesquelles la vaccination est contre-indiquée. Cela élargit la demande d'immunoglobulines vers des cas d'usage de réponse aux épidémies et de prévention, agrandissant le marché adressable au-delà de la thérapie de remplacement chronique.
- Octobre 2025 : Grifols et Biotest ont lancé Yimmugo aux États-Unis, soutenus par l'approvisionnement provenant de l'installation de production Next Level certifiée par la FDA de Biotest à Dreieich, en Allemagne. Ce lancement renforce l'intensité concurrentielle dans le domaine des IVIG tout en soulignant comment le fractionnement certifié et l'infrastructure de remplissage-finition se traduisent par un accès commercial sur les marchés majeurs.
- Juillet 2024 : Grifols a obtenu une extension d'étiquette aux États-Unis pour XEMBIFY, son immunoglobuline sous-cutanée, renforçant son portefeuille SCIG. Cette mise à jour soutient la migration continue du lieu de soins vers la thérapie à domicile et augmente le choix parmi les options sous-cutanées à haute concentration pour la gestion à long terme.
Marché des Immunoglobulines Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des immunoglobulines couvre les revenus issus des produits immunoglobulines thérapeutiques utilisés dans les soins cliniques, selon les principales voies d'administration et les environnements de soins de santé, comptabilisés au point de vente dans le système de santé par géographie.
Exclusions du périmètre : nous excluons les réactifs de laboratoire non thérapeutiques, les utilisations des immunoglobulines à des fins diagnostiques uniquement, et les services de collecte de sang qui ne font pas partie de la valeur du produit immunoglobuline fini.
Aperçu de la segmentation
- Par produit
- IgG
- IgA
- IgM
- IgE
- IgD
- Par mode d'administration
- Intraveineux (IVIG)
- Sous-cutané (SCIG)
- Intramusculaire
- Par application
- Hypogammaglobulinémie
- Maladie d'immunodéficience primaire (MIP)
- Polyneuropathie démyélinisante inflammatoire chronique (CIDP)
- Myasthénie grave
- Purpura thrombocytopénique immun (PTI)
- Autres applications
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies spécialisées / de détail
- Prestataires en ligne et de perfusion à domicile
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie de la manière dont l'offre d'immunoglobulines est créée et allouée, étant donné que la collecte de plasma, la capacité de fractionnement et les règles d'accès au niveau national façonnent le bassin de demande disponible. Nous examinons des sources de santé publique telles que l'Organisation mondiale de la santé, la FDA américaine et l'Agence européenne des médicaments pour suivre les approbations de produits, les mises à jour de sécurité et les extensions d'indication susceptibles de modifier la demande par indication.
Pour ancrer les hypothèses de volume et d'accès, nous nous référons également à des sources telles que les Centres américains pour le contrôle et la prévention des maladies et les ministères nationaux de la santé pour les schémas de diagnostic et de traitement dans les cas d'immunodéficience et les principales utilisations en neurologie, suivis des statistiques commerciales et douanières disponibles pour vérifier la cohérence des flux transfrontaliers de thérapies dérivées du plasma. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse réputée sont ensuite utilisés pour saisir les ajouts de capacité, l'expansion des centres de collecte de plasma et les commentaires sur les prix. Lorsque la couverture est insuffisante, un abonnement payant axé sur les données financières des entreprises et un autre sur les données d'importation et d'exportation au niveau des expéditions peuvent être utilisés pour combler les lacunes. Les sources documentaires répertoriées sont données à titre illustratif uniquement, et de nombreuses autres références publiques et payantes sont utilisées lors de la collecte, de la vérification croisée et de la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour tester sous pression ce que nous avons appris des documents publics, notamment sur les facteurs de demande difficiles à observer directement, tels que les changements de la perfusion intraveineuse vers la thérapie sous-cutanée, l'adoption de la perfusion à domicile et les préférences des formulaires hospitaliers. Nous nous entretenons avec un ensemble de parties prenantes dans la chaîne d'approvisionnement des thérapies dérivées du plasma, la distribution spécialisée et les environnements de prescription ou de perfusion, et nous couvrons les perspectives de l'APAC, de l'EMEA et des Amériques afin que les différences d'accès et de remboursement régionales soient reflétées dans les hypothèses.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux : 22 % | APAC : 45 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 23 % | EMEA : 37 % |
| Acteurs plus petits : 22 % | Responsables : 55 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une logique à la fois descendante et ascendante, en commençant par un bassin de demande reconstruit à partir des patients traités et des dosages typiques dans les principaux cas d'utilisation des immunoglobulines, puis façonné par les contraintes d'accès. Pour les immunoglobulines, nous nous concentrons sur quelques données pratiques, notamment la prévalence diagnostiquée pour l'immunodéficience primaire et certaines affections neurologiques, la répartition entre l'administration intraveineuse et sous-cutanée, les grammes moyens par patient et par an, et la part des patients traités en milieu hospitalier par rapport à la perfusion à domicile, car cela affecte les prix des canaux et l'utilisation.
Ces signaux de demande sont ensuite convertis en valeur à l'aide des fourchettes de prix observées et des évolutions de mix, avec une attention particulière portée au calendrier des devises et aux effets de l'inflation qui peuvent fausser les comparaisons d'une année sur l'autre. Pour corroborer les totaux, nous utilisons des approximations ascendantes sélectives, telles que les répartitions des revenus des fournisseurs par domaine thérapeutique, les vérifications des canaux au niveau national et le prix par gramme échantillonné multiplié par les grammes consommés estimés. Lorsque des lacunes de données subsistent, nous utilisons des marchés cliniquement similaires comme référence, puis nous revérifions avec des experts.
Pour les prévisions, une analyse de scénarios est utilisée car la croissance de l'offre est contrainte et des changements importants peuvent survenir lorsqu'une nouvelle capacité de fractionnement est mise en ligne ou lorsque le remboursement s'élargit. La vision prospective est guidée par la croissance attendue de la collecte de plasma, la montée en puissance de l'utilisation des capacités, les extensions d'indication et le rythme probable de l'adoption des SCIG, et ceux-ci sont réconciliés avec ce que les répondants décrivent comme réaliste sur les 3 à 5 prochaines années.
Cycle de validation des données et de mise à jour
La validation est effectuée en plusieurs couches afin que le modèle ne repose pas sur une seule série de données. Nous comparons les résultats avec des signaux indépendants tels que les tendances de mix des voies d'administration, les parts de revenus régionales et les ajouts de capacité visibles publiquement, et nous examinons les écarts importants avant la validation interne.
Si les hypothèses changent de manière significative, comme une mise à jour majeure de la sécurité, une perturbation de la capacité ou un changement significatif du remboursement, les experts sont recontactés et les parties concernées du modèle sont recalculées. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements ayant un impact sur le marché surviennent, suivies d'une révision finale avant la livraison afin que le client reçoive la vue la plus récente.
Estimation du marché des immunoglobulines par Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées du marché des immunoglobulines peuvent varier considérablement car la frontière du marché n'est pas toujours traitée de la même manière, et parce que le bassin de demande sous-jacent est difficile à observer directement. Les différences dans la mesure où les voies d'administration, les environnements de soins et les indications sont pleinement comptabilisés, et dans la manière dont les prix sont reportés, expliquent généralement la majeure partie de l'écart.
En suivant les hypothèses de grammes par patient, le mix des voies d'administration et les actualisations annuelles des prix, Mordor Intelligence maintient le modèle de valeur lié à la demande traitée et évite de mélanger les catégories adjacentes dérivées du plasma dans le même total. Certaines publications utilisent également des fenêtres de prévision plus longues ou des scénarios plus agressifs, ce qui peut augmenter la valeur de l'année en cours rapportée lorsque la rétro-projection n'est pas alignée sur le même ensemble de contraintes de capacité et d'accès.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 17,27 milliards USD (2025) | |
| Cabinet de conseil mondial A | 22,15 milliards USD (2025) | Cette estimation semble supposer un bassin de demande tarifée plus large en 2025, ce qui peut se produire lorsque l'expansion des soins à domicile et la couverture des indications sont généralisées à l'ensemble des régions sans les mêmes contraintes d'accès et d'utilisation. |
| Éditeur sectoriel B | 15,35 milliards USD (2025) | Cette estimation s'appuie probablement sur une base 2025 plus conservatrice en appliquant des hypothèses de prix plus strictes ou d'adoption plus lente pour l'utilisation en neurologie à haute dose et le changement de voie d'administration, ce qui réduit les grammes consommés implicites et la valeur résultante. |
Le tableau montre que l'écart est principalement créé par la manière dont la demande est traduite en grammes puis en revenus, et par la rapidité avec laquelle les prix et le mix sont mis à jour selon les régions. Notre approche reste reproductible en liant chaque année à un petit ensemble de signaux de santé et d'approvisionnement observables, puis en ajustant uniquement lorsque les entretiens confirment un changement réel.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des immunoglobulines ?
La taille du marché des immunoglobulines a atteint 17,27 milliards USD en 2025 et est en bonne voie pour atteindre 18,39 milliards USD en 2026.
À quelle vitesse la demande mondiale d'immunoglobulines va-t-elle croître au cours des cinq prochaines années ?
La demande devrait augmenter à un TCAC de 6,46 % de 2026 à 2031, à mesure que les diagnostics s'élargissent et que la perfusion à domicile gagne du terrain.
Quelle classe de produits domine les ventes ?
L'IgG représente 43,55 % des revenus, loin devant les autres isotypes d'immunoglobulines.
Pourquoi l'administration sous-cutanée gagne-t-elle des parts ?
Les formulations à haute concentration et les pompes portables permettent aux patients de s'auto-administrer à domicile, réduisant les coûts d'établissement jusqu'à 40 %.
Quelle région affichera la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un TCAC de 7,72 % grâce aux nouvelles capacités de fractionnement de la Chine et aux approbations neurologiques du Japon.
Les anticorps monoclonaux constituent-ils une réelle menace pour les IVIG ?
Les anticorps à ingénierie Fc comme l'éfgartigimod peuvent remplacer les IVIG dans certaines maladies auto-immunes, mais coûtent actuellement 30 à 50 % de plus, ce qui limite leur impact à court terme.