
Taille et part du marché des médicaments myorelaxants
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.46 Milliards de dollars |
| Taille du Marché (2031) | 5.69 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.98 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des médicaments myorelaxants par Mordor Intelligence
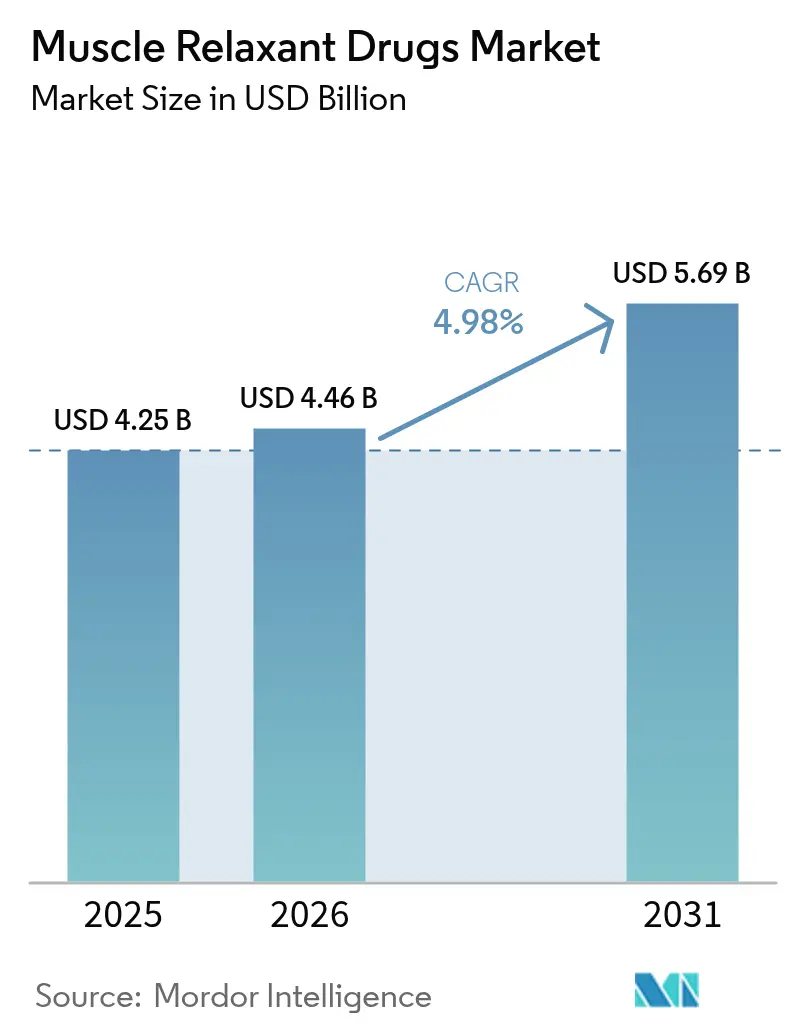
La taille du marché des médicaments myorelaxants devrait passer de 4,25 milliards USD en 2025 à 4,46 milliards USD en 2026 et atteindre 5,69 milliards USD d'ici 2031, avec un TCAC de 4,98 % sur la période 2026-2031.
La demande soutenue est alimentée par le vieillissement des populations, la prévalence croissante des maladies musculosquelettiques et la progression des procédures cosmétiques électives ainsi que des chirurgies à volume élevé. L'adoption technologique — allant de la surveillance neuromusculaire en boucle fermée à l'anesthésie guidée par l'IA — favorise le dosage de précision et réduit les événements indésirables. Par ailleurs, de nouveaux formats d'administration, tels que les patchs à micro-aiguilles et les formulations de toxine botulique à action prolongée, redéfinissent les attentes des patients en matière de commodité, de sécurité et d'efficience des coûts. Les entreprises capables d'allier innovation et chaînes d'approvisionnement résilientes sont bien positionnées pour faire face à l'examen réglementaire, aux falaises de brevets et aux pénuries de matières premières qui caractérisent le paysage actuel.
Principaux enseignements du rapport
- Par type de médicament, les myorelaxants squelettiques ont représenté la plus grande part des revenus, soit 43,95 %, en 2025, tandis que les agents à action directe sont en passe d'enregistrer le TCAC le plus élevé, à 7,55 %, d'ici 2031.
- Par formulation, les produits injectables ont représenté 54,35 % de la part du marché des médicaments myorelaxants en 2025 ; la voie transdermique devrait progresser à un TCAC de 8,28 % jusqu'en 2031.
- Par canal de distribution, les pharmacies hospitalières ont détenu 47,65 % de la taille du marché des médicaments myorelaxants en 2025 ; les pharmacies en ligne enregistrent le TCAC le plus élevé, à 8,76 %, d'ici 2031.
- Par géographie, l'Amérique du Nord a conservé une part de 39,55 % du marché des médicaments myorelaxants en 2025, tandis que l'Asie-Pacifique progresse à un TCAC de 7,72 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des médicaments myorelaxants
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la population gériatrique | +1.2% | Mondial, avec une concentration en Amérique du Nord, en Europe et au Japon | Long terme (≥ 4 ans) |
| Prévalence croissante des troubles musculosquelettiques | +1.0% | Mondial, en particulier en Asie-Pacifique et dans les marchés émergents | Moyen terme (2-4 ans) |
| Volume croissant de procédures chirurgicales nécessitant des agents de blocage neuromusculaire | +0.8% | Amérique du Nord et UE, avec extension vers l'APAC | Moyen terme (2-4 ans) |
| Croissance des procédures cosmétiques mini-invasives utilisant la toxine botulique | +0.6% | Amérique du Nord, Europe, avec croissance en Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption du dosage personnalisé via des systèmes de surveillance neuromusculaire en boucle fermée | +0.4% | Amérique du Nord et UE principalement, avec transfert technologique vers l'APAC | Moyen terme (2-4 ans) |
| Émergence de spasmolytiques dérivés des cannabinoïdes présentant des profils d'innocuité favorables | +0.3% | Europe en tête, avec développement des voies réglementaires en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la population gériatrique
La proportion d'adultes âgés de 55 ans et plus continue d'augmenter, avec un fardeau mondial lié aux lombalgies. Les prévisions japonaises indiquent une prévalence des lombalgies de 26,5 % d'ici 2055, soulignant la demande soutenue en médicaments myorelaxants. Bien que seulement 1,5 % des patients américains âgés de ≥ 65 ans reçoivent une ordonnance à la sortie de l'hôpital, 10,7 % développent une utilisation prolongée, soulevant des questions de sécurité. La sarcopénie coexistant avec la douleur augmente le risque d'invalidité, ce qui incite à développer des formulations adaptées à la pharmacocinétique des personnes âgées.
Prévalence croissante des troubles musculosquelettiques
Les affections musculosquelettiques constituent désormais la principale cause mondiale de handicap. En Inde, les maladies rhumatismales touchent jusqu'à 30 % de la population, orientant l'attention vers des régimes de soins chroniques économiquement accessibles. Le fardeau s'étend au-delà des données démographiques traditionnelles, l'arthrose du genou émergeant comme la forme la plus prévalente, et l'indice de masse corporelle élevé étant identifié comme un facteur de risque primaire, ce qui suggère une expansion liée au mode de vie de la population de patients ciblée. Les projections arthroplastiques colombiennes estiment à 39 270 procédures d'ici 2050, dont 52,7 % chez les femmes, soulignant la demande chirurgicale qui nécessite des agents de blocage neuromusculaire et des protocoles postopératoires de médicaments myorelaxants. Ce changement épidémiologique crée des opportunités pour les entreprises pharmaceutiques de développer des thérapies ciblées répondant à des affections musculosquelettiques spécifiques, tout en gérant les défis économiques et d'infrastructure sanitaire associés.
Volumes chirurgicaux croissants nécessitant des agents de blocage neuromusculaire
Les systèmes consultatifs en boucle fermée réduisent les événements de blocage insuffisant de 63 % à 27 % des patients recevant du rocuronium, démontrant des gains en matière de sécurité.[1]J. Smith et al., « Administration de rocuronium en boucle fermée réduit le blocage insuffisant », Anesthesia & Analgesia, anesthesia-analgesia.org Les prototypes d'anesthésie robotique intègrent un retour EEG pour maintenir les valeurs de l'indice bispectral entre 40 et 60, laissant entrevoir des plateformes d'administration entièrement automatisées d'ici 2030. Une telle précision amplifie l'utilisation des agents à action rapide et des antagonistes de curarisation, faisant du marché des médicaments myorelaxants un pilier central du flux de travail modern en salle d'opération.
Croissance des procédures cosmétiques mini-invasives utilisant la toxine botulique
L'homologation par la FDA de LETYBO début 2024 a étendu les options de toxine botulique approuvées pour les rides glabellaires.[2]Agence américaine des produits alimentaires et médicamenteux, « Base de données Drugs@FDA », fda.gov DAXXIFY à action prolongée offre un effet de 15 à 28 semaines, soit le double de la durée des produits traditionnels, répondant à la demande pour moins de visites en cabinet. Les recommandations consensuelles coréennes actualisées affinent les grilles de dosage, diffusant les meilleures pratiques à l'échelle mondiale. Ces avancées cliniques renforcent le rôle de l'esthétique en tant que moteur de croissance incrémentale aux côtés des indications thérapeutiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Effets indésirables et préoccupations en matière de sécurité des médicaments myorelaxants | -0.7% | Mondial, avec un examen accru en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expirations de brevets entraînant une érosion des prix par les génériques | -0.5% | Amérique du Nord et UE principalement, avec des effets de débordement à l'échelle mondiale | Moyen terme (2-4 ans) |
| Surveillance réglementaire croissante sur l'utilisation hors AMM pour la douleur chronique | -0.4% | Amérique du Nord et Europe, avec adoption dans les marchés émergents | Moyen terme (2-4 ans) |
| Vulnérabilité de la chaîne d'approvisionnement pour les précurseurs de substances actives pharmaceutiques | -0.3% | Mondial, avec un impact particulier sur la fabrication en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Effets indésirables et préoccupations en matière de sécurité des médicaments myorelaxants
L'incidence du delirium a atteint 17,6 % chez les patients ayant subi une fusion lombaire recevant de la cyclobenzaprine, contre 11,4 % dans les groupes témoins. Les fichiers d'événements indésirables de la FDA recensent l'arrêt cardiaque et l'anaphylaxie parmi les événements les plus létaux liés aux bloquants neuromusculaires, incitant à des règles de surveillance plus strictes. Ces données renforcent l'examen des payeurs et des cliniciens, modérant l'adoption des agents plus anciens.
Expirations de brevets entraînant une érosion des prix par les génériques
À mesure que le Bridion de Merck perd sa protection en janvier 2026, les contestations génériques dans le cadre du Hatch-Waxman Act se multiplient. Les registres de la FDA font état de 23 demandes d'autorisation de mise sur le marché liées aux myorelaxants volontairement retirées depuis 2023, indice de pression sur les marges.[3]Registre fédéral américain, « Avis de retrait de demandes d'autorisation de mise sur le marché », federalregister.gov Les injectables stériles génériques font face à un taux d'abandon 40 % plus élevé par rapport aux niveaux de 2022, exposant les hôpitaux à des pénuries. Les innovateurs répondent par des dispositifs à valeur ajoutée et des formats à libération prolongée visant à assurer une différenciation post-brevet.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de médicament : les agents à action directe stimulent l'innovation
Les composés à action directe progressent à un TCAC de 7,55 %, soit près de 3 points de pourcentage au-dessus de l'ensemble du marché des médicaments myorelaxants. Leurs voies d'action ciblées réduisent la sédation systémique, un avantage dans les soins gériatriques et la rééducation fonctionnelle. Les myorelaxants squelettiques représentent toujours 43,95 % des revenus de 2025 grâce à leurs larges indications musculosquelettiques. Les spasmolytiques dérivés des cannabinoïdes, tels que le Sativex, démontrent un soulagement cliniquement significatif de la spasticité sans faiblesse musculaire détectable dans des essais impliquant 500 patients, ouvrant une nouvelle niche thérapeutique. Botox et les toxines plus récentes, par exemple DAXXIFY, continuent de dominer l'esthétique faciale, un segment dont les prévisions indiquent un élargissement à mesure que les formulations durables améliorent l'observance des patients.
Les molécules à action directe de deuxième génération, notamment les modulateurs sélectifs du RyR1, progressent dans des programmes de Phase II, visant à traiter l'hyperthermie maligne sans paralysie résiduelle. À l'autre extrémité, des agents classiques comme la tizanidine sont reformulés en films buccaux pour améliorer le début d'action et contourner le métabolisme hépatique. Cette diversité du cycle de produits — des sprays à base de cannabinoïdes aux bloquants neuromusculaires titrés par l'IA — illustre la façon dont l'innovation maintient la diversification et la résilience du marché des médicaments myorelaxants.


Par formulation : l'innovation transdermique s'accélère
Les injectables ont représenté 54,35 % des dépenses de 2025 en raison de leur utilisation en salle d'opération et en urgence ; néanmoins, les systèmes transdermiques devraient afficher le TCAC le plus élevé, à 8,28 %. Les réseaux de micro-aiguilles et les patchs d'iontophorèse permettent d'atteindre des niveaux plasmatiques stables et de réduire le métabolisme de premier passage, ce qui est particulièrement précieux pour les agents à demi-vie courte. Une crème à base de cyclobenzaprine et de guaïfénésine a été introduite dans les pharmacies de préparation magistrale pour le soulagement localisé des spasmes. Les cadres de qualité par la conception améliorent la perméabilité, garantissant l'uniformité des doses.
Les études sur les préférences des patients révèlent des taux d'observance 20 à 30 % plus élevés avec les patchs qu'avec les comprimés pris trois fois par jour, ce qui est important pour les schémas thérapeutiques dans les lombalgies chroniques. Les hôpitaux restent dépendants des injectables, mais les soins ambulatoires privilégient les topiques, créant des flux de demande équilibrés au sein de la hiérarchie de taille du marché des médicaments myorelaxants.
Par canal de distribution : la transformation numérique s'accélère
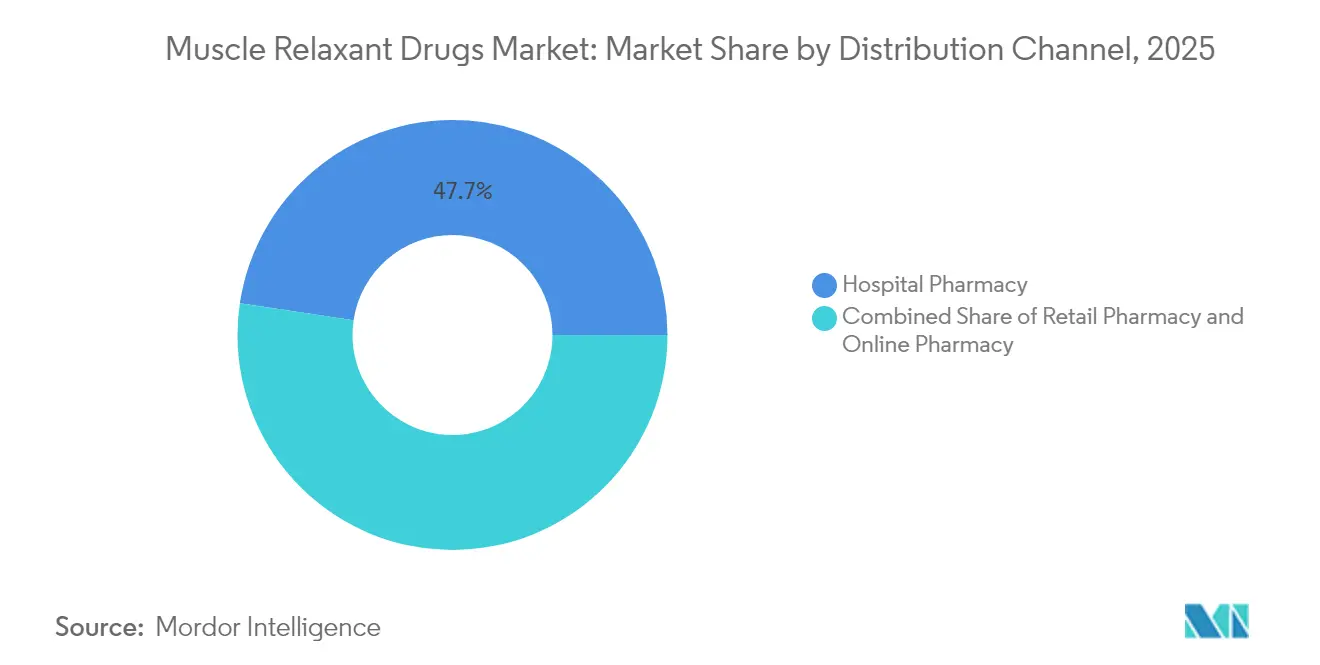
Les pharmacies hospitalières ont représenté 47,65 % des revenus mondiaux en 2025, reflétant la dépendance chirurgicale aux bloquants neuromusculaires à action rapide. Les pharmacies en ligne constituent toutefois le canal en progression la plus rapide, avec un TCAC de 8,76 %, soutenu par les consultations de télémédecine et les ordonnances électroniques. Des enquêtes confirment que la commodité et le prix sont les deux premiers facteurs d'achat, tandis que les facteurs démographiques tels que l'âge ou le niveau d'éducation présentent un pouvoir prédictif mitigé.
Les régulateurs influencent la répartition entre canaux : le CMS impose une autorisation préalable pour la toxine botulique sous des codes CPT spécifiques, exigeant des cycles de réévaluation de 12 semaines. Ces règles administratives orientent souvent les patients atteints de spasticité chronique vers des services de commande par correspondance qui automatisent la documentation des renouvellements. Les points de vente au détail maintiennent leur attrait pour les ordonnances immédiates liées aux blessures aiguës, créant un équilibre de distribution tripartite au sein du marché des médicaments myorelaxants.
Analyse géographique
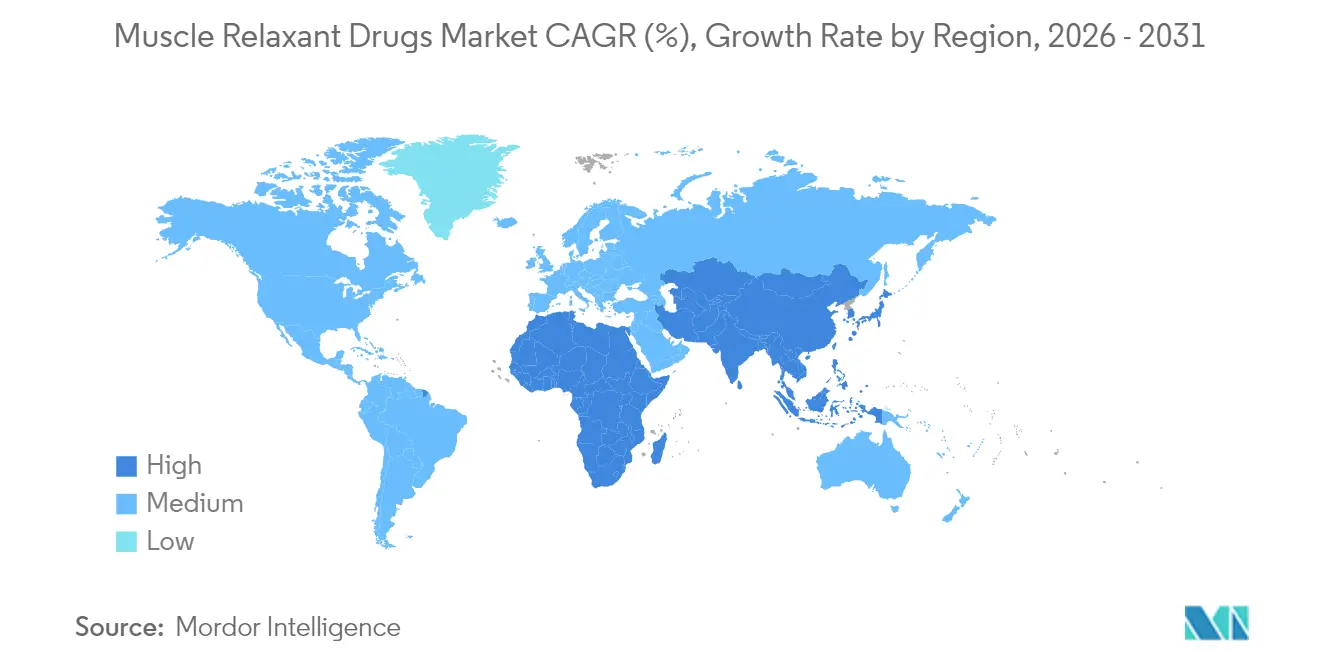
L'Amérique du Nord représente 39,55 % des ventes mondiales et continue d'absorber la majorité des bloquants neuromusculaires injectables utilisés dans les chirurgies orthopédiques et cardiovasculaires à volume élevé. Le remboursement robuste via Medicare et les assureurs privés soutient les agents à prix premium, bien que les pénuries record d'injectables stériles génériques en 2024 aient exposé les hôpitaux à des retards de cas et à des protocoles de substitution. La loi Biosecure de 2025, restreignant l'approvisionnement en substances actives pharmaceutiques d'origine chinoise, devrait réorienter les contrats vers des producteurs nationaux, renforçant les expansions de capacité locale déjà en cours.
L'Europe bénéficie des évaluations centralisées de l'Agence européenne des médicaments (EMA) qui accélèrent la mise sur le marché des génériques économiques sans compromettre la sécurité. Les données du monde réel provenant de Belgique corroborent l'utilité du nabiximols pour la spasticité liée à la sclérose en plaques, influençant les pratiques de prescription au-delà des nations pionnières. Les systèmes de santé nationaux négocient des remises agressives, mais le vieillissement démographique et la demande de procédures cosmétiques mini-invasives maintiennent une expansion régulière du marché des médicaments myorelaxants dans l'ensemble de l'UE-27.
L'Asie-Pacifique est le moteur de croissance, progressant à un TCAC de 7,72 %. En Inde, les troubles musculosquelettiques touchent jusqu'au tiers des citoyens, générant une demande croissante tant pour les topiques en vente libre que pour les injectables hospitaliers. La prévision japonaise selon laquelle un adulte sur quatre souffrira de lombalgie d'ici 2055 assure une longue piste pour l'adoption des produits. Simultanément, les appels d'offres provinciaux chinois récompensent les offres les plus basses, ce qui pèse sur les marges mais incite aux gains d'efficience pour les fabricants capables de livrer du volume avec une assurance qualité. Dans l'ensemble, l'élargissement de la couverture assurantielle et les chaînes d'hôpitaux privés cimentent le rôle de la région dans les futures progressions de la taille du marché des médicaments myorelaxants.

Paysage réglementaire
La réglementation applicable aux myorelaxants couvre les nouvelles homologations, la pharmacovigilance continue et la classification normalisée de l'utilisation des médicaments. Aux États-Unis, la FDA continue d'approuver de nouvelles formulations pertinentes pour ce marché ; par exemple, en août 2025, la FDA a approuvé TONMYA (comprimés sublinguaux de chlorhydrate de cyclobenzaprine) pour la fibromyalgie chez l'adulte, illustrant l'attention de l'agence portée aux approches d'administration différenciées dans des affections douloureuses et spasmodiques à fort besoin médical non satisfait.
En Europe, le Comité pour l'évaluation des risques en matière de pharmacovigilance (PRAC) de l'EMA maintient une détection active des signaux de sécurité et recommande périodiquement des mises à jour des informations produit (RCP et notices) en fonction des signaux examinés lors de ses réunions de 2025 et 2026, renforçant les obligations post-commercialisation pour les produits autorisés au niveau central utilisés en anesthésie, en spasticité et dans des indications connexes. À l'échelle mondiale, le Centre collaborateur de l'OMS pour la méthodologie statistique des médicaments maintient le cadre ATC avec la classe M03 pour les myorelaxants (incluant les sous-groupes à action centrale M03B et à action directe), avec des mises à jour annuelles ATC/DDD, et les lignes directrices 2026 en vigueur à partir de janvier 2026 façonnant la comparabilité pour les audits de prescription, les appels d'offres et les rapports d'utilisation en conditions réelles.
Paysage concurrentiel
Le secteur des médicaments myorelaxants présente une fragmentation modérée. AbbVie s'appuie sur une base de données probantes accumulée sur plusieurs décennies pour défendre Botox dans les domaines thérapeutique et cosmétique, contrant les nouveaux entrants avec des toxines à action prolongée. Le Bridion de Merck a enregistré 1,84 milliard USD en 2024, mais fait face à l'entrée des génériques en 2026, ce qui incite à la gestion du cycle de vie via des extensions pédiatriques et des flacons prêts à l'emploi. Fulcrum Therapeutics illustre comment les entreprises plus petites acquièrent de l'envergure grâce à des partenariats ; son alliance de 80 millions USD avec Sanofi finance les essais de losmapimod pour les dystrophies rares.
Les investissements technologiques différencient les acteurs : les logiciels de dosage en boucle fermée qui ont réduit les événements de blocage insuffisant de plus d'un tiers offrent aux hôpitaux des bénéfices de sécurité quantifiables, renforçant le verrouillage fournisseur pour les agents compatibles. Les thérapeutiques à base de cannabinoïdes créent une voie concurrentielle parallèle ; le succès du Sativex de GW Pharmaceuticals en Europe préfigure une entrée aux États-Unis en attente de l'examen de la FDA. La résilience de la chaîne d'approvisionnement est un autre pivot : les entreprises disposant de sites de production de substances actives pharmaceutiques sur deux continents et d'une redondance dans les lignes de remplissage aseptique stérile ont gagné des parts durant les pénuries d'injectables de 2024 — un avantage susceptible de s'élargir à mesure que les normes de conformité se resserrent.
Les mouvements stratégiques des 18 derniers mois comprennent l'élagage de portefeuille des injectables à faible volume, les acquisitions ciblées d'actifs de pipeline topique et les investissements dans des portails d'échantillonnage numérique reliant directement les dermatologues et les neurologues aux représentants des fabricants. Collectivement, ces actions illustrent un marché où l'innovation, la conformité réglementaire et la robustesse logistique définissent l'avantage concurrentiel.
Leaders du secteur des médicaments myorelaxants
Pfizer Inc.
Ipsen Biopharmaceuticals Inc.
Zydus Lifesciences Ltd.
Neurana Pharmaceuticals Inc.
Teva Pharmaceutical Industries Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'opportunité réside dans la différenciation des molécules matures via des systèmes d'administration et de sécurité renforcés, tout en étendant la portée vers des niches thérapeutiques à plus forte valeur ajoutée. L'innovation transdermique et topique offre une voie pratique pour améliorer l'adhésion et réduire l'exposition systémique des agents à action centrale utilisés dans les affections musculo-squelettiques chroniques ; cette orientation est étayée par des travaux académiques de 2026 démontrant un patch transdermique de chlorhydrate de tizanidine à base de vecteurs lipidiques nanostructurés présentant une biodisponibilité nettement supérieure et une libération prolongée sur 24 heures dans des modèles précliniques, en accord avec l'évolution du marché vers des formats axés sur la commodité.
En milieu hospitalier, un espace subsiste dans les solutions de flux de travail en anesthésie associant curares à des avancées en matière de surveillance et de réversion afin de réduire les événements indésirables et la variabilité de la gestion du blocage. L'attention portée en 2026 à la chimie de réversion de nouvelle génération (par exemple, la calabadion 2 évoquée dans les revues sur les agents bloquants neuromusculaires) et les rapports précliniques sur des candidats non dépolarisants à action rapide et récupération courte soulignent des efforts continus de R&D visant des profils de récupération plus rapides et une meilleure contrôlabilité. Par ailleurs, l'allocation stratégique de capitaux vers les troubles neuromusculaires et de la fonction musculaire signale des voies d'expansion connexes pour les entreprises actives autour de la spasticité et des soins neuromusculaires ; par exemple, Servier a finalisé l'acquisition de l'activité dystrophie musculaire d'Edgewise Therapeutics en juillet 2026 afin de sécuriser un actif en phase avancée dans les dystrophinopathies, renforçant l'intérêt du secteur pour aller au-delà du soulagement symptomatique vers des thérapies neuromusculaires ciblées pouvant être associées à la spasticité et aux parcours de réadaptation.
Développements récents du secteur
- Juillet 2026 : Servier a finalisé l'acquisition de l'activité dystrophie musculaire d'Edgewise Therapeutics pour un montant pouvant atteindre 2,65 milliards USD, ajoutant l'actif en phase avancée sevasemten pour les dystrophies musculaires de Becker et de Duchenne. L'opération élargit l'empreinte neuromusculaire de Servier et accroît la concentration concurrentielle sur les approches modificatrices de la maladie, adjacentes à la gestion symptomatique de la spasticité et de la fonction musculaire.
- Mai 2026 : Ipsen a présenté des données de dernière minute sur Dysport chez les adultes atteints de spasticité du membre supérieur, confirmant une sécurité non inférieure et un contrôle des symptômes plus durable, renforçant sa différenciation dans un segment des neurotoxines à fort volume.
- Septembre 2024 : Piramal Pharma Solutions a annoncé une expansion d'environ 80 millions USD de son site d'injectables stériles au Kentucky, visant une augmentation de capacité à plus de 240 lots de produits par an d'ici le T1 2027. La montée en échelle de la capacité de remplissage-finition stérile répond à une contrainte critique pour les curares injectables et les produits hospitaliers connexes, où la fiabilité de l'approvisionnement influence le choix des formulaires et les pratiques de substitution.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché des myorelaxants est défini comme les thérapies sur prescription et administrées utilisées pour réduire les spasmes musculaires, la rigidité ou le tonus musculaire, et la valeur est suivie comme les revenus générés par ces produits dans les principaux contextes de soins.
Exclusions du périmètre : ce dimensionnement ne comptabilise pas les services de kinésithérapie, les procédures de gestion de la douleur non médicamenteuses, ni les préparations topiques en vente libre non réglementées comme produits pharmaceutiques.
Aperçu de la segmentation
- Par type de médicament
- Relaxants esthétiques faciaux
- Myorelaxants squelettiques
- Agents de blocage neuromusculaire
- Myorelaxants à action directe
- Par formulation
- Orale
- Injectable
- Transdermique/Topique
- Par canal de distribution
- Pharmacie hospitalière
- Pharmacie de détail
- Pharmacie en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'alignement du périmètre médicamenteux et du bassin de demande, puis la cartographie de l'endroit où la valeur est enregistrée dans le système de santé. Des sources publiques, telles que les étiquettes de médicaments de la FDA américaine et sa base de données d'approbations, les statistiques de santé du CDC américain, les publications de dépenses et d'utilisation des Centers for Medicare and Medicaid Services (CMS) des États-Unis, et l'Observatoire mondial de la santé de l'OMS, sont utilisées pour comprendre les contextes de traitement et les schémas d'utilisation.
Nous extrayons ensuite des indicateurs complémentaires de sources telles que les données de santé de l'OCDE, les portails nationaux des ministères de la santé et du remboursement, les revues à comité de lecture indexées sur PubMed, et les résumés douaniers ou commerciaux pertinents pour les substances actives et les flux commerciaux de produits finis. Les documents d'entreprise et les présentations aux investisseurs aident à valider l'orientation thérapeutique, les évolutions de mix et l'exposition géographique, et un abonnement payant couvrant les données financières et l'actualité des entreprises est utilisé de manière sélective pour recouper les chronologies et les événements majeurs liés aux produits. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et payantes ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail de terrain permet de traduire la vue documentaire en hypothèses réalistes concernant les volumes, la tarification et le mix des canaux. Nous nous entretenons avec des pharmaciens hospitaliers, des neurologues, des parties prenantes liées à l'anesthésiologie, des cliniciens spécialisés en douleur et en réadaptation, ainsi que des distributeurs, ce qui aide à combler les écarts concernant les préférences de prescription, les déclencheurs de changement et la part d'utilisation des injectables.
Les données sont vérifiées dans les principales régions afin que le modèle reflète le comportement local de remboursement, la vitesse d'adoption des génériques et la durée typique du traitement, puis les hypothèses finales sont réconciliées avec ce que les payeurs et les prestataires déclarent observer sur le terrain.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 27 % | Cadres dirigeants : 15 % | APAC : 44 % |
| Rang intermédiaire : 58 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 29 % |
| Petits acteurs : 15 % | Managers : 45 % | Amériques : 27 % |
Dimensionnement et prévisions du marché
Le dimensionnement est réalisé à partir d'une reconstruction descendante du bassin de demande, où les patients traités et les volumes de procédures sont traduits en volumes thérapeutiques, ces derniers étant valorisés selon l'économie type des doses et des conditionnements. Pour les myorelaxants, les données de base incluent les cohortes diagnostiquées et traitées de spasticité et de douleur musculo-squelettique aiguë, les volumes chirurgicaux hospitaliers liés à l'utilisation du blocage neuromusculaire, la durée moyenne de traitement par contexte, les taux de substitution générique et la répartition par voie d'administration (orale versus injectable).
Pour que les totaux restent réalistes, nous corroborons les résultats avec des approximations ascendantes sélectives, telles que le prix échantillonné par conditionnement multiplié par le nombre estimé de conditionnements par patient traité, des vérifications de canal sur les parts hôpital versus détail, et une consolidation limitée des principales familles de produits dans les grands pays. Lorsque les signaux directs de volume sont faibles, les écarts sont traités à l'aide d'indicateurs proxy (par exemple, la croissance des procédures et les changements de couverture par les payeurs), puis la fourchette est resserrée grâce aux retours des cliniciens.
Les prévisions sont établies à l'aide d'une régression multivariée avec vérifications de scénarios, afin que les perspectives soient liées à un ensemble restreint de facteurs pouvant être expliqués et actualisés chaque année. En pratique, les hypothèses relatives aux tendances chirurgicales, à la charge neurologique liée au vieillissement, à la pression tarifaire des génériques et au durcissement des formulaires sont revues avec des experts, puis appliquées de manière cohérente dans toutes les régions et contextes de soins.
Validation des données et cycle de mise à jour
Les résultats sont validés par des vérifications en plusieurs étapes qui comparent la valeur modélisée à des signaux indépendants, tels que les tendances des procédures, les changements de remboursement et le calendrier attendu de pénétration des génériques. Lorsqu'un pays ou un segment présente une variation brutale qui ne peut être expliquée par un événement de marché réel, les données de base des facteurs sont revérifiées et des appels de suivi sont déclenchés pour confirmer ce qui a changé.
Avant validation finale, le modèle et les hypothèses sont revus par un autre analyste, suivi d'un contrôle final de cohérence entre régions, voies d'administration et canaux de distribution. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des changements de politique, des modifications majeures d'étiquetage ou des perturbations d'approvisionnement. Juste avant la livraison, nous effectuons une actualisation finale afin que les clients reçoivent la vue la plus récente disponible.
Taille du marché des myorelaxants selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les myorelaxants peuvent varier car chaque source utilise son propre périmètre, sa propre logique de tarification et son propre calendrier de conversion des devises et de mise à jour. Des écarts apparaissent également lorsqu'une estimation repose davantage sur la valeur des expéditions, tandis qu'une autre repose davantage sur les volumes de traitement du côté de la demande.
L'écart principal provient de la question de savoir si les curares utilisés en anesthésie chirurgicale sont traités comme un pilier de marché à part entière ou uniquement comptabilisés lorsqu'ils relèvent clairement du suivi thérapeutique des myorelaxants, et ceci est traité comme une règle d'inclusion explicite dans le modèle de Mordor Intelligence. Certaines estimations appliquent également une croissance des prix plus rapide ou ne séparent pas l'usage oral et injectable par contexte de soins, ce qui peut gonfler la valeur lorsque l'érosion générique est forte.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,25 milliards USD (2025) | |
| Éditeur commercial A | 5,11 milliards USD (2025) | Utilise un concept de valeur au niveau du fabricant et peut inclure des composantes de service plus larges autour des ventes, ce qui peut augmenter les totaux par rapport aux revenus du marché final capturés grâce au mix de contextes de soins et aux hypothèses de prix nets. |
| Portail de données sectorielles B | 4,90 milliards USD (2024) | Ancre l'année de base sur un calendrier différent et peut ne pas normaliser entièrement l'érosion des prix des génériques et le mix des voies d'administration, ce qui peut décaler la valeur de départ vers le haut lorsque les injectables et le report des produits de marque sont supposés plus élevés. |
L'écart entre les sources s'explique principalement par le traitement du périmètre pour les produits liés à l'anesthésie, ainsi que par les différences dans la façon dont la tarification est ajustée en fonction de l'adoption des génériques et du mix des canaux. En rattachant le modèle à des indicateurs de demande traitée puis en le recoupant avec des signaux pratiques de prix et de mix, la valeur finale reste traçable à des étapes claires qui peuvent être répétées et actualisées.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché des médicaments myorelaxants ?
Le marché des médicaments myorelaxants s'élève à 4,46 milliards USD en 2026.
À quelle vitesse le marché des médicaments myorelaxants devrait-il croître ?
Il devrait enregistrer un TCAC de 4,98 %, atteignant 5,69 milliards USD d'ici 2031.
Quel type de médicament domine actuellement le marché ?
Les myorelaxants squelettiques détiennent la plus grande part, à 43,95 %, principalement pour les soins postopératoires et les troubles musculosquelettiques.
Pourquoi les formulations transdermiques gagnent-elles en popularité ?
Les patchs à micro-aiguilles et par iontophorèse améliorent l'observance et contournent le métabolisme de premier passage, ce qui stimule un TCAC de 8,28 % pour ce segment.
Quelle région connaîtra la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un TCAC de 7,72 % en raison du vieillissement des populations et de l'amélioration de l'accès aux soins de santé.
Quel risque majeur pourrait ralentir l'expansion du marché ?
Les préoccupations liées aux événements indésirables, notamment chez les personnes âgées, continuent de déclencher des recommandations de prescription plus strictes susceptibles de tempérer l'adoption.
Dernière mise à jour de la page le:



