
Taille et part du marché du streetwear
Analyse du marché du streetwear par Mordor Intelligence
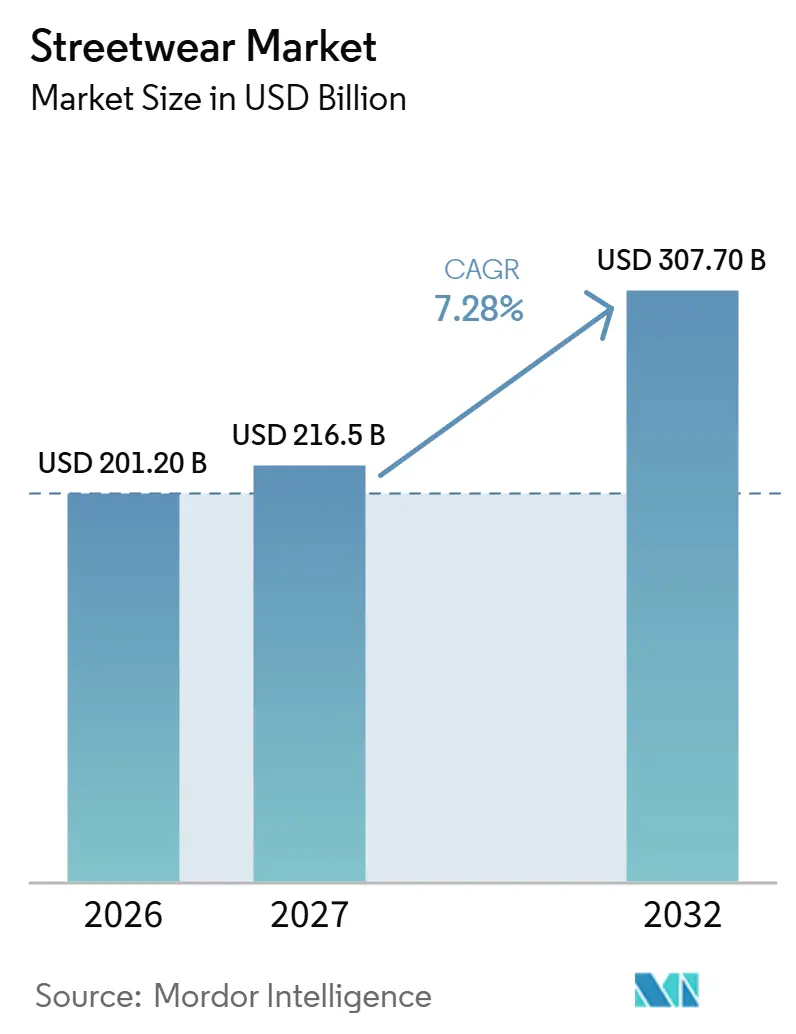
La taille du marché du Streetwear était évaluée à 201,2 milliards USD en 2026 et devrait croître de 216,5 milliards USD en 2027 pour atteindre 307,7 milliards USD d'ici 2032, à un CAGR de 7,28 % durant la période de prévision (2027-2032).
La demande de vêtements pour adolescents aux États-Unis et la découverte sociale en Indonésie offrent aux fournisseurs des moyens de relier l'identité de marque à des audiences identifiables. Les gammes collaboratives et l'accès contrôlé aux sneakers peuvent transformer cette notoriété en une proposition de produit différenciée. Les canaux de vente intégrés peuvent contribuer à convertir l'intérêt, tandis que les contrefaçons et les changements rapides de style menacent les transactions authentiques et les revenus au prix fort. Les fournisseurs doivent donc veiller à ce que l'identité du produit et l'exécution au détail se renforcent mutuellement dans leur quête d'une demande plus large.
Principaux enseignements du rapport
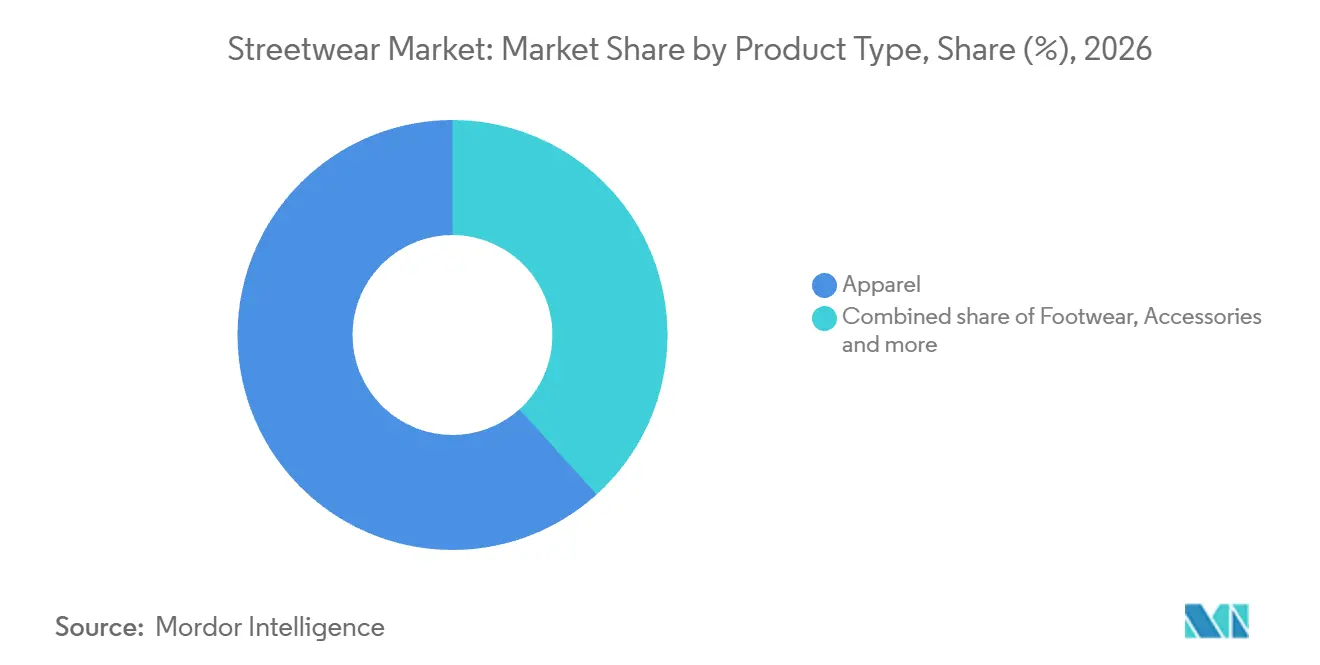
- Par type de produit, l'habillement a dominé avec une part de 61,69 % de la taille du marché du Streetwear en 2026, tandis que les chaussures devraient être le segment à la croissance la plus rapide avec un CAGR de 8,05 % durant 2027-2032.
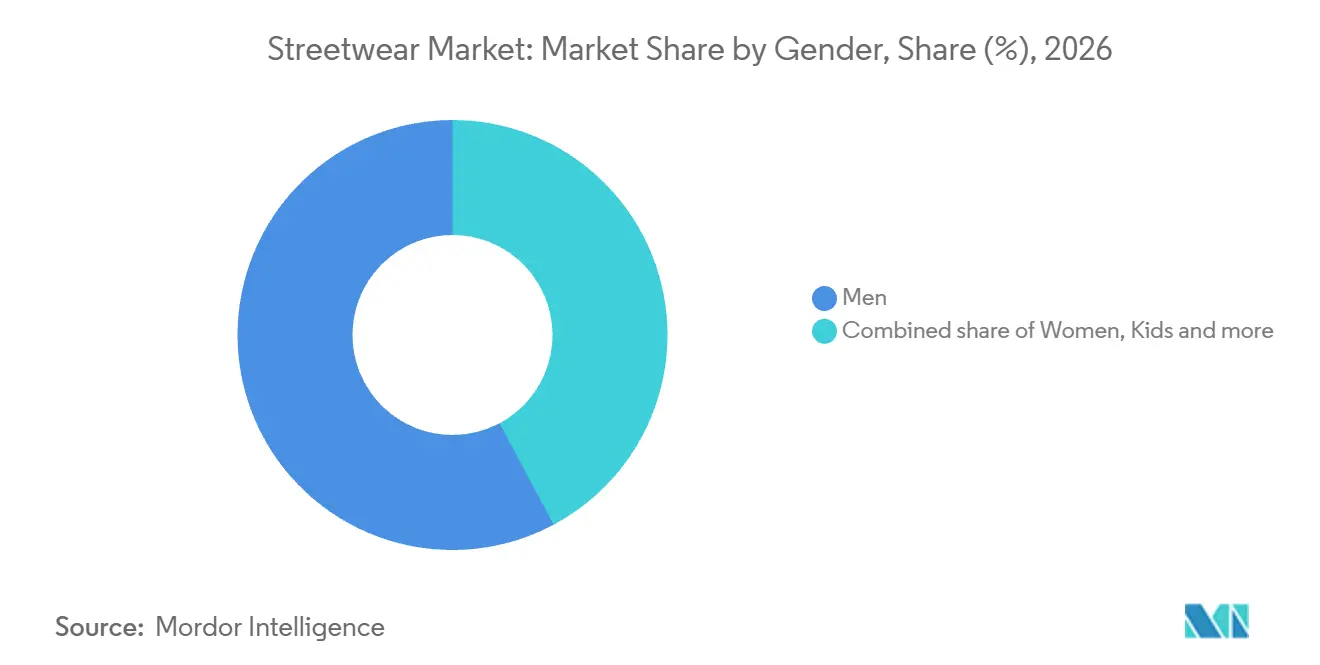
- Dans la répartition par genre, les hommes représentaient une part de marché du Streetwear de 57,8 % en 2026, et les femmes devraient connaître la croissance la plus rapide avec un CAGR de 8,6 % durant 2027-2032.
- Dans les catégories de prix, les produits de marché intermédiaire détenaient 43,58 % des dépenses des consommateurs en Streetwear en 2026, le segment premium devant être le segment à la croissance la plus rapide avec un CAGR de 8,4 % durant 2027-2032.
- Les canaux de distribution étaient dominés par les magasins de détail hors ligne avec 59,42 % des dépenses des consommateurs en Streetwear en 2026, et les magasins de détail en ligne devraient connaître la croissance la plus rapide avec un CAGR de 8,45 % durant 2027-2032.
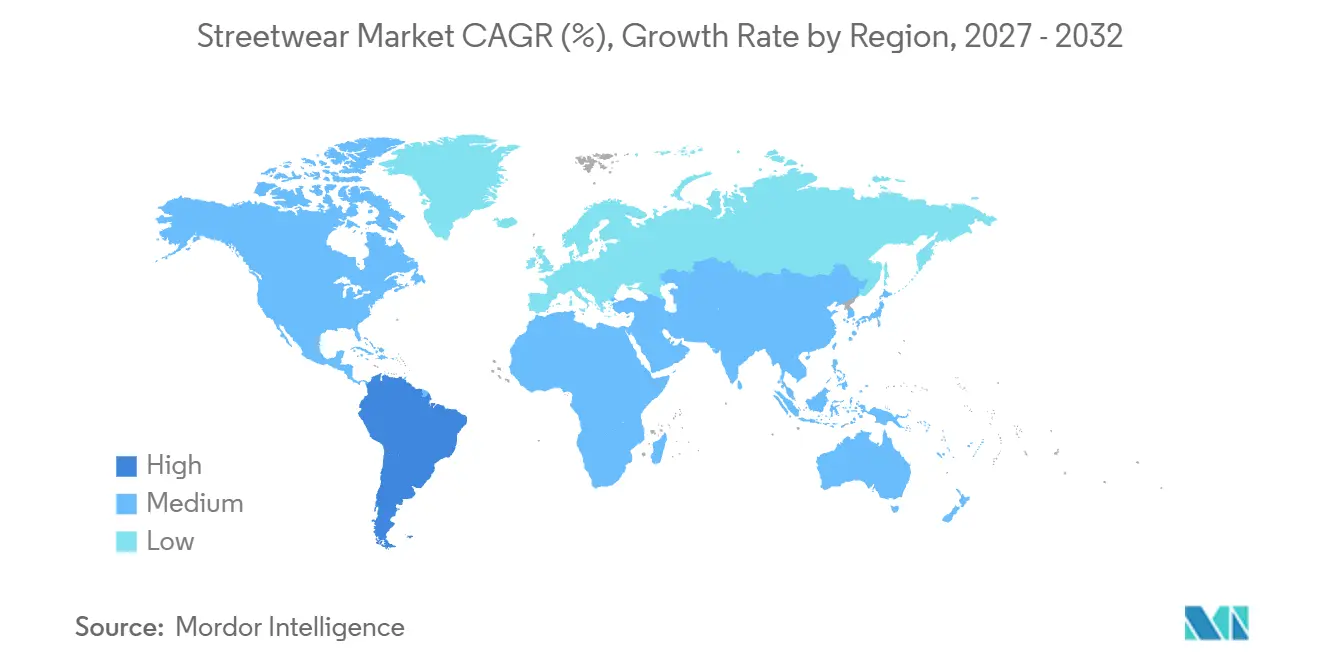
- Géographiquement, l'Asie-Pacifique a dominé avec 34,81 % des dépenses des consommateurs en Streetwear en 2026, tandis que l'Amérique du Sud devrait connaître la croissance la plus rapide avec un CAGR de 8,55 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Culture jeune et données démographiques | +2.3% | États-Unis d'Amérique | Long terme (≥ 4 ans) |
| Impact des réseaux sociaux | +2.5% | République d'Indonésie | Court terme (≤ 2 ans) |
| Rareté et exclusivité | +1.8% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Collaborations et partenariats | +2.1% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Durabilité et mode éthique | +0.7% | Pays de l'Union européenne | Long terme (≥ 4 ans) |
| Engagement numérique et omnicanal | +1.4% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Culture jeune et données démographiques
La demande de vêtements pour adolescents offre aux marques de Streetwear une audience dont la capacité de dépense et les préférences de marque peuvent orienter des choix commerciaux distincts. L'enquête américaine de l'automne 2025 de Piper Sandler auprès de 10 969 adolescents a classé Nike en première position parmi les marques de vêtements.[1] Parmi les adolescents à revenus élevés, la part des vêtements dans le portefeuille a augmenté d'un point de pourcentage d'une année sur l'autre, portée par les adolescentes après un recul de 1 % au printemps précédent. Le classement concerne l'ensemble des adolescents interrogés, tandis que l'augmentation de l'allocation aux vêtements concerne le groupe à revenus élevés. La première place de Nike parmi les adolescents interrogés favorise les petites marques qui développent une offre distincte pour les adolescentes, dans le sillage du gain de part de portefeuille des revenus élevés, plutôt que de reproduire sa gamme.
Impact des réseaux sociaux
Les réseaux sociaux peuvent relier la découverte du style Streetwear à une décision d'achat lorsque la communication atteint des consommateurs déjà intéressés par la catégorie. Une étude de 2026 a interrogé 103 répondants de la génération Z à Surabaya, en Indonésie, qui utilisaient activement les réseaux sociaux et avaient acheté du Streetwear au cours des 6 mois précédents. Elle a mis en évidence des effets positifs et significatifs des influenceurs de mode et de la promotion numérique, la promotion numérique affichant l'influence la plus forte. Pour les marques s'adressant à des acheteurs comparables, cette distinction soutient la combinaison de l'exposition aux créateurs avec une promotion qui aide les consommateurs à concrétiser leur intérêt pour le produit. Dans ce mix, l'association plus forte de la promotion numérique à la décision d'achat favorise de lui accorder une priorité budgétaire par rapport aux seuls honoraires des créateurs.
Rareté et exclusivité
La rareté confère à un lancement de sneaker très convoité une proposition commerciale distincte lorsque davantage de consommateurs souhaitent le produit que l'offre disponible ne peut satisfaire. Nike indique que la demande pour les lancements de sneakers très convoités sur SNKRS dépasse souvent l'offre et propose aux membres un accès limité dans le temps à des produits sélectionnés. L'accès exclusif offre une opportunité d'achat plutôt qu'une réservation ou une garantie de recevoir la sneaker. Pour une marque opérant selon ce modèle, la conception de l'accès fait partie de l'offre, car l'intérêt seul ne peut garantir l'obtention d'une paire. En rendant l'accès limité dans le temps, le modèle peut donner aux fans une raison de s'engager avec l'adhésion SNKRS et de rechercher le prochain lancement, même lorsqu'ils n'obtiennent pas de paire.
Collaborations et partenariats
Les collaborations permettent à une marque de Streetwear d'élargir sa proposition de design grâce à un partenaire tout en conservant une identité reconnaissable à travers la collection. Le 24 septembre 2025, Stüssy et Wales Bonner ont annoncé une capsule comprenant des T-shirts co-brandés et des chemises oxford en popeline de coton. L'annonce prévoyait une disponibilité mondiale le 26 septembre dans une sélection de boutiques Stüssy et sur les sites des deux marques. L'application d'un traitement visuel commun à des vêtements décontractés et plus structurés confère au partenariat un rôle allant au-delà d'un seul produit. Il peut relier différentes occasions de port au sein d'une offre identifiable sans nécessiter une étiquette séparée. Avec le circuit annoncé couvrant une sélection de boutiques Stüssy et les deux sites web, la capsule pourrait atteindre les acheteurs de l'une ou l'autre marque sans avoir à conquérir au préalable un nouveau détaillant indépendant.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Produits contrefaits | -1.3% | Royaume-Uni de Grande-Bretagne et d'Irlande du Nord | Moyen terme (2-4 ans) |
| Cycles de tendances rapides | -1.1% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Coûts de production et de vente au détail élevés | -0.7% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Perturbations de la chaîne d'approvisionnement | -0.4% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Produits contrefaits
Les chaussures de sport contrefaites créent une option d'achat concurrente pour les marques vendant des sneakers authentiques. La recherche 2025 de l'Office de la propriété intellectuelle du Royaume-Uni a inclus 172 répondants ayant sciemment acheté des chaussures de sport contrefaites. Interrogés sur leur achat le plus récent, 27 % ont déclaré qu'ils achèteraient directement auprès de la marque si les chaussures de sport contrefaites n'étaient pas disponibles.[2] Pour les acheteurs désignant le canal propre de la marque comme alternative, l'offre contrefaite pourrait déplacer une vente directe de produit authentique, mettant ce revenu en risque même lorsque les consommateurs savent qu'ils achètent des chaussures contrefaites.
Cycles de tendances rapides
Les changements rapides de style peuvent raccourcir la période pendant laquelle un détaillant de Streetwear peut vendre une collection à son prix prévu. Dans sa divulgation de risques pour l'exercice 2025, Zumiez a indiqué qu'une mauvaise appréciation des styles changeants pourrait entraîner des ventes inférieures aux prévisions, des stocks invendus et des démarques dans son activité de vente au dtail de Streetwear et d'autres styles de vie. Cette exposition rend un design réussi insuffisant si le détaillant s'engage sur des quantités qui dépassent son attrait. Les remises peuvent écouler les stocks à rotation lente. Une collection mal évaluée peut donc laisser le détaillant avec moins de ventes que prévu et des recettes réduites sur les unités nécessitant des démarques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'habillement à grande échelle face à l'expansion des chaussuresL'habillement représentait une part de 61,69 % de la taille du marché du Streetwear en 2026. L'habillement masculin représentait 47 % des ventes de marchandises chez Zumiez, un détaillant spécialisé au service des clients de sports d'action, de Streetwear et d'autres styles de vie, pour l'exercice clos le 31 janvier 2026. Le mix de ce détaillant offre aux fournisseurs de vêtements un accès substantiel aux clients intéressés par plusieurs styles de vie connexes, reliant les ventes de vêtements à une proposition de vente au détail spécialisée plus large. Les fournisseurs d'habillement peuvent donc adresser une grande partie de l'activité marchandise de ce détaillant via une gamme masculine, sans avoir besoin d'entrer dans ses catégories séparées de chaussures ou de matériel.
Les chaussures devraient être le segment à la croissance la plus rapide, avec un CAGR de 8,05 % durant 2027-2032. Amer Sports a rapporté que la croissance des chaussures Salomon en 2025 était portée par la Grande Chine et l'Asie-Pacifique, avec une inflexion de croissance en Europe et en Amérique du Nord. La croissance sur plusieurs bases régionales offre à une marque de chaussures plus d'un circuit commercial pour se développer, sa proposition de produit devant fonctionner sur différents marchés. Les accessoires représentaient 16 % des ventes de marchandises de Zumiez pour l'exercice clos le 31 janvier 2026, inchangé par rapport à l'exercice clos le 1er février 2025. Leur place dans le mix de ce détaillant offre aux fournisseurs une catégorie de collection complémentaire, permettant à une offre de s'étendre sur davantage de produits finis que les seules chaussures.

Par genre :
l'échelle masculine définit une opportunité féminine distincteLe segment masculin représentait une part de marché du Streetwear de 57,8 % en 2026, ce qui en fait le plus grand segment. Les membres de l'Association internationale des grands magasins (IADS) ont déclaré que la mode masculine représentait en moyenne 17 % du chiffre d'affaires total en 2025, contre 16 % en 2024. L'IADS a noté que les formats de magasins, l'exposition au tourisme et les architectures de prix des membres variaient, tout en décrivant la mode masculine comme stable ou en croissance. Les fournisseurs de Streetwear ciblant ces acheteurs de grands magasins peuvent adapter une proposition masculine au format de magasin visé, étant donné que la catégorie opère dans différentes expositions touristiques et de prix.
Les femmes devraient être le segment à la croissance la plus rapide, avec un CAGR de 8,6 % durant 2027-2032. JD Sports Fashion a rapporté une croissance organique d'environ 2 % dans l'habillement et les accessoires en Amérique du Nord pour les 26 semaines closes le 1er août 2026, avec des gammes féminines et des marques propres particulièrement performantes. La croissance organique exclut les acquisitions et cessions et utilise des taux de change constants. Le chiffre d'affaires de la marque NIKE pour les femmes s'élevait à 9,72 milliards USD pour l'exercice 2025, en baisse de 6 % par rapport à l'exercice 2024 sur une base déclarée. La performance des gammes féminines de JD Sports fait de son activité d'habillement en Amérique du Nord un partenaire potentiel pour les fournisseurs ciblant cette demande, tandis que le recul de Nike pour l'exercice 2025 décrit le résultat mondial d'une marque plutôt que le plafond de croissance du segment.
Par catégorie :
le positionnement prix et la vente au détail spécialisée façonnent la demandeLes produits de marché intermédiaire constituaient le plus grand segment, avec 43,58 % des dépenses des consommateurs en Streetwear en 2026. Pour les acheteurs composant une tenue dans un budget intermédiaire, un engagement moindre par vêtement peut rendre des achats coordonnés réalisables sans dépenses de niveau premium. Un assortiment multimarque pourrait répondre à ce besoin en permettant des comparaisons entre styles et prix de vêtements au sein d'un même espace de vente. L'ouverture commerciale de ce niveau est donc une tenue coordonnée à un prix total accessible, donnant aux fournisseurs d'habillement une raison de concevoir des pièces complémentaires plutôt que de dépendre d'un seul lancement rare.
Le premium devrait être le segment à la croissance la plus rapide, avec un CAGR de 8,4 % durant 2027-2032. Footshop Group, un détaillant européen de Streetwear spécialisé dans les chaussures décontractées premium et l'habillement, a déclaré un chiffre d'affaires net à l'échelle de l'entreprise d'environ 1,89 milliard CZK (86,1 millions USD) en 2025, en hausse de 32,1 % d'une année sur l'autre. Son chiffre d'affaires à l'échelle de l'entreprise pour le premier semestre 2026 a augmenté de 8 % d'une année sur l'autre pour atteindre 961 millions CZK (46,1 millions USD). Footshop a indiqué que la croissance plus faible correspondait aux attentes et reflétait une période de comparaison solide, notamment le premier trimestre 2025, et a abaissé ses perspectives pour l'année complète. La vente au détail spécialisée offre donc aux fournisseurs premium un circuit établi pour développer les ventes, mais la croissance ultérieure plus lente favorise l'alignement des engagements sur la demande des détaillants plutôt que l'extrapolation de la hausse antérieure.
Par canal de distribution :
les réseaux de magasins et le commerce électronique géré par les marques façonnent l'accèsLes magasins de détail hors ligne constituaient le plus grand segment, représentant 59,42 % des dépenses des consommateurs en 2026. Zumiez, qui sert le Streetwear et les styles de vie connexes, a déclaré 714 magasins aux États-Unis, au Canada, en Europe et en Australie au 29 août 2026. Ce réseau montre comment une proposition de vente au détail spécialisée peut être reproduite sur des marchés régionaux, offrant aux consommateurs des points d'accès locaux à l'habillement, aux chaussures et aux accessoires. Une relation avec une chaîne spécialisée peut ouvrir l'accès à plusieurs points de vente locaux, faisant de l'adéquation avec le détaillant un circuit vers la distribution physique pour les marques cherchant une portée géographique reproductible.
Les magasins de détail en ligne devraient être le segment à la croissance la plus rapide, avec un CAGR de 8,45 % durant 2027-2032. Les ventes de commerce électronique de la marque Adidas ont augmenté de 16 % sur une base neutre en devises en 2025, les ventes Yeezy étant exclues de la comparaison avec l'année précédente. Adidas a déclaré un accent continu sur les propositions au prix fort dans ce canal. La vente en ligne gérée par la marque offre aux fournisseurs un circuit de vente aux consommateurs dans lequel ils peuvent conserver le contrôle sur la gamme et sa présentation. Pour les marques de Streetwear, le mécanisme d'expansion est l'accès direct aux acheteurs au-delà des zones de chalandise des magasins individuels, la valeur commerciale dépendant de la conversion de cet accès en achats au prix fort.
Analyse géographique
Marché du Streetwear en Asie-Pacifique
L'Asie-Pacifique était la plus grande géographie, représentant 34,81 % de la taille du marché du Streetwear en 2026. En Grande Chine, la catégorie Lifestyle d'Adidas — chaussures, habillement et accessoires nés du sport et portés pour le style — a connu une croissance à deux chiffres en 2025. Les unités de vente au détail chinoises de taille supérieure à la désignée ont vendu 121,3 milliards CNY (18,1 milliards USD) de vêtements, chaussures, chapeaux et textiles en septembre 2026, en hausse de 1,2 % d'une année sur l'autre en termes nominaux. La croissance nominale de 1,2 % de la catégorie en Chine en septembre 2026 favorise la compétition par une gamme distinctive plutôt que de s'appuyer sur la dynamique de la catégorie, tandis que la croissance à deux chiffres du Lifestyle d'Adidas en Grande Chine en 2025 illustre l'opportunité.
Marché du Streetwear en Amérique du Sud
L'Amérique du Sud devrait être la géographie à la croissance la plus rapide, avec un CAGR de 8,55 % durant 2027-2032. Adidas a ouvert le premier magasin concept Originals du Brésil à Pinheiros, São Paulo, en 2025, élargissant son canal de vente au détail de style de vie urbain. Centauro, le détaillant sportif brésilien du Grupo SBF, a déclaré une croissance du chiffre d'affaires net de sa plateforme numérique de 19,9 % en 2025 par rapport à 2024. Pourtant, le volume global des ventes au détail brésiliennes de tissus, vêtements et chaussures a chuté de 3,9 % d'une année sur l'autre en août 2026. La vente numérique et les magasins urbains sélectifs offrent aux fournisseurs des circuits pour atteindre les acheteurs au-delà de la vente au détail indifférenciée, faisant de l'expansion spécifique au canal un mécanisme de croissance plus crédible que de supposer une reprise dans la catégorie plus large vêtements et chaussures au Brésil.
En Amérique du Nord, le modèle opérationnel 2025 d'Adidas comprenait des centres de création à Portland et Los Angeles pour adapter les produits aux besoins des consommateurs locaux. En Europe, son activité Lifestyle plus large a connu une croissance à un chiffre élevé en 2025, avec Sportswear en croissance à deux chiffres et Originals à un chiffre élevé. Le développement local de produits donne à une marque un moyen d'adapter son offre, tandis que la croissance des ventes en Europe crée une base commerciale pour ses gammes de style de vie plus larges. Au Moyen-Orient et en Afrique, un rapport 2025 du Doha Festival City décrivait de jeunes acheteurs dans le centre commercial du Qatar associant le Streetwear à des silhouettes modestes. Pour les fournisseurs s'adressant à ces acheteurs, le style Streetwear reconnaissable peut coexister avec des formes de vêtements modestes, faisant de la silhouette une partie de la proposition de produit locale.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue des grands fournisseurs vendant des vêtements textiles de Streetwear couverts. Les étiquettes de fibres, la traçabilité des intrants et l'évaluation de la conformité placent différentes tâches entre le vêtement fini et sa vente au détail. Des obligations d'étiquetage définies peuvent être intégrées dans une préparation répétable des produits, tandis que la certification fait dépendre le placement sur le marché d'une étape d'évaluation supplémentaire.
Tableau réglementaire
| Facteur de décision | États-Unis | Royaume-Uni | Chine | Brésil | Arabie saoudite |
|---|---|---|---|---|---|
| Autorité principale | Commission fédérale du commerce ; Commission de sécurité des produits de consommation | Services locaux de normes commerciales en Angleterre, en Écosse et au Pays de Galles | Administration d'État pour la réglementation des marchés ; départements locaux de réglementation des marchés | Inmetro | Organisation saoudienne des normes, de la métrologie et de la qualité |
| Instruments clés ou orientation | 16 CFR Partie 303 ; examen préalable à la réglementation d'une exemption d'inflammabilité pour le spandex | Réglementations d'étiquetage textile de 2012 en Angleterre, en Écosse et au Pays de Galles | Mesures relatives aux produits en fibres en vigueur le 1er juillet 2026 ; norme recommandée d'identification des fibres à venir | Portaria Inmetro No. 118/2021, incluant les exemptions d'étiquetage textile | Règlement sur les produits textiles, numéro 2 ; la couverture inclut les produits contenant au moins 80 % de fibres textiles en poids |
| Effet commercial | Étiqueter ou facturer les textiles couverts comme requis et aligner la publicité sur les règles | Les fabricants ou importateurs britanniques fournissent des étiquettes de fibres en anglais, durables, lisibles, visibles et accessibles indiquant la teneur de chaque composant différent | Les producteurs conservent les registres d'inspection des intrants pendant au moins 2 ans ; les étiquettes identifient les intrants réutilisés lorsqu'ils sont utilisés | Les textiles domestiques et importés couverts divulguent le type de fibre, le pourcentage et le nom générique, avec des exigences d'entretien et d'emballage | Les fournisseurs pour le placement sur le marché obtiennent les certificats de conformité applicables auprès d'organismes d'évaluation agréés |
| Attractivité actuelle de la politique | Élevée | Élevée | Moyenne | Élevée | Faible |
| Orientation future de l'attractivité de la politique | Assouplissement | Sans changement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
Pour les grands fournisseurs de vêtements textiles, les États-Unis méritent la note Élevée pour les obligations d'étiquetage définies et les exemptions de test de tissu qualifiant, tandis qu'Assouplissement reflète l'examen préalable à la réglementation de la CPSC en 2026 d'une exemption pour le spandex, sans qu'aucune n'ait été adoptée au 16 octobre 2026. Le Royaume-Uni mérite la note Élevée pour les obligations définies d'étiquetage des fibres en Angleterre, en Écosse et au Pays de Galles, et Sans changement car aucun amendement spécifique aux textiles n'a suivi la proposition du 31 mars 2026 de consolider les pouvoirs d'application dans un seul instrument statutaire. Les obligations contraignantes de tenue de registres des intrants en Chine, en vigueur le 1er juillet 2026, soutiennent la note Moyenne, tandis que le remplacement recommandé de GB/T 29862-2013 par GB/T 29862-2026 le 1er août 2027 soutient Sans changement en laissant ces obligations contraignantes intactes. La Portaria Inmetro 118/2021 sur l'étiquetage de composition et d'entretien au Brésil soutient la note Élevée, et la certification TYPE 3 ou TYPE 1A applicable en Arabie saoudite en vertu du numéro 2 soutient la note Faible, Sans changement reflétant des obligations continues sans transitions programmées.
Étapes de la chaîne de valeur
La chaîne de valeur compare la façon dont le développement de produits de marque, l'approvisionnement en composants, la fabrication et la vente au détail convertissent un design en vente aux consommateurs. La marque Jordan de Nike conçoit, distribue et concède sous licence des chaussures, des vêtements et des accessoires sportifs et décontractés axés principalement sur la performance sportive et le Streetwear.[3] Pou Chen Corporation a tiré 70 % de son chiffre d'affaires opérationnel consolidé de la fabrication de chaussures en 2025 et a déclaré des revenus séparés de clients externes pour la fabrication de chaussures, la vente au détail et en gros combinées d'articles de sport, et d'autres activités au premier semestre 2026. Cette séparation crée des mécanismes de revenus différents pour les propriétaires de la proposition aux consommateurs et les fournisseurs rémunérés pour fabriquer le produit.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Conception de produits et concession de licences | Propriétaires de marques tels que Nike Inc via la marque Jordan | Ventes de produits de marque et revenus de licences | Préserver la cohérence du design entre chaussures, habillement et accessoires | Appliquer des normes de design communes aux cahiers des charges des produits |
| Production de composants de chaussures | Fabricants de composants tels que Air Manufacturing Innovation appartenant à Nike et Pou Chen Corporation | Revenus d'approvisionnement en composants | Révisions de design arrivant après les engagements de production de composants | Coordonner les révisions de design des composants et des chaussures finies |
| Fabrication de chaussures finies | Fabricants de chaussures sous contrat tels que Pou Chen Corporation | Ventes de fabrication sous contrat | Production de chaussures de la marque NIKE pour l'exercice 2026 concentrée au Vietnam, en Indonésie et en Chine | Développer l'approvisionnement local pour des lignes de produits réactives |
| Vente en gros et vente au détail aux consommateurs | Vendeurs de marques tels que Adidas AG et VF Corporation via Vans | Ventes de marchandises en gros et ventes de produits aux consommateurs | Coordination des lancements de produits entre les canaux partenaires et propriétaires | Utiliser des plans de lancement spécifiques aux canaux dans les magasins et sur les sites web |
| Source: Mordor Intelligence | ||||
Adidas a déclaré une augmentation de l'approvisionnement local pour local en Grande Chine, en Inde, au Brésil et en Argentine en 2025, son modèle en Grande Chine permettant des délais de bout en bout plus courts pour les articles réactifs. Cet exemple place la résilience à l'interface approvisionnement-design, où les choix de production peuvent modifier la rapidité avec laquelle une marque répond à la demande. Un approvisionnement plus local ferait de l'exécution au sein des marchés individuels une considération concurrentielle plus forte aux côtés de l'échelle de fabrication mondiale.
Paysage concurrentiel
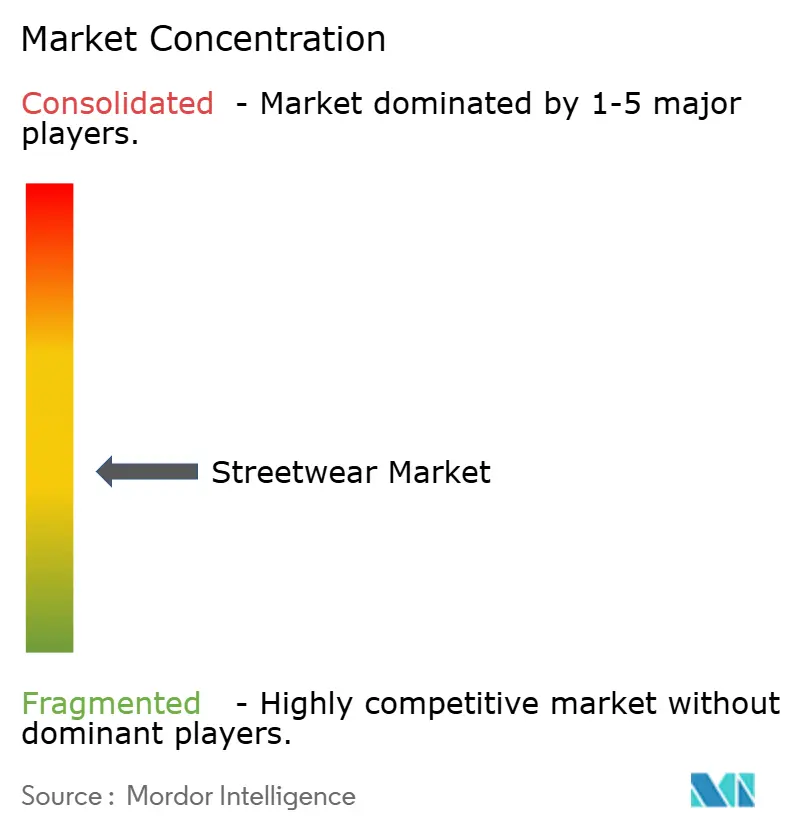
La concurrence est modérément fragmentée entre les fournisseurs diversifiés de chaussures et d'habillement et les marques spécialisées de Streetwear. Les principaux acteurs comprennent Nike Inc dans les chaussures, l'habillement et les accessoires, Adidas AG dans les chaussures, l'habillement et les accessoires, Puma SE via les canaux de gros et aux consommateurs, VF Corporation via Vans, et Cold Culture via sa vitrine de Streetwear. Au premier semestre 2026, la valeur des ventes mondiales en gros de Puma a chuté de 8,2 % par rapport au premier semestre 2025, tandis que la valeur des ventes directes aux consommateurs a augmenté de 2 %, les deux sur une base ajustée des devises. Les comparatifs de l'année précédente ont été ajustés pour les activités abandonnées, et les ventes directes aux consommateurs incluent les magasins propres et le commerce électronique. Le choix du canal importe donc autant que l'étendue du produit, car l'approvisionnement en gros et la vente en canal propre peuvent générer des résultats commerciaux différents pour la même marque au cours de la même période.
Cold Culture a ouvert un flagship à Barcelone en 2025, ajoutant un emplacement physique à son réseau de vente au détail de Streetwear. Le 9 septembre 2025, Bicycle a annoncé une capsule mondiale en édition limitée Cold Culture comprenant des jeux de cartes personnalisés et 2 T-shirts de Streetwear, avec une disponibilité en ligne et dans les flagships de Madrid, Barcelone, Berlin, Londres et Amsterdam. Le chiffre d'affaires des chaussures de la marque Adidas a augmenté de 12 % sur une base neutre en devises en 2025. Pour une marque spécialisée en concurrence avec une activité de chaussures aussi importante, une capsule partenaire et des flagships propres peuvent connecter un lancement distinctif directement aux acheteurs sans avoir à conquérir au préalable un espace en rayon chez un grossiste.
La marque Vans de VF Corporation a enregistré un recul de 9 % de son chiffre d'affaires mondial pour l'exercice 2026, incluant un impact de change favorable de 2 %. Le dépôt de Nike pour l'exercice 2026 a identifié l'application infructueuse de la propriété intellectuelle comme un risque pouvant nuire à ses ventes et à sa marque et détourner les préférences des consommateurs de ses produits. La protection contre les ventes continues de contrefaçons ou de produits contrefaisants peut donc compléter la qualité de la collection pour maintenir la préférence des consommateurs et les revenus auprès du propriétaire de la marque.
Leaders du secteur du Streetwear
-
Nike Inc
-
Adidas AG
-
Puma SE
-
VF Corporation
-
Cold Culture
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Streetwear Entreprises couvertes dans ce rapport
- Nike Inc
- Adidas AG
- VF Corporation
- Puma SE
- Cold Culture
- XinDeSheng
- New Balance Athletics Inc.
- Stussy Inc.
- A Bathing Ape (BAPE)
- Palace Skateboards
- Kith Retail LLC
- LVMH
- ASICS Corp.
- Deckers Outdoor Corporation
- Converse Inc.
- Skechers USA, Inc.
- Reebok International Ltd.
- HUF Worldwide LLC
- Carhartt WIP
- Vans
Principales opportunités pour les acteurs du marché
Les opportunités comparent les circuits de vente de produits aux consommateurs pour les vendeurs de Streetwear répondant aux restrictions de l'UE sur la destruction de marchandises invendues. Une interdiction de l'UE faite aux grandes entreprises de détruire des vêtements, accessoires vestimentaires et chaussures invendus est entrée en vigueur le 19 juillet 2026, sous réserve d'exceptions limitées. Les gammes d'archives gérées par les marques et les partenariats avec les détaillants peuvent offrir aux produits invendus éligibles un circuit supplémentaire vers les consommateurs, la valeur commerciale dépendant de la conversion de l'offre de produits en ventes au détail.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Habillement d'archive contrôlé par la marque | Les vendeurs couverts ont une incitation à conserver un circuit de vente pour l'habillement invendu | Acheteurs d'habillement recherchant des styles de marque des saisons précédentes | Construire une gamme d'archives distincte orientée consommateurs au sein des canaux propres | Maintenir l'offre d'archives distincte des collections actuelles | Marques d'habillement telles que Cold Culture |
| Vente au détail spécialisée de chaussures invendues autorisées | Le périmètre couvert des chaussures soutient un point de vente au détail pour les produits éligibles | Acheteurs de chaussures de marque utilisant des détaillants spécialisés | S'approvisionner en chaussures invendues autorisées pour un assortiment de vente au détail aux consommateurs défini | Sécuriser un flux fiable de produits de marque autorisés | Détaillants spécialisés tels que Footshop Group |
| Partenariats de vente au détail pour les marques de taille moyenne | Les entreprises de taille moyenne entrent dans le champ de l'interdiction à partir de 2030 | Audiences de consommateurs des marques de Streetwear de l'UE de taille moyenne | Développer des partenariats de vente au détail aux consommateurs avant la mise en œuvre progressive | Convenir du contrôle de l'assortiment et des responsabilités en matière de prix | Partenaires de vente au détail tels que Footshop Group |
| Source: Mordor Intelligence | |||||
Maintenir les produits éligibles disponibles à l'achat des consommateurs peut transformer une obligation sur les marchandises invendues en une opportunité de vente au détail. Cette opportunité dépend d'un assortiment dont l'identité de marque est claire au point de vente. Le contrôle du vendeur sur la présentation et l'accès à une audience de vente au détail appropriée déterminent alors si le circuit supplémentaire peut générer des dépenses des consommateurs.
Développements industriels récents dans Marché du Streetwear
- Oct 2026 : Nike a annoncé Pace, une transformation du modèle opérationnel mondial qui comprend la modernisation de la chaîne d'approvisionnement et devrait générer environ 2,5 milliards USD d'économies cumulées jusqu'à l'exercice 2031, avant les charges prévues et le réinvestissement futur.
- Juil 2026 : Vans, une marque de VF Corporation, a mis en ligne et en magasin sa capsule dorée KPop Demon Hunters. La collection présentait des chaussures Old Skool et des T-shirts d'habillement dans le cadre d'une collaboration avec KPop Demon Hunters de Netflix.
Marché du Streetwear Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché du Streetwear mesure les dépenses annuelles des consommateurs en habillement, chaussures et accessoires de Streetwear à l'échelle mondiale. Les ventes sont classées par type de produit, genre visé, catégorie, canal de distribution et géographie.
Exclusions du périmètre : les textiles vendus séparément et autres matières premières, les transferts en gros entre entreprises, les services de réparation et de retouche vendus séparément, ainsi que l'habillement, les chaussures et les accessoires qui ne sont pas du Streetwear sont exclus.
Aperçu de la segmentation
- Par type de produit
- Vêtements
- Chaussures
- Accessoires
- Autres
- Par genre
- Masculin
- Féminin
- Unisexe
- Par gamme de prix
- Grande diffusion
- Premium/Luxe
- Par canal de distribution
- Magasins de détail physiques
- Magasins de détail en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les statistiques d'Eurostat sur les ménages et le commerce électronique, les Perspectives de la population mondiale des Nations Unies, l'enquête de Piper Sandler auprès des adolescents et la recherche de l'Office de la propriété intellectuelle du Royaume-Uni sur les contrefaçons fournissent des exemples de preuves publiques sur l'activité de vente au détail, le contexte démographique, les canaux aux consommateurs et l'authenticité des produits. Ces sources aident à cadrer les indicateurs régionaux et de canal ainsi que le comportement des consommateurs, tandis que les données douanières et commerciales peuvent aider à distinguer les flux de produits finis des matériaux en amont.
Les rapports annuels des entreprises, les documents destinés aux investisseurs, les communiqués de résultats et la presse économique réputée fournissent des preuves supplémentaires sur les gammes de produits, les canaux de vente au détail, les performances des ventes et l'exposition régionale. Ces documents peuvent recouper les signaux de catégorie et d'entreprise avec les séries statistiques publiques. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés et des enquêtes cibleraient des dirigeants de marques et de vente au détail, des responsables de produits et de marchandisage, et des responsables de canaux ayant une expérience dans l'habillement, les chaussures et les accessoires de Streetwear dans les régions mondiales. Leurs réponses testeraient les preuves secondaires sur le produit, le niveau de prix, le canal et la demande régionale, et clarifieraient là où les documents publics laissent un écart de couverture ou de calendrier. Les analystes compareraient les preuves des répondants avec des indicateurs de marché et d'entreprise indépendants, enregistrant les différences non résolues pour un suivi plutôt que de traiter une seule réponse comme un total de marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Petits acteurs : 20 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
L'estimation commence par une vue descendante des dépenses mondiales des consommateurs au détail sur les produits finis de Streetwear, organisée par habillement, chaussures et accessoires, et vérifiée sélectivement par rapport aux déclarations de ventes des fournisseurs et des détaillants et aux prix de détail échantillonnés multipliés par les volumes de produits observés lorsque les preuves publiques le permettent. Les analystes construisent les parts de produit, de genre, de catégorie de prix, de canal et de région à partir des mix de ventes déclarés, des indicateurs de vente au détail et de la couverture des produits, puis rapprochent les parts du total mondial sans compter deux fois les transferts en gros. Les indicateurs pertinents comprennent les dépenses des ménages en vêtements et chaussures, l'activité d'achat en ligne de vêtements et chaussures, la population par âge et région, les tendances des ventes au détail de vêtements et chaussures, et la croissance des canaux et régions déclarée par les entreprises. Ces indicateurs informent l'échelle de la demande, le mix de canaux ou l'allocation géographique. L'analyse de scénarios porte ces signaux de demande et de canal dans les perspectives 2027-2032, avec le prix et le mix de produits pris en compte lorsqu'ils sont divulgués. Les observations manquantes sont comblées par la série publique comparable la plus proche et vérifiées par rapport à la frontière du marché. Les répondants primaires examineraient la direction et la pertinence des hypothèses au niveau des variables, tandis que des vérifications ascendantes sélectives testeraient si l'activité observée des détaillants et des fournisseurs est cohérente avec les totaux descendants.
Cycle de validation des données et de mise à jour
Les analystes triangulent les dépenses publiques, les signaux de vente au détail, de commerce, démographiques et d'entreprise avec les preuves des répondants, puis examinent les anomalies et les écarts importants par rapport à l'estimation précédente et aux catégories adjacentes avant la validation. Un second examen vérifie les dates des sources, les unités, la frontière du marché, les parts de segment et l'arithmétique. Un contact de suivi est déclenché lorsqu'une source est ambiguë ou que des indicateurs indépendants pointent dans des directions différentes. Le modèle est actualisé annuellement, révisé entre les cycles lorsqu'un événement de marché important modifie les conditions de demande ou de canal, et soumis à un nouvel examen des sources et de la cohérence avant la livraison.
Comparaison du dimensionnement du marché du Streetwear par Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché du Streetwear mesure les dépenses annuelles des consommateurs en habillement, chaussures et accessoires de Streetwear à l'échelle mondiale.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les analystes construisent les parts de produit, de genre, de catégorie de prix, de canal et de région à partir des mix de ventes déclarés, des indicateurs de vente au détail et de la couverture des produits, puis rapprochent les parts du total mondial sans compter deux fois les transferts en gros.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 216,5 milliards USD (2027) | |
| Consultance mondiale A | 273,67 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 26,4 % à la valeur 2027 de ce rapport de 216,5 milliards USD, 2 ans plus tard. Ses canaux de distribution répertoriés incluent les plateformes de revente, qui peuvent inclure des transactions secondaires entre consommateurs au-delà de la mesure des ventes des marques et des détaillants de ce rapport. |
| Consultance mondiale B | 199,1 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 8,0 % à la valeur 2027 de ce rapport de 216,5 milliards USD, 2 ans plus tard. Sa valeur publiée est pour 2025, deux ans avant l'année de comparaison de ce rapport. |
Les analystes de Mordor Intelligence triangulent les dépenses publiques, les signaux de vente au détail, de commerce, démographiques et d'entreprise avec les preuves des répondants, puis examinent les anomalies et les écarts importants par rapport à l'estimation précédente et aux catégories adjacentes avant la validation.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du Streetwear et ses perspectives de croissance ?
La taille était de 201,2 milliards USD en 2026 et est estimée à 216,5 milliards USD en 2027. Elle devrait atteindre 307,7 milliards USD d'ici 2032, à un CAGR de 7,28 % durant 2027-2032.
Qu'est-ce qui soutient la demande de produits Streetwear ?
L'affinité des jeunes pour les marques et la promotion numérique aident à connecter les styles aux acheteurs. Dans l'enquête américaine de l'automne 2025 de Piper Sandler auprès de 10 969 adolescents, Nike s'est classée première parmi les marques de vêtements.
Quelle catégorie de produits domine les ventes de Streetwear ?
L'habillement détenait 61,69 % des dépenses des consommateurs en 2026. Les chaussures devraient connaître la croissance la plus rapide avec un CAGR de 8,05 % durant 2027-2032.
Quelles entreprises façonnent la concurrence dans le Streetwear ?
Les principaux acteurs comprennent Nike Inc, Adidas AG, Puma SE, VF Corporation et Cold Culture.
Comment les cycles de mode affectent-ils les détaillants de Streetwear ?
La divulgation de risques de Zumiez pour l'exercice 2025 indiquait qu'une mauvaise appréciation des styles changeants pourrait laisser son activité de Streetwear et d'autres styles de vie avec des marchandises invendues et nécessiter des démarques.
Quelles régions dominent les dépenses et la croissance du Streetwear ?
L'Asie-Pacifique a dominé avec 34,81 % des dépenses des consommateurs en 2026. L'Amérique du Sud devrait connaître la croissance la plus rapide avec un CAGR de 8,55 % durant 2027-2032.